


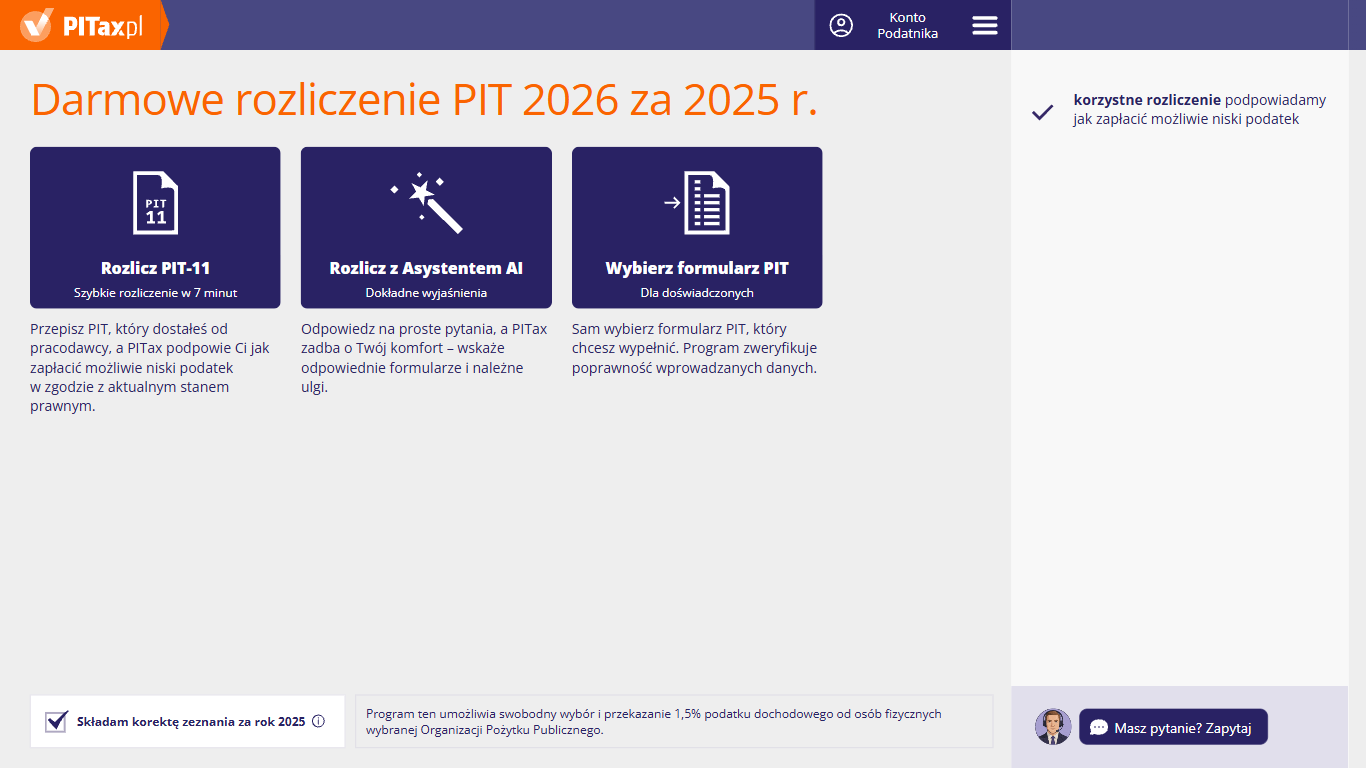
Na pierwszym ekranie kreatora możesz wybrać, jak chcesz się rozliczyć: „Rozlicz PIT-11” (szybkie przepisanie PIT-11 od pracodawcy), „Rozlicz z Asystentem AI” (odpowiedzi na proste pytania, a PITax wskazuje formularze i ulgi) albo „Wybierz formularz PIT” (samodzielny wybór druku z listy). Na dole ekranu jest pole „Składam korektę zeznania za rok 2026” – zaznacz je tylko wtedy, gdy poprawiasz zeznanie, które już złożyłeś. Jeśli składasz PIT pierwszy raz, zostaw je puste.
PIT-38 - Instrukcja krok po kroku
Zapraszamy do zapoznania się z przewodnikiem rozliczenia PIT-38. Znajdą w nim Państwo prezentację programu PITax.pl, informacje o tym jak wypełnić PIT oraz najczęściej zadawane pytania dotyczące rozliczenia PIT-38 z programem PITax.pl.
Spis treści
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
3. Dla kogo rozliczasz PIT? – zeznanie indywidualne
4. Twoje dane
5. Twój adres zamieszkania
6. Otrzymane PIT-y w PIT-38
7. Otrzymane PIT-y w PIT-38 – wybór PIT-8C
8. Formularz PIT-8C
9. Formularz PIT-8C – część E
10. Otrzymane PIT-y w PIT-38 – dodany PIT-8C
11. Polska rezydencja podatkowa
12. Dodatkowe koszty związane z PIT-8C
13. Inne przychody poza PIT-8C
14. Co jeszcze chcesz rozliczyć w PIT-38?
15. Czy chcesz użyć kalkulatora inwestycji?
16. Przychody z inwestycji giełdowych bez PIT-8C
17. Strata w PIT-38 z poprzednich lat
18. Strata w PIT-38 z poprzednich lat – kwota do odliczenia
19. Ulga na IPO – pierwsze wejście spółki na giełdę
20. Ulga na IPO – kwoty zwolnione
21. Nadwyżka kosztów z lat poprzednich
22. Nadwyżka kosztów z lat poprzednich – kwota do przepisania
23. Przychody z kryptowalut w roku podatkowym
24. Kryptowaluty
25. Przychody z zagranicznych dywidend i odsetek
26. Przychody z zagranicznych dywidend i odsetek – podział na kategorie
27. Inne przychody kapitałowe
28. Odsetki od prywatnie udzielonych pożyczek
29. Nagrody i wygrane w konkursach
30. Rachunki zbiorcze (omnibus)
31. Rachunki zbiorcze (omnibus) – podział na kategorie
32. Polskie dywidendy i odsetki, od których nie pobrano podatku
33. Polskie dywidendy i odsetki bez pobranego podatku – podział na kategorie
34. Szczególne przypadki, kiedy nie pobrano podatku
35. Sprawdzamy poprawność Twojego PIT-u
36. Twój e-PIT jest gotowy do bezpiecznej wysyłki – podatek do zapłaty
37. Podgląd PIT-38 przed wysyłką
38. Wydrukuj – komplet dokumentów
39. Jak mam rozliczyć niedopłatę podatku?
40. Koszyk Podatnika
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
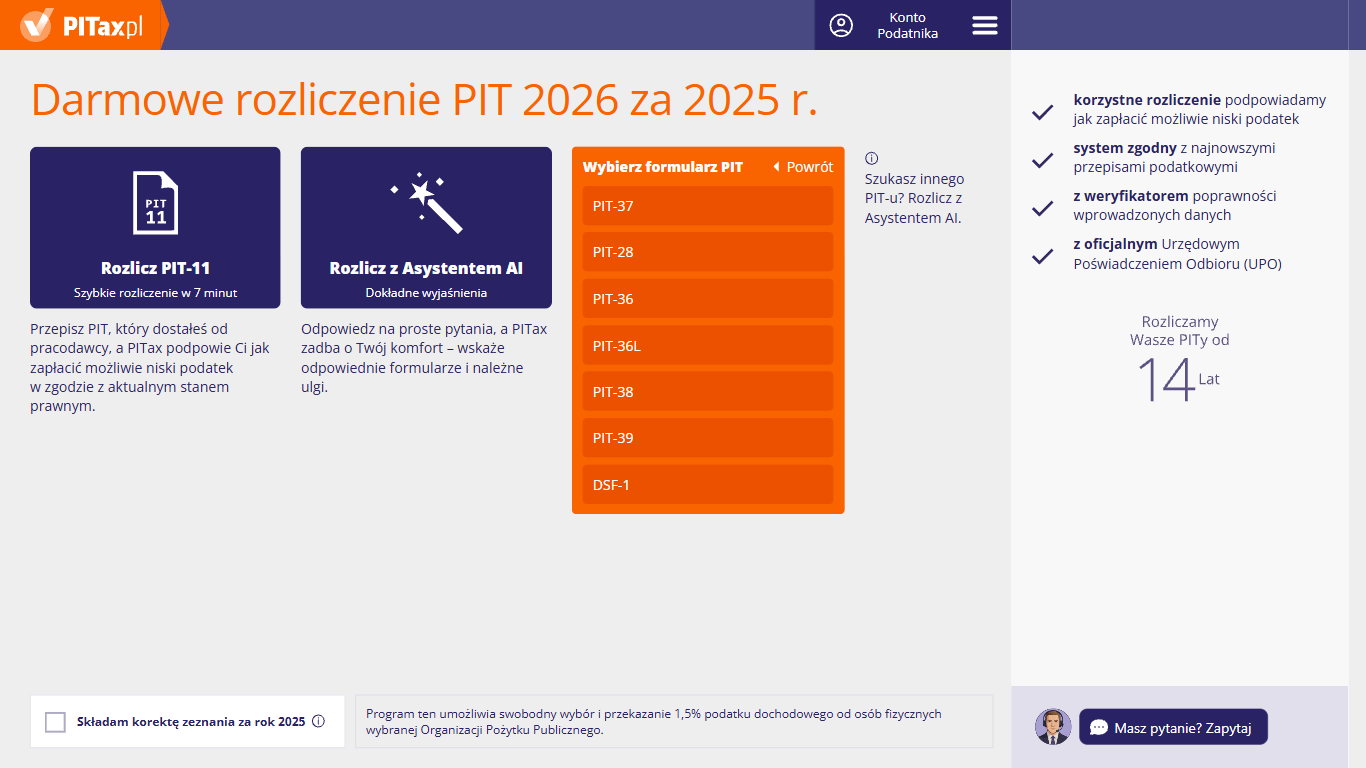
Po kliknięciu „Wybierz formularz PIT” kafelek zamienia się w listę druków. Możesz tu wybrać formularz, który chcesz wypełnić – kreator poprowadzi Cię przez pytania właściwe dla tego druku. Przyciskiem „Powrót” możesz zwinąć listę i wrócić do wyboru sposobu rozliczenia. Jeśli nie wiesz, który formularz Cię dotyczy, skorzystaj z podpowiedzi „Szukasz innego PIT-u? Rozlicz z Asystentem AI.” Pole „Składam korektę zeznania za rok 2026” zaznacz tylko wtedy, gdy poprawiasz złożone już zeznanie.
3. Dla kogo rozliczasz PIT? – zeznanie indywidualne
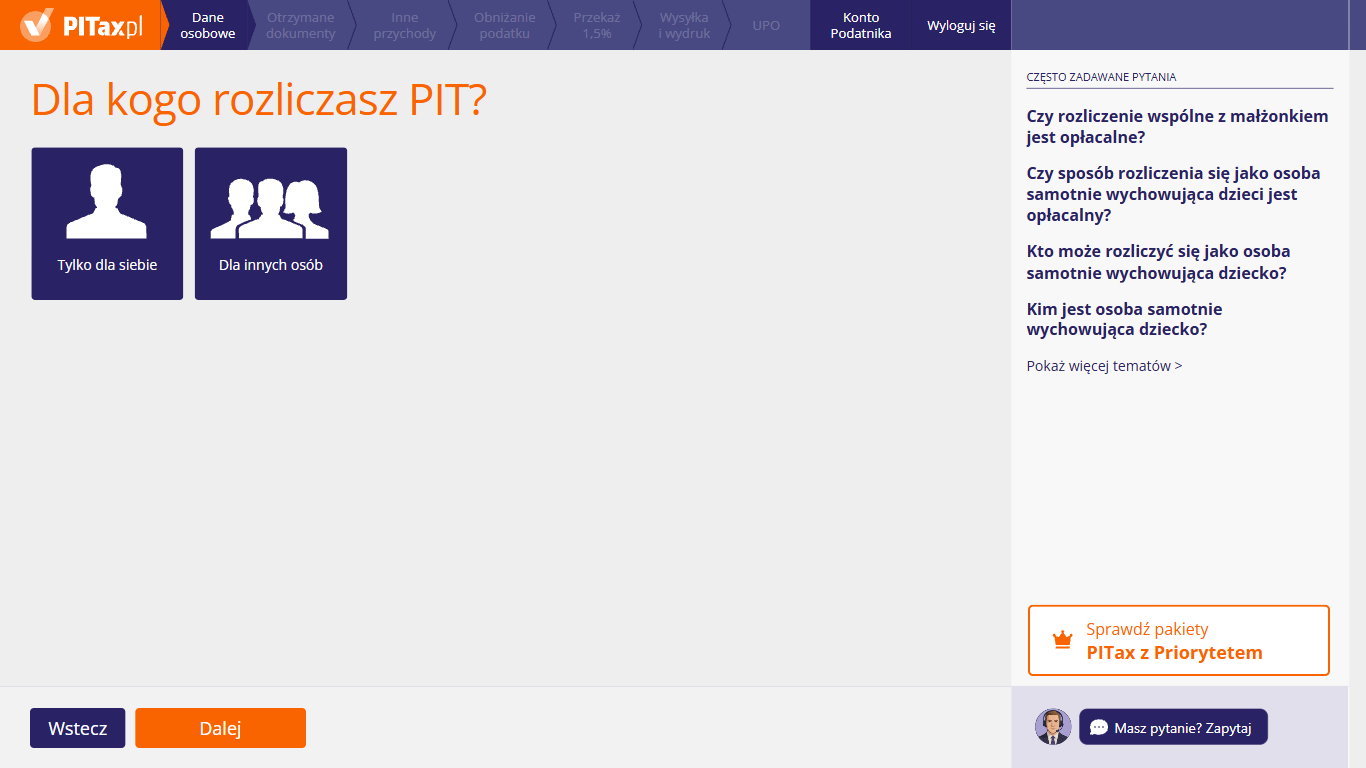
Na tym ekranie możesz wybrać, czyje zeznanie wypełniasz. Kliknij „Tylko dla siebie”, jeśli rozliczasz własne dochody, albo „Dla innych osób”, jeśli przygotowujesz zeznanie np. członka rodziny. Potem kliknij „Dalej”. PIT-36L, PIT-28, PIT-38 i PIT-39 składa zawsze jedna osoba, dlatego nie ma tu kafelków rozliczenia z małżonkiem ani rozliczenia samotnego rodzica. Z tych sposobów możesz skorzystać w PIT-37 albo PIT-36 – jeśli spełniasz warunki.
4. Twoje dane
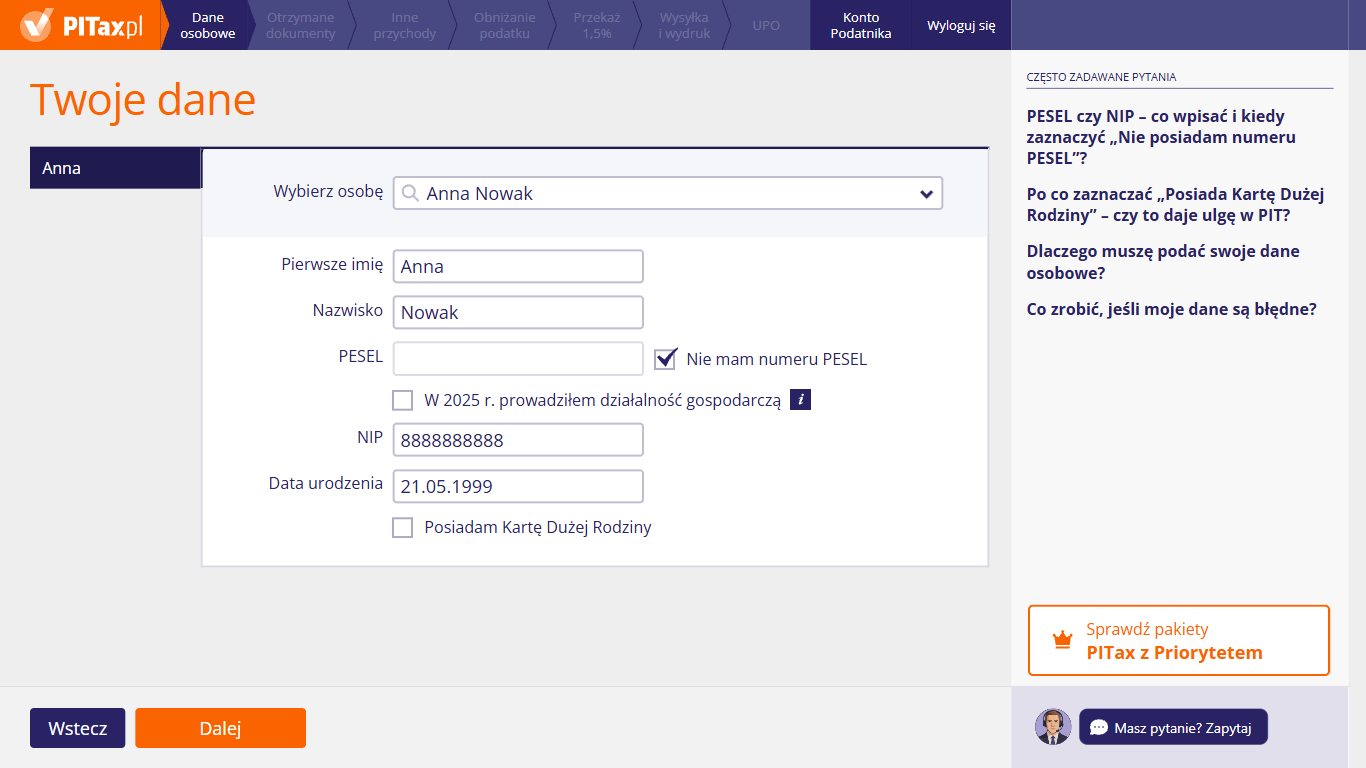
Na tym ekranie możesz podać swoje dane do zeznania. Jeśli są zapisane na koncie, wybierz siebie z listy „Wybierz osobę” – kreator uzupełni pola. Gdy nie masz numeru PESEL, zaznacz „Nie mam numeru PESEL”, a pojawią się pola na NIP i datę urodzenia. Możesz tu też zaznaczyć, czy w 2026 r. prowadziłeś działalność gospodarczą i czy masz ważną Kartę Dużej Rodziny. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są dwie zakładki z imionami – Twoją i małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko jedna.
5. Twój adres zamieszkania
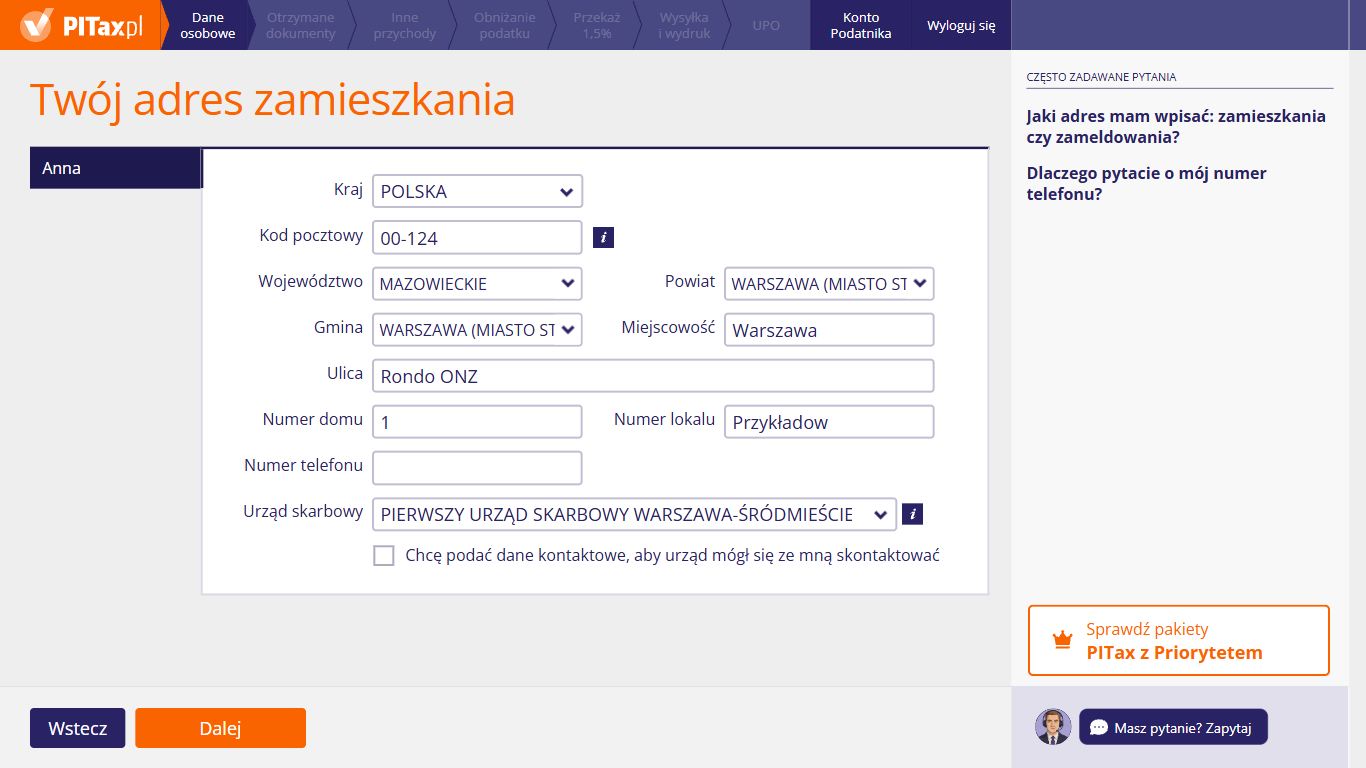
Na tym ekranie możesz wpisać adres, pod którym faktycznie mieszkasz, i wybrać urząd skarbowy, do którego trafi zeznanie – ikona „i” przy polu „Urząd skarbowy” podpowiada, jak go wybrać. Pole „Numer telefonu” możesz zostawić puste. Zaznacz „Chcę podać dane kontaktowe, aby urząd mógł się ze mną skontaktować”, jeśli chcesz podać urzędowi e-mail i telefon. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są zakładki z Twoim imieniem i imieniem małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko Twoja.
6. Otrzymane PIT-y w PIT-38
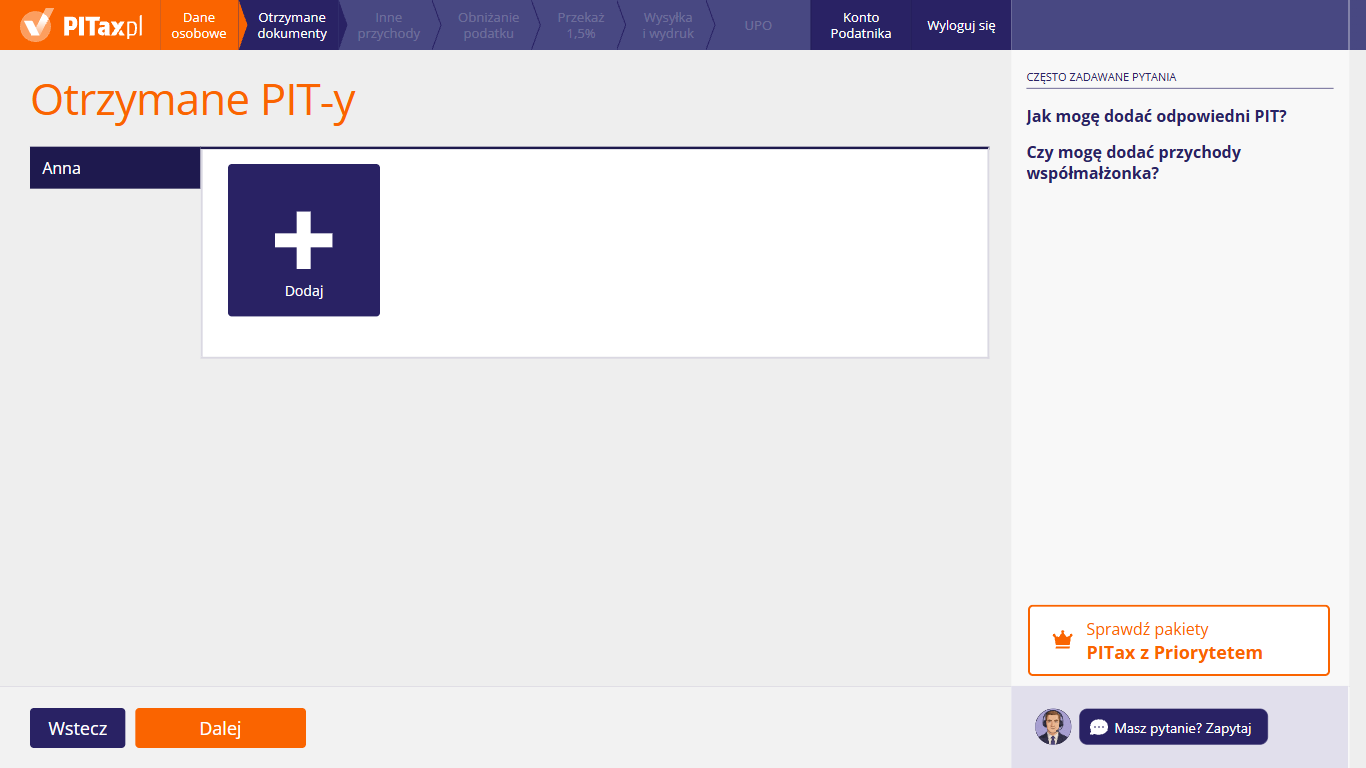
Tu możesz zebrać informacje PIT-8C za 2026 r., które dostałeś np. od domu maklerskiego, banku lub towarzystwa funduszy inwestycyjnych. PIT-38 rozlicza się samodzielnie, dlatego po lewej jest tylko zakładka z Twoim imieniem. Kliknij kafelek „Dodaj”, aby przepisać pierwszy PIT-8C. Jeśli nie masz PIT-8C (np. inwestujesz tylko u zagranicznego brokera), kliknij „Dalej”, a przychody bez PIT-8C dodaj w dalszej części kreatora.
7. Otrzymane PIT-y w PIT-38 – wybór PIT-8C
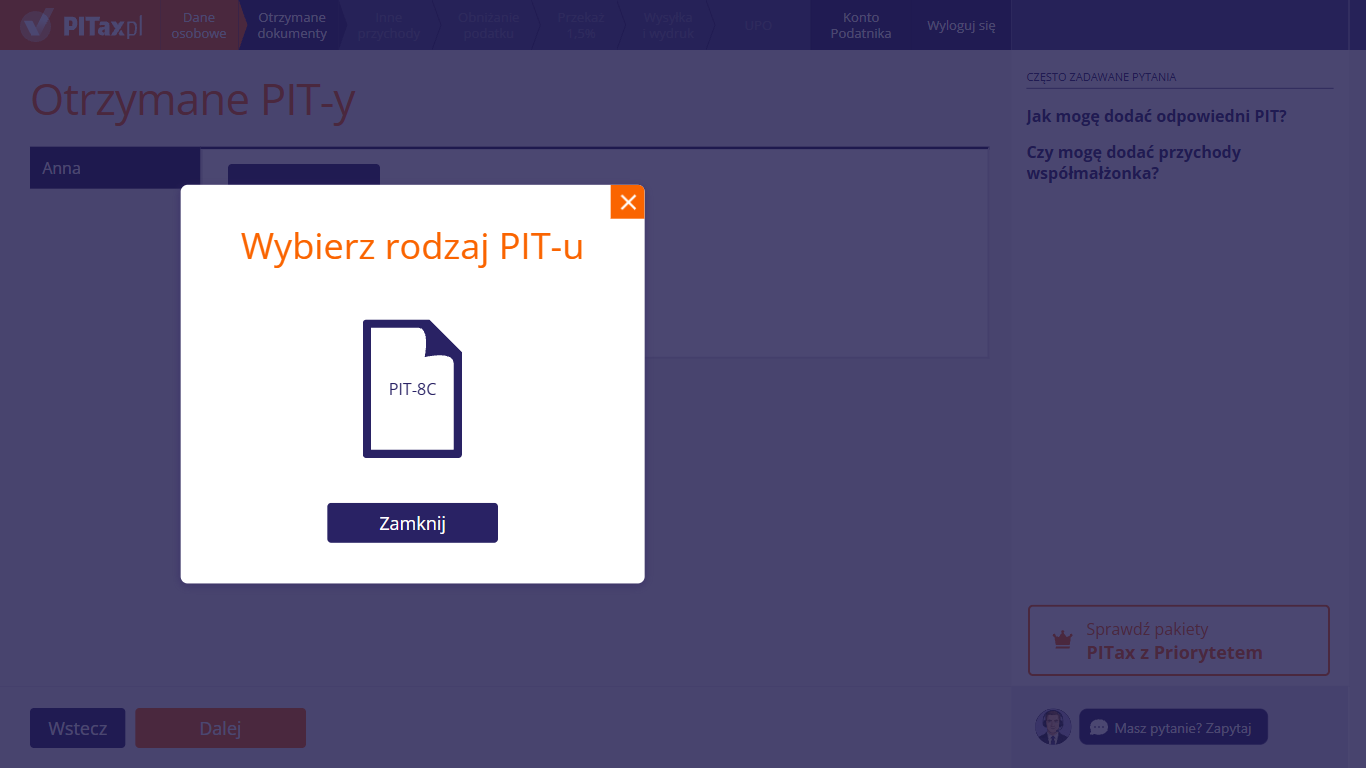
Po kliknięciu „Dodaj” otwiera się okienko „Wybierz rodzaj PIT-u”. W PIT-38 jedyną informacją do przepisania jest „PIT-8C” – klikając jego ikonę, możesz otworzyć formularz. Przycisk „Zamknij” (lub krzyżyk w rogu) zamyka okienko bez dodawania dokumentu.
8. Formularz PIT-8C
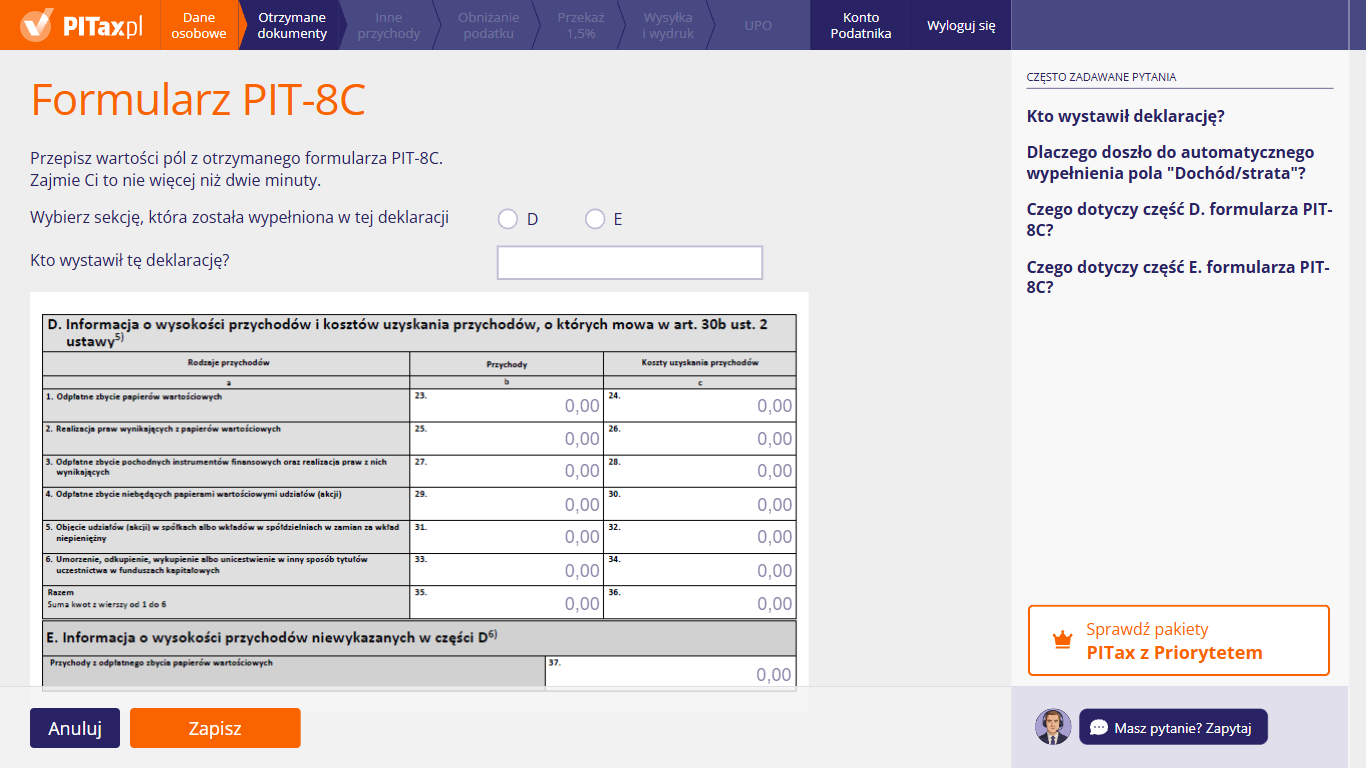
Na tym ekranie możesz przepisać informację PIT-8C, którą dostałeś np. od domu maklerskiego, banku lub towarzystwa funduszy inwestycyjnych. Najpierw wskaż, która część jest wypełniona w Twoim PIT-8C: „D” (przychody i koszty) czy „E” (sam przychód). Potem podaj nazwę wystawcy, przepisz kwoty do pól o tych samych numerach co w Twoim PIT-8C i kliknij „Zapisz”. Przycisk „Anuluj” zamyka formularz bez dodawania informacji.
9. Formularz PIT-8C – część E
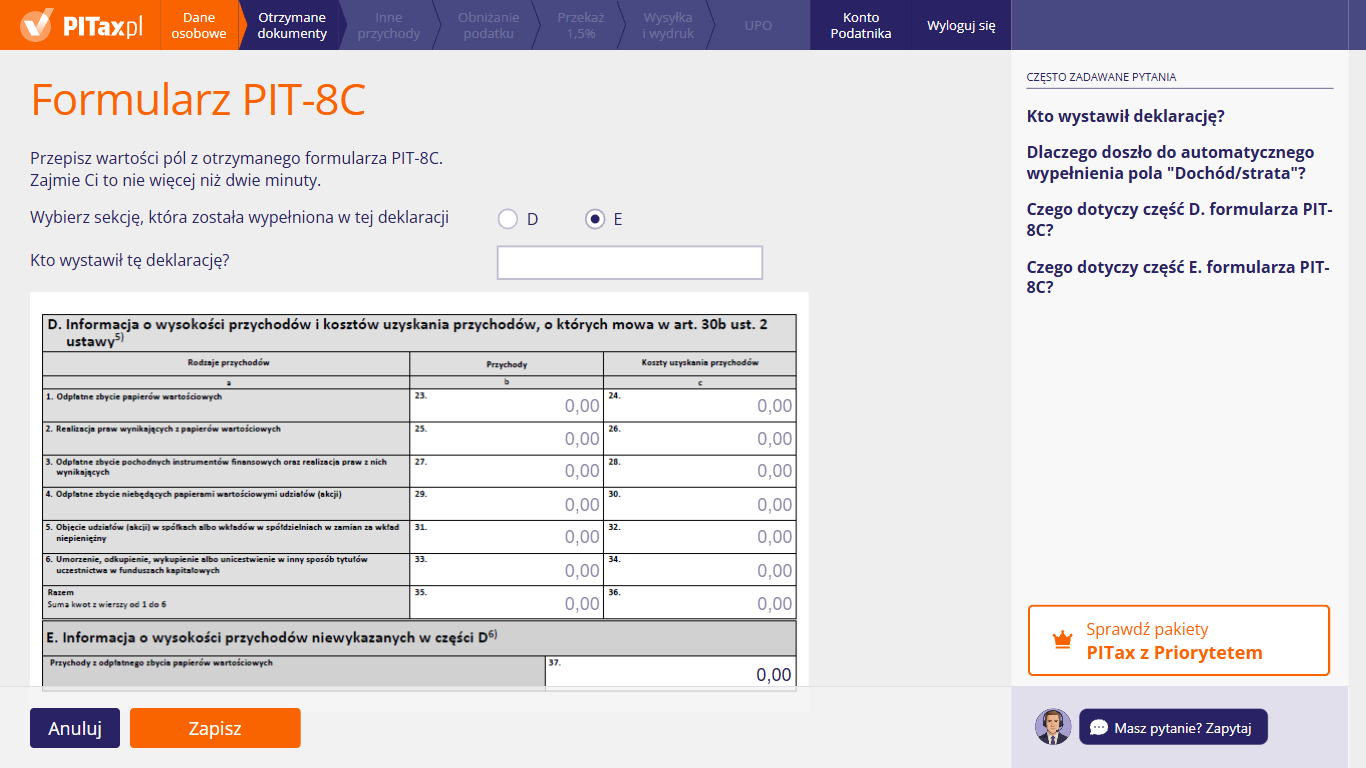
Po zaznaczeniu sekcji „E” pola części D zostają nieaktywne. Możesz tu przepisać jedną kwotę – „Przychody z odpłatnego zbycia papierów wartościowych” z poz. 37 Twojego PIT-8C. W części E wystawca podaje sam przychód, bez kosztów – koszty ustal na podstawie swoich dokumentów. Wpisz też nazwę wystawcy i kliknij „Zapisz”.
10. Otrzymane PIT-y w PIT-38 – dodany PIT-8C
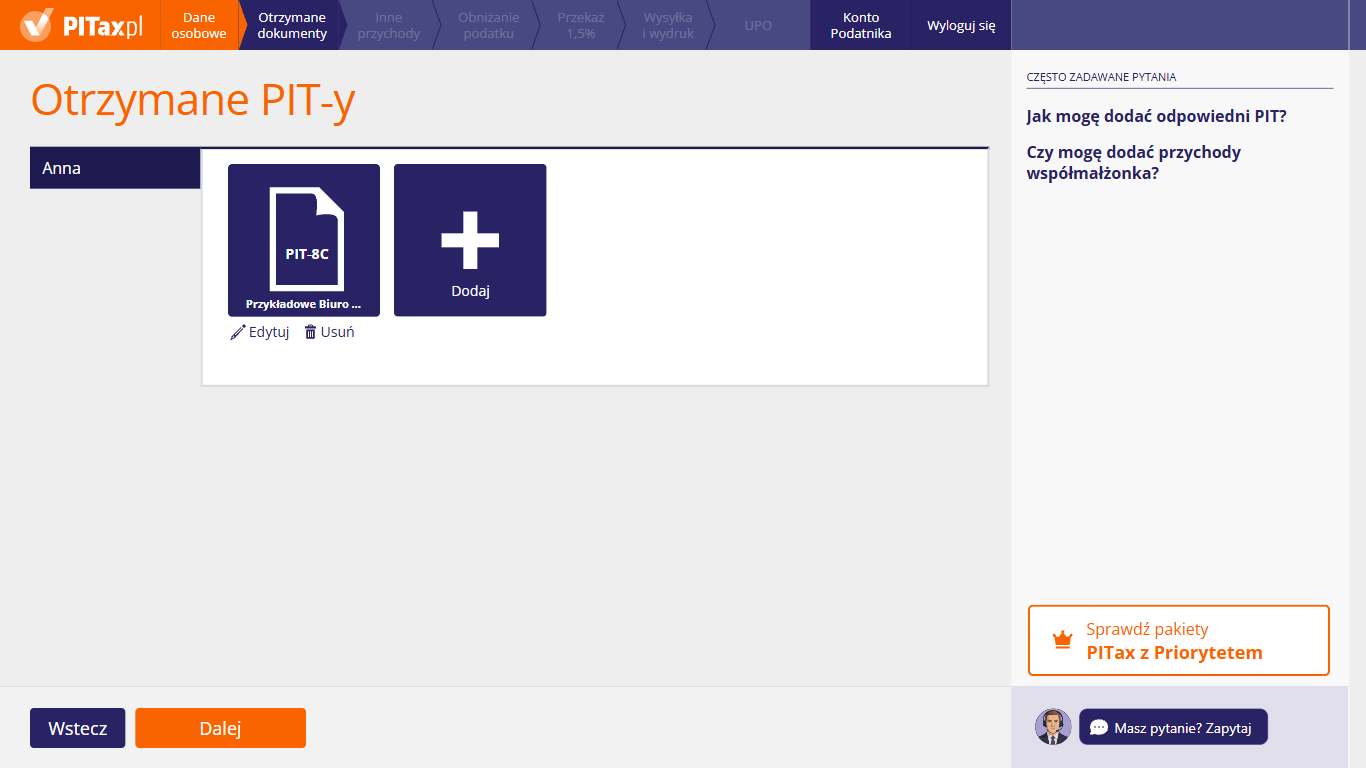
Po zapisaniu PIT-8C wracasz do listy otrzymanych PIT-ów. Każda informacja ma kafelek z nazwą wystawcy, a pod nim przyciski „Edytuj” i „Usuń”. Kafelkiem „Dodaj” możesz dodać kolejny PIT-8C. Gdy dodasz wszystkie informacje, kliknij „Dalej”.
11. Polska rezydencja podatkowa
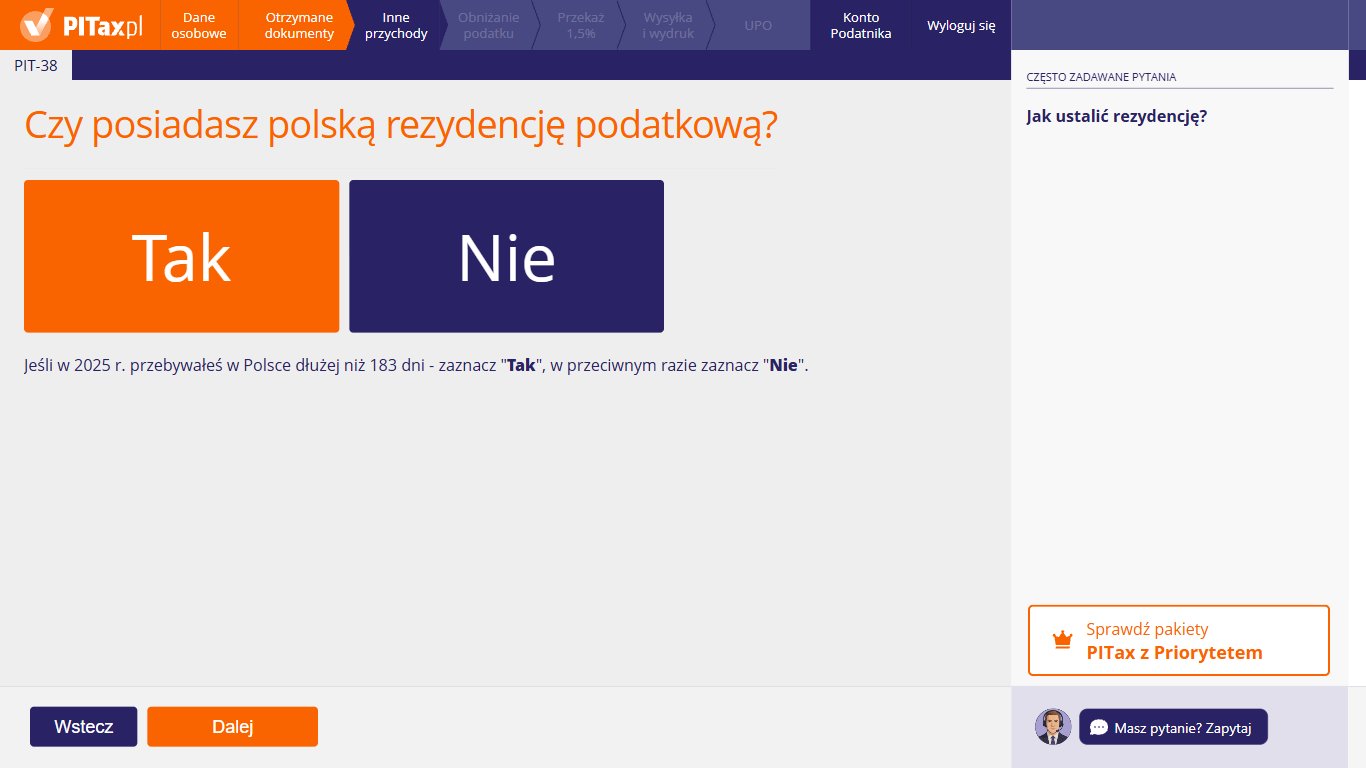
Tu możesz odpowiedzieć na pytanie „Czy posiadasz polską rezydencję podatkową?”. Rezydencja podatkowa to miejsce zamieszkania dla celów podatkowych – od niej zależy, które dochody rozliczasz w Polsce. Kliknij „Tak”, jeśli przebywałeś w Polsce dłużej niż 183 dni, a także wtedy, gdy byłeś w Polsce krócej, ale masz tu ośrodek interesów życiowych, czyli centrum spraw osobistych lub zawodowych (np. rodzinę, dom, pracę, majątek). Potem kliknij „Dalej”.
Jak ustalić rezydencję?
Masz polską rezydencję podatkową, jeśli w 2026 r. spełniłeś co najmniej jeden z dwóch warunków:
- w Polsce jest Twój ośrodek interesów życiowych, czyli centrum interesów osobistych lub gospodarczych (np. rodzina, dom, praca, majątek),
- przebywałeś w Polsce dłużej niż 183 dni w roku.
Liczba dni to tylko jeden z warunków. Jeśli masz w Polsce rodzinę i majątek, możesz być polskim rezydentem nawet przy krótszym pobycie. Gdy mieszkasz w kilku państwach, decydują też umowy o unikaniu podwójnego opodatkowania. Rezydencję w innym państwie potwierdza certyfikat rezydencji.
Mam polską rezydencję – co rozliczam w PIT-38?
Wszystkie dochody z inwestycji, bez względu na to, w jakim kraju je uzyskałeś. W PIT-38 wykaż więc także zyski i straty u zagranicznych brokerów, zagraniczne dywidendy i dochody z kryptowalut.
Jeśli od tych dochodów zapłaciłeś podatek za granicą, możesz go odliczyć w Polsce, ale tylko do limitu – najwyżej do tej części polskiego podatku, która proporcjonalnie przypada na dochód z zagranicy.
Nie mam polskiej rezydencji – co rozliczam w PIT-38?
Jako nierezydent rozliczasz w Polsce tylko dochody uzyskane w Polsce. Należą do nich m.in. dochody ze sprzedaży papierów wartościowych i instrumentów pochodnych dopuszczonych do obrotu na polskim rynku regulowanym oraz z umorzenia jednostek polskich funduszy.
Umowa o unikaniu podwójnego opodatkowania z państwem, w którym mieszkasz, może jednak dawać prawo do opodatkowania tylko temu państwu. Żeby z niej skorzystać, potrzebujesz certyfikatu rezydencji wydanego przez urząd skarbowy tego państwa.
Oba państwa uznają mnie za swojego rezydenta – co wtedy?
Rozstrzyga umowa o unikaniu podwójnego opodatkowania między Polską a drugim państwem – polska ustawa stosuje zasady rezydencji z uwzględnieniem tych umów. Umowy podają kolejne kryteria. Na przykład w umowie z Niemcami są to po kolei: stałe miejsce zamieszkania, ośrodek interesów życiowych, miejsce zwykłego pobytu i obywatelstwo.
Rezydencję w innym państwie potwierdź certyfikatem rezydencji. Jeśli Twoja sytuacja jest niejasna, możesz wystąpić o interpretację indywidualną.
12. Dodatkowe koszty związane z PIT-8C
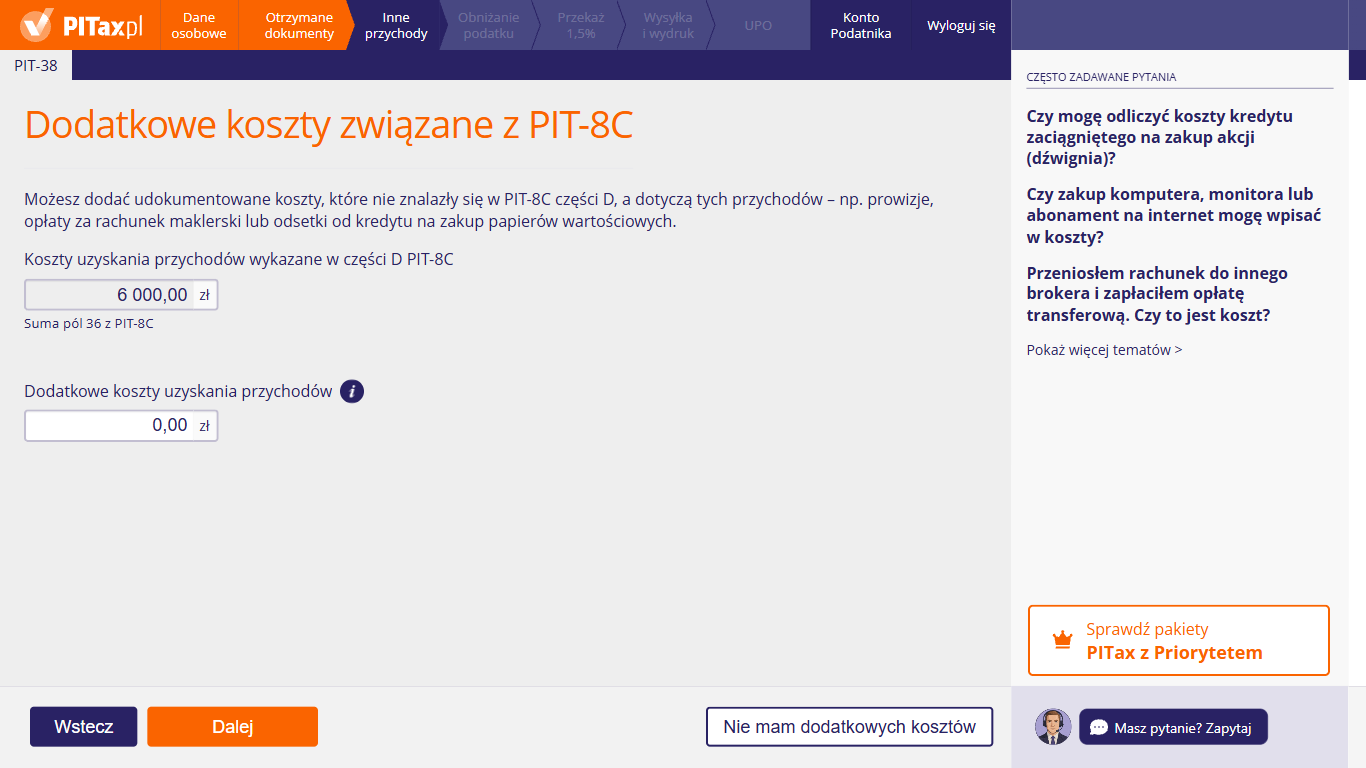
Tu możesz dodać udokumentowane koszty, których nie ma w części D PIT-8C, a które dotyczą tych samych przychodów – np. prowizje, opłaty za rachunek maklerski albo odsetki od kredytu na zakup papierów wartościowych. Pole „Koszty uzyskania przychodów wykazane w części D PIT-8C” kreator wypełnia sam (podpis „Suma pól 36 z PIT-8C”) – nie musisz go zmieniać. Dodatkowe kwoty wpisz w polu „Dodatkowe koszty uzyskania przychodów”. Jeśli ich nie masz, kliknij „Nie mam dodatkowych kosztów”.
Czy mogę odliczyć koszty kredytu zaciągniętego na zakup akcji (dźwignia)?
Tak, ale tylko w tej części, w jakiej pieniądze z kredytu wydałeś na zakup papierów wartościowych. Kosztem są zapłacone odsetki i prowizje od takiego kredytu (np. kredytu maklerskiego), które przypadają na sprzedane papiery.
Kosztem nie są:
- odsetki naliczone, ale jeszcze niezapłacone,
- odsetki i prowizje od tej części kredytu, której nie wydałeś na papiery.
Urzędy uznają odsetki zapłacone do dnia sprzedaży papierów. Odsetki zapłacone już po sprzedaży mogą zostać zakwestionowane.
Czy zakup komputera, monitora lub abonament na internet mogę wpisać w koszty?
Zwykle nie. Kosztem w PIT-38 są wydatki bezpośrednio związane z transakcjami, np. cena zakupu papierów, prowizje i opłata za prowadzenie rachunku maklerskiego.
Urzędy skarbowe nie uznają za koszty m.in. wydatków na:
- literaturę fachową i czasopisma,
- płatne oprogramowanie, serwisy i subskrypcje,
- konferencje, warsztaty i szkolenia (także internetowe) oraz dojazdy na nie.
Sprzęt i internet zwykle służą też do innych celów niż inwestowanie, więc trudno wykazać ich bezpośredni związek z przychodem. Według Dyrektora Krajowej Informacji Skarbowej (KIS) to Ty musisz ten związek wykazać. Inaczej jest tylko wtedy, gdy inwestowanie jest Twoją działalnością gospodarczą – ale wtedy nie rozliczasz go w PIT-38.
Przeniosłem rachunek do innego brokera i zapłaciłem opłatę transferową. Czy to jest koszt?
Może być. Urzędy uznają za koszt opłatę za prowadzenie rachunku maklerskiego, bo bez rachunku nie zawrzesz transakcji. Opłata za przeniesienie papierów do innego domu maklerskiego ma podobny charakter – Dyrektor Krajowej Informacji Skarbowej (KIS) wymienia „koszty transferu” wśród kosztów obsługi rachunku maklerskiego.
Jeśli ją wpisujesz, zachowaj potwierdzenie pobrania opłaty. Opłatę w walucie obcej przelicz na złote po średnim kursie NBP z ostatniego dnia roboczego przed dniem jej pobrania.
Skąd się wzięła kwota w polu „Koszty uzyskania przychodów wykazane w części D PIT-8C”?
To suma kwot z poz. 36 (wiersz „Razem” w kolumnie kosztów) ze wszystkich PIT-8C, które dodałeś. Kreator przepisuje ją automatycznie. Jeśli kwota się nie zgadza, wróć do listy otrzymanych PIT-ów i popraw PIT-8C przyciskiem „Edytuj”.
Czego nie wpisywać w polu „Dodatkowe koszty uzyskania przychodów”?
- Kosztów, które już są w PIT-8C – liczyłbyś je dwa razy.
- Kosztów transakcji u brokera, który nie wystawił PIT-8C – wpisz je razem z przychodami na ekranie „Przychody z inwestycji giełdowych bez PIT-8C”.
- Kosztów kryptowalut – rozlicz je osobno, w części o kryptowalutach.
- Różnic kursowych jako osobnej pozycji – wynikają one już z przeliczenia przychodów i kosztów na złote po kursach NBP.
13. Inne przychody poza PIT-8C
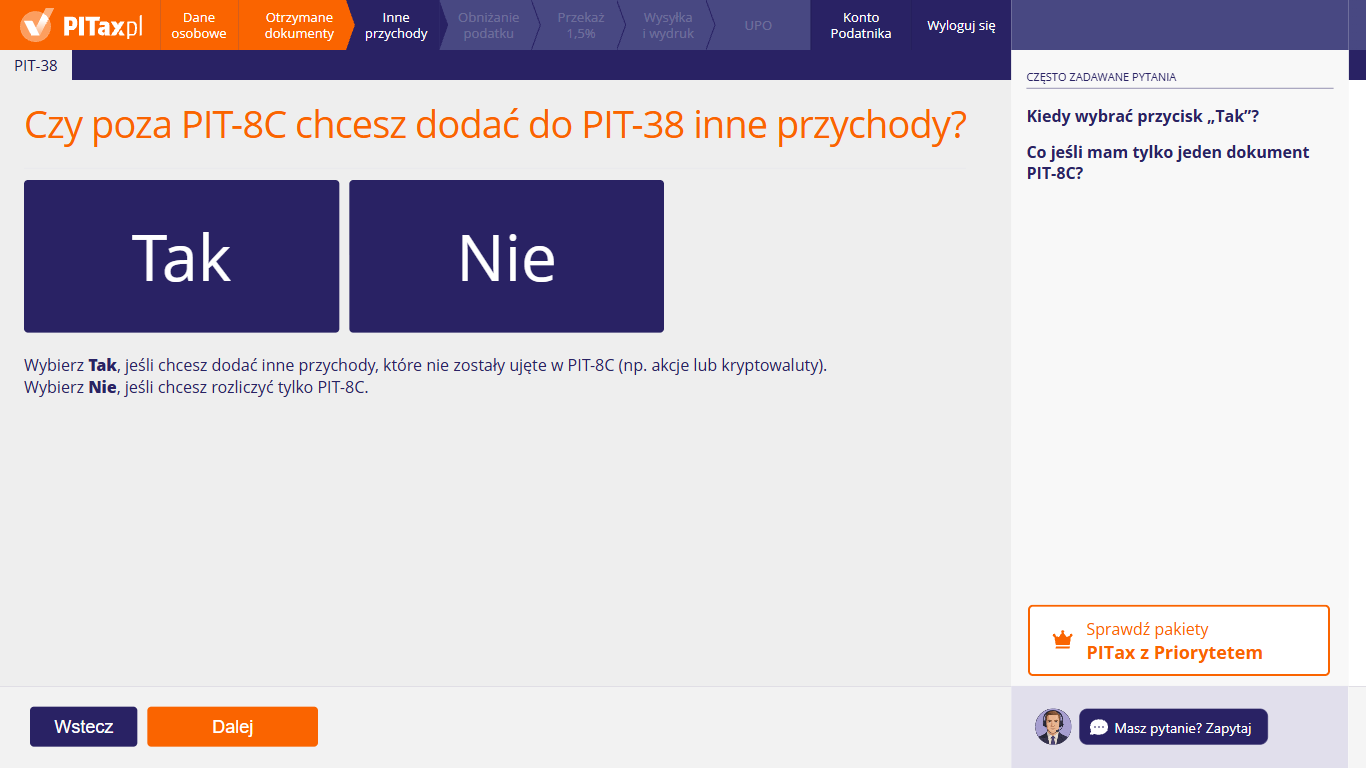
Tu możesz zdecydować, czy oprócz przychodów z PIT-8C chcesz rozliczyć w PIT-38 coś jeszcze. Wybierz „Tak”, jeśli masz inne przychody, których nie ma w PIT-8C (np. akcje u zagranicznego brokera albo kryptowaluty). Wybierz „Nie”, jeśli chcesz rozliczyć tylko PIT-8C. Następnie kliknij „Dalej”.
Kiedy wybrać przycisk „Tak”?
Wybierz „Tak”, jeśli w 2026 r. miałeś przychody lub koszty do PIT-38, których nie ma w Twoim PIT-8C, np.:
- transakcje u zagranicznego brokera,
- sprzedaż albo zakup kryptowalut,
- dywidendy i odsetki z zagranicy,
- sprzedaż udziałów w spółce poza giełdą,
- przychody kapitałowe, od których płatnik nie pobrał podatku.
„Tak” wybierz też wtedy, gdy Twoje akcje lub inne papiery wartościowe umorzono decyzją Bankowego Funduszu Gwarancyjnego (BFG) wydaną po 31 grudnia 2025 r. – nawet jeśli nie miałeś zysków. Takie umorzenie traktuje się jak sprzedaż, a wydatki na zakup tych papierów (w części, której nie rozliczyłeś wcześniej) są kosztem roku umorzenia.
Po kliknięciu „Tak” zobaczysz listę rodzajów przychodów do wyboru.
Co, jeśli mam tylko jeden dokument PIT-8C?
Liczba PIT-8C nie ma tu znaczenia – wszystkie dodaj na liście otrzymanych PIT-ów. Jeśli wszystkie Twoje transakcje z 2026 r. są w PIT-8C i nie masz innych przychodów do PIT-38, wybierz „Nie”. Rozliczysz wtedy tylko dane z PIT-8C.
Złożyłem PIT-38 w PITax – co z zeznaniem w Twoim e-PIT?
Liczy się zeznanie, które złożyłeś przez PITax. Zeznanie przygotowane przez urząd nie powinno wtedy zostać zaakceptowane automatycznie. Tak było dotąd i tak przewidują przepisy obowiązujące od 1 stycznia 2027 r. dla osób, które złożyły zeznanie poza e-Urzędem Skarbowym.
Nie wiadomo jeszcze, czy w sezonie 2027 urząd w ogóle przygotuje w Twoim e-PIT zeznanie PIT-38 za 2026 r. Rodzaje udostępnianych i automatycznie akceptowanych zeznań określi nowe rozporządzenie Ministra Finansów. Jeśli takie zeznanie się pojawi, a Ty złożyłeś własne przez PITax, możesz je odrzucić w e-Urzędzie Skarbowym.
Zeznanie przygotowane przez urząd opierało się dotąd na danych od płatników i wystawców informacji, m.in. z PIT-8C. Może więc nie obejmować transakcji u zagranicznych brokerów, kryptowalut ani dodatkowych kosztów.
14. Co jeszcze chcesz rozliczyć w PIT-38?
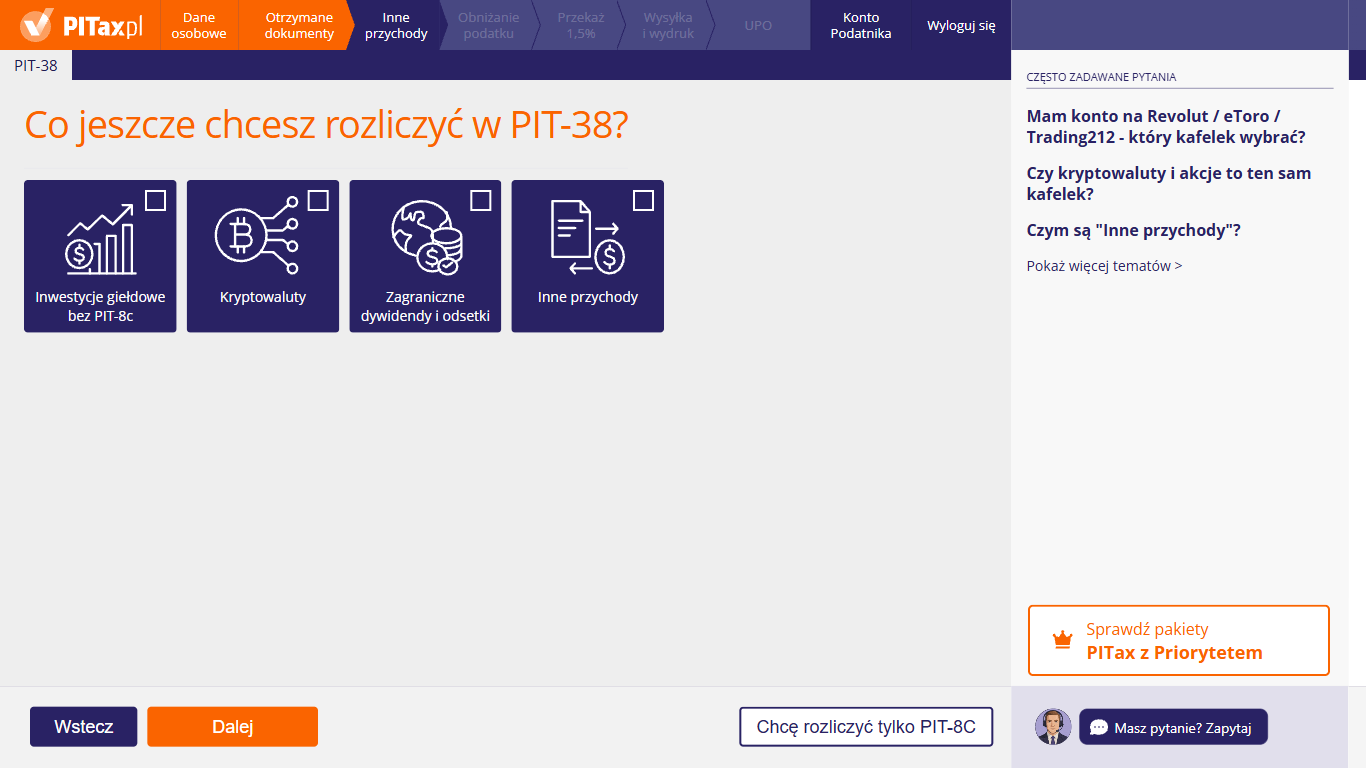
Tutaj możesz zaznaczyć kafelki z rodzajami przychodów, które chcesz dodać do PIT-38, np. „Kryptowaluty” albo „Zagraniczne dywidendy i odsetki”. Możesz zaznaczyć kilka. Dla każdego zaznaczonego kafelka kreator pokaże kolejne ekrany, na których możesz wpisać kwoty. Jeśli poza PIT-8C nie masz nic do rozliczenia w PIT-38, nie zaznaczaj żadnego kafelka i kliknij przycisk „Chcę rozliczyć tylko PIT-8C”.
Mam konto u zagranicznego brokera albo w aplikacji inwestycyjnej – który kafelek wybrać?
Wybierz kafelek według tego, co robiłeś na koncie, a nie według nazwy aplikacji:
- sprzedaż akcji, jednostek funduszy ETF albo zamknięte pozycje na kontraktach CFD – „Inwestycje giełdowe bez PIT-8c”,
- dywidendy i odsetki wypłacone z zagranicy – „Zagraniczne dywidendy i odsetki”,
- sprzedaż albo zakup kryptowalut – „Kryptowaluty”.
Jeśli broker wystawił Ci polski PIT-8C, transakcje z tej informacji przepisz na liście otrzymanych PIT-ów – nie wpisuj ich drugi raz.
Czy kryptowaluty i akcje to ten sam kafelek?
Nie. Kryptowaluty rozlicz w tym samym PIT-38, ale w osobnej części – zaznacz kafelek „Kryptowaluty”.
Dochodów z kryptowalut nie łączy się z dochodami z akcji i innych papierów wartościowych. Strata na akcjach nie pomniejszy więc zysku na kryptowalutach i odwrotnie. Gdy koszty kryptowalut są wyższe niż przychody, nadwyżka przechodzi na następny rok jako koszty kryptowalut. Wymiana jednej kryptowaluty na inną nie jest opodatkowana.
Czym są „Inne przychody”?
To przychody kapitałowe opodatkowane zryczałtowanym podatkiem, od których płatnik (np. bank, spółka, organizator konkursu) nie pobrał podatku – dlatego zgodnie z przepisami musisz go wykazać sam. Po zaznaczeniu kafelka wybierz:
- „Odsetki od pożyczek prywatnych”,
- „Nagrody i wygrane w konkursach”,
- „Rachunki zbiorcze (omnibus)”,
- „Polskie dywidendy i odsetki”,
- „Pozostałe przypadki”.
Wyjątkiem są rachunki zbiorcze (omnibus) – od tych przychodów podatek już pobrano, a w PIT-38 wykaż je tylko informacyjnie. Sprzedaży akcji u zagranicznego brokera nie wpisuj w „Innych przychodach” – służy do tego kafelek „Inwestycje giełdowe bez PIT-8c”.
Czy sprzedaż złota fizycznego (sztabki, monety) wpisuję w PIT-38?
Nie. Złoto fizyczne to rzecz, a nie papier wartościowy. Nie płacisz podatku, jeśli sprzedałeś je po upływie pół roku, licząc od końca miesiąca zakupu (np. zakup 10 stycznia – sprzedaż od 1 sierpnia jest wolna od podatku). Wcześniejszą sprzedaż rozlicz w PIT-36 według skali podatkowej.
W PIT-38 rozlicz natomiast instrumenty finansowe powiązane ze złotem kupione u brokera, np. jednostki funduszy ETF, certyfikaty ETC i kontrakty CFD na złoto.
Handluję na kontraktach CFD (dźwignia). Czy to „Inwestycje giełdowe” czy „Inne przychody”?
Kontrakty CFD to instrumenty pochodne – rozlicz je w PIT-38 razem z akcjami. Jeśli broker wystawił PIT-8C, wyniki CFD są w jego części D (wiersz 3, poz. 27–28) – przepisz je, dodając ten PIT-8C na liście otrzymanych PIT-ów. Jeśli nie dostałeś PIT-8C, zaznacz kafelek „Inwestycje giełdowe bez PIT-8c”.
Zyski i straty z CFD i z akcji sumują się w jednym wyniku, więc strata na CFD pomniejsza zysk na akcjach.
15. Czy chcesz użyć kalkulatora inwestycji?
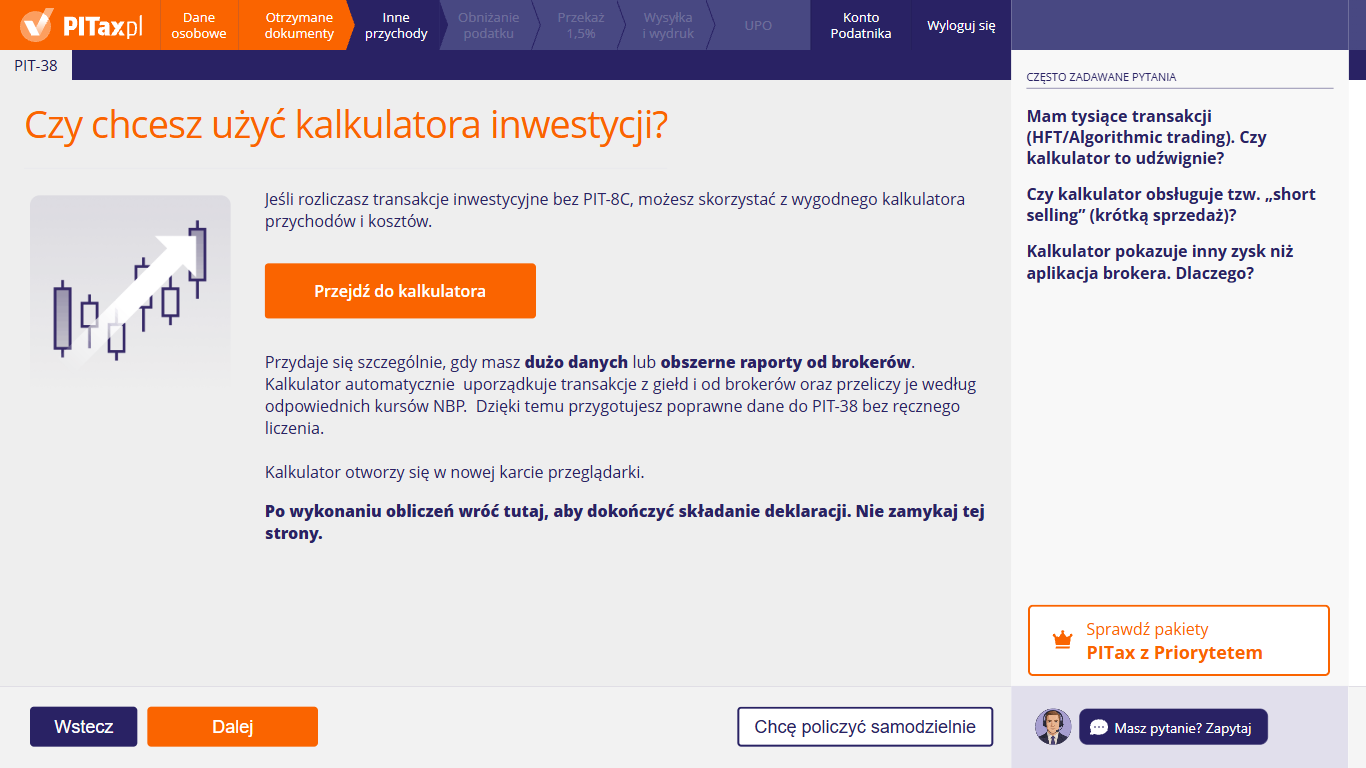
Jeśli rozliczasz transakcje inwestycyjne bez PIT-8C, możesz skorzystać z kalkulatora przychodów i kosztów. Kalkulator porządkuje transakcje z giełd i od brokerów oraz przelicza je po właściwych kursach NBP. Kliknij „Przejdź do kalkulatora” – otworzy się w nowej karcie przeglądarki. Po obliczeniach wróć do tej karty, żeby dokończyć zeznanie – musi ona pozostać otwarta. Jeśli wolisz liczyć sam, kliknij „Chcę policzyć samodzielnie”.
Mam tysiące transakcji (HFT/Algorithmic trading). Czy kalkulator to udźwignie?
Kalkulator powstał właśnie z myślą o takich sytuacjach – przydaje się zwłaszcza przy dużej liczbie danych i obszernych raportach od brokerów. Zadbaj o to, żeby dane były kompletne:
- raporty za cały 2026 r. ze wszystkich rachunków,
- historia zakupów z wcześniejszych lat, jeśli w 2026 r. sprzedawałeś papiery kupione wcześniej – bez niej nie ustalisz kosztu ich nabycia.
Przy bardzo aktywnym handlu sprawdź też, czy nie jest to już działalność gospodarcza – wtedy dochód rozlicza się inaczej niż w PIT-38.
Czy kalkulator obsługuje tzw. „short selling” (krótką sprzedaż)?
Kalkulator uporządkuje transakcje z raportu brokera, ale przy krótkiej sprzedaży sprawdź jego wynik – zasady są tu inne niż przy zwykłej sprzedaży akcji.
Przy krótkiej sprzedaży papierów na rynku regulowanym dochód ustalasz nie w dniu sprzedaży, tylko w dniu zwrotu pożyczonych papierów (albo w dniu, w którym zgodnie z umową pożyczki miałeś je zwrócić). Dochód to różnica między przychodem ze sprzedaży a wydatkami na zapewnienie papierów do rozliczenia transakcji, w tym na odkupienie zwracanych papierów. Przy kontraktach CFD z pozycją krótką liczy się wynik zamkniętej pozycji.
W raporcie kalkulatora sprawdź, czy otwarcie i zamknięcie każdej krótkiej pozycji są zestawione razem i przypisane do właściwego roku.
Kalkulator pokazuje inny zysk niż aplikacja brokera. Dlaczego?
Aplikacja brokera pokazuje zwykle wynik w walucie rachunku, często razem z zyskami niezrealizowanymi. Podatkowo liczy się co innego:
- każdy przychód przeliczasz po średnim kursie NBP z ostatniego dnia roboczego przed dniem jego uzyskania, a każdy koszt – przed dniem jego poniesienia,
- przy papierach kupowanych po różnych cenach koszt ustalasz metodą FIFO (pierwsze kupione – pierwsze sprzedane), osobno dla każdego rachunku,
- liczą się tylko transakcje zamknięte w 2026 r.
Dlatego zysk w złotych może się różnić od zysku w dolarach czy euro – czasem nawet tak, że w jednej walucie jest zysk, a w drugiej strata.
Sprzedałem akcje pod koniec grudnia – w którym roku je rozliczam?
W roku, w którym własność akcji przeszła na kupującego. Przy papierach zapisanych na rachunku maklerskim dzieje się to w chwili zapisu na rachunku, czyli w dniu rozliczenia transakcji, a nie w dniu złożenia zlecenia.
Przykład: sprzedaż zawarta 30 grudnia 2026 r. i rozliczona w styczniu następnego roku trafi do PIT-38 za ten następny rok, a nie za 2026 r. Datę rozliczenia znajdziesz w potwierdzeniu transakcji.
Chcę policzyć samodzielnie – jak to zrobić?
Kliknij „Chcę policzyć samodzielnie”. Na kolejnym ekranie wybierz kraj i wpisz łączne przychody i koszty w złotych. Przy liczeniu:
- Zestaw transakcje zamknięte w 2026 r.
- Każdą kwotę w walucie obcej przelicz po średnim kursie NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu albo poniesienia kosztu.
- Do sprzedanych papierów przypisz koszt ich zakupu i prowizje. Jeśli nie da się ustalić kosztu inaczej, użyj metody FIFO (pierwsze kupione – pierwsze sprzedane).
- Zsumuj wyniki osobno dla każdego kraju.
16. Przychody z inwestycji giełdowych bez PIT-8C
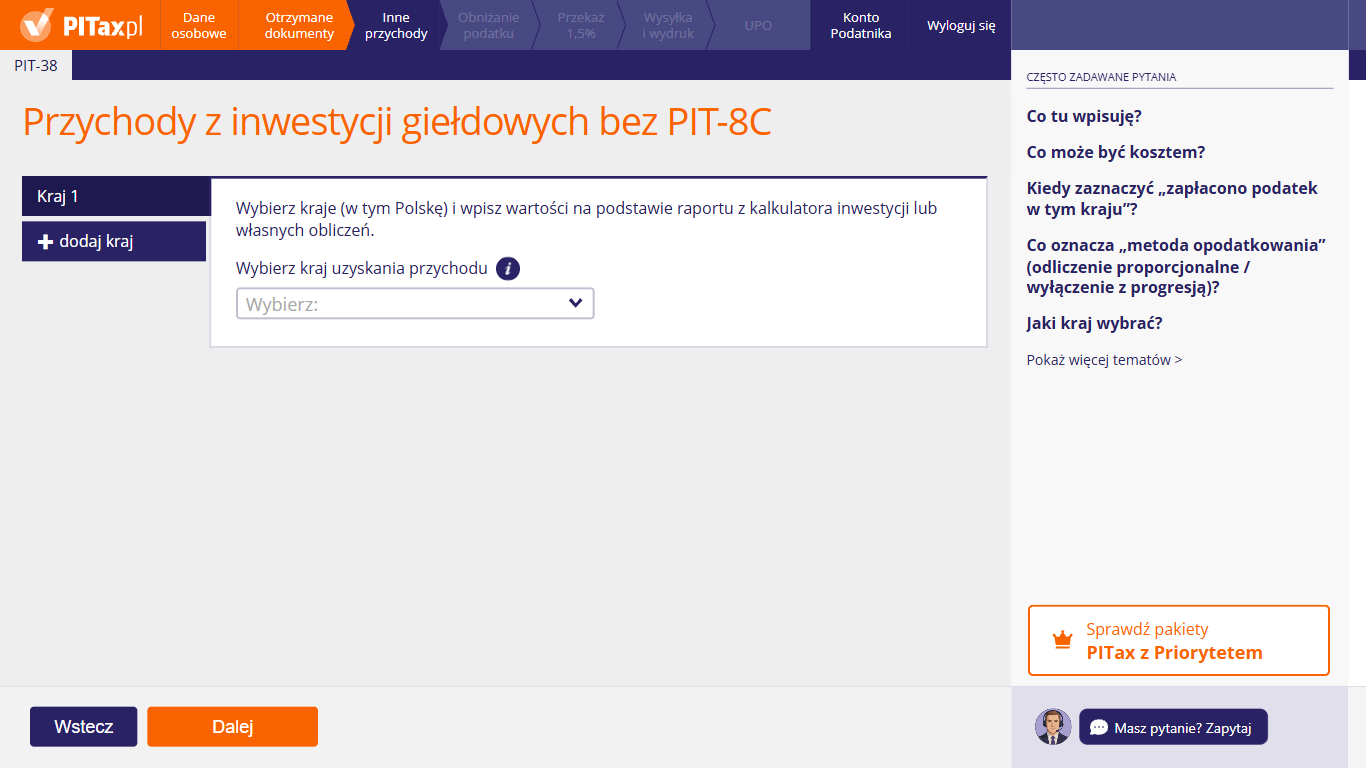
Tu możesz wpisać przychody i koszty z inwestycji, na które nie masz PIT-8C. Zgodnie z poleceniem na ekranie wybierz kraje (także Polskę) i wpisz wartości z raportu kalkulatora inwestycji albo z własnych obliczeń. W polu „Wybierz kraj uzyskania przychodu” wskaż państwo – po wyborze pojawią się pola na kwoty. Dla kolejnego państwa kliknij „dodaj kraj”; każde ma osobną zakładkę („Kraj 1”, „Kraj 2”…). Do PIT-38 z przychodami z zagranicy dołącza się załącznik PIT/ZG – osobny dla każdego państwa.
Co tu wpisuję?
Przychody i koszty z transakcji, których nie ma w PIT-8C, m.in. ze sprzedaży:
- akcji, obligacji i innych papierów wartościowych,
- instrumentów pochodnych (np. kontraktów CFD, opcji, kontraktów terminowych),
- udziałów w spółkach poza giełdą,
- jednostek funduszy.
Kwoty wpisz w złotych, a dochód lub stratę kreator obliczy sam. Przy kontraktach CFD przychodem są dodatnie wyniki zamkniętych pozycji, a kosztem – ujemne. Nie wpisuj wartości nominalnej pozycji z raportu brokera.
Tu wpisz też koszty akcji lub innych papierów umorzonych decyzją Bankowego Funduszu Gwarancyjnego (BFG) wydaną po 31 grudnia 2025 r., jeśli nie dostałeś PIT-8C z tymi danymi. Takie umorzenie traktuje się jak sprzedaż, a wydatki na zakup tych papierów (w części, której nie rozliczyłeś wcześniej) są kosztem roku umorzenia – nawet jeśli w tym roku nie miałeś żadnych przychodów. Powstałą zwykle stratę możesz odliczyć od dochodów z tego źródła w kolejnych 5 latach.
Co może być kosztem?
Udokumentowane wydatki na zakup sprzedanych papierów (cena zakupu) i koszty bezpośrednio związane z transakcjami, np. prowizje. Kosztem jest też opłata za prowadzenie rachunku maklerskiego.
Wydatki na zakup papierów stają się kosztem dopiero w roku ich sprzedaży – także wtedy, gdy kupiłeś je wiele lat wcześniej. Koszt zakupu w walucie obcej przelicz po kursie NBP z ostatniego dnia roboczego przed dniem tamtego zakupu. Jeśli kupowałeś partiami i nie da się ustalić ceny sprzedanych papierów, użyj metody FIFO (pierwsze kupione – pierwsze sprzedane), osobno dla każdego rachunku. Wydatków ogólnych, np. na szkolenia czy sprzęt, nie wpisuj.
Kiedy zaznaczyć „zapłacono podatek w tym kraju”?
Wtedy, gdy od tych dochodów faktycznie zapłaciłeś podatek za granicą – pobrano go u źródła albo zapłaciłeś go w zagranicznym zeznaniu. Podatek przelicz na złote po kursie NBP z ostatniego dnia roboczego przed dniem jego zapłaty.
Polski podatek możesz pomniejszyć o podatek zagraniczny, ale tylko do limitu – do tej części polskiego podatku, która proporcjonalnie przypada na dochód z zagranicy. Nadwyżki zagranicznego podatku nie odzyskasz w Polsce.
Co oznacza „metoda opodatkowania” (odliczenie proporcjonalne / wyłączenie z progresją)?
To sposób unikania podwójnego opodatkowania. Dla dochodów rozliczanych w PIT-38 przepisy przewidują odliczenie proporcjonalne: dochód z zagranicy dodajesz do dochodu z Polski, a od podatku odliczasz podatek zapłacony za granicą – najwyżej do tej części polskiego podatku, która proporcjonalnie przypada na dochód z zagranicy.
Wyłączenie z progresją dotyczy dochodów opodatkowanych według skali podatkowej, np. wynagrodzeń w PIT-36. W PIT-38 obowiązuje stała stawka 19%, więc nie ma progresji – w większości przypadków wybierz odliczenie proporcjonalne.
Jaki kraj wybrać?
Wybierz państwo, w którym uzyskałeś przychód i zapłaciłeś od niego podatek. Dla każdego państwa składa się osobny załącznik PIT/ZG z dochodem i podatkiem zapłaconym za granicą – dlatego każde państwo dodaj w osobnej zakładce.
Jeśli od transakcji nigdzie za granicą nie pobrano podatku, nie masz czego odliczać. Według broszury Ministerstwa Finansów załącznik PIT/ZG dotyczy dochodów z zagranicy, do których stosuje się odliczenie podatku zapłaconego za granicą – w praktyce wybierz wtedy Polskę. Polskę wybierz też dla przychodów uzyskanych w Polsce bez PIT-8C, np. ze sprzedaży udziałów w spółce z o.o. Kieruj się tym, gdzie zapłaciłeś podatek, a nie samą siedzibą brokera.
17. Strata w PIT-38 z poprzednich lat
Tu możesz odpowiedzieć na pytanie „Czy poniosłeś stratę w PIT-38 w latach 2021–2025?”. Chodzi o stratę ze sprzedaży akcji i innych papierów wartościowych, instrumentów pochodnych, udziałów czy jednostek funduszy, wykazaną w Twoich PIT-38 z tych lat, której jeszcze nie odliczyłeś w całości. Jeśli taka strata jest, kliknij „Tak” – pojawi się pole na kwotę do odliczenia w tym roku. Jeśli straty nie było albo już ją w całości odliczyłeś, kliknij „Nie”. Nie chodzi tu o kryptowaluty – ich nadwyżkę kosztów rozlicza się osobno.
Gdzie znajdę kwotę straty z poprzednich lat?
W swoich zeznaniach PIT-38 z lat 2021–2025, w kolumnie „Strata” w części C zeznania (dochody i straty ze sprzedaży papierów wartościowych i pochodnych instrumentów finansowych):
- w PIT-38 za 2025 r. – poz. 29,
- w PIT-38 za 2021, 2023 i 2024 r. – poz. 27.
Od tej kwoty odejmij części straty, które odliczyłeś już w kolejnych latach (część D PIT-38, „Straty z lat ubiegłych”). Nie szukaj straty w części E – ta część dotyczy kryptowalut i nie ma pola „Strata”.
Czy stratę z funduszy inwestycyjnych mogę tu odliczyć?
Tak, jeśli to strata z umorzenia, odkupienia lub wykupienia jednostek funduszy poniesiona w 2024 r. lub 2025 r. Od 1 stycznia 2024 r. takie dochody i straty wykazuje się w PIT-38 razem z akcjami.
Wcześniej przy umorzeniu jednostek podatek od zysku pobierał płatnik, a strat nie dało się rozliczyć. Dlatego strat z umorzenia, odkupienia lub wykupienia jednostek z lat 2021–2023 nie odliczysz.
Inaczej jest ze sprzedażą na giełdzie jednostek funduszy ETF albo certyfikatów inwestycyjnych. To sprzedaż papierów wartościowych, którą także przed 2024 r. rozliczało się w PIT-38. Stratę z niej, wykazaną w PIT-38 za lata 2021–2025, możesz odliczyć na zwykłych zasadach.
Czy mogę odliczyć stratę z kontraktów CFD od zysku ze sprzedaży akcji?
Tak. Akcje, inne papiery wartościowe, instrumenty pochodne (np. CFD, opcje, kontrakty terminowe), udziały i jednostki funduszy należą do tego samego źródła przychodów – kapitałów pieniężnych. W danym roku ich zyski i straty sumują się w jednym wyniku. Strata z poprzednich lat pomniejsza dochód z tego źródła bez względu na to, na jakim instrumencie powstała.
Wyjątkiem są kryptowaluty: ich nadwyżkę kosztów rozlicz osobno i nie wpisuj jej na tym ekranie.
Zapomniałem rozliczyć stratę w PIT-38 dwa lata temu (nie złożyłem PIT). Czy mogę ją wpisać teraz?
Najpierw złóż zaległy PIT-38 za rok, w którym poniosłeś stratę – wykażesz w nim jej wysokość. Zachowaj dokumenty transakcji z tamtego roku, bo urząd może poprosić o potwierdzenie straty.
Po złożeniu zaległego zeznania możesz odliczyć stratę na tym ekranie – ale tylko w ramach 5 lat po roku jej poniesienia i do 50% straty rocznie (chyba że korzystasz z jednorazowego odliczenia do 5 000 000 zł). Lat, które już minęły, nie odzyskasz.
Ile straty mogę odliczyć w tym roku?
Każdą stratę możesz odliczać przez 5 kolejnych lat po roku, w którym ją poniosłeś. Stratę z 2021 r. możesz odliczyć po raz ostatni w PIT-38 za 2026 r. Masz dwa sposoby:
- odliczasz w każdym roku najwyżej 50% danej straty,
- raz odliczasz jednorazowo do 5 000 000 zł, a resztę w pozostałych latach – nadal najwyżej 50% straty rocznie.
Każdą stratę licz osobno. Odliczenie nie może przekroczyć dochodu z akcji i innych papierów za 2026 r.
Przykład: w 2024 r. miałeś 10 000 zł straty, a w PIT-38 za 2025 r. odliczyłeś 5 000 zł. Za 2026 r. możesz odliczyć pozostałe 5 000 zł.
Mam straty z kilku lat – jak policzyć kwotę do wpisania?
Policz limit osobno dla każdej straty, a potem zsumuj wyniki:
- Dla każdego roku ze stratą sprawdź, ile jeszcze z niej zostało do odliczenia (strata minus kwoty odliczone w latach następnych).
- Ustal, ile możesz odliczyć teraz – najwyżej 50% pierwotnej kwoty tej straty, ale nie więcej, niż zostało (albo do 5 000 000 zł, jeśli wybierasz dla niej odliczenie jednorazowe).
- Zsumuj kwoty ze wszystkich lat i wpisz sumę w polu.
Suma nie może być wyższa niż Twój dochód z akcji i innych papierów za 2026 r. Jeśli dochodu nie starczy, część straty, która zostanie, możesz odliczyć w kolejnych latach – ale tylko w ciągu 5 lat od roku jej powstania.
Pominąłem koszty lub stratę w PIT-38 za poprzedni rok – jak złożyć korektę, z której wynika nadpłata?
Złóż korektę PIT-38 za ten rok z poprawnymi kosztami. Jeśli zapłaciłeś za dużo podatku, z korekty wyniknie nadpłata. Jeśli korekta tylko zwiększa stratę, na tym ekranie wpisz już poprawną kwotę.
Co się zmieniło od 1 października 2026 r.?
- jeśli z korekty wynika nadpłata powyżej 10 000 zł, zgodnie z przepisami musisz dołączyć pisemne uzasadnienie przyczyn korekty; przy niższej nadpłacie możesz je dołączyć dobrowolnie,
- korekta z nadpłatą złożona po terminie na złożenie zeznania (dla PIT za 2026 r. – po 30 kwietnia 2027 r.) sama rozpoczyna postępowanie w sprawie nadpłaty – nie składasz osobnego wniosku. Jeśli urząd odmówi stwierdzenia nadpłaty, korekta nie wywoła skutków prawnych.
Uzasadnienie przyczyn korekty wypełnij w kreatorze PITax razem z korektą.
Jakie terminy zwrotu przewidują przepisy? Z korekty złożonej w terminie na złożenie zeznania – w ciągu 45 dni, jeśli wysłałeś ją przez internet, albo 3 miesięcy, jeśli złożyłeś ją na papierze. Z korekty złożonej po terminie – w ciągu 2 miesięcy od jej złożenia.
Więcej informacji: Jak złożyć korektę PIT?
18. Strata w PIT-38 z poprzednich lat – kwota do odliczenia
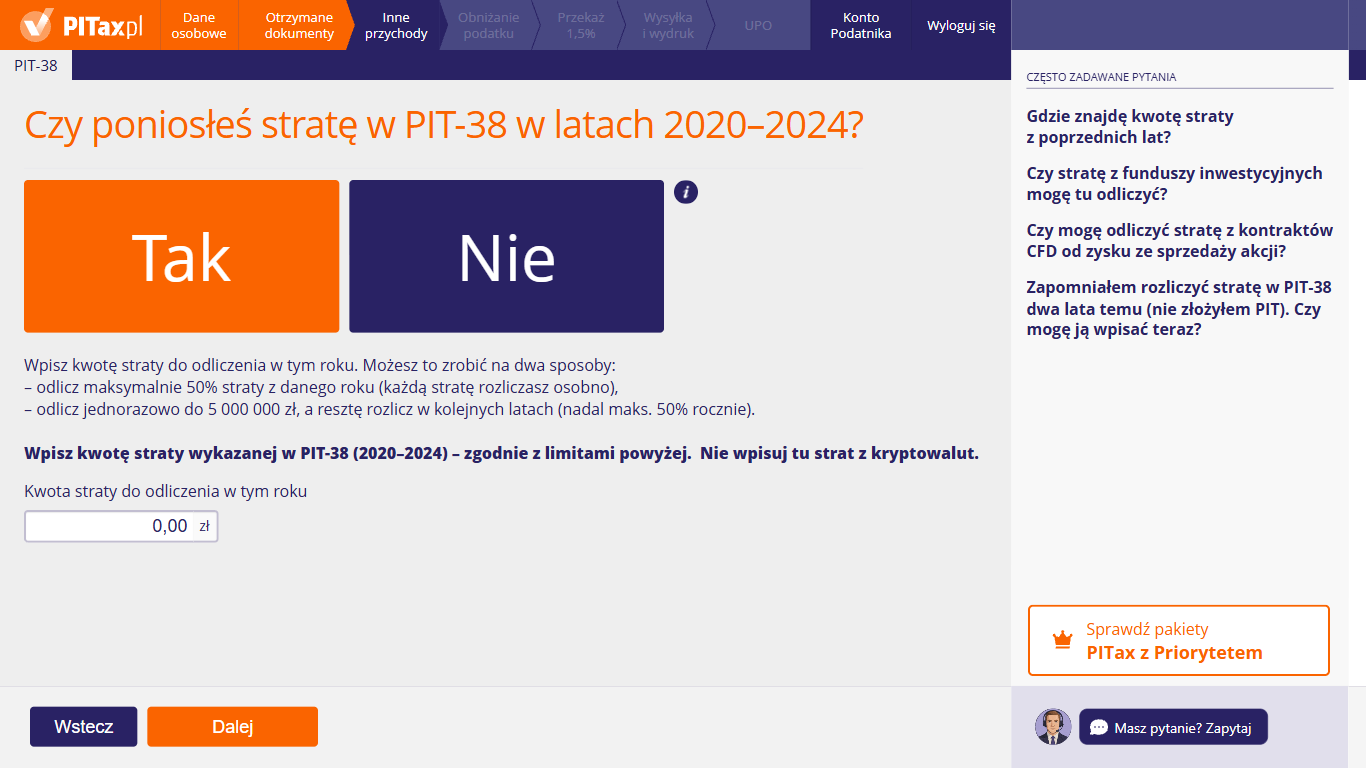
Po kliknięciu „Tak” kreator przypomina dwa sposoby odliczania straty: najwyżej 50% straty z danego roku albo jednorazowo do 5 000 000 zł, a resztę w kolejnych latach. W polu „Kwota straty do odliczenia w tym roku” możesz wpisać łączną kwotę strat z PIT-38 z lat 2021–2025, którą chcesz odliczyć od dochodu za 2026 r. – w granicach tych limitów. Strat z kryptowalut tu nie wpisuj.
19. Ulga na IPO – pierwsze wejście spółki na giełdę
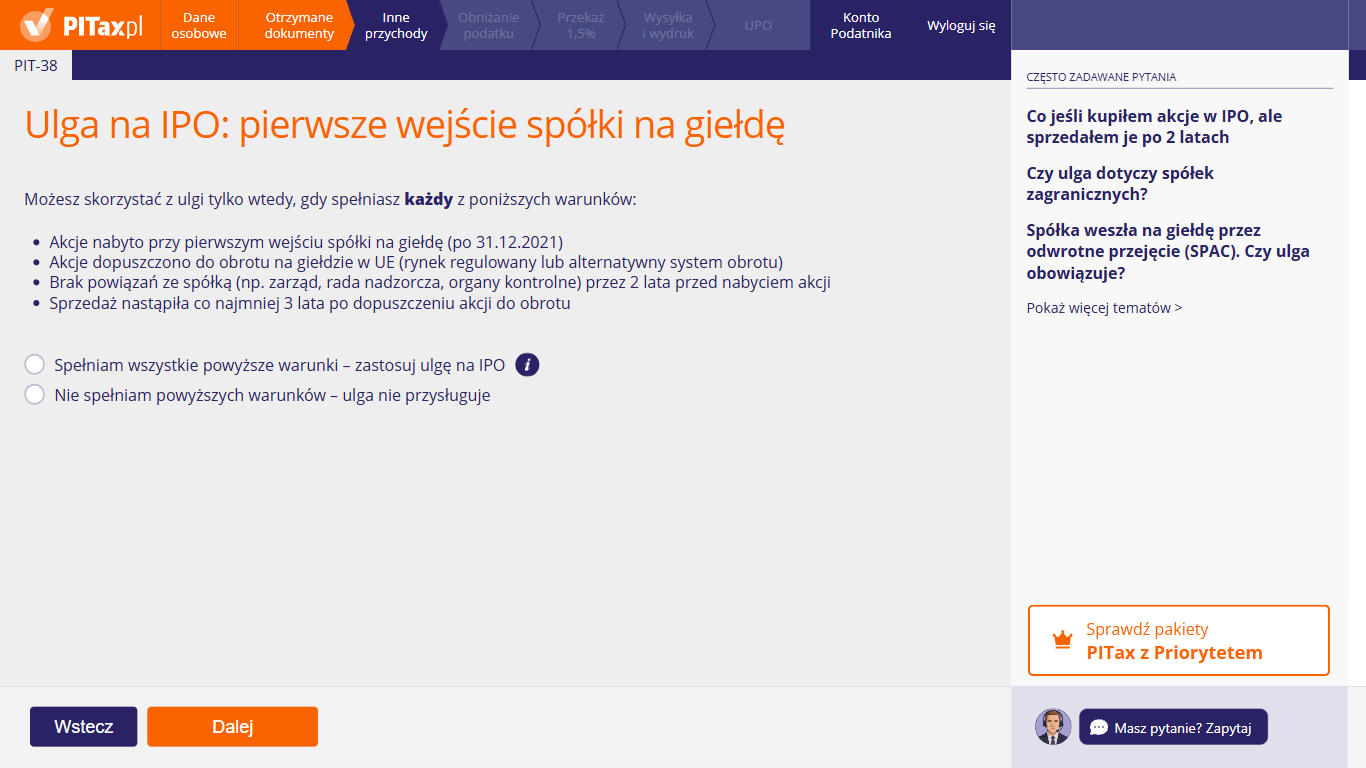
Tu możesz sprawdzić, czy dochód ze sprzedaży akcji kupionych w pierwszej ofercie publicznej (IPO) może być zwolniony z podatku. Kreator wymienia warunki ulgi – musisz spełnić każdy z nich. Akcje muszą pochodzić z pierwszej oferty publicznej (objęte lub kupione po 31 grudnia 2021 r.) i zostać dopuszczone do obrotu na rynku regulowanym albo wprowadzone do alternatywnego systemu obrotu. Powiązania ze spółką ocenia się według udziałów i faktycznego wpływu na jej decyzje, a nie samej funkcji w zarządzie czy radzie nadzorczej. Jeśli spełniasz warunki, zaznacz „Spełniam wszystkie powyższe warunki – zastosuj ulgę na IPO”, a na następnym ekranie wpisz kwoty zwolnione. W przeciwnym razie zaznacz „Nie spełniam powyższych warunków – ulga nie przysługuje” – sprzedaż tych akcji rozlicza się wtedy na zwykłych zasadach (19% podatku od dochodu).
Co, jeśli kupiłem akcje w IPO, ale sprzedałem je po 2 latach?
Ulga nie przysługuje. Zwolnienie obejmuje tylko sprzedaż po upływie 3 lat od dnia, w którym akcje dopuszczono do obrotu na rynku regulowanym albo wprowadzono do alternatywnego systemu obrotu (np. NewConnect). Termin licz od dnia dopuszczenia (wprowadzenia) akcji do obrotu, a nie od dnia zapisu w ofercie. Sprawdź tę datę w komunikatach giełdy – nie musi być taka sama jak dzień pierwszego notowania. Akcje sprzedane wcześniej rozlicz na zwykłych zasadach.
Nie ma znaczenia, czy przez ten czas obowiązywał Cię umowny zakaz sprzedaży (lock-up) – liczy się tylko data sprzedaży.
W PIT-38 za 2026 r. ulga może więc dotyczyć tylko akcji dopuszczonych do obrotu najpóźniej pod koniec 2023 r. Akcje muszą pochodzić z oferty, w której objąłeś je lub kupiłeś po 31 grudnia 2021 r., a od dopuszczenia do obrotu do sprzedaży muszą minąć pełne 3 lata.
Czy ulga dotyczy spółek zagranicznych?
Może, ale nie każdy debiut za granicą się kwalifikuje. Ustawa nie ogranicza ulgi do Giełdy Papierów Wartościowych w Warszawie, ale stawia wymagania co do oferty i rynku. Akcje muszą pochodzić z pierwszej oferty publicznej i zostać dopuszczone do obrotu na rynku regulowanym albo wprowadzone do alternatywnego systemu obrotu.
Rynkiem regulowanym są rynki uznane przez państwo Unii Europejskiej lub Europejskiego Obszaru Gospodarczego i zgłoszone Komisji Europejskiej – giełdy w USA (np. NYSE, NASDAQ) nimi nie są. Przy pierwszej ofercie publicznej (IPO) za granicą możesz więc przed sprzedażą akcji wystąpić o interpretację indywidualną.
Spółka weszła na giełdę przez odwrotne przejęcie (SPAC). Czy ulga obowiązuje?
Zwykle nie. Zwolnienie obejmuje wyłącznie akcje, które objąłeś lub kupiłeś w wyniku pierwszej oferty publicznej tych akcji. Akcje otrzymane w zamian za udziały przy połączeniu spółek nie pochodzą z oferty publicznej, więc nie spełniają tego warunku.
Ulga może wchodzić w grę tylko wtedy, gdy Twoje akcje naprawdę pochodzą z oferty publicznej przeprowadzonej po raz pierwszy – potwierdzają to np. zapis w ofercie i prospekt. Przy nietypowej drodze spółki na giełdę możesz wystąpić o interpretację indywidualną.
Kupiłem akcje na giełdzie zaraz po debiucie albo w ofercie kolejnej serii. Czy mam ulgę?
Nie. Ulga dotyczy tylko akcji objętych lub kupionych w samej pierwszej ofercie publicznej. Zakup na giełdzie po debiucie (na rynku wtórnym) nie daje prawa do zwolnienia, nawet jeśli nastąpił w dniu debiutu.
Według Dyrektora Krajowej Informacji Skarbowej (interpretacja z 29 lipca 2026 r.) pierwszą ofertą publiczną nie jest też oferta nowej serii akcji spółki, której akcje były już wcześniej notowane, np. na NewConnect – także gdy wiązała się z przejściem na rynek główny Giełdy Papierów Wartościowych w Warszawie (GPW).
Ulga przysługuje natomiast przy akcjach odziedziczonych, jeśli spadkodawca kupił je w pierwszej ofercie publicznej (IPO) i spełniał pozostałe warunki.
Kiedy jestem powiązany ze spółką i tracę prawo do ulgi?
Ulga nie przysługuje, jeśli w ciągu 2 lat przed objęciem lub zakupem akcji byłeś ze spółką podmiotem powiązanym. Powiązanie występuje m.in., gdy:
- miałeś bezpośrednio lub pośrednio co najmniej 25% udziałów w kapitale spółki, praw głosu w jej organach albo praw do udziału w zyskach,
- faktycznie mogłeś wpływać na kluczowe decyzje gospodarcze spółki,
- taki udział lub wpływ miał Twój małżonek albo krewny lub powinowaty do drugiego stopnia.
Ustawa nie wymienia wprost samego zasiadania w zarządzie lub radzie nadzorczej – liczy się, czy dawało Ci ono faktyczną możliwość wpływania na kluczowe decyzje spółki. Przy akcjach odziedziczonych ten warunek sprawdza się u spadkodawcy.
20. Ulga na IPO – kwoty zwolnione
Ten ekran pojawia się, gdy na poprzednim zaznaczyłeś, że spełniasz warunki ulgi na IPO. W polu „Przychody objęte ulgą” możesz wpisać przychód ze sprzedaży akcji, które spełniają wszystkie warunki zwolnienia, a w polu „Koszty uzyskania tych przychodów” – koszty dotyczące tylko tych akcji. Mogą to być wszystkie Twoje transakcje albo tylko ich część. Kwoty te policz na podstawie historii rachunku.
Dlaczego muszę wpisywać te kwoty ręcznie?
Bo to, czy dana transakcja spełnia warunki ulgi, zależy od informacji, które masz Ty: czy akcje kupiłeś w pierwszej ofercie publicznej, kiedy dopuszczono je do obrotu i czy nie byłeś powiązany ze spółką.
Dlatego z łącznych przychodów i kosztów sam wyodrębnij transakcje objęte ulgą i wpisz je tutaj. W PIT-38 przychód zwolniony wykazuje się w osobnej pozycji – pomniejsza on przychód, od którego liczy się podatek.
Czy koszty transakcyjne (prowizje) też wpisuję w polu zwolnionym?
Tak. W polu „Koszty uzyskania tych przychodów” wpisz wszystkie koszty dotyczące akcji objętych ulgą: wydatki na ich objęcie lub zakup oraz prowizje od zakupu i sprzedaży tych akcji.
Te koszty służą do ustalenia dochodu zwolnionego, więc nie wpisuj ich drugi raz przy pozostałych, opodatkowanych transakcjach. Wyjątkiem jest sprzedaż akcji z pierwszej oferty publicznej (IPO) ze stratą – takich transakcji nie wpisuj na tym ekranie. Zostaw je w zwykłych przychodach i kosztach, bo nadwyżka wydatków na objęcie lub zakup tych akcji jest zwykłym kosztem i pomniejsza dochód z innych akcji.
Czy jeśli spółka została wycofana z giełdy (delisting) przed upływem 3 lat, tracę ulgę?
Nie automatycznie. Ustawa wymaga, żeby sprzedaż nastąpiła po upływie 3 lat od dopuszczenia akcji do obrotu. Nie wymaga, żeby w chwili sprzedaży akcje nadal były notowane ani żeby sprzedaż odbyła się na giełdzie. Jeśli sprzedasz akcje po upływie 3 lat, a pozostałe warunki są spełnione, ulga nadal przysługuje.
Inaczej jest, gdy akcje zostaną od Ciebie przymusowo wykupione (squeeze-out) przed upływem 3 lat. Wtedy zbycie następuje przed terminem i ulga nie przysługuje.
Sprzedałem akcje z IPO ze stratą. Co wpisać?
Jeśli wydatki na objęcie lub zakup akcji z pierwszej oferty publicznej (IPO) są wyższe niż przychód z ich sprzedaży, nadwyżka wydatków jest zwykłym kosztem uzyskania przychodów ze sprzedaży papierów wartościowych w roku sprzedaży. Pomniejsza więc dochód z innych akcji, a niewykorzystaną stratę możesz odliczać w kolejnych latach. Przepis mówi wprost tylko o wydatkach na objęcie lub zakup akcji – nie wymienia prowizji od ich sprzedaży.
Takich transakcji nie wpisuj na tym ekranie. Zostaw je w zwykłych przychodach i kosztach (z PIT-8C albo z ekranu „Przychody z inwestycji giełdowych bez PIT-8C”), żeby strata została uwzględniona w rozliczeniu.
21. Nadwyżka kosztów z lat poprzednich
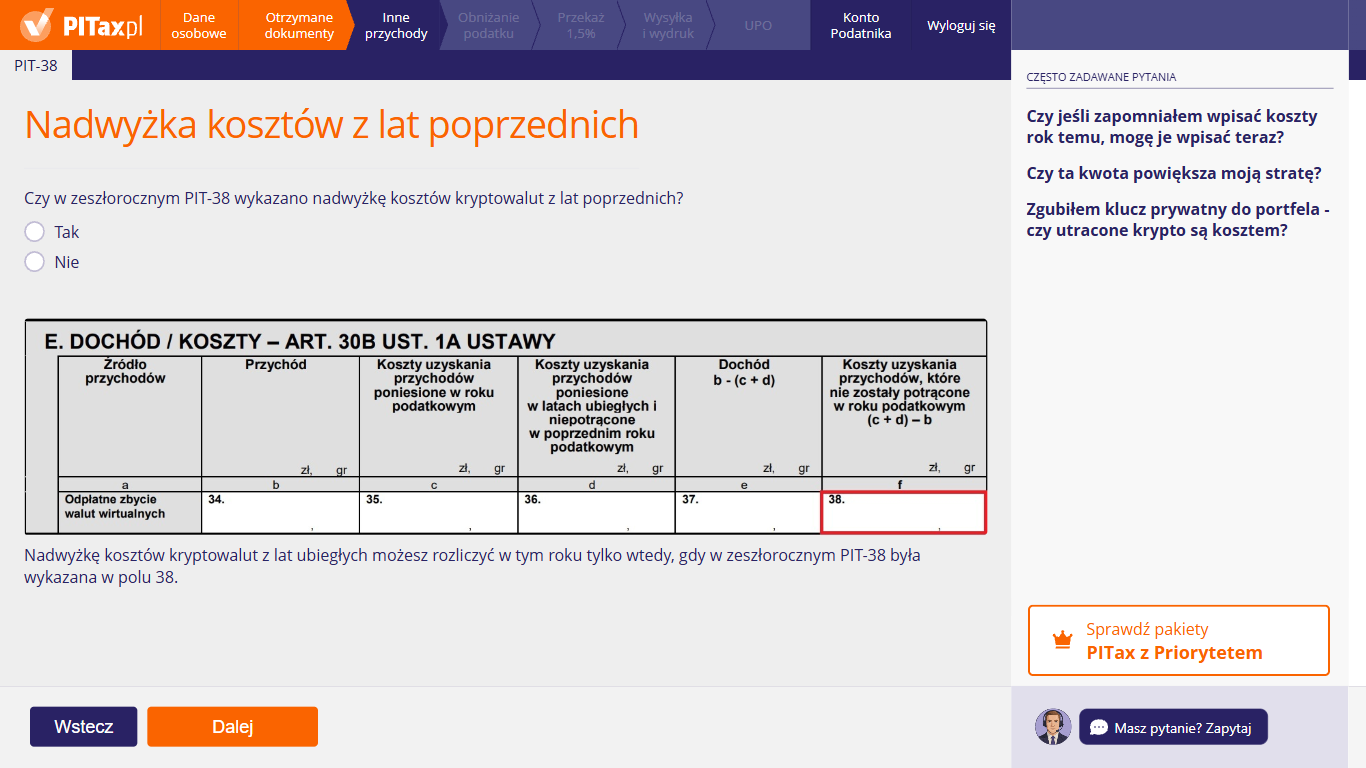
Ten ekran dotyczy kryptowalut. Możesz tu odpowiedzieć na pytanie „Czy w zeszłorocznym PIT-38 wykazano nadwyżkę kosztów kryptowalut z lat poprzednich?”. Nadwyżka kosztów to koszty kryptowalut, które w zeszłym roku były wyższe niż przychody i nie zostały potrącone. Obrazek pokazuje część E zeznania, w której ją wykazano – w PIT-38 za 2025 r. ta kwota jest w poz. 40. Jeśli była tam kwota, zaznacz „Tak” – pojawi się pole, w które ją przepiszesz. Jeśli nie, zaznacz „Nie”.
Czy jeśli zapomniałem wpisać koszty rok temu, mogę je wpisać teraz?
Nie bezpośrednio. Koszty kryptowalut potrąca się w roku, w którym je poniesiono. Na następny rok przechodzi tylko nadwyżka kosztów wykazana w zeznaniu. Kosztów, których nie ma w PIT-38 za 2025 r., nie dopiszesz więc „z pamięci” na tym ekranie.
Najpierw złóż korektę PIT-38 za 2025 r. i wykaż w niej pominięte koszty. Potem przepisz tutaj kwotę z poz. 40 poprawionego zeznania – obie kwoty powinny być takie same.
Od 1 października 2026 r. korekta, z której wynika nadpłata powyżej 10 000 zł, wymaga pisemnego uzasadnienia przyczyn korekty. Korekta z nadpłatą złożona po terminie na złożenie zeznania sama rozpoczyna postępowanie w sprawie nadpłaty. Uzasadnienie wypełnij w kreatorze PITax razem z korektą. Szczegóły: Jak złożyć korektę PIT?
Czy ta kwota powiększa moją stratę?
Nie. Przy kryptowalutach nie ma straty podatkowej. Nadwyżka kosztów nad przychodami przechodzi na następny rok i powiększa koszty kryptowalut poniesione w tym roku.
Dochodów z kryptowalut nie łączy się z dochodami z akcji i innych papierów wartościowych. Nadwyżki kosztów kryptowalut nie odliczysz więc od zysku z akcji, a straty z akcji – od dochodu z kryptowalut.
Zgubiłem klucz prywatny do portfela – czy utracone krypto są kosztem?
Nie. Utrata dostępu do portfela nie jest ani zbyciem kryptowalut, ani nowym kosztem.
Kosztem są wydatki na zakup tych kryptowalut, ale tylko w roku, w którym je poniosłeś. Jeśli wykazałeś je wtedy w PIT-38 i nie zostały potrącone, nadal przechodzą jako nadwyżka kosztów na kolejne lata. Możesz je odliczyć od przychodów z innych kryptowalut – nie musisz odzyskać akurat utraconych środków.
Czy nadwyżka kosztów przepada po kilku latach?
Nie. Przepisy nie ograniczają czasu rozliczania nadwyżki kosztów kryptowalut – przechodzi ona z roku na rok, dopóki nie uzyskasz wystarczających przychodów. Tym różni się od straty z akcji, którą odlicza się najwyżej przez 5 kolejnych lat.
Nadwyżka przechodzi zawsze na następny rok, dlatego w każdym kolejnym PIT-38 wpisz kwotę kosztów niepotrąconych z poprzedniego zeznania.
Gdzie w zeszłorocznym PIT-38 znajdę kwotę nadwyżki kosztów?
W części E zeznania (dochód i koszty z kryptowalut), w ostatniej kolumnie wiersza „Odpłatne zbycie walut wirtualnych” – „Koszty uzyskania przychodów, które nie zostały potrącone w roku podatkowym”. W PIT-38 za 2025 r. jest to poz. 40. Starsze wzory miały inną numerację – w PIT-38 za 2024 r. była to poz. 38.
Nie myl tej kwoty ze stratą z części C zeznania. Strata dotyczy akcji i innych papierów wartościowych, a nadwyżka kosztów – wyłącznie kryptowalut.
Co stanie się z nadwyżką kosztów w moim rozliczeniu?
Kreator doda ją do kosztów kryptowalut z 2026 r. Razem pomniejszą one Twoje przychody z kryptowalut za 2026 r.:
- jeśli przychody są wyższe niż koszty, od różnicy zapłacisz 19% podatku,
- jeśli koszty są wyższe niż przychody, podatku nie ma, a nadwyżka kosztów przejdzie na następny rok – wykażesz ją w PIT-38 za 2026 r. jako koszty niepotrącone.
W zeszłym roku nie miałem żadnych przychodów z kryptowalut, tylko je kupowałem. Co wpisać?
Jeśli w PIT-38 za 2025 r. wykazałeś same koszty zakupu kryptowalut, cała ta kwota nie została potrącona – znajdziesz ją jako nadwyżkę kosztów w poz. 40 tego zeznania. Przepisz ją tutaj.
Jeśli w tamtym roku nie złożyłeś PIT-38 i nie wykazałeś kosztów zakupu, nie przejdą one same na kolejne lata. Najpierw złóż zaległe zeznanie albo korektę za tamten rok, a dopiero potem przepisz tu kwotę nadwyżki.
22. Nadwyżka kosztów z lat poprzednich – kwota do przepisania
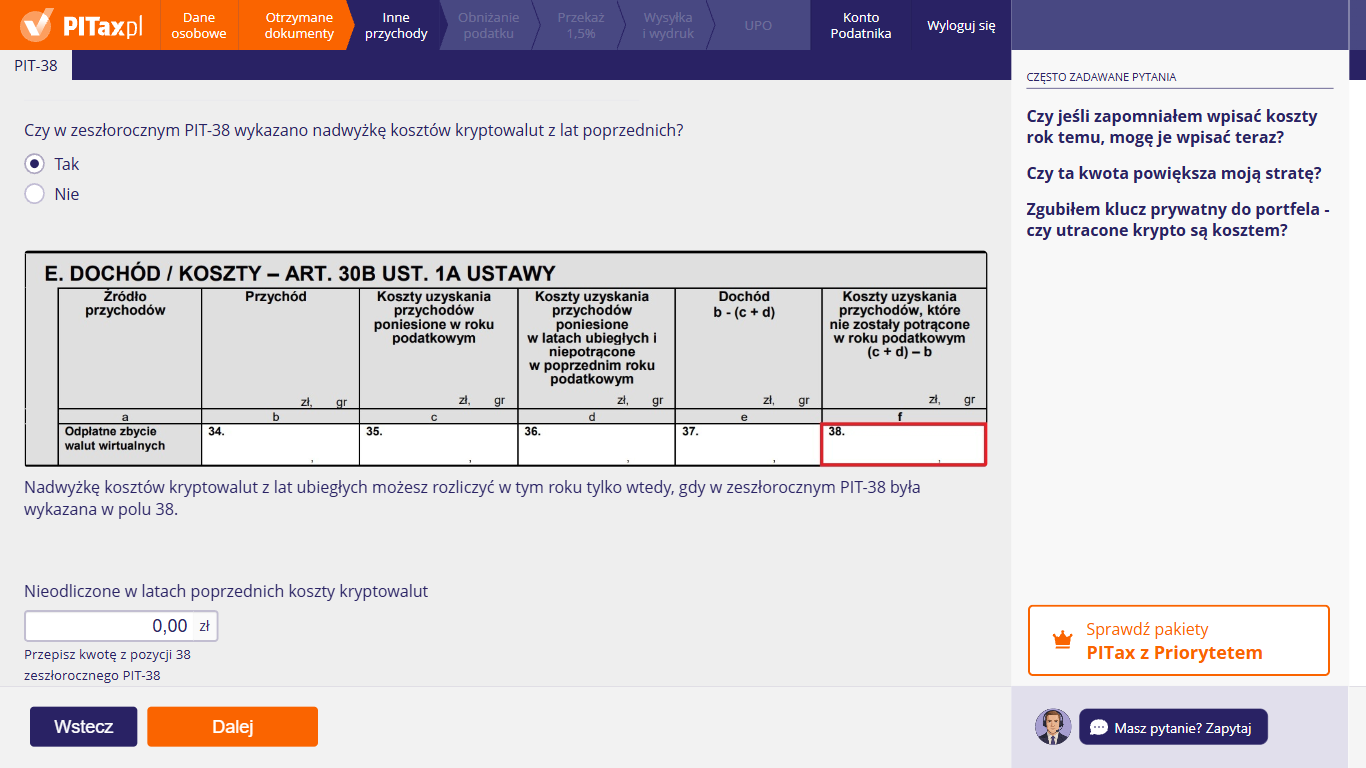
Po zaznaczeniu „Tak” pod obrazkiem części E pojawia się pole „Nieodliczone w latach poprzednich koszty kryptowalut”. Możesz w nim wpisać kwotę kosztów kryptowalut, które nie zostały potrącone w zeszłorocznym zeznaniu – w PIT-38 za 2025 r. jest ona w poz. 40. Ta kwota powiększy Twoje koszty kryptowalut w 2026 r.
23. Przychody z kryptowalut w roku podatkowym
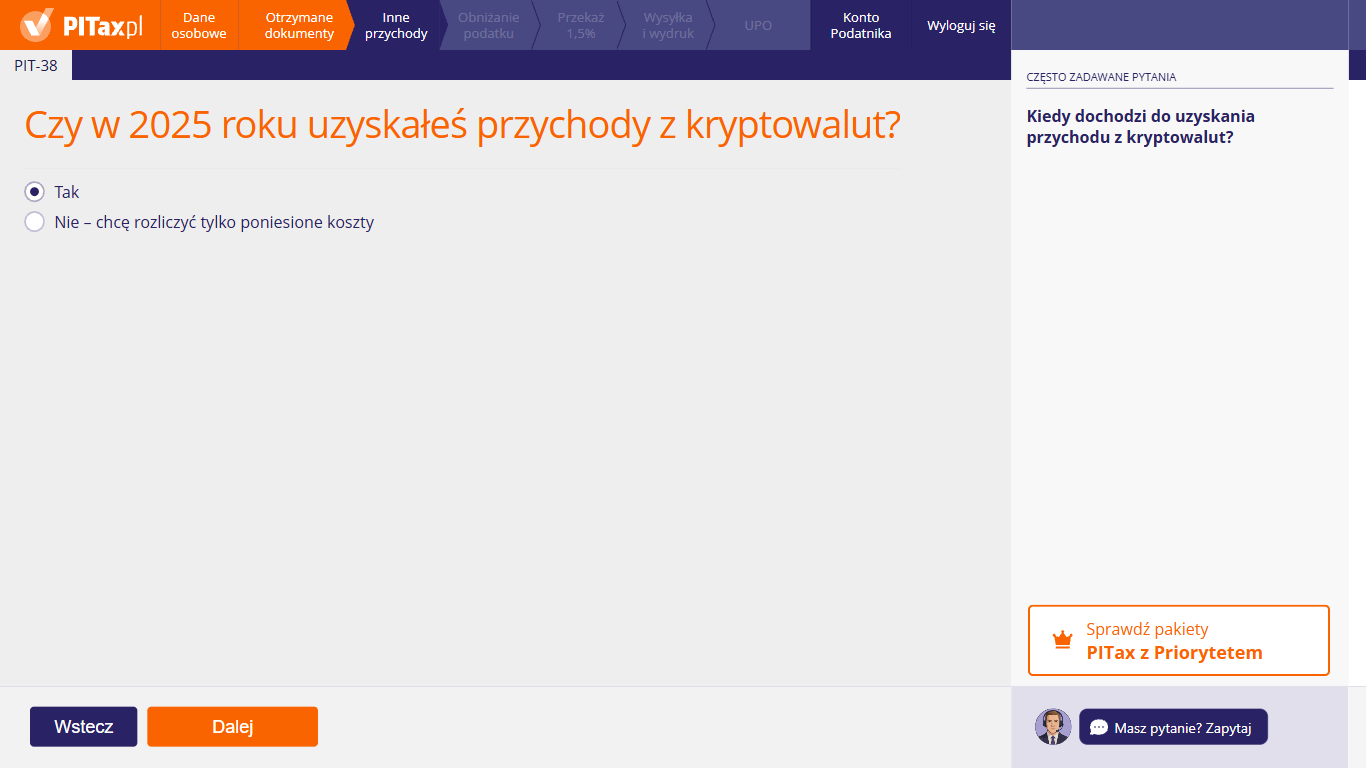
Możesz tu odpowiedzieć na pytanie „Czy w 2026 roku uzyskałeś przychody z kryptowalut?”. Zaznacz „Tak”, jeśli w 2026 r. zbyłeś kryptowaluty – sprzedałeś je za pieniądze (np. złote, euro, dolary) albo zapłaciłeś nimi za towar lub usługę. Zaznacz „Nie – chcę rozliczyć tylko poniesione koszty”, jeśli w 2026 r. tylko kupowałeś kryptowaluty albo ponosiłeś inne koszty (np. prowizje), ale niczego nie zbyłeś. W obu przypadkach kwoty wpisz na kolejnym ekranie.
Kiedy dochodzi do uzyskania przychodu z kryptowalut?
Przychód powstaje przy odpłatnym zbyciu kryptowaluty, czyli gdy wymieniasz ją na:
- pieniądze (złote albo waluty obce),
- towar lub usługę,
- prawo majątkowe inne niż kryptowaluta,
a także gdy płacisz kryptowalutą inne zobowiązania.
Przychód powstaje w dniu transakcji – także wtedy, gdy pieniądze zostały na koncie giełdy i nie wypłaciłeś ich na rachunek bankowy.
Wymiana jednej kryptowaluty na inną nie daje przychodu, a wydatki na taką wymianę nie są kosztem.
Kryptowaluty dostałem w spadku. Jaki mam koszt?
Zero. Kosztem są tylko wydatki, które sam poniosłeś na zakup kryptowalut (oraz koszty ich zbycia). Według Dyrektora Krajowej Informacji Skarbowej Twoim kosztem nie są ani wydatki poniesione przez spadkodawcę, ani wartość odziedziczonych kryptowalut.
Gdy sprzedasz odziedziczone kryptowaluty, cały przychód ze sprzedaży wchodzi do rozliczenia. Możesz go pomniejszyć tylko o swoje koszty zbycia (np. prowizję giełdy) oraz o inne koszty kryptowalut z danego roku i nadwyżkę kosztów z lat poprzednich.
Giełda kryptowalut upadła albo zostałem oszukany. Jak to rozliczyć?
Sprawdź, który przypadek Cię dotyczy:
- Sprzedałeś kryptowaluty na giełdzie, ale nie zdążyłeś wypłacić pieniędzy – przychód powstał w dniu sprzedaży. Wykaż go w PIT-38, nawet jeśli pieniądze przepadły.
- Przekazałeś kryptowaluty oszustowi, nie dostając nic w zamian – to nie jest zbycie, więc nie ma przychodu. Wydatki na zakup tych kryptowalut są kosztem roku, w którym je poniosłeś – wykaż je w PIT-38 za ten rok.
W obu przypadkach niewykorzystane koszty przechodzą jako nadwyżka na kolejne lata i powiększą koszty kryptowalut w następnym roku.
24. Kryptowaluty
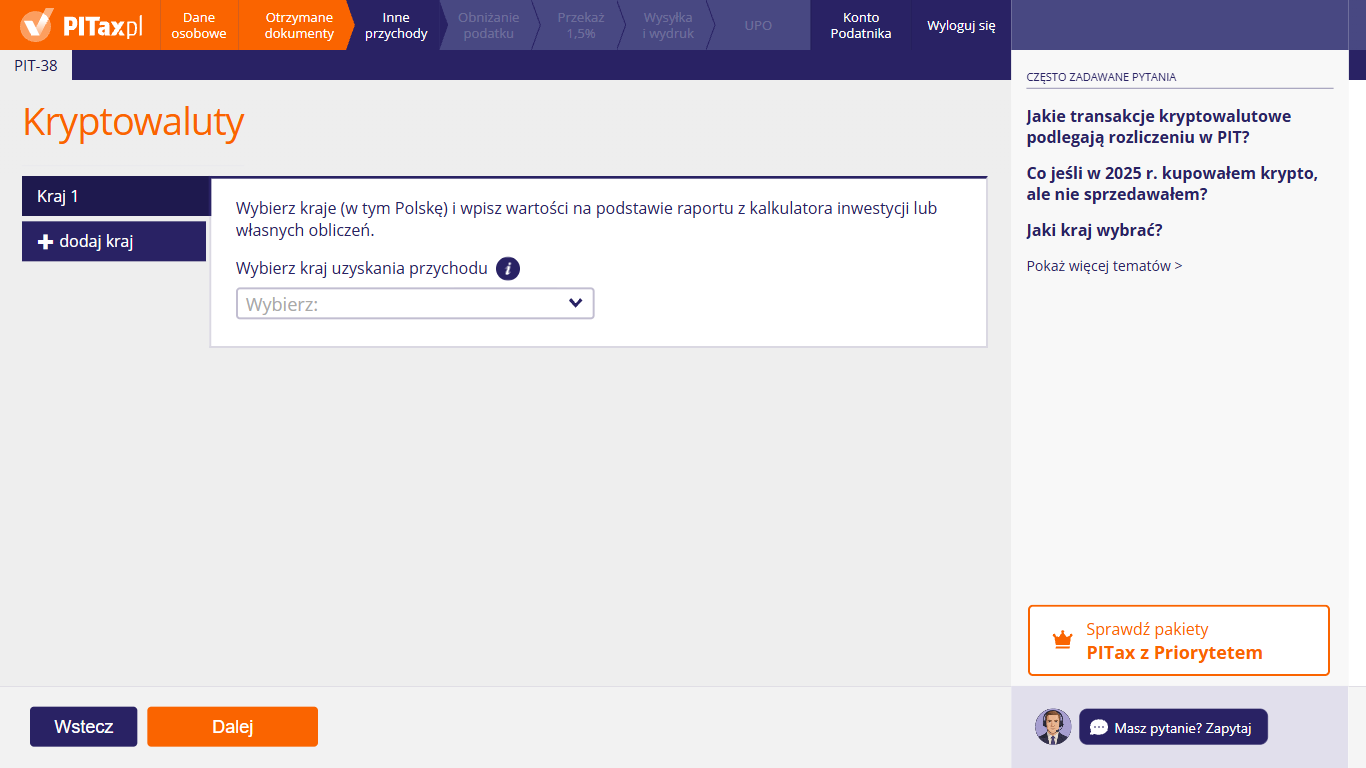
Tu możesz wpisać przychody i koszty z kryptowalut za 2026 r. W zakładce „Kraj 1” wybierz kraj z listy „Wybierz kraj uzyskania przychodu” – po wyborze pojawią się pola na kwoty. Wpisz je na podstawie raportu z kalkulatora inwestycji albo własnych obliczeń, w złotych. Jeśli rozliczasz przychody z więcej niż jednego kraju, dodaj kolejną zakładkę przyciskiem „dodaj kraj”.
Jakie transakcje kryptowalutowe podlegają rozliczeniu w PIT?
W PIT-38 wykaż:
- przychody – z odpłatnego zbycia kryptowalut, czyli ich wymiany na pieniądze, towary, usługi lub prawa majątkowe inne niż kryptowaluty, a także z płacenia nimi zobowiązań,
- koszty – udokumentowane wydatki na zakup kryptowalut oraz koszty ich zbycia, w tym opłaty i prowizje giełd i kantorów kryptowalut.
Nie wykazuj wymiany jednej kryptowaluty na inną ani wydatków na taką wymianę. Dochód to przychody minus koszty z całego roku (powiększone o nadwyżkę kosztów z lat poprzednich), a podatek wynosi 19% dochodu.
Co, jeśli w 2026 r. kupowałem krypto, ale nie sprzedawałem?
Wykaż koszty zakupu w PIT-38 za 2026 r., nawet jeśli nie miałeś żadnych przychodów – przepisy wprost tego wymagają. Na ekranie „Czy w 2026 roku uzyskałeś przychody z kryptowalut?” zaznacz „Nie – chcę rozliczyć tylko poniesione koszty”.
Niepotrącone koszty przejdą jako nadwyżka na kolejne lata i pomniejszą przyszłe przychody z kryptowalut. Jeśli nie wykażesz ich w zeznaniu za 2026 r., nie przejdą na kolejne lata – wtedy złóż korektę.
Jaki kraj wybrać?
Jako polski rezydent rozliczasz w Polsce dochód z kryptowalut uzyskany w każdym kraju. Wybór kraju ma znaczenie wtedy, gdy od przychodu zapłaciłeś podatek za granicą. Możesz go wtedy odliczyć od polskiego podatku, ale tylko do wysokości polskiego podatku przypadającego na dochód z zagranicy.
Według broszury Ministerstwa Finansów załącznik PIT/ZG dotyczy dochodów z zagranicy, do których stosuje się odliczenie podatku zapłaconego za granicą. Jeśli więc nigdzie za granicą nie płaciłeś podatku od kryptowalut, w praktyce wybierz „Polska” – także wtedy, gdy korzystałeś z zagranicznej giełdy. Kieruj się tym, gdzie zapłaciłeś podatek, a nie samą siedzibą giełdy lub kantoru.
Płacę kryptowalutą za kawę – czy to przychód?
Tak. Zapłata kryptowalutą za towar lub usługę to odpłatne zbycie kryptowaluty. Przychód wykaż w złotych – w praktyce przyjmuje się wartość transakcji, czyli cenę kupionego towaru lub usługi.
Nie musisz ustalać, ile kosztowała akurat ta część kryptowaluty, którą wydałeś. Przy kryptowalutach koszty nie są przypisane do konkretnych jednostek: kosztem są wszystkie wydatki na kryptowaluty z danego roku oraz nadwyżka kosztów z lat poprzednich. Wpisz je łącznie.
Jak przeliczyć kwoty w walutach obcych na złote?
Przychód w walucie obcej przelicz po kursie średnim NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu. Koszt w walucie obcej przelicz po kursie średnim NBP z ostatniego dnia roboczego przed dniem poniesienia kosztu.
Przykład: sprzedałeś kryptowalutę za euro w środę – zastosuj kurs euro ogłoszony przez NBP we wtorek.
25. Przychody z zagranicznych dywidend i odsetek
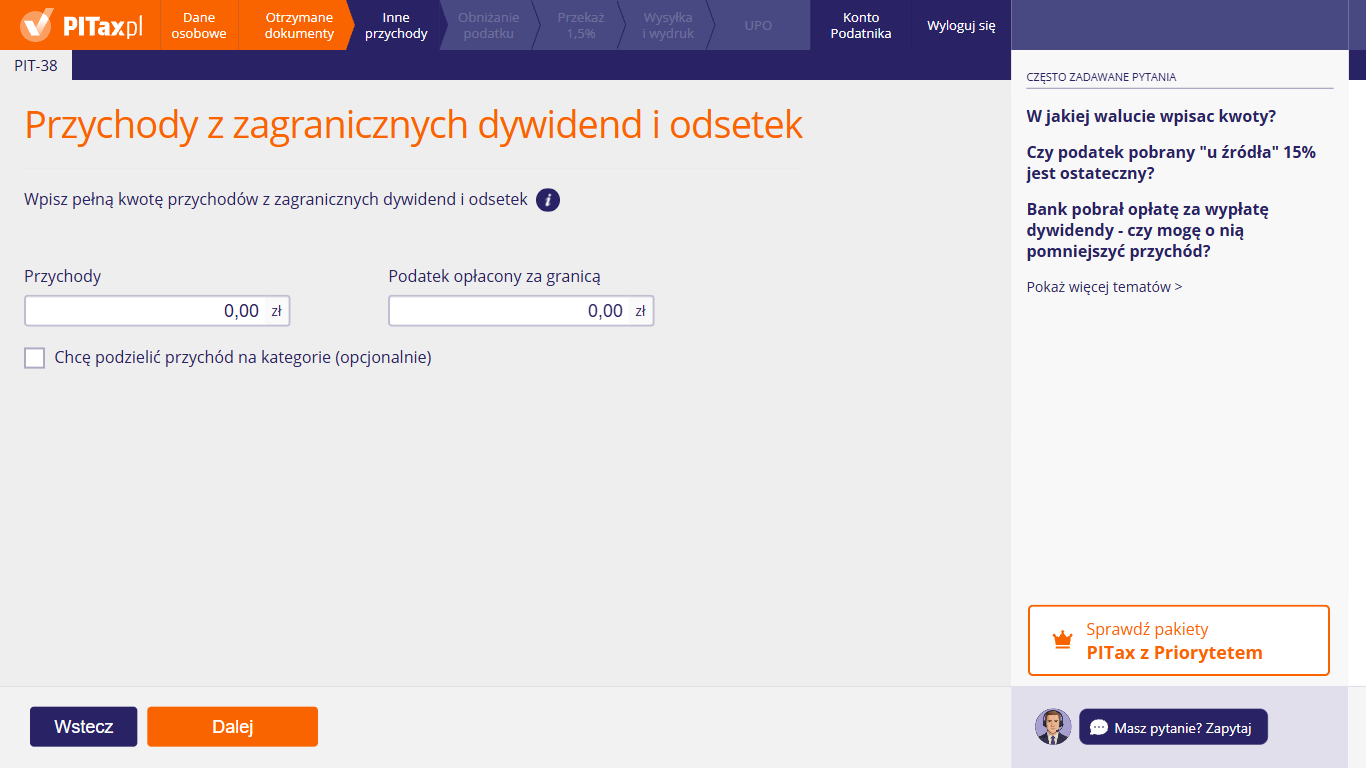
Tu możesz wpisać dywidendy i odsetki uzyskane za granicą, np. od spółek notowanych na zagranicznych giełdach albo z zagranicznych kont i lokat. W polu „Przychody” wpisz pełną kwotę – przed potrąceniem podatku za granicą. W polu „Podatek opłacony za granicą” wpisz podatek pobrany za granicą. Obie kwoty podaj w złotych. Kreator obliczy 19% podatku i odejmie od niego podatek zapłacony za granicą. Jeśli chcesz rozbić przychody na rodzaje, zaznacz „Chcę podzielić przychód na kategorie (opcjonalnie)”.
W jakiej walucie wpisać kwoty?
W złotych. Przychód w walucie obcej przelicz po kursie średnim NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu, np. przed dniem wypłaty dywidendy.
Wpisz kwotę brutto, czyli przed potrąceniem podatku za granicą. Podatek pobrany za granicą wpisz osobno, w polu „Podatek opłacony za granicą” – również w złotych.
Czy podatek pobrany „u źródła” 15% jest ostateczny?
Nie. W Polsce dywidendy i odsetki są opodatkowane stawką 19%. Od polskiego podatku możesz odliczyć podatek zapłacony za granicą, ale najwyżej do kwoty 19% przychodu.
Przykład: dywidenda ze spółki z USA wynosi 1 000 zł, a w USA pobrano 15% (150 zł). Polski podatek to 190 zł. Po odliczeniu 150 zł dopłacasz 40 zł, czyli 4% dywidendy.
Jeśli za granicą pobrano 19% lub więcej, w Polsce nic nie dopłacasz. Nadwyżki ponad polski podatek urząd skarbowy nie zwraca.
Bank pobrał opłatę za wypłatę dywidendy – czy mogę o nią pomniejszyć przychód?
Nie. Dywidendy i odsetki opodatkowuje się 19% ryczałtem od przychodu, bez odliczania kosztów. Podatek liczysz od pełnej kwoty dywidendy brutto, nawet jeśli na Twoje konto wpłynęło mniej z powodu prowizji banku lub brokera.
Za granicą pobrano mi 30% podatku od dywidendy. Ile wpisać?
W polu „Podatek opłacony za granicą” wpisz podatek najwyżej według stawki z umowy o unikaniu podwójnego opodatkowania z danym krajem – a nie całe 30%. Według Dyrektora Krajowej Informacji Skarbowej tylko tyle odliczysz od polskiego podatku. Dla dywidend ze spółek z USA umowa przewiduje 15%. Jeśli pobrano 30% (np. bo broker nie miał od Ciebie formularza W-8BEN), wpisz 15% dywidendy – w Polsce dopłacisz 4% dywidendy. Nadwyżki pobranej za granicą możesz dochodzić w tamtym kraju, na jego zasadach.
Sądy administracyjne oceniają to inaczej. Według Naczelnego Sądu Administracyjnego (wyrok z 28 lutego 2023 r., II FSK 1171/22) można odliczyć podatek faktycznie zapłacony za granicą, najwyżej do 19% przychodu, bez ograniczenia do stawki z umowy. Jeśli odliczysz więcej niż stawka z umowy, urząd może to zakwestionować – ochronę daje dopiero własna interpretacja indywidualna.
Stawki z umów różnią się między krajami – dla dywidend z Niemiec, Francji czy Szwajcarii zwykle także 15%.
Czy muszę dzielić przychód na kategorie?
Nie. Podział jest opcjonalny – wystarczy wpisać łączną kwotę w polu „Przychody”. Kategorie pomagają zachować porządek, gdy masz przychody różnego rodzaju, np. dywidendy z akcji i odsetki z zagranicznego konta oszczędnościowego.
Każdy z tych przychodów jest opodatkowany taką samą stawką 19%. Podatek zapłacony za granicą wpisz łącznie.
Do której kategorii wpisać mój przychód?
- Dywidendy z akcji zagranicznych spółek i inne wypłaty z udziału w ich zyskach – „Dywidendy z udziału w zyskach spółek i funduszy”.
- Wypłaty z dochodów funduszu, który zgodnie ze statutem wypłaca je uczestnikom bez umarzania ich jednostek – „Świadczenia otrzymane z funduszu kapitałowego”.
- Odsetki z zagranicznego konta bankowego lub lokaty – „Odsetki od środków na rachunkach bankowych”.
- Odsetki i dyskonto od zagranicznych obligacji i innych papierów dłużnych – „Odsetki i dyskonta od papierów wartościowych”. Dochód z wykupu przez emitenta obligacji, od których należą Ci się okresowe odsetki – „Wykup obligacji”.
- Odsetki od pożyczki, której prywatnie udzieliłeś komuś za granicą – „Odsetki od prywatnie udzielonych pożyczek”.
Wybór kategorii nie zmienia podatku – każda kwota jest opodatkowana stawką 19%.
Dlaczego nie mogę wpisać kwoty w polu „Przychody”?
Bo zaznaczyłeś podział na kategorie. Pole „Przychody” jest wtedy sumą kwot z kategorii i kreator wypełnia je sam. Jeśli wolisz wpisać jedną łączną kwotę, odznacz „Chcę podzielić przychód na kategorie (opcjonalnie)”.
26. Przychody z zagranicznych dywidend i odsetek – podział na kategorie
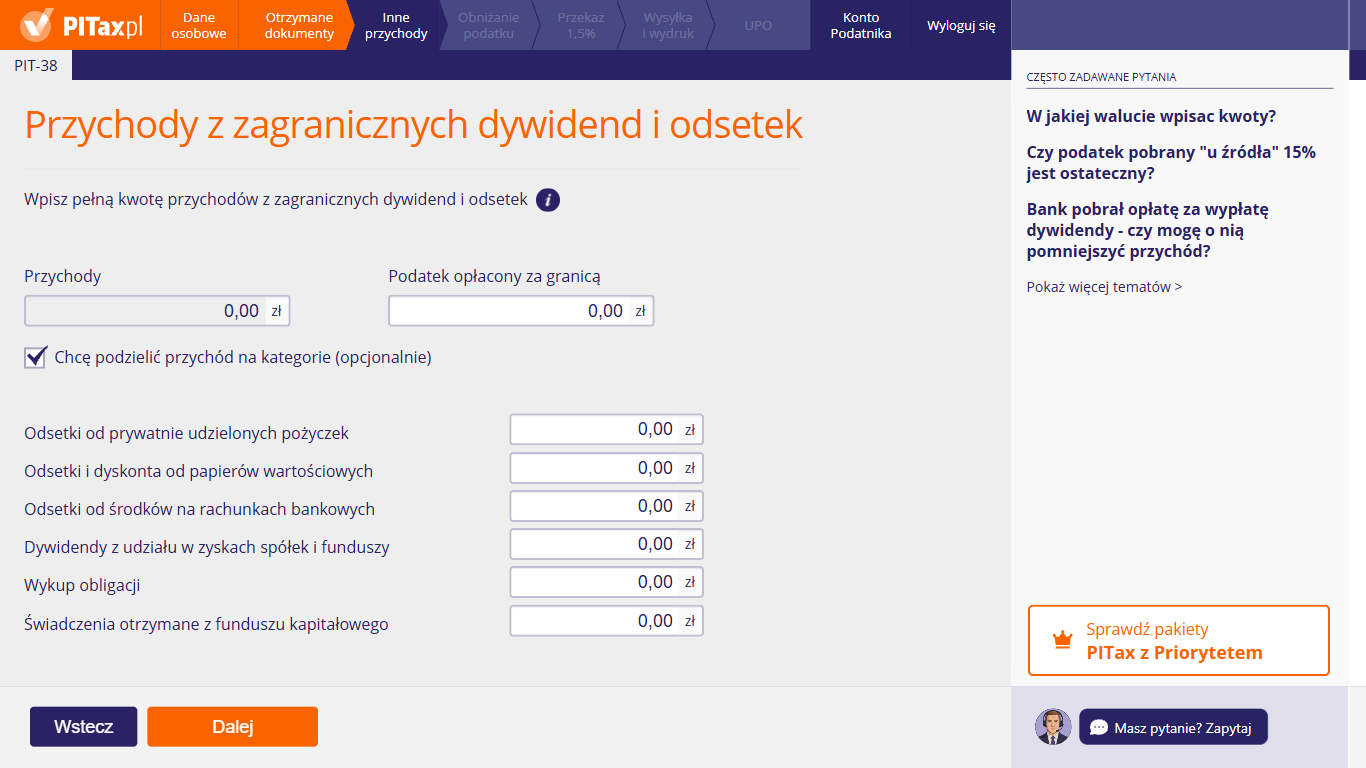
Po zaznaczeniu „Chcę podzielić przychód na kategorie (opcjonalnie)” możesz wpisać kwoty osobno dla każdego rodzaju przychodu, np. odsetek czy dywidend. Pole „Przychody” staje się nieaktywne, bo kreator sam wpisze do niego sumę kategorii. Podatek zapłacony za granicą nadal wpisuj łącznie, w polu „Podatek opłacony za granicą”.
27. Inne przychody kapitałowe
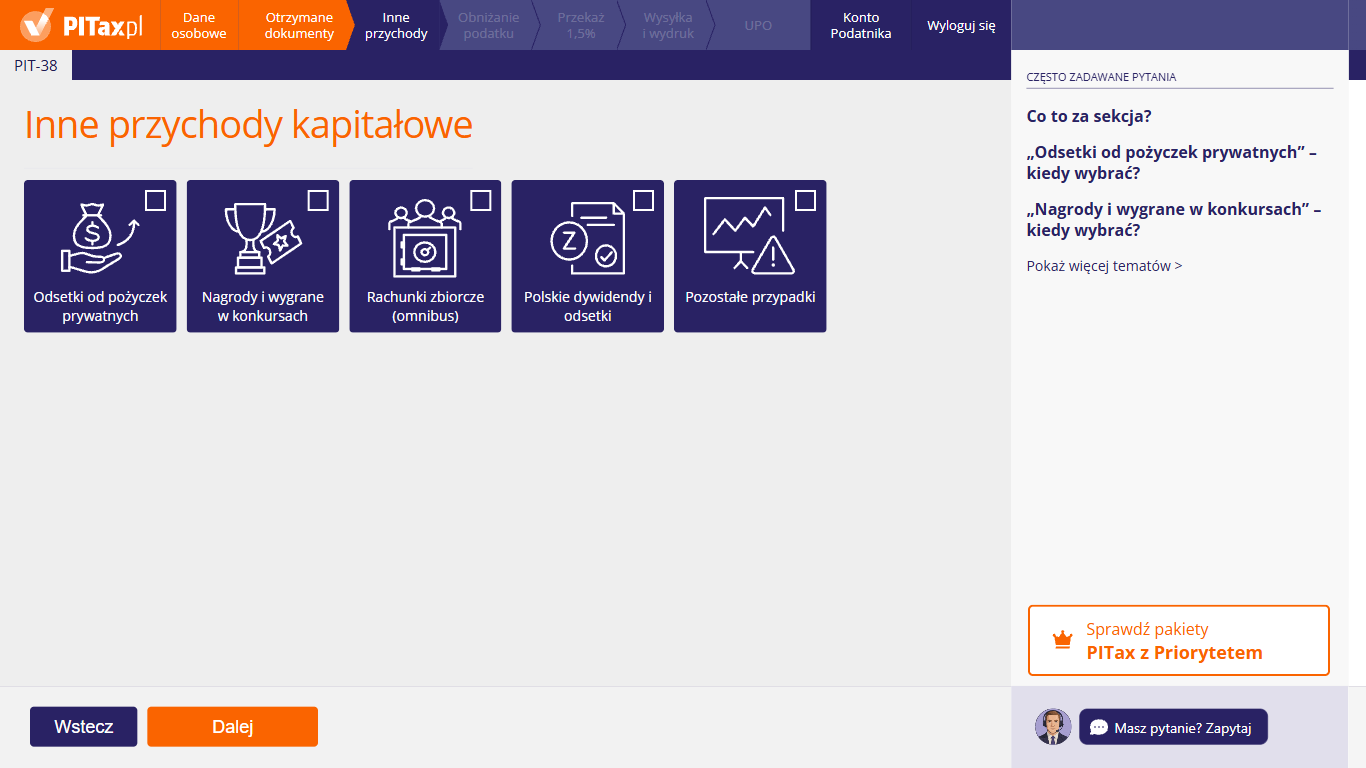
Tutaj możesz zaznaczyć kafelki z rodzajami przychodów opodatkowanych ryczałtem, które chcesz wykazać w PIT-38, np. „Odsetki od pożyczek prywatnych” albo „Nagrody i wygrane w konkursach”. Możesz zaznaczyć kilka kafelków naraz. Dla każdego zaznaczonego kafelka kreator pokaże osobny ekran, na którym możesz wpisać kwoty. Potem kliknij „Dalej”.
Co to za sekcja?
To miejsce na przychody opodatkowane ryczałtem (najczęściej 19% albo 10%), od których zwykle nie rozliczasz podatku sam, bo pobiera go płatnik – bank, dom maklerski, spółka albo organizator konkursu. W PIT-38 wykazujesz je głównie wtedy, gdy płatnik nie pobrał należnego podatku. Wyjątkiem są przychody z rachunków zbiorczych (omnibus) – wykaż je, choć podatek od nich pobrano.
Przychody, od których płatnik pobrał podatek (np. odsetki od lokaty w polskim banku), pomiń.
„Odsetki od pożyczek prywatnych” – kiedy wybrać?
Gdy poza działalnością gospodarczą pożyczyłeś komuś pieniądze i w 2026 r. otrzymałeś od niego odsetki, a nikt nie pobrał od nich 19% podatku. Najczęściej dotyczy to pożyczki udzielonej osobie prywatnej – ona nie jest płatnikiem, więc podatek rozliczasz sam w PIT-38.
Jeśli pożyczkę spłacała firma, powinna pobrać podatek przy wypłacie odsetek. Jeśli go pobrała, nie zaznaczaj tego kafelka.
„Nagrody i wygrane w konkursach” – kiedy wybrać?
Gdy dostałeś wygraną lub nagrodę w konkursie, grze lub zakładach wzajemnych albo nagrodę w sprzedaży premiowej, a organizator nie pobrał 10% podatku, choć powinien. Jeśli organizator pobrał podatek albo wygrana była zwolniona z podatku, nie zaznaczaj tego kafelka.
Zwolnione są m.in.:
- jednorazowe wygrane w grach liczbowych, loteriach i zakładach wzajemnych do 2 280 zł,
- wygrane w grach na automatach, w karty i w kości – bez limitu,
jeśli gry urządza legalny organizator w Unii Europejskiej lub Europejskim Obszarze Gospodarczym. Zwolnione są też – do 2 000 zł jednorazowo – wygrane w konkursach prasy, radia i telewizji, w konkursach z dziedziny nauki, kultury, sztuki, dziennikarstwa i sportu oraz nagrody w sprzedaży premiowej.
„Rachunki zbiorcze (omnibus)” i „Polskie dywidendy i odsetki” – kiedy wybrać?
- „Rachunki zbiorcze (omnibus)” – gdy masz papiery wartościowe zapisane na rachunku zbiorczym, np. u zagranicznego pośrednika, i dostałeś od nich dywidendy lub odsetki, od których polski płatnik pobrał już 19% podatku. Takie przychody wykaż w PIT-38 informacyjnie – niczego nie dopłacasz.
- „Polskie dywidendy i odsetki” – gdy dostałeś dywidendę lub odsetki od polskiego podmiotu, a płatnik nie pobrał 19% podatku. Zwykle podatek pobiera spółka, bank lub dom maklerski i takich przychodów nie wykazujesz.
„Pozostałe przypadki” – kiedy wybrać?
Gdy nie pobrano podatku od szczególnych przychodów:
- wypłat po śmierci członka otwartego funduszu emerytalnego (OFE),
- dochodu z posiadania więcej niż jednego indywidualnego konta emerytalnego (IKE),
- świadczeń od dawnego pracodawcy dla emerytów, rencistów i osób pobierających nauczycielskie świadczenie kompensacyjne,
- zwrotu z IKE,
- wypłaty z indywidualnego konta zabezpieczenia emerytalnego (IKZE).
28. Odsetki od prywatnie udzielonych pożyczek
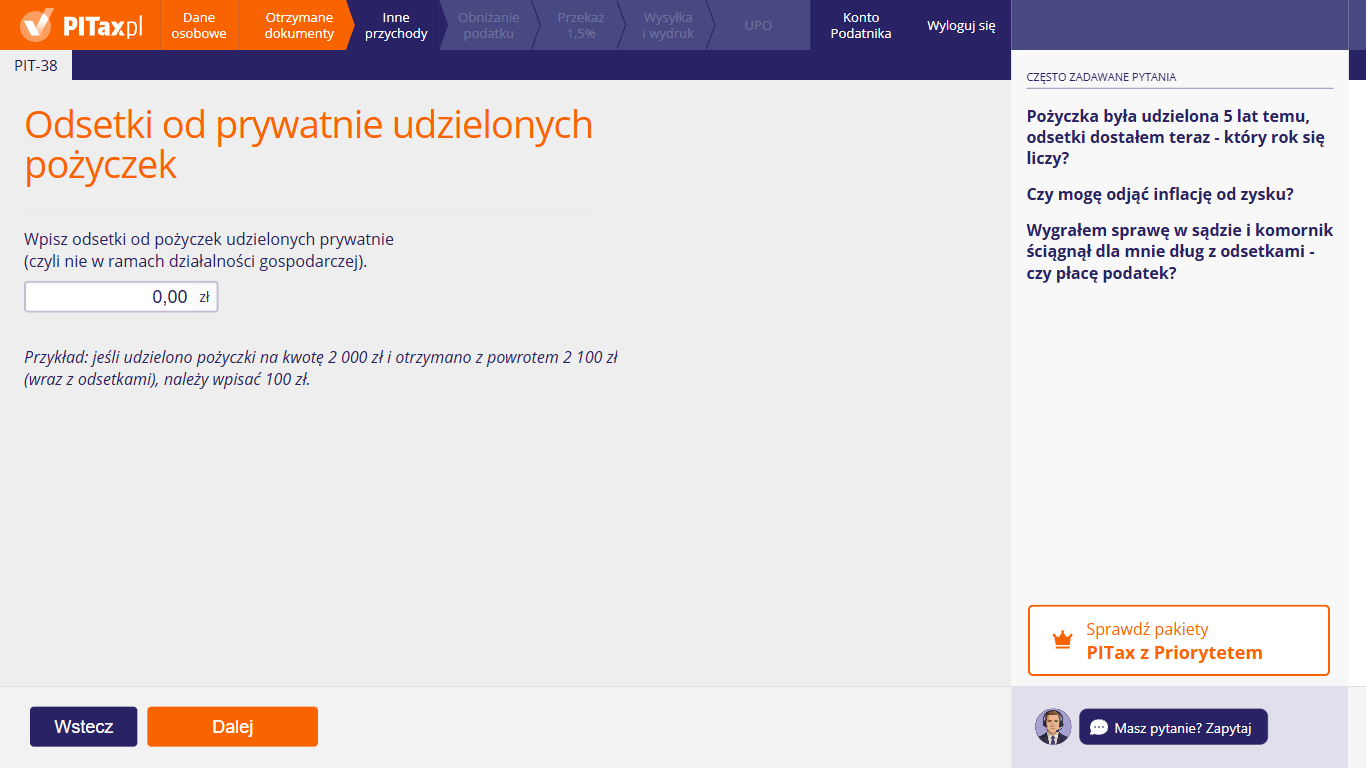
Możesz tu wpisać odsetki od pożyczek, których udzieliłeś prywatnie, czyli nie w ramach działalności gospodarczej, jeśli nikt nie pobrał od nich podatku. Podaj tylko odsetki, a nie zwrot pożyczonej kwoty. Przykład: pożyczyłeś 2 000 zł i dostałeś z powrotem 2 100 zł (razem z odsetkami) – będzie to 100 zł. Kreator obliczy od tej kwoty 19% podatku.
Pożyczka była udzielona 5 lat temu, odsetki dostałem teraz – który rok się liczy?
Liczy się rok, w którym otrzymałeś odsetki albo zostały one postawione do Twojej dyspozycji. Data zawarcia umowy pożyczki nie ma znaczenia.
Jeśli w 2026 r. otrzymałeś jednym przelewem odsetki za 5 lat, całą tę kwotę wykaż w PIT-38 za 2026 r.
Czy mogę odjąć inflację od zysku?
Nie. Podatek od odsetek płacisz od pełnej, nominalnej kwoty otrzymanych odsetek. Przy 19% ryczałcie od odsetek nie odlicza się żadnych kosztów, także utraty wartości pieniądza.
Przykład: dostałeś 100 zł odsetek, a inflacja „zjadła” część pożyczonej kwoty. Podatek i tak wynosi 19 zł – 19% ze 100 zł.
Wygrałem sprawę w sądzie i komornik ściągnął dla mnie dług z odsetkami – czy płacę podatek?
Sprawdź, jakie to odsetki:
- Odsetki umowne od pożyczki (ustalone w umowie) wpisz tutaj – podlegają 19% podatkowi także wtedy, gdy ściągnął je komornik.
- Odsetki ustawowe za opóźnienie w zwrocie pożyczki są zwolnione z podatku, bo sam zwrot pożyczonej kwoty nie jest opodatkowany. Nie wpisuj ich.
Zwrot pożyczonej kwoty (kapitału) nie jest przychodem. Odsetki za opóźnienie od innych należności nie trafiają do PIT-38 – to, czy są zwolnione, zależy od tego, czy opodatkowana jest sama należność.
Pożyczyłem pieniądze firmie. Czy też mam to wpisać?
Zwykle nie. Jeśli odsetki wypłaca spółka, inna osoba prawna albo przedsiębiorca, jest on płatnikiem – powinien pobrać 19% podatku przy wypłacie odsetek. Dostajesz wtedy kwotę po potrąceniu podatku, więc niczego nie wpisuj.
Odsetki wpisz tutaj tylko wtedy, gdy podatku nie pobrano – zwłaszcza gdy pożyczyłeś pieniądze osobie prywatnej.
29. Nagrody i wygrane w konkursach
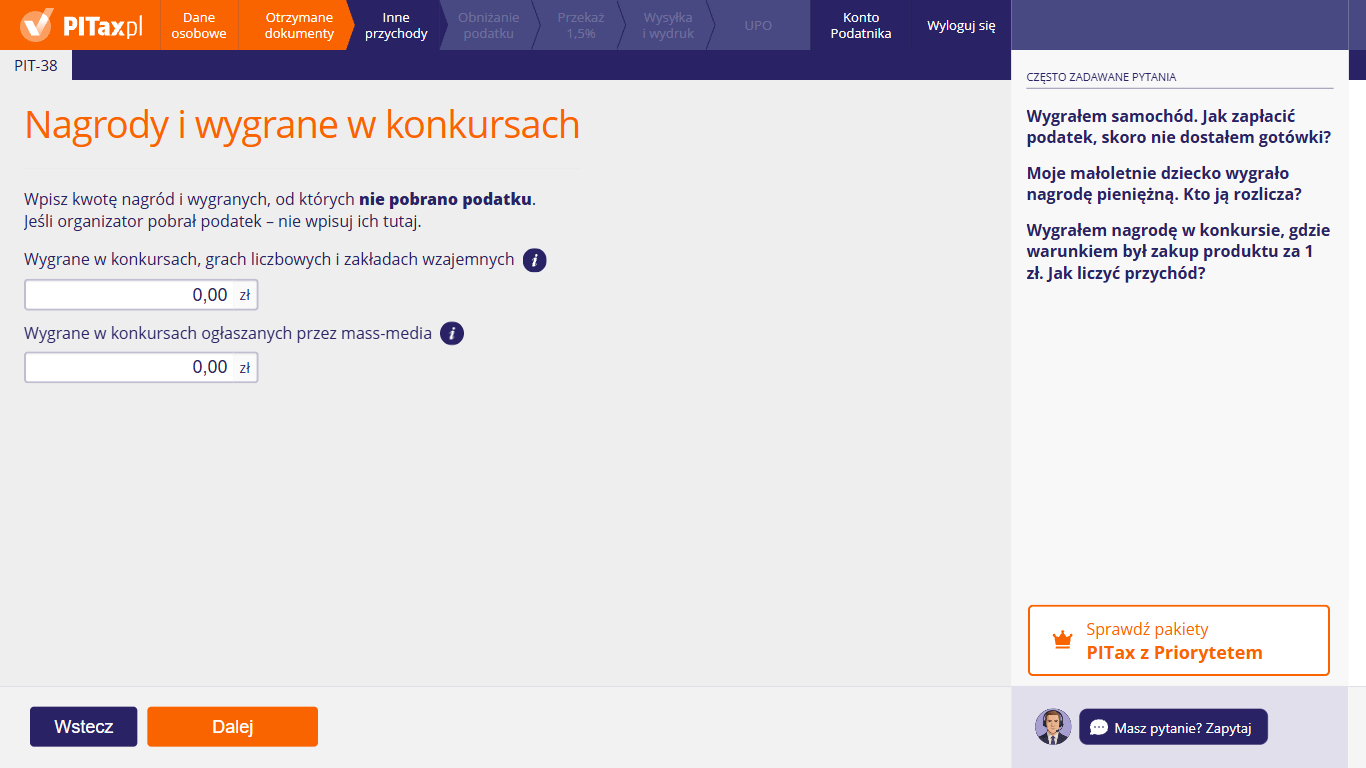
Możesz tu wpisać nagrody i wygrane, od których nie pobrano podatku. Jeśli organizator pobrał podatek, nie wpisuj ich tutaj. Kwoty podaj w dwóch polach: „Wygrane w konkursach, grach liczbowych i zakładach wzajemnych” oraz „Wygrane w konkursach ogłaszanych przez mass-media”. Kreator obliczy od nich 10% podatku. Wygranej zwolnionej z podatku, np. jednorazowej wygranej w grze liczbowej do 2 280 zł albo nagrody w sprzedaży premiowej do 2 000 zł, nie wpisuj.
Wygrałem samochód. Jak zapłacić podatek, skoro nie dostałem gotówki?
Podatek pobiera organizator jako płatnik – 10% wartości nagrody. Zgodnie z przepisami przy nagrodzie rzeczowej musisz wpłacić organizatorowi kwotę podatku, zanim wyda Ci nagrodę. W praktyce organizatorzy często dodają do nagrody rzeczowej nagrodę pieniężną przeznaczoną na podatek. Wtedy podatek jest rozliczony, więc niczego tu nie wpisuj.
Jeśli organizator wydał samochód i nie pobrał podatku, wpisz wartość rynkową samochodu. Kreator obliczy od niej 10% podatku.
Moje małoletnie dziecko wygrało nagrodę pieniężną. Kto ją rozlicza?
Dochody małoletnich dzieci dolicza się do dochodów rodziców (wyjątkiem są m.in. dochody z pracy dziecka, renty i stypendia). Przepisy nie mówią wprost, jak stosować tę zasadę do wygranych opodatkowanych ryczałtem. Według Dyrektora Krajowej Informacji Skarbowej rodzic rozlicza w swoim imieniu np. przychody dziecka z najmu opodatkowane ryczałtem. Jeśli przyjąć tę zasadę, wygraną dziecka, od której nie pobrano należnego podatku, wykazuje rodzic w swoim PIT-38. Gdy rodzice są małżeństwem, każde z nich wykazuje połowę w swoim zeznaniu (PIT-38 składa się zawsze osobno). W razie wątpliwości możesz wystąpić o interpretację indywidualną.
Jeśli organizator pobrał podatek albo wygrana była zwolniona z podatku (np. jednorazowa wygrana w grze liczbowej do 2 280 zł albo nagroda w konkursie z dziedziny nauki, kultury, sztuki, dziennikarstwa lub sportu do 2 000 zł), nic nie wpisuj.
Wygrałem nagrodę w konkursie, w którym warunkiem był zakup produktu za 1 zł. Jak liczyć przychód?
Przychodem jest wartość rynkowa nagrody pomniejszona o kwotę, którą zapłaciłeś – w tym przykładzie o 1 zł.
Jeśli konkurs był sprzedażą premiową, nagroda o jednorazowej wartości do 2 000 zł jest zwolniona z podatku. Powyżej tej kwoty podatek pobiera organizator. Wpisz tu nagrodę tylko wtedy, gdy organizator nie pobrał podatku.
Które wygrane są zwolnione z podatku?
Zwolnione są m.in.:
- wygrane w grach liczbowych, loteriach pieniężnych, telebingo, zakładach wzajemnych oraz loteriach promocyjnych, audioteksowych i fantowych – jeśli jednorazowa wygrana nie przekracza 2 280 zł,
- wygrane w grach na automatach, w karty, w kości i w podobnych grach – bez limitu,
- wygrane w konkursach i grach organizowanych przez prasę, radio i telewizję, w konkursach z dziedziny nauki, kultury, sztuki, dziennikarstwa i sportu oraz nagrody w sprzedaży premiowej – do 2 000 zł jednorazowo.
Zwolnienie wygranych w grach liczbowych, loteriach, zakładach wzajemnych oraz w grach na automatach, w karty i w kości dotyczy tylko gier urządzanych przez legalnego organizatora (uprawnionego na podstawie przepisów o grach hazardowych) w Unii Europejskiej lub Europejskim Obszarze Gospodarczym.
Gdy wygrana przekroczy limit, podatek płaci się od całej kwoty, a nie tylko od nadwyżki. Inne wygrane w konkursach nie są zwolnione.
Wygrałem w konkursie poza Unią Europejską. Czy wpisuję to tutaj?
Nie. 10% ryczałt dotyczy wygranych i nagród uzyskanych w państwach Unii Europejskiej i Europejskiego Obszaru Gospodarczego. Wygrane i nagrody uzyskane w innych krajach nie są nim objęte. Co do zasady to przychód z innych źródeł, który rozliczasz według skali podatkowej w PIT-36 (z załącznikiem PIT/ZG), a nie w PIT-38.
30. Rachunki zbiorcze (omnibus)
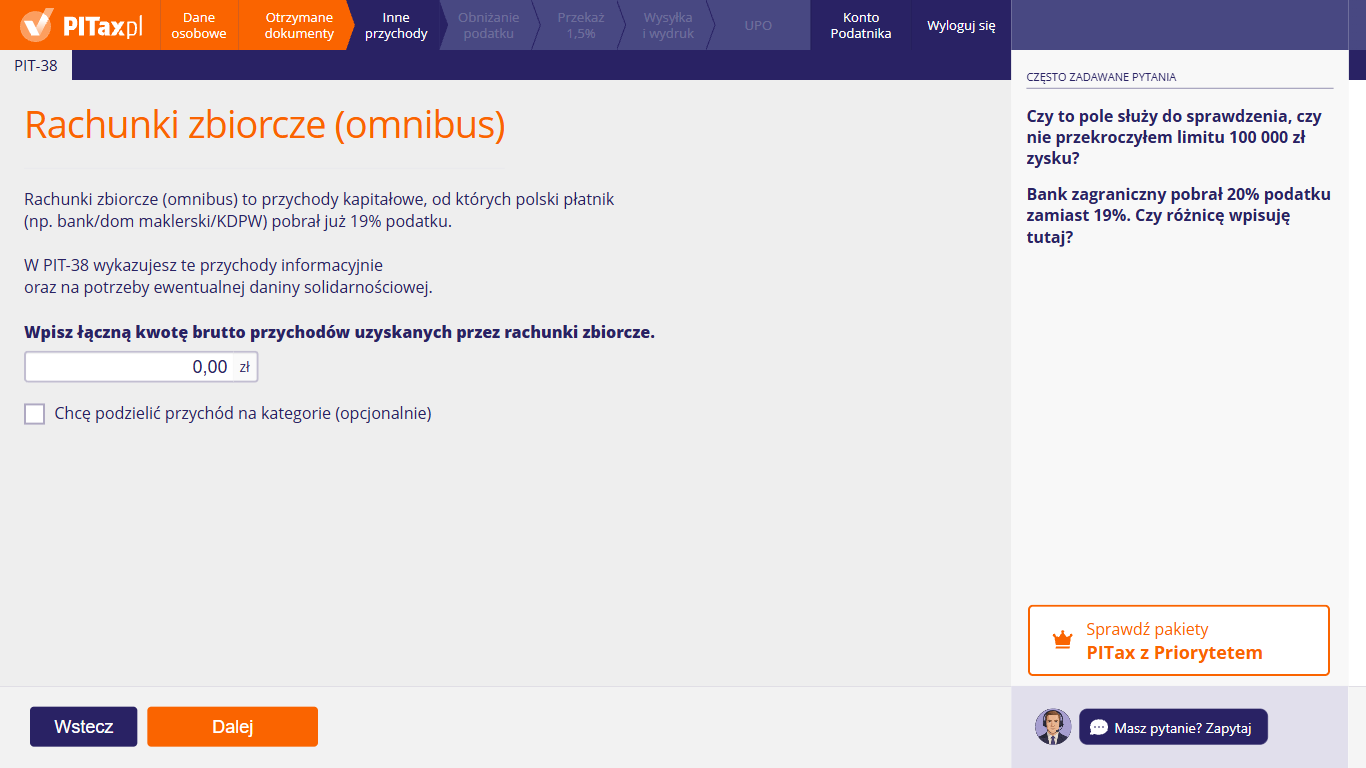
Rachunki zbiorcze (omnibus) to rachunki prowadzone dla pośrednika, np. zagranicznego brokera, na których zapisane są papiery wartościowe wielu jego klientów. Od dywidend i odsetek wypłacanych przez taki rachunek polski płatnik (np. bank, dom maklerski, Krajowy Depozyt Papierów Wartościowych – KDPW) pobiera już 19% podatku. W PIT-38 wykazuje się te przychody tylko informacyjnie – niczego się nie dopłaca, a przychody te nie wchodzą do podstawy daniny solidarnościowej. W polu pod napisem „Wpisz łączną kwotę brutto przychodów uzyskanych przez rachunki zbiorcze.” możesz wpisać kwotę przed potrąceniem podatku. Możesz też zaznaczyć „Chcę podzielić przychód na kategorie (opcjonalnie)”.
Czy to pole służy do sprawdzenia, czy nie przekroczyłem limitu 100 000 zł zysku?
Nie. W PIT-38 nie ma limitu 100 000 zł ani kwoty wolnej od podatku – dochody kapitałowe opodatkowuje się od pierwszej złotówki. Pole ma charakter informacyjny: przepisy wymagają, żeby polski rezydent wykazał w zeznaniu przychody z rachunków zbiorczych, od których pobrano podatek.
Przychody te nie wchodzą też do podstawy daniny solidarnościowej. Nie dotyczą Cię tu również osobiste konta inwestycyjne (OKI) – ustawa o nich obowiązuje od 1 stycznia 2027 r. i nie ma wpływu na PIT-38 za 2026 r.
Bank zagraniczny pobrał 20% podatku zamiast 19%. Czy różnicę wpisuję tutaj?
Nie. Tu wykaż tylko przychody, od których polski płatnik pobrał 19% podatku przez rachunek zbiorczy.
Jeśli podatek od dywidendy lub odsetek pobrała instytucja zagraniczna, to podatek zapłacony za granicą. Przychód wykaż na ekranie „Przychody z zagranicznych dywidend i odsetek”, a pobrany podatek – w polu „Podatek opłacony za granicą”. Możesz go odliczyć najwyżej do kwoty polskiego podatku.
Skąd mam wiedzieć, że moje papiery są na rachunku zbiorczym?
Informację o tym znajdziesz w umowie lub dokumentach od brokera albo w informacji o wypłacie dywidendy lub odsetek. Rachunek zbiorczy prowadzi się dla pośrednika, a nie bezpośrednio dla Ciebie. Dlatego polski płatnik pobiera podatek, nie znając Twojej tożsamości – od łącznej kwoty wypłacanej wszystkim klientom pośrednika.
Jeśli Twój broker prowadzi dla Ciebie zwykły rachunek papierów wartościowych w Polsce, przychodów z niego tutaj nie wpisuj.
Czy przez to zapłacę wyższy podatek?
Nie. Podatek od tych przychodów został już pobrany przez płatnika. Kwota z tego ekranu nie zwiększa podatku do zapłaty w PIT-38 – przepisy wymagają tylko jej wykazania.
Wpisz kwotę brutto, czyli przed potrąceniem 19% podatku. Jeśli w dokumencie od brokera widzisz tylko kwotę netto, przelicz ją na brutto albo poproś pośrednika o informację o kwocie przed opodatkowaniem.
Czy muszę dzielić przychód na kategorie?
Nie. Podział jest opcjonalny. Przychody z rachunków zbiorczych wykazujesz w PIT-38 informacyjnie i nie zmieniają one podatku do zapłaty, więc wystarczy łączna kwota brutto. Jeśli chcesz zachować porządek w rozliczeniu, rozbij ją na kategorie według dokumentów od brokera.
Które kategorie dotyczą rachunków zbiorczych?
Przez rachunek zbiorczy wypłaca się przychody z papierów wartościowych. Zwykle będą to:
- dywidendy z akcji – „Dywidendy z udziału w zyskach spółek i funduszy”,
- odsetki i dyskonto od obligacji i innych papierów dłużnych – „Odsetki i dyskonta od papierów wartościowych”,
- dochód z wykupu przez emitenta obligacji, od których należą się okresowe odsetki – „Wykup obligacji”,
- wypłaty z dochodów funduszu kapitałowego bez umarzania jednostek – „Świadczenia otrzymane z funduszu kapitałowego”.
Odsetki od pożyczek prywatnych i od pieniędzy na rachunku bankowym nie są wypłacane przez rachunek zbiorczy papierów wartościowych – te pola w większości przypadków zostaw z wartością 0,00 zł.
Dlaczego nie mogę wpisać kwoty w polu z łączną kwotą?
Bo zaznaczyłeś podział na kategorie. Pole z łączną kwotą brutto jest wtedy sumą kwot z kategorii i kreator wypełnia je sam. Jeśli wolisz wpisać jedną kwotę, odznacz „Chcę podzielić przychód na kategorie (opcjonalnie)”.
31. Rachunki zbiorcze (omnibus) – podział na kategorie
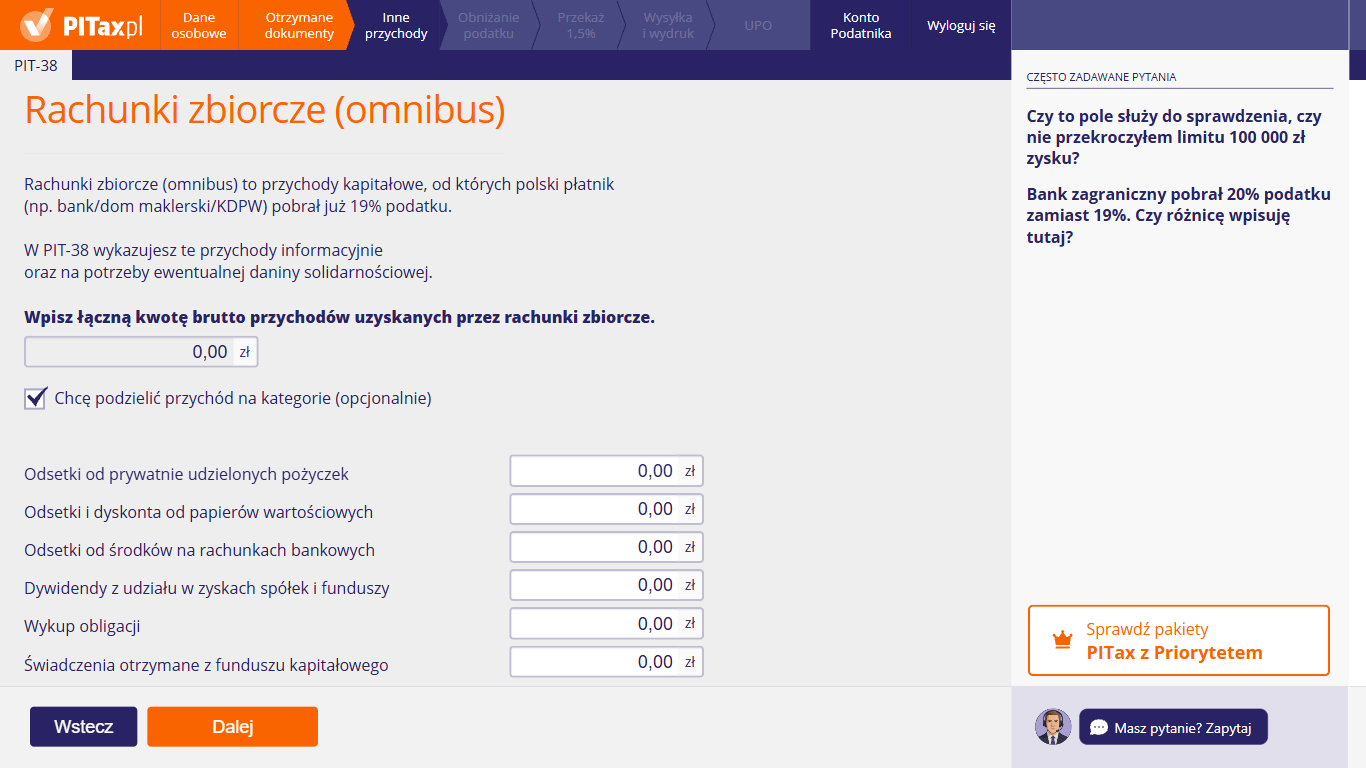
Po zaznaczeniu „Chcę podzielić przychód na kategorie (opcjonalnie)” możesz wpisać kwoty osobno dla każdego rodzaju przychodu, np. odsetek czy dywidend. Pole z łączną kwotą brutto staje się nieaktywne – kreator wpisze do niego sumę kategorii. Kwoty nadal podawaj brutto, czyli przed potrąceniem 19% podatku.
32. Polskie dywidendy i odsetki, od których nie pobrano podatku
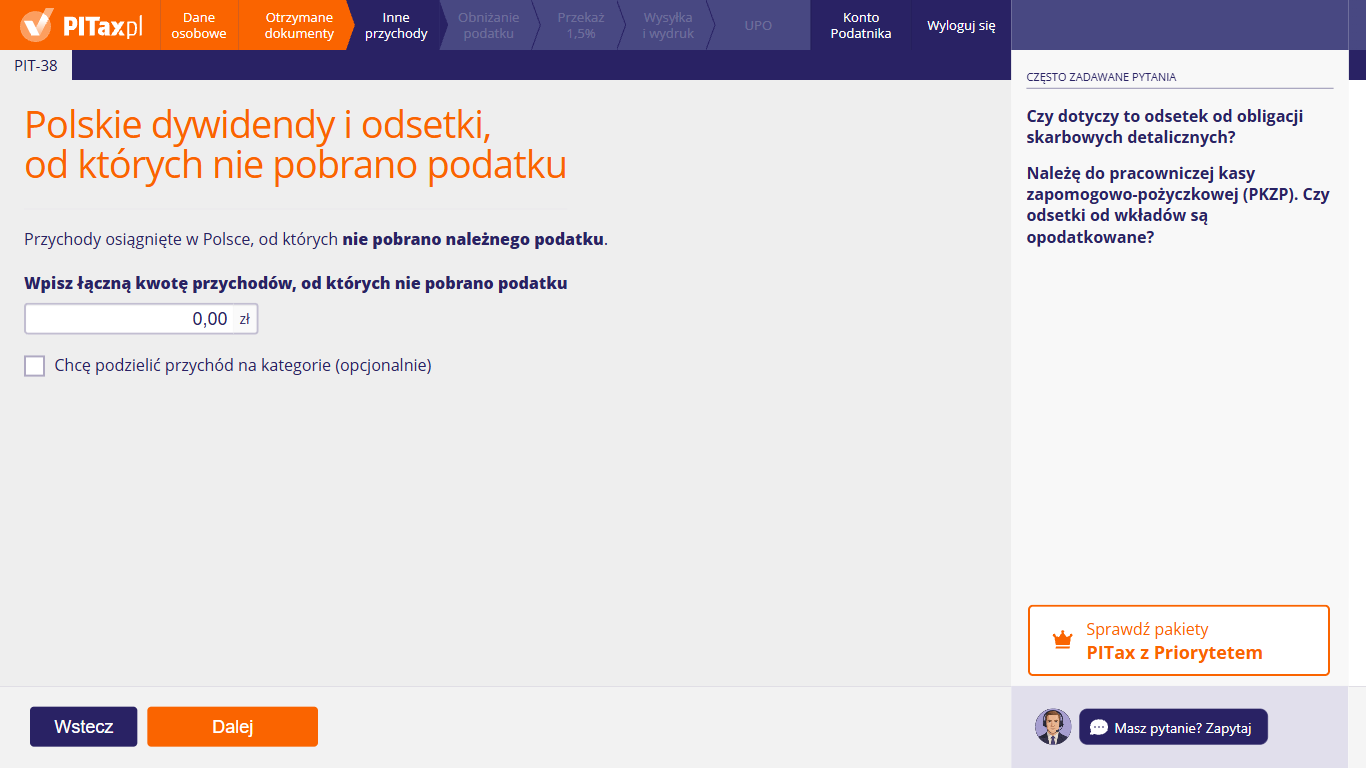
Na tym ekranie możesz wpisać przychody osiągnięte w Polsce, od których nie pobrano należnego podatku, np. dywidendę wypłaconą przez spółkę bez potrącenia podatku. W polu „Wpisz łączną kwotę przychodów, od których nie pobrano podatku” podaj sumę takich przychodów. Możesz też zaznaczyć „Chcę podzielić przychód na kategorie (opcjonalnie)” i wpisać kwoty osobno dla każdego rodzaju. Kreator obliczy od nich 19% podatku.
Czy dotyczy to odsetek od obligacji skarbowych detalicznych?
Zwykle nie. Od odsetek od obligacji i od wykupu obligacji 19% podatku pobiera instytucja, która je wypłaca. Dostajesz kwotę po potrąceniu podatku, więc nie wykazuj jej w PIT-38.
Odsetki od obligacji wpisz tutaj tylko wtedy, gdy z dokumentów wynika, że podatku nie pobrano.
Należę do pracowniczej kasy zapomogowo-pożyczkowej (PKZP). Czy odsetki od wkładów są opodatkowane?
Zwykle nie ma tu czego wpisać. Kasa zapomogowo-pożyczkowa udziela członkom nieoprocentowanych pożyczek, a wkłady członkowskie też zazwyczaj nie są oprocentowane. Zwrotu własnych wkładów nie wykazuj w PIT-38 – to zwrot pieniędzy wpłaconych z dochodu, który był już opodatkowany.
Jeśli kasa wypłaciła członkom dodatkowe pieniądze, np. z funduszu rezerwowego, który powstał z odsetek od jej lokat, to według Dyrektora Krajowej Informacji Skarbowej nie są to odsetki opodatkowane 19% ryczałtem. To przychód z innych źródeł, który rozliczasz według skali podatkowej w PIT-36 – nie wpisuj go w PIT-38.
Spółka wypłaciła mi dywidendę bez potrącenia podatku. Co zrobić?
Spółka wypłacająca dywidendę jest płatnikiem i powinna pobrać 19% podatku. Jeśli tego nie zrobiła, wpisz tutaj kwotę dywidendy brutto (w łącznej kwocie albo w kategorii „Dywidendy z udziału w zyskach spółek i funduszy”). Kreator obliczy podatek, który wpłacisz w terminie na złożenie PIT-38.
Jeśli spółka pobrała podatek, niczego tu nie wpisuj.
Czy wpisuję kwotę przed podatkiem, czy po?
Wpisz pełną kwotę przychodu – tyle, ile wynosiła dywidenda lub odsetki według umowy lub uchwały, bez pomniejszania o jakiekolwiek koszty. Na tym ekranie wpisz tylko przychody, od których nie pobrano podatku – kwota brutto jest więc zwykle równa kwocie, którą dostałeś.
Czy muszę dzielić przychód na kategorie?
Nie. Podział jest opcjonalny – wystarczy łączna kwota. Każdy z tych przychodów jest opodatkowany taką samą stawką 19%, więc podział nie zmienia podatku. Kategorie pomagają zachować porządek, gdy masz przychody różnego rodzaju.
Do której kategorii wpisać mój przychód?
- Dywidenda od polskiej spółki – „Dywidendy z udziału w zyskach spółek i funduszy”.
- Odsetki od pieniędzy na koncie lub lokacie, od których nie pobrano podatku – „Odsetki od środków na rachunkach bankowych”.
- Odsetki i dyskonto od obligacji i innych papierów dłużnych – „Odsetki i dyskonta od papierów wartościowych”. Dochód z wykupu przez emitenta obligacji, od których należą Ci się okresowe odsetki – „Wykup obligacji”.
- Wypłaty z dochodów funduszu kapitałowego bez umarzania jednostek – „Świadczenia otrzymane z funduszu kapitałowego”.
- Odsetki od pożyczki udzielonej poza działalnością gospodarczą – „Odsetki od prywatnie udzielonych pożyczek”.
Odsetki od pożyczki prywatnej wpisałem już na ekranie „Odsetki od prywatnie udzielonych pożyczek”. Czy wpisać je też tutaj?
Nie. Każdą kwotę wykaż tylko raz. Jeśli odsetki od pożyczki udzielonej prywatnie wpisałeś już na osobnym ekranie (po zaznaczeniu kafelka „Odsetki od pożyczek prywatnych”), w kategorii „Odsetki od prywatnie udzielonych pożyczek” na tym ekranie zostaw 0,00 zł. Jeśli wpiszesz je w obu miejscach, kreator policzy od nich podatek dwa razy.
Dlaczego nie mogę wpisać kwoty w polu z łączną kwotą?
Bo zaznaczyłeś podział na kategorie. Pole „Wpisz łączną kwotę przychodów, od których nie pobrano podatku” jest wtedy sumą kwot z kategorii i kreator wypełnia je sam. Jeśli wolisz wpisać jedną kwotę, odznacz „Chcę podzielić przychód na kategorie (opcjonalnie)”.
33. Polskie dywidendy i odsetki bez pobranego podatku – podział na kategorie
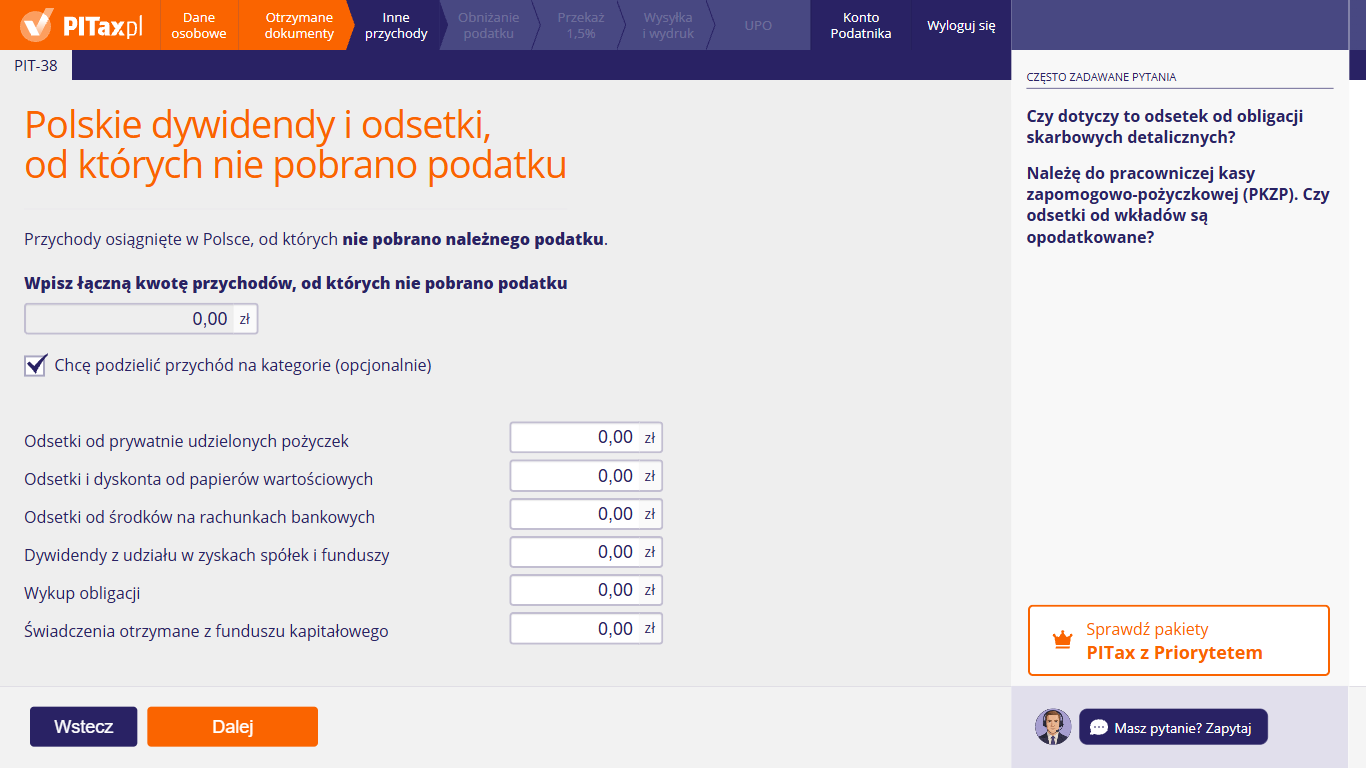
Po zaznaczeniu „Chcę podzielić przychód na kategorie (opcjonalnie)” możesz wpisać kwoty osobno dla każdego rodzaju przychodu, np. odsetek czy dywidend. Pole z łączną kwotą staje się nieaktywne – kreator wpisze do niego sumę kategorii. W każdej kategorii wpisz tylko przychody, od których nie pobrano podatku.
34. Szczególne przypadki, kiedy nie pobrano podatku
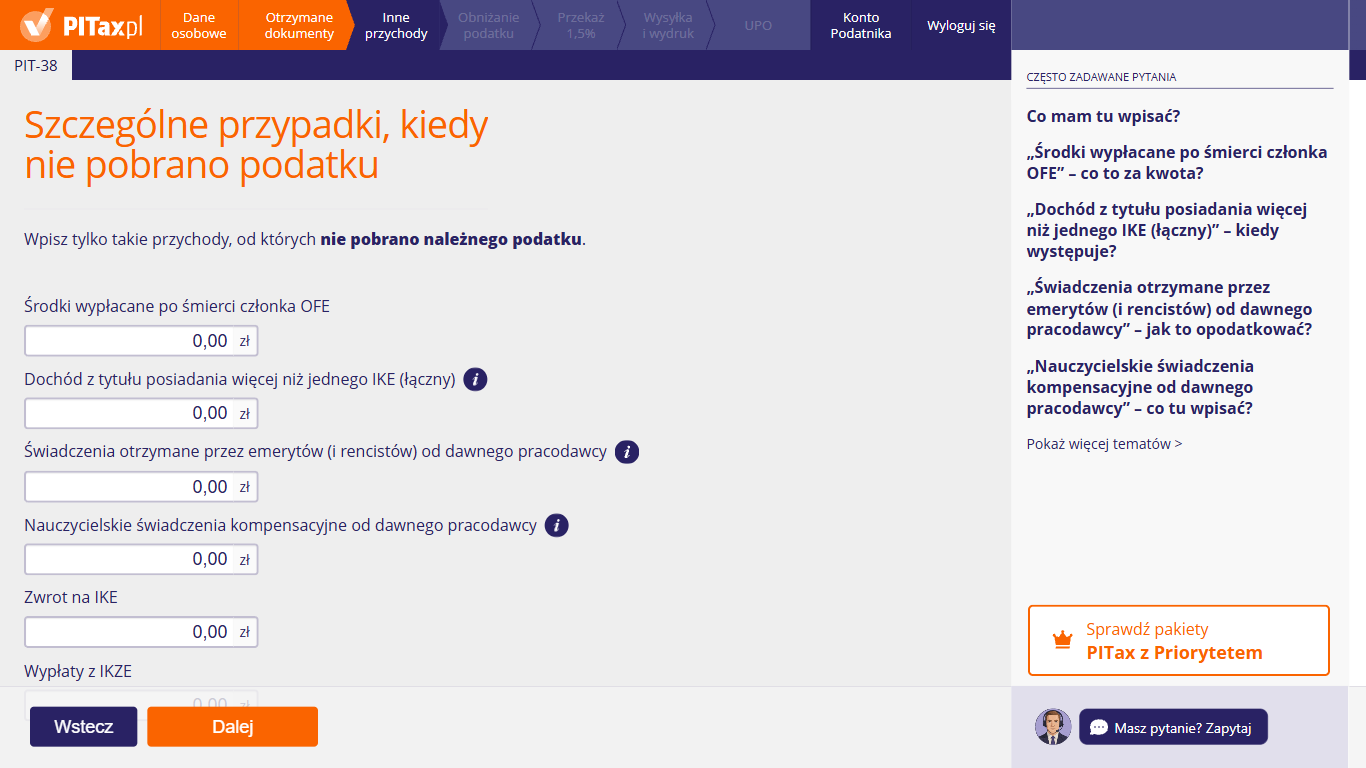
Tu możesz wpisać tylko takie przychody, od których nie pobrano należnego podatku. Pola dotyczą rzadkich sytuacji, np. środków wypłacanych po śmierci członka OFE, dochodu z posiadania więcej niż jednego IKE albo wypłat z IKZE (to ostatnie pole widać po przewinięciu ekranu). Wypełnij tylko pola, które Cię dotyczą, a pozostałe zostaw z wartością 0,00 zł.
Co mam tu wpisać?
Tylko kwoty, od których płatnik powinien był pobrać zryczałtowany podatek, ale tego nie zrobił. Taką informację znajdziesz zwykle w dokumentach od instytucji, która wypłaciła pieniądze.
Jeśli płatnik pobrał podatek, niczego tu nie wpisuj, bo podatek od tej kwoty został już zapłacony. Wyjątkiem jest dochód z posiadania więcej niż jednego indywidualnego konta emerytalnego (IKE) – od niego nikt nie pobiera podatku, więc zawsze rozliczasz go sam.
„Środki wypłacane po śmierci członka OFE” – co to za kwota?
To pieniądze z otwartego funduszu emerytalnego wypłacone po śmierci jego członka wskazanej przez niego osobie albo spadkobiercy. Podlegają 19% zryczałtowanemu podatkowi, który zwykle pobiera instytucja wypłacająca.
Wpisz tu kwotę wypłaty tylko wtedy, gdy podatku nie pobrano – zgodnie z informacją od instytucji, która ją wypłaciła.
„Dochód z tytułu posiadania więcej niż jednego IKE (łączny)” – kiedy występuje?
Gdy w tym samym czasie oszczędzałeś na więcej niż jednym indywidualnym koncie emerytalnym (IKE), choć przepisy na to nie pozwalają. Dochód z każdego z tych kont traci wtedy zwolnienie i podlega podatkowi w wysokości 75% dochodu.
Tego podatku nie pobiera płatnik – rozliczasz go sam. Wpisz łączny dochód uzyskany na wszystkich IKE.
„Świadczenia otrzymane przez emerytów (i rencistów) od dawnego pracodawcy” i „Nauczycielskie świadczenia kompensacyjne od dawnego pracodawcy” – jak to opodatkować?
Świadczenia, które emeryt lub rencista dostaje od dawnego pracodawcy (także od związków zawodowych) w związku z wcześniejszym zatrudnieniem, są zwolnione z podatku do 4 500 zł w roku. Od nadwyżki płatnik pobiera 10% zryczałtowanego podatku. Te same zasady dotyczą świadczeń od dawnego pracodawcy dla osób pobierających nauczycielskie świadczenie kompensacyjne.
Wpisz w odpowiednim polu tylko kwotę ponad zwolnienie i tylko wtedy, gdy podatku od niej nie pobrano. Pole o świadczeniach kompensacyjnych dotyczy wyłącznie świadczeń od dawnego pracodawcy, a nie samego nauczycielskiego świadczenia kompensacyjnego.
„Zwrot na IKE” i „Wypłaty z IKZE” – co wpisać?
- Zwrot z indywidualnego konta emerytalnego (IKE) to wypłata pieniędzy z IKE poza zasadami wypłaty, np. po wypowiedzeniu umowy. Podatek 19% płaci się wtedy od dochodu, czyli od różnicy między wartością środków na IKE a sumą Twoich wpłat. Pobiera go instytucja prowadząca IKE. Wpisz tu kwotę dochodu tylko wtedy, gdy instytucja nie pobrała podatku.
- Wypłata z indywidualnego konta zabezpieczenia emerytalnego (IKZE) – każdą wypłatę, jednorazową i w ratach, także wypłatę dla osoby uprawnionej po śmierci oszczędzającego, opodatkowuje 10% ryczałt od całej kwoty. Pobiera go instytucja, która wypłaca pieniądze. Kwotę wpisz tylko wtedy, gdy podatku nie pobrano.
Inaczej rozlicza się zwrot pieniędzy z IKZE po wypowiedzeniu umowy: to przychód z innych źródeł, który rozliczasz według skali podatkowej w PIT-37 albo PIT-36, a nie w PIT-38.
35. Sprawdzamy poprawność Twojego PIT-u
Ten ekran otwiera krok „Wysyłka i wydruk”. PITax kończy tu przygotowanie zeznania na podstawie danych z wcześniejszych kroków. Dopóki to trwa, przycisk „Zobacz Twój PIT” jest wyszarzony, a obok niego kręci się wskaźnik ładowania. Ramka przypomina, że w kolejnym kroku możesz przejrzeć PIT, wysłać go przez system Krajowej Administracji Skarbowej i odebrać Urzędowe Poświadczenie Odbioru (UPO). Przyciskiem „Wstecz” możesz wrócić do wcześniejszych ekranów kreatora.
36. Twój e-PIT jest gotowy do bezpiecznej wysyłki – podatek do zapłaty
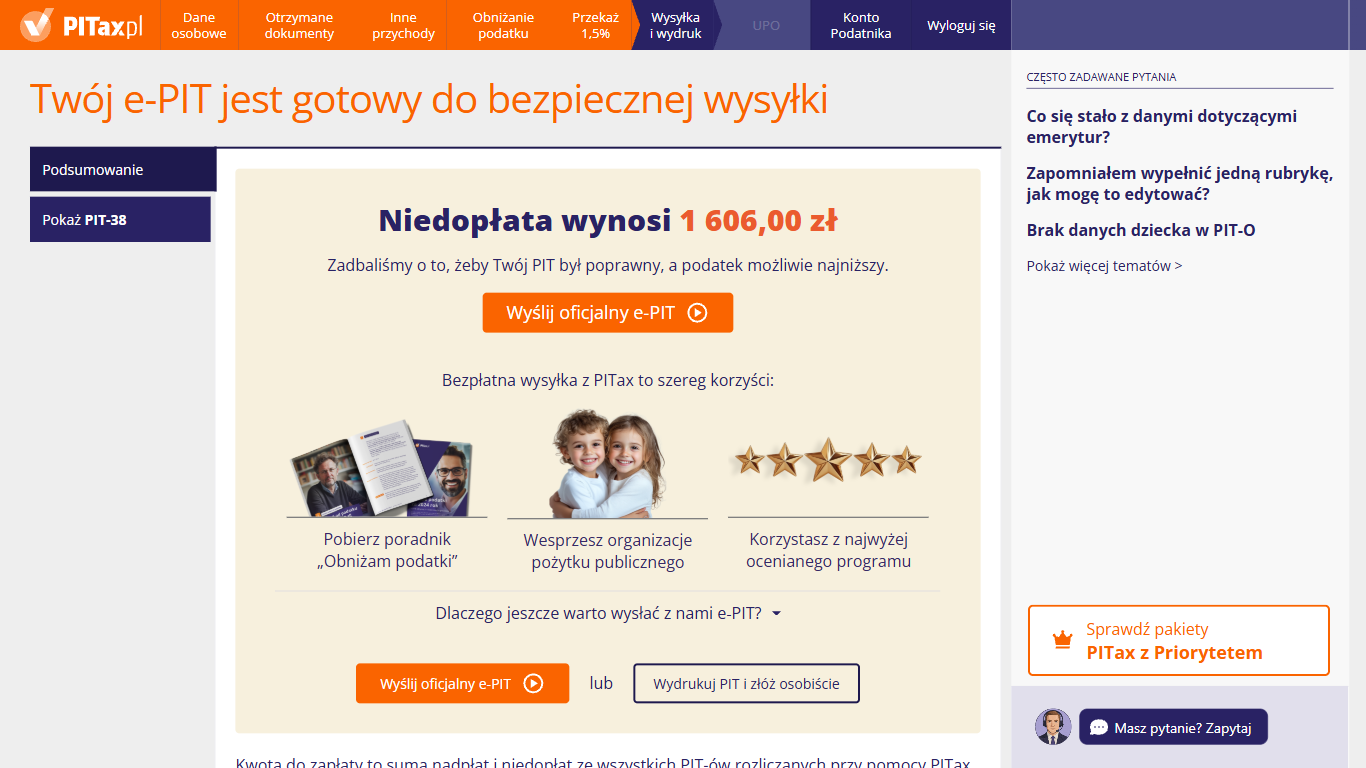
To ekran końcowy kreatora. W zakładce „Podsumowanie” możesz zobaczyć wynik rozliczenia – tu podatek do zapłaty, czyli sumę nadpłat i niedopłat ze wszystkich PIT-ów, które rozliczasz w PITax. Zeznanie możesz wysłać przez internet przyciskiem „Wyślij oficjalny e-PIT”, a jeśli wolisz złożyć je na papierze, kliknij „Wydrukuj PIT i złóż osobiście”. W zakładce z nazwą formularza, np. „Pokaż PIT-36”, możesz obejrzeć wypełnione zeznanie, a do czasu wysyłki wrócić do kreatora i poprawić dane.
37. Podgląd PIT-38 przed wysyłką
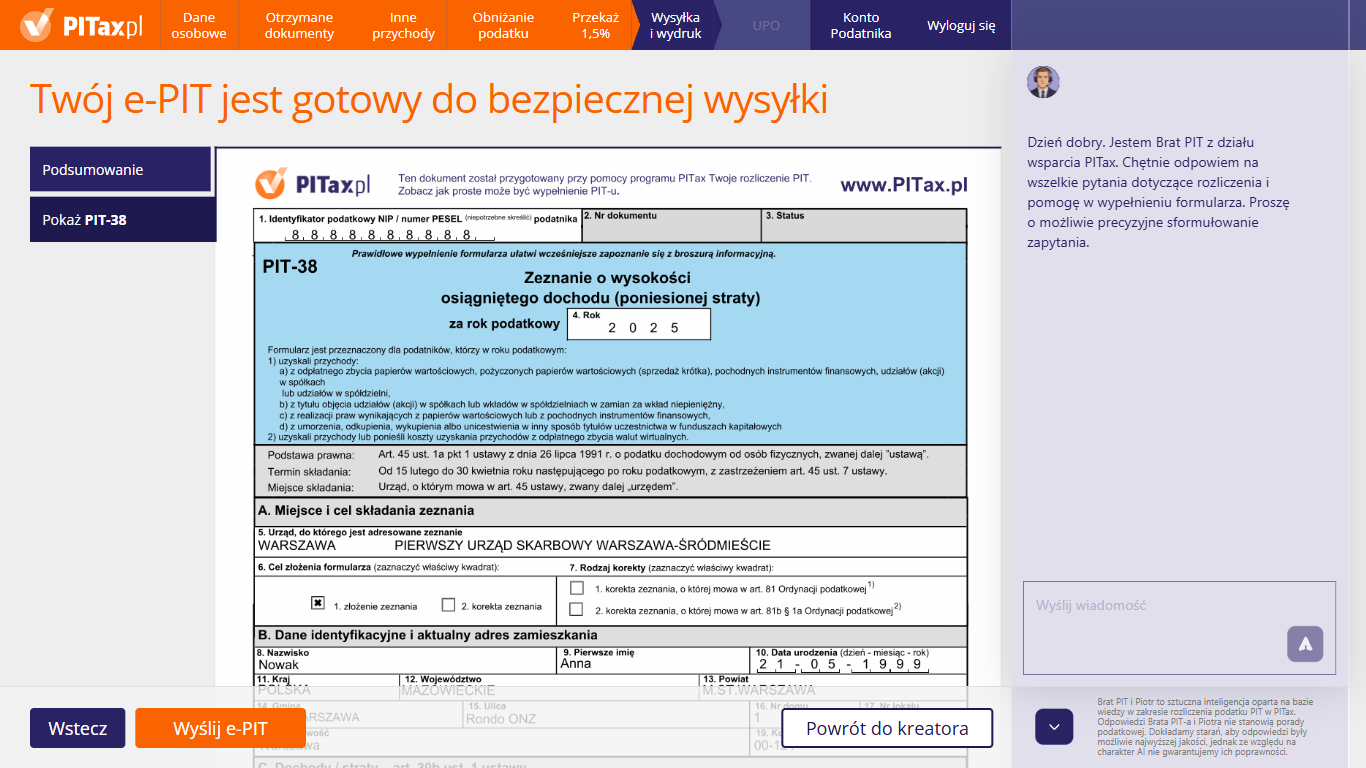
W zakładce „Pokaż PIT-38” możesz zobaczyć podgląd wypełnionego formularza PIT-38 z danymi, które zostaną wysłane do urzędu skarbowego. Znajdziesz tu m.in. dane identyfikacyjne, urząd skarbowy, dochody i podatek. Pól w podglądzie nie można edytować – podgląd służy do sprawdzenia danych. Jeśli chcesz coś zmienić, kliknij „Powrót do kreatora”. Gdy wszystko się zgadza, kliknij „Wyślij e-PIT”.
38. Wydrukuj – komplet dokumentów
Ten ekran pojawia się po kliknięciu „Wydrukuj PIT i złóż osobiście” na ekranie podsumowania. Możesz tu pobrać zeznanie do wydruku, jeśli chcesz złożyć je osobiście w urzędzie skarbowym albo wysłać pocztą – służy do tego kafelek „Pobierz komplet dokumentów do wydruku”. W zależności od Twoich wyborów plik może zawierać instrukcję, zaadresowany do urzędu list przewodni, druki przelewów do opłacenia podatku oraz zeznanie z załącznikami. Jeśli wolisz złożyć PIT przez internet, kliknij „Wyślij online”. Przyciskiem „Dalej” przejdziesz do kolejnego ekranu.
39. Jak mam rozliczyć niedopłatę podatku?
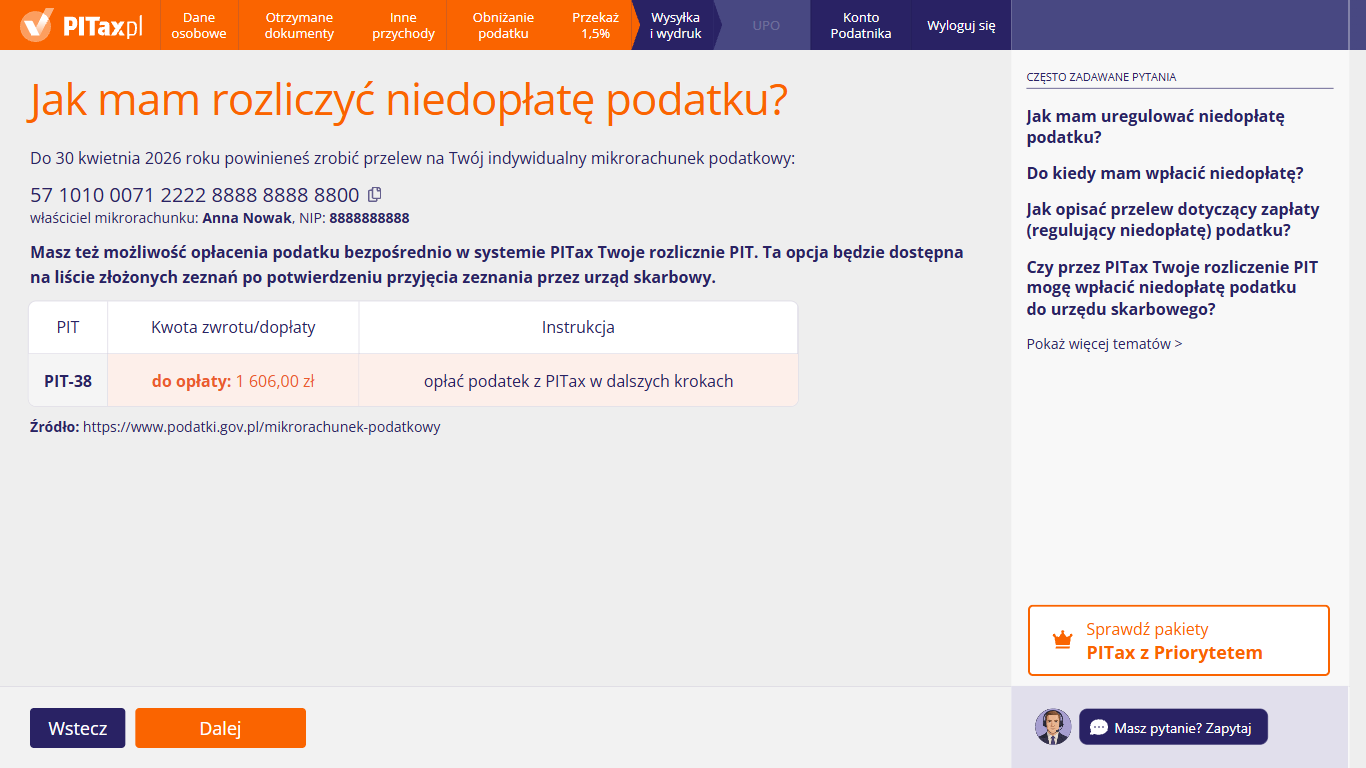
Ten ekran pojawia się po ekranie „Wydrukuj”, gdy z Twojego zeznania wynika podatek do zapłaty. Znajdziesz tu numer Twojego indywidualnego mikrorachunku podatkowego do skopiowania oraz kwotę do opłaty. Podatek możesz zapłacić zwykłym przelewem na mikrorachunek albo w PITax – ta opcja będzie dostępna na liście złożonych zeznań, gdy urząd skarbowy potwierdzi przyjęcie zeznania. Pod tabelą jest odnośnik do strony Ministerstwa Finansów o mikrorachunku. Kliknij „Dalej”, żeby przejść do kolejnego ekranu.
40. Koszyk Podatnika
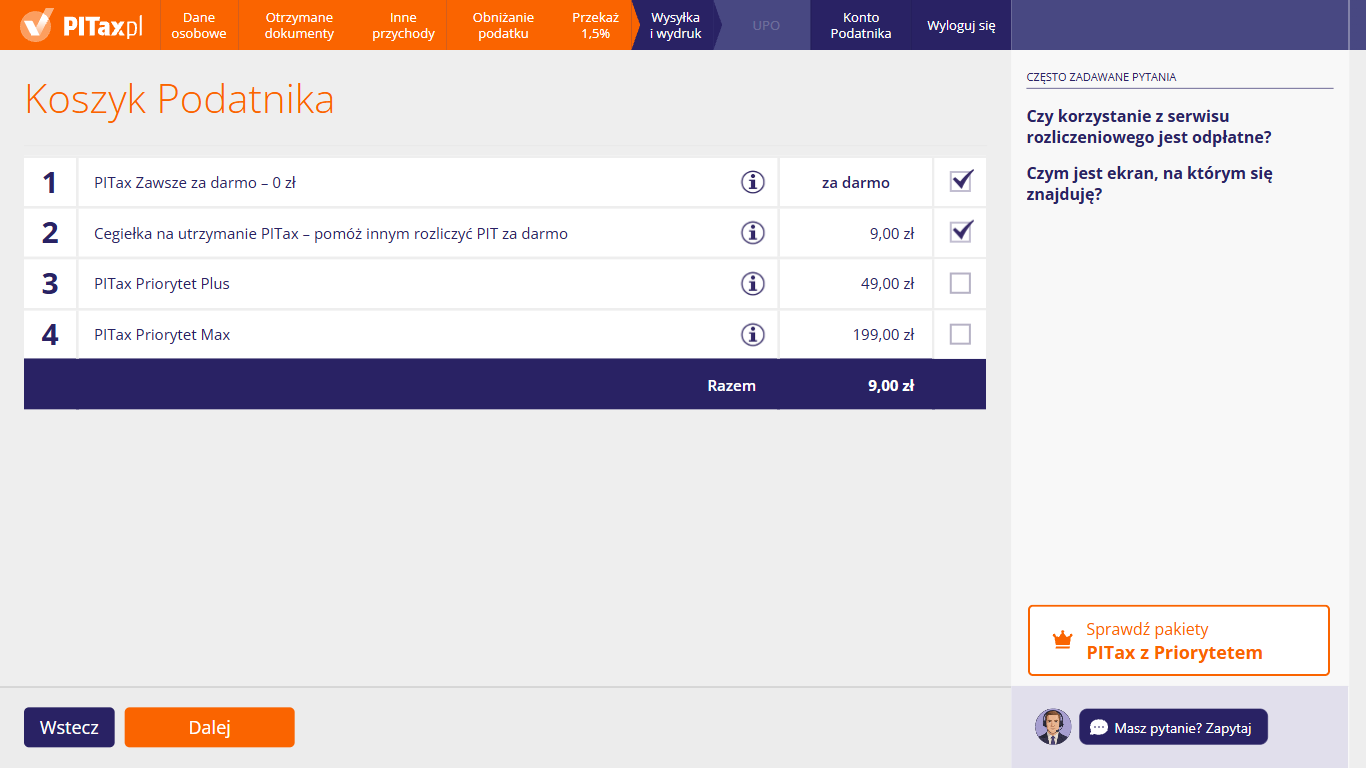
Koszyk Podatnika pojawia się po ekranie z informacją o zwrocie, o zapłaconym podatku albo o niedopłacie. Rozliczenie w PITax jest bezpłatne – pozycja „PITax Zawsze za darmo – 0 zł” jest zaznaczona. Pozostałe pozycje są dobrowolne, a opis każdej z nich możesz zobaczyć pod ikoną „i”; jeśli któraś jest zaznaczona, a nie chcesz z niej skorzystać, odznacz ją. Wiersz „Razem” pokazuje łączną kwotę zaznaczonych pozycji. Następnie kliknij „Dalej”.