


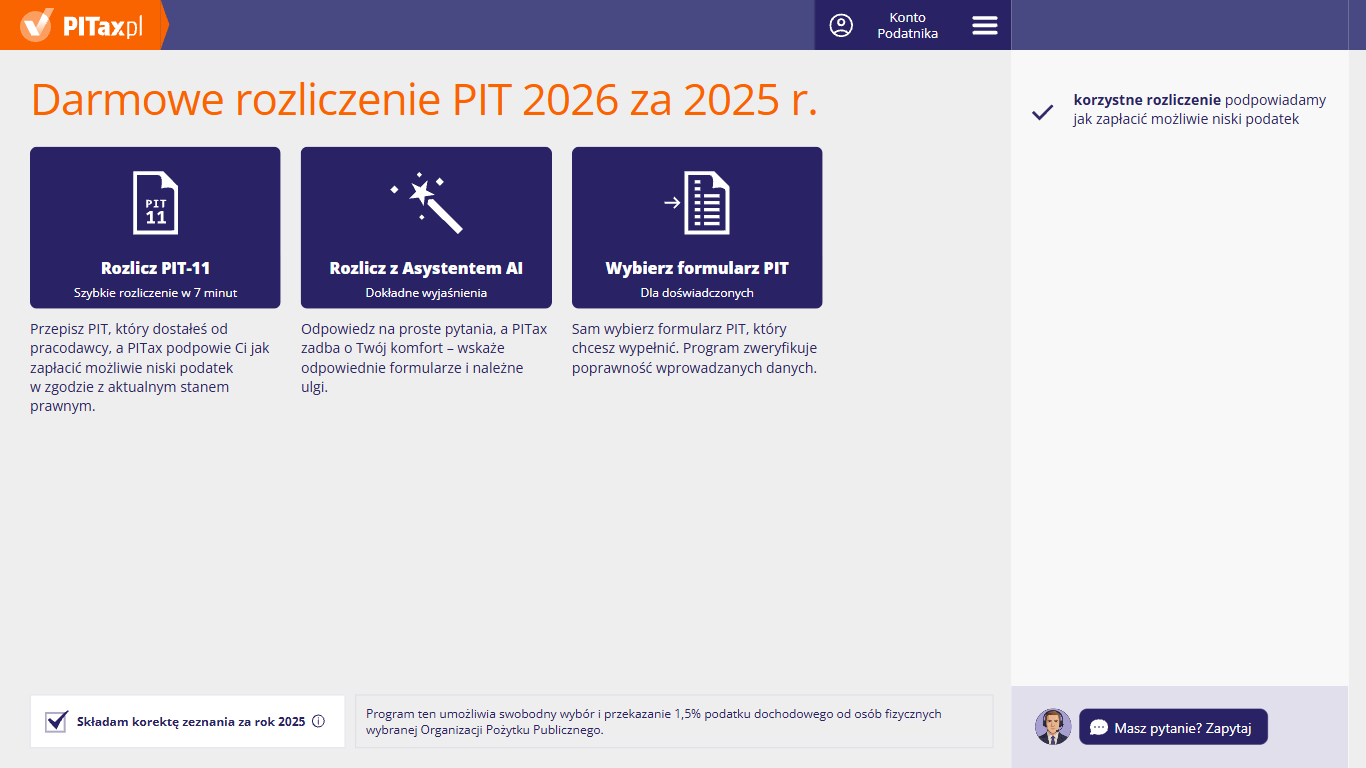
Na pierwszym ekranie kreatora możesz wybrać, jak chcesz się rozliczyć: „Rozlicz PIT-11” (szybkie przepisanie PIT-11 od pracodawcy), „Rozlicz z Asystentem AI” (odpowiedzi na proste pytania, a PITax wskazuje formularze i ulgi) albo „Wybierz formularz PIT” (samodzielny wybór druku z listy). Na dole ekranu jest pole „Składam korektę zeznania za rok 2026” – zaznacz je tylko wtedy, gdy poprawiasz zeznanie, które już złożyłeś. Jeśli składasz PIT pierwszy raz, zostaw je puste.
PIT-36 - Instrukcja krok po kroku
Zapraszamy do zapoznania się z przewodnikiem rozliczenia PIT-36. Znajdą w nim Państwo prezentację programu PITax.pl, informacje o tym jak wypełnić PIT oraz najczęściej zadawane pytania dotyczące rozliczenia PIT-36 z programem PITax.pl.
Spis treści
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
3. Dla kogo rozliczasz PIT?
4. Twoje dane
5. Twój adres zamieszkania
6. Ile formularzy PIT-11 otrzymaliście?
7. Przepisz PIT-11 od pracodawcy
8. Czy otrzymaliście inne formularze PIT?
9. Z jakich źródeł uzyskałeś przychody?
10. Odpłatne zbycie rzeczy
11. Dochody dzieci
12. Dochody dzieci – kwoty z wybranych źródeł
13. Z jakich innych źródeł uzyskałeś przychody?
14. Odsetki, dywidendy, wygrane
15. Zaznacz rodzaj utraconej ulgi
16. Zaznacz rodzaj utraconej ulgi – kwoty do doliczenia
17. Utracone ulgi gospodarcze podatnika
18. Anonimowe rachunki zbiorcze
19. Inne przychody
20. Przychody podatnika zwolnione od podatku
21. Przychody małżonka zwolnione od podatku
22. Ulgi dla rodzin
23. Ulga na dzieci
24. Ulga na dzieci – dane dziecka i okres odliczenia
25. W jaki sposób chcesz obniżyć podatek?
26. Ulga za darowiznę
27. Ulga internetowa
28. Ulga internetowa – wydatki na internet
29. Ulga rehabilitacyjna
30. Ulga rehabilitacyjna – wydatki
31. Ulga IKZE
32. Termomodernizacja
33. Koszty uzyskania przychodu: praca
34. Inne odliczenia obniżające podatek
35. Składki ZUS
36. Ulgi mieszkaniowe
37. Ulgi mieszkaniowe – pola ulg
38. PIT-2K
39. Składki na związki zawodowe
40. Ulga na zabytki
41. Inne ulgi
42. Inne ulgi – kwoty odliczeń
43. Miejsce zamieszkania
44. Sprawdzamy poprawność Twojego PIT-u
45. Twój e-PIT jest gotowy do bezpiecznej wysyłki – podatek do zapłaty
46. Podgląd PIT-36 przed wysyłką
47. Wydrukuj – komplet dokumentów
48. Jak mam rozliczyć niedopłatę podatku?
49. Koszyk Podatnika
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
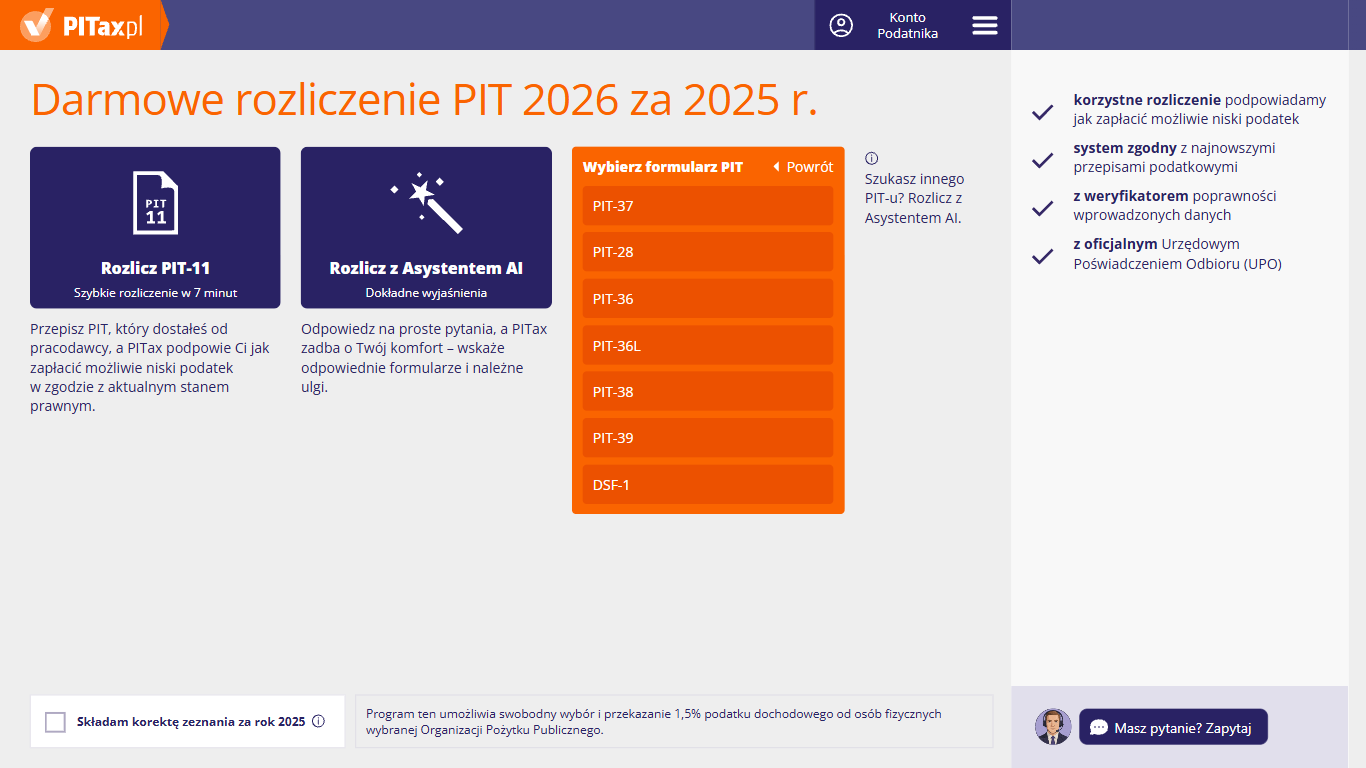
Po kliknięciu „Wybierz formularz PIT” kafelek zamienia się w listę druków. Możesz tu wybrać formularz, który chcesz wypełnić – kreator poprowadzi Cię przez pytania właściwe dla tego druku. Przyciskiem „Powrót” możesz zwinąć listę i wrócić do wyboru sposobu rozliczenia. Jeśli nie wiesz, który formularz Cię dotyczy, skorzystaj z podpowiedzi „Szukasz innego PIT-u? Rozlicz z Asystentem AI.” Pole „Składam korektę zeznania za rok 2026” zaznacz tylko wtedy, gdy poprawiasz złożone już zeznanie.
3. Dla kogo rozliczasz PIT?
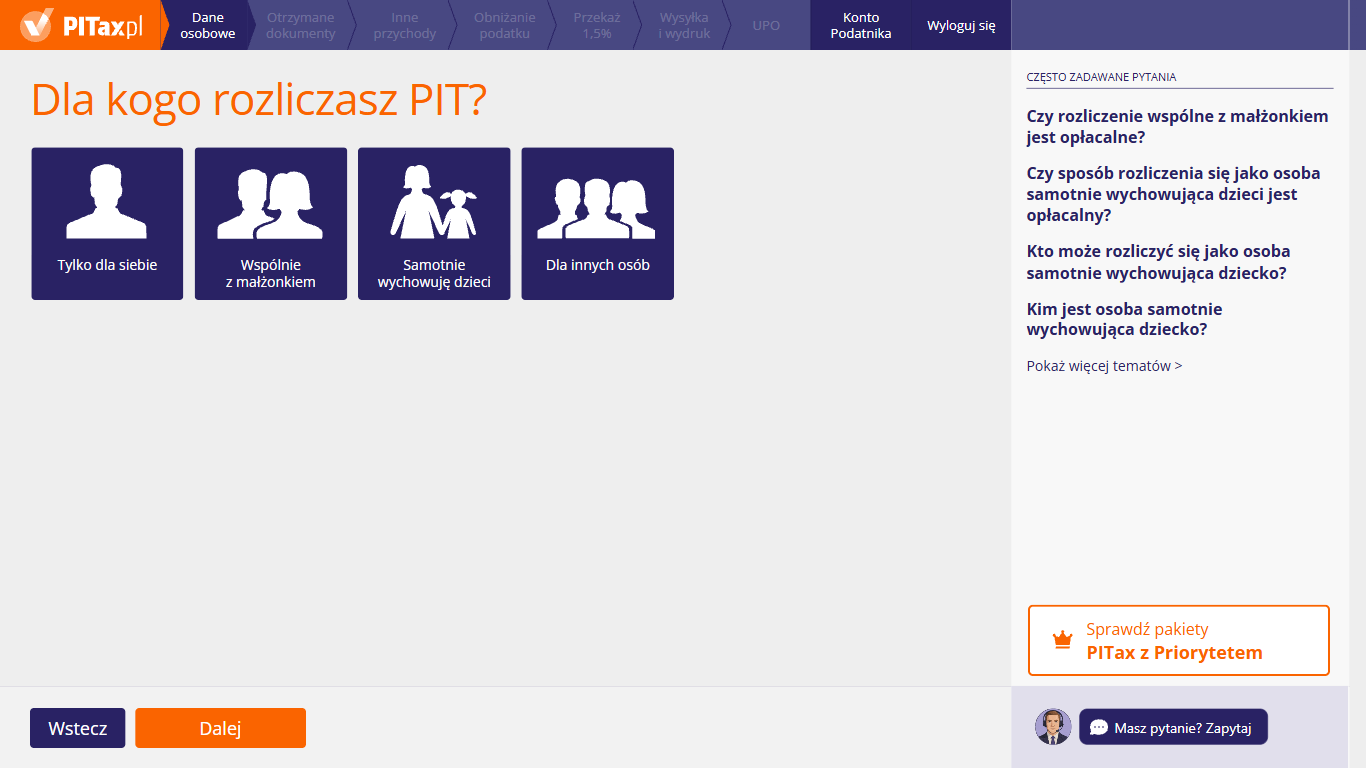
Na tym ekranie możesz wskazać, dla kogo przygotowujesz PIT: tylko dla siebie, wspólnie z małżonkiem w jednym zeznaniu, jako samotny rodzic (wystarczy jedno dziecko) albo dla innej osoby, np. rodzica. Od tego wyboru zależy, czyje dane i PIT-y wpiszesz na kolejnych ekranach. Wybór możesz zmienić, wracając przyciskiem „Wstecz”.
4. Twoje dane
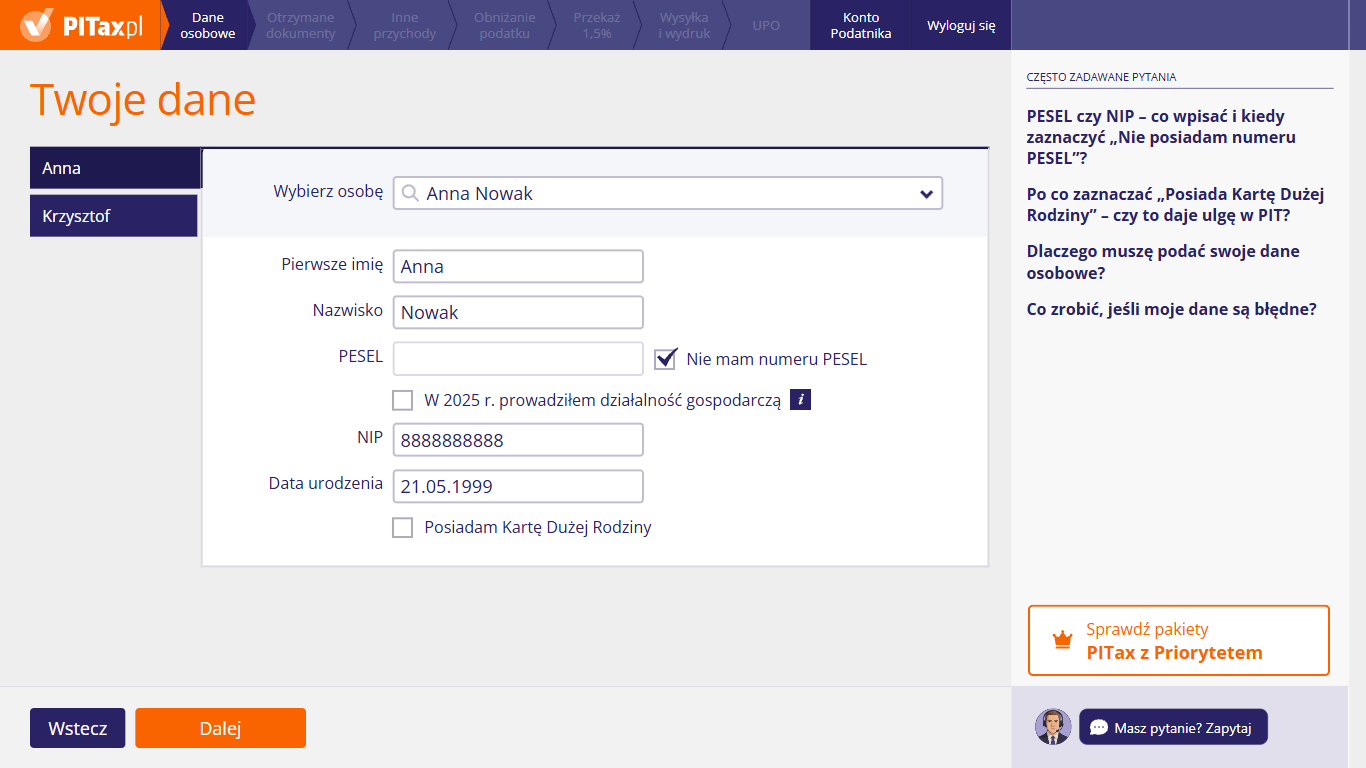
Na tym ekranie możesz podać swoje dane do zeznania. Jeśli są zapisane na koncie, wybierz siebie z listy „Wybierz osobę” – kreator uzupełni pola. Gdy nie masz numeru PESEL, zaznacz „Nie mam numeru PESEL”, a pojawią się pola na NIP i datę urodzenia. Możesz tu też zaznaczyć, czy w 2026 r. prowadziłeś działalność gospodarczą i czy masz ważną Kartę Dużej Rodziny. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są dwie zakładki z imionami – Twoją i małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko jedna.
5. Twój adres zamieszkania
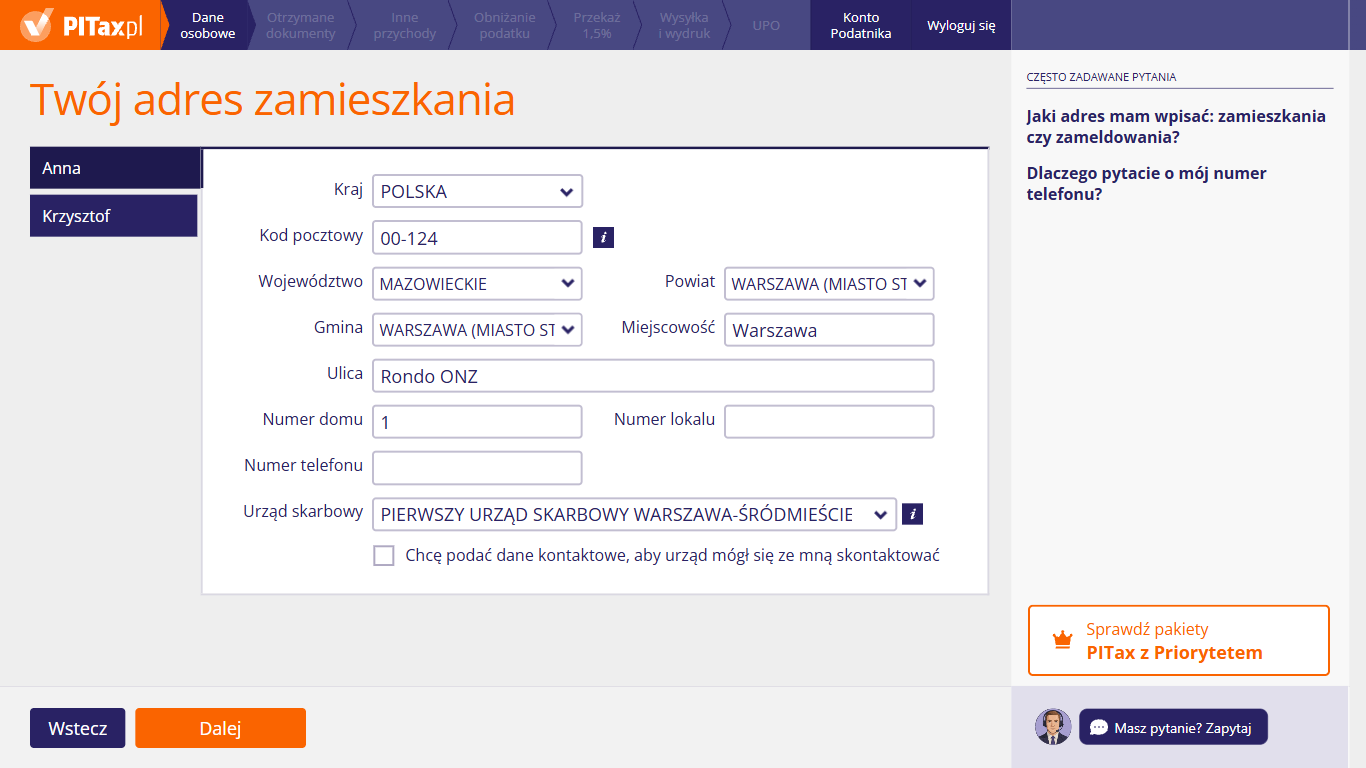
Na tym ekranie możesz wpisać adres, pod którym faktycznie mieszkasz, i wybrać urząd skarbowy, do którego trafi zeznanie – ikona „i” przy polu „Urząd skarbowy” podpowiada, jak go wybrać. Pole „Numer telefonu” możesz zostawić puste. Zaznacz „Chcę podać dane kontaktowe, aby urząd mógł się ze mną skontaktować”, jeśli chcesz podać urzędowi e-mail i telefon. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są zakładki z Twoim imieniem i imieniem małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko Twoja.
6. Ile formularzy PIT-11 otrzymaliście?
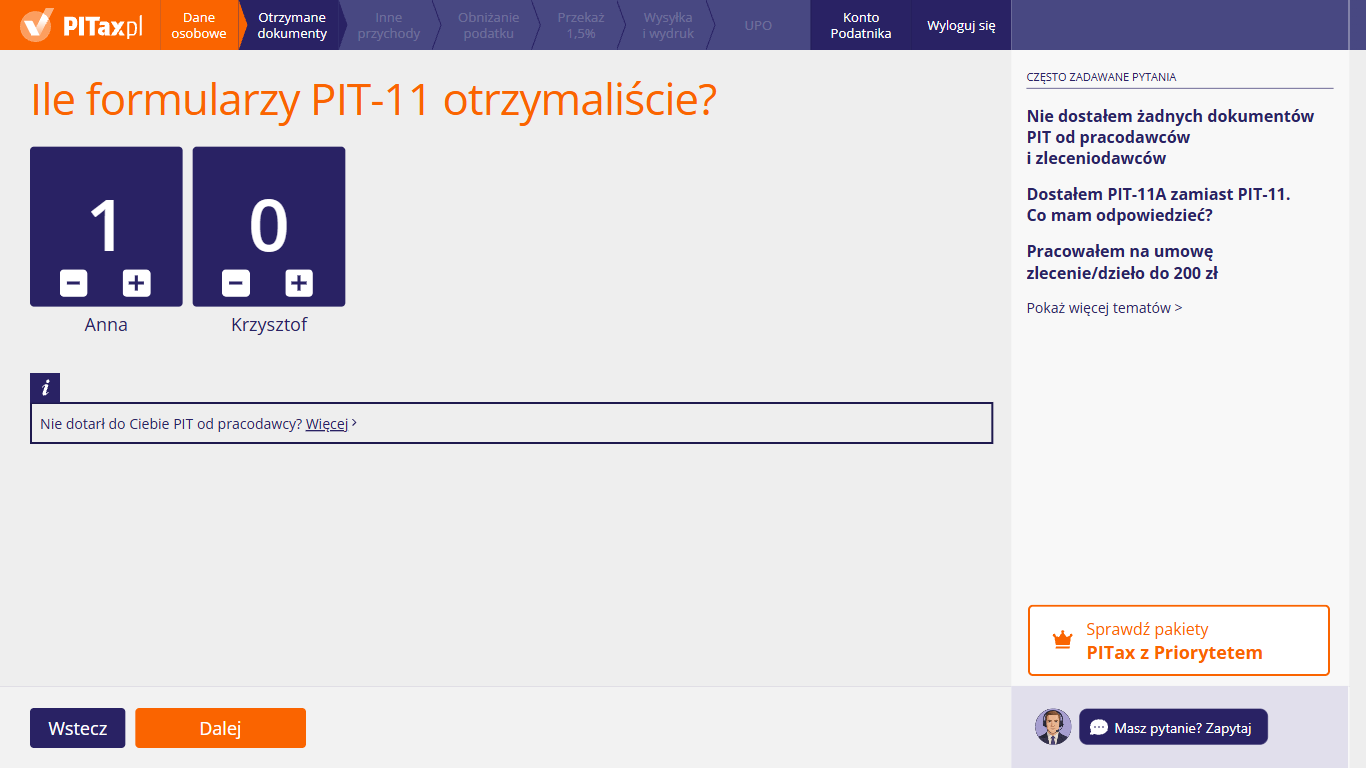
Ten ekran otwiera krok „Otrzymane dokumenty”. Możesz tu ustawić, ile formularzy PIT-11 za 2026 r. dostałeś od pracodawców i zleceniodawców, a przy rozliczeniu wspólnym – osobno dla siebie i dla małżonka. Liczą się tu tylko PIT-11: PIT-40A, PIT-11A, PIT-8C i PIT-R możesz dodać dalej, po odpowiedzi na pytanie „Czy otrzymaliście inne formularze PIT?”. Jeśli PIT od pracodawcy do Ciebie nie dotarł, wskazówki znajdziesz pod linkiem „Więcej” w ramce na tym ekranie. Kliknij „Dalej”, aby przepisać kolejne formularze.
7. Przepisz PIT-11 od pracodawcy
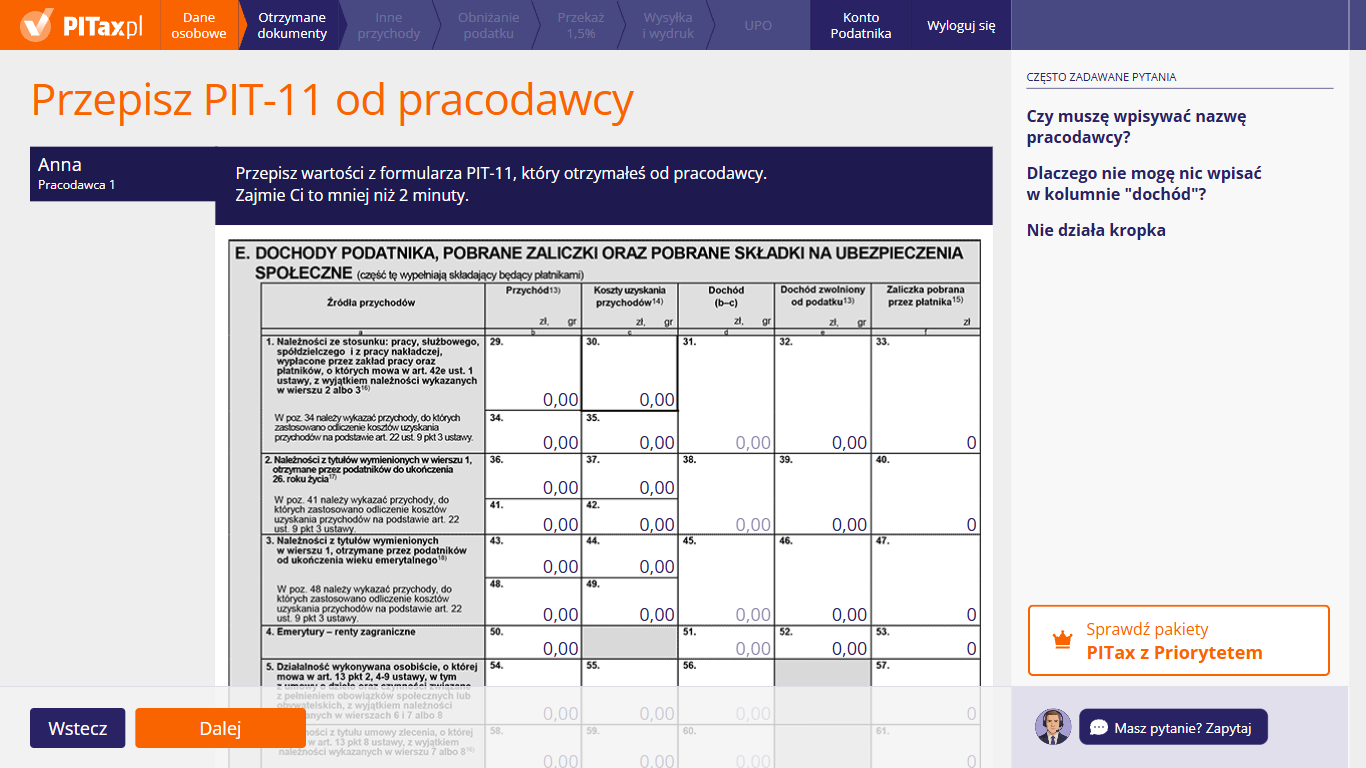
Na tym ekranie możesz przepisać kwoty z PIT-11, który dostałeś od pracodawcy lub zleceniodawcy. Formularz wygląda jak część E PIT-11, więc wpisz kwoty do pól o tych samych numerach co w Twoim PIT-11. Pozostałe części formularza są niżej, po przewinięciu ekranu. Po lewej masz zakładkę dla każdego PIT-11, a przy kilku PIT-11 nad formularzem widać też pole „Nazwa pracodawcy (opcjonalnie)”. Gdy przepiszesz wszystkie formularze, kliknij „Dalej”.
8. Czy otrzymaliście inne formularze PIT?
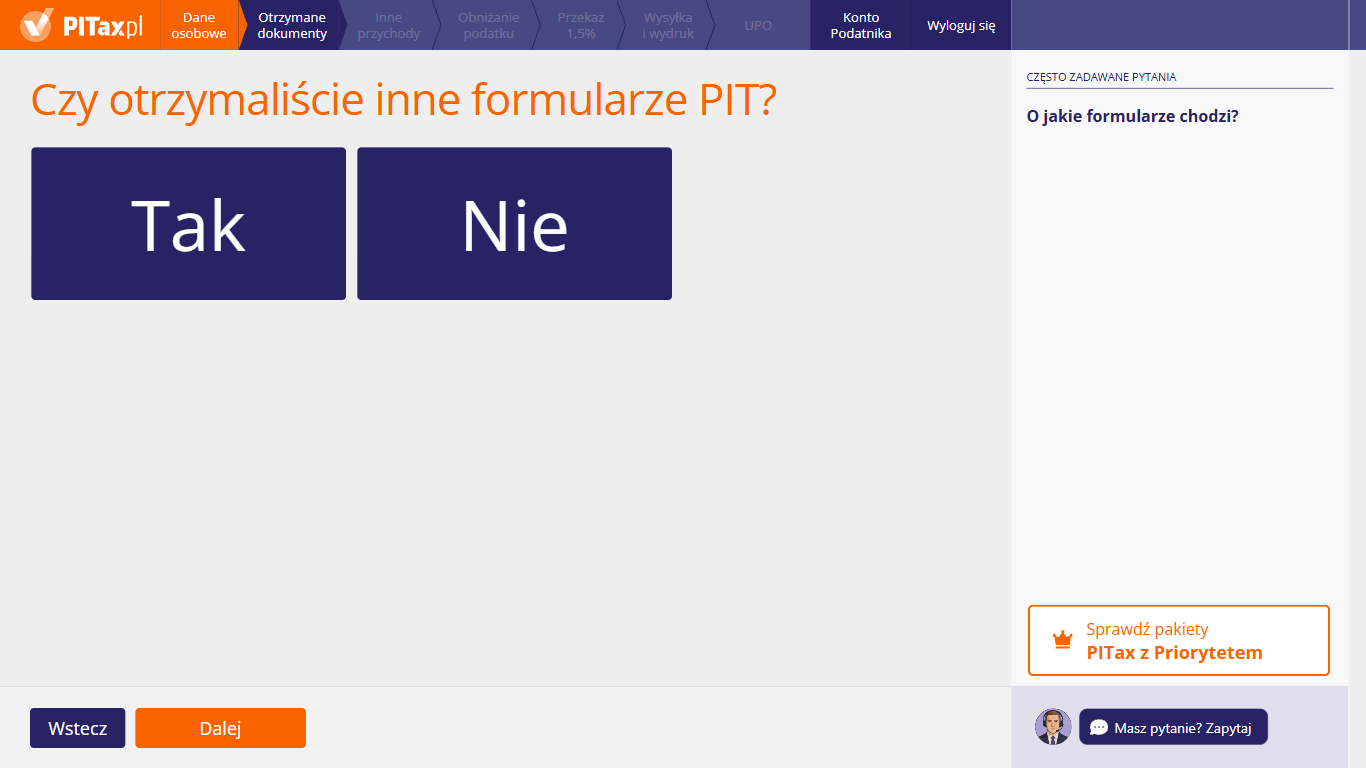
Na tym ekranie możesz odpowiedzieć, czy poza PIT-11 Ty albo Twój małżonek (przy rozliczeniu wspólnym) dostaliście za 2026 r. inne formularze od płatników. Kliknij „Tak”, jeśli masz np. PIT-40A, PIT-11A, PIT-8C lub PIT-R, a potem dodaj je na liście otrzymanych PIT-ów. Jeśli macie tylko PIT-11, kliknij „Nie”. Potem kliknij „Dalej”. Przyciskiem „Wstecz” możesz wrócić do przepisanych PIT-11.
9. Z jakich źródeł uzyskałeś przychody?
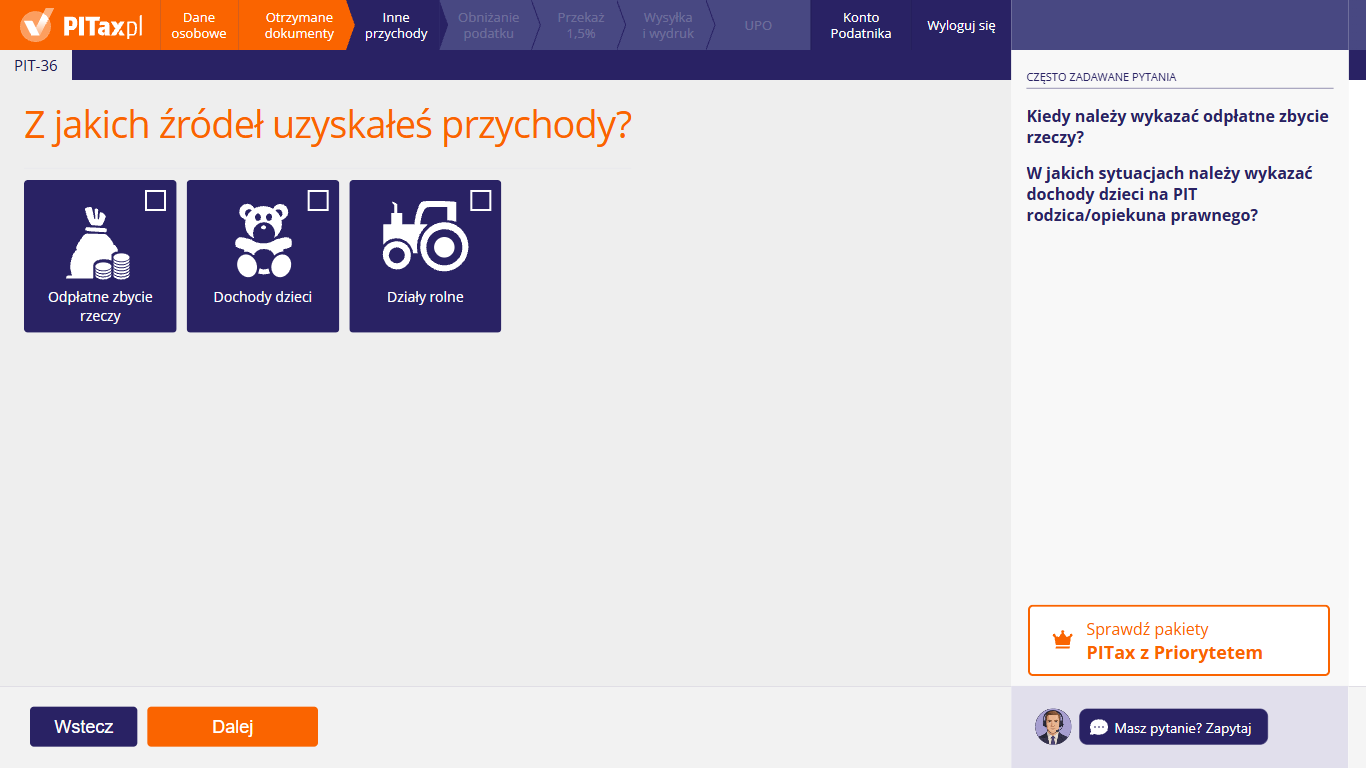
Na tym ekranie możesz zaznaczyć kolejne źródła przychodów, które rozliczysz w PIT-36: „Odpłatne zbycie rzeczy”, „Dochody dzieci” i „Działy rolne”. Możesz zaznaczyć kilka kafelków naraz albo żadnego, jeśli te przychody Cię nie dotyczą. Po kliknięciu „Dalej” kreator pokaże osobny ekran dla każdego wybranego kafelka. Przychody z działów specjalnych produkcji rolnej rozlicza się poza kreatorem – po zaznaczeniu „Działy rolne” zobaczysz o tym informację.
Kiedy trzeba wykazać odpłatne zbycie rzeczy?
Wtedy, gdy sprzedałeś rzecz (np. samochód, sprzęt, meble) przed upływem pół roku, licząc od końca miesiąca, w którym ją nabyłeś (kupiłeś albo dostałeś, np. w darowiźnie), a sprzedaż nie była częścią Twojej działalności gospodarczej. Przykład: rzecz kupiona 10 stycznia 2026 r. – sprzedaż do 31 lipca 2026 r. wykaż, a sprzedaży od 1 sierpnia już nie.
Ten kafelek nie dotyczy nieruchomości (mieszkań, domów, działek) ani praw do nich. Ich sprzedaż przed upływem 5 lat, licząc od końca roku nabycia, rozliczasz w PIT-39.
W jakich sytuacjach trzeba wykazać dochody dzieci na PIT rodzica/opiekuna prawnego?
Wtedy, gdy Twoje małoletnie dziecko (własne albo przysposobione) uzyskało dochody, z których pożytki należą się rodzicom – np. z najmu jego mieszkania albo z jego praw majątkowych. Zgodnie z przepisami takie dochody musisz doliczyć do swoich. Zasada dotyczy tylko rodziców – dochodów podopiecznego nie dolicza się do dochodów opiekuna prawnego.
Nie doliczaj dochodów dziecka:
- z jego pracy (także z umów zlecenia czy działalności gospodarczej),
- z rent (np. renty rodzinnej),
- ze stypendiów,
- z rzeczy oddanych mu do swobodnego użytku,
- gdy rodzicom nie przysługuje prawo pobierania pożytków z jego majątku.
Te dochody wykazuje się w zeznaniu składanym na imię dziecka.
Czy w PITax rozliczę dochody z działów specjalnych produkcji rolnej?
Dochody z działów specjalnych produkcji rolnej (np. z upraw w szklarniach, hodowli drobiu, pasieki) rozliczysz, wypełniając PIT-36 poza systemem. Przy dochodzie ustalanym według norm szacunkowych za 2026 r. stosuje się normy z rozporządzenia na 2026 r. – są one o 7,6% niższe niż w 2025 r. Deklarację o rodzajach i rozmiarach produkcji składa się do 20 stycznia danego roku, a wysokość zaliczek ustala naczelnik urzędu skarbowego w decyzji.
10. Odpłatne zbycie rzeczy
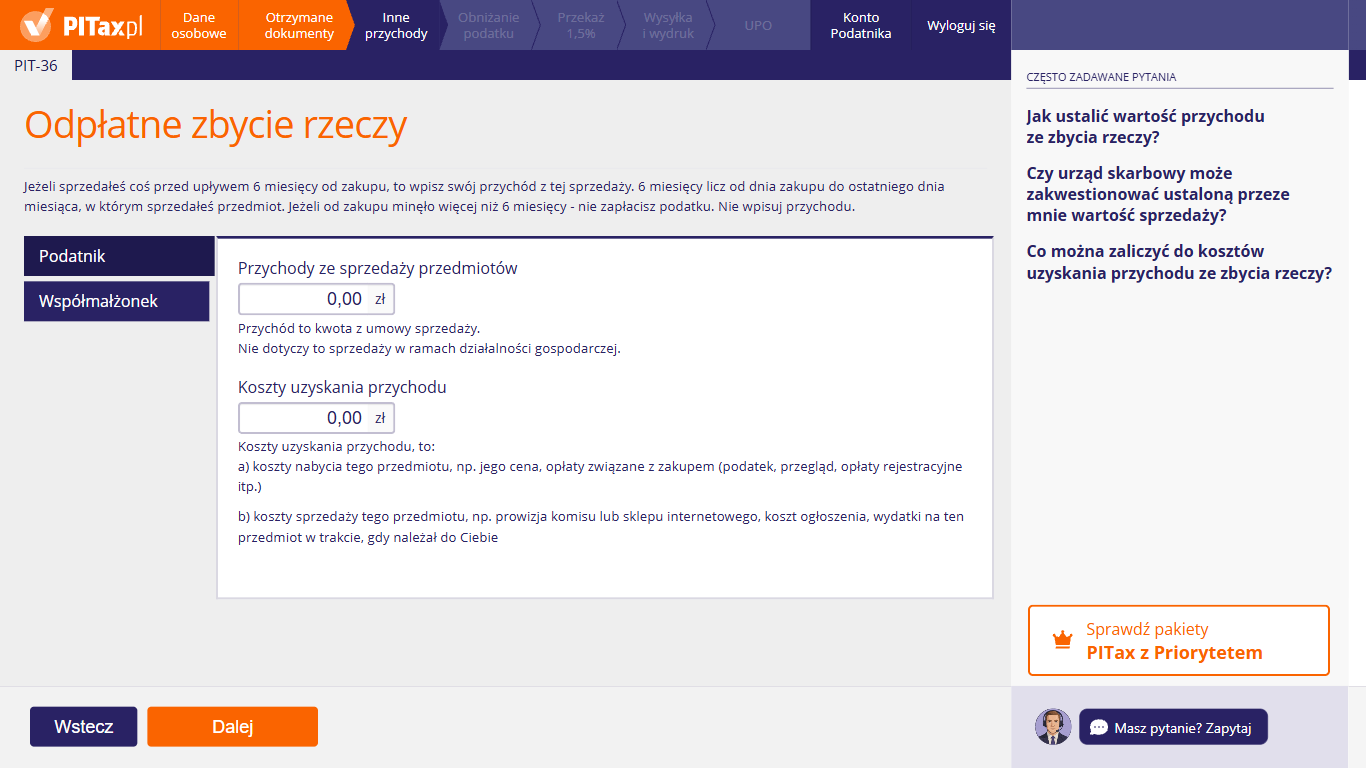
Na tym ekranie możesz wpisać przychód i koszty ze sprzedaży rzeczy (np. samochodu, sprzętu), jeśli sprzedałeś ją przed upływem pół roku, licząc od końca miesiąca, w którym ją nabyłeś, a nie od dnia zakupu. W zakładce „Podatnik” uzupełnij swoje kwoty, a w zakładce „Współmałżonek” – te same dane małżonka. Dochód (przychód minus koszty) zostanie dodany do Twoich pozostałych dochodów i opodatkowany według skali (12% i 32%). Ekran nie dotyczy sprzedaży w ramach działalności gospodarczej ani sprzedaży nieruchomości.
Jak ustalić wartość przychodu ze zbycia rzeczy?
Przychodem jest cena, którą dostałeś za rzecz – zwykle kwota z umowy sprzedaży (albo z potwierdzenia przelewu, jeśli umowy nie spisywałeś). Kosztów sprzedaży (np. prowizji komisu) nie odejmuj w tym polu – wpisz je w polu „Koszty uzyskania przychodu”. Jeśli w 2026 r. sprzedałeś kilka rzeczy nabytych mniej niż pół roku wcześniej, wpisz sumę cen. Nie wpisuj sprzedaży rzeczy, od których nabycia minęło już pół roku liczone od końca miesiąca nabycia.
Czy urząd skarbowy może zakwestionować ustaloną przeze mnie wartość sprzedaży?
Tak – jeśli cena bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej. Wartość rynkową ustala się według cen rzeczy tego samego rodzaju, z uwzględnieniem ich stanu, zużycia oraz czasu i miejsca sprzedaży. Urząd najpierw wezwie Cię do zmiany wartości albo do wyjaśnienia, dlaczego cena jest niższa (np. wady, uszkodzenia). Jeśli tego nie zrobisz, określi wartość na podstawie opinii biegłego. Gdy wartość ustalona przez biegłego odbiega od ceny o co najmniej 33%, koszty opinii poniesiesz Ty.
Co można zaliczyć do kosztów uzyskania przychodu ze zbycia rzeczy?
W polu „Koszty uzyskania przychodu” wpisz łącznie:
- koszty nabycia – cenę zakupu i opłaty z nim związane (np. podatek, opłaty rejestracyjne, przegląd),
- koszty sprzedaży – np. prowizję komisu albo sklepu internetowego, koszt ogłoszenia, wycenę,
- wydatki na tę rzecz poniesione w czasie, gdy należała do Ciebie (np. naprawy, które zwiększyły jej wartość).
Zachowaj dokumenty tych wydatków (faktury, rachunki, umowy) – urząd może o nie poprosić.
Jak policzyć, czy minęło pół roku od zakupu?
Pół roku licz od końca miesiąca, w którym kupiłeś rzecz, a nie od dnia zakupu. Przykład: samochód kupiony 10 marca 2026 r. – okres kończy się 30 września 2026 r. Sprzedaż do tego dnia wykaż na tym ekranie. Przy sprzedaży od 1 października 2026 r. podatku nie ma, więc niczego tu nie wpisuj.
11. Dochody dzieci
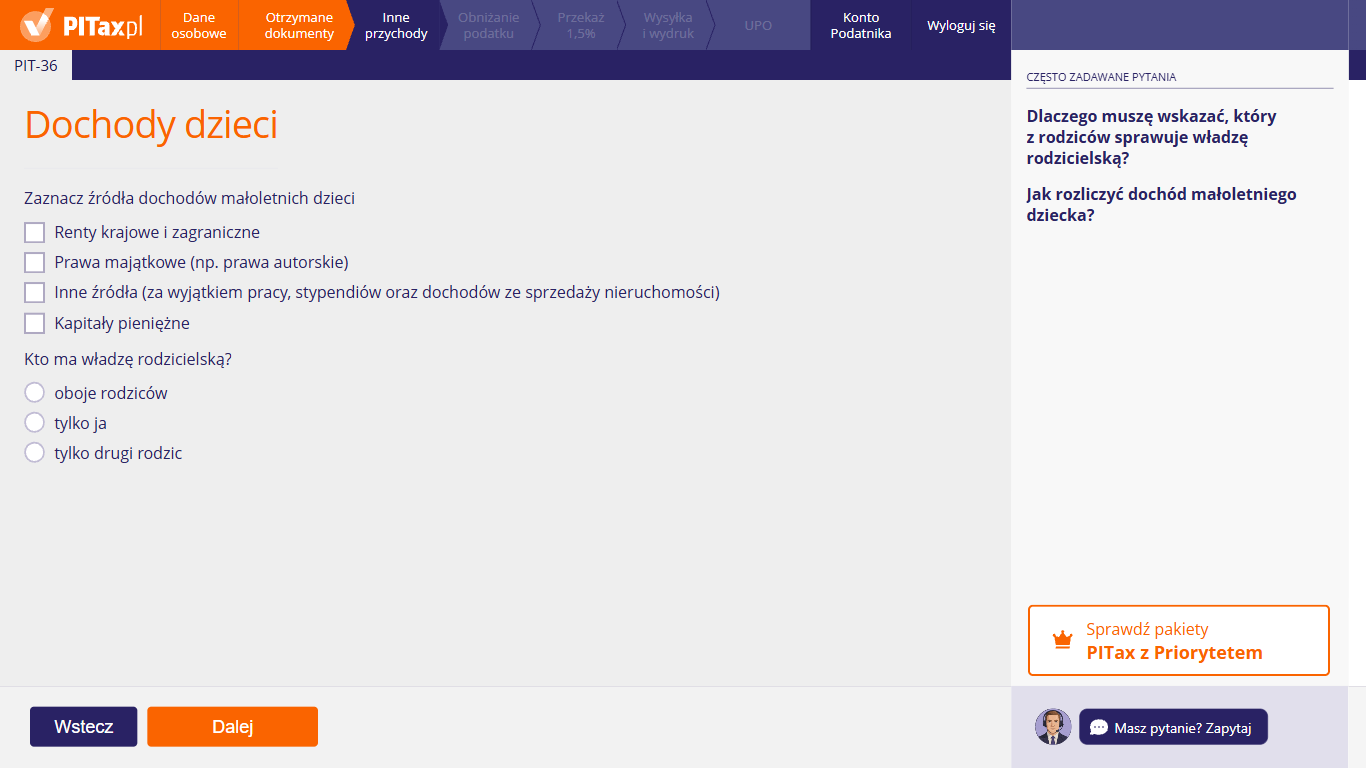
Na tym ekranie możesz wykazać dochody małoletnich dzieci, które dolicza się do dochodów rodziców. Zaznacz źródła, z których dziecko miało dochody – pojawią się wtedy pola na kwoty – i odpowiedz na pytanie „Kto ma władzę rodzicielską?”. Renty dziecka – także renty rodzinnej – tu nie wykazuj: rozlicza się ją w zeznaniu na imię dziecka.
Dlaczego muszę wskazać, który z rodziców sprawuje władzę rodzicielską?
Bo od tego zależy, kto dolicza dochody dziecka. Dochody małoletniego dolicza się rodzicom, którym przysługuje prawo pobierania pożytków z majątku dziecka. Gdy władzę rodzicielską mają oboje rodzice, a rozliczają się oddzielnie, każde z nich dolicza połowę dochodów dziecka. Gdy władzę rodzicielską ma tylko jedno z rodziców, całe dochody dziecka wykazuje ten rodzic. Jeśli rozliczacie się wspólnie, dochody dziecka trafią do Waszego wspólnego zeznania.
Jak rozliczyć dochód małoletniego dziecka?
Dochody małoletniego dziecka, z których pożytki należą się rodzicom (np. z najmu jego mieszkania, z praw majątkowych, z innych źródeł), dolicz do swoich dochodów – zaznacz właściwe źródło i wpisz kwoty. Gdy małżonkowie rozliczają się osobno, każde z nich dolicza połowę dochodów dziecka.
Nie doliczaj dochodów dziecka z jego pracy (także z umów cywilnoprawnych i działalności), z rent, ze stypendiów ani z rzeczy oddanych mu do swobodnego użytku. Te dochody wykazuje się w osobnym zeznaniu na imię dziecka, które w jego imieniu wypełniają i podpisują rodzice.
Kiedy dziecko jest małoletnie?
Małoletnie jest dziecko, które nie ukończyło 18 lat. Wcześniej pełnoletność uzyskuje osoba, która zawarła małżeństwo. Na tym ekranie możesz wykazać tylko dochody, które dziecko uzyskało jako małoletnie. Dochody dziecka pełnoletniego nie są doliczane do dochodów rodziców – dziecko rozlicza je samo.
Czy wpisuję tu rentę rodzinną dziecka?
Nie. Od dochodów uzyskanych od 1 stycznia 2022 r. renty małoletniego dziecka – także renty rodzinnej i renty z zagranicy – nie dolicza się do dochodów rodziców. Rentę dziecka rozlicza się w zeznaniu składanym na imię dziecka. Dlatego nie zaznaczaj źródła „Renty krajowe i zagraniczne” i nie wpisuj kwot w polach „Podaj przychód dziecka z renty” i „Należna zaliczka” tylko z powodu renty dziecka.
Co wpisać w polach przychodu, kosztów i należnej zaliczki?
Wpisz kwoty dotyczące dziecka z danego źródła:
- przychód – kwotę, którą dziecko uzyskało (np. z umowy albo z informacji od płatnika wystawionej na dziecko),
- koszty uzyskania przychodu – koszty związane z tym przychodem, jeśli przysługują,
- należną zaliczkę – zaliczkę na podatek pobraną od tego przychodu; jeśli nikt jej nie pobrał, zostaw 0,00 zł.
Dochodów z pracy dziecka, jego stypendiów ani przychodów ze sprzedaży nieruchomości tu nie wpisuj. Gdy władzę rodzicielską mają oboje rodzice, a rozliczacie się osobno, każde z Was dolicza połowę dochodów dziecka.
Jak rozliczyć dochody dziecka z kapitałów pieniężnych?
Dochody małoletniego dziecka, np. ze sprzedaży akcji czy jednostek funduszy, dolicz do swoich i rozlicz w swoim PIT-38 – jak informuje kreator, w danych identyfikacyjnych podaj swoje dane. Gdy rodzice rozliczają się osobno, każde z nich dolicza połowę takiego dochodu. Odsetek od lokat i dywidend, od których bank lub spółka pobrali już 19% podatku, nie wykazuj.
12. Dochody dzieci – kwoty z wybranych źródeł
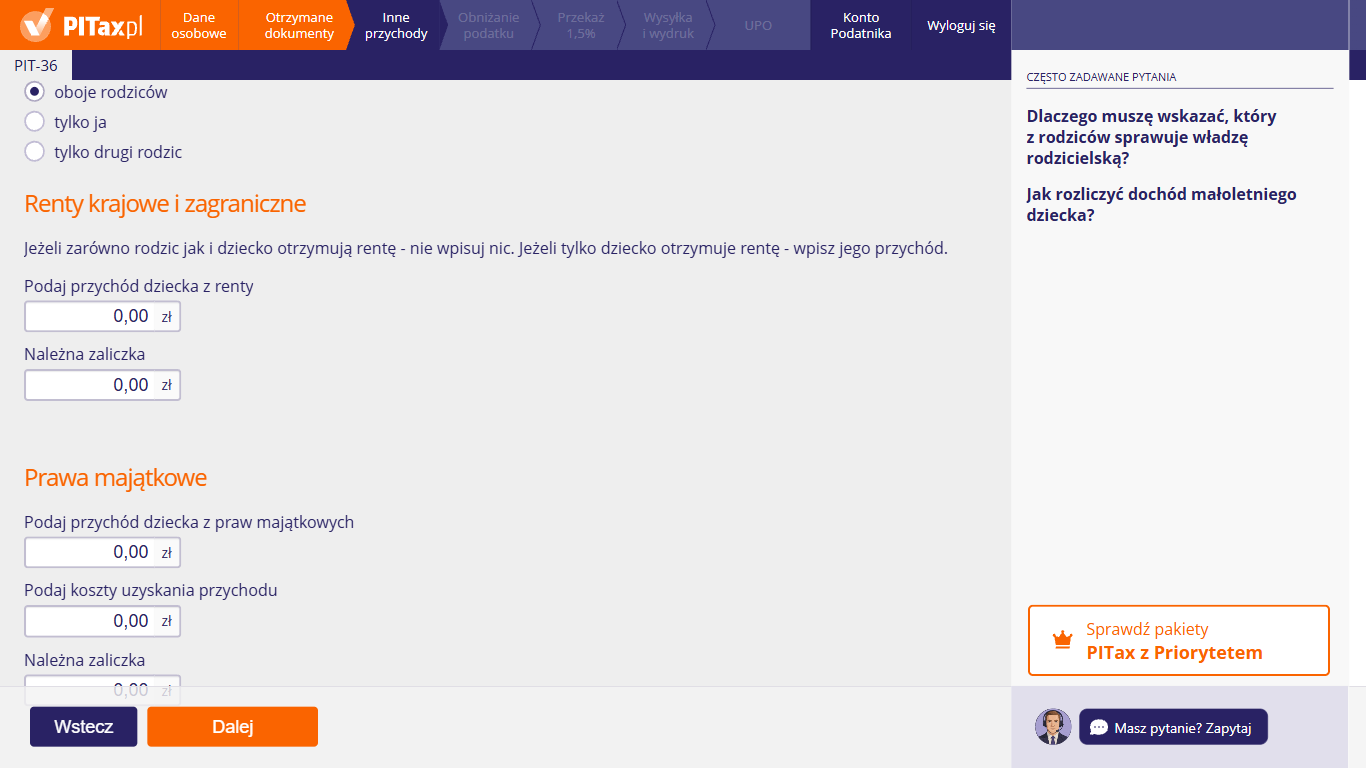
Po zaznaczeniu źródeł dochodów dziecka dla każdego z nich pojawia się osobna sekcja. W sekcji „Prawa majątkowe” (i podobnie w sekcji innych źródeł) możesz wpisać przychód dziecka, koszty uzyskania przychodu i należną zaliczkę. Renty dziecka nie wpisuj – nie dolicza się jej do dochodów rodziców. Gdy zaznaczysz „Kapitały pieniężne”, kreator poinformuje, że ten dochód dziecka rozlicza się w PIT-38.
13. Z jakich innych źródeł uzyskałeś przychody?
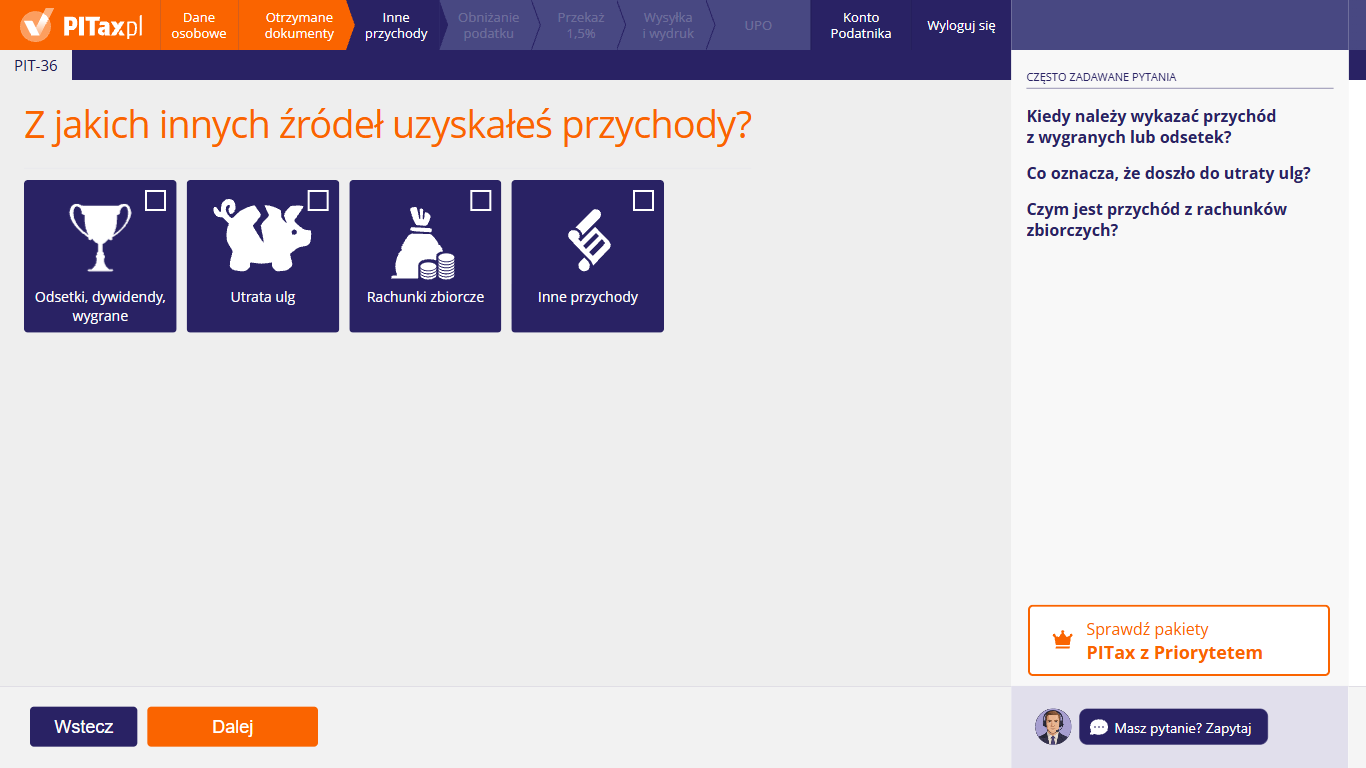
Na tym ekranie możesz zaznaczyć rzadziej spotykane przychody i rozliczenia, np. odsetki, dywidendy, wygrane lub utratę ulg – można wybrać kilka kafelków naraz. Po kliknięciu „Dalej” kreator pokaże osobny ekran dla każdego wybranego kafelka. Jeśli żadna z tych sytuacji Cię nie dotyczy, kliknij „Dalej” bez zaznaczania.
Kiedy trzeba wykazać przychód z wygranych lub odsetek?
Tylko wtedy, gdy od wygranej, odsetek albo dywidendy uzyskanych w Polsce nikt nie pobrał podatku. Zwykle podatek pobiera z góry organizator konkursu, bank czy spółka – wtedy niczego tu nie wpisuj. Najczęstszy wyjątek to odsetki od pożyczki udzielonej osobie prywatnej. Osoba prywatna nie jest płatnikiem, więc zgodnie z przepisami musisz sam wykazać podatek.
Co oznacza, że doszło do utraty ulg?
To sytuacja, w której wcześniej odliczyłeś ulgę, a potem dostałeś zwrot odliczonego wydatku (np. zwrócono Ci darowiznę albo dofinansowano wydatek rehabilitacyjny) lub straciłeś prawo do ulgi. Odliczoną kwotę dolicz wtedy w zeznaniu za rok, w którym dostałeś zwrot – zaznacz kafelek „Utrata ulg”.
Czym jest przychód z rachunków zbiorczych?
To przychody z papierów wartościowych (odsetki, dyskonto, dywidendy, wypłaty z funduszy) zapisanych na rachunku zbiorczym – najczęściej u zagranicznego pośrednika – gdy płatnik pobrał 19% podatku, nie znając Twoich danych. Zgodnie z przepisami takie przychody musisz wykazać w zeznaniu, ale tylko informacyjnie – podatku nie dopłacasz.
Gdzie wpisać przychód, którego nie ma na żadnym formularzu PIT?
Jeśli uzyskałeś przychód z innych źródeł, na który nie dostałeś PIT-11 ani innej informacji, zaznacz kafelek „Utrata ulg”. Na kolejnym ekranie znajdziesz opcję „Mam inne przychody nie wykazane na żadnym otrzymanym formularzu PIT” z polami na przychód, koszty i pobraną zaliczkę. Kafelek „Inne przychody” służy natomiast do wykazania zryczałtowanego podatku od kilku szczególnych wypłat, np. z indywidualnego konta emerytalnego (IKE), indywidualnego konta zabezpieczenia emerytalnego (IKZE) czy otwartego funduszu emerytalnego (OFE).
14. Odsetki, dywidendy, wygrane
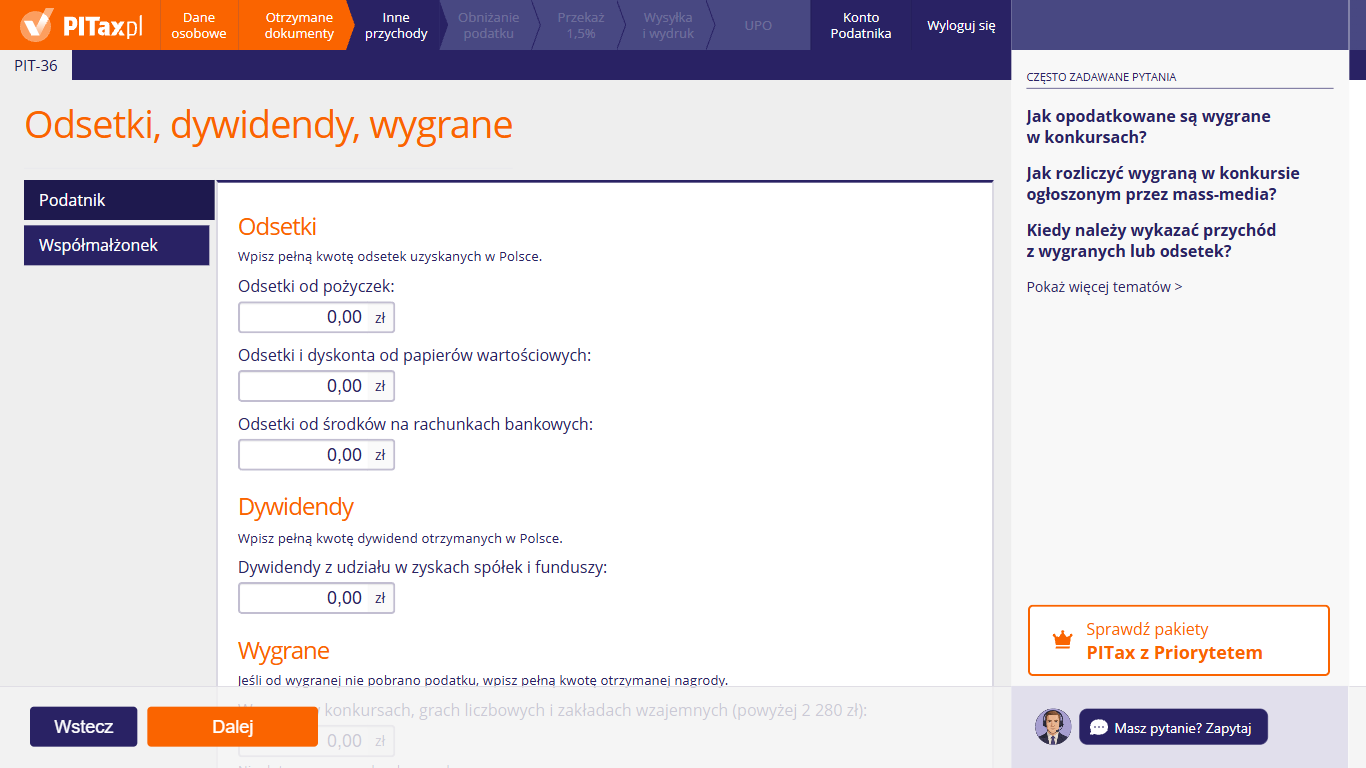
Na tym ekranie możesz wpisać pełne kwoty odsetek, dywidend i wygranych uzyskanych w Polsce, od których nikt nie pobrał podatku – każdy z tych rodzajów ma osobną sekcję. Dane małżonka wpisz w zakładce „Współmałżonek”. Od tych kwot płaci się zryczałtowany podatek: 19% od odsetek i dywidend, 10% od wygranych.
Jak opodatkowane są wygrane w konkursach?
Wygrane w konkursach, grach i zakładach wzajemnych oraz nagrody ze sprzedaży premiowej podlegają 10% zryczałtowanemu podatkowi, który zwykle pobiera organizator. Wpisz wygraną tutaj tylko wtedy, gdy podatku nie pobrano – podaj pełną kwotę nagrody pieniężnej albo wartość nagrody rzeczowej.
Nie wpisuj wygranych zwolnionych z PIT, m.in.:
- wygranych w grach liczbowych, loteriach pieniężnych, promocyjnych, audioteksowych i fantowych, telebingo i zakładach wzajemnych o jednorazowej wartości do 2 280 zł,
- wygranych w konkursach w prasie, radiu i telewizji oraz w konkursach z dziedziny nauki, kultury, sztuki, dziennikarstwa i sportu, a także nagród ze sprzedaży premiowej – do 2 000 zł,
- wygranych w grach na automatach, w karty, w kości i w podobnych grach urządzanych legalnie w UE lub Europejskim Obszarze Gospodarczym (EOG), np. w kasynie.
Wygrane w pozostałych konkursach nie mają limitu zwolnienia – podatek należy się od całej kwoty. Taką wygraną, jeśli organizator nie pobrał podatku, wpisz w polu „Wygrane w konkursach, grach liczbowych i zakładach wzajemnych (powyżej 2 280 zł)” także wtedy, gdy jest niższa niż 2 280 zł.
Jak rozliczyć wygraną w konkursie ogłoszonym przez mass media?
Wygrana w konkursie zorganizowanym albo ogłoszonym przez prasę, radio lub telewizję jest zwolniona z PIT, jeśli jej jednorazowa wartość nie przekracza 2 000 zł. Wtedy niczego nie wpisuj. Gdy wygrana jest wyższa, opodatkowana jest cała jej wartość – podatkiem 10%. Jeśli organizator nie pobrał podatku, wpisz pełną kwotę w polu „Wygrane w konkursach ogłaszanych przez mass-media (powyżej 2 000 zł)”.
Kiedy trzeba wykazać przychód z wygranych lub odsetek?
Gdy płatnik (organizator konkursu, bank, spółka) nie pobrał od nich podatku. Wtedy zgodnie z przepisami musisz sam wykazać należny podatek w zeznaniu. Typowe przypadki:
- odsetki od pożyczki udzielonej osobie prywatnej – osoba fizyczna, która nie jest przedsiębiorcą, nie pobiera podatku,
- wygrana, od której organizator nie pobrał podatku.
Odsetek od lokat i rachunków bankowych zwykle nie wpisuj, bo podatek pobiera bank. Ekran dotyczy tylko przychodów uzyskanych w Polsce.
Czy odsetki od pożyczki udzielonej znajomemu są opodatkowane?
Tak – odsetki od pożyczki podlegają 19% zryczałtowanemu podatkowi. Podatek liczy się tylko od odsetek, a nie od zwróconej kwoty pożyczki. Wpisz otrzymane odsetki w polu „Odsetki od pożyczek”. Wyjątek: jeśli udzielanie pożyczek jest przedmiotem Twojej działalności gospodarczej, odsetki rozlicz w ramach działalności. Odsetki za opóźnienie w zwrocie pożyczonej kwoty są zwolnione z PIT.
15. Zaznacz rodzaj utraconej ulgi
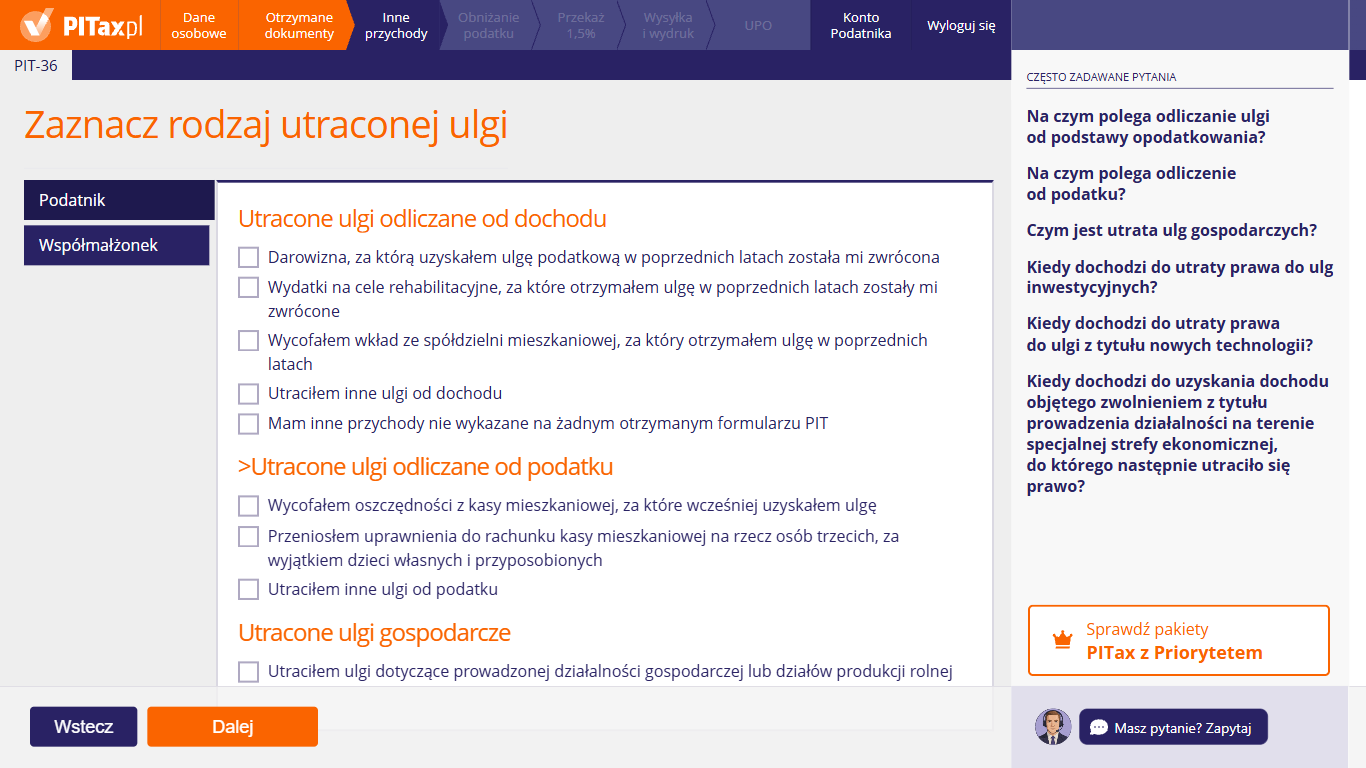
Na tym ekranie możesz zaznaczyć, jakie ulgi odliczone w poprzednich latach zgodnie z przepisami musisz doliczyć w PIT-36 za 2026 r. Opcje są podzielone na ulgi odliczane od dochodu, ulgi odliczane od podatku i ulgi gospodarcze, a zaznaczenie opcji w sekcji „Utracone ulgi gospodarcze” prowadzi do osobnego ekranu „Utracone ulgi gospodarcze podatnika”. Wśród ulg odliczanych od dochodu jest też opcja „Mam inne przychody nie wykazane na żadnym otrzymanym formularzu PIT”. Dane małżonka wpisz w zakładce „Współmałżonek”.
Na czym polega odliczanie ulgi od podstawy opodatkowania?
Takie ulgi pomniejszają dochód, od którego liczy się podatek. Należą do nich m.in. odliczenie składek na ubezpieczenia społeczne, wpłat na indywidualne konto zabezpieczenia emerytalnego (IKZE), ulga internetowa, ulga rehabilitacyjna i odliczenie darowizn. Jeśli wydatek odliczony w poprzednich latach został Ci zwrócony (w całości lub w części), odliczoną wtedy kwotę dolicz do dochodu w zeznaniu za rok, w którym dostałeś zwrot. Zaznacz właściwą opcję w sekcji „Utracone ulgi odliczane od dochodu”.
Na czym polega odliczenie od podatku?
Takie ulgi zmniejszają bezpośrednio kwotę podatku – np. ulga na dzieci albo dawne ulgi mieszkaniowe odliczane na zasadzie praw nabytych (m.in. za oszczędzanie w kasie mieszkaniowej). Jeśli dostałeś zwrot wydatków odliczonych wcześniej od podatku albo straciłeś prawo do takiej ulgi, odliczoną kwotę dolicz do podatku. Zaznacz właściwą opcję w sekcji „Utracone ulgi odliczane od podatku”.
Czym jest utrata ulg gospodarczych?
To utrata prawa do preferencji związanych z działalnością gospodarczą albo działami specjalnymi produkcji rolnej, z których korzystałeś w przeszłości: dawnej ulgi z tytułu wydatków inwestycyjnych, dawnej ulgi na nabycie nowych technologii albo zwolnienia dochodu z działalności w specjalnej strefie ekonomicznej. Jeśli Cię to dotyczy, zaznacz „Utraciłem ulgi dotyczące prowadzonej działalności gospodarczej lub działów produkcji rolnej” – kreator przejdzie do ekranu „Utracone ulgi gospodarcze podatnika”.
Kiedy dochodzi do utraty prawa do ulg inwestycyjnych?
Dawne ulgi z tytułu wydatków inwestycyjnych, o które pyta kreator, od lat nie obowiązują, więc nie skorzystasz z nich za 2026 r. Ta opcja dotyczy tylko osób, które odliczyły taką ulgę w przeszłości i nie dotrzymały warunków, od których przepisy uzależniały jej zachowanie. Wtedy kwotę utraconej ulgi ustal według przepisów, na podstawie których ją odliczyłeś, i wpisz ją na ekranie „Utracone ulgi gospodarcze podatnika”.
Kiedy dochodzi do utraty prawa do ulgi z tytułu nowych technologii?
Ulgę na nabycie nowych technologii uchylono i za 2026 r. nie można z niej skorzystać. Opcja dotyczy tylko osób, które odliczyły ją w przeszłości i – zgodnie z przepisami obowiązującymi w roku odliczenia – muszą doliczyć odliczoną kwotę, bo nie spełniły warunków jej zachowania. Kwotę wpisz na ekranie „Utracone ulgi gospodarcze podatnika”.
Kiedy dochodzi do uzyskania dochodu objętego zwolnieniem z tytułu prowadzenia działalności na terenie specjalnej strefy ekonomicznej, do którego następnie utraciło się prawo?
Gdy cofnięto Ci zezwolenie na działalność w specjalnej strefie ekonomicznej albo uchylono decyzję o wsparciu nowej inwestycji. Tracisz wtedy prawo do zwolnienia i zgodnie z przepisami musisz zapłacić podatek od dochodu, który był zwolniony. Płacisz go w terminie zaliczki za pierwszy okres po miesiącu, w którym to nastąpiło. Jeśli prawo utraciłeś w grudniu, podatek rozlicz w zeznaniu rocznym – wtedy zaznacz utratę ulg gospodarczych i wpisz ten dochód na ekranie „Utracone ulgi gospodarcze podatnika”.
W którym roku wykazać zwrot ulgi?
W zeznaniu za rok, w którym dostałeś zwrot – jeśli zwrot przyszedł w 2026 r., wykaż go w PIT-36 za 2026 r. Nie koryguj zeznania za rok, w którym odliczyłeś ulgę. Korekta nie zastępuje doliczenia, a od zaległości wynikającej z korekty nalicza się odsetki.
Co wpisać w polach sekcji „Utracone ulgi odliczane od dochodu”?
- „Przychód - kwota utraconych ulg” – wpisz sumę kwot odliczonych wcześniej od dochodu, które teraz doliczasz (np. odliczoną darowiznę, którą Ci zwrócono, albo zwrócone wydatki rehabilitacyjne). Jeśli zaznaczyłeś też „Mam inne przychody nie wykazane na żadnym otrzymanym formularzu PIT”, dodaj do tej sumy przychód, na który nie dostałeś PIT-11 ani innej informacji.
- „Koszty uzyskania przychodów” – wpisz koszty związane z tymi innymi przychodami, jeśli je poniosłeś. Przy samym doliczeniu ulgi zwykle zostaw 0,00 zł.
- „Zaliczka pobrana przez płatnika” – wpisz zaliczkę na podatek pobraną od tych przychodów; jeśli nikt jej nie pobrał, zostaw 0,00 zł.
Dolicz kwotę, którą faktycznie odliczyłeś wcześniej, a nie całą kwotę zwrotu – jeśli zwrócono Ci tylko część wydatku, dolicz odliczenie przypadające na tę część.
16. Zaznacz rodzaj utraconej ulgi – kwoty do doliczenia
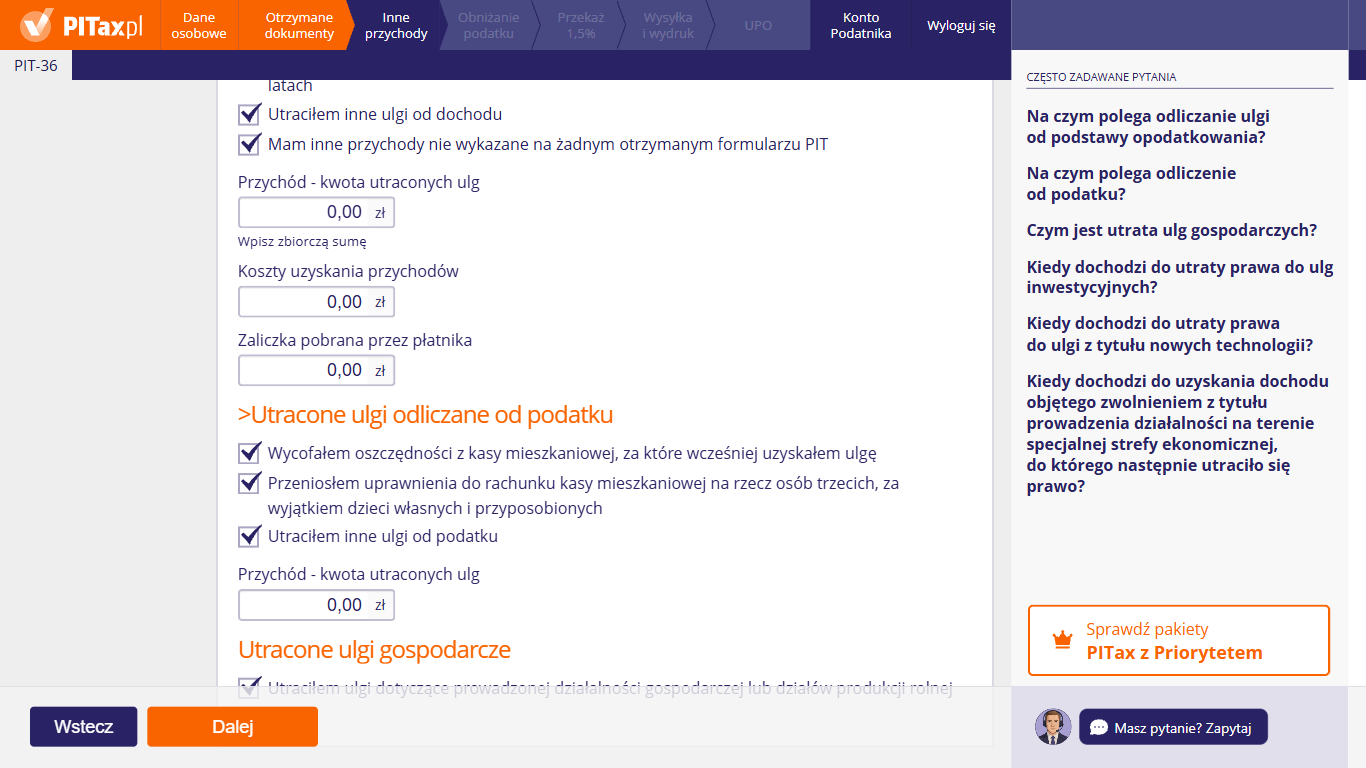
Po zaznaczeniu opcji w sekcji „Utracone ulgi odliczane od dochodu” pojawiają się pola na przychód, czyli kwotę utraconych ulg, koszty uzyskania przychodów i zaliczkę pobraną przez płatnika. Możesz w nich wpisać łącznie kwoty dla wszystkich zaznaczonych opcji tej sekcji. W sekcji „Utracone ulgi odliczane od podatku” pojawia się jedno pole. Wpisz w nim kwotę ulg, którą zgodnie z przepisami musisz doliczyć do podatku.
17. Utracone ulgi gospodarcze podatnika
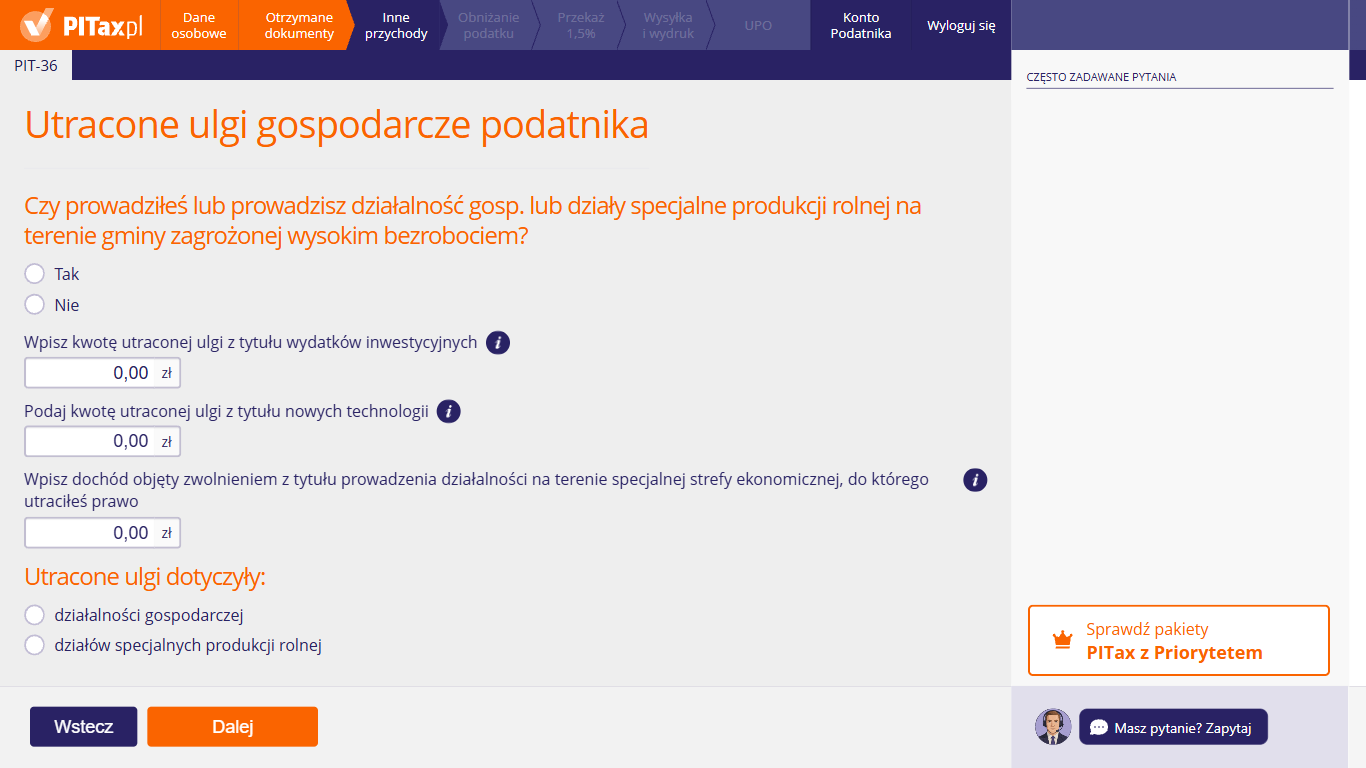
Ten ekran pojawia się, gdy na ekranie „Zaznacz rodzaj utraconej ulgi” zaznaczysz utratę ulg dotyczących działalności gospodarczej albo działów produkcji rolnej. Możesz tu odpowiedzieć na pytanie o działalność na terenie gminy zagrożonej wysokim bezrobociem i wpisać kwoty utraconych ulg z tytułu wydatków inwestycyjnych i nowych technologii oraz dochód objęty zwolnieniem z tytułu działalności w specjalnej strefie ekonomicznej, do którego utraciłeś prawo. Na końcu, w sekcji „Utracone ulgi dotyczyły:”, wybierz „działalności gospodarczej” albo „działów specjalnych produkcji rolnej”.
Kogo dotyczy ten ekran?
Tylko przedsiębiorców i rolników prowadzących działy specjalne, którzy w przeszłości korzystali z dawnych ulg inwestycyjnych, z ulgi na nowe technologie albo ze zwolnienia w specjalnej strefie ekonomicznej i utracili do nich prawo. Jeśli nie korzystałeś z żadnej z tych preferencji, kliknij „Wstecz” i na ekranie „Zaznacz rodzaj utraconej ulgi” odznacz utratę ulg gospodarczych.
Co odpowiedzieć na pytanie o gminę zagrożoną wysokim bezrobociem?
Zaznacz „Tak”, jeśli utracona ulga z tytułu wydatków inwestycyjnych dotyczyła działalności albo działów specjalnych prowadzonych w gminie, która w okresie obowiązywania tych ulg była uznana za zagrożoną wysokim bezrobociem. W pozostałych przypadkach zaznacz „Nie”. Wykaz takich gmin znajdziesz w pomocy: Ulgi firmowe – odliczenia od podatku.
Jaki dochód wpisać w polu dotyczącym specjalnej strefy ekonomicznej?
Dochód, który był zwolniony z PIT w związku z działalnością na podstawie zezwolenia strefowego albo decyzji o wsparciu i do którego zwolnienia utraciłeś prawo. Wpisz go tylko wtedy, gdy podatek od niego rozliczasz w zeznaniu za 2026 r. – czyli gdy utrata prawa nastąpiła w grudniu 2026 r. Jeśli zwolnienie utraciłeś wcześniej w 2026 r., zgodnie z przepisami musiałeś wpłacić podatek w terminie zaliczki za pierwszy okres po miesiącu, w którym utraciłeś prawo do zwolnienia.
Dlaczego trzeba wskazać, czego dotyczyły utracone ulgi?
Bo w PIT-36 działalność gospodarczą i działy specjalne produkcji rolnej rozlicza się jako odrębne źródła przychodów. Wybierz „działalności gospodarczej” albo „działów specjalnych produkcji rolnej”, żeby kwoty trafiły do właściwego źródła.
18. Anonimowe rachunki zbiorcze
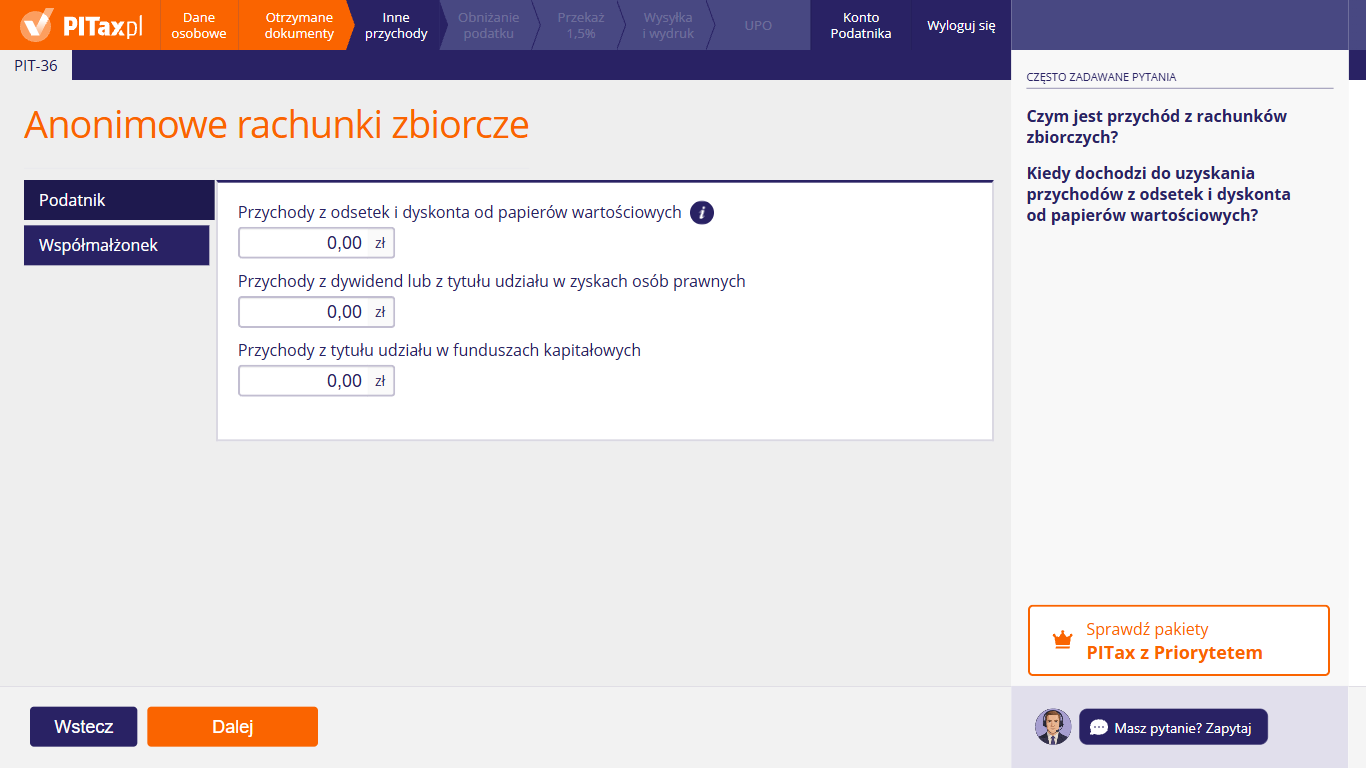
Na tym ekranie możesz wykazać przychody z papierów wartościowych zapisanych na rachunkach zbiorczych, od których płatnik pobrał podatek, nie znając Twoich danych. Kwoty wpisz osobno dla odsetek i dyskonta, dywidend i udziału w zyskach osób prawnych oraz udziału w funduszach kapitałowych. Dane małżonka wpisz w zakładce „Współmałżonek”.
Kiedy dochodzi do uzyskania przychodów z odsetek i dyskonta od papierów wartościowych?
W chwili, gdy pieniądze zostaną Ci wypłacone albo postawione do Twojej dyspozycji. Odsetki to np. kupony wypłacane od obligacji. Dyskonto to zysk z papieru kupionego poniżej wartości nominalnej, który powstaje przy jego wykupie przez emitenta. W tym polu wpisz kwoty, które dostałeś w 2026 r. za pośrednictwem rachunku zbiorczego.
Czym jest przychód z rachunków zbiorczych?
Rachunek zbiorczy prowadzi np. zagraniczny bank albo dom maklerski, który przechowuje na nim papiery wartościowe wielu klientów. Polski płatnik wypłacający odsetki, dywidendy czy świadczenia z funduszy nie zna wtedy Twoich danych, więc pobiera 19% podatku od łącznej kwoty wypłacanej wszystkim takim inwestorom. Zgodnie z przepisami musisz tylko wykazać kwotę tych przychodów w zeznaniu – to obowiązek informacyjny.
Czy od tych przychodów zapłacę podatek w PIT-36?
Nie – podatek pobrał już płatnik, więc wykazanie tych kwot nie zwiększa podatku do zapłaty. Zgodnie z przepisami musisz jednak wykazać je w zeznaniu, dlatego nie pomijaj tego ekranu, jeśli takie przychody uzyskałeś.
Co, jeśli od przychodu nie pobrano podatku?
Wtedy nie wpisuj go na tym ekranie – służy on tylko do przychodów, od których płatnik pobrał podatek. Odsetki albo dywidendy uzyskane w Polsce bez pobranego podatku wpisz na ekranie „Odsetki, dywidendy, wygrane”. Dywidendy i odsetki z zagranicy rozliczysz w PIT-38. Więcej: Dywidendy zagraniczne w PIT-38.
19. Inne przychody
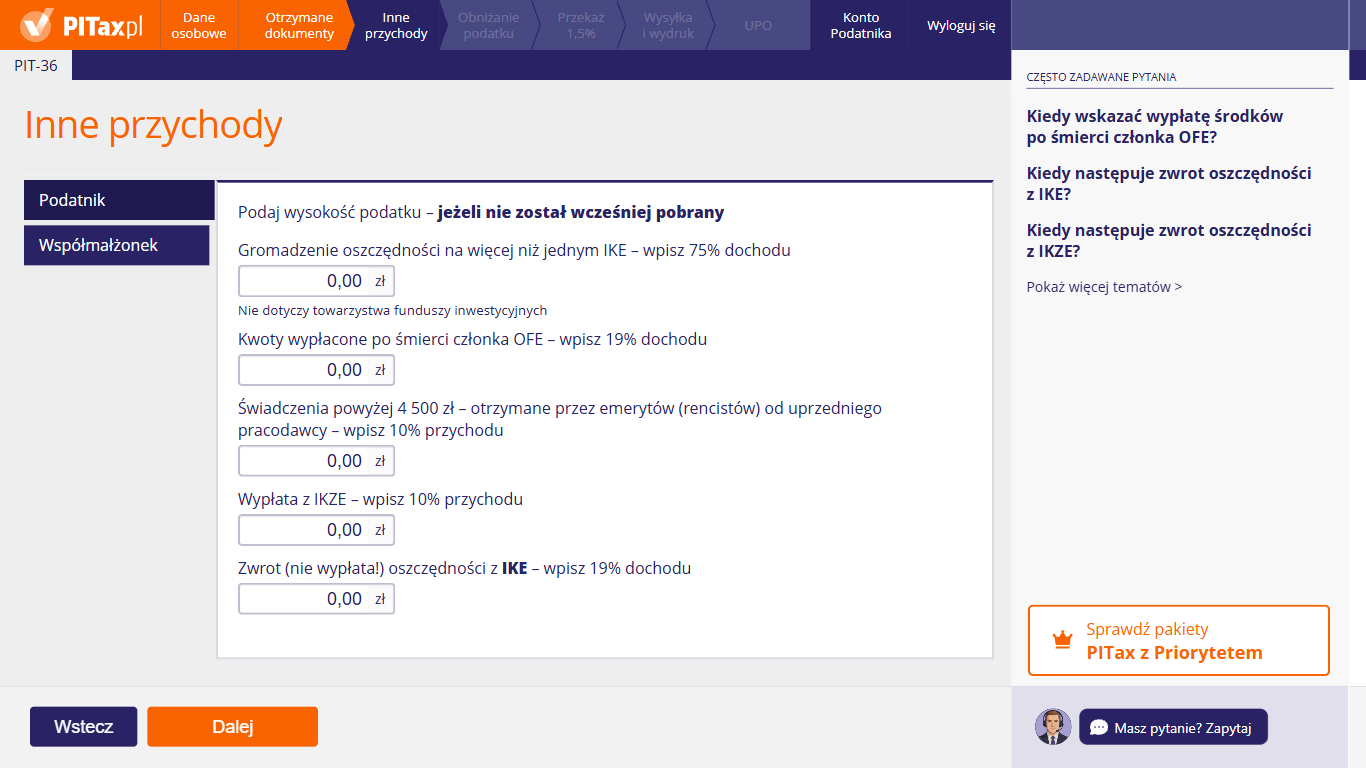
Na tym ekranie możesz wpisać kwotę podatku od kilku szczególnych przychodów – tylko wtedy, gdy podatek nie został wcześniej pobrany. Dotyczy to gromadzenia oszczędności na więcej niż jednym IKE, zwrotu oszczędności z IKE, wypłaty z IKZE, kwot wypłaconych po śmierci członka OFE oraz świadczeń powyżej 4 500 zł otrzymanych przez emerytów i rencistów od uprzedniego pracodawcy. Przy każdym polu jest informacja, jaki procent dochodu lub przychodu wpisać. Dane małżonka wpisz w zakładce „Współmałżonek”. W praktyce ten ekran wypełnia się rzadko, bo instytucje wypłacające zwykle same pobierają podatek.
Kiedy wskazać wypłatę środków po śmierci członka OFE?
Gdy dostałeś środki zgromadzone w otwartym funduszu emerytalnym (OFE) albo na subkoncie w ZUS po śmierci członka funduszu – jako osoba przez niego wskazana albo jako spadkobierca. Taka wypłata podlega 19% zryczałtowanemu podatkowi liczonemu od wypłaconej kwoty, który zwykle pobiera instytucja wypłacająca. Wpisz kwotę podatku (19% wypłaty) tylko wtedy, gdy nikt go nie pobrał.
Kiedy następuje zwrot oszczędności z IKE?
Gdy Ty albo instytucja wypowiecie umowę o prowadzenie indywidualnego konta emerytalnego (IKE), a nie są spełnione warunki wypłaty ani wypłaty transferowej. Zwrotem jest też pozostawienie środków na rachunku po wygaśnięciu umowy. Możesz też wnioskować o częściowy zwrot. Od dochodu ze zwrotu (wartość środków minus suma wpłat) należy się 19% podatku.
Zwrotem nie jest wypłata – po ukończeniu 60 lat albo po nabyciu uprawnień emerytalnych i ukończeniu 55 lat, gdy wpłacałeś w co najmniej 5 dowolnych latach albo ponad połowę wpłat zrobiłeś co najmniej 5 lat przed wnioskiem. Taka wypłata jest zwolniona z PIT.
Kiedy następuje zwrot oszczędności z IKZE?
Gdy Ty albo instytucja wypowiecie umowę o prowadzenie indywidualnego konta zabezpieczenia emerytalnego (IKZE), a nie są spełnione warunki wypłaty ani wypłaty transferowej. Zwrot z IKZE nie jest objęty 10% ryczałtem. To przychód z innych źródeł opodatkowany według skali, dlatego nie wpisuj go w polu „Wypłata z IKZE”.
Wypłata z IKZE następuje na Twój wniosek po ukończeniu 65 lat, jeśli wpłacałeś na IKZE w co najmniej 5 latach kalendarzowych, albo po Twojej śmierci – na wniosek osoby uprawnionej. Każdą taką wypłatę – jednorazową albo w ratach – obciąża 10% zryczałtowany podatek, który pobiera instytucja finansowa. W polu „Wypłata z IKZE” wpisz 10% wypłaty tylko wtedy, gdy podatku nie pobrano.
Co oznacza gromadzenie oszczędności na więcej niż jednym IKE?
Możesz oszczędzać tylko na jednym indywidualnym koncie emerytalnym (IKE). Jeśli w 2026 r. oszczędzałeś na kilku IKE, dochód z każdego z nich traci zwolnienie i podlega podatkowi w wysokości 75% tego dochodu. Tego podatku nie pobiera płatnik – wpisz go sam w zeznaniu.
Jakie świadczenia emerytów i rencistów od byłego pracodawcy wpisać?
Świadczenia, które emeryt albo rencista dostał od byłego pracodawcy (także od związków zawodowych) w związku z dawnym zatrudnieniem, są zwolnione z PIT do 4 500 zł w roku. Od nadwyżki ponad tę kwotę należy się 10% zryczałtowanego podatku. Wpisz kwotę tego podatku (10% nadwyżki) tylko wtedy, gdy wypłacający go nie pobrał.
20. Przychody podatnika zwolnione od podatku
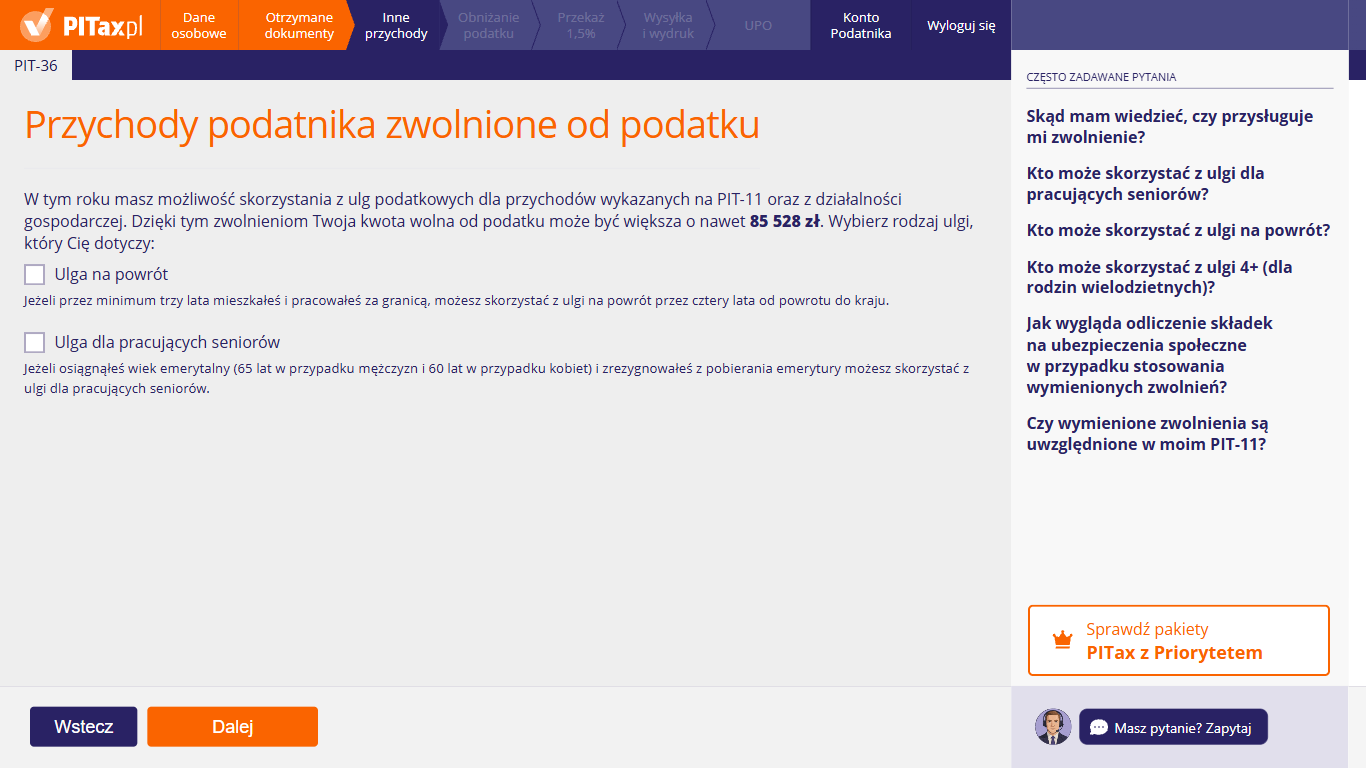
Na tym ekranie możesz zaznaczyć zwolnienia z PIT, z których korzystasz w 2026 r. dla przychodów z PIT-11 i z działalności gospodarczej: „Ulga na powrót” albo „Ulga dla pracujących seniorów”. Te zwolnienia (razem z ulgą dla młodych i ulgą dla rodzin 4+) obejmują łącznie przychody do 85 528 zł w roku – to limit zwolnionych przychodów, a nie kwota wolna od podatku. Po zaznaczeniu ulgi kreator zapyta, czy rozliczasz te przychody także w innych formularzach PIT, i poprosi o kwotę limitu wykorzystaną w innym zeznaniu. Ulgę dla rodzin 4+ zaznacz na ekranie „Ulgi dla rodzin”.
Skąd mam wiedzieć, czy przysługuje mi zwolnienie?
Sprawdź, czy spełniasz warunki konkretnej ulgi:
- ulga dla pracujących seniorów – masz co najmniej 60 lat (kobieta) albo 65 lat (mężczyzna), mimo nabycia prawa do emerytury jej nie pobierasz (ani renty rodzinnej), a z tytułu zwalnianych przychodów podlegasz ubezpieczeniom społecznym,
- ulga na powrót – przeniosłeś miejsce zamieszkania do Polski po co najmniej 3 pełnych latach kalendarzowych mieszkania poza Polską, spełniasz warunek obywatelstwa (albo inny warunek z ustawy), masz certyfikat rezydencji albo inny dowód miejsca zamieszkania za granicą i nie korzystałeś wcześniej z tej ulgi,
- ulga dla rodzin 4+ – wobec co najmniej czwórki dzieci wykonywałeś władzę rodzicielską, byłeś opiekunem prawnym (gdy dziecko z Tobą mieszkało) albo pełniłeś funkcję rodziny zastępczej.
Jeśli w trakcie 2026 r. złożyłeś pracodawcy albo zleceniodawcy oświadczenie, że spełniasz warunki ulgi, płatnik uwzględniał zwolnienie już przy obliczaniu zaliczek. Jeśli oświadczenia nie złożyłeś, a warunki spełniasz, nadal skorzystasz ze zwolnienia w zeznaniu – zaznacz właściwą ulgę na tym ekranie. Wszystkie te ulgi (razem z ulgą dla młodych) obejmują łącznie najwyżej 85 528 zł przychodu w roku.
Kto może skorzystać z ulgi dla pracujących seniorów?
Osoba, która ukończyła 60 lat (kobieta) albo 65 lat (mężczyzna) i mimo nabycia prawa do emerytury jej nie pobiera (ani renty rodzinnej) – z ZUS, KRUS ani z systemów mundurowych. Zwolnione są przychody uzyskane po ukończeniu tego wieku:
- z pracy na etacie, pracy nakładczej i spółdzielczego stosunku pracy,
- z umów zlecenia,
- z zasiłku macierzyńskiego,
- z działalności gospodarczej opodatkowanej według skali, podatkiem liniowym, w IP Box albo ryczałtem.
Warunek: z tytułu tych przychodów podlegasz ubezpieczeniom społecznym. Zwolnienie obejmuje przychody do 85 528 zł w roku.
Kto może skorzystać z ulgi na powrót?
Osoba, która przeniosła miejsce zamieszkania do Polski i dzięki temu stała się polskim rezydentem podatkowym, jeśli:
- przez 3 pełne lata kalendarzowe przed rokiem przeprowadzki (oraz w tym roku do dnia przeprowadzki) nie miała miejsca zamieszkania w Polsce,
- ma obywatelstwo polskie, Kartę Polaka albo obywatelstwo państwa UE, Europejskiego Obszaru Gospodarczego (EOG) lub Szwajcarii (albo spełnia inne warunki dotyczące wcześniejszego zamieszkania, określone w ustawie),
- ma certyfikat rezydencji albo inny dowód miejsca zamieszkania dla celów podatkowych z okresu przed przeprowadzką,
- nie korzystała wcześniej z tej ulgi.
Zwolnienie przysługuje przez 4 kolejne lata – licząc od roku przeprowadzki albo od roku następnego – i obejmuje przychody z pracy, umów zlecenia, działalności gospodarczej oraz zasiłku macierzyńskiego, do 85 528 zł rocznie. Ulga nie wymaga pracy za granicą – liczy się miejsce zamieszkania.
Jak wygląda odliczenie składek na ubezpieczenia społeczne gdy korzystam z tych zwolnień?
Składek na ubezpieczenia społeczne zapłaconych od przychodów zwolnionych nie odliczysz od dochodu – odliczasz tylko składki od przychodów opodatkowanych. Jeśli więc część Twoich przychodów z umowy o pracę jest zwolniona, odliczysz tylko tę część składek, która przypada na przychód opodatkowany. Przy działalności gospodarczej składki od przychodów zwolnionych możesz zaliczyć do kosztów. Składki od przychodów zwolnionych (poza działalnością na podatku liniowym, w IP Box albo na ryczałcie) zwiększają jednak limit zwrotu niewykorzystanej ulgi na dzieci.
Czy wymienione zwolnienia są uwzględnione w moim PIT-11?
Tak, jeśli w trakcie roku złożyłeś płatnikowi oświadczenie o spełnieniu warunków zwolnienia. Płatnik nie pobierał wtedy zaliczek od zwolnionej części przychodu, a w PIT-11 powinien wykazać przychód zwolniony. Jeśli oświadczenia nie złożyłeś, płatnik pobierał zaliczki od całego przychodu. Wtedy zaznacz ulgę na tym ekranie, a zwolnienie zostanie zastosowane w zeznaniu, w którym rozliczasz też pobrane zaliczki.
21. Przychody małżonka zwolnione od podatku
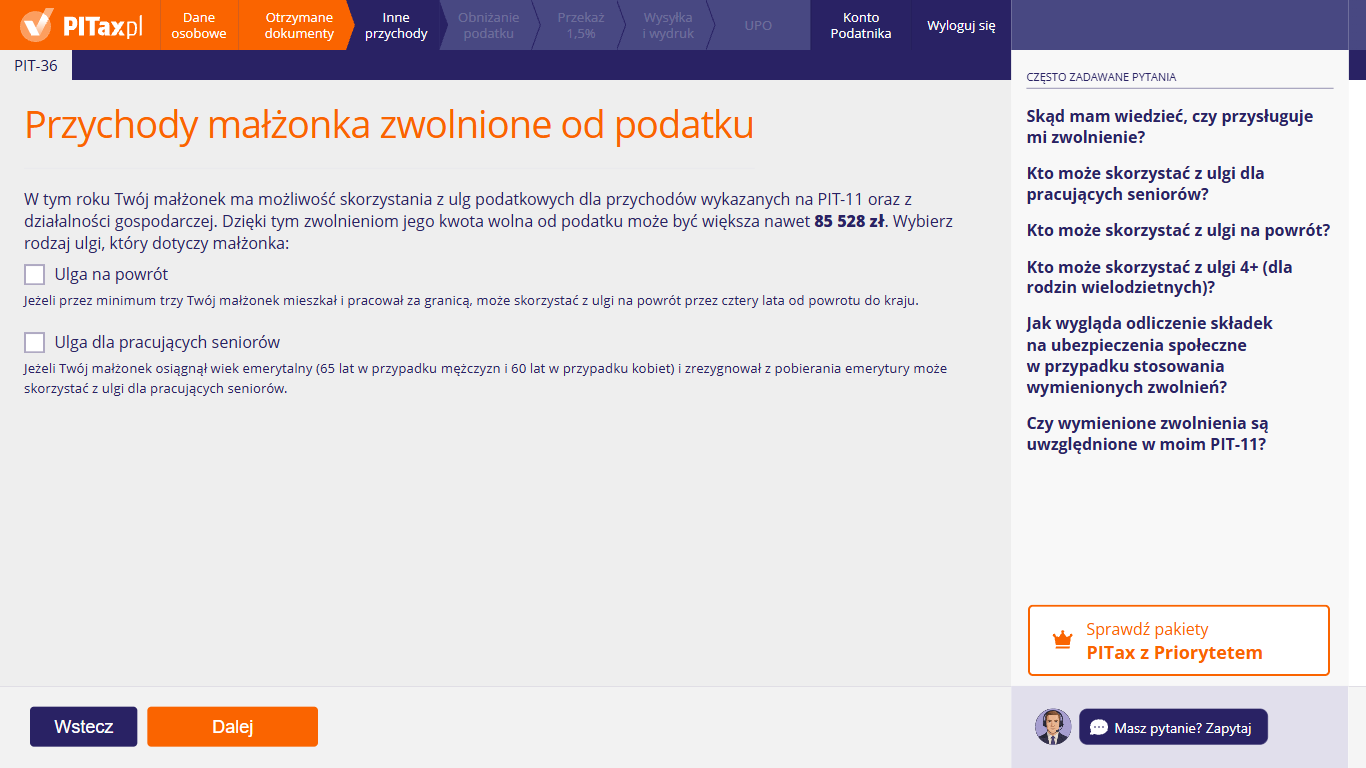
Ten ekran pojawia się przy wspólnym rozliczeniu z małżonkiem. Możesz na nim zaznaczyć zwolnienia z PIT, z których korzysta Twój małżonek: „Ulga na powrót” albo „Ulga dla pracujących seniorów”. Po zaznaczeniu ulgi kreator zapyta, czy małżonek rozlicza te przychody także w innych formularzach PIT, i poprosi o kwotę limitu wykorzystaną przez niego w innym zeznaniu. Limit przychodów zwolnionych – 85 528 zł w roku – przysługuje każdemu z małżonków osobno. To limit zwolnionych przychodów, a nie kwota wolna od podatku.
Skąd mam wiedzieć, czy przysługuje mi zwolnienie?
Na tym ekranie chodzi o zwolnienie Twojego małżonka. Sprawdź, czy spełnia on warunki jednej z ulg:
- ulga dla pracujących seniorów – ukończył 60 lat (kobieta) albo 65 lat (mężczyzna), mimo nabycia prawa do emerytury jej nie pobiera (ani renty rodzinnej), a z tytułu zwalnianych przychodów podlega ubezpieczeniom społecznym,
- ulga na powrót – przeniósł miejsce zamieszkania do Polski po co najmniej 3 pełnych latach kalendarzowych mieszkania poza Polską, spełnia warunek obywatelstwa (albo inny warunek z ustawy), ma certyfikat rezydencji albo inny dowód miejsca zamieszkania za granicą i nie korzystał wcześniej z tej ulgi,
- ulga 4+ – wobec co najmniej czwórki dzieci wykonywał władzę rodzicielską, był opiekunem prawnym (gdy dziecko z nim mieszkało) albo pełnił funkcję rodziny zastępczej.
Małżonek może skorzystać ze zwolnienia w zeznaniu nawet wtedy, gdy w trakcie roku nie złożył płatnikowi oświadczenia.
Kto może skorzystać z ulgi dla pracujących seniorów?
Twój małżonek, jeśli ukończył 60 lat (kobieta) albo 65 lat (mężczyzna), nie pobiera emerytury mimo nabycia do niej prawa (ani renty rodzinnej) i z tytułu zwalnianych przychodów (praca, zlecenie, działalność, zasiłek macierzyński) podlega ubezpieczeniom społecznym. Zwolnienie obejmuje przychody uzyskane po ukończeniu tego wieku, do 85 528 zł w roku.
Kto może skorzystać z ulgi na powrót?
Twój małżonek, jeśli przeniósł miejsce zamieszkania do Polski po co najmniej 3 pełnych latach kalendarzowych mieszkania poza Polską, spełnia warunek obywatelstwa (albo inny warunek z ustawy), ma certyfikat rezydencji albo inny dowód miejsca zamieszkania za granicą i nie korzystał wcześniej z tej ulgi. Ulga trwa 4 kolejne lata. Nie wymaga pracy za granicą – liczy się miejsce zamieszkania.
Jak wygląda odliczenie składek na ubezpieczenia społeczne gdy korzystam z tych zwolnień?
Składek zapłaconych od zwolnionych przychodów małżonka nie odlicza się od dochodu – odlicza się tylko składki od jego przychodów opodatkowanych. Przy działalności gospodarczej składki od przychodów zwolnionych można zaliczyć do kosztów.
Czy wymienione zwolnienia są uwzględnione w moim PIT-11?
W PIT-11 małżonka – jeśli złożył on płatnikowi oświadczenie o spełnieniu warunków zwolnienia. Jeśli tego nie zrobił, zaznacz ulgę na tym ekranie, a zwolnienie zostanie zastosowane w Waszym zeznaniu.
22. Ulgi dla rodzin
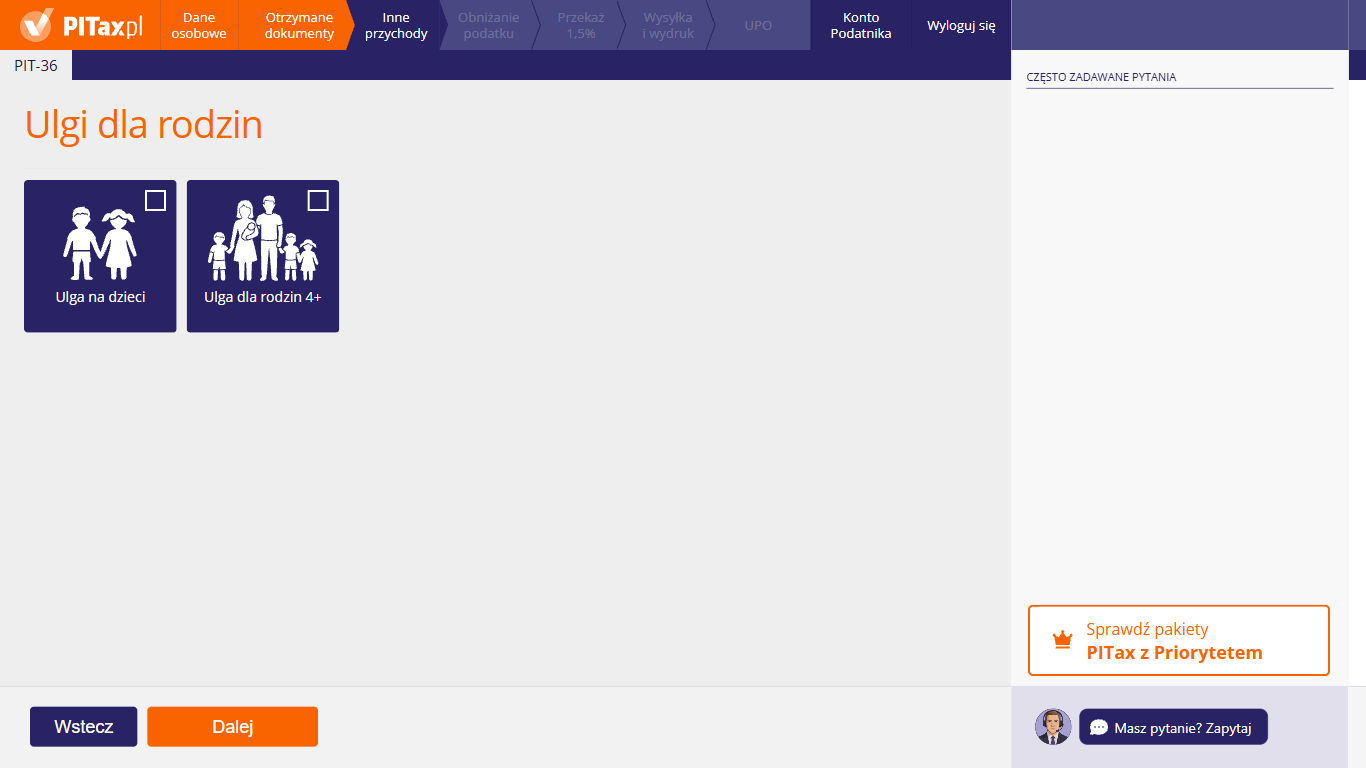
Na tym ekranie możesz zaznaczyć ulgi rodzinne, z których chcesz skorzystać: „Ulga na dzieci” i „Ulga dla rodzin 4+”. Możesz zaznaczyć oba kafelki. Po kliknięciu „Dalej” kreator poprosi o dane dzieci. Jeśli żadna z tych ulg Cię nie dotyczy, kliknij „Dalej” bez zaznaczania.
Czym różni się ulga na dzieci od ulgi dla rodzin 4+?
To dwie różne preferencje:
- ulga na dzieci zmniejsza podatek – odliczasz określoną kwotę za każdy miesiąc wychowywania dziecka,
- ulga dla rodzin 4+ zwalnia z PIT Twoje przychody z pracy, umów zlecenia, działalności gospodarczej i zasiłku macierzyńskiego do 85 528 zł rocznie, jeśli masz co najmniej czwórkę dzieci.
Czy mogę skorzystać z obu ulg jednocześnie?
Tak – przepisy nie wykluczają łączenia ulgi dla rodzin 4+ z ulgą na dzieci. Przy dużych przychodach zwolnionych podatek może jednak okazać się za niski, żeby odliczyć całą ulgę na dzieci. Wtedy możesz dostać zwrot niewykorzystanej kwoty – w granicach zapłaconych składek.
Jakie dzieci liczą się do ulgi dla rodzin 4+?
Te same, które uprawniają do ulgi na dzieci:
- dzieci małoletnie,
- pełnoletnie, które dostawały zasiłek (dodatek) pielęgnacyjny albo rentę socjalną,
- pełnoletnie do 25 lat, uczące się w szkole albo na studiach – jeśli ich dochody (bez renty rodzinnej) razem z przychodami z ulgi dla młodych i ulgi na powrót nie przekroczyły 23 741,88 zł.
Wobec dzieci małoletnich musisz wykonywać władzę rodzicielską, być opiekunem prawnym (gdy dziecko z Tobą mieszka) albo rodziną zastępczą, a wobec pełnoletnich – wykonywać obowiązek alimentacyjny. Do ulgi potrzebujesz co najmniej czwórki takich dzieci w 2026 r.
23. Ulga na dzieci
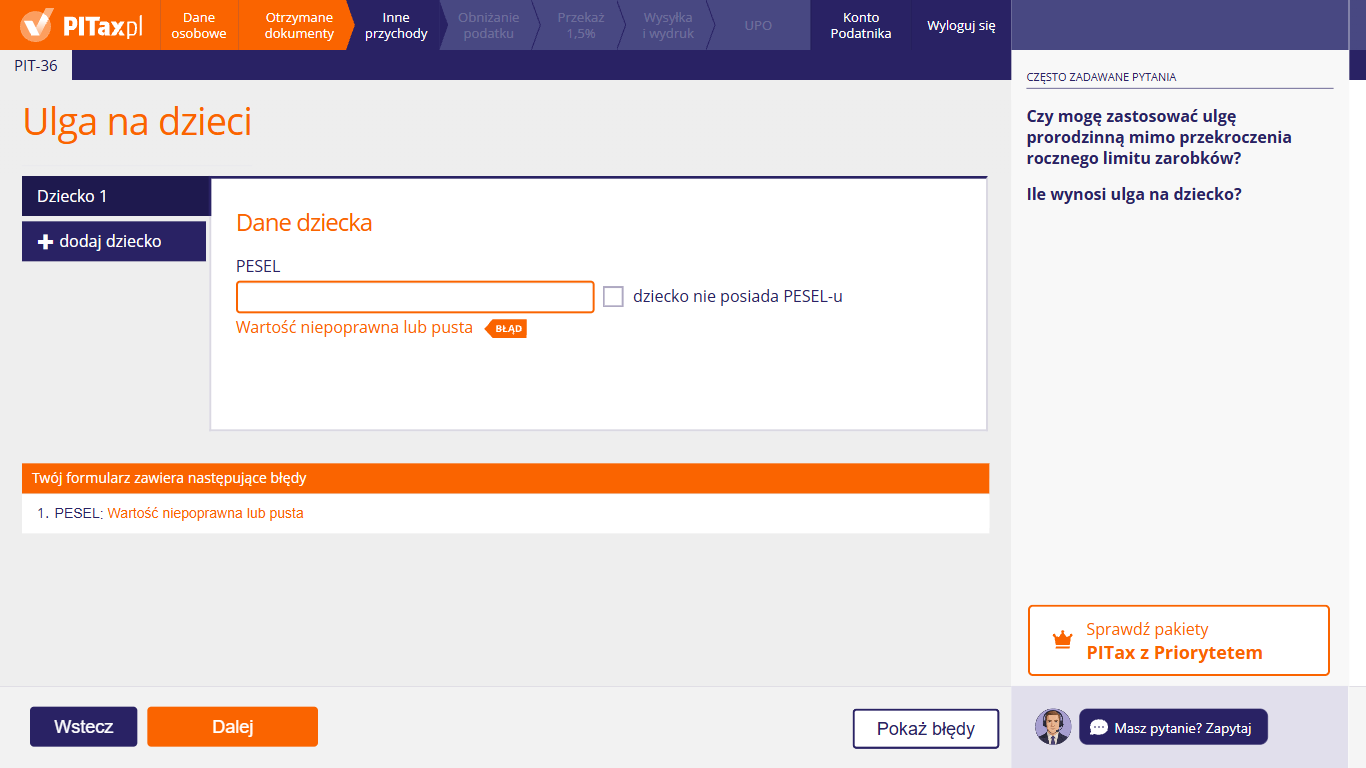
Na tym ekranie możesz wpisać dane dzieci, na które odliczasz ulgę. Dla każdego dziecka podaj numer PESEL, a jeśli go nie ma, zaznacz „dziecko nie posiada PESEL-u” i wpisz imię, nazwisko i datę urodzenia. Kolejne dzieci dodaj przyciskiem „dodaj dziecko”. Dopóki numer PESEL jest pusty albo błędny, kreator pokazuje komunikat o błędzie.
Czy mogę zastosować ulgę prorodzinną mimo przekroczenia rocznego limitu zarobków?
Tak, jeśli masz co najmniej dwójkę dzieci – wtedy limit dochodów nie obowiązuje (wystarczy, że choć przez jeden dzień w 2026 r. miałeś więcej niż jedno dziecko). Limit dotyczy tylko rodziców jednego dziecka:
- 112 000 zł – łączne dochody Twoje i małżonka, jeśli byliście małżeństwem przez cały 2026 r.; ten sam limit (Twoje dochody) ma osoba samotnie wychowująca dziecko,
- 56 000 zł – Twoje dochody, jeśli nie byłeś w związku małżeńskim przez cały 2026 r. albo przez jego część (np. ślub albo rozwód w trakcie roku).
Do limitu liczą się dochody opodatkowane według skali, podatkiem liniowym i z kapitałów pieniężnych, pomniejszone o składki społeczne (i zdrowotne odliczane przez liniowców). Po przekroczeniu limitu ulga na jedno dziecko nie przysługuje – nawet w części.
Ile wynosi ulga na dziecko?
Za każdy miesiąc, w którym wychowywałeś dziecko, odliczasz:
- na pierwsze i drugie dziecko – po 92,67 zł (rocznie po 1112,04 zł),
- na trzecie dziecko – 166,67 zł (rocznie 2 000,04 zł),
- na czwarte i każde kolejne – po 225,00 zł (rocznie po 2 700 zł).
Przy pełnym roku daje to łącznie: na dwójkę dzieci 2224,08 zł, na trójkę 4224,12 zł, na czwórkę 6924,12 zł. Kwota przysługuje łącznie obojgu rodzicom.
Więcej informacji w artykule: Ulga prorodzinna w 2027 r. (za 2026 r.)
Na jakie dzieci przysługuje ulga?
Na dziecko małoletnie, wobec którego w 2026 r. wykonywałeś władzę rodzicielską, byłeś opiekunem prawnym (gdy dziecko z Tobą mieszkało) albo rodziną zastępczą. Na dziecko pełnoletnie – gdy je utrzymywałeś, wykonując obowiązek alimentacyjny, albo byłeś dla niego rodziną zastępczą. Ulga przysługuje na dzieci:
- małoletnie,
- pełnoletnie, które dostawały zasiłek (dodatek) pielęgnacyjny albo rentę socjalną – bez względu na wiek,
- pełnoletnie do ukończenia 25 lat, uczące się – jeśli ich dochody opodatkowane według skali i z kapitałów pieniężnych (bez renty rodzinnej) razem z przychodami z ulgi dla młodych i ulgi na powrót nie przekroczyły 23 741,88 zł.
Ulga nie przysługuje od miesiąca, w którym dziecko zawarło związek małżeński albo zostało umieszczone na podstawie orzeczenia sądu w instytucji zapewniającej całodobowe utrzymanie.
Dlaczego przy polu PESEL widzę komunikat „Wartość niepoprawna lub pusta”?
Bo pole „PESEL” jest puste albo wpisany numer jest błędny. Wpisz 11-cyfrowy numer PESEL dziecka – możesz przepisać go z dokumentu dziecka. Jeśli dziecko nie ma numeru PESEL, zaznacz „dziecko nie posiada PESEL-u” i podaj jego imię, nazwisko oraz datę urodzenia. W zeznaniu podaj PESEL dziecka, a dopiero gdy go nie ma – te dane. Dopóki błąd jest na ekranie, nie przejdziesz dalej. Przycisk „Pokaż błędy” pokazuje listę pól do poprawienia.
Co oznaczają pola „Twoje odliczenie” i „Odliczenie małżonka”?
To kwoty ulgi na to dziecko, które odliczasz Ty i Twój małżonek. Jeśli dla obojga wybierzecie „Cały rok”, ulga za każdy miesiąc zostanie podzielona między Was. Jeśli ulgę za cały rok ma odliczyć tylko jedno z Was, wybierz „Cały rok” przy tej osobie i „Nie chcę odliczać ulgi…” przy drugiej. Łącznie nie możecie odliczyć więcej, niż przysługuje na dziecko. Gdy przy obu osobach zostawisz „Nie chcę odliczać ulgi…”, odliczenie wyniesie 0,00 zł.
Kiedy wybrać „Odpowiednie miesiące”?
Gdy ulga nie przysługuje Ci za cały 2026 r. Zaznacz wtedy każdy miesiąc, w którym wykonywałeś władzę rodzicielską (albo byłeś opiekunem prawnym lub rodziną zastępczą), a dziecko spełniało warunki ulgi. Przykłady:
- dziecko urodziło się w trakcie roku – zaznacz miesiąc urodzenia i kolejne (także gdy urodziło się w ostatnich dniach miesiąca),
- dziecko wzięło ślub albo zostało na podstawie orzeczenia sądu umieszczone w instytucji zapewniającej całodobowe utrzymanie – nie zaznaczaj miesiąca, w którym to nastąpiło, ani kolejnych,
- dziecko było pod Twoją opieką tylko przez część roku – zaznacz tylko te miesiące.
Jak podzielić ulgę między rodziców po rozwodzie lub rozstaniu?
Ulga przysługuje łącznie obojgu rodzicom i mogą ją podzielić w dowolnej proporcji, jeśli się porozumieją. Bez porozumienia dzielicie ją po połowie, gdy sąd ustalił pieczę naprzemienną albo dziecko mieszka z obojgiem rodziców. W pozostałych przypadkach całą ulgę odlicza rodzic, u którego dziecko mieszka. Rodzic płacący alimenty, u którego dziecko nie mieszka, bez porozumienia z drugim rodzicem ulgi nie odliczy.
Co, jeśli mój podatek jest za niski, by odliczyć całą ulgę?
Przepisy przewidują zwrot różnicy między przysługującą ulgą a kwotą odliczoną w zeznaniu. Zwrot nie może przekroczyć sumy zapłaconych przez Ciebie składek:
- na ubezpieczenia społeczne (odliczanych w zeznaniu),
- na ubezpieczenie zdrowotne,
- na ubezpieczenia społeczne od przychodów zwolnionych z ulgi dla młodych, ulgi na powrót, ulgi 4+ i ulgi dla seniorów (z wyjątkiem przychodów z działalności na podatku liniowym, w IP Box albo na ryczałcie).
Kwotę do zwrotu wykazuje się w zeznaniu. Jest ona wolna od podatku.
24. Ulga na dzieci – dane dziecka i okres odliczenia
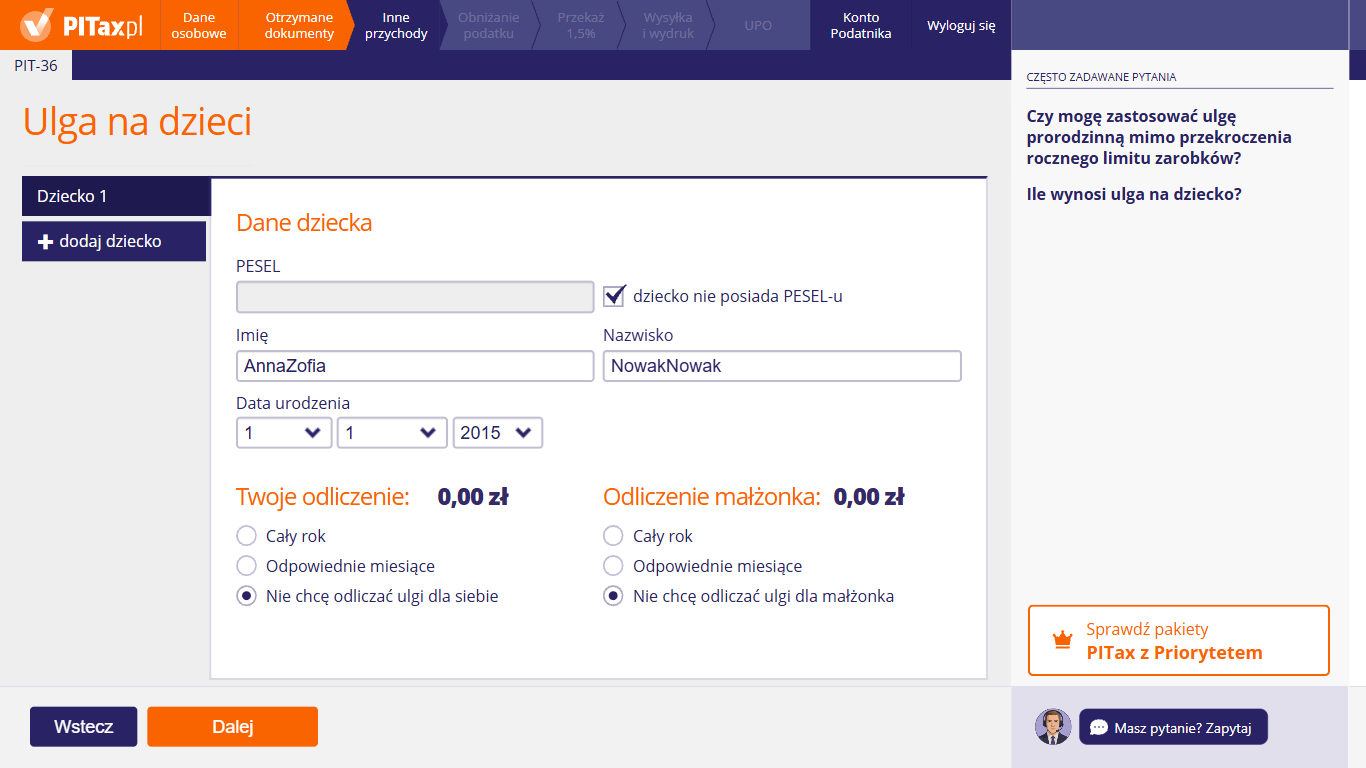
Po zaznaczeniu „dziecko nie posiada PESEL-u” zamiast numeru możesz wpisać imię, nazwisko i datę urodzenia dziecka. Poniżej, osobno dla siebie i małżonka, wybierz, za jaki okres każde z Was odlicza ulgę – za cały rok czy za odpowiednie miesiące. Możesz też zrezygnować z odliczenia. Kwoty przy nagłówkach pokazują, ile ulgi na to dziecko przypada Tobie i małżonkowi.
25. W jaki sposób chcesz obniżyć podatek?
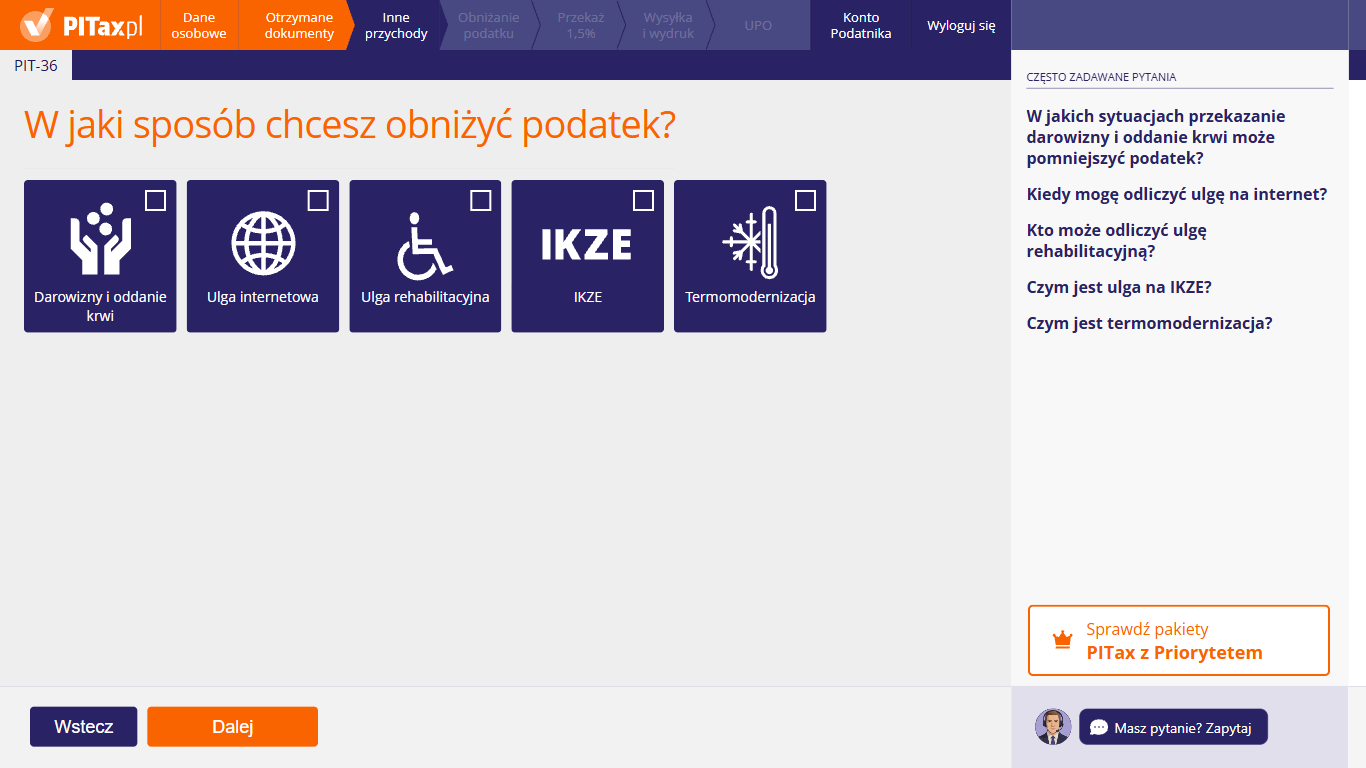
Na tym ekranie możesz wybrać ulgi, z których chcesz skorzystać w PIT-36 za 2026 r., np. „Ulga rehabilitacyjna” albo „Termomodernizacja”. Możesz zaznaczyć kilka kafelków naraz albo żadnego. Po kliknięciu „Dalej” kreator pokaże osobny ekran dla każdej zaznaczonej ulgi, a potem przejdzie do kolejnych odliczeń.
W jakich sytuacjach przekazanie darowizny i oddanie krwi może pomniejszyć podatek?
Wtedy, gdy przekazałeś darowiznę na cele wymienione w ustawie o podatku dochodowym, a obdarowany jest uprawnioną organizacją. Odliczysz darowizny na:
- cele pożytku publicznego (np. dla fundacji, stowarzyszenia, organizacji pożytku publicznego),
- cele kultu religijnego,
- krwiodawstwo – jeśli jako honorowy dawca bezpłatnie oddałeś krew albo jej składniki,
- kształcenie zawodowe (tylko przedsiębiorcy, darowizny rzeczowe dla publicznych szkół zawodowych),
- kościelną działalność charytatywno-opiekuńczą (na podstawie odrębnych ustaw).
Darowizny odliczasz od dochodu, więc obniżają podstawę, od której liczy się podatek. Większość z nich łącznie nie może przekroczyć 6% dochodu.
Kto może odliczyć ulgę rehabilitacyjną?
Osoba z niepełnosprawnością oraz osoba, która utrzymuje osobę z niepełnosprawnością z najbliższej rodziny swojej albo małżonka (I grupa podatkowa, np. dziecko, wnuk, rodzic, dziadek, rodzeństwo, teść) albo dziecko obce przyjęte na wychowanie. W drugim przypadku dochód osoby utrzymywanej w 2026 r. nie może przekroczyć 23 741,88 zł. Osoba, której dotyczy wydatek, musi mieć orzeczenie o niepełnosprawności albo decyzję o rencie.
Kiedy mogę odliczyć ulgę na internet?
Tylko w dwóch kolejnych latach, jeśli wcześniej z niej nie korzystałeś. W PIT za 2026 r. odliczysz ją więc, jeśli robisz to pierwszy raz albo pierwszy raz odliczyłeś ją w PIT za 2025 r. Limit to 760 zł rocznie.
Czym jest ulga na IKZE?
To odliczenie od dochodu wpłat, które w 2026 r. wpłaciłeś na indywidualne konto zabezpieczenia emerytalnego (IKZE). Ulga przysługuje tylko wtedy, gdy oszczędzasz na jednym IKZE. Za 2026 r. odliczysz najwyżej 11 304 zł, a jeśli prowadzisz pozarolniczą działalność gospodarczą – 16 956 zł. Wpłat na indywidualne konto emerytalne (IKE) nie odliczasz.
Czym jest termomodernizacja?
To prace w domu jednorodzinnym, które zmniejszają zapotrzebowanie na energię do ogrzewania i podgrzewania wody, np. docieplenie ścian i dachu, wymiana okien i drzwi, pompa ciepła, fotowoltaika. Właściciel albo współwłaściciel takiego domu odliczy od dochodu wydatki na materiały, urządzenia i usługi z wykazu ministra – łącznie najwyżej 53 000 zł.
26. Ulga za darowiznę
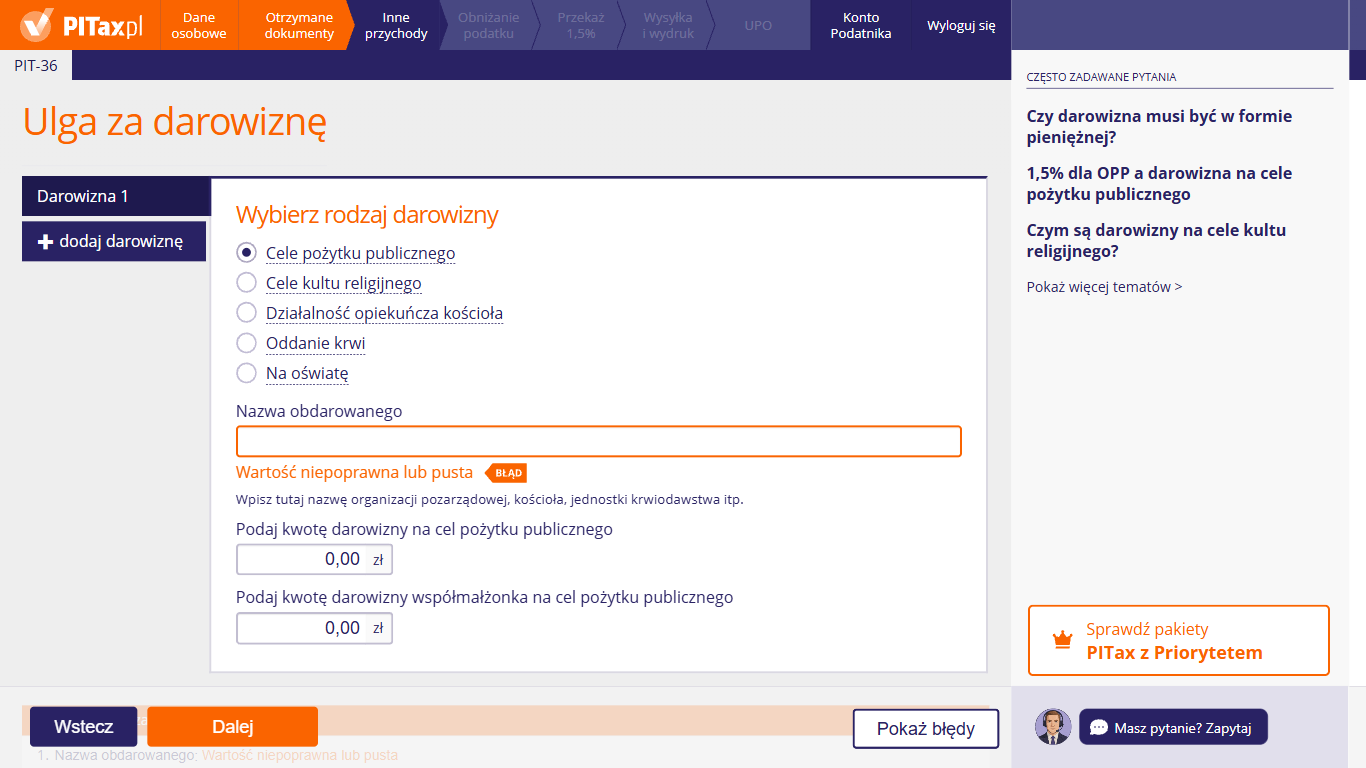
Na tym ekranie możesz wpisać darowizny przekazane w 2026 r. Dla każdej wybierz rodzaj darowizny (np. „Cele pożytku publicznego” albo „Oddanie krwi”), a potem wpisz nazwę obdarowanego i kwotę – swoją i, przy wspólnym rozliczeniu, współmałżonka. Każdą darowiznę wpisz osobno – kolejną dodaj przyciskiem „dodaj darowiznę”. Jeśli zostawisz puste pole, przycisk „Pokaż błędy” wskaże pola do poprawienia.
Czym różni się 1,5% dla OPP od darowizny na cele pożytku publicznego?
To dwie różne rzeczy i możesz skorzystać z obu.
1,5% podatku przekazuje za Ciebie urząd skarbowy wybranej organizacji pożytku publicznego (OPP) z wykazu. Nie płacisz nic więcej – urząd przekazuje część podatku, który i tak zapłacisz. Wniosek możesz złożyć w zeznaniu (w PITax w kroku „Przekaż 1,5%”), a zeznanie musi być złożone w terminie.
Darowizna to Twoje własne pieniądze albo rzeczy przekazane w ciągu roku. W zamian możesz odliczyć ją od dochodu (do 6% dochodu), co obniża podatek. Darowiznę możesz przekazać nie tylko OPP, ale też innej organizacji pozarządowej, która prowadzi działalność pożytku publicznego (np. pomoc społeczną, ochronę zdrowia, edukację, kulturę, sport, ochronę zwierząt).
Czy darowizna musi być w formie pieniężnej?
Nie – odliczysz także darowiznę rzeczową. Inaczej się ją jednak dokumentuje:
- darowiznę pieniężną odliczysz tylko wtedy, gdy wpłaciłeś ją na rachunek obdarowanego (przelewem, a nie gotówką do ręki) i masz dowód tej wpłaty;
- darowiznę rzeczową potwierdza dokument z danymi darczyńcy i wartością darowizny oraz oświadczenie obdarowanego, że ją przyjął.
Jeśli przekazujesz towar opodatkowany VAT, jego wartość licz razem z VAT – pomniejszonym o VAT, który jako przedsiębiorca możesz odliczyć w związku z tą darowizną.
Czym są darowizny na cele kultu religijnego?
To darowizny na potrzeby związane z wyznawaną religią, np. na budowę, remont albo wyposażenie świątyni. Odliczasz je w ramach limitu 6% dochodu, razem z darowiznami na cele pożytku publicznego i krwiodawstwo. Darowiznę pieniężną musisz wpłacić na rachunek obdarowanego – datek wrzucony na tacę nie spełnia tego warunku. Jeśli pieniądze były przeznaczone na kościelną działalność charytatywno-opiekuńczą (np. pomoc ubogim, prowadzenie domu opieki), wybierz opcję „Działalność opiekuńcza kościoła”.
Ile mogę odliczyć z tytułu darowizn?
Łącznie najwyżej 6% dochodu – limit obejmuje darowizny na cele pożytku publicznego, kultu religijnego, krwiodawstwo i kształcenie zawodowe (opcja „Na oświatę”). Ta ostatnia przysługuje tylko przedsiębiorcom i dotyczy materiałów dydaktycznych albo środków trwałych (kompletnych, zdatnych do użytku i nie starszych niż 12 lat) przekazanych publicznym szkołom i placówkom kształcenia zawodowego.
Bez limitu odliczysz darowiznę na działalność charytatywno-opiekuńczą kościelnej osoby prawnej jednego z 11 Kościołów: Katolickiego, Polskiego Autokefalicznego Kościoła Prawosławnego, Ewangelicko-Augsburskiego, Ewangelicko-Reformowanego, Ewangelicko-Metodystycznego, Chrześcijan Baptystów, Adwentystów Dnia Siódmego, Polskokatolickiego, Katolickiego Mariawitów, Starokatolickiego Mariawitów i Zielonoświątkowego. Potrzebujesz pokwitowania odbioru darowizny, a w ciągu 2 lat od jej przekazania – sprawozdania o przeznaczeniu jej na tę działalność. Darowizny dla innych kościołów i związków wyznaniowych odliczysz tylko w limicie 6%.
Ile mogę odliczyć za oddaną krew i co wpisać w polu „Nazwa obdarowanego”?
Za każdy litr bezpłatnie oddanej krwi albo jej składników odliczysz 130 zł. Przykład: za 0,450 l krwi odliczysz 58,50 zł. Odliczenie mieści się w łącznym limicie 6% dochodu. W polu „Nazwa obdarowanego” wpisz nazwę jednostki, w której oddałeś krew (np. regionalnego centrum krwiodawstwa i krwiolecznictwa). Ilość oddanej krwi potwierdza zaświadczenie z tej jednostki – nie dołączaj go do PIT, ale zachowaj je na wypadek pytań urzędu.
27. Ulga internetowa
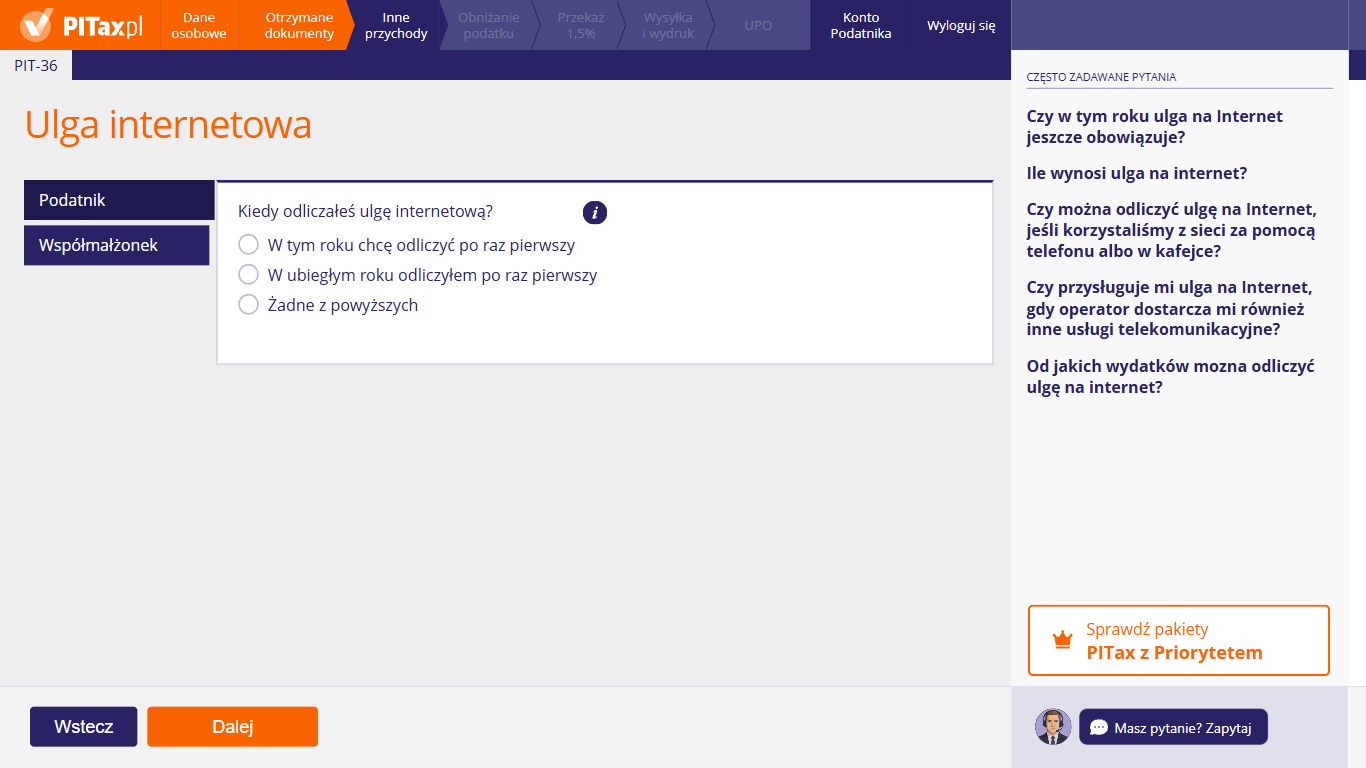
Na tym ekranie możesz rozliczyć ulgę na internet – osobno dla siebie i dla małżonka, w oddzielnych zakładkach. Odpowiedz na pytanie „Kiedy odliczałeś ulgę internetową?”: „w tym roku” oznacza rozliczenie za 2026 r., a „w ubiegłym roku” – za 2025 r. Gdy ulga Ci przysługuje, pojawią się pola na wydatki. Możesz odliczyć najwyżej 760 zł w roku.
Czy w tym roku ulga na internet jeszcze obowiązuje?
Tak – ulga internetowa obowiązuje także w rozliczeniu za 2026 r., ale nie każdy może z niej skorzystać. Przysługuje tylko w dwóch kolejnych latach podatkowych i tylko wtedy, gdy wcześniej jej nie odliczałeś. W PIT za 2026 r. odliczysz ją, jeśli:
- odliczasz ją pierwszy raz w życiu – wtedy ostatni raz odliczysz ją w PIT za 2027 r., albo
- pierwszy raz odliczyłeś ją w PIT za 2025 r. – to Twój drugi i ostatni rok.
Jeśli odliczałeś ją wcześniej (np. w latach 2023–2024), ulga już Ci nie przysługuje.
Ile wynosi ulga na internet?
Odliczasz faktycznie poniesione wydatki, ale najwyżej 760 zł w roku. Ulga zmniejsza dochód, a nie podatek. Przy stawce 12% obniży więc podatek najwyżej o 91,20 zł, a przy stawce 32% – najwyżej o 243,20 zł. Limit 760 zł dotyczy każdego podatnika osobno, dlatego przy wspólnym rozliczeniu ulgę dla małżonka wpisz w zakładce „Współmałżonek”.
Czy mogę odliczyć ulgę na internet, jeśli korzystałem z sieci przez telefon albo w kafejce?
Tak. Przepisy nie wiążą ulgi z miejscem ani sposobem korzystania z internetu – liczy się wydatek na użytkowanie sieci. Może to być internet stacjonarny, mobilny (w telefonie lub modemie) albo dostęp w kafejce internetowej. Warunkiem jest dokument (np. faktura albo rachunek) z Twoimi danymi jako nabywcy, danymi sprzedawcy, rodzajem usługi i kwotą. Jeśli kupujesz pakiet danych w telefonie, z dokumentu musi wynikać, ile zapłaciłeś za internet.
Czy przysługuje mi ulga na internet, gdy operator dostarcza mi również inne usługi telekomunikacyjne?
Tak, ale odliczysz tylko tę część opłaty, która dotyczy internetu. Z faktury albo umowy musi wynikać, ile kosztuje sam dostęp do internetu w pakiecie z telewizją albo telefonem. Jeśli dokument podaje jedną łączną kwotę za cały pakiet, nie da się ustalić wydatku na internet – poproś operatora o fakturę z rozbiciem kwot.
Od jakich wydatków można odliczyć ulgę na internet?
Od opłat za korzystanie z internetu, np. abonamentu za internet stacjonarny albo mobilny lub opłat za dostęp w kafejce. Ulga nie obejmuje zakupu sprzętu (komputera, routera, telefonu), bo dotyczy tylko wydatków na użytkowanie sieci. Liczą się wydatki, które w 2026 r. faktycznie poniosłeś i masz na nie dokument ze swoimi danymi. Nie odliczysz wydatku, który zaliczyłeś do kosztów firmy albo który ktoś Ci zwrócił, np. pracodawca.
Którą odpowiedź wybrać w pytaniu o to, kiedy odliczałeś ulgę internetową?
„W tym roku” oznacza rozliczenie za 2026 r., a „w ubiegłym roku” – rozliczenie za 2025 r.
- „W tym roku chcę odliczyć po raz pierwszy” – nigdy wcześniej nie odliczałeś ulgi.
- „W ubiegłym roku odliczyłem po raz pierwszy” – pierwszy raz odliczyłeś ją w PIT za 2025 r.
- „Żadne z powyższych” – odliczałeś ją już w innych latach. Wtedy ulga Ci nie przysługuje.
Czy wpisać kwoty za każdy miesiąc, czy łączną kwotę za rok?
Wybierz sposób, który jest dla Ciebie wygodniejszy – wynik jest ten sam, bo odliczasz sumę wydatków z całego roku. Kwoty miesięczne przydadzą się, gdy faktury za poszczególne miesiące mają różne kwoty. Łączną kwotę wpisz, gdy masz już zsumowane wydatki z całego 2026 r. Wpisuj kwoty faktycznie zapłacone (z VAT), wynikające z dokumentów wystawionych na Ciebie.
Czy oboje małżonkowie mogą odliczyć ulgę na internet?
Tak – każde z Was odlicza ulgę osobno, do 760 zł, jeśli spełnia warunek dwóch kolejnych lat i poniosło wydatki. Gdy jeden małżonek wykorzystał już ulgę, drugi może ją odliczyć, jeśli sam robi to pierwszy raz albo pierwszy raz odliczył ją w PIT za 2025 r. Dokument wydatku powinien wskazywać jako nabywcę tego małżonka, który odlicza ulgę.
28. Ulga internetowa – wydatki na internet
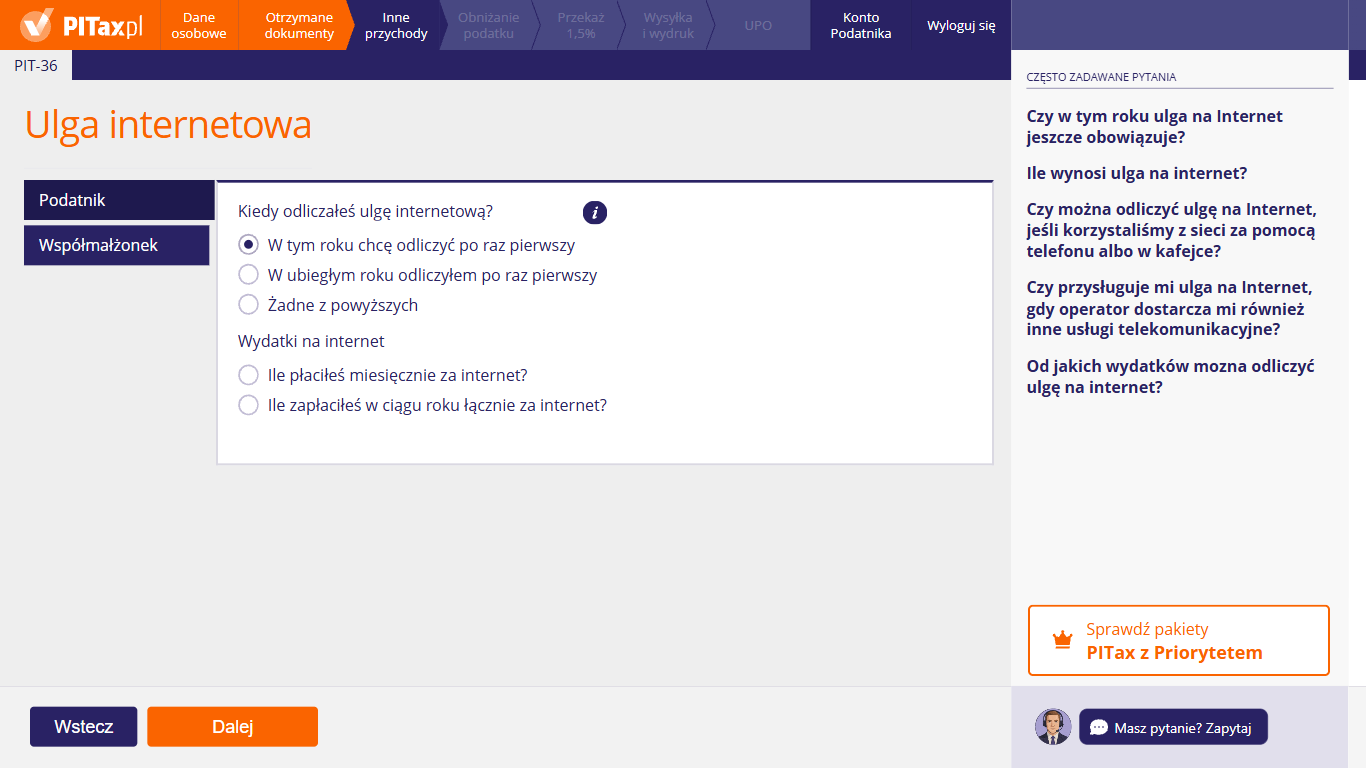
Gdy ulga Ci przysługuje, pojawia się sekcja „Wydatki na internet”. Możesz tu wybrać, czy podasz kwoty miesięczne, czy jedną kwotę za cały rok – po wyborze pojawią się pola na kwoty. Wpisz faktycznie poniesione wydatki. Możesz odliczyć najwyżej 760 zł w roku. Wydatki małżonka wpisz w zakładce „Współmałżonek”.
29. Ulga rehabilitacyjna
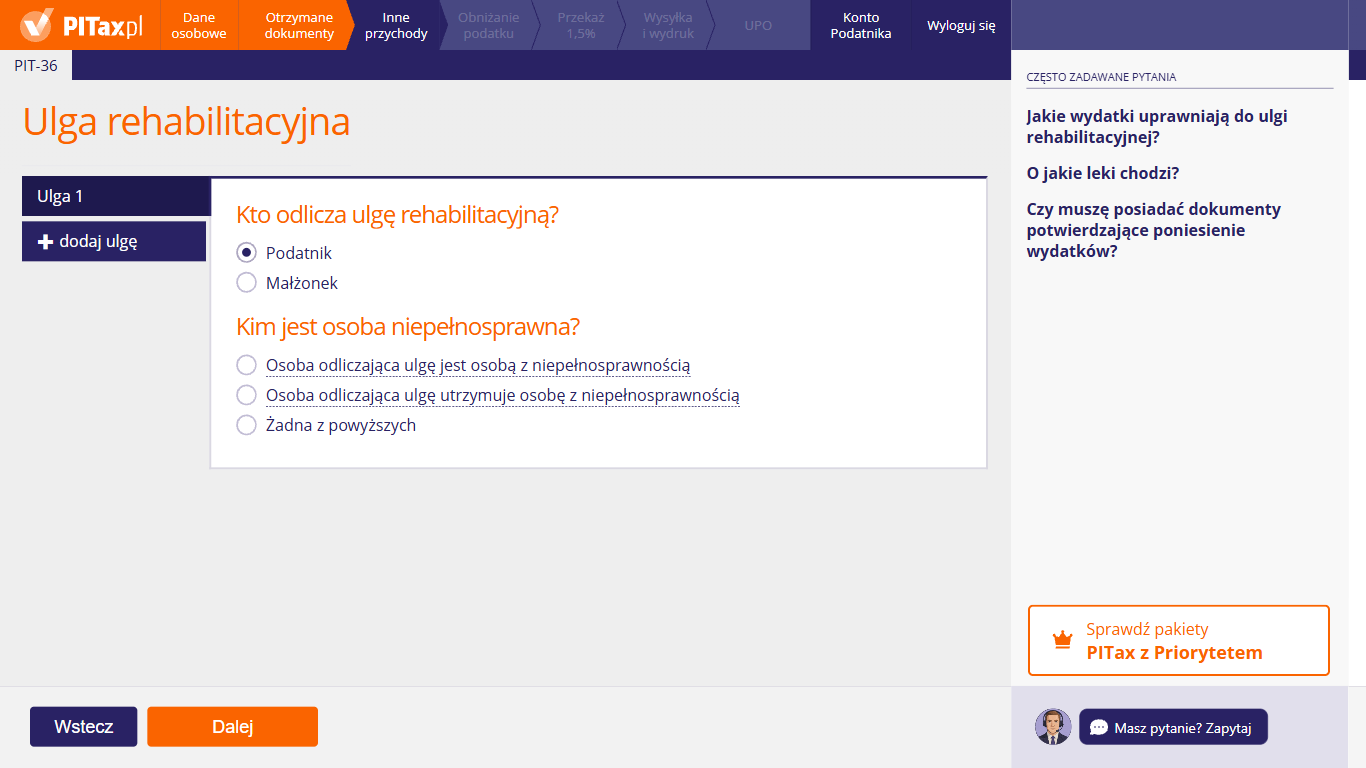
Na tym ekranie możesz zacząć rozliczać wydatki na cele rehabilitacyjne z 2026 r. Najpierw wskaż, kto odlicza ulgę – Ty czy małżonek – i czy osoba odliczająca jest osobą z niepełnosprawnością, czy utrzymuje taką osobę. Wtedy pojawią się pola na wydatki. Wydatki na kolejną osobę z niepełnosprawnością dodaj przyciskiem „dodaj ulgę”.
Jakie wydatki uprawniają do ulgi rehabilitacyjnej?
Tylko wydatki z zamkniętej listy w ustawie. Dzielą się na trzy grupy.
Wydatki limitowane – do 2280 zł rocznie każdy:
- używanie samochodu osobowego, który jest własnością (współwłasnością) osoby z niepełnosprawnością albo osoby, która ją utrzymuje – cel przejazdów nie ma znaczenia;
- opłacenie przewodnika osoby niewidomej z I albo II grupą inwalidztwa albo osoby z niepełnosprawnością narządu ruchu z I grupą;
- utrzymanie psa asystującego;
- pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady.
Leki – kwota wydatków ponad 100 zł miesięcznie na leki, które według lekarza specjalisty osoba z niepełnosprawnością powinna stosować stale albo czasowo.
Wydatki bez limitu (wpisz w „Inne wydatki”), m.in.: adaptacja mieszkania, przystosowanie pojazdu, zakup, naprawa albo najem wyrobów medycznych i sprzętu rehabilitacyjnego, turnusy rehabilitacyjne, pobyt w sanatorium, zakładzie rehabilitacji leczniczej albo opiekuńczo-leczniczym, zabiegi rehabilitacyjne, opieka pielęgniarska w domu, tłumacz języka migowego, kolonie i obozy dla dzieci z niepełnosprawnością, odpłatny przewóz (karetką, a osoby z I albo II grupą i dziecka do 16 lat – także innym transportem).
O jakie leki chodzi?
O leki, które według lekarza specjalisty osoba z niepełnosprawnością powinna stosować stale albo czasowo. Odliczysz tylko nadwyżkę ponad 100 zł w danym miesiącu – dlatego kreator pyta o kwoty z każdego miesiąca osobno. Przykład: w marcu wydałeś na leki 260 zł, a w kwietniu 80 zł. Za marzec odliczysz 160 zł, a za kwiecień nic. Wydatek potwierdza faktura albo inny dokument z danymi kupującego i sprzedającego, rodzajem zakupionego towaru i kwotą.
Czy muszę posiadać dokumenty potwierdzające poniesienie wydatków?
Tak – wydatek musi potwierdzać dokument, np. faktura, rachunek albo dowód wpłaty, z danymi kupującego i sprzedającego, rodzajem towaru albo usługi i kwotą. Wyjątek dotyczy trzech wydatków: używania samochodu, opłacenia przewodnika i utrzymania psa asystującego. Tu nie potrzebujesz dokumentów potwierdzających kwotę, ale zgodnie z przepisami na żądanie urzędu musisz:
- podać imię i nazwisko opłaconego przewodnika,
- okazać certyfikat psa asystującego.
Dokumentów nie dołączaj do PIT, ale przechowuj je do czasu przedawnienia podatku, czyli 5 lat od końca roku, w którym upłynął termin płatności podatku (dla PIT za 2026 r. – do końca 2032 r.).
Jakie orzeczenie musi mieć osoba z niepełnosprawnością?
Osoba, której dotyczy wydatek, musi mieć jeden z dokumentów:
- orzeczenie o stopniu niepełnosprawności (lekkim, umiarkowanym albo znacznym),
- decyzję o przyznaniu renty z tytułu całkowitej albo częściowej niezdolności do pracy, renty szkoleniowej albo renty socjalnej,
- orzeczenie o niepełnosprawności dziecka do 16. roku życia,
- orzeczenie wydane według przepisów obowiązujących do 31 sierpnia 1997 r.
Jeśli nie masz takiego dokumentu, w pytaniu „Kim jest osoba niepełnosprawna?” wybierz „Żadna z powyższych” – ulga Ci nie przysługuje.
Kiedy odliczę wydatki na osobę z niepełnosprawnością, którą utrzymuję?
Gdy ta osoba należy do I grupy podatkowej względem Ciebie albo Twojego małżonka (np. dziecko, pasierb, wnuk, rodzic, dziadek, rodzeństwo, ojczym, macocha, teść, zięć, synowa) albo jest dzieckiem obcym przyjętym przez Was na wychowanie. Dodatkowo jej dochód w 2026 r. nie może przekroczyć 23 741,88 zł (dwunastokrotność renty socjalnej z grudnia 2026 r.). Do tego dochodu nie wlicza się m.in. zasiłku pielęgnacyjnego, alimentów na dzieci ani trzynastej i czternastej emerytury. W takiej sytuacji wybierz „Osoba odliczająca ulgę utrzymuje osobę z niepełnosprawnością”.
Jakie kwoty wpisać w polach z limitem?
Cztery pola mają roczny limit 2280 zł każde:
- „Używanie samochodu” – samochód osobowy musi być własnością (współwłasnością) osoby z niepełnosprawnością albo osoby, która ją utrzymuje. Nie potrzebujesz faktur – wpisz kwotę wydatków, najwyżej 2280 zł.
- „Utrzymanie psa przewodnika” – chodzi o psa asystującego (np. przewodnika osoby niewidomej). Zgodnie z przepisami na żądanie urzędu musisz okazać jego certyfikat.
- „Opłacenie przewodników dla osób niepełnosprawnych” – tylko przewodnik osoby niewidomej z I albo II grupą inwalidztwa albo osoby z niepełnosprawnością narządu ruchu z I grupą. Na żądanie urzędu musisz podać imię i nazwisko przewodnika.
- „Wyroby chłonne (np. pieluchomajtki)” – pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady, na podstawie faktur albo rachunków.
Pozostałe wydatki rehabilitacyjne (bez limitu) wpisz łącznie w polu „Inne wydatki”.
Czy odliczę wydatki dofinansowane z PFRON lub NFZ?
Tylko w części, którą zapłaciłeś sam. Nie odliczysz wydatków sfinansowanych z Państwowego Funduszu Rehabilitacji Osób Niepełnosprawnych (PFRON), NFZ, zakładowego funduszu rehabilitacji osób niepełnosprawnych, zakładowego funduszu aktywności ani zakładowego funduszu świadczeń socjalnych, ani wydatków zwróconych Ci w inny sposób. Przykład: turnus kosztował 3 000 zł, a PFRON dopłacił 1 200 zł – w „Inne wydatki” wpisz 1 800 zł.
Jak dodać wydatki na drugą osobę z niepełnosprawnością albo wydatki małżonka?
Każda zakładka („Ulga 1”, „Ulga 2”…) dotyczy jednej osoby, która odlicza ulgę, i jednej osoby z niepełnosprawnością. Kliknij „dodaj ulgę”, a w nowej zakładce wskaż, kto odlicza ulgę („Podatnik” albo „Małżonek”) i kim jest osoba z niepełnosprawnością, a potem wpisz wydatki. Ten sam wydatek wpisz tylko raz – u tej osoby, która go poniosła.
30. Ulga rehabilitacyjna – wydatki
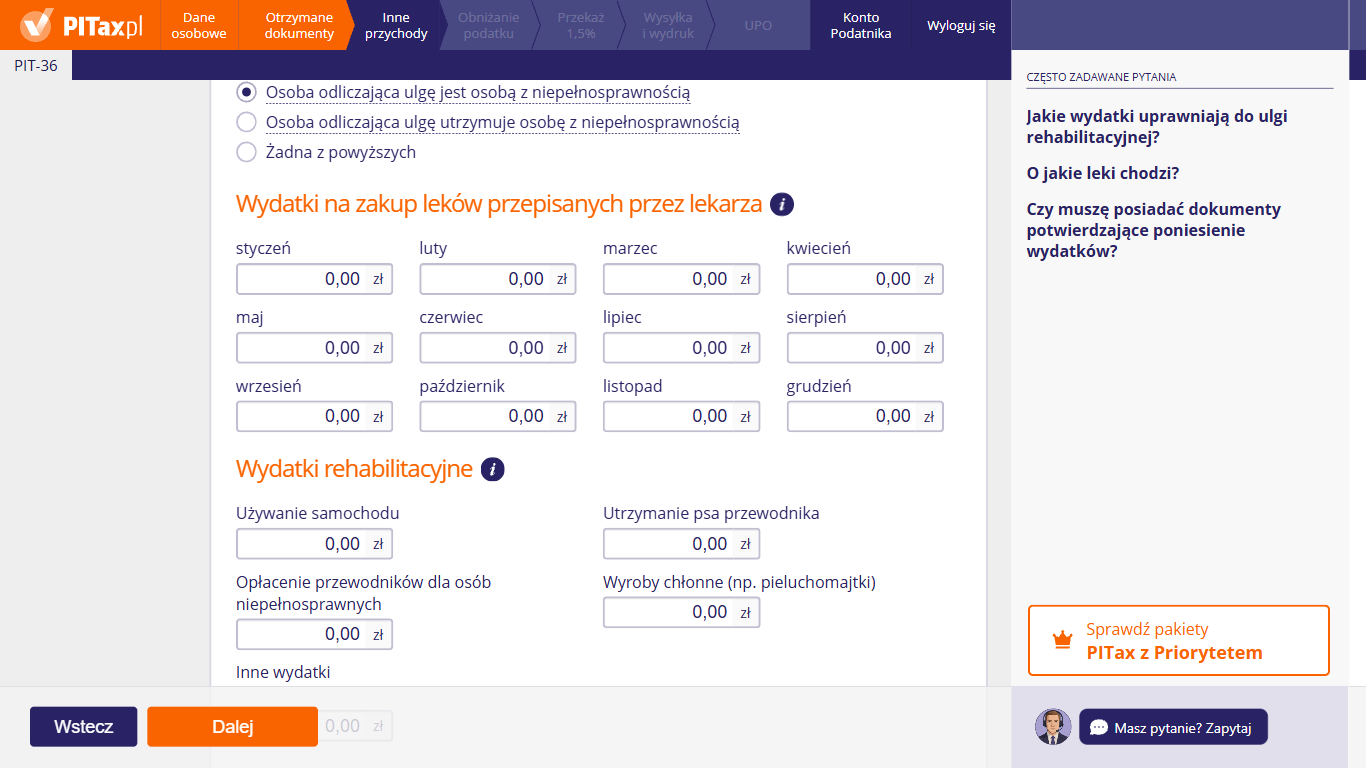
Po wskazaniu, kim jest osoba z niepełnosprawnością, możesz wpisać wydatki rehabilitacyjne. Kwoty wydane na leki przepisane przez lekarza podaj osobno za każdy miesiąc, a niżej – pozostałe wydatki, np. na używanie samochodu albo wyroby chłonne. Wpisz tylko kwoty, które sam zapłaciłeś. Ikony „i” przy nagłówkach sekcji rozwijają podpowiedzi.
31. Ulga IKZE
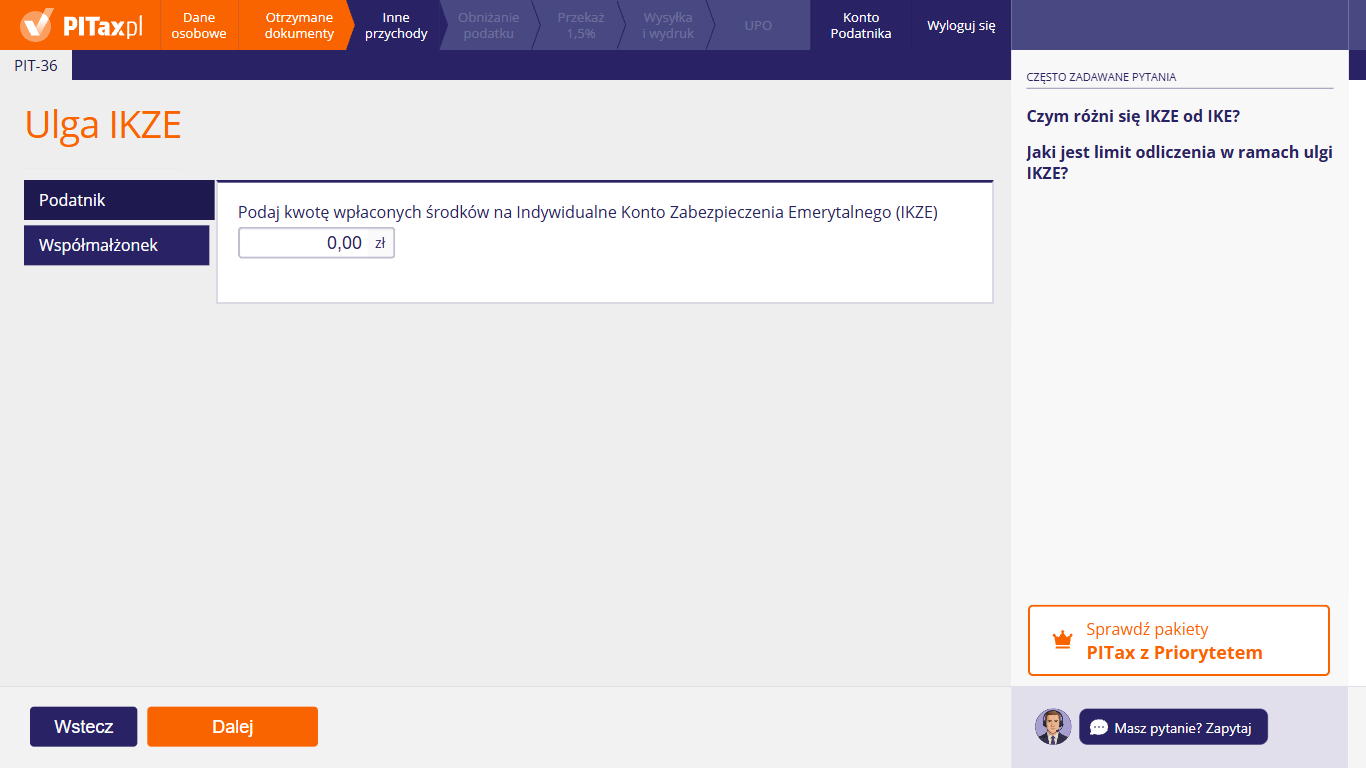
Na tym ekranie możesz wpisać kwotę wpłat na IKZE zrobionych w 2026 r. – w polu „Podaj kwotę wpłaconych środków na Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE)”. Wpłaty małżonka wpisz w zakładce „Współmałżonek”. Wpłaty odlicza się od dochodu każdego z Was osobno, w granicach limitu.
Czym różni się IKZE od IKE?
Oba konta – indywidualne konto zabezpieczenia emerytalnego (IKZE) i indywidualne konto emerytalne (IKE) – służą do oszczędzania na emeryturę, ale korzyść podatkowa pojawia się w innym momencie.
- IKZE – wpłaty odliczasz od dochodu w PIT za rok wpłaty, więc ulgę dostajesz od razu. Wypłata po ukończeniu 65 lat (jeśli wpłacałeś na IKZE w co najmniej 5 latach kalendarzowych) jest opodatkowana zryczałtowanym podatkiem 10%. Limit wpłat na 2026 r.: 11 304 zł (dla prowadzących działalność – 16 956 zł).
- IKE – wpłat nie odliczasz w PIT. Korzyść przychodzi później: dochody z oszczędzania na IKE (np. zyski z inwestycji) są przy wypłacie na zasadach z ustawy zwolnione z podatku. Limit wpłat na 2026 r. wynosi 28 260 zł.
Na tym ekranie możesz wpisać tylko wpłaty na IKZE.
Jaki jest limit odliczenia w ramach ulgi IKZE?
Odliczysz wpłaty zrobione w 2026 r., ale nie więcej niż limit wpłat na 2026 r.:
- 11 304 zł – limit podstawowy,
- 16 956 zł – jeśli prowadzisz pozarolniczą działalność gospodarczą.
Limit dotyczy każdego oszczędzającego osobno, więc każdy z małżonków ma własny. Ulga przysługuje, jeśli gromadzisz oszczędności tylko na jednym indywidualnym koncie zabezpieczenia emerytalnego (IKZE).
Jaką kwotę wpisać i skąd ją wziąć?
Wpisz sumę wpłat, które w 2026 r. trafiły na Twoje indywidualne konto zabezpieczenia emerytalnego (IKZE) – tak, jak wynika z potwierdzeń przelewów albo z historii rachunku w instytucji prowadzącej konto (bank, dom maklerski, towarzystwo funduszy inwestycyjnych, zakład ubezpieczeń). Nie wpisuj kwot przeniesionych z innego IKZE (wypłat transferowych) ani zysków z inwestycji. Jeśli wpłaciłeś więcej niż limit, instytucja zwraca nadwyżkę – wpisz kwotę, która ostatecznie została na koncie.
Czy wypłatę z IKZE wykazuję w PIT-36?
Nie, jeśli to wypłata na zasadach ustawy (po ukończeniu 65 lat i przy wpłatach w co najmniej 5 latach kalendarzowych, także w ratach) albo wypłata dla osoby uprawnionej po śmierci oszczędzającego. Od takich wypłat pobiera się zryczałtowany podatek 10%, więc nie wykazuj ich w zeznaniu. Inaczej jest ze zwrotem środków z indywidualnego konta zabezpieczenia emerytalnego (IKZE), czyli wycofaniem oszczędności bez spełnienia warunków wypłaty – to przychód z innych źródeł, opodatkowany według skali, który wykazujesz w zeznaniu. Ten ekran dotyczy tylko wpłat na IKZE w 2026 r.
32. Termomodernizacja
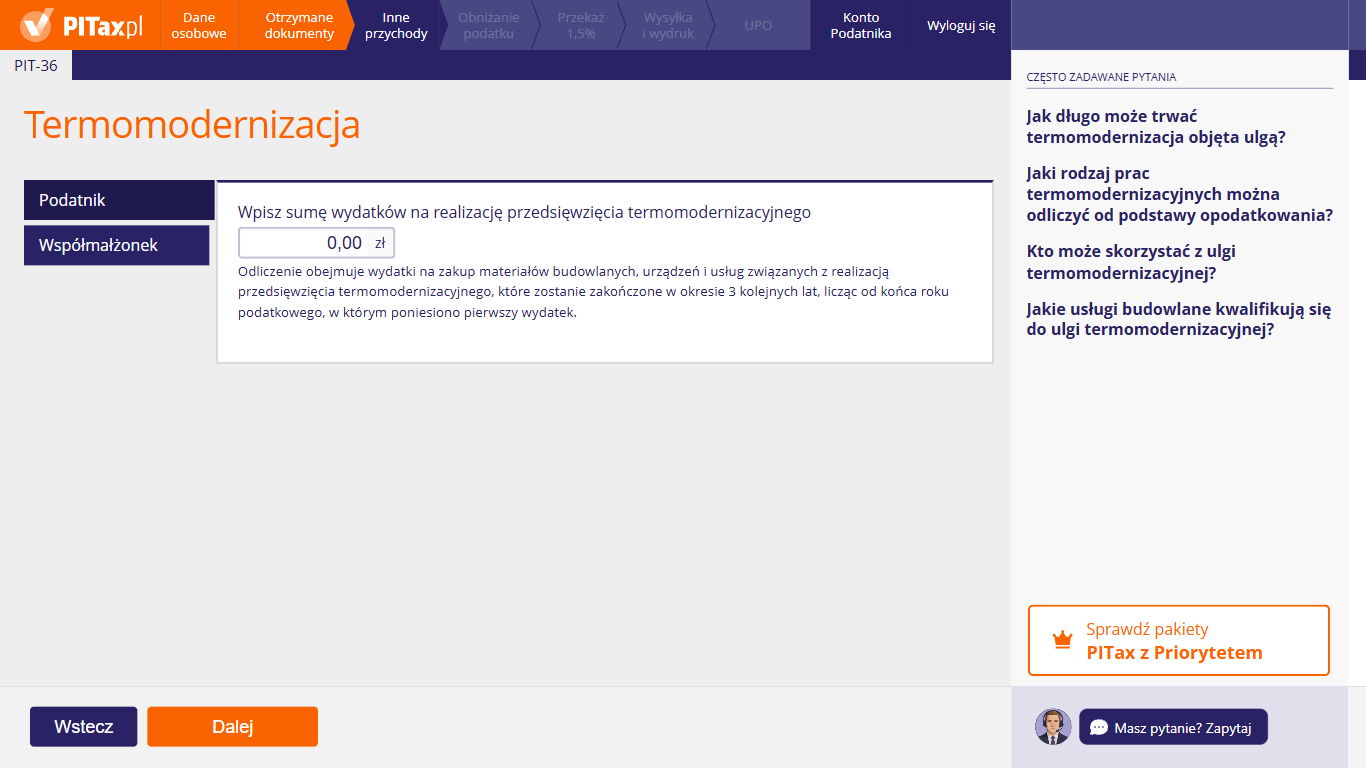
Na tym ekranie możesz wpisać wydatki na termomodernizację domu jednorodzinnego z 2026 r. – w polu „Wpisz sumę wydatków na realizację przedsięwzięcia termomodernizacyjnego”, osobno dla siebie („Podatnik”) i małżonka („Współmałżonek”). Odliczenie obejmuje wydatki na materiały budowlane, urządzenia i usługi związane z przedsięwzięciem, które zostanie zakończone w ciągu 3 kolejnych lat, licząc od końca roku, w którym poniesiono pierwszy wydatek. Wpisz kwotę pomniejszoną o otrzymane dotacje. Łącznie możesz odliczyć najwyżej 53 000 zł.
Jakie usługi budowlane kwalifikują się do ulgi termomodernizacyjnej?
Usługi z wykazu ministra, m.in.:
- audyt energetyczny przed rozpoczęciem prac, analiza termograficzna, projekt prac,
- ekspertyza ornitologiczna i chiropterologiczna (dotycząca ptaków i nietoperzy),
- docieplenie ścian, dachu, płyt balkonowych albo fundamentów,
- montaż i wymiana okien, drzwi zewnętrznych i bram garażowych,
- wymiana albo wykonanie instalacji grzewczej i ciepłej wody, regulacja i równoważenie hydrauliczne instalacji,
- montaż pompy ciepła, kolektora słonecznego, fotowoltaiki, magazynu energii, wentylacji z odzyskiem ciepła, węzła cieplnego,
- uruchomienie i regulacja źródła ciepła, analiza spalin, wykonanie przyłącza do sieci ciepłowniczej,
- demontaż źródła ciepła na paliwo stałe.
Jak długo może trwać termomodernizacja objęta ulgą?
Najwyżej 3 lata, licząc od końca roku, w którym poniosłeś pierwszy wydatek. Przykład: pierwszą fakturę dostałeś w 2026 r., więc przedsięwzięcie musisz zakończyć do 31 grudnia 2029 r. Jeśli nie zdążysz, wcześniejsze odliczenia doliczysz do dochodu za rok, w którym upłynął ten termin. Wydatki odliczasz w PIT za rok, w którym je poniosłeś (liczy się data wystawienia faktury). Kwotę, której nie odliczysz z braku dochodu, możesz odliczać w kolejnych latach – najdłużej przez 6 lat od końca roku pierwszego wydatku.
Jaki rodzaj prac termomodernizacyjnych można odliczyć od podstawy opodatkowania?
Tylko wydatki z wykazu ogłoszonego przez ministra. Z materiałów i urządzeń są to m.in.:
- materiały do docieplenia ścian, dachu, płyt balkonowych i fundamentów,
- okna, okna dachowe, drzwi zewnętrzne, drzwi balkonowe i bramy garażowe,
- pompa ciepła, kolektor słoneczny, fotowoltaika, magazyn energii albo ciepła, system zarządzania energią,
- węzeł cieplny, przyłącze do sieci ciepłowniczej (albo do sieci gazowej z biogazem lub biometanem),
- kocioł tylko na biomasę spełniający wymagania ekoprojektu,
- materiały do instalacji grzewczej i ciepłej wody oraz do ogrzewania elektrycznego,
- wentylacja mechaniczna z odzyskiem ciepła.
Od 1 stycznia 2025 r. wykaz nie obejmuje już kotła gazowego kondensacyjnego ani jego montażu – takich wydatków z 2026 r. nie odliczysz.
Kto może skorzystać z ulgi termomodernizacyjnej?
Właściciel albo współwłaściciel istniejącego budynku mieszkalnego jednorodzinnego, który rozlicza się według skali (PIT-36, PIT-37), podatkiem liniowym albo ryczałtem od przychodów ewidencjonowanych. Ulga nie dotyczy mieszkań w blokach ani budowy nowego domu. Wydatek musi potwierdzać faktura od czynnego podatnika VAT. Nie odliczysz wydatków zaliczonych do kosztów firmy, sfinansowanych z Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej albo wojewódzkich funduszy ani zwróconych Ci w inny sposób – odliczasz tylko część zapłaconą z własnych pieniędzy.
Ile mogę odliczyć i jak podzielić ulgę z małżonkiem?
Łącznie najwyżej 53 000 zł na wszystkie przedsięwzięcia we wszystkich Twoich domach. Limit przysługuje każdemu podatnikowi osobno, więc małżonkowie będący współwłaścicielami mają po 53 000 zł. Gdy dom należy do Waszego majątku wspólnego, a wydatki pokryliście ze wspólnych pieniędzy, sami decydujecie o podziale: odlicza jedno z Was albo oboje w dowolnej proporcji. Nie ma znaczenia, na kogo wystawiono fakturę. Ten sam wydatek możecie jednak odliczyć tylko raz.
33. Koszty uzyskania przychodu: praca
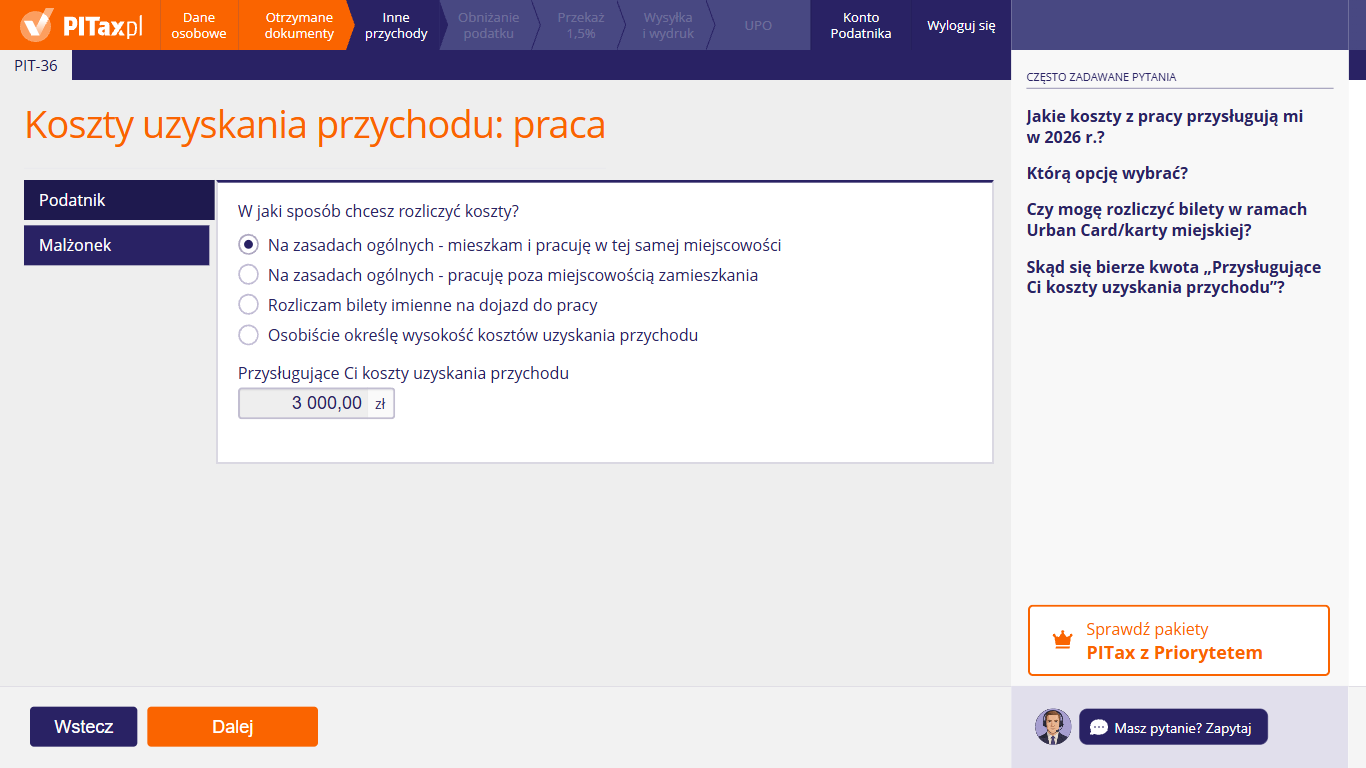
Ten ekran pojawia się, gdy masz przychody z pracy wykazane w PIT-11. Osobno dla siebie (zakładka „Podatnik”) i dla małżonka (zakładka „Małżonek”) możesz wybrać, w jaki sposób chcesz rozliczyć koszty. Możesz przyjąć je na zasadach ogólnych, zależnie od tego, czy pracujesz w miejscowości zamieszkania, czy poza nią, rozliczyć bilety imienne na dojazd do pracy albo samodzielnie określić wysokość kosztów. W polu „Przysługujące Ci koszty uzyskania przychodu” możesz zobaczyć kwotę, którą kreator przyjmie w zeznaniu.
Skąd się bierze kwota „Przysługujące Ci koszty uzyskania przychodu”?
Kreator wylicza ją z wybranego wariantu i z danych z Twoich PIT-11. Przy wariantach na zasadach ogólnych kwota jest stała. Sprawdź, czy zgadza się z kosztami w PIT-11 od pracodawcy (kolumna „Koszty uzyskania przychodów”). Jeśli pracowałeś tylko część roku, koszty mogą być niższe niż kwota roczna.
Jakie koszty z pracy przysługują mi w 2026 r.?
Koszty uzyskania przychodu z pracy są ustalone w ustawie:
- jeden etat, praca w miejscowości zamieszkania – 250 zł miesięcznie, najwyżej 3000 zł rocznie,
- jeden etat, praca poza miejscowością zamieszkania – 300 zł miesięcznie, najwyżej 3600 zł rocznie,
- kilka umów o pracę jednocześnie – najwyżej 4500 zł rocznie,
- kilka umów o pracę jednocześnie, praca poza miejscowością zamieszkania – najwyżej 5400 zł rocznie.
Koszty liczy się za miesiące, w których pracowałeś. Pracodawca uwzględnia je w PIT-11.
Którą opcję wybrać?
Najczęściej pierwszą: „Na zasadach ogólnych - mieszkam i pracuję w tej samej miejscowości”. Pozostałe wybierz, gdy:
- mieszkasz w innej miejscowości niż zakład pracy i nie dostajesz dodatku za rozłąkę ani nieopodatkowanego zwrotu kosztów dojazdu – „Na zasadach ogólnych - pracuję poza miejscowością zamieszkania”,
- dojeżdżasz komunikacją na imiennym bilecie okresowym, a bilety kosztowały więcej niż koszty ustawowe – „Rozliczam bilety imienne na dojazd do pracy”,
- miałeś kilka umów o pracę jednocześnie albo w PIT-11 są inne koszty niż standardowe – „Osobiście określę wysokość kosztów uzyskania przychodu”.
Czy mogę rozliczyć bilety zapisane na karcie miejskiej?
Tak – jeśli karta jest imienna i masz na niej zakodowany bilet okresowy. Wtedy jest to imienny bilet okresowy. Zachowaj dowody zakupu albo doładowań, z których wynikają okres ważności i cena biletu. Doładowania portmonetki na pojedyncze przejazdy się nie liczą. Bilety rozlicz opcją „Rozliczam bilety imienne na dojazd do pracy”.
Czy koszty z pracy zmniejszają mój podatek?
Tak – pośrednio. Koszty odejmuje się od przychodu, więc podatek liczy się od niższego dochodu. Przy stawce 12% każde 100 zł kosztów obniża podatek o 12 zł. Dlatego wybierz wariant zgodny ze swoją sytuacją.
34. Inne odliczenia obniżające podatek
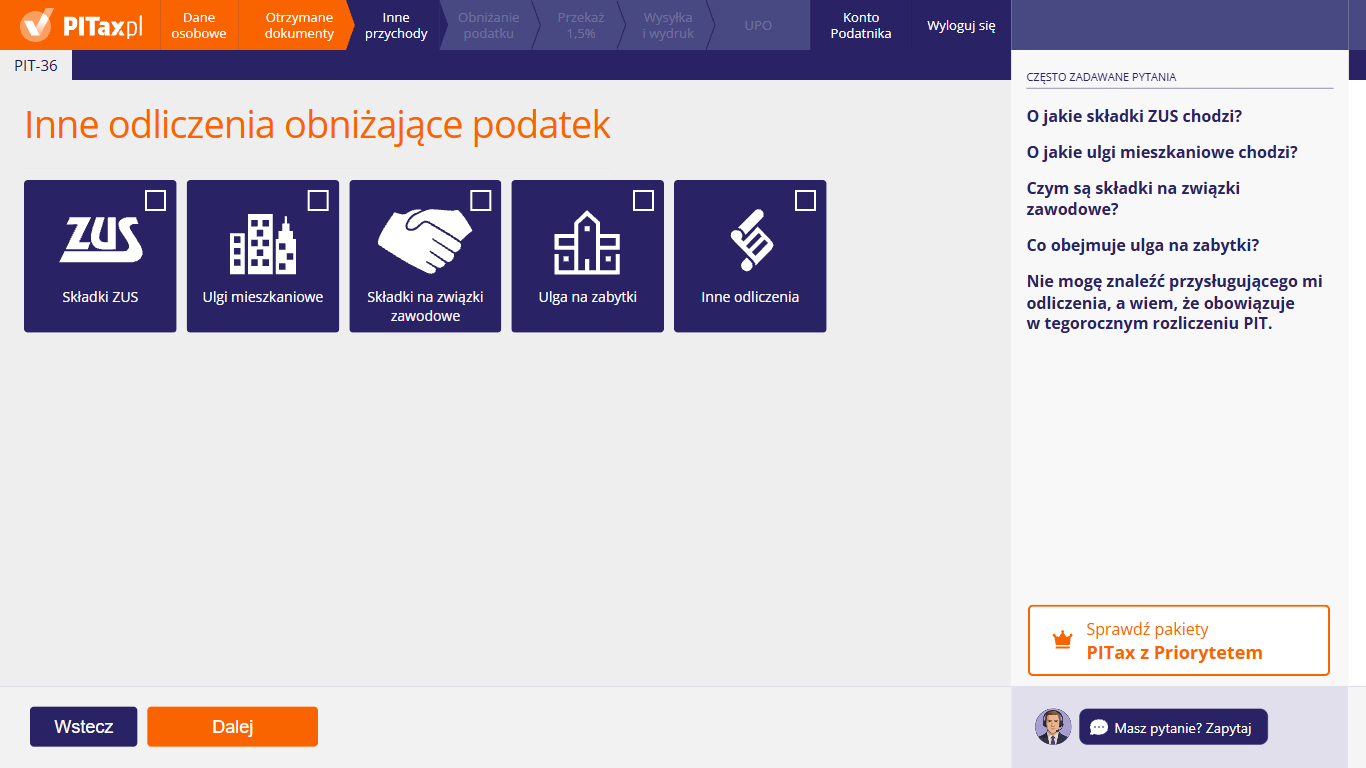
Na tym ekranie możesz wybrać pozostałe odliczenia, które chcesz rozliczyć w PIT-36 za 2026 r., np. „Składki ZUS” albo „Ulgi mieszkaniowe”. Możesz zaznaczyć kilka kafelków albo żadnego. Po kliknięciu „Dalej” kreator pokaże osobny ekran dla każdego zaznaczonego odliczenia.
O jakie ulgi mieszkaniowe chodzi?
Tylko o dawne ulgi rozliczane na zasadzie praw nabytych, w załączniku PIT/D. Nowych wydatków na mieszkanie, np. odsetek od kredytu zaciągniętego po 2006 r., nie odliczysz. Na ekranie „Ulgi mieszkaniowe” możesz rozliczyć:
- ulgę odsetkową – odsetki od kredytu mieszkaniowego udzielonego w latach 2002–2006,
- wydatki na zasadzie praw nabytych – spłatę kredytu albo pożyczki na cele mieszkaniowe z lat 1992–1993,
- kasę mieszkaniową – wpłaty z umowy o kredyt kontraktowy zawartej przed 2002 r.,
- odliczenia z dawnych ulg mieszkaniowych, które nie znalazły pokrycia w dochodzie albo podatku za lata ubiegłe.
Nie mogę znaleźć przysługującego mi odliczenia, a wiem, że obowiązuje w tegorocznym rozliczeniu PIT. Co zrobić?
Wybierz kafelek „Inne odliczenia”. Na kolejnym ekranie możesz wpisać zwrot nienależnie pobranych świadczeń, ulgę za zatrudnienie pomocy domowej oraz – w polach „Inne ulgi od dochodu” i „Inne ulgi od podatku” – odliczenie, którego nie ma na innych ekranach, z opisem i kwotą. Ulgę na dzieci rozlicz na ekranie „Ulgi dla rodzin”. Na ekranie „W jaki sposób chcesz obniżyć podatek?” możesz wybrać darowizny, ulgę internetową, rehabilitacyjną, ulgę na indywidualne konto zabezpieczenia emerytalnego (IKZE) i termomodernizację.
O jakie składki ZUS chodzi?
O składki na Twoje ubezpieczenia społeczne – emerytalne, rentowe, chorobowe i wypadkowe – zapłacone w 2026 r. bezpośrednio przez Ciebie, np. jako przedsiębiorcę (także za osoby współpracujące). Wpisz je, jeśli nie zaliczyłeś ich do kosztów i nie ma ich w PIT-11 ani innych formularzach wpisanych wcześniej w kreatorze. Składki zapłacone za granicą możesz odliczyć, jeśli opłacałeś je obowiązkowo w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) albo w Szwajcarii. Składek na ubezpieczenie zdrowotne w PIT-36 nie odliczasz – kreator pyta o nie tylko z powodu ulgi na dzieci, bo są potrzebne do obliczenia, ile z ulgi na dzieci możesz odzyskać ponad zapłacony podatek.
Czym są składki na związki zawodowe?
To składki członkowskie, które jako członek związku zawodowego zapłaciłeś w 2026 r. – sam albo przez potrącenie z wynagrodzenia przez pracodawcę. Możesz je odliczyć od dochodu, najwyżej 840 zł rocznie.
Co obejmuje ulga na zabytki?
Ulga dotyczy właścicieli i współwłaścicieli zabytków nieruchomych. Możesz odliczyć od dochodu 50% wydatków na:
- wpłaty na fundusz remontowy wspólnoty albo spółdzielni mieszkaniowej utworzony dla zabytku wpisanego do rejestru zabytków lub znajdującego się w ewidencji zabytków,
- prace konserwatorskie, restauratorskie albo roboty budowlane przy zabytku wpisanym do rejestru zabytków – za pozwoleniem wojewódzkiego konserwatora zabytków i po uzyskaniu jego zaświadczenia o wykonaniu prac.
Od 2023 r. ulga nie obejmuje zakupu zabytku.
35. Składki ZUS
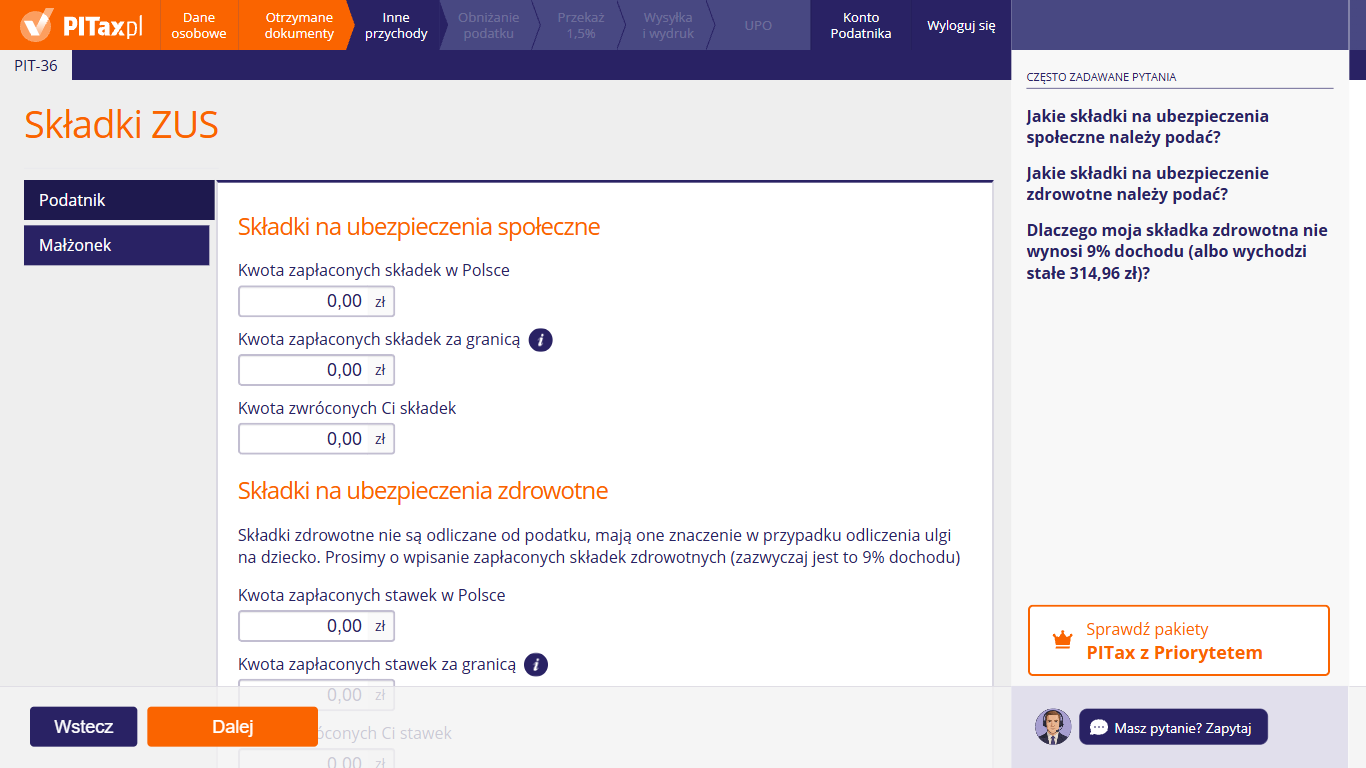
Na tym ekranie możesz wpisać składki zapłacone w 2026 r. – osobno dla siebie („Podatnik”) i małżonka („Małżonek”). W sekcjach składek społecznych i zdrowotnych podaj kwoty zapłacone w Polsce i za granicą oraz składki zwrócone. Składek zdrowotnych nie odlicza się od dochodu ani od podatku – są potrzebne do obliczenia, ile z ulgi na dzieci możesz odzyskać ponad zapłacony podatek. Składka zdrowotna to zwykle 9% podstawy, np. wynagrodzenia pomniejszonego o składki społeczne – nie 9% dochodu z PIT.
Jakie składki na ubezpieczenia społeczne trzeba podać?
Składki emerytalne, rentowe, chorobowe i wypadkowe zapłacone w 2026 r. na Twoje ubezpieczenie – oraz za osoby z Tobą współpracujące. Wpisz te, które zapłaciłeś sam, np. jako przedsiębiorca, i których nie ma w PIT-11 ani innych formularzach wpisanych wcześniej w kreatorze. Liczy się data zapłaty, a nie okres, za który składka była należna.
Nie wpisuj składek:
- zaliczonych do kosztów prowadzenia działalności,
- od przychodów zwolnionych z podatku (np. objętych ulgą dla młodych),
- KRUS,
- z prywatnych polis ubezpieczeniowych (np. na życie).
Jakie składki na ubezpieczenie zdrowotne trzeba podać?
Wpisz składki zdrowotne zapłacone w 2026 r. w Polsce, których nie ma w formularzach wpisanych wcześniej, np. składki płacone przez Ciebie jako przedsiębiorcę do ZUS. W PIT-36 nie zmniejszają one ani dochodu, ani podatku. Kreator potrzebuje ich do ulgi na dzieci: jeśli ulga jest wyższa niż Twój podatek, różnicę urząd zwraca, ale tylko do sumy zapłaconych składek społecznych i zdrowotnych. Jeśli nie rozliczasz ulgi na dzieci, pola składek zdrowotnych możesz zostawić puste.
Dlaczego moja składka zdrowotna nie wynosi 9% dochodu (albo wychodzi stała kwota, np. 432,54 zł)?
Bo podstawa składki zależy od rodzaju przychodu i nie jest nią dochód z PIT.
- Umowa o pracę, zlecenie – składka to 9% przychodu pomniejszonego o składki społeczne, a nie dochodu po kosztach. W niektórych przypadkach płatnik obniża ją do wysokości zaliczki na podatek liczonej według przepisów z końca 2021 r.
- Działalność opodatkowana według skali – składka to 9% dochodu z działalności z poprzedniego miesiąca, ale nie mniej niż 9% minimalnego wynagrodzenia z 1 lutego. Od lutego 2026 r. to 432,54 zł miesięcznie (9% z 4 806 zł). Za styczeń 2026 r. obowiązywała jeszcze obniżona minimalna składka 314,96 zł.
Po roku przedsiębiorca rozlicza składkę w rocznym rozliczeniu z ZUS, dlatego suma może się różnić od 9% dochodu z PIT-36.
Co wpisać w polach dotyczących składek zapłaconych za granicą?
Wpisz składki na obowiązkowe ubezpieczenia społeczne opłacone w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) albo w Szwajcarii. Nie odliczysz ich, jeśli:
- ich podstawą był dochód zwolniony z podatku w Polsce na podstawie umowy o unikaniu podwójnego opodatkowania,
- odliczyłeś je już w tamtym państwie,
- z tym państwem nie ma podstawy prawnej do wymiany informacji podatkowych.
Kwoty w walucie obcej przelicz na złote po średnim kursie NBP z ostatniego dnia roboczego przed dniem zapłaty składki.
Co wpisać w polu „Kwota zwróconych Ci składek”?
Wpisz kwotę składek, które w 2026 r. zostały Ci zwrócone, np. nadpłatę z ZUS. Możesz odliczyć tylko te składki, których koszt ostatecznie poniosłeś – dlatego zwrot podaj osobno. Tak samo w sekcji zdrowotnej wpisz zwrot składek zdrowotnych, np. z rocznego rozliczenia składki przedsiębiorcy.
36. Ulgi mieszkaniowe
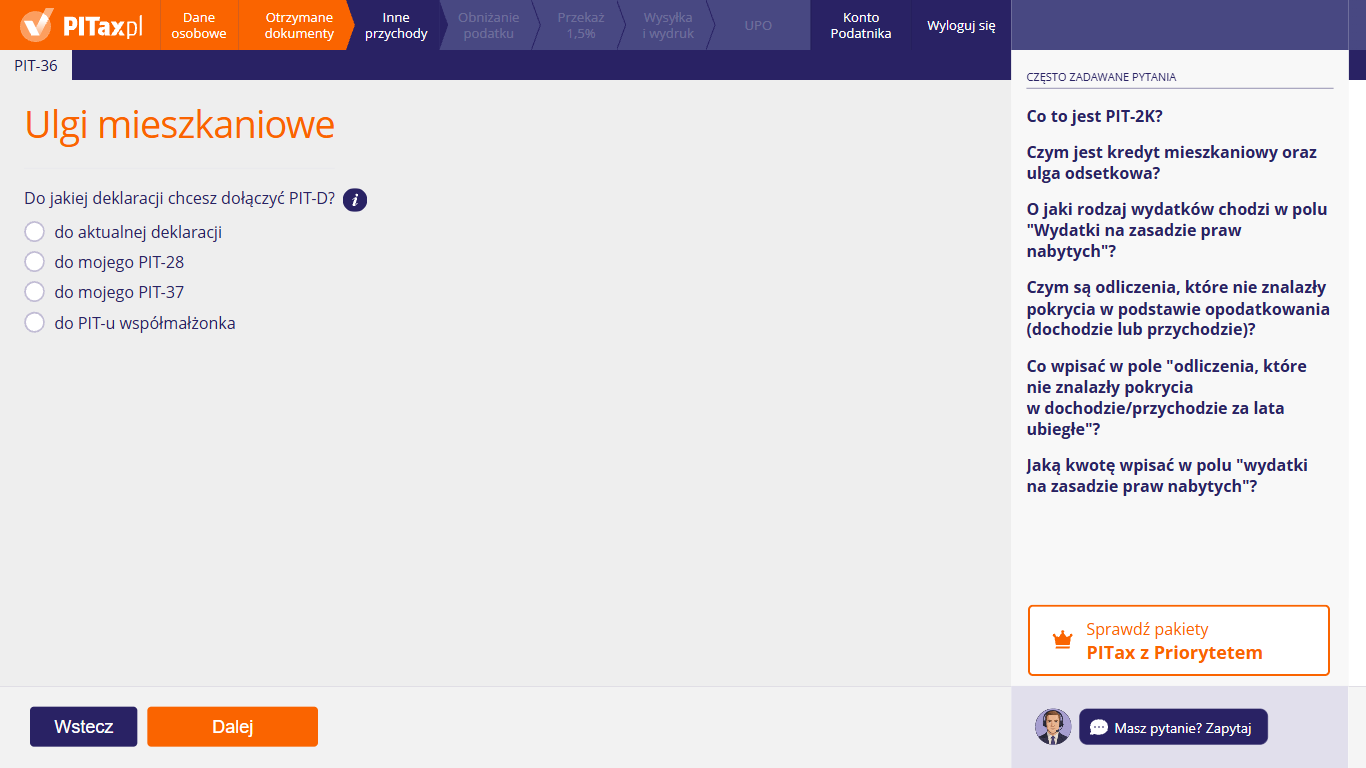
Na tym ekranie możesz rozliczyć ulgi mieszkaniowe na zasadzie praw nabytych – w załączniku PIT/D. Najpierw wskaż, do której deklaracji chcesz dołączyć PIT-D: do aktualnej, do innego swojego zeznania albo do PIT-u współmałżonka. Po wybraniu „do aktualnej deklaracji” kreator pokaże pola ulgi odsetkowej, wydatków na zasadzie praw nabytych i kasy mieszkaniowej oraz pole „Chcę dołączyć PIT-2K”. Nowych wydatków na mieszkanie nie możesz tu odliczyć.
Co wpisać w pola „odliczenia, które nie znalazły pokrycia w dochodzie/przychodzie (podatku) za lata ubiegłe”?
Wpisz kwotę dawnej ulgi mieszkaniowej, która została Ci do odliczenia z poprzednich lat. Ustal ją z PIT/D z poprzedniego roku: od kwoty, która pozostała do odliczenia, odejmij kwotę odliczoną w tamtym zeznaniu.
- Pole „Odliczenia, które nie znalazły pokrycia w dochodzie” (w sekcji „Wydatki mieszkaniowe na zasadzie praw nabytych”) dotyczy ulg odliczanych od dochodu, np. wydatków na zasadzie praw nabytych.
- Pole w sekcji „Kasa mieszkaniowa” dotyczy ulg odliczanych od podatku, np. kasy mieszkaniowej.
O jaki rodzaj wydatków chodzi w polu „Wydatki na zasadzie praw nabytych” i jaką kwotę wpisać?
Chodzi o spłatę kredytu bankowego albo pożyczki z zakładu pracy (wraz z odsetkami), zaciągniętych w latach 1992–1993 na cele mieszkaniowe, np. zakup gruntu pod budowę, budowę domu, wkład do spółdzielni mieszkaniowej, zakup domu albo mieszkania od firmy, która go wybudowała, nadbudowę, rozbudowę, przebudowę strychu albo remont.
- „Rodzaj wydatków” – wpisz cel, na który wziąłeś kredyt albo pożyczkę.
- „Kwota” – wpisz kwotę spłaty zapłaconą w 2026 r.
- „Przysługujący limit” – wpisz tę część limitu odliczeń, której nie wykorzystałeś w latach poprzednich (wynika z Twoich wcześniejszych zeznań i PIT/D).
Odliczenie nie może przekroczyć przysługującego limitu.
Co to jest PIT-2K?
To oświadczenie o wysokości wydatków na inwestycję mieszkaniową, na którą zaciągnąłeś kredyt objęty ulgą odsetkową. Dołącz je do PIT/D tylko w pierwszym roku odliczania ulgi odsetkowej. W kolejnych latach już go nie składaj. Jeśli to Twój pierwszy rok, zaznacz „Chcę dołączyć PIT-2K” i wypełnij kolejny ekran.
Czym jest kredyt mieszkaniowy oraz ulga odsetkowa?
Ulga odsetkowa to odliczenie od dochodu odsetek od kredytu mieszkaniowego udzielonego w latach 2002–2006 (także kredytu zaciągniętego na jego spłatę). Kredyt musiał być przeznaczony na jedną z inwestycji wymienionych w PIT-2K: budowę budynku mieszkalnego, wkład budowlany albo mieszkaniowy do spółdzielni, zakup nowo wybudowanego budynku albo lokalu mieszkalnego od gminy lub od dewelopera, nadbudowę albo rozbudowę na cele mieszkalne. Budowa kupionego budynku albo lokalu musiała się zakończyć nie wcześniej niż w 2002 r. Zakup mieszkania z rynku wtórnego nie dawał prawa do tej ulgi.
Ile odliczysz? Odsetki naliczone za okres od 1 stycznia 2002 r. i zapłacone w 2026 r., ale tylko od części kredytu, która nie przekracza limitu z roku zakończenia inwestycji, a nie roku, w którym składasz PIT. Przykładowo limit dla inwestycji zakończonej w 2010 r. to 264 810 zł, a dla zakończonej w 2026 r. – 540 400 zł. Wzór: limit × zapłacone odsetki ÷ kwota kredytu. Limit dotyczy łącznie obojga małżonków. Ulgę możesz odliczać do upływu terminu spłaty z umowy zawartej przed 1 stycznia 2007 r., ale najdłużej do 31 grudnia 2027 r.
Więcej informacji w artykule: Ulga odsetkowa
Czym są odliczenia, które nie znalazły pokrycia w podstawie opodatkowania (dochodzie lub przychodzie)?
To kwoty dawnych ulg mieszkaniowych, których nie mogłeś odliczyć w całości, bo Twój dochód (albo podatek) w latach ich obowiązywania był za niski. Niewykorzystaną część możesz odliczać w kolejnych latach, aż do wyczerpania. Dotyczy to m.in.:
- ulgi na budowę budynku wielorodzinnego z lokalami na wynajem (wydatki z lat 1992–2003 na kontynuację inwestycji rozpoczętych przed 2001 r.),
- dużej ulgi budowlanej (wydatki z lat 1992–2004 na kontynuację inwestycji, do których prawo nabyto do końca 2001 r.),
- ulgi remontowo-modernizacyjnej (wydatki z lat 2002–2005, a w starszej formie – także z lat 1992–2001).
Nowych wydatków nie odliczysz – tylko niewykorzystane kwoty z lat, w których ulgi obowiązywały.
Kasa mieszkaniowa – kto może jeszcze odliczyć wpłaty?
Osoba, która przed 1 stycznia 2002 r. zawarła z bankiem prowadzącym kasę mieszkaniową umowę o kredyt kontraktowy i przed tą datą nabyła prawo do odliczania wpłat. Możesz odliczać dalsze wpłaty na ten sam rachunek w tym samym banku – do upływu terminu systematycznego gromadzenia oszczędności określonego w umowie przed 1 stycznia 2002 r. (a nie do terminu spłaty kredytu). Gdy okres oszczędzania się skończył, nowych wpłat już nie odliczysz. W polu na odliczenia, które nie znalazły pokrycia w podatku, wpisz kwotę ulgi z lat poprzednich, której nie odliczyłeś z powodu za niskiego podatku.
Którą opcję wybrać przy uldze odsetkowej?
- „Oblicz ulgę za mnie” – wybierz, jeśli chcesz, żeby kreator wyliczył kwotę ulgi na podstawie danych o kredycie i zapłaconych odsetkach.
- „Sam podam kwotę ulgi odsetkowej” – wybierz, jeśli masz już wyliczoną kwotę.
Kwotę ulgi liczy się tak: limit z roku zakończenia inwestycji × odsetki zapłacone w 2026 r. ÷ kwota kredytu. Gdy kredyt nie przekracza limitu, możesz odliczyć całe zapłacone odsetki. Ulgę odsetkową możesz odliczać najdłużej do 31 grudnia 2027 r.
Kiedy zaznaczyć „Chcę rozliczyć ulgę odsetkową w innych PIT-ach” albo „Współmałżonek rozlicza ulgę odsetkową w innych PIT-ach”?
Gdy część ulgi odsetkowej odliczasz w innym swoim zeznaniu albo gdy ulgę odlicza też Twój małżonek w swoim zeznaniu. Limit kredytu objętego ulgą dotyczy łącznie obojga małżonków, więc razem nie możecie odliczyć więcej, niż wynika z tego limitu. Jeśli całą ulgę rozliczasz w tym PIT-36, nie zaznaczaj tych pól.
Do którego zeznania dołączyć PIT/D?
PIT/D dołącz do zeznania, w którym odliczasz ulgi mieszkaniowe – może to być PIT-36, PIT-37 albo PIT-28. Według broszury Ministerstwa Finansów małżonkowie bez orzeczonej separacji składają jeden PIT/D: do wspólnego zeznania albo do zeznania jednego z nich. Jeśli PIT/D ma być dołączony do tego PIT-36, wybierz „do aktualnej deklaracji”. Jeśli dołączasz go do innego swojego zeznania albo do zeznania małżonka, wybierz odpowiednią opcję – wtedy w tym PIT-36 ulg mieszkaniowych nie wypełniaj.
37. Ulgi mieszkaniowe – pola ulg
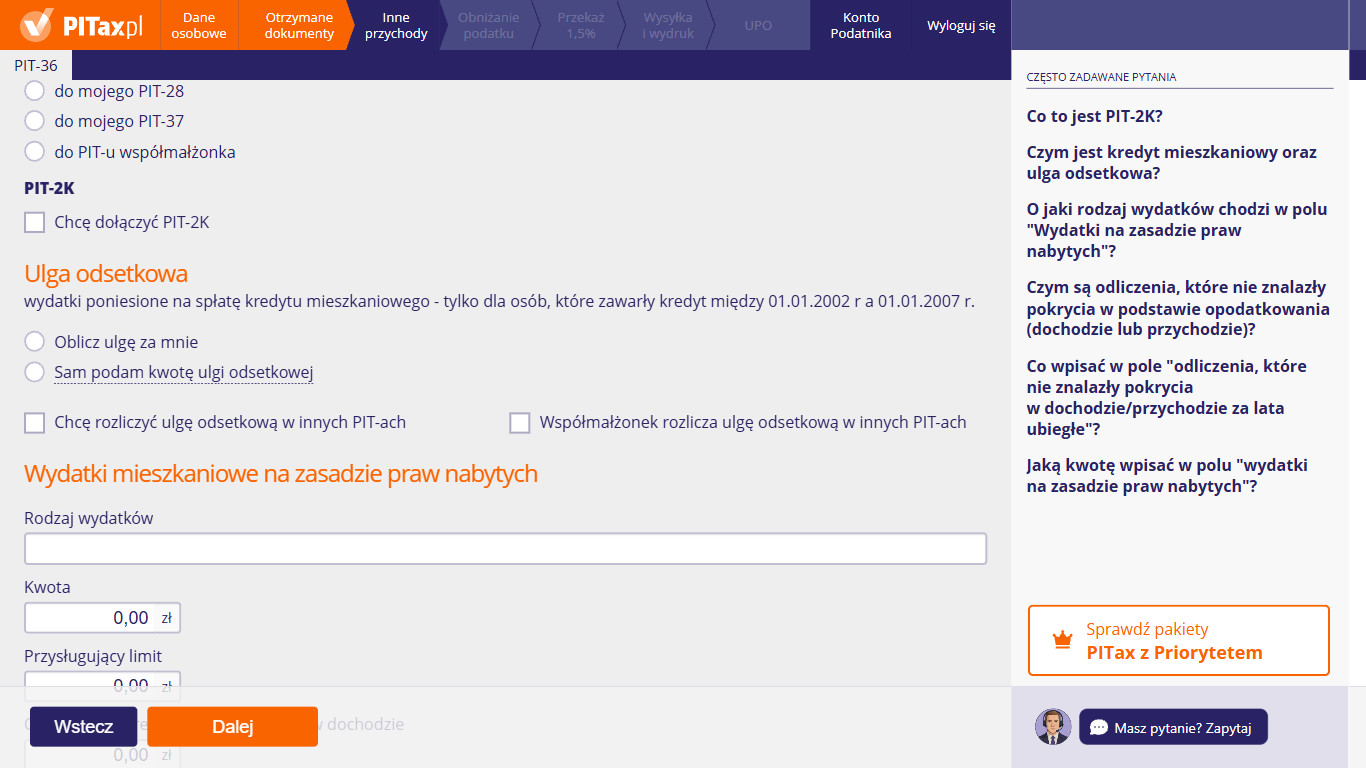
Po wybraniu „do aktualnej deklaracji” możesz wpisać dane ulg mieszkaniowych. Ulgę odsetkową kreator może obliczyć za Ciebie albo możesz sam podać jej kwotę. Niżej podaj wydatki mieszkaniowe na zasadzie praw nabytych i dane kasy mieszkaniowej, a żeby dołączyć PIT-2K, zaznacz pole „Chcę dołączyć PIT-2K”. Ulgę odsetkową możesz odliczyć tylko od kredytu udzielonego w latach 2002–2006, czyli na podstawie umowy zawartej przed 1 stycznia 2007 r.
38. PIT-2K
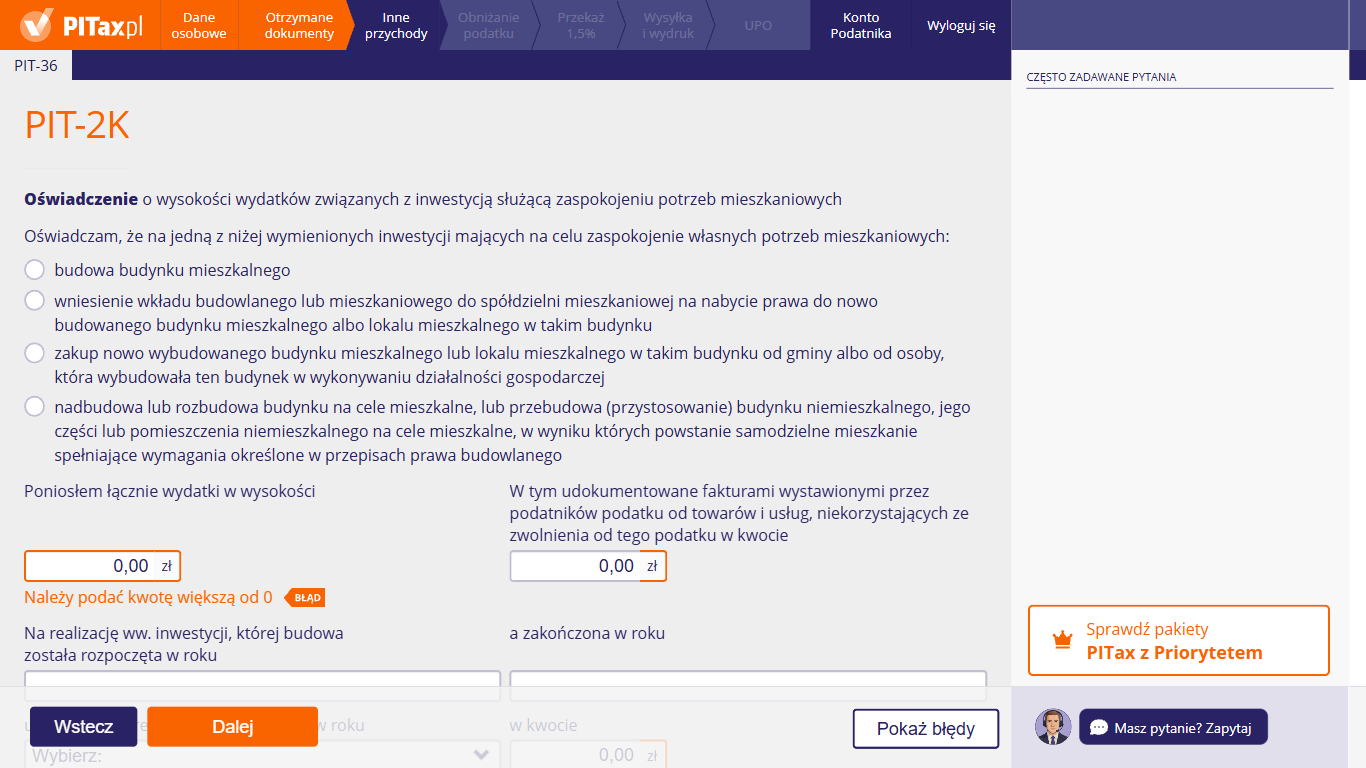
Ten ekran pojawia się, gdy na ekranie „Ulgi mieszkaniowe” zaznaczysz „Chcę dołączyć PIT-2K”. Tutaj możesz wypełnić oświadczenie o wysokości wydatków związanych z inwestycją mieszkaniową. Zaznacz rodzaj inwestycji, np. „budowa budynku mieszkalnego”, a potem podaj łączne wydatki, kwotę wydatków udokumentowanych fakturami, rok rozpoczęcia i zakończenia budowy oraz rok i kwotę kredytu mieszkaniowego. Jeśli pole wydatków zostanie puste, kreator poprosi o kwotę większą od 0.
Kiedy muszę dołączyć PIT-2K?
Tylko w pierwszym roku, w którym odliczasz ulgę odsetkową. Jeśli odliczałeś ją już w latach poprzednich i składałeś wtedy PIT-2K, nie zaznaczaj „Chcę dołączyć PIT-2K” na ekranie „Ulgi mieszkaniowe”. Wtedy ten ekran się nie pojawi. PIT-2K jest załącznikiem do PIT/D.
Skąd wziąć kwoty i lata do PIT-2K?
Z dokumentów inwestycji i umowy kredytu:
- „Poniosłem łącznie wydatki w wysokości” – suma wydatków na budowę, zakup albo wkład (np. z aktu notarialnego, umowy ze spółdzielnią, faktur),
- kwota udokumentowana fakturami – część tej sumy potwierdzona fakturami od czynnych podatników VAT, którzy nie korzystali ze zwolnienia,
- rok rozpoczęcia i zakończenia budowy – np. z dziennika budowy, zawiadomienia o zakończeniu budowy albo z umowy z deweloperem,
- rok udzielenia i kwota kredytu mieszkaniowego – z umowy kredytowej.
Dlaczego kreator pokazuje błąd „Należy podać kwotę większą od 0”?
Pole „Poniosłem łącznie wydatki w wysokości” jest obowiązkowe – oświadczenie nie może wykazywać zerowych wydatków. Wpisz kwotę wydatków na inwestycję. Przycisk „Pokaż błędy” wskaże wszystkie pola do poprawienia. Jeśli nie odliczasz ulgi odsetkowej po raz pierwszy, wróć przyciskiem „Wstecz” i odznacz „Chcę dołączyć PIT-2K”.
Czy małżonkowie składają osobne PIT-2K?
Zwykle nie. Według broszury Ministerstwa Finansów małżonkowie bez orzeczonej separacji składają tylko jeden PIT/D – do wspólnego zeznania albo do jednego z indywidualnych zeznań – a limit ulgi odsetkowej jest dla Was wspólny. PIT-2K dołącza się do zeznania razem z PIT/D, więc w praktyce wystarczy jedno oświadczenie, dołączone do tego samego zeznania. Na ekranie „Ulgi mieszkaniowe” wskaż, do czyjego zeznania dołączasz PIT/D („do aktualnej deklaracji” albo „do PIT-u współmałżonka”).
39. Składki na związki zawodowe
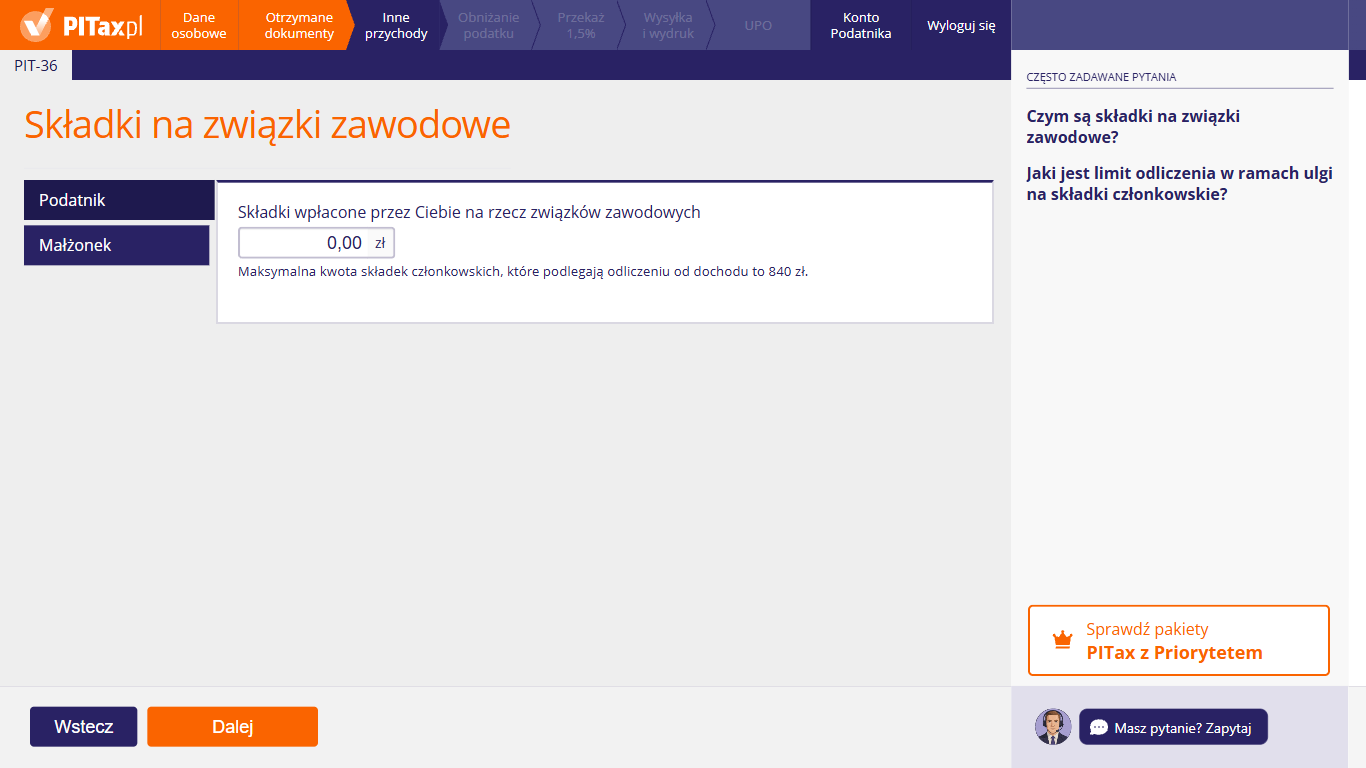
Na tym ekranie możesz wpisać „Składki wpłacone przez Ciebie na rzecz związków zawodowych” w 2026 r. – osobno dla siebie („Podatnik”) i małżonka („Małżonek”). Od dochodu możesz odliczyć najwyżej 840 zł składek członkowskich rocznie.
Czym są składki na związki zawodowe?
To składki członkowskie, które płacisz jako członek związku zawodowego – samodzielnie (np. przelewem) albo przez potrącenie z wynagrodzenia przez pracodawcę. Możesz je odliczyć od dochodu w zeznaniu za rok, w którym je zapłaciłeś. Odliczenie dotyczy tylko składek członkowskich.
Jaki jest limit odliczenia w ramach ulgi na składki członkowskie?
Najwyżej 840 zł w roku. Limit dotyczy każdego podatnika osobno, więc małżonkowie, którzy oboje należą do związku, odliczą łącznie do 1 680 zł – każde w swojej zakładce. Jeśli zapłaciłeś więcej, wpisz całą kwotę albo 840 zł – ponad limit nic nie odliczysz.
Jak udokumentować składki?
- Składki płacone samodzielnie – dowodem wpłaty, z którego wynikają co najmniej Twoje dane jako członka związku, nazwa organizacji związkowej, tytuł i data wpłaty oraz kwota.
- Składki potrącane przez pracodawcę – informacją PIT-11 od pracodawcy.
Dokumentów nie dołączaj do PIT, ale zachowaj je na wypadek pytań urzędu.
40. Ulga na zabytki
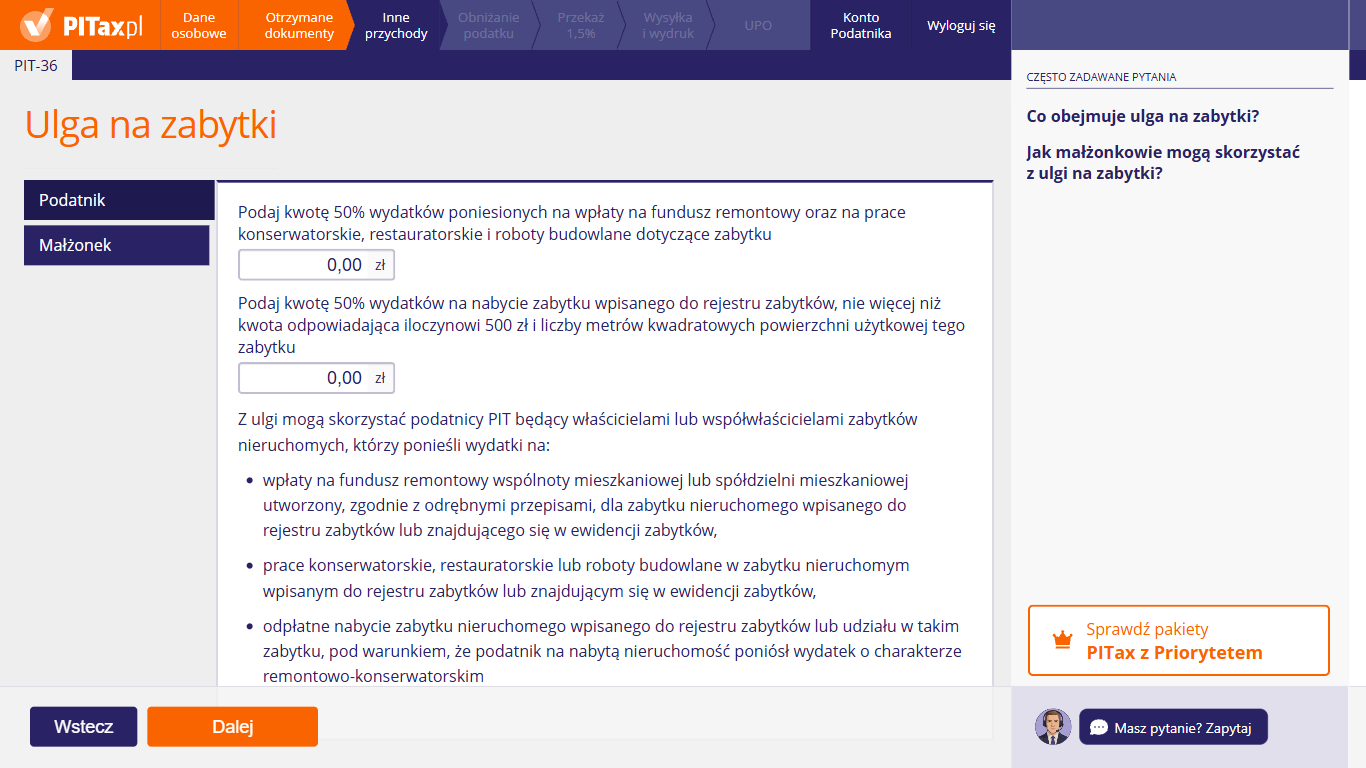
Na tym ekranie możesz wpisać – osobno dla siebie („Podatnik”) i małżonka („Małżonek”) – kwotę odliczenia z ulgi na zabytki. W pierwszym polu wpisz połowę (50%) udokumentowanych wydatków na wpłaty na fundusz remontowy oraz na prace konserwatorskie, restauratorskie i roboty budowlane dotyczące zabytku. Prace i roboty budowlane możesz odliczyć tylko przy zabytku wpisanym do rejestru zabytków. Drugie pole – dotyczące nabycia zabytku – wypełnij tylko na zasadzie praw nabytych, przy zakupie zabytku w 2022 r.; w innych przypadkach zakupu zabytku nie możesz odliczyć.
Co obejmuje ulga na zabytki?
Możesz odliczyć od dochodu 50% wydatków poniesionych na:
- wpłaty na fundusz remontowy wspólnoty mieszkaniowej albo spółdzielni mieszkaniowej utworzony dla zabytku nieruchomego wpisanego do rejestru zabytków lub znajdującego się w ewidencji zabytków,
- prace konserwatorskie, restauratorskie albo roboty budowlane przy zabytku nieruchomym wpisanym do rejestru zabytków.
Musisz być właścicielem albo współwłaścicielem zabytku w chwili poniesienia wydatku. Prace przy zabytku, który jest tylko w ewidencji zabytków, nie dają prawa do ulgi. Nie odliczysz wydatków sfinansowanych albo zwróconych z innych źródeł (np. dotacji) ani prac wykraczających poza pozwolenie konserwatora.
Jak małżonkowie mogą skorzystać z ulgi na zabytki?
Jeśli między Wami jest wspólność majątkowa, wydatki możecie odliczyć w częściach równych albo w dowolnej proporcji, którą sami ustalicie. Nie ma znaczenia, czy dokument wystawiono na oboje, czy na jedno z Was. Kwotę każdego z Was wpisz w jego zakładce („Podatnik”, „Małżonek”). Ten sam wydatek można odliczyć tylko raz.
Jakie dokumenty są potrzebne i kiedy odliczam wydatki?
- Fundusz remontowy – dowód wpłaty albo zaświadczenie wspólnoty lub spółdzielni o wpłatach w roku. Odlicz w PIT za rok wpłaty.
- Prace i roboty budowlane – faktury od czynnego podatnika VAT, pisemne pozwolenie wojewódzkiego konserwatora zabytków na prace oraz jego zaświadczenie potwierdzające ich wykonanie. Odlicz w zeznaniu składanym po otrzymaniu zaświadczenia konserwatora.
Jeśli Twój dochód jest za niski, nieodliczoną kwotę możesz przenieść na kolejne lata – najdłużej przez 6 lat od końca roku, w którym odliczyłeś wydatki.
Czy odliczę zakup zabytku?
Tylko jeśli kupiłeś zabytek wpisany do rejestru zabytków w 2022 r. Odliczenie wydatków na nabycie zabytku obowiązywało tylko w tym roku, a od 1 stycznia 2023 r. je zniesiono. Do zakupu z 2022 r. stosuje się dawne zasady: możesz odliczyć najwyżej 500 zł za każdy metr kwadratowy powierzchni użytkowej, łącznie nie więcej niż 500 000 zł – a nie 100% ceny. Warunkiem jest poniesienie wydatków na prace konserwatorskie, restauratorskie lub roboty budowlane przy tym zabytku. Zakup odlicza się w zeznaniu za rok, w którym po raz pierwszy poniesiono takie wydatki. Dyrektor Krajowej Informacji Skarbowej w interpretacjach indywidualnych uznaje, że prace także musiały przypaść na 2022 r. Jeśli pierwsze prace przy zabytku wykonano w 2023 r. lub później, zakupu nie odliczysz.
Zakup odliczony w PIT za 2022 r., który nie zmieścił się wtedy w dochodzie, możesz odliczać w kolejnych latach – najdłużej przez 6 lat od końca 2022 r.
Drugie pole na ekranie dotyczy więc tylko takiego zakupu z 2022 r. Jeśli kupiłeś zabytek w 2023 r. lub później, zostaw drugie pole puste.
41. Inne ulgi
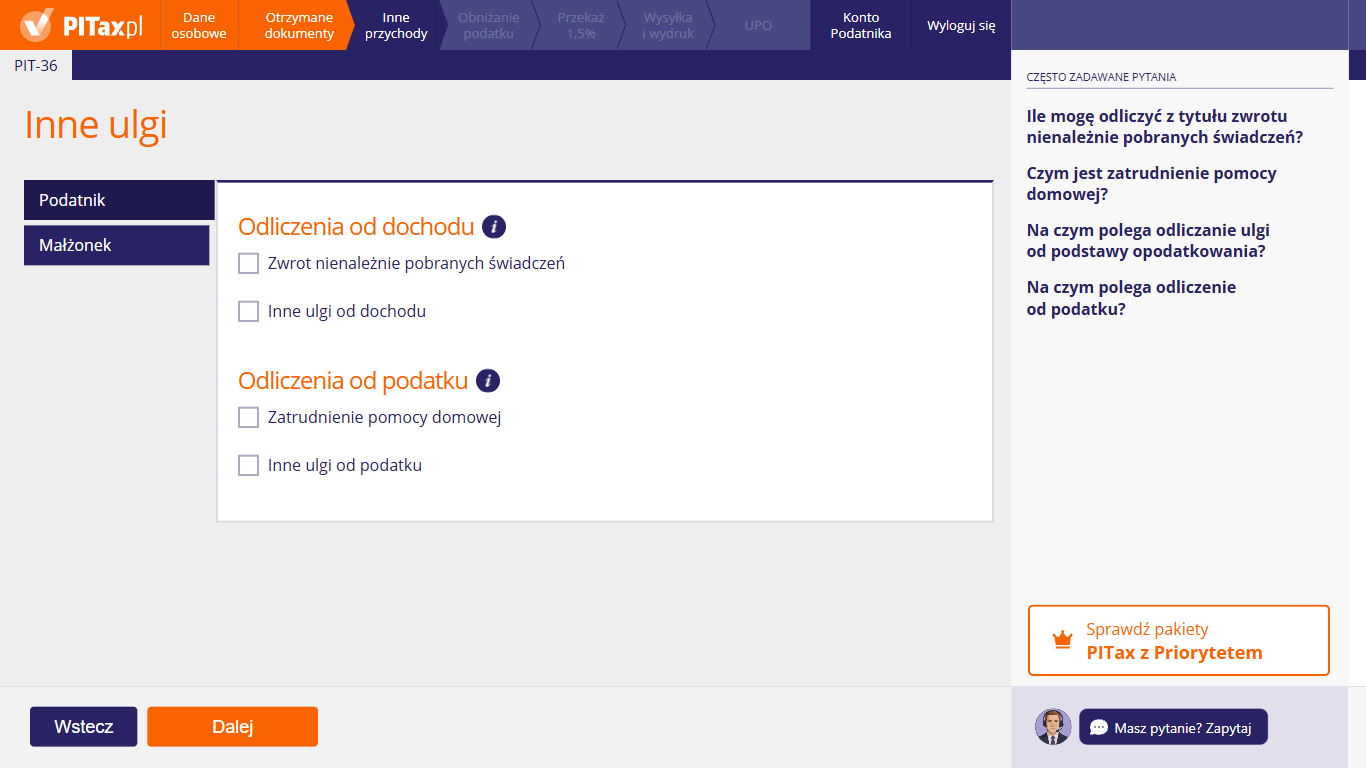
Na tym ekranie – osobno dla siebie („Podatnik”) i małżonka („Małżonek”) – możesz zaznaczyć rzadsze odliczenia od dochodu i od podatku, np. „Zatrudnienie pomocy domowej”. Po zaznaczeniu opcji pojawią się pola na kwoty (i opis – przy innych ulgach). Ikony „i” przy nagłówkach sekcji rozwijają podpowiedzi.
Czym jest zatrudnienie pomocy domowej?
To ulga tylko na zasadzie praw nabytych. Dotyczy osób, które przed 1 stycznia 2007 r. zawarły umowę aktywizacyjną z bezrobotnym zatrudnionym do pracy w gospodarstwie domowym, zarejestrowaną w powiatowym urzędzie pracy. Umowa nie mogła być przedłużona po 2006 r. i nadal trwa. Możesz odliczyć od podatku składki na ubezpieczenia społeczne tej osoby, które sfinansowałeś z własnych pieniędzy. Jeśli zatrudniłeś pomoc domową później albo bez takiej umowy, nie skorzystasz z tej ulgi.
Ile mogę odliczyć z tytułu zwrotu nienależnie pobranych świadczeń?
Kwotę świadczeń, które w 2026 r. zwróciłeś, jeśli wcześniej powiększyły one Twój dochód do opodatkowania – liczoną razem z pobranym od nich podatkiem (kwotę brutto). Przykładem jest zwrot emerytury, renty albo zasiłku wypłaconych bez podstawy. Zwrot możesz odliczyć tylko wtedy, gdy nie uwzględnił go już płatnik (np. ZUS) – sprawdź PIT-11 albo PIT-40A. Jeśli kwota zwrotu przekracza Twój dochód za 2026 r., nadwyżkę możesz odliczyć od dochodu w kolejnych 5 latach.
Na czym polega odliczanie ulgi od podstawy opodatkowania?
Ulga od dochodu (podstawy opodatkowania) zmniejsza kwotę, od której liczy się podatek. Podatek jest wtedy niższy o odliczoną kwotę pomnożoną przez stawkę podatku. Przykład: odliczasz 1 000 zł. Przy stawce 12% podatek spadnie o 120 zł, a przy stawce 32% – o 320 zł. Tak działają m.in. ulga internetowa, rehabilitacyjna, termomodernizacyjna, wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE), darowizny, składki ZUS i związkowe oraz zwrot nienależnie pobranych świadczeń.
Na czym polega odliczenie od podatku?
Ulga od podatku zmniejsza bezpośrednio podatek obliczony według skali – odliczenie 1 000 zł obniża podatek o 1 000 zł (ale najwyżej do zera, chyba że przepisy przewidują zwrot, jak przy uldze na dzieci). W PIT-36 od podatku możesz odliczyć m.in. ulgę na dzieci oraz ulgi na zasadzie praw nabytych, np. kasę mieszkaniową i ulgę za zatrudnienie pomocy domowej.
Co wpisać w polach „Inne ulgi od dochodu” i „Inne ulgi od podatku”?
Wpisz odliczenie, które Ci przysługuje, a którego nie ma na innych ekranach kreatora. W polu opisu podaj nazwę ulgi i jej podstawę prawną (np. artykuł ustawy), a w polu kwoty – kwotę odliczenia. Zwróć uwagę, czy ulga zmniejsza dochód, od którego liczy się podatek („Inne ulgi od dochodu”), czy bezpośrednio podatek obliczony według skali („Inne ulgi od podatku”). Nie wpisuj tu ulg, które rozliczasz na innych ekranach – kreator uwzględniłby je dwa razy.
Jaką kwotę zwróconych świadczeń wpisać?
Wpisz świadczenia zwrócone w 2026 r. (w etykiecie: „w ubiegłym roku”), które dostałeś we wcześniejszych latach i które wtedy powiększyły Twój dochód do opodatkowania. Podaj kwotę brutto – razem z podatkiem pobranym od tych świadczeń. Nie wpisuj zwrotu, który uwzględnił już płatnik (np. ZUS w PIT-40A albo PIT-11), bo odliczyłbyś go dwa razy.
Kto może wpisać składki za zatrudnienie pomocy domowej?
Tylko osoba, która zawarła umowę aktywizacyjną przed 1 stycznia 2007 r., zarejestrowaną w powiatowym urzędzie pracy i nieprzedłużoną po 2006 r. Liczy się data zawarcia umowy, a nie samo płacenie składek. W polu wpisz składki na ubezpieczenia społeczne zatrudnionej osoby zapłacone w 2026 r. z Twoich własnych pieniędzy. To odliczenie od podatku. Jeśli zatrudniasz pomoc domową na innej podstawie, zostaw pole puste.
42. Inne ulgi – kwoty odliczeń
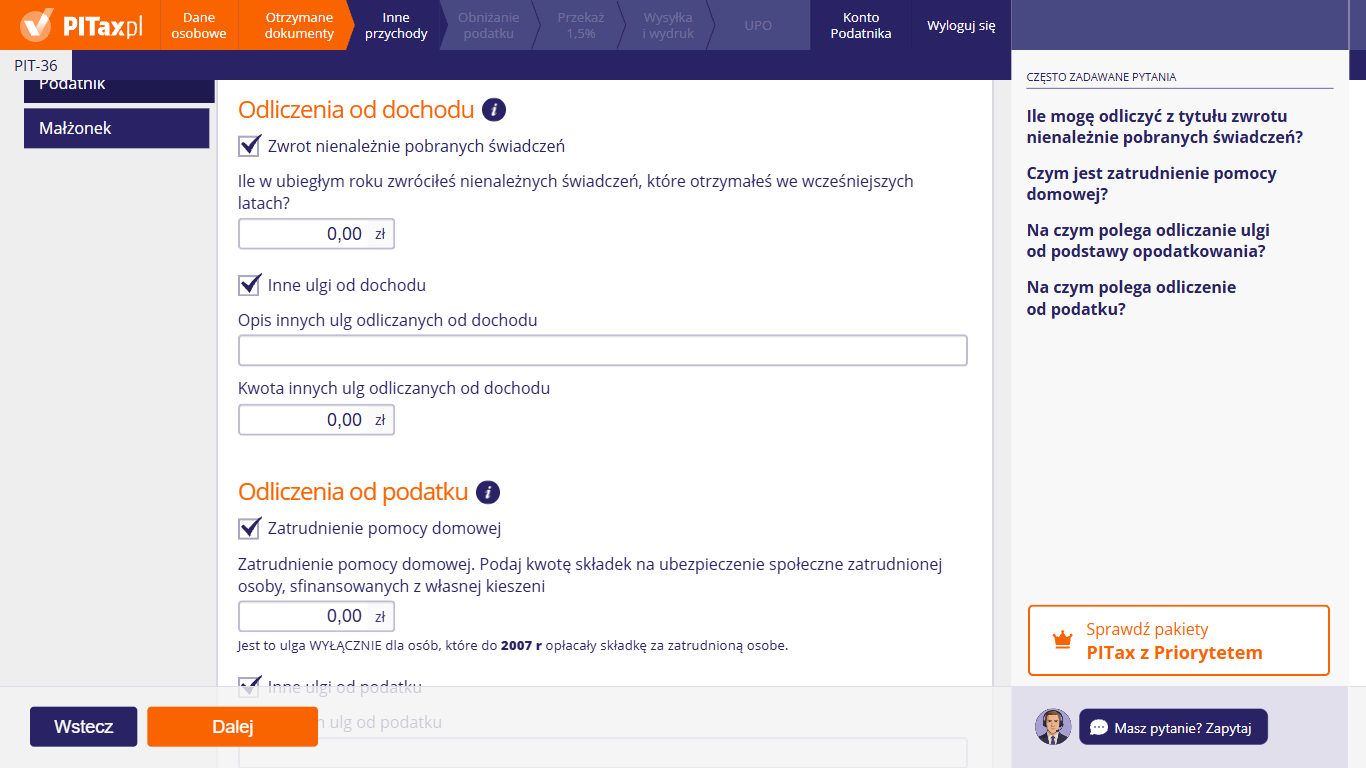
Po zaznaczeniu opcji możesz wpisać kwotę odliczenia, a przy innych ulgach także jej opis. Przy „Zatrudnienie pomocy domowej” podaj kwotę składek na ubezpieczenia społeczne zatrudnionej osoby, sfinansowanych z własnych pieniędzy. Przy „Zwrot nienależnie pobranych świadczeń” wpisz, ile w 2026 r. zwróciłeś nienależnych świadczeń otrzymanych we wcześniejszych latach.
43. Miejsce zamieszkania
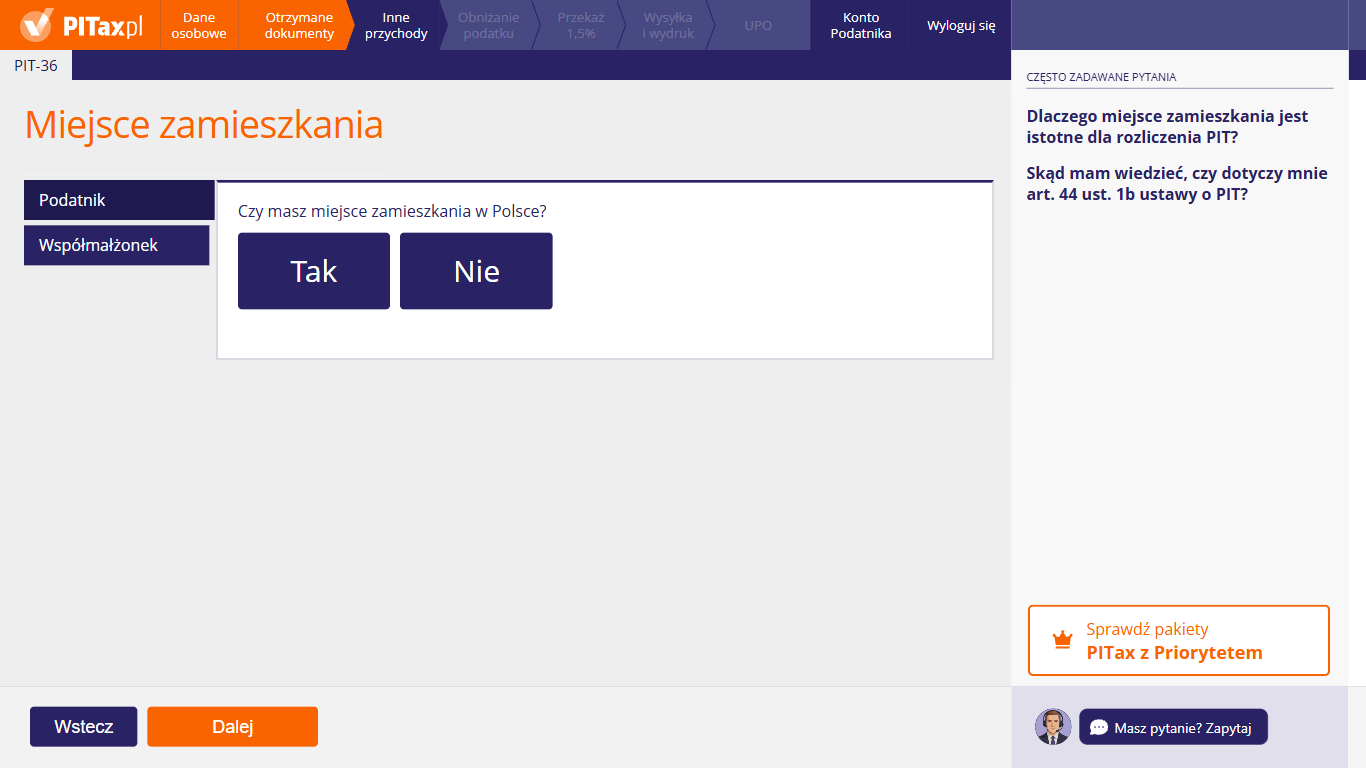
Na tym ekranie możesz odpowiedzieć na pytanie „Czy masz miejsce zamieszkania w Polsce?” – osobno dla siebie („Podatnik”) i małżonka („Współmałżonek”). Od odpowiedzi zależy, czy rozliczasz w PIT-36 wszystkie swoje dochody (także zagraniczne), czy tylko dochody uzyskane w Polsce. Zależnie od odpowiedzi kreator może zadać dodatkowe pytanie o zryczałtowany podatek, który nierezydent musi sam wpłacać od niektórych przychodów.
Dlaczego miejsce zamieszkania jest istotne dla rozliczenia PIT?
Bo decyduje o zakresie Twojego obowiązku podatkowego w Polsce.
- Masz miejsce zamieszkania w Polsce (nieograniczony obowiązek podatkowy) – płacisz podatek od wszystkich dochodów, bez względu na to, gdzie je uzyskałeś. Dochody zagraniczne rozliczasz z uwzględnieniem umowy o unikaniu podwójnego opodatkowania.
- Nie masz miejsca zamieszkania w Polsce (ograniczony obowiązek podatkowy) – płacisz w Polsce podatek tylko od dochodów uzyskanych w Polsce, np. z pracy wykonywanej w Polsce, działalności prowadzonej w Polsce albo z polskiej nieruchomości.
Skąd mam wiedzieć, czy muszę sam wpłacać zryczałtowany podatek jako nierezydent?
Dotyczy Cię to tylko wtedy, gdy nie masz miejsca zamieszkania w Polsce i bez pośrednictwa płatnika uzyskałeś w Polsce przychody, od których podatek pobiera się ryczałtem. Są to m.in. przychody z praw autorskich i licencji, z działalności artystycznej, sportowej albo widowiskowej oraz z usług doradczych, księgowych, prawnych, reklamowych, zarządzania czy przetwarzania danych. Zgodnie z przepisami taki podatek (zwykle 20% przychodu) musisz sam wpłacać co miesiąc do 20. dnia następnego miesiąca, a za grudzień – przed terminem złożenia zeznania. To obowiązek, a nie wybór. Jeśli masz miejsce zamieszkania w Polsce albo przychody wypłacał Ci płatnik, który pobrał podatek, ten obowiązek Cię nie dotyczy. Na dodatkowe pytanie kreatora o ten podatek odpowiedz wtedy „Nie”.
Kiedy mam miejsce zamieszkania w Polsce?
Gdy spełniasz co najmniej jeden warunek:
- masz w Polsce centrum interesów osobistych albo gospodarczych (ośrodek interesów życiowych) – np. mieszka tu Twoja rodzina, masz tu dom, pracę, majątek,
- przebywasz w Polsce dłużej niż 183 dni w roku podatkowym.
Jeśli w tym samym czasie za swojego rezydenta uważa Cię także inne państwo, o rezydencji rozstrzygają reguły z umowy o unikaniu podwójnego opodatkowania z tym państwem.
Jestem obywatelem Ukrainy – czy za 2026 r. rozliczam się jako polski rezydent?
Tak, jeśli masz w Polsce ośrodek interesów życiowych. Jeśli w 2026 r. należałeś do osób objętych specustawą o pomocy obywatelom Ukrainy (w jej brzmieniu sprzed 5 marca 2026 r.), ośrodek interesów życiowych w Polsce potwierdzasz pisemnym oświadczeniem. Wygaszenie specustawy tego nie zmienia – zasada dotyczy całego 2026 r. Jeśli masz takie oświadczenie, na tym ekranie wybierz „Tak”.
44. Sprawdzamy poprawność Twojego PIT-u
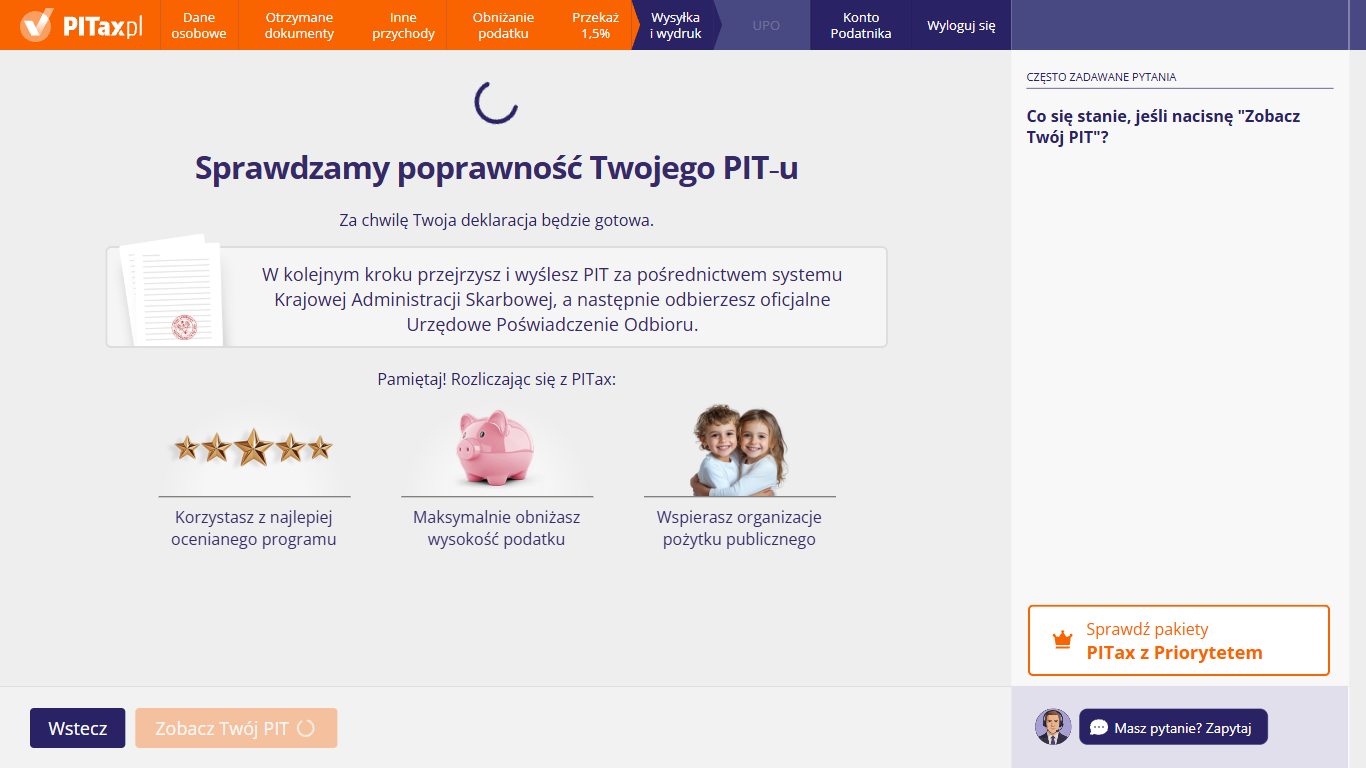
Ten ekran otwiera krok „Wysyłka i wydruk”. PITax kończy tu przygotowanie zeznania na podstawie danych z wcześniejszych kroków. Dopóki to trwa, przycisk „Zobacz Twój PIT” jest wyszarzony, a obok niego kręci się wskaźnik ładowania. Ramka przypomina, że w kolejnym kroku możesz przejrzeć PIT, wysłać go przez system Krajowej Administracji Skarbowej i odebrać Urzędowe Poświadczenie Odbioru (UPO). Przyciskiem „Wstecz” możesz wrócić do wcześniejszych ekranów kreatora.
45. Twój e-PIT jest gotowy do bezpiecznej wysyłki – podatek do zapłaty
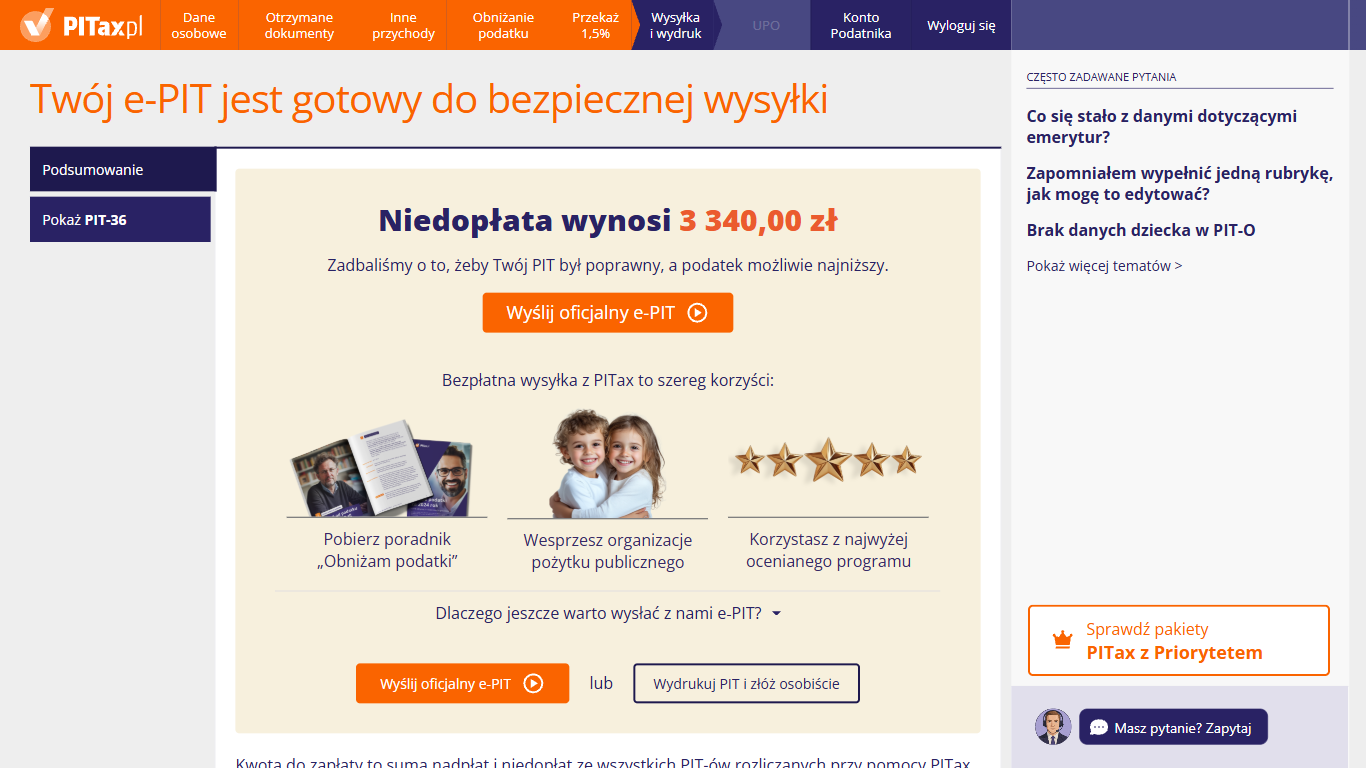
To ekran końcowy kreatora. W zakładce „Podsumowanie” możesz zobaczyć wynik rozliczenia – tu podatek do zapłaty, czyli sumę nadpłat i niedopłat ze wszystkich PIT-ów, które rozliczasz w PITax. Zeznanie możesz wysłać przez internet przyciskiem „Wyślij oficjalny e-PIT”, a jeśli wolisz złożyć je na papierze, kliknij „Wydrukuj PIT i złóż osobiście”. W zakładce z nazwą formularza, np. „Pokaż PIT-36”, możesz obejrzeć wypełnione zeznanie, a do czasu wysyłki wrócić do kreatora i poprawić dane.
46. Podgląd PIT-36 przed wysyłką
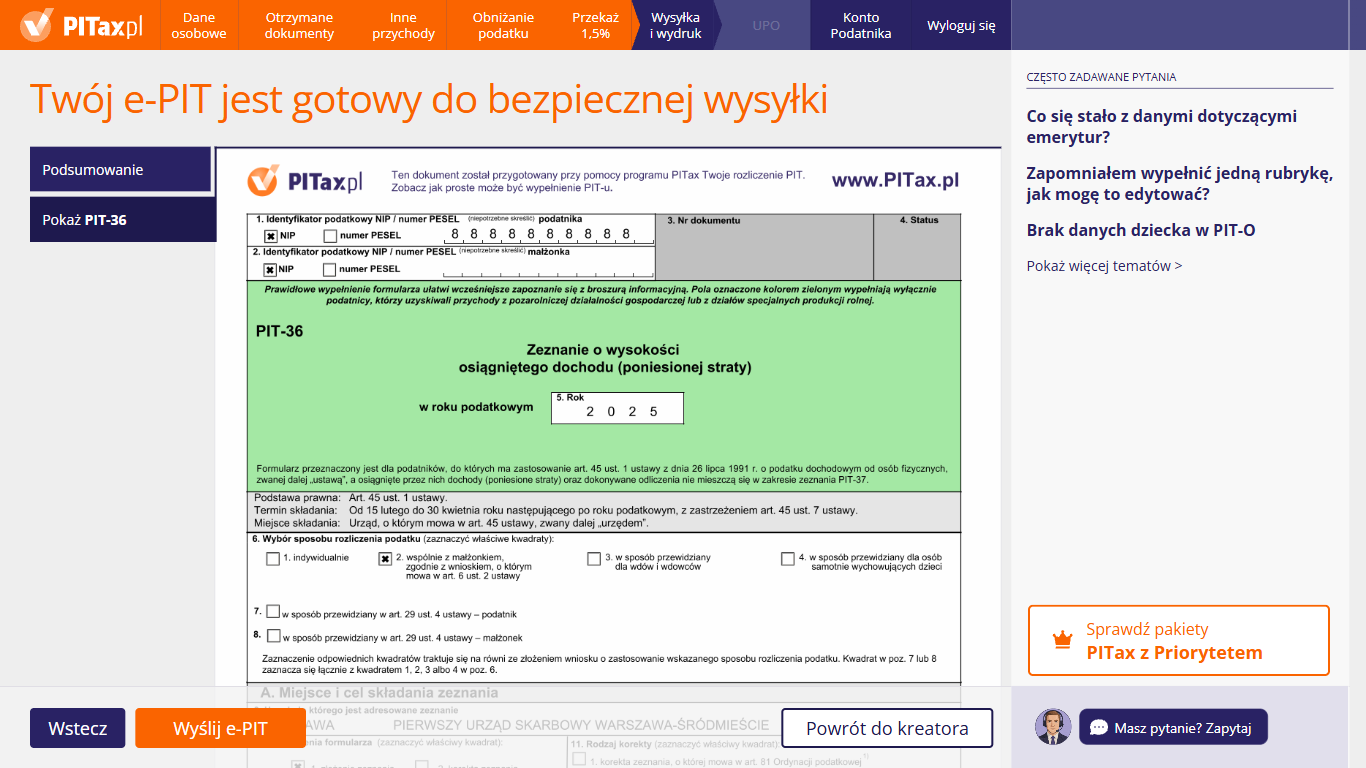
W zakładce „Pokaż PIT-36” możesz zobaczyć podgląd wypełnionego zeznania PIT-36 z załącznikami – z danymi, które zostaną wysłane do urzędu skarbowego. Pól w podglądzie nie można edytować – aby coś zmienić, kliknij „Powrót do kreatora”. Jeśli wszystko się zgadza, kliknij „Wyślij e-PIT”. Do wyniku rozliczenia możesz wrócić zakładką „Podsumowanie”.
47. Wydrukuj – komplet dokumentów
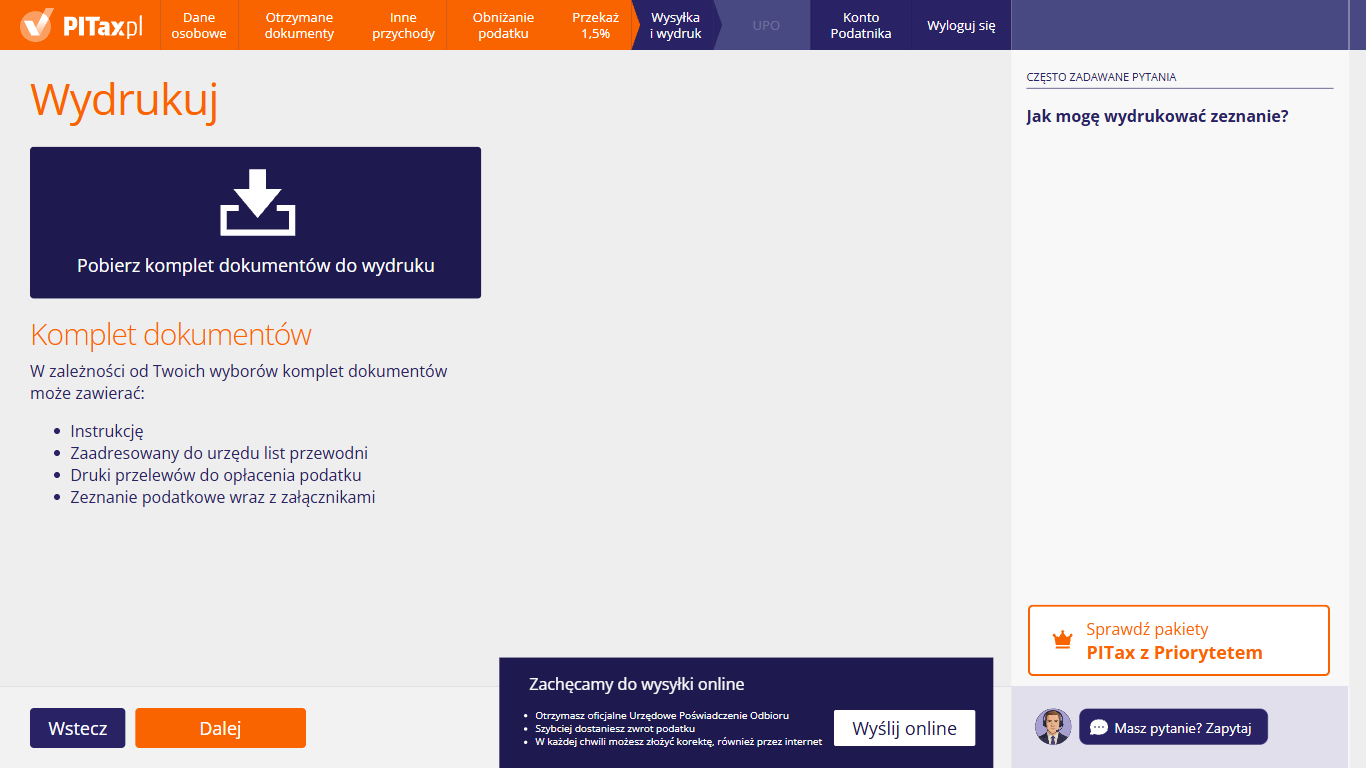
Ten ekran pojawia się po kliknięciu „Wydrukuj PIT i złóż osobiście” na ekranie podsumowania. Możesz tu pobrać zeznanie do wydruku, jeśli chcesz złożyć je osobiście w urzędzie skarbowym albo wysłać pocztą – służy do tego kafelek „Pobierz komplet dokumentów do wydruku”. W zależności od Twoich wyborów plik może zawierać instrukcję, zaadresowany do urzędu list przewodni, druki przelewów do opłacenia podatku oraz zeznanie z załącznikami. Jeśli wolisz złożyć PIT przez internet, kliknij „Wyślij online”. Przyciskiem „Dalej” przejdziesz do kolejnego ekranu.
48. Jak mam rozliczyć niedopłatę podatku?
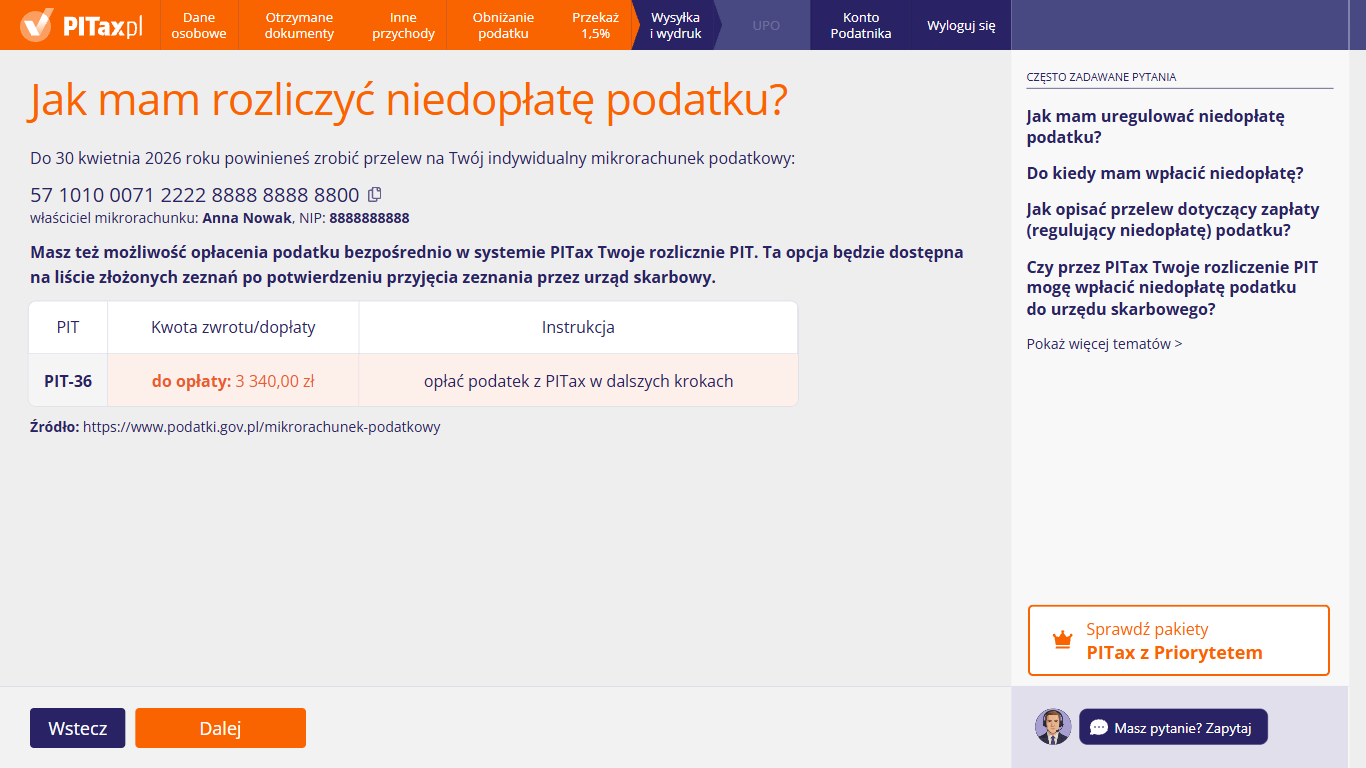
Ten ekran pojawia się po ekranie „Wydrukuj”, gdy z Twojego zeznania wynika podatek do zapłaty. Znajdziesz tu numer Twojego indywidualnego mikrorachunku podatkowego do skopiowania oraz kwotę do opłaty. Podatek możesz zapłacić zwykłym przelewem na mikrorachunek albo w PITax – ta opcja będzie dostępna na liście złożonych zeznań, gdy urząd skarbowy potwierdzi przyjęcie zeznania. Pod tabelą jest odnośnik do strony Ministerstwa Finansów o mikrorachunku. Kliknij „Dalej”, żeby przejść do kolejnego ekranu.
Jak mam uregulować niedopłatę podatku?
Masz dwie możliwości:
- Przelew na mikrorachunek podatkowy – skopiuj numer z tego ekranu i zrób przelew w swoim banku (możesz wybrać przelew podatkowy). Mikrorachunek jest przypisany do Twojego PESEL albo NIP.
- Opłata w PITax – po przyjęciu zeznania przez urząd zaloguj się i przy zeznaniu z niedopłatą na liście złożonych zeznań wybierz opcję opłacenia podatku. Wpłata trafi na Twój mikrorachunek.
Na podstawie przepisów masz obowiązek zapłacić podatek najpóźniej 30 kwietnia 2027 r., bez względu na sposób zapłaty. Przy przelewie z Twojego rachunku za dzień zapłaty uważa się dzień obciążenia Twojego rachunku, a nie dzień wpływu do urzędu.
Do kiedy mam wpłacić niedopłatę?
Do 30 kwietnia 2027 r. – to termin zapłaty podatku z zeznań za 2026 r. (PIT-37, PIT-36, PIT-36L, PIT-38, PIT-39). Zgodnie z przepisami w tym samym terminie musisz też złożyć zeznanie – to dwa osobne obowiązki.
Podatek niezapłacony w terminie staje się zaległością podatkową, od której nalicza się odsetki za zwłokę – od 1 maja 2027 r. do dnia zapłaty.
Jeśli nie możesz zapłacić całości w terminie, możesz złożyć w urzędzie skarbowym wniosek o odroczenie terminu płatności albo rozłożenie podatku na raty. Urząd może go uwzględnić w przypadkach uzasadnionych ważnym interesem podatnika.
Jak opisać przelew dotyczący zapłaty (regulujący niedopłatę) podatku?
Zrób przelew na swój mikrorachunek podatkowy i podaj w nim:
- symbol formularza, z którego wynika podatek (np. PIT-36, PIT-38, PIT-39),
- okres, za który płacisz – rok 2026,
- kwotę do zapłaty.
Jeśli podasz mikrorachunek, symbol formularza, okres i kwotę, pole „tytuł” może zostać puste – mikrorachunek sam identyfikuje podatnika. Wiele banków ma gotowy formularz przelewu podatkowego.
Jeśli płacisz podatek wynikający z korekty, zaznacz w tytule, że wpłata dotyczy zobowiązania z korekty zeznania.
Czy mogę wpłacić niedopłatę podatku przez PITax?
Tak, ale nie od razu. Opcja płatności pojawi się na liście złożonych zeznań, gdy urząd potwierdzi przyjęcie Twojego PIT-u (wyśle Urzędowe Poświadczenie Odbioru – UPO). Zaloguj się i przy zeznaniu z niedopłatą wybierz opcję opłacenia podatku. Zobaczysz kwotę do zapłaty i dalsze instrukcje. Wpłata trafi na Twój indywidualny mikrorachunek podatkowy.
Na podstawie przepisów masz obowiązek zapłacić podatek najpóźniej 30 kwietnia 2027 r. Jeśli składasz wydrukowane zeznanie na papierze albo wysyłasz PIT w ostatnich dniach terminu, możesz zapłacić od razu przelewem na mikrorachunek.
Gdzie znajdę numer swojego mikrorachunku podatkowego?
Numer widzisz na tym ekranie – możesz go skopiować ikoną obok numeru. Mikrorachunek możesz też wygenerować samodzielnie – na stronie Ministerstwa Finansów Mikrorachunek podatkowy przejdź do generatora i podaj PESEL albo NIP. Numer udostępnia także e-Urząd Skarbowy i urząd skarbowy.
Numer mikrorachunku jest powiązany z Twoim identyfikatorem podatkowym, więc nie zmienia się co roku. Jeśli nie prowadzisz działalności gospodarczej, nie jesteś zarejestrowanym podatnikiem VAT ani płatnikiem składek lub podatku, korzystasz z mikrorachunku dla numeru PESEL. W pozostałych przypadkach korzystasz z mikrorachunku dla numeru NIP.
Mikrorachunek służy tylko do wpłat podatku – nie otrzymasz na niego zwrotu nadpłaty.
49. Koszyk Podatnika
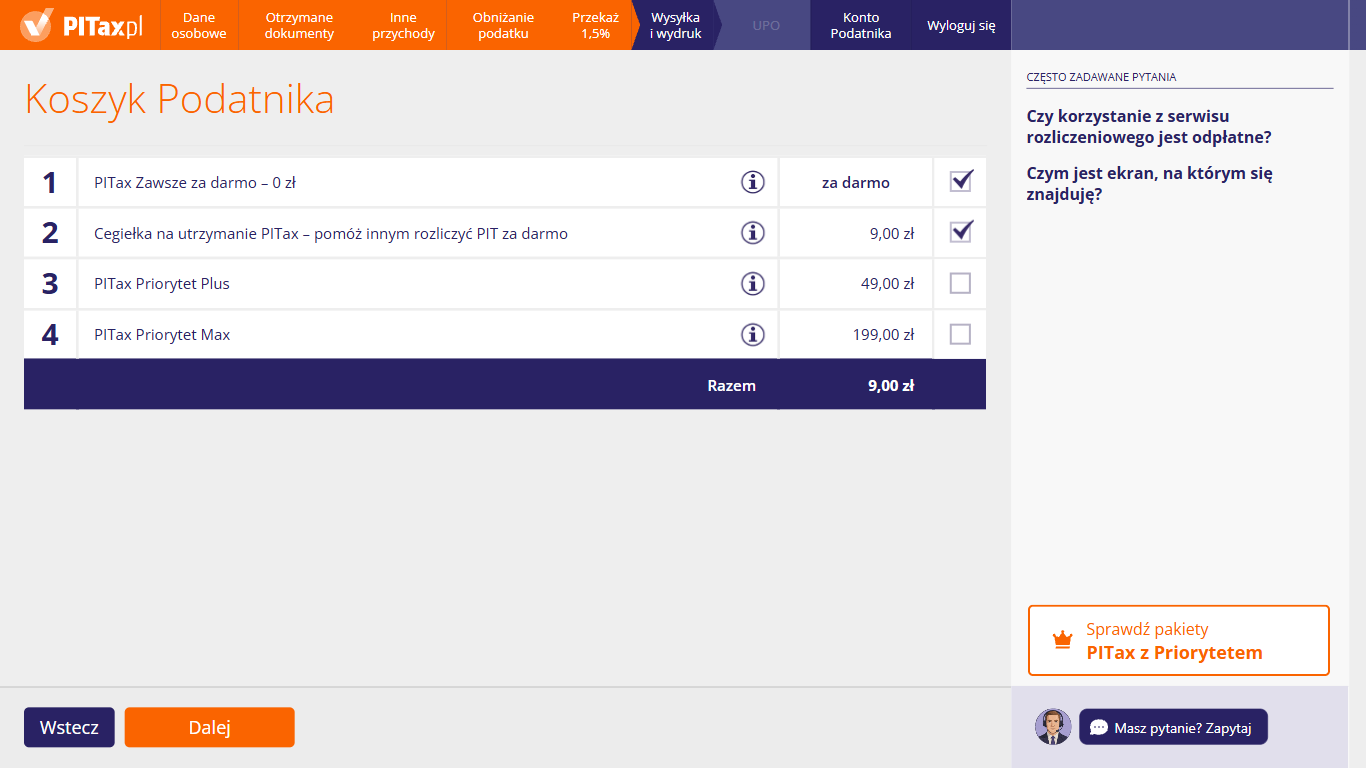
Koszyk Podatnika pojawia się po ekranie z informacją o zwrocie, o zapłaconym podatku albo o niedopłacie. Rozliczenie w PITax jest bezpłatne – pozycja „PITax Zawsze za darmo – 0 zł” jest zaznaczona. Pozostałe pozycje są dobrowolne, a opis każdej z nich możesz zobaczyć pod ikoną „i”; jeśli któraś jest zaznaczona, a nie chcesz z niej skorzystać, odznacz ją. Wiersz „Razem” pokazuje łączną kwotę zaznaczonych pozycji. Następnie kliknij „Dalej”.