


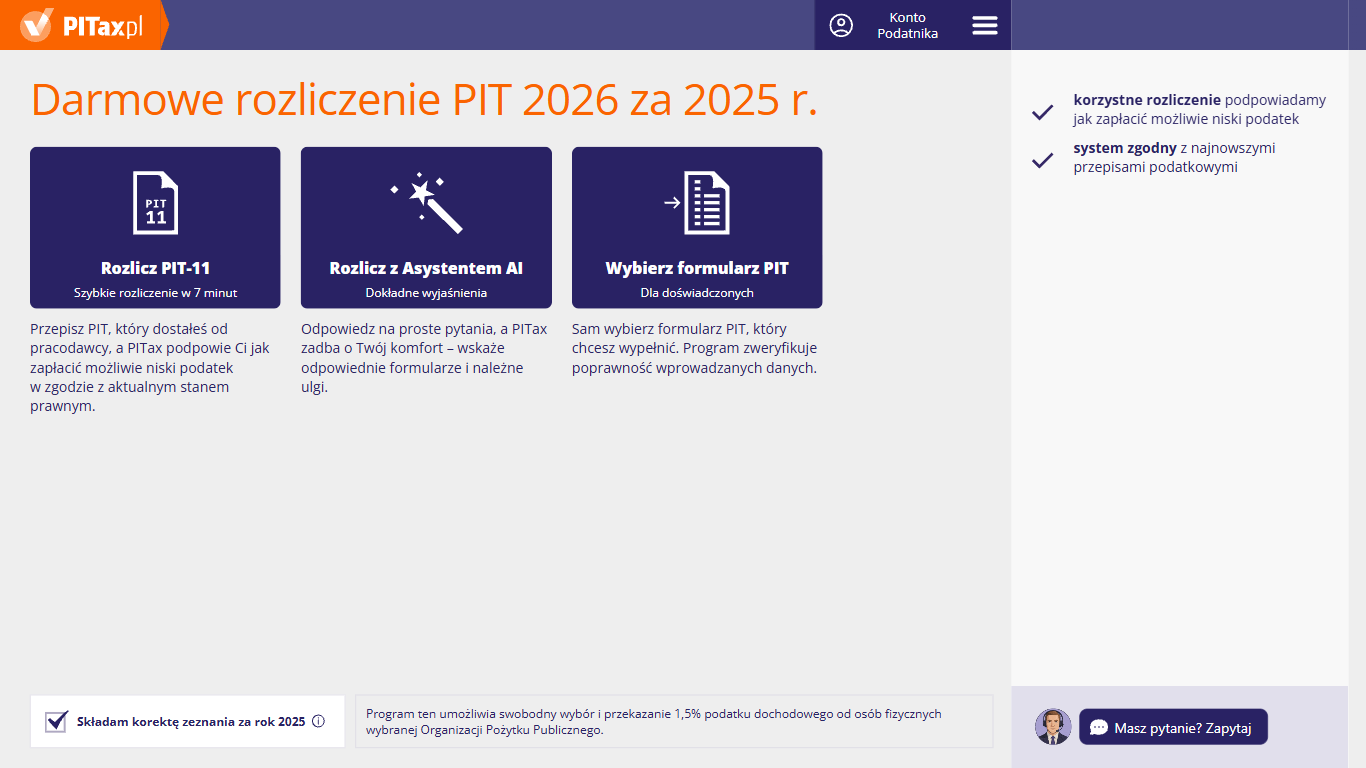
Na pierwszym ekranie kreatora możesz wybrać, jak chcesz się rozliczyć: „Rozlicz PIT-11” (szybkie przepisanie PIT-11 od pracodawcy), „Rozlicz z Asystentem AI” (odpowiedzi na proste pytania, a PITax wskazuje formularze i ulgi) albo „Wybierz formularz PIT” (samodzielny wybór druku z listy). Na dole ekranu jest pole „Składam korektę zeznania za rok 2026” – zaznacz je tylko wtedy, gdy poprawiasz zeznanie, które już złożyłeś. Jeśli składasz PIT pierwszy raz, zostaw je puste.
PIT-39 - Instrukcja krok po kroku
Zapraszamy do zapoznania się z przewodnikiem rozliczenia PIT-39. Znajdą w nim Państwo prezentację programu PITax.pl, informacje o tym jak wypełnić PIT oraz najczęściej zadawane pytania dotyczące rozliczenia PIT-39 z programem PITax.pl.
Spis treści
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
3. Dla kogo rozliczasz PIT? – zeznanie indywidualne
4. Twoje dane
5. Twój adres zamieszkania
6. Sprzedaż nieruchomości przed upływem 5 lat
7. Sprzedaż nieruchomości przed upływem 5 lat – nieruchomości w Polsce i za granicą
8. Sprzedaż nieruchomości w Polsce
9. Sprzedaż nieruchomości za granicą
10. Zwolnienie z podatku – cele mieszkaniowe
11. Pozostałe przychody
12. Przychody z anonimowych rachunków zbiorczych
13. Wygrane oraz odsetki
14. Wygrane oraz odsetki – przychody z zagranicy
15. Inne przychody w PIT-39
16. Czy masz miejsce zamieszkania w Polsce?
17. Sprawdzamy poprawność Twojego PIT-u
18. Twój e-PIT jest gotowy do bezpiecznej wysyłki – podatek do zapłaty
19. Podgląd PIT-39 przed wysyłką
20. Wydrukuj – komplet dokumentów
21. Jak mam rozliczyć niedopłatę podatku?
22. Koszyk Podatnika
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
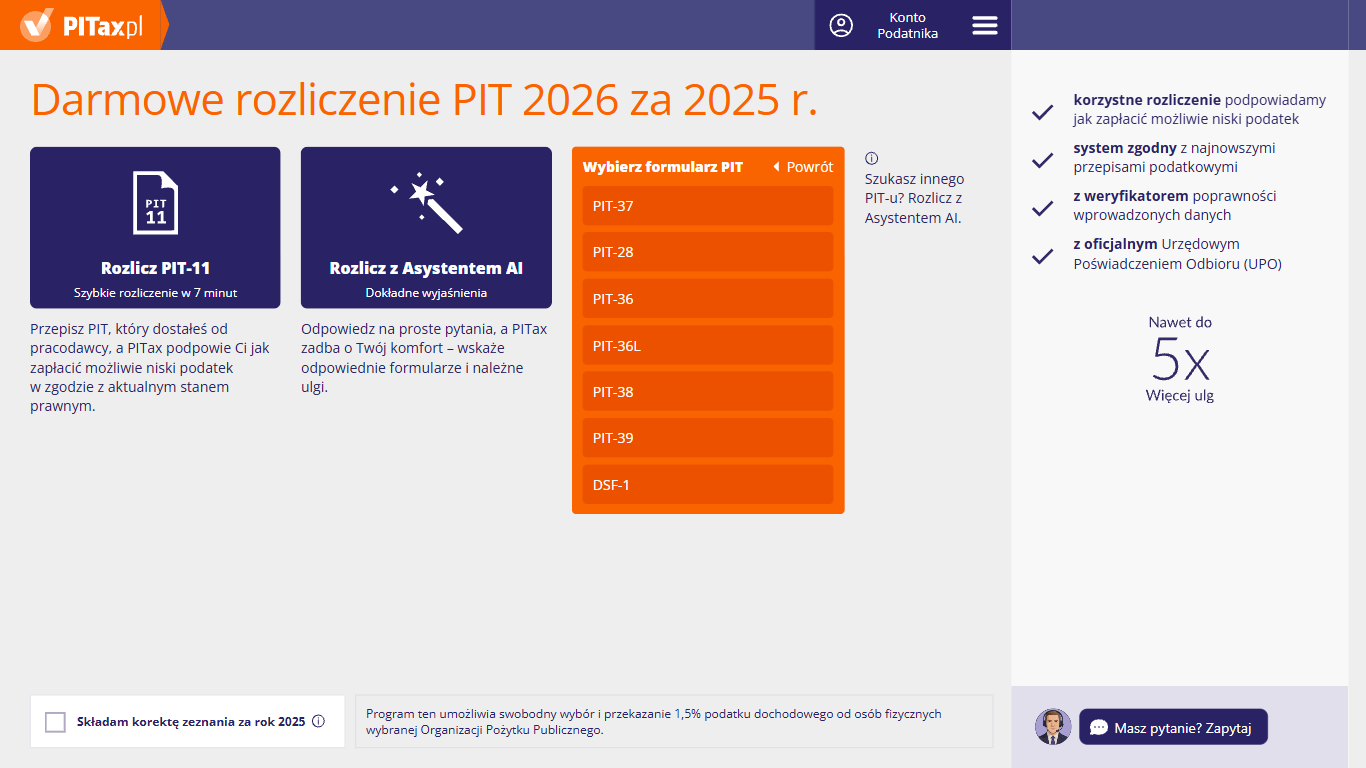
Po kliknięciu „Wybierz formularz PIT” kafelek zamienia się w listę druków. Możesz tu wybrać formularz, który chcesz wypełnić – kreator poprowadzi Cię przez pytania właściwe dla tego druku. Przyciskiem „Powrót” możesz zwinąć listę i wrócić do wyboru sposobu rozliczenia. Jeśli nie wiesz, który formularz Cię dotyczy, skorzystaj z podpowiedzi „Szukasz innego PIT-u? Rozlicz z Asystentem AI.” Pole „Składam korektę zeznania za rok 2026” zaznacz tylko wtedy, gdy poprawiasz złożone już zeznanie.
3. Dla kogo rozliczasz PIT? – zeznanie indywidualne
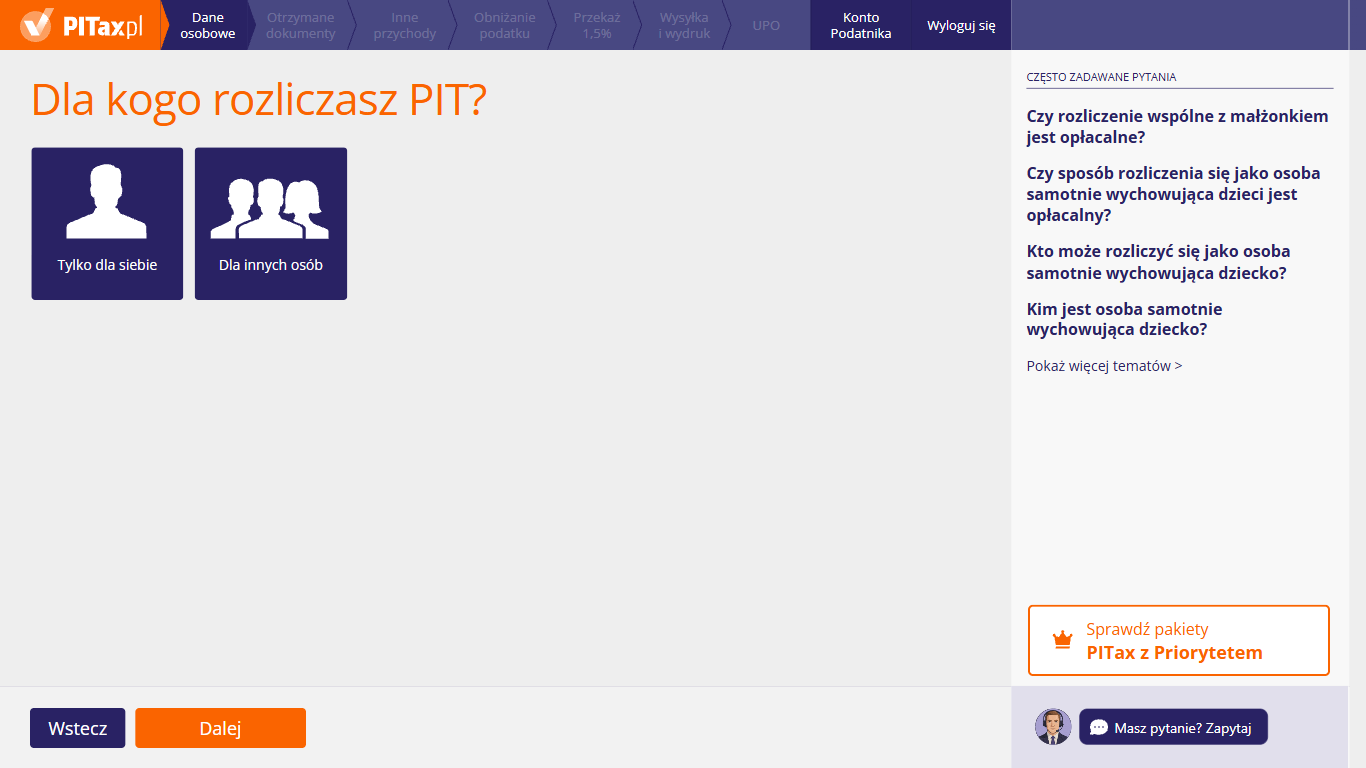
Na tym ekranie możesz wybrać, czyje zeznanie wypełniasz. Kliknij „Tylko dla siebie”, jeśli rozliczasz własne dochody, albo „Dla innych osób”, jeśli przygotowujesz zeznanie np. członka rodziny. Potem kliknij „Dalej”. PIT-36L, PIT-28, PIT-38 i PIT-39 składa zawsze jedna osoba, dlatego nie ma tu kafelków rozliczenia z małżonkiem ani rozliczenia samotnego rodzica. Z tych sposobów możesz skorzystać w PIT-37 albo PIT-36 – jeśli spełniasz warunki.
4. Twoje dane
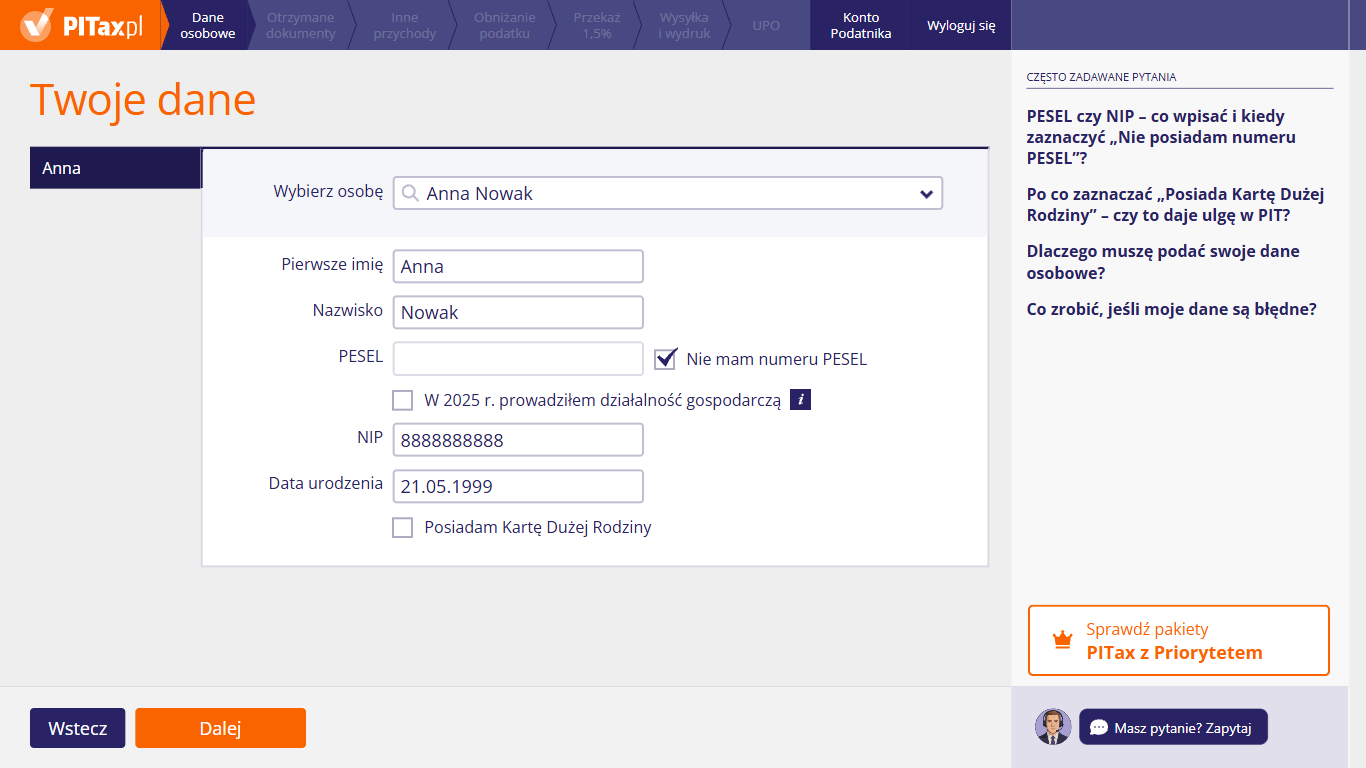
Na tym ekranie możesz podać swoje dane do zeznania. Jeśli są zapisane na koncie, wybierz siebie z listy „Wybierz osobę” – kreator uzupełni pola. Gdy nie masz numeru PESEL, zaznacz „Nie mam numeru PESEL”, a pojawią się pola na NIP i datę urodzenia. Możesz tu też zaznaczyć, czy w 2026 r. prowadziłeś działalność gospodarczą i czy masz ważną Kartę Dużej Rodziny. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są dwie zakładki z imionami – Twoją i małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko jedna.
5. Twój adres zamieszkania
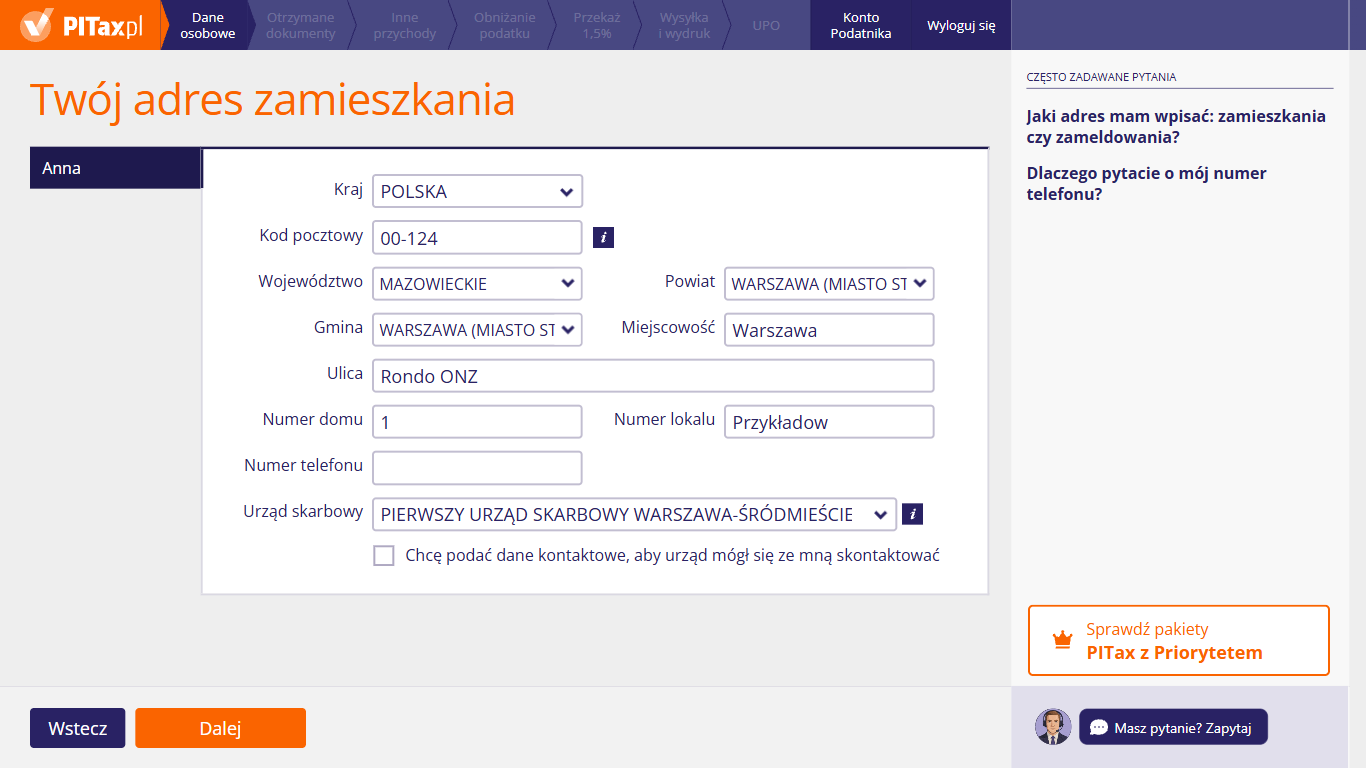
Na tym ekranie możesz wpisać adres, pod którym faktycznie mieszkasz, i wybrać urząd skarbowy, do którego trafi zeznanie – ikona „i” przy polu „Urząd skarbowy” podpowiada, jak go wybrać. Pole „Numer telefonu” możesz zostawić puste. Zaznacz „Chcę podać dane kontaktowe, aby urząd mógł się ze mną skontaktować”, jeśli chcesz podać urzędowi e-mail i telefon. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są zakładki z Twoim imieniem i imieniem małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko Twoja.
6. Sprzedaż nieruchomości przed upływem 5 lat
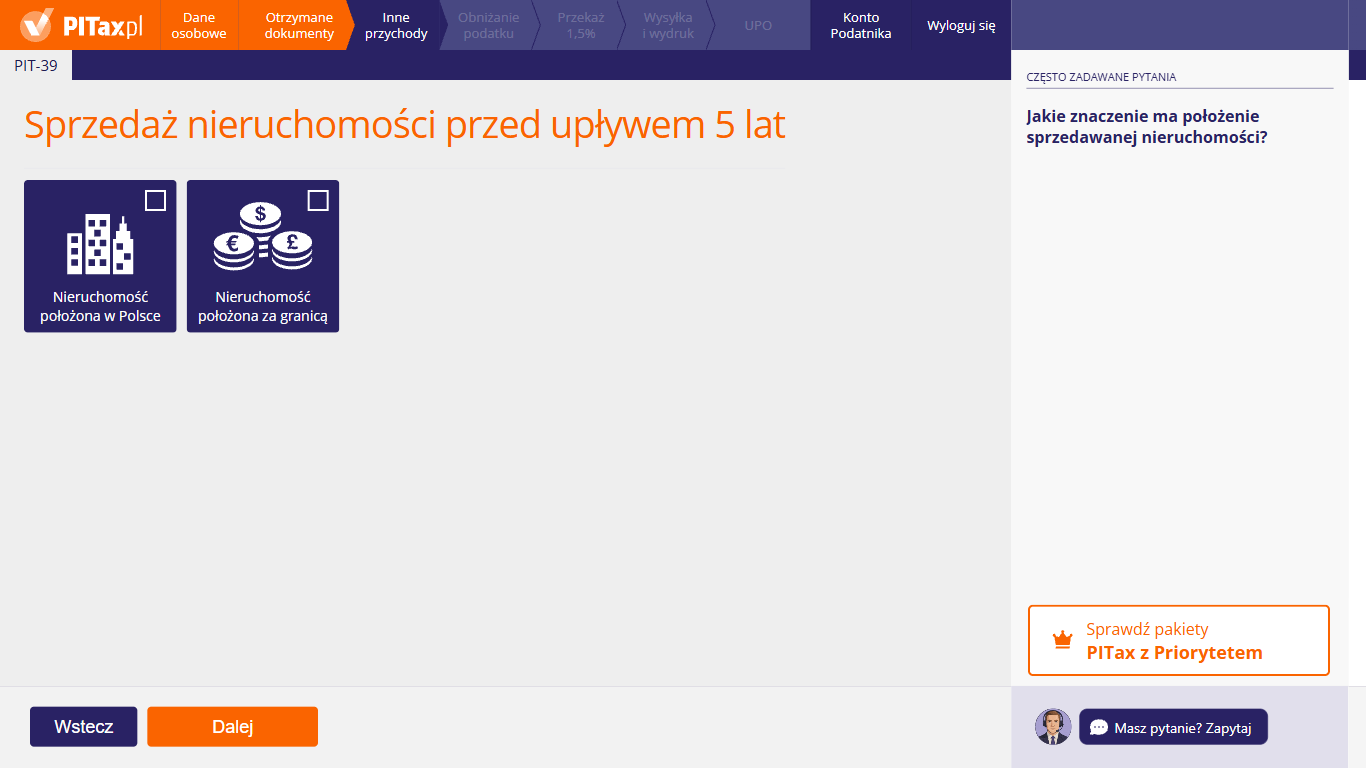
Tym ekranem zaczyna się rozliczenie sprzedaży nieruchomości w PIT-39. Możesz tu zaznaczyć, gdzie leży nieruchomość, którą sprzedałeś w 2026 r.: „Nieruchomość położona w Polsce” albo „Nieruchomość położona za granicą”. Jeśli sprzedałeś nieruchomości w Polsce i za granicą, zaznacz oba kafelki. Potem kliknij „Dalej”, a na kolejnych ekranach wpisz dane sprzedaży.
Jakie znaczenie ma położenie sprzedawanej nieruchomości?
Od tego, gdzie leży nieruchomość, zależy, czy i jak rozliczasz jej sprzedaż w Polsce:
- Nieruchomość w Polsce – sprzedaż rozliczasz w PIT-39 zawsze, także wtedy, gdy nie mieszkasz w Polsce.
- Nieruchomość za granicą – sprzedaż rozliczasz w Polsce tylko wtedy, gdy masz w Polsce miejsce zamieszkania dla celów podatkowych. Kwoty przelicz na złote. Czy Polska pobierze podatek, zależy od umowy o unikaniu podwójnego opodatkowania z państwem, w którym leży nieruchomość. Jeśli umowa nie zwalnia tego dochodu w Polsce, możesz odliczyć podatek zapłacony za granicą – najwyżej do wysokości polskiego podatku, który przypada na ten dochód.
Jeśli nie masz miejsca zamieszkania w Polsce, nie wykazuj w PIT-39 sprzedaży nieruchomości położonej za granicą.
Kiedy sprzedaż nieruchomości trzeba rozliczyć w PIT-39?
Gdy sprzedajesz nieruchomość przed upływem 5 lat, licząc od końca roku kalendarzowego, w którym ją kupiłeś lub wybudowałeś. Tego okresu nie liczy się od dnia zakupu.
Przykład: mieszkanie kupione 15 marca 2021 r. sprzedasz bez PIT dopiero od 1 stycznia 2027 r. Jeśli sprzedałeś je w 2026 r., rozlicz sprzedaż w PIT-39. Nieruchomość kupiona w 2020 r. lub wcześniej i sprzedana w 2026 r. nie podlega PIT.
Ta sama zasada dotyczy zamiany nieruchomości, jeśli nie robisz tego w ramach działalności gospodarczej. Przy zamianie okres liczy się osobno dla każdej ze stron.
Więcej informacji w artykule: Sprzedaż nieruchomości
Jakie nieruchomości i prawa rozlicza się w PIT-39?
W PIT-39 rozliczasz sprzedaż (także zamianę):
- nieruchomości, jej części albo udziału w nieruchomości – np. mieszkania, domu, działki, garażu,
- spółdzielczego własnościowego prawa do lokalu mieszkalnego lub użytkowego oraz prawa do domu jednorodzinnego w spółdzielni,
- prawa użytkowania wieczystego gruntu.
W PIT-39 nie rozliczasz sprzedaży innych rzeczy, np. samochodu. Nie rozliczasz tu też sprzedaży nieruchomości w ramach działalności gospodarczej – np. gdy handel nieruchomościami to przedmiot Twojej firmy.
Jak liczyć 5 lat, gdy nieruchomość pochodzi ze spadku lub darowizny?
Spadek – 5 lat licz od końca roku, w którym nieruchomość kupił lub wybudował spadkodawca. Nie licz ich od dnia śmierci spadkodawcy ani od postanowienia o nabyciu spadku. Przykład: ojciec kupił mieszkanie w 2020 r., a Ty je odziedziczyłeś w 2025 r. Sprzedaż w 2026 r. nie podlega PIT, bo 5 lat minęło z końcem 2025 r.
Darowizna – 5 lat licz od końca roku, w którym dostałeś nieruchomość w darowiźnie. Okres, w którym nieruchomość miał darczyńca, nie liczy się.
Koszty przy nieruchomości ze spadku lub darowizny ustala się inaczej niż przy zakupie. Kosztami są nakłady poniesione w czasie posiadania i zapłacony podatek od spadków i darowizn w części przypadającej na sprzedaną nieruchomość. Przy spadku dolicz też udokumentowane koszty nabycia poniesione przez spadkodawcę oraz spłacone długi spadkowe, zachowek i zapisy.
Czy muszę złożyć PIT-39, jeśli sprzedałem nieruchomość ze stratą?
Tak. Zgodnie z przepisami musisz złożyć PIT-39 po każdej sprzedaży nieruchomości przed upływem 5 lat – także gdy nie masz dochodu albo poniosłeś stratę. W zeznaniu wykaż przychód, koszty i wynik sprzedaży.
Strata ze sprzedaży nieruchomości nie obniży podatku – ani w kolejnych latach, ani od innych dochodów, np. z pracy. Dochodu ze sprzedaży nieruchomości nie łączy się z innymi dochodami.
Co zrobić, gdy sprzedałem nieruchomość za granicą, ale nie mieszkam w Polsce?
Odznacz kafelek „Nieruchomość położona za granicą”. Jeśli nie masz w Polsce miejsca zamieszkania dla celów podatkowych, rozliczasz w Polsce tylko dochody uzyskane w Polsce. W PIT-39 wykaż wtedy wyłącznie sprzedaż nieruchomości położonej w Polsce.
Miejsce zamieszkania w Polsce masz, jeśli masz tu centrum interesów osobistych lub gospodarczych (np. rodzinę, dom, pracę) albo przebywasz w Polsce dłużej niż 183 dni w roku – z uwzględnieniem umów o unikaniu podwójnego opodatkowania.
7. Sprzedaż nieruchomości przed upływem 5 lat – nieruchomości w Polsce i za granicą
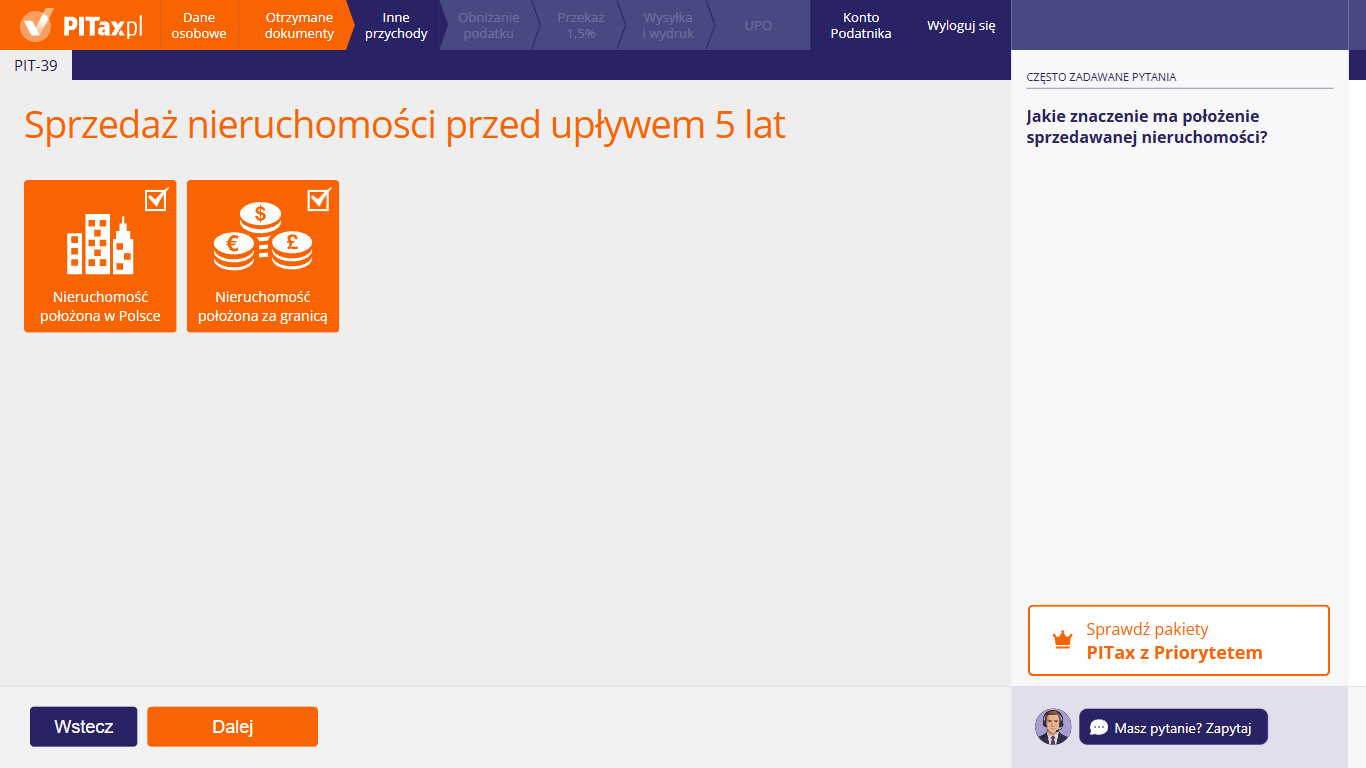
Możesz tu zaznaczyć oba kafelki, jeśli w 2026 r. sprzedałeś nieruchomości w Polsce i za granicą. Zaznaczony kafelek zmienia kolor na pomarańczowy i ma znacznik w rogu. Po kliknięciu „Dalej” kreator pokaże osobny ekran dla każdego zaznaczonego kafelka – najpierw dla sprzedaży w Polsce, potem dla sprzedaży za granicą.
8. Sprzedaż nieruchomości w Polsce
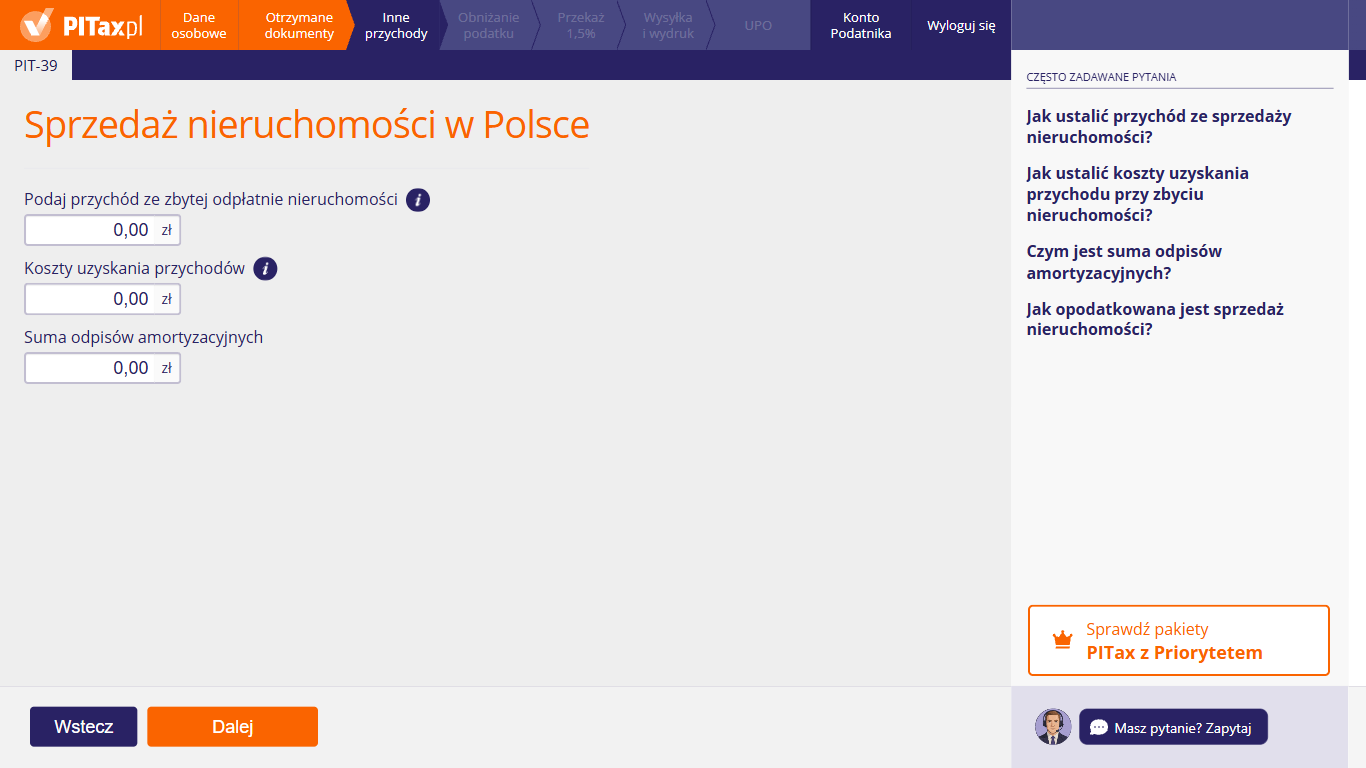
Na tym ekranie możesz wpisać dane sprzedaży nieruchomości położonej w Polsce: przychód ze sprzedaży, koszty uzyskania przychodów i sumę odpisów amortyzacyjnych. Kwoty znajdziesz w umowie sprzedaży, w akcie zakupu i w dokumentach, które potwierdzają Twoje wydatki. Podpowiedzi do dwóch pierwszych pól znajdziesz pod ikoną „i”. PITax obliczy z tych kwot dochód i 19% podatku. Jeśli pieniądze ze sprzedaży wydałeś albo wydasz na własne cele mieszkaniowe, zwolnienie z podatku możesz uwzględnić na ekranie „Zwolnienie z podatku”.
Jak ustalić przychód ze sprzedaży nieruchomości?
Przychód to cena z umowy pomniejszona o koszty odpłatnego zbycia. Koszty odpłatnego zbycia to wydatki, bez których sprzedaż by się nie odbyła, poniesione przez Ciebie jako sprzedającego, np.:
- prowizja pośrednika przy sprzedaży,
- wycena nieruchomości przez rzeczoznawcę,
- ogłoszenia o sprzedaży,
- opłaty notarialne i sądowe, jeśli to Ty je zapłaciłeś.
Jeśli sprzedajesz nieruchomość z VAT, przychodem jest kwota bez należnego VAT.
Jeśli cena bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd skarbowy może ustalić przychód według wartości rynkowej.
Kosztów odpłatnego zbycia nie wpisuj w polu „Koszty uzyskania przychodów” – od razu odejmij je od ceny.
Jak ustalić koszty uzyskania przychodu przy zbyciu nieruchomości?
Nieruchomość kupiona lub wybudowana – kosztami są udokumentowane koszty nabycia lub wytworzenia oraz nakłady, które w czasie posiadania zwiększyły wartość nieruchomości (np. wykończenie, modernizacja). Do kosztów nabycia należy cena zakupu, a także np. taksa notarialna, opłaty sądowe i podatek od czynności cywilnoprawnych zapłacone przy zakupie. Nakłady muszą być udokumentowane fakturami VAT albo dowodami opłat administracyjnych. Odsetki od kredytu na zakup nie są kosztem.
Nieruchomość ze spadku lub darowizny – kosztami są nakłady oraz zapłacony podatek od spadków i darowizn w części, która przypada na sprzedaną nieruchomość. Przy spadku dolicz też udokumentowane koszty nabycia poniesione przez spadkodawcę oraz spłacone długi spadkowe, zachowek i zapisy.
Przykład: spadkodawca kupił garaż w 2022 r. Pani Joanna odziedziczyła po nim garaż (wartość 20 000 zł) i dom (80 000 zł). Zapłaciła 30 000 zł podatku od spadku. W 2026 r. sprzedała garaż – 5 lat liczonych od końca 2022 r. jeszcze nie minęło. Garaż to 20% wartości spadku, więc kosztem jest 6 000 zł zapłaconego podatku (20% z 30 000 zł). Do kosztów doliczy też udokumentowaną cenę, za jaką spadkodawca kupił garaż.
Czym jest suma odpisów amortyzacyjnych?
To suma odpisów amortyzacyjnych od sprzedawanej nieruchomości, które zaliczyłeś do kosztów – np. w działalności gospodarczej albo przy najmie. O tę sumę zwiększa się dochód ze sprzedaży, bo te wydatki już raz obniżyły Twój podatek.
Od 1 stycznia 2023 r. nie amortyzuje się budynków i lokali mieszkalnych ani spółdzielczych praw do lokalu mieszkalnego. Jeśli jednak robiłeś odpisy wcześniej, wpisz ich sumę.
Większość osób, które sprzedają własne mieszkanie, zostawia tu 0,00 zł.
Jak opodatkowana jest sprzedaż nieruchomości?
Podatek wynosi 19% dochodu. Dochód to przychód (cena z umowy minus koszty odpłatnego zbycia) minus koszty uzyskania przychodu plus suma odpisów amortyzacyjnych. Dochodu ze sprzedaży nieruchomości nie łączy się z innymi dochodami, np. z pracy.
Podatek oblicz w PIT-39. Na podstawie przepisów masz obowiązek wpłacić go do 30 kwietnia 2027 r. Nie płacisz go w tej części, w jakiej przychód ze sprzedaży przeznaczysz na własne cele mieszkaniowe w ciągu 3 lat od końca roku, w którym sprzedałeś nieruchomość.
Podatku nie ma wcale, gdy sprzedajesz nieruchomość po upływie 5 lat od końca roku, w którym ją kupiłeś lub wybudowałeś.
Czy koszty zakupu można podwyższyć o inflację?
Tak. Udokumentowane koszty nabycia lub wytworzenia kupionej albo wybudowanej nieruchomości podwyższa się co roku o wskaźnik wzrostu cen towarów i usług konsumpcyjnych, który ogłasza Prezes GUS. Liczy się wskaźnik za pierwsze trzy kwartały roku (w porównaniu z tym samym okresem roku poprzedniego), a nie średnia inflacja za cały rok. Nie dotyczy to nakładów ani kosztów przy nieruchomości ze spadku lub darowizny. Waloryzację stosuj od roku następującego po roku zakupu do roku poprzedzającego sprzedaż.
Przy sprzedaży w 2026 r. ostatni wskaźnik to 104,0 (za 2025 r.). Przykład: mieszkanie kupione w 2024 r. za 400 000 zł i sprzedane w 2026 r. – koszt nabycia po waloryzacji wynosi 416 000 zł (400 000 zł × 1,040). Przy zakupie w 2025 r. i sprzedaży w 2026 r. waloryzacji jeszcze nie ma.
Jeśli korzystasz z waloryzacji, wpisz w polu „Koszty uzyskania przychodów” kwotę już podwyższoną.
9. Sprzedaż nieruchomości za granicą
Na tym ekranie możesz rozliczyć sprzedaż nieruchomości położonej za granicą. Najpierw wybierz z listy „Kraj, w którym położona jest nieruchomość”. Od umowy o unikaniu podwójnego opodatkowania z tym państwem zależy, czy dochód rozliczasz w Polsce i czy odliczysz podatek zapłacony za granicą. Gdy dochód podlega rozliczeniu w Polsce, po wybraniu kraju pojawią się pola na kwoty sprzedaży. Przychód i koszty ustal tak samo jak przy sprzedaży w Polsce, a kwoty podaj w złotych. Potem kliknij „Dalej”.
Czym jest podatek zapłacony za granicą?
To podatek dochodowy od tej sprzedaży, który zapłaciłeś w państwie, gdzie leży nieruchomość. Możesz go odliczyć od polskiego podatku, jeśli umowa o unikaniu podwójnego opodatkowania nie zwalnia tego dochodu w Polsce albo jeśli Polska nie ma umowy z tym państwem.
Odliczenie nie może przekroczyć części polskiego podatku, która przypada na dochód zagraniczny. Jeśli za granicą zapłaciłeś więcej niż 19% od tego dochodu, nadwyżki nie odzyskasz w Polsce.
Podatek zapłacony w walucie obcej przelicz na złote po średnim kursie NBP z ostatniego dnia roboczego przed dniem jego zapłaty.
Jak ustalić przychód ze sprzedaży nieruchomości?
Tak samo jak przy nieruchomości w Polsce: przychód to cena z umowy minus koszty odpłatnego zbycia. Są to wydatki poniesione przez Ciebie jako sprzedającego, bez których sprzedaż by się nie odbyła – np. prowizja pośrednika, opłaty notarialne.
Przychód w walucie obcej przelicz na złote po średnim kursie NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu. Koszty odpłatnego zbycia przelicz po kursie z ostatniego dnia roboczego przed dniem ich poniesienia.
Jak ustalić koszty uzyskania przychodu przy zbyciu nieruchomości?
Kosztami są te same wydatki co przy nieruchomości w Polsce: koszty zakupu lub budowy, nakłady, a przy spadku lub darowiźnie – zapłacony podatek od spadków i darowizn.
Koszty w walucie obcej przelicz na złote po średnim kursie NBP z ostatniego dnia roboczego przed dniem poniesienia kosztu.
Koszty nabycia lub wytworzenia kupionej albo wybudowanej nieruchomości możesz też podwyższyć o wskaźnik wzrostu cen towarów i usług konsumpcyjnych za pierwsze trzy kwartały roku, ogłaszany przez Prezesa GUS. Przy sprzedaży w 2026 r. ostatni wskaźnik to 104,0 (za 2025 r.). Waloryzację stosuj od roku następującego po roku zakupu do roku poprzedzającego sprzedaż. W ten sposób nie podwyższysz nakładów ani kosztów przy nieruchomości ze spadku lub darowizny.
Czym jest suma odpisów amortyzacyjnych?
To suma odpisów amortyzacyjnych od sprzedawanej nieruchomości, które zaliczyłeś do kosztów w Polsce, np. w działalności gospodarczej. O tę sumę zwiększa się dochód ze sprzedaży, bo te wydatki już raz obniżyły Twój podatek. Jeśli nieruchomości nie amortyzowałeś, zostaw 0,00 zł.
Co zrobić, jeśli dochód z wybranego kraju jest w Polsce zwolniony?
Jeśli po wybraniu kraju kreator poinformuje, że dochody z tego państwa są w Polsce zwolnione z podatku, nie wpisuj danych tej sprzedaży i kliknij „Dalej”. Wynika to z umowy o unikaniu podwójnego opodatkowania z tym państwem, która przewiduje zwolnienie takiego dochodu w Polsce. Podatek rozliczasz wtedy tylko w państwie, gdzie leży nieruchomość.
Jeśli umowa nie przewiduje zwolnienia, po wybraniu kraju wypełnij pola z danymi sprzedaży: przychód, koszty uzyskania przychodu, sumę odpisów amortyzacyjnych i podatek zapłacony za granicą. Ten podatek możesz odliczyć od polskiego – najwyżej do części polskiego podatku, która przypada na dochód zagraniczny.
10. Zwolnienie z podatku – cele mieszkaniowe
Na tym ekranie możesz odpowiedzieć, czy przychód ze sprzedaży nieruchomości – czyli pieniądze uzyskane ze sprzedaży, a nie sam zysk – przeznaczyłeś albo przeznaczysz na własne cele mieszkaniowe. Masz na to 3 lata, licząc od końca roku, w którym sprzedałeś nieruchomość. Wybierz „Tak” albo „Nie”. Po wybraniu „Tak” kreator poprosi o kwotę wydatków na własne cele mieszkaniowe – wpisz wydatki już poniesione i te, które planujesz ponieść w terminie. PITax sam obliczy, jaka część dochodu jest zwolniona z podatku. Po wybraniu „Nie” podatek zostanie naliczony od całego dochodu.
Na czym polega ulga mieszkaniowa?
Nie płacisz podatku od tej części dochodu ze sprzedaży, jaka odpowiada udziałowi wydatków na własne cele mieszkaniowe w przychodzie ze sprzedaży. Jeśli na te cele wydasz cały przychód, cały dochód jest zwolniony.
Termin: pieniądze musisz wydać od dnia sprzedaży, najpóźniej w ciągu 3 lat od końca roku, w którym sprzedałeś nieruchomość. Przy sprzedaży w 2026 r. – do 31 grudnia 2029 r. Liczą się wydatki już poniesione i te, które poniesiesz w tym terminie po złożeniu PIT-39.
Wydatki muszą być udokumentowane. Uwzględnia się je najwyżej do wysokości przychodu ze sprzedaży. Dochód zwolniony i tak wykaż w PIT-39.
Czym są wydatki mieszkaniowe?
Za wydatki na własne cele mieszkaniowe uważa się m.in. wydatki na:
- zakup domu lub mieszkania (także ich części albo udziału) wraz z gruntem lub prawem użytkowania wieczystego,
- zakup spółdzielczego własnościowego prawa do lokalu mieszkalnego lub prawa do domu jednorodzinnego w spółdzielni,
- zakup gruntu pod budowę domu (także z rozpoczętą budową) albo innego gruntu, który w terminie ulgi zmieni przeznaczenie na budowlany,
- budowę, rozbudowę, nadbudowę, przebudowę lub remont własnego domu albo mieszkania,
- rozbudowę, nadbudowę, przebudowę lub adaptację na cele mieszkalne własnego budynku lub lokalu niemieszkalnego,
- spłatę kredytu (pożyczki) mieszkaniowego wraz z odsetkami – zaciągniętego przed dniem sprzedaży w banku lub spółdzielczej kasie oszczędnościowo-kredytowej (SKOK) z siedzibą w UE, Europejskim Obszarze Gospodarczym (EOG) albo Szwajcarii.
Wydatkiem jest też wartość domu lub mieszkania otrzymanego w zamian za sprzedawaną nieruchomość. Nieruchomości muszą leżeć w Unii Europejskiej, EOG lub Szwajcarii.
Jaki wpływ na zwolnienie z podatku mają własne wydatki mieszkaniowe?
Im większą część przychodu wydasz na cele mieszkaniowe, tym większa część dochodu jest zwolniona. Zwolniony dochód oblicza się tak: dochód × (wydatki na cele mieszkaniowe ÷ przychód).
Przykład:
- przychód ze sprzedaży: 200 000 zł,
- koszty uzyskania przychodu: 150 000 zł,
- dochód: 50 000 zł,
- wydatki na własne cele mieszkaniowe: 180 000 zł,
- udział wydatków w przychodzie: 180 000 ÷ 200 000 = 0,9,
- dochód zwolniony: 0,9 × 50 000 zł = 45 000 zł,
- dochód do opodatkowania: 5 000 zł, podatek 19% = 950 zł.
Wpisz tylko kwotę wydatków – PITax obliczy zwolnienie automatycznie.
Jakie wydatki mogą zostać uznane za poniesione na własne cele mieszkaniowe?
Wydatek musi spełnić łącznie kilka warunków:
- jest udokumentowany – np. aktem notarialnym, fakturami, potwierdzeniami przelewów,
- dotyczy nieruchomości w Unii Europejskiej, Europejskim Obszarze Gospodarczym (EOG) lub Szwajcarii,
- przy zakupie – nabyłeś własność (albo prawo spółdzielcze) przed upływem terminu ulgi; sama zaliczka bez umowy przenoszącej własność w terminie nie wystarczy,
- przy remoncie lub budowie – dotyczy budynku albo lokalu, który jest Twoją własnością lub współwłasnością (albo stanie się nią w terminie ulgi),
- nie dotyczy nieruchomości na cele rekreacyjne, np. domku letniskowego.
Spłata kredytu liczy się tylko wtedy, gdy kredyt (pożyczkę) zaciągnąłeś przed dniem sprzedaży, na cele mieszkaniowe albo na spłatę takiego kredytu, w banku lub spółdzielczej kasie oszczędnościowo-kredytowej (SKOK) z siedzibą w UE, EOG albo Szwajcarii. Spłata pożyczki od osoby prywatnej, np. od rodziny, nie jest wydatkiem mieszkaniowym. Liczy się też spłata kredytu na zakup sprzedawanej nieruchomości. Nie uwzględnisz spłat kredytu, które rozliczyłeś już w innej uldze podatkowej.
Co, jeśli nie wydam pieniędzy w terminie?
Jeśli w PIT-39 wykazałeś dochód zwolniony, a do końca terminu (przy sprzedaży w 2026 r. – do 31 grudnia 2029 r.) nie wydasz zadeklarowanej kwoty na własne cele mieszkaniowe, zgodnie z przepisami musisz złożyć korektę PIT-39 i zapłacić podatek wraz z odsetkami za zwłokę.
Odsetki liczy się od dnia następującego po terminie płatności podatku z PIT-39 – przy sprzedaży w 2026 r. od 1 maja 2027 r. – do dnia zapłaty.
Dlatego wpisuj w kreatorze tylko te wydatki, które naprawdę poniesiesz w terminie. Jeśli wydasz mniej, niż zakładałeś, złóż korektę.
11. Pozostałe przychody
Na tym ekranie możesz wskazać rzadkie przychody, które także wykazuje się w PIT-39, np. wygrane oraz odsetki. Zaznacz kafelki grup przychodów, które Cię dotyczą (także kilka), a kreator pokaże osobny ekran dla każdego z nich. Jeśli nie masz takich przychodów, niczego nie zaznaczaj i kliknij „Dalej”.
Czym jest przychód z rachunków zbiorczych?
To przychody z papierów wartościowych zapisanych na rachunku zbiorczym – odsetki, dywidendy i wypłaty z funduszy kapitałowych – gdy płatnik nie zna Twojej tożsamości. Płatnik pobrał już od nich 19% podatku, a Ty wykazujesz je w zeznaniu tylko informacyjnie.
Kiedy trzeba wykazać przychód z wygranych lub odsetek?
Gdy od wygranej, odsetek albo dywidendy nie pobrano podatku, choć powinien być pobrany. Zwykle robi to płatnik – organizator loterii, bank albo spółka – i wtedy nic tu nie wpisuj. Podatek wykaż sam np. wtedy, gdy:
- dostałeś odsetki od pożyczki udzielonej osobie prywatnej – taka osoba nie jest płatnikiem,
- organizator nie pobrał podatku od wygranej, choć powinien.
Odsetki i dywidendy z zagranicy wykaż zawsze. Oblicz od nich 19% podatku i odlicz podatek zapłacony za granicą – najwyżej do kwoty polskiego podatku, czyli 19% tych przychodów. Każdy przychód wykaż tylko raz. Jeśli rozliczyłeś zagraniczne dywidendy w PIT-38, nie wpisuj ich ponownie w PIT-39.
Czy muszę coś zaznaczać, jeśli sprzedałem tylko nieruchomość?
Nie. Jeśli nie masz przychodów z rachunków zbiorczych, wygranych, odsetek ani innych przychodów z kolejnych ekranów, nie zaznaczaj żadnego kafelka i kliknij „Dalej”.
Kafelki prowadzą do części PIT-39 innych niż sprzedaż nieruchomości:
- „Anonimowe rachunki zbiorcze” – informacja o przychodach, od których płatnik pobrał podatek,
- „Wygrane oraz odsetki” – podatek, którego nie pobrał płatnik, oraz podatek od odsetek i dywidend z zagranicy,
- „Inne przychody” – podatek od wypłat z indywidualnego konta emerytalnego (IKE), indywidualnego konta zabezpieczenia emerytalnego (IKZE) i otwartego funduszu emerytalnego (OFE) oraz od świadczeń od byłego pracodawcy, jeśli nikt go nie pobrał.
12. Przychody z anonimowych rachunków zbiorczych
Wypełnij ten ekran, jeśli masz papiery wartościowe zapisane na rachunku zbiorczym, a instytucja, która prowadzi rachunek, nie zna Twoich danych i nie może przesłać Ci PIT-8C. Najczęściej dotyczy to rachunków za granicą. Kwoty przychodów wpisz w polach: „Przychody z odsetek i dyskonta od papierów wartościowych”, „Przychody z dywidend lub z tytułu udziału w zyskach osób prawnych” oraz „Przychody z tytułu udziału w funduszach kapitałowych”. To obowiązek informacyjny – podatek pobrał już płatnik, więc te kwoty nie zwiększą Twojego podatku do zapłaty.
Czym jest przychód z rachunków zbiorczych?
Rachunek zbiorczy to rachunek papierów wartościowych prowadzony dla instytucji, np. zagranicznego pośrednika. Zapisane są na nim papiery wielu inwestorów. Najczęściej dotyczy to osób, które kupują polskie papiery wartościowe przez zagranicznego brokera.
Gdy płatnik nie zna tożsamości inwestorów, pobiera 19% podatku od łącznej kwoty odsetek, dyskonta, dywidend lub wypłat z funduszy kapitałowych przekazanych posiadaczowi rachunku zbiorczego. Jeśli masz miejsce zamieszkania w Polsce, zgodnie z przepisami musisz wykazać kwoty tych przychodów w zeznaniu.
Co wpisać w poszczególnych polach?
Wpisz przychody, a nie podatek:
- „Przychody z odsetek i dyskonta od papierów wartościowych” – np. odsetki od obligacji i dyskonto,
- „Przychody z dywidend lub z tytułu udziału w zyskach osób prawnych” – dywidendy z akcji,
- „Przychody z tytułu udziału w funduszach kapitałowych” – wypłaty z dochodów funduszu bez umarzania jednostek.
Kwoty znajdziesz w zestawieniach od pośrednika. Przychody w walucie obcej przelicz na złote po średnim kursie NBP z ostatniego dnia roboczego przed dniem ich uzyskania.
Czy od tych przychodów zapłacę podatek w PIT-39?
Nie. Podatek pobrał płatnik, a kwoty wykazujesz tylko informacyjnie. Nie zmieniają one podatku do zapłaty w PIT-39.
Inaczej jest, gdy od odsetek lub dywidend nie pobrano polskiego podatku – np. gdy wypłaciła je zagraniczna spółka na Twój rachunek u zagranicznego brokera. Wtedy nie wpisuj ich na tym ekranie. Oblicz od nich 19% podatku na ekranie „Wygrane oraz odsetki”.
13. Wygrane oraz odsetki
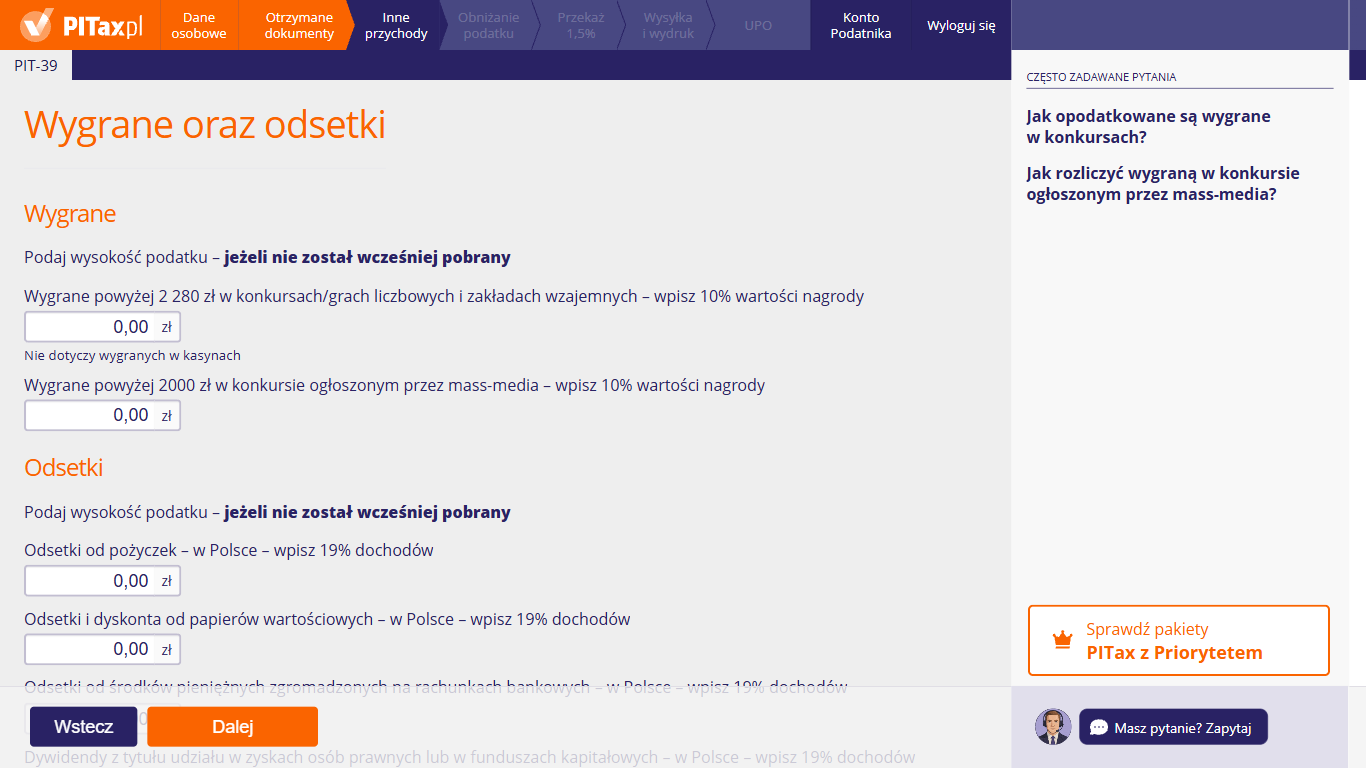
Na tym ekranie możesz wpisać kwotę podatku, a nie przychodu – i tylko wtedy, gdy podatek nie został wcześniej pobrany. W części „Wygrane” wpisz 10% wartości nagrody: od wygranych powyżej 2 280 zł w konkursach, grach liczbowych i zakładach wzajemnych (nie dotyczy wygranych w kasynach) albo powyżej 2000 zł w konkursie ogłoszonym przez mass-media. W części „Odsetki” wpisz 19% od odsetek od pożyczek, odsetek i dyskonta od papierów wartościowych, odsetek z rachunków bankowych oraz dywidend uzyskanych w Polsce. Jeśli takie przychody uzyskałeś za granicą, przy pytaniu niżej wybierz „Tak” – pojawią się pola na przychody z zagranicy.
Jak opodatkowane są wygrane w konkursach?
Wygrane w konkursach, grach i zakładach wzajemnych oraz nagrody związane ze sprzedażą premiową, uzyskane w Polsce albo w innym państwie UE lub Europejskiego Obszaru Gospodarczego (EOG), są opodatkowane ryczałtem 10% wartości wygranej. Podatek pobiera organizator przy wypłacie, więc w większości przypadków nic tu nie wpisuj.
Z podatku zwolnione są m.in.:
- wygrane w grach liczbowych, loteriach pieniężnych i promocyjnych oraz zakładach wzajemnych – jeśli jednorazowa wartość wygranej nie przekracza 2 280 zł,
- wygrane w kasynie (np. na automatach, w karty, kości, ruletkę) u uprawnionego organizatora z UE lub EOG – bez względu na kwotę,
- wygrane w konkursach w prasie, radiu i telewizji, w konkursach z dziedziny nauki, kultury, sztuki, dziennikarstwa i sportu oraz nagrody związane ze sprzedażą premiową – do 2000 zł jednorazowo.
Wygrane w innych konkursach nie korzystają z progu 2000 zł. Wpisz 10% wartości wygranej tylko wtedy, gdy wygrana nie była zwolniona, a organizator nie pobrał podatku. Wygranych spoza UE i EOG nie rozliczaj na tym ekranie.
Jak rozliczyć wygraną w konkursie ogłoszonym przez mass media?
Wygrana w konkursie organizowanym albo ogłaszanym przez prasę, radio lub telewizję jest zwolniona z podatku, jeśli jej jednorazowa wartość nie przekracza 2000 zł. Gdy jest wyższa, podatek wynosi 10% wartości całej wygranej, a nie tylko nadwyżki ponad 2000 zł.
Podatek pobiera organizator konkursu. W polu „Wygrane powyżej 2000 zł w konkursie ogłoszonym przez mass-media – wpisz 10% wartości nagrody” wpisz kwotę podatku tylko wtedy, gdy organizator go nie pobrał. Przykład: wygrałeś 5 000 zł, a podatku nie pobrano – wpisz 500 zł.
Kiedy wpisać podatek od odsetek lub dywidend uzyskanych w Polsce?
Gdy nikt nie pobrał od nich 19% podatku. Banki, domy maklerskie i spółki pobierają podatek od odsetek z lokat i rachunków, odsetek od obligacji oraz od dywidend, więc te pola w większości przypadków zostaw puste.
Najczęstszy wyjątek to odsetki od pożyczki udzielonej osobie prywatnej. Osoba, która nie prowadzi działalności gospodarczej, nie jest płatnikiem i nie pobiera podatku. Wpisz wtedy w polu „Odsetki od pożyczek – w Polsce – wpisz 19% dochodów” kwotę równą 19% otrzymanych odsetek – bez odliczania kosztów. Przykład: dostałeś 1 000 zł odsetek – wpisz 190 zł.
Jak wykazać odsetki i dywidendy z zagranicy?
Po wybraniu „Tak”:
- W polach „za granicą” wpisz 19% przychodu z odsetek lub dywidend. Przychód przelicz na złote po średnim kursie NBP z ostatniego dnia roboczego przed dniem, w którym go uzyskałeś.
- W polu „Wpisz podatek zapłacony za granicą od powyższych przychodów” wpisz podatek pobrany za granicą. Przelicz go po kursie z ostatniego dnia roboczego przed dniem jego zapłaty.
Podatek zagraniczny możesz odliczyć najwyżej do kwoty polskiego podatku, czyli 19% tych przychodów. Przykład: dywidenda 1 000 zł, za granicą pobrano 15% (150 zł) – w Polsce dopłacasz 40 zł (190 zł − 150 zł).
Czy odsetki z konta w zagranicznym banku też muszę tu wpisać?
Tak, jeśli masz miejsce zamieszkania w Polsce. Rozliczasz w Polsce wszystkie swoje dochody, także zagraniczne. Zagraniczny bank nie pobiera polskiego podatku, więc 19% od odsetek z rachunku za granicą oblicz sam. Wpisz tę kwotę w polu „Odsetki od środków pieniężnych zgromadzonych na rachunkach bankowych – za granicą”. Jeśli bank pobrał podatek w swoim kraju, wpisz go w polu na podatek zapłacony za granicą.
Rozliczyłem zagraniczne dywidendy w PIT-38 – czy mam je wpisać także tutaj?
Nie. Każdy przychód wykaż tylko raz. Jeśli zagraniczne dywidendy lub odsetki rozliczyłeś już w PIT-38, nie wpisuj ich ponownie w PIT-39. Pola zostaw wtedy puste.
Co, jeśli za granicą pobrano więcej niż 19%?
W Polsce możesz odliczyć podatek zagraniczny najwyżej do 19% tych przychodów. Wtedy w Polsce nie dopłacasz nic, ale nadwyżki pobranej za granicą nie odzyskasz w polskim zeznaniu. W polu „Wpisz podatek zapłacony za granicą od powyższych przychodów” wpisz podatek, który faktycznie zapłaciłeś za granicą – PITax uwzględni go najwyżej do kwoty polskiego podatku.
14. Wygrane oraz odsetki – przychody z zagranicy
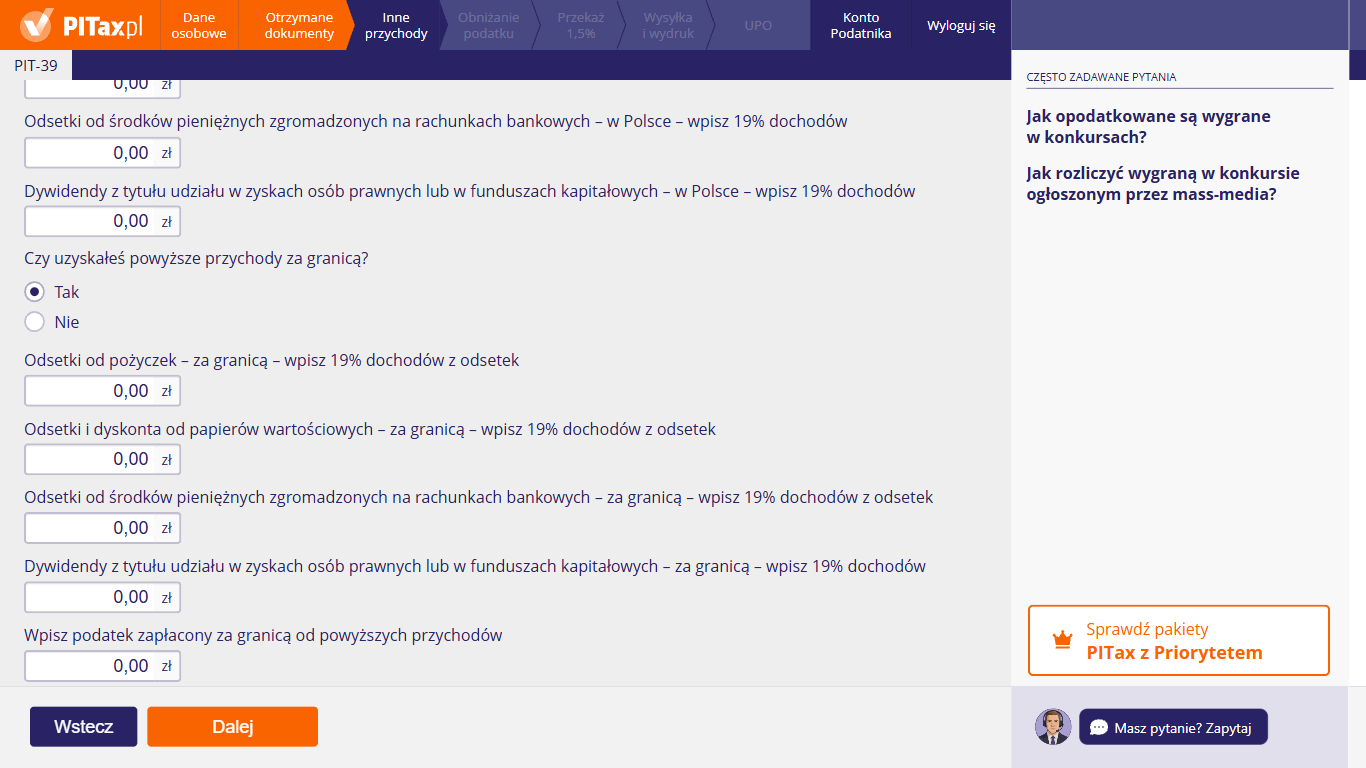
Ten widok pojawia się, gdy przy pytaniu „Czy uzyskałeś powyższe przychody za granicą?” wybierzesz „Tak”. Możesz tu wpisać 19% od odsetek, dyskonta od papierów wartościowych i dywidend uzyskanych za granicą – w każdym polu kwotę podatku, a nie przychodu. W ostatnim polu – „Wpisz podatek zapłacony za granicą od powyższych przychodów” – podaj podatek pobrany za granicą, który odliczysz od polskiego podatku.
15. Inne przychody w PIT-39
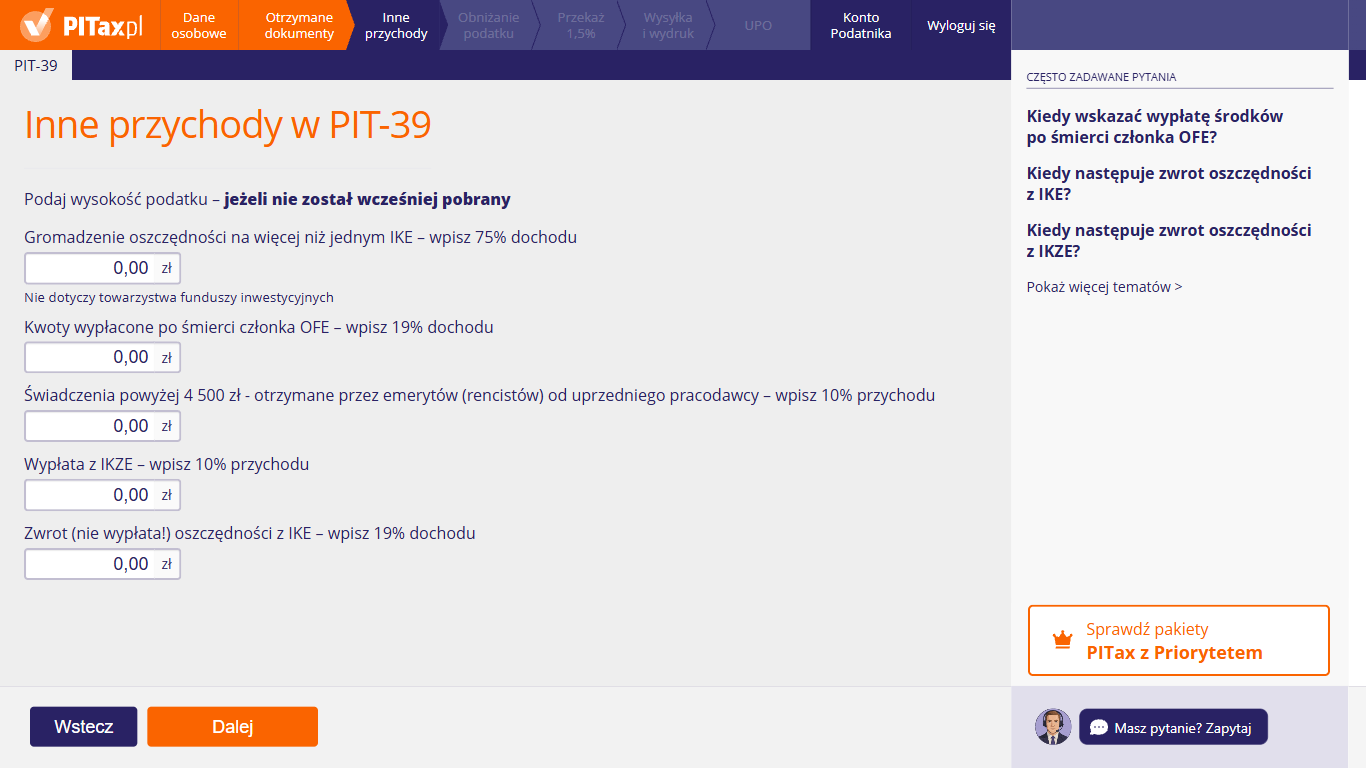
Na tym ekranie możesz wpisać kwotę podatku od wypłat i świadczeń opodatkowanych ryczałtem – tylko wtedy, gdy instytucja wypłacająca go nie pobrała. Pola dotyczą m.in. gromadzenia oszczędności na więcej niż jednym IKE, kwot wypłaconych po śmierci członka OFE i wypłat z IKZE, a przy każdym polu jest podana stawka. Zwykle podatek pobrała instytucja i pola możesz zostawić puste.
Kiedy wskazać wypłatę środków po śmierci członka OFE?
Kwoty wypłacone po śmierci członka otwartego funduszu emerytalnego wskazanej przez niego osobie albo spadkobiercy (także z subkonta w ZUS) są opodatkowane ryczałtem 19%. Podatek pobiera instytucja wypłacająca.
W polu „Kwoty wypłacone po śmierci członka OFE – wpisz 19% dochodu” wpisz kwotę podatku tylko wtedy, gdy nie został pobrany – np. jeśli tak wynika z informacji od płatnika.
Kiedy następuje zwrot oszczędności z IKE?
Zwrot następuje, gdy Ty albo instytucja wypowie umowę o prowadzenie indywidualnego konta emerytalnego (IKE), a nie ma podstaw do wypłaty ani do wypłaty transferowej, czyli przeniesienia środków do innej instytucji. Zwrot może być też częściowy – ze środków z Twoich wpłat.
Od dochodu ze zwrotu (wartość środków minus suma wpłat) płaci się 19% podatku. Pobiera go instytucja, która prowadzi IKE.
Nie myl zwrotu z wypłatą. Wypłata jest wolna od podatku. Następuje po 60. roku życia albo po 55. roku życia, gdy nabędziesz uprawnienia emerytalne – jeśli wpłacałeś w co najmniej 5 latach albo ponad połowę wpłat zrobiłeś co najmniej 5 lat przed wnioskiem o wypłatę.
Kiedy następuje zwrot oszczędności z IKZE?
Zwrot z indywidualnego konta zabezpieczenia emerytalnego (IKZE) następuje po wypowiedzeniu umowy, gdy nie ma podstaw do wypłaty ani wypłaty transferowej. Zwrotu nie rozliczasz w PIT-39 – to przychód z innych źródeł, opodatkowany według skali podatkowej w PIT-37 albo PIT-36.
Wypłata z IKZE następuje na Twój wniosek po ukończeniu 65 lat, jeśli wpłacałeś w co najmniej 5 latach kalendarzowych, albo po Twojej śmierci – na wniosek osoby uprawnionej. Może być jednorazowa albo w ratach (zwykle przez co najmniej 10 lat). Każdą wypłatę, także ratalną, opodatkowuje 10% ryczałt pobierany przez instytucję.
W polu „Wypłata z IKZE – wpisz 10% przychodu” wpisz podatek tylko wtedy, gdy instytucja go nie pobrała. Jeśli podatek został pobrany, nie wykazuj wypłaty w zeznaniu.
Co oznacza „gromadzenie oszczędności na więcej niż jednym IKE”?
Co do zasady oszczędzasz tylko na jednym indywidualnym koncie emerytalnym (IKE). Jeśli gromadziłeś oszczędności na kilku IKE, dochód z każdego z nich traci zwolnienie i jest opodatkowany podatkiem 75%.
Tego podatku nie pobiera płatnik – w polu „Gromadzenie oszczędności na więcej niż jednym IKE – wpisz 75% dochodu” wpisz go sam.
Świadczenia od byłego pracodawcy dla emerytów i rencistów – kiedy je tu wpisać?
Świadczenia, które emeryt lub rencista dostaje od byłego zakładu pracy albo od związku zawodowego, są wolne od podatku do 4 500 zł w roku. Od nadwyżki płaci się 10% podatku, który pobiera wypłacający.
W polu „Świadczenia powyżej 4 500 zł - otrzymane przez emerytów (rencistów) od uprzedniego pracodawcy – wpisz 10% przychodu” wpisz podatek tylko wtedy, gdy nie został pobrany. Przykład: w 2026 r. dostałeś 5 500 zł – od nadwyżki 1 000 zł należy się 100 zł.
16. Czy masz miejsce zamieszkania w Polsce?
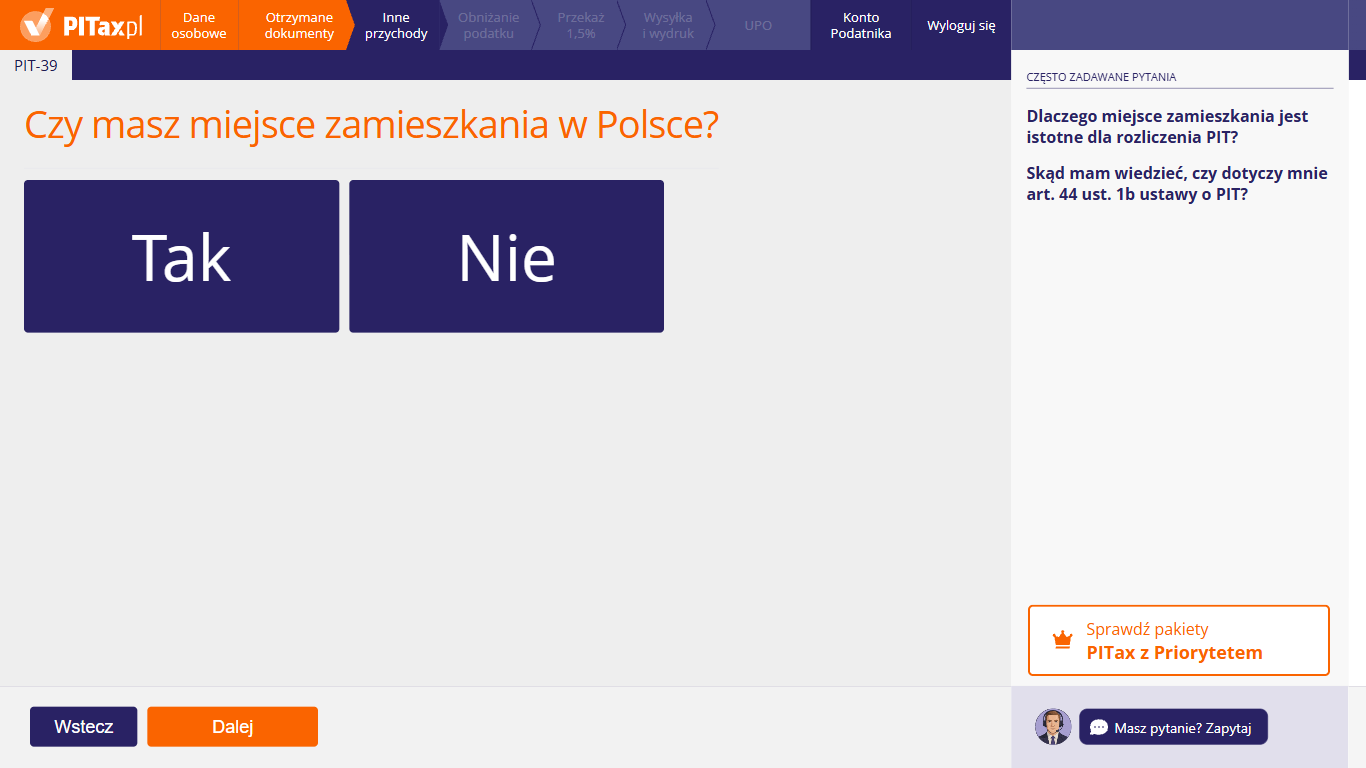
Na tym ekranie możesz wskazać, czy w 2026 r. miałeś miejsce zamieszkania w Polsce dla celów podatkowych. Kliknij „Tak”, jeśli jesteś polskim rezydentem podatkowym. Kliknij „Nie”, jeśli nie masz miejsca zamieszkania w Polsce – wtedy rozlicza się w Polsce tylko dochody uzyskane w Polsce. Po wybraniu „Nie” kreator poprosi o kwoty zryczałtowanego podatku za poszczególne miesiące – od przychodów nierezydenta, od których nikt nie pobrał podatku. Jeśli nie masz takich przychodów, nie wpisuj kwot. Następnie kliknij „Dalej”.
Dlaczego miejsce zamieszkania jest istotne dla rozliczenia PIT?
Od niego zależy, które dochody rozliczasz w Polsce:
- Masz miejsce zamieszkania w Polsce (nieograniczony obowiązek podatkowy) – rozliczasz w Polsce wszystkie dochody, także zagraniczne, np. ze sprzedaży nieruchomości za granicą.
- Nie masz miejsca zamieszkania w Polsce (ograniczony obowiązek podatkowy) – rozliczasz w Polsce tylko dochody uzyskane w Polsce, np. ze sprzedaży nieruchomości położonej w Polsce.
Masz miejsce zamieszkania w Polsce, jeśli masz tu centrum interesów osobistych lub gospodarczych (np. rodzinę, dom, pracę) albo przebywasz w Polsce dłużej niż 183 dni w roku. Te zasady stosuje się z uwzględnieniem umów o unikaniu podwójnego opodatkowania. Rezydencję w innym państwie potwierdza certyfikat rezydencji.
Skąd mam wiedzieć, czy muszę sam wpłacać zryczałtowany podatek jako osoba mieszkająca za granicą?
Na podstawie przepisów masz ten obowiązek, jeśli spełniasz wszystkie warunki:
- nie masz miejsca zamieszkania w Polsce,
- uzyskałeś w Polsce przychody, od których nierezydent płaci zryczałtowany podatek – np. z praw autorskich i pokrewnych, z działalności artystycznej, sportowej lub rozrywkowej, z usług doradczych, księgowych, prawnych, reklamowych, zarządzania i przetwarzania danych, a także niektóre odsetki i opłaty licencyjne,
- wypłacający nie pobrał od nich podatku, bo nie był płatnikiem.
Wtedy sam wpłacasz zryczałtowany podatek za każdy miesiąc, w którym uzyskałeś przychód – do 20. dnia następnego miesiąca, a za grudzień – przed terminem złożenia zeznania. Jeśli podatek pobrał płatnik, ten obowiązek Cię nie dotyczy.
Co wpisać po wybraniu odpowiedzi „Nie”?
Kreator poprosi o kwoty zryczałtowanego podatku za poszczególne miesiące 2026 r., od stycznia do grudnia. Wpisz podatek należny od przychodów nierezydenta (np. z praw autorskich, występów, usług doradczych), które w danym miesiącu uzyskałeś bez pośrednictwa płatnika.
Ryczałt wynosi zwykle 20% przychodu – bez odliczania kosztów. Od niektórych przychodów przedsiębiorstw żeglugi morskiej i powietrznej wynosi 10%. Niższą stawkę z umowy o unikaniu podwójnego opodatkowania zastosujesz, jeśli masz certyfikat rezydencji.
Jeśli nie masz takich przychodów, nie wpisuj kwot – w PIT-39 rozliczysz wtedy tylko sprzedaż nieruchomości położonej w Polsce.
Czy zamiast ryczałtu mogę rozliczyć się według skali?
Tak, ale tylko w określonej sytuacji. Jeśli mieszkasz w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) albo w Szwajcarii i masz certyfikat rezydencji, możesz w zeznaniu rocznym złożyć wniosek o opodatkowanie tych przychodów według skali podatkowej. Pobrany wcześniej ryczałt traktuje się wtedy jak zaliczkę na podatek.
Takie rozliczenie zrób w zeznaniu, w którym rozliczasz dochody według skali, a nie w PIT-39.
Do którego urzędu złożyć PIT-39, jeśli nie mieszkam w Polsce?
Do urzędu skarbowego właściwego w sprawach opodatkowania osób zagranicznych.
Jeśli mieszkasz w Polsce, właściwy jest urząd według Twojego miejsca zamieszkania w dniu złożenia zeznania. Jeśli w 2026 r. mieszkałeś w Polsce, ale wyprowadziłeś się przed złożeniem zeznania, złóż je w urzędzie według ostatniego miejsca zamieszkania w Polsce.
17. Sprawdzamy poprawność Twojego PIT-u
Ten ekran otwiera krok „Wysyłka i wydruk”. PITax kończy tu przygotowanie zeznania na podstawie danych z wcześniejszych kroków. Dopóki to trwa, przycisk „Zobacz Twój PIT” jest wyszarzony, a obok niego kręci się wskaźnik ładowania. Ramka przypomina, że w kolejnym kroku możesz przejrzeć PIT, wysłać go przez system Krajowej Administracji Skarbowej i odebrać Urzędowe Poświadczenie Odbioru (UPO). Przyciskiem „Wstecz” możesz wrócić do wcześniejszych ekranów kreatora.
18. Twój e-PIT jest gotowy do bezpiecznej wysyłki – podatek do zapłaty
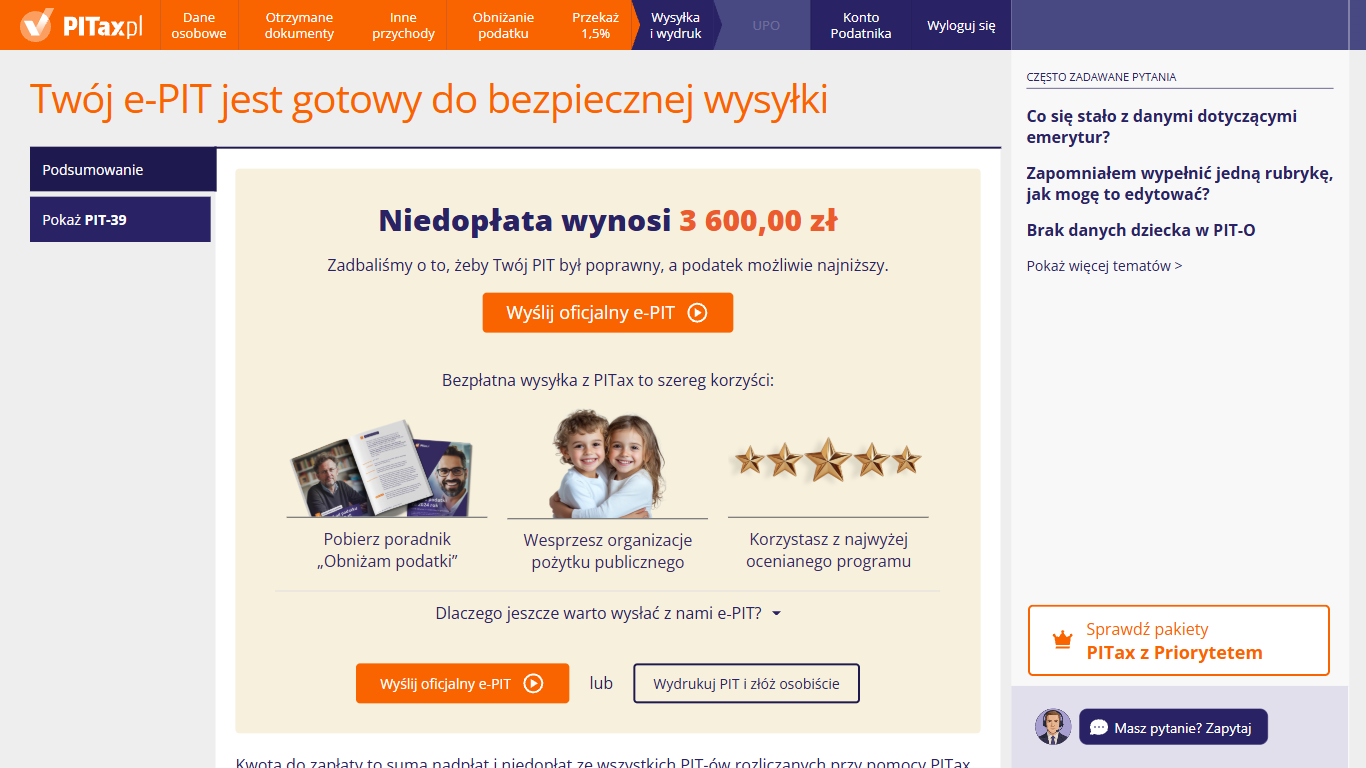
To ekran końcowy kreatora. W zakładce „Podsumowanie” możesz zobaczyć wynik rozliczenia – tu podatek do zapłaty, czyli sumę nadpłat i niedopłat ze wszystkich PIT-ów, które rozliczasz w PITax. Zeznanie możesz wysłać przez internet przyciskiem „Wyślij oficjalny e-PIT”, a jeśli wolisz złożyć je na papierze, kliknij „Wydrukuj PIT i złóż osobiście”. W zakładce z nazwą formularza, np. „Pokaż PIT-36”, możesz obejrzeć wypełnione zeznanie, a do czasu wysyłki wrócić do kreatora i poprawić dane.
19. Podgląd PIT-39 przed wysyłką
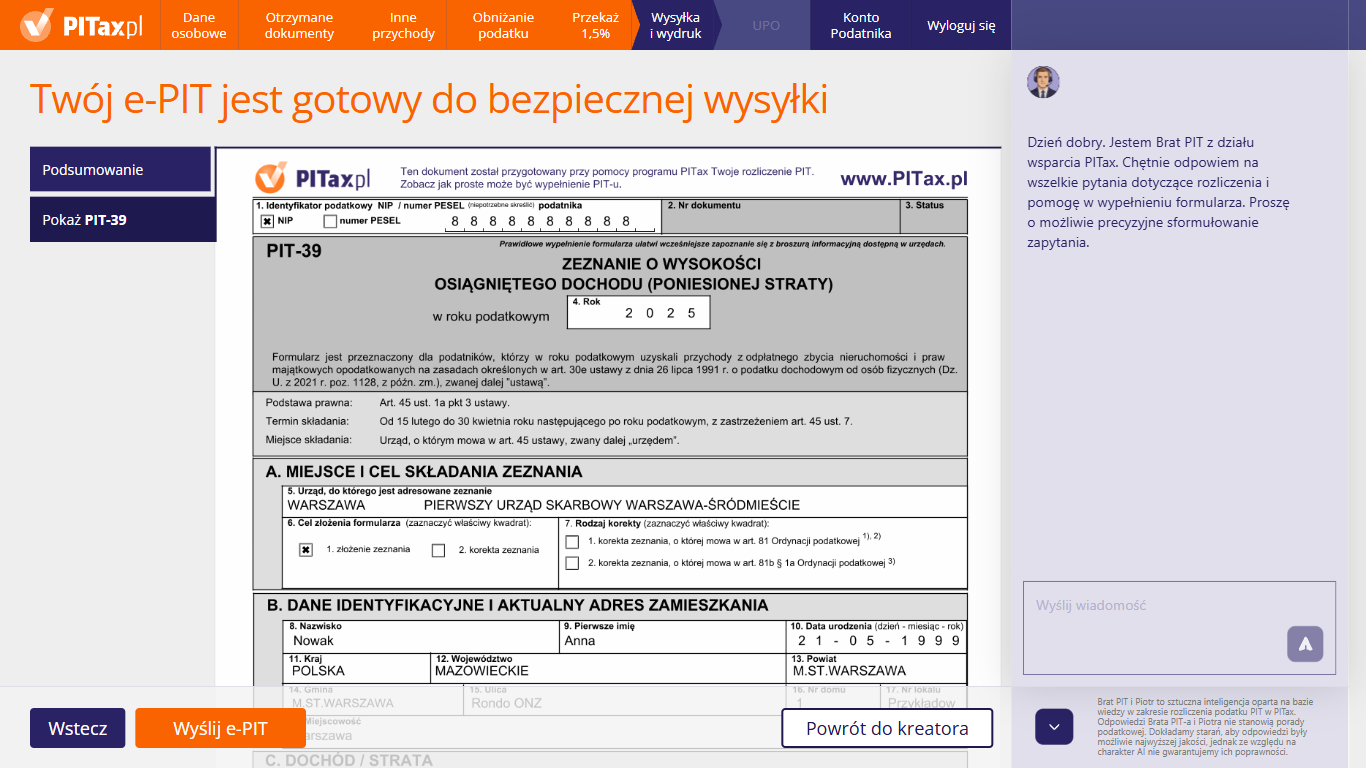
W zakładce „Pokaż PIT-39” możesz zobaczyć zeznanie dokładnie w takiej postaci, w jakiej trafi do urzędu skarbowego. Przewiń formularz i sprawdź dane osobowe, urząd skarbowy oraz kwoty. Pól w podglądzie nie można edytować – jeśli chcesz coś zmienić, kliknij „Powrót do kreatora”. Jeśli wszystko się zgadza, kliknij „Wyślij e-PIT”.
20. Wydrukuj – komplet dokumentów
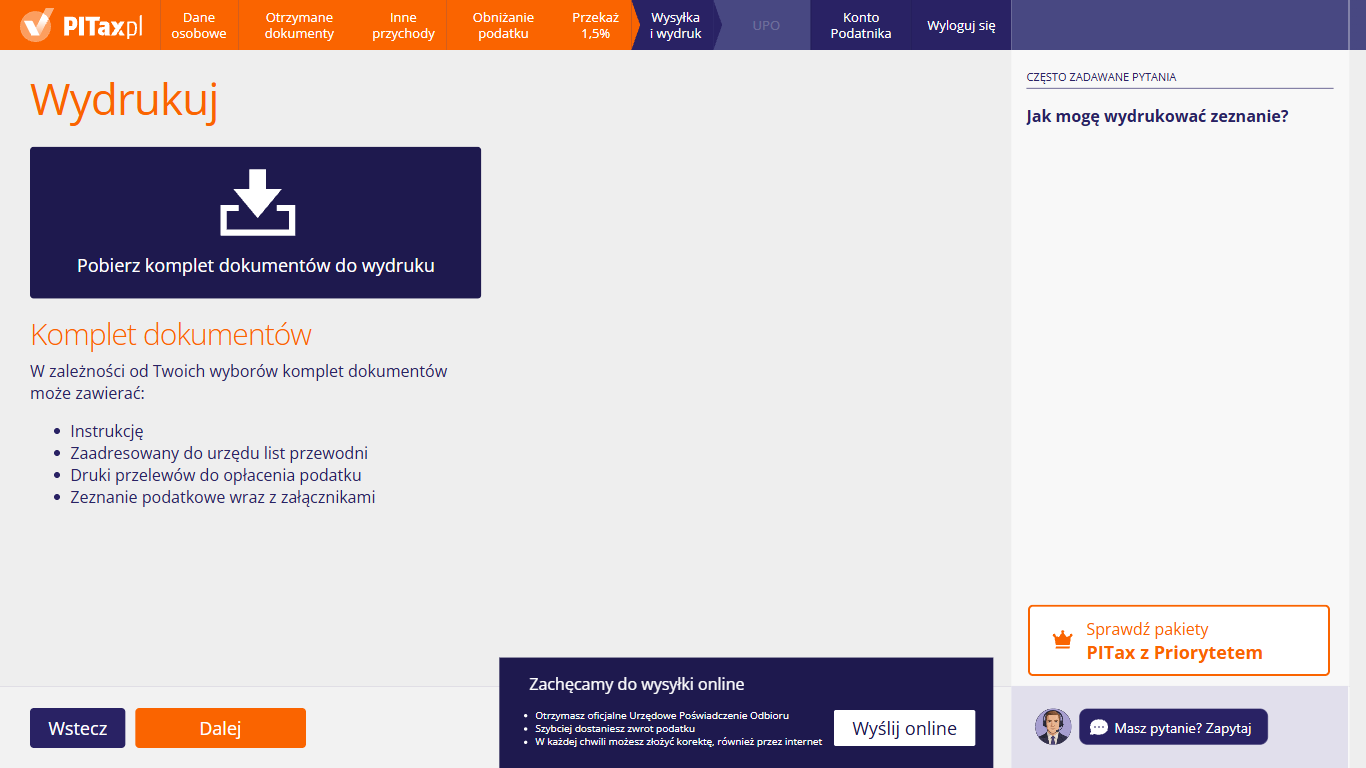
Ten ekran pojawia się po kliknięciu „Wydrukuj PIT i złóż osobiście” na ekranie podsumowania. Możesz tu pobrać zeznanie do wydruku, jeśli chcesz złożyć je osobiście w urzędzie skarbowym albo wysłać pocztą – służy do tego kafelek „Pobierz komplet dokumentów do wydruku”. W zależności od Twoich wyborów plik może zawierać instrukcję, zaadresowany do urzędu list przewodni, druki przelewów do opłacenia podatku oraz zeznanie z załącznikami. Jeśli wolisz złożyć PIT przez internet, kliknij „Wyślij online”. Przyciskiem „Dalej” przejdziesz do kolejnego ekranu.
21. Jak mam rozliczyć niedopłatę podatku?
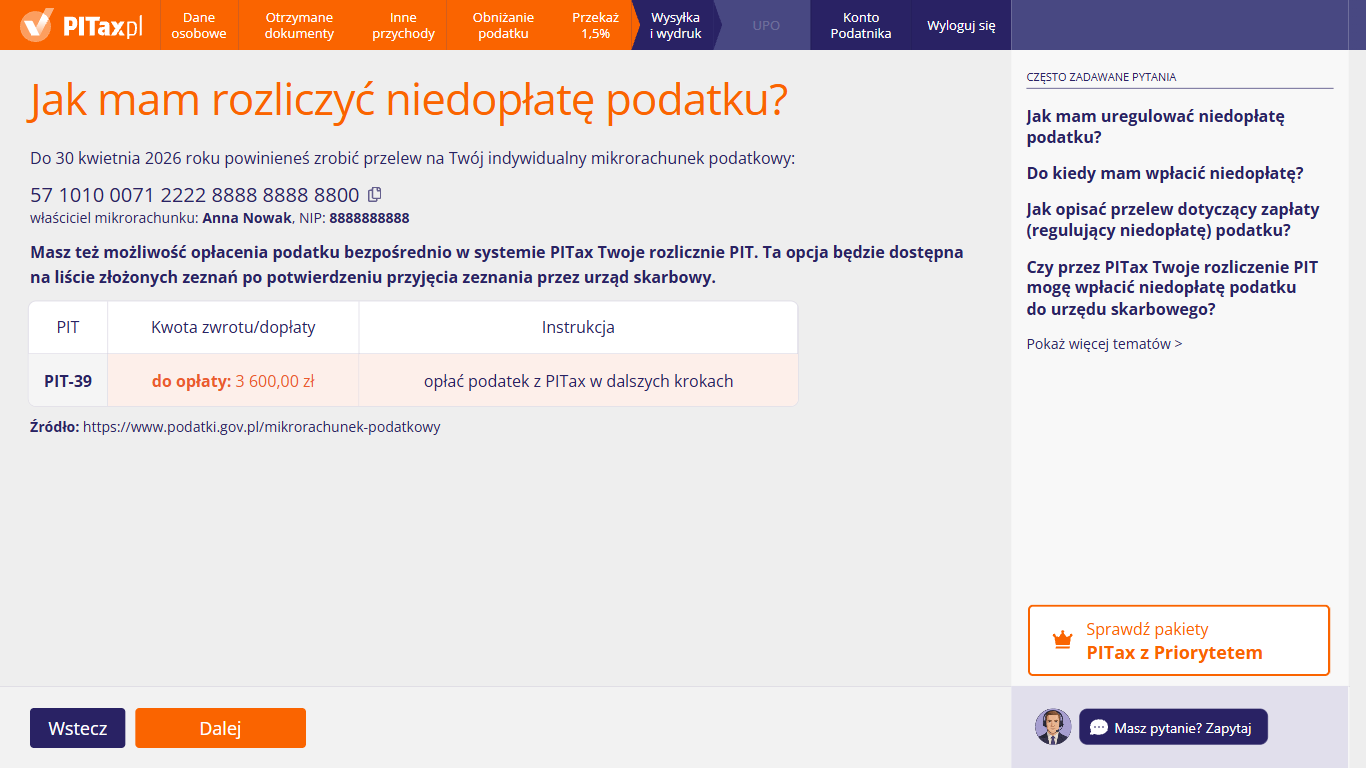
Ten ekran pojawia się po ekranie „Wydrukuj”, gdy z Twojego zeznania wynika podatek do zapłaty. Znajdziesz tu numer Twojego indywidualnego mikrorachunku podatkowego do skopiowania oraz kwotę do opłaty. Podatek możesz zapłacić zwykłym przelewem na mikrorachunek albo w PITax – ta opcja będzie dostępna na liście złożonych zeznań, gdy urząd skarbowy potwierdzi przyjęcie zeznania. Pod tabelą jest odnośnik do strony Ministerstwa Finansów o mikrorachunku. Kliknij „Dalej”, żeby przejść do kolejnego ekranu.
22. Koszyk Podatnika
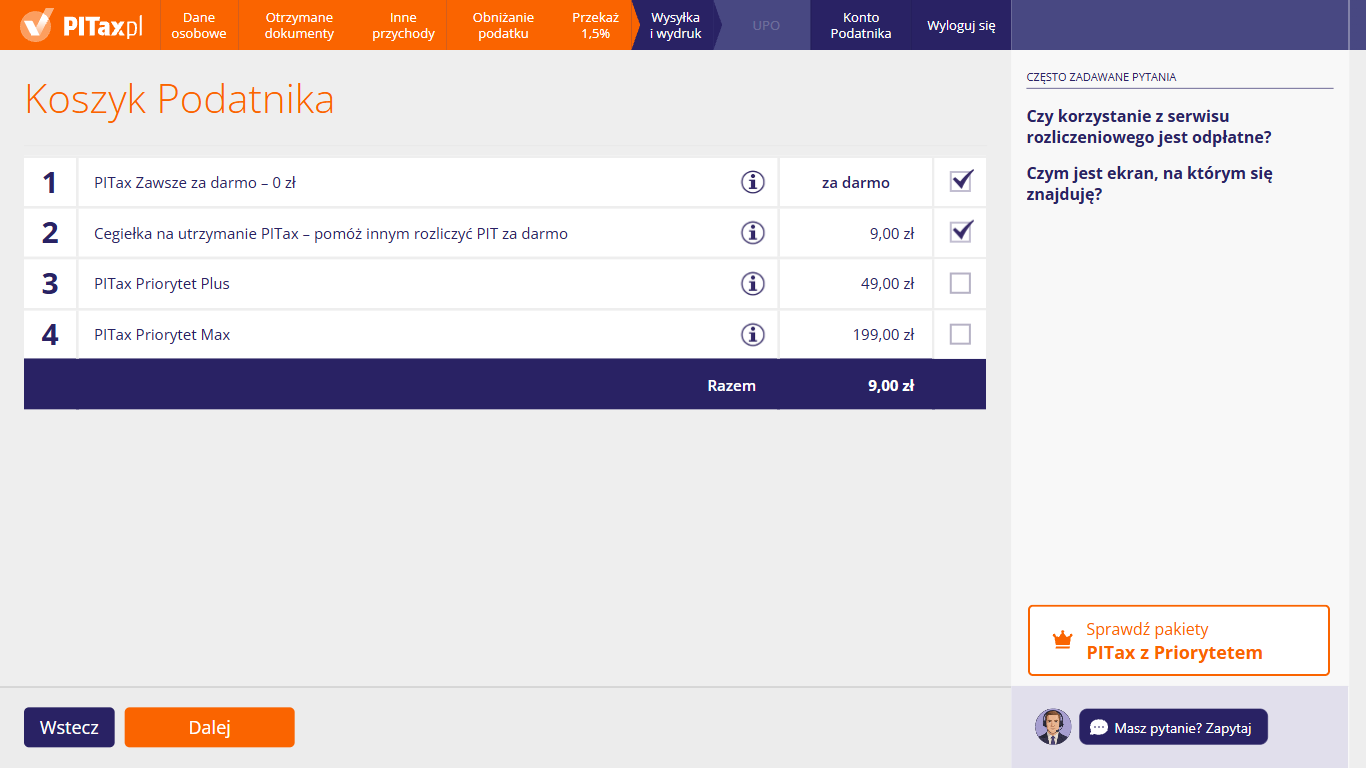
Koszyk Podatnika pojawia się po ekranie z informacją o zwrocie, o zapłaconym podatku albo o niedopłacie. Rozliczenie w PITax jest bezpłatne – pozycja „PITax Zawsze za darmo – 0 zł” jest zaznaczona. Pozostałe pozycje są dobrowolne, a opis każdej z nich możesz zobaczyć pod ikoną „i”; jeśli któraś jest zaznaczona, a nie chcesz z niej skorzystać, odznacz ją. Wiersz „Razem” pokazuje łączną kwotę zaznaczonych pozycji. Następnie kliknij „Dalej”.