


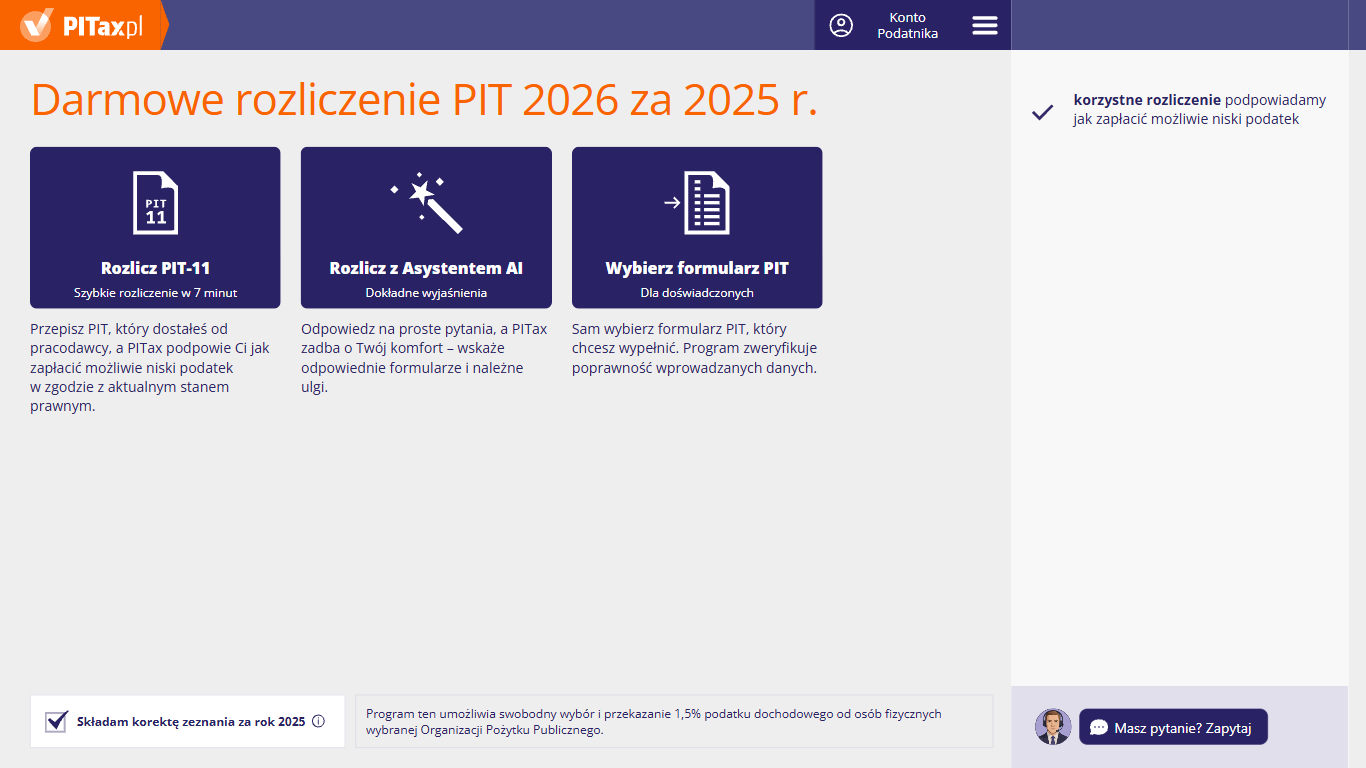
Na pierwszym ekranie kreatora wybierasz, jak chcesz się rozliczyć: „Rozlicz PIT-11” (szybkie przepisanie PIT-11 od pracodawcy), „Rozlicz z Asystentem AI” (odpowiadasz na proste pytania, a PITax wskazuje formularze i ulgi) albo „Wybierz formularz PIT” (sam wybierasz druk z listy). Na dole ekranu jest pole „Składam korektę zeznania za rok 2026” – zaznacz je tylko wtedy, gdy poprawiasz zeznanie, które już złożyłeś. Jeśli składasz PIT pierwszy raz, zostaw je puste. Obok przeczytasz, że w zeznaniu możesz przekazać 1,5% podatku wybranej organizacji pożytku publicznego.
PIT-36L - Instrukcja krok po kroku
Zapraszamy do zapoznania się z przewodnikiem rozliczenia PIT-36L. Znajdą w nim Państwo prezentację programu PITax.pl, informacje o tym jak wypełnić PIT oraz najczęściej zadawane pytania dotyczące rozliczenia PIT-36L z programem PITax.pl.
Spis treści
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
3. Dla kogo rozliczasz PIT? – zeznanie indywidualne
4. Twoje dane
5. Twój adres zamieszkania
6. Forma prowadzenia działalności
7. Z jakiego biznesu uzyskałeś przychody?
8. Przychody z działalności gosp. opodatkowanej liniowo
9. Przychody z działalności gosp. opodatkowanej liniowo – składki i okres zawieszenia
10. Przychody zwolnione od podatku w Polskim Ładzie
11. Przychody zwolnione od podatku w Polskim Ładzie – PESEL dzieci i inne zeznania
12. Działalność gospodarcza prowadzona za granicą
13. Działalność gospodarcza prowadzona za granicą – wybór państwa
14. Należne i zapłacone zaliczki
15. Należne i zapłacone zaliczki – zaliczki wpłacone
16. Dokumentacja działalności gospodarczej
17. Dokumentacja działalności gospodarczej – pełna księgowość
18. Pozostałe przychody rozliczane w PIT-36L
19. Odsetki, dywidendy, wygrane
20. Odsetki, dywidendy, wygrane – przychody z zagranicy
21. Przychody z anonimowych rachunków zbiorczych
22. Przychody z utraconych ulg
23. Inne przychody
24. Odliczenia od przychodów
25. Straty z lat ubiegłych
26. Czy korzystałeś ze zwolnienia podatkowego?
27. Czy korzystałeś ze zwolnienia podatkowego? – rok i kwota
28. Składki na ubezpieczenia społeczne
29. IKZE
30. Więcej możliwości odliczeń od przychodów i podatku
31. Ulga za darowiznę
32. Ulga termomodernizacyjna
33. Ulga na terminal płatniczy
34. Ulga na zabytki
35. Inne odliczenia od przychodu / podatku
36. Czy masz miejsce zamieszkania w Polsce?
37. Odsetki od składników majątku nieujętych w ewidencji
38. Odsetki od składników majątku nieujętych w ewidencji – kwoty odsetek
39. Podaj NIP działalności
40. Numer konta do zwrotu podatku
41. Wsparcie organizacji pozarządowych
42. Sprawdzamy poprawność Twojego PIT-u
43. Twój e-PIT jest gotowy do bezpiecznej wysyłki – zwrot podatku
44. Podgląd PIT-36L przed wysyłką
45. Wydrukuj – komplet dokumentów
46. Co z moim zwrotem?
47. Koszyk Podatnika
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
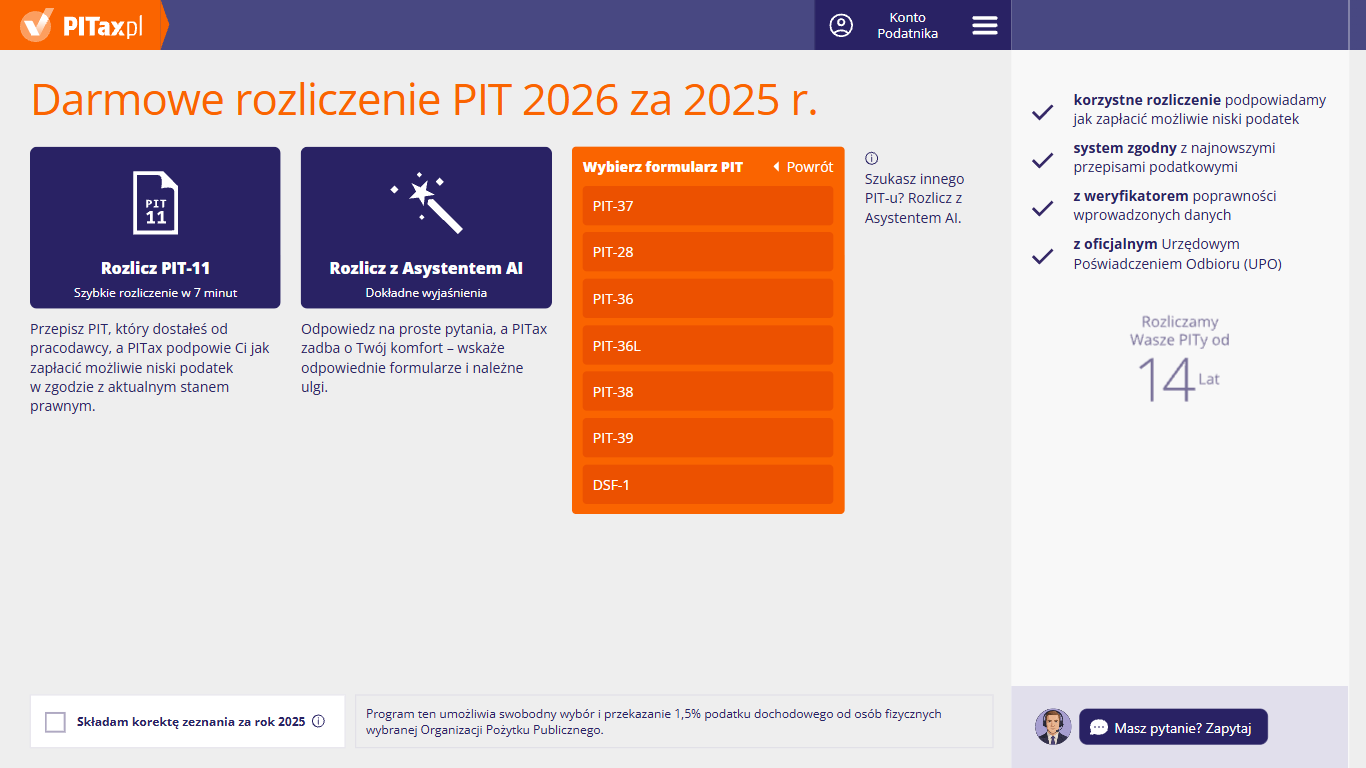
Po kliknięciu „Wybierz formularz PIT” kafelek zamienia się w listę druków: „PIT-37”, „PIT-28”, „PIT-36”, „PIT-36L”, „PIT-38”, „PIT-39” i „DSF-1”. Kliknij formularz, który chcesz wypełnić – kreator poprowadzi Cię przez pytania właściwe dla tego druku. Przyciskiem „Powrót” zwiniesz listę i wrócisz do wyboru sposobu rozliczenia. Jeśli nie wiesz, który formularz Cię dotyczy, skorzystaj z podpowiedzi „Szukasz innego PIT-u? Rozlicz z Asystentem AI.” Pole „Składam korektę zeznania za rok 2026” zaznacz tylko wtedy, gdy poprawiasz złożone już zeznanie.
3. Dla kogo rozliczasz PIT? – zeznanie indywidualne
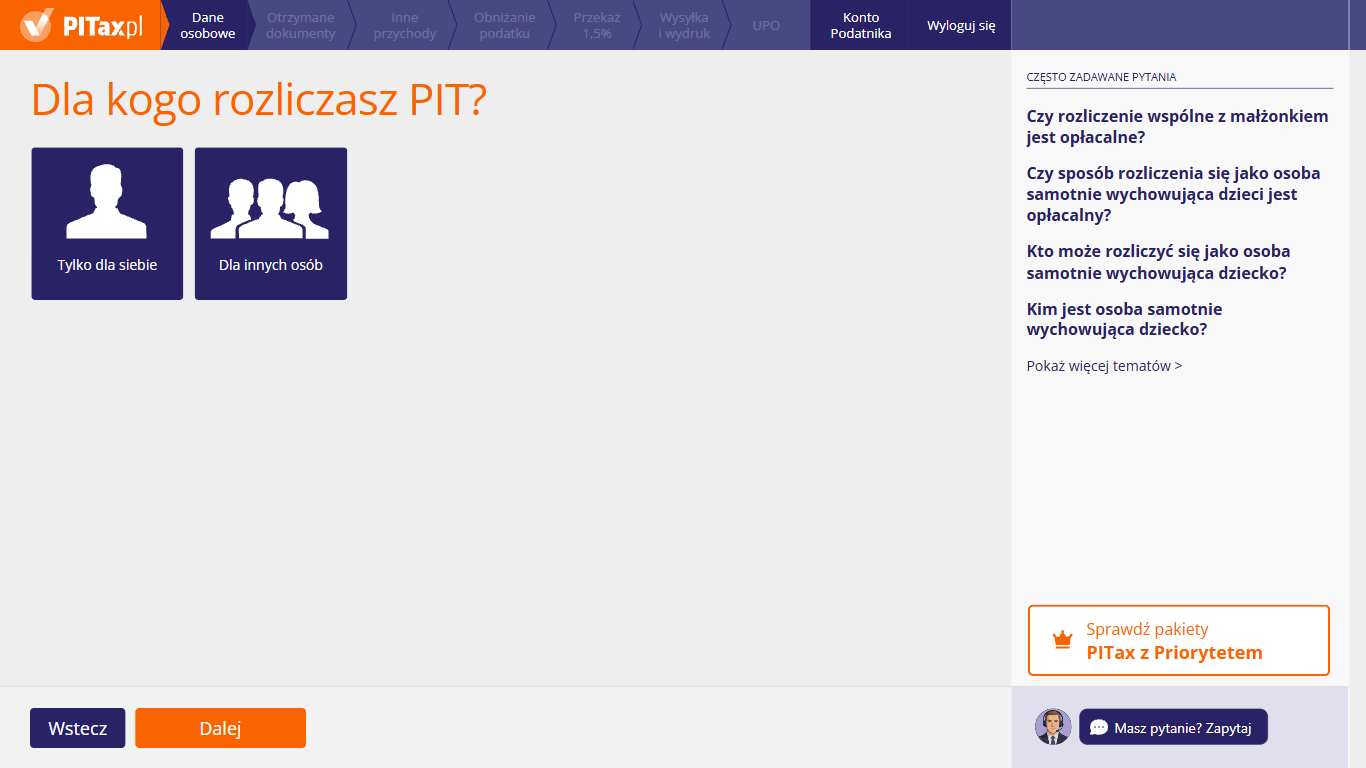
Na tym ekranie wybierasz, czyje zeznanie wypełniasz. Kliknij „Tylko dla siebie”, jeśli rozliczasz własne dochody, albo „Dla innych osób”, jeśli przygotowujesz zeznanie np. członka rodziny. Potem kliknij „Dalej”. PIT-36L, PIT-28, PIT-38 i PIT-39 składa zawsze jedna osoba, dlatego nie ma tu kafelków rozliczenia z małżonkiem ani rozliczenia samotnego rodzica. Z tych sposobów korzystasz w PIT-37 albo PIT-36 – jeśli spełniasz warunki.
4. Twoje dane
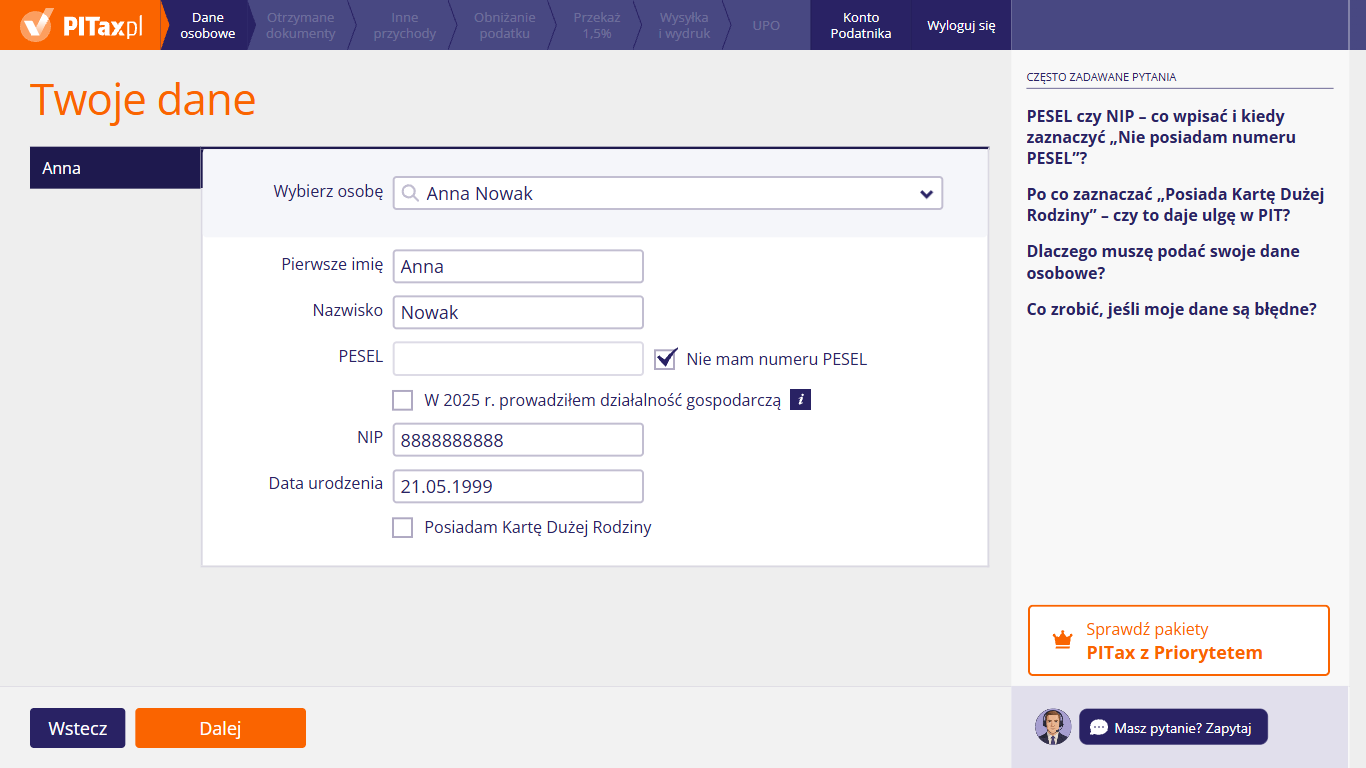
Na tym ekranie podajesz swoje dane do zeznania. Jeśli Twoje dane są zapisane na koncie, wybierz siebie z listy „Wybierz osobę” – kreator uzupełni pola. Sprawdź „Pierwsze imię”, „Nazwisko” i „PESEL”. Jeśli nie masz numeru PESEL, zaznacz „Nie mam numeru PESEL” – pojawią się wtedy pola „NIP” i „Data urodzenia” (taki stan widać na zrzucie). Zaznacz „W 2026 r. prowadziłem działalność gospodarczą”, jeśli miałeś firmę, oraz „Posiadam Kartę Dużej Rodziny”, jeśli masz ważną Kartę. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są dwie zakładki z imionami – Twoją i małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko jedna. Potem kliknij „Dalej”.
5. Twój adres zamieszkania
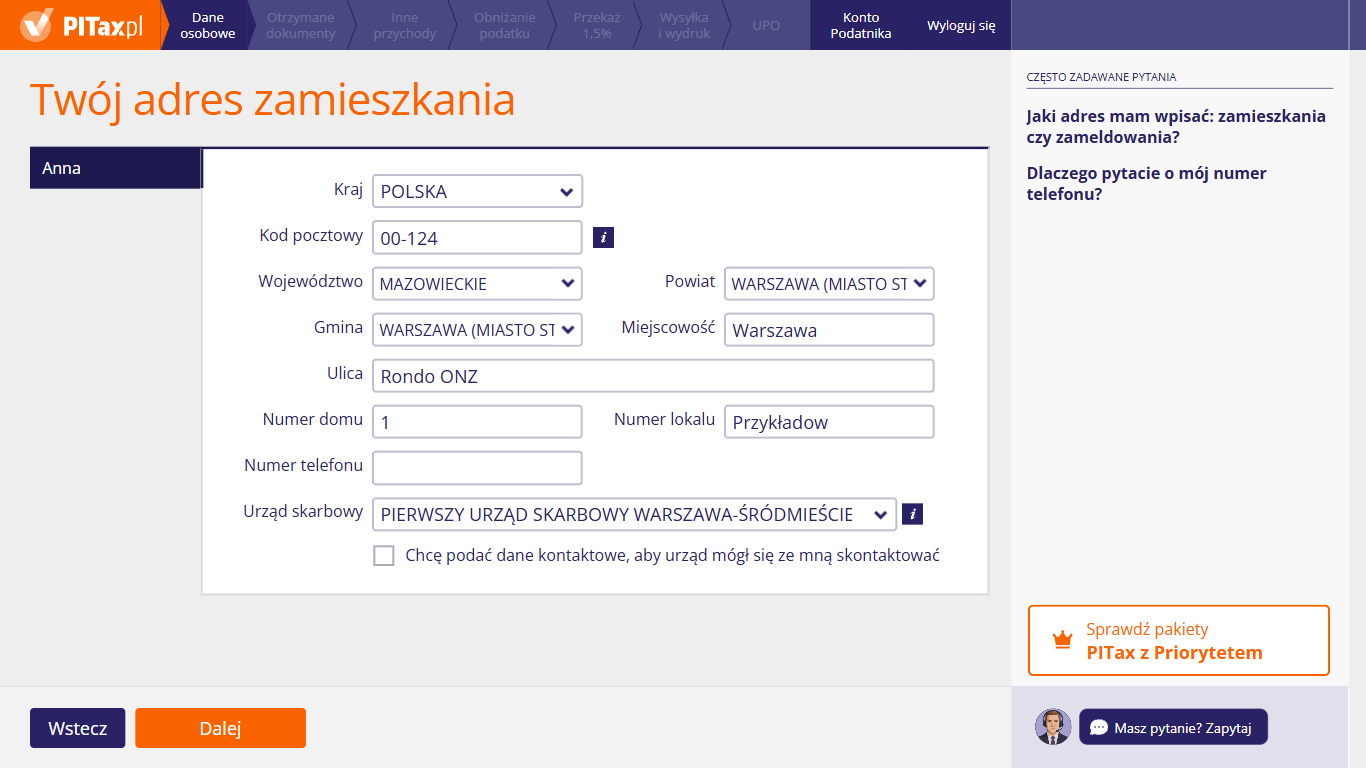
Na tym ekranie wpisujesz adres, pod którym faktycznie mieszkasz: „Kraj”, „Kod pocztowy”, „Województwo”, „Powiat”, „Gmina”, „Miejscowość”, „Ulica”, „Numer domu” i „Numer lokalu”. Pole „Numer telefonu” możesz zostawić puste. W polu „Urząd skarbowy” wybierasz urząd, do którego trafi zeznanie – ikona „i” obok podpowiada, jak go wybrać. Zaznacz „Chcę podać dane kontaktowe, aby urząd mógł się ze mną skontaktować”, jeśli chcesz podać urzędowi e-mail i telefon. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są zakładki z Twoim imieniem i imieniem małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko Twoja.
6. Forma prowadzenia działalności
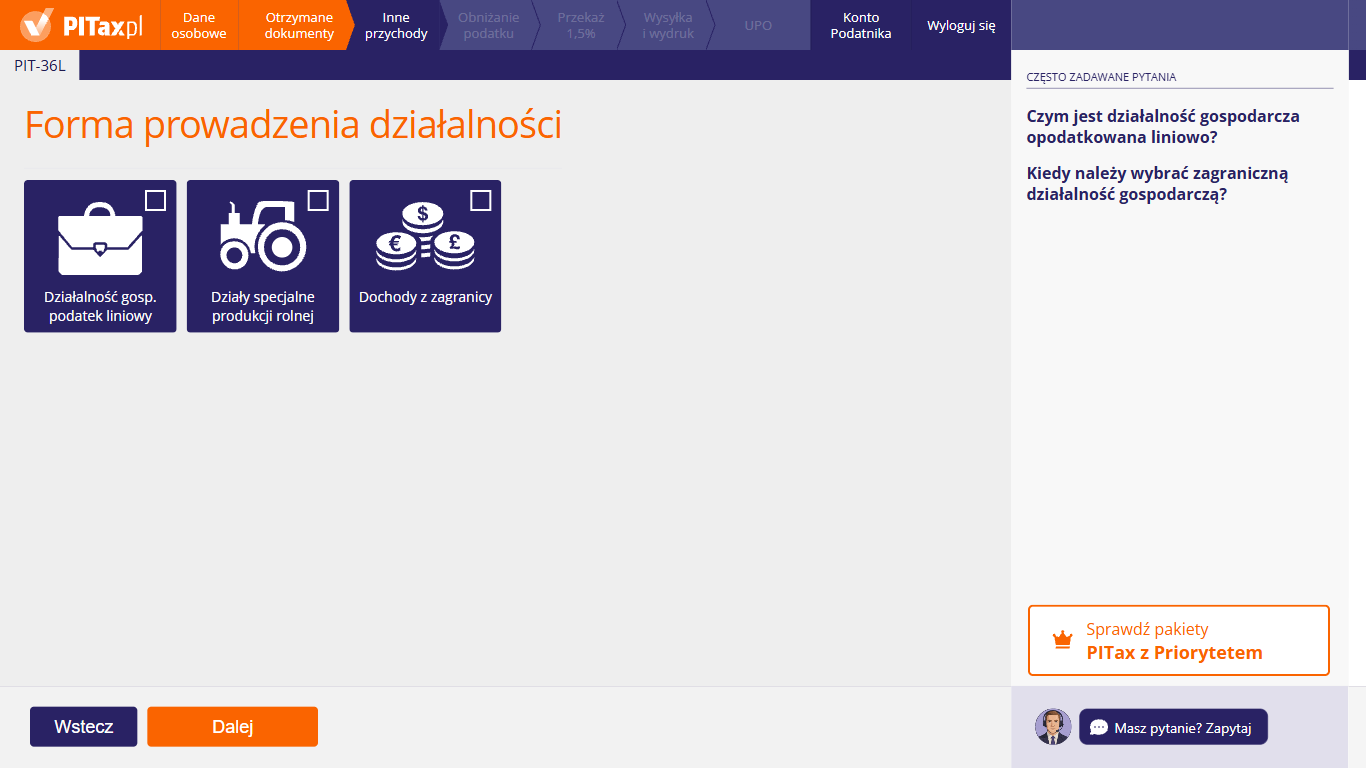
Tym ekranem zaczynasz wpisywanie przychodów do PIT-36L. Zaznacz kafelki z rodzajami przychodów, które masz: „Działalność gosp. podatek liniowy”, „Działy specjalne produkcji rolnej” albo „Dochody z zagranicy”. Możesz zaznaczyć kilka kafelków naraz. Kliknij „Dalej” – na kolejnych ekranach podasz szczegóły wybranych przychodów. Przyciskiem „Wstecz” wrócisz do poprzedniego kroku.
Czym jest działalność gospodarcza opodatkowana liniowo?
To firma, od której dochodu – czyli przychodu pomniejszonego o koszty – płacisz 19% podatku, bez względu na to, jak wysoki jest dochód. Dochodu z firmy liniowej nie łączysz z innymi dochodami, np. z pensji. Rozliczasz go w osobnym zeznaniu PIT-36L. Za 2026 r. składasz je od 15 lutego 2027 r. do 30 kwietnia 2027 r.
Podatek liniowy wybierasz pisemnym oświadczeniem do urzędu skarbowego – zwykle we wniosku do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG). Masz na to czas do 20. dnia miesiąca po miesiącu, w którym osiągnąłeś pierwszy przychód w roku. Jeśli pierwszy przychód przyszedł w grudniu – do końca roku. Wybór obowiązuje też w kolejnych latach, chyba że w tym samym terminie zawiadomisz urząd, że rezygnujesz z podatku liniowego.
Uwaga: jeśli świadczysz usługi dla obecnego lub byłego pracodawcy, a odpowiadają one pracy, którą w tym samym roku wykonujesz lub wykonywałeś dla niego na etacie, tracisz w tym roku prawo do podatku liniowego.
Więcej informacji w artykule: PIT-36L
Kiedy trzeba wybrać zagraniczną działalność gospodarczą?
Zaznacz „Dochody z zagranicy”, jeśli prowadziłeś działalność poza Polską przez zagraniczny zakład, np. biuro, warsztat albo plac budowy. Jako polski rezydent rozliczasz w Polsce wszystkie dochody, także zagraniczne. Drugie państwo może opodatkować zyski Twojej firmy tylko wtedy, gdy masz tam zakład.
Jeśli tylko sprzedajesz towary lub usługi zagranicznym klientom z Polski, to nie jest działalność zagraniczna – te przychody wpisujesz razem z pozostałymi przychodami firmy. Reguła 183 dni dotyczy pracy na etacie, a nie działalności gospodarczej.
Dlaczego nie rozliczę w PITax.pl działów specjalnych produkcji rolnej?
Dochody z działów specjalnych produkcji rolnej (np. z upraw w szklarniach, hodowli drobiu czy pasiek) też można opodatkować podatkiem liniowym, ale kreator PITax ich nie obsługuje. Jeśli zaznaczysz ten kafelek, kreator poinformuje Cię, że nie uwzględni tych dochodów w zeznaniu. Gdy masz takie dochody, wypełnij całe zeznanie PIT-36L poza systemem – razem z dochodem z firmy.
Działalność nierejestrowana – od kiedy przychody rozliczam w PIT-36L?
Dopiero od dnia złożenia wniosku o wpis do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG). W 2026 r. działalność nierejestrowana to działalność osoby, która w ostatnich 60 miesiącach nie prowadziła firmy, a jej przychód należny w żadnym kwartale nie przekroczył 10 813,50 zł (225% minimalnego wynagrodzenia; do końca 2025 r. limit był miesięczny). Takie przychody rozliczasz w PIT-36 jako „inne źródła”, według skali podatkowej – nie w PIT-36L.
Po przekroczeniu limitu musisz zarejestrować firmę w ciągu 7 dni. Przychody od dnia przekroczenia do dnia złożenia wniosku nadal są „innymi źródłami” w PIT-36. Dopiero przychody od dnia wniosku (a jeśli nie zdążysz w 7 dni – od dnia po upływie tego terminu) są przychodami z działalności. Jeśli wybrałeś podatek liniowy, rozliczasz je w PIT-36L.
Więcej informacji w artykule: Działalność nierejestrowana
7. Z jakiego biznesu uzyskałeś przychody?
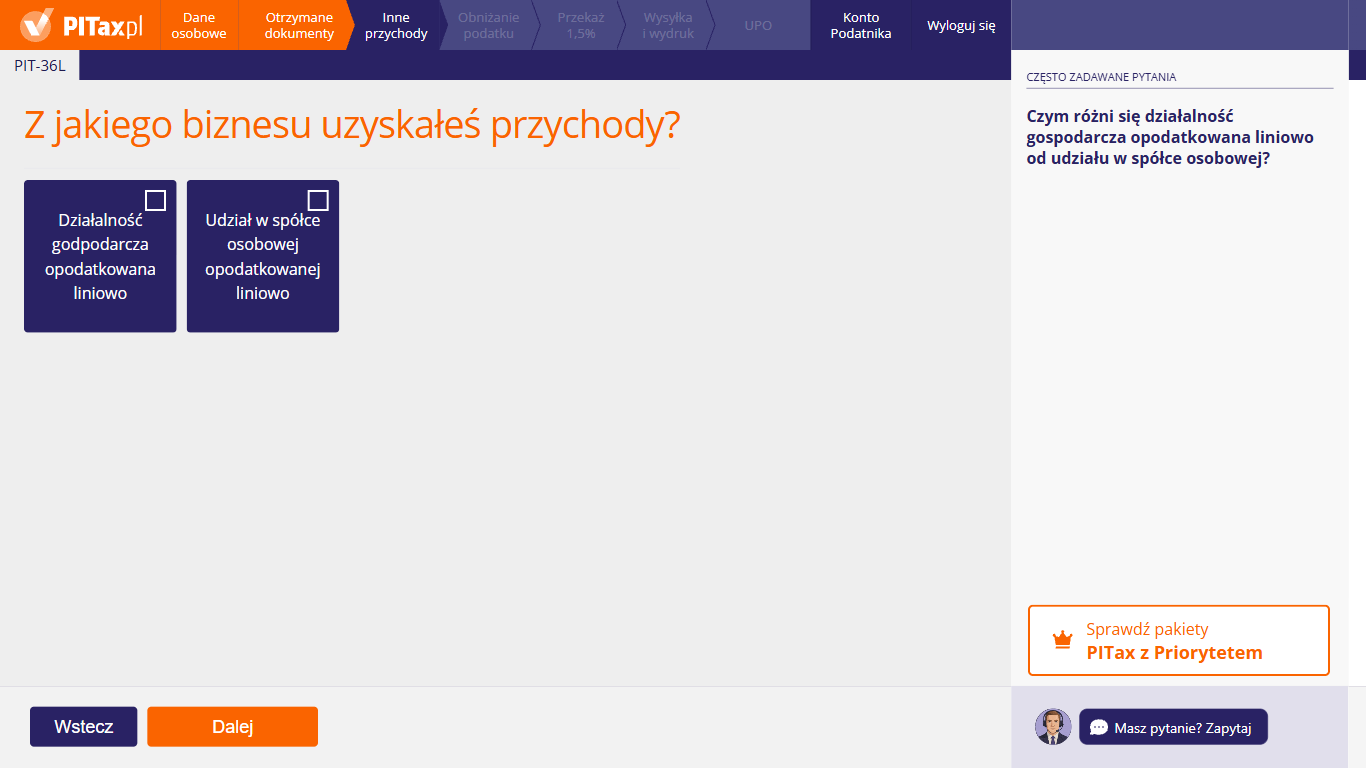
Na tym ekranie wskazujesz, skąd pochodzą Twoje przychody opodatkowane liniowo. Zaznacz kafelek „Działalność gospodarcza opodatkowana liniowo”, jeśli prowadzisz jednoosobową firmę, a kafelek „Udział w spółce osobowej opodatkowanej liniowo”, jeśli jesteś wspólnikiem spółki. Możesz zaznaczyć oba. Po kliknięciu „Dalej” podasz przychody i koszty – osobno dla każdej firmy i spółki.
Czym różni się działalność gospodarcza opodatkowana liniowo od udziału w spółce osobowej?
We własnej, jednoosobowej firmie wykazujesz wszystkie jej przychody i koszty. Jako wspólnik spółki osobowej wykazujesz tylko swoją część przychodów i kosztów spółki – w takiej proporcji, w jakiej masz prawo do udziału w zysku. Jeśli umowa spółki tego nie określa, przyjmuje się, że udziały wspólników są równe.
Spółka osobowa sama nie płaci podatku dochodowego. Każdy wspólnik rozlicza swoją część we własnym zeznaniu – w PIT-36L, jeśli wybrał podatek liniowy. Dane o swoim udziale weź z ksiąg spółki, np. od księgowej.
Jakie spółki są spółkami osobowymi w rozliczeniu PIT-36L?
W PIT-36L wykazujesz udział w spółce, która nie płaci podatku CIT, czyli w:
- spółce cywilnej,
- spółce jawnej (chyba że stała się podatnikiem CIT),
- spółce partnerskiej.
Spółka komandytowa i spółka komandytowo-akcyjna z siedzibą lub zarządem w Polsce płacą CIT. Zysk wypłacony wspólnikowi takiej spółki to dywidenda, od której podatek pobiera spółka. Nie wpisujesz go na tym ekranie.
Prowadzę firmę i jestem też wspólnikiem spółki – co zaznaczyć?
Zaznacz oba kafelki. Podatek liniowy obejmuje wtedy wszystkie formy Twojej działalności – i jednoosobową firmę, i udział w spółce. Nie możesz jednej rozliczać liniowo, a drugiej według skali podatkowej.
Na następnym ekranie dane każdej działalności podasz w osobnej zakładce – kolejną firmę lub spółkę dodasz przyciskiem „+ dodaj działalność”. Kreator zsumuje dochody i obliczy jeden podatek w PIT-36L. Przychody i koszty spółki wpisujesz tylko w części, która przypada na Ciebie.
8. Przychody z działalności gosp. opodatkowanej liniowo
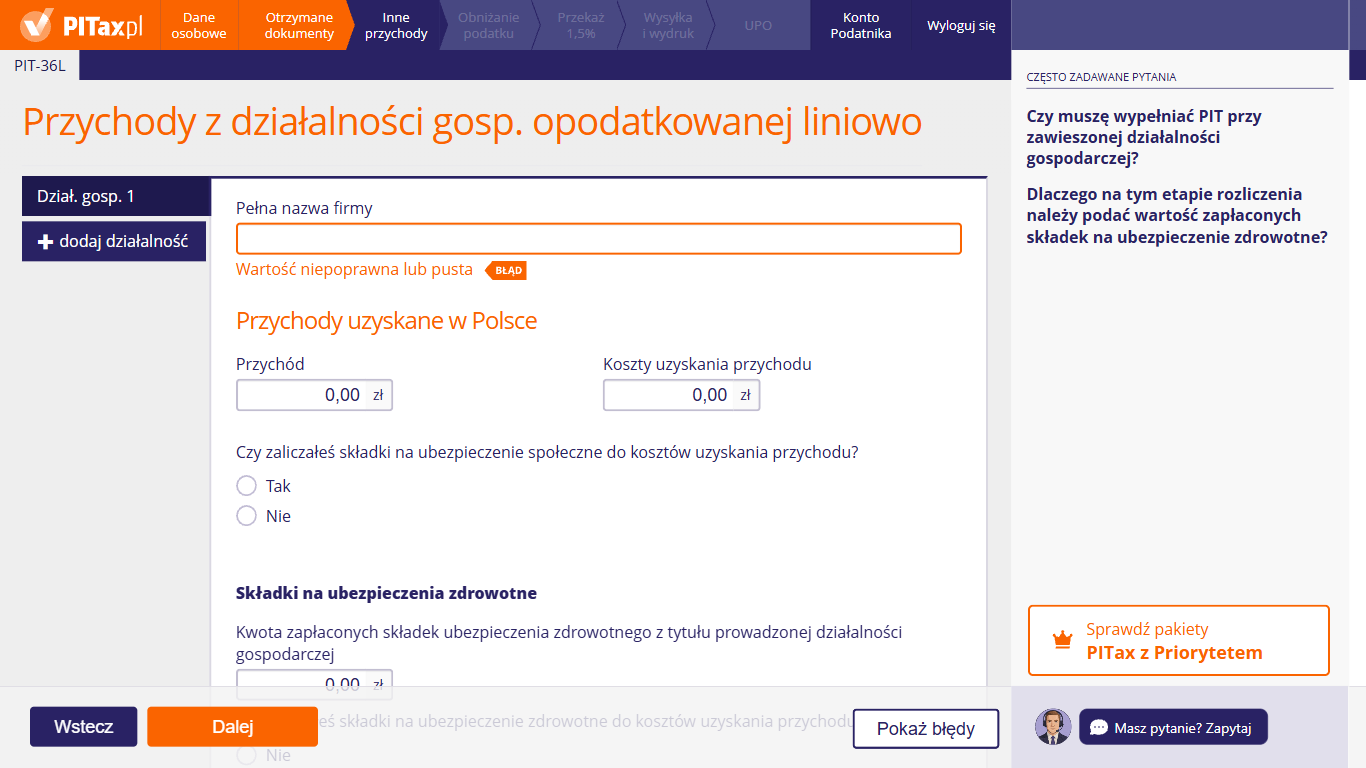
Na tym ekranie podajesz dane firmy opodatkowanej liniowo za 2026 r. W zakładce „Dział. gosp. 1” wpisz „Pełna nazwa firmy”, a w części „Przychody uzyskane w Polsce” – „Przychód” i „Koszty uzyskania przychodu”, tak jak wynikają z Twojej księgi. Odpowiedz na pytanie „Czy zaliczałeś składki na ubezpieczenie społeczne do kosztów uzyskania przychodu?”. W części „Składki na ubezpieczenia zdrowotne” wpisz „Kwota zapłaconych składek ubezpieczenia zdrowotnego z tytułu prowadzonej działalności gospodarczej” i zaznacz, czy ująłeś je w kosztach. Nazwa firmy jest obowiązkowa – dopóki pole jest puste, widać pod nim komunikat „Wartość niepoprawna lub pusta”. Przycisk „Pokaż błędy” wskaże pola do poprawy, a „+ dodaj działalność” otworzy zakładkę dla kolejnej firmy lub spółki.
Czy muszę wypełniać PIT przy zawieszonej działalności gospodarczej?
Tak. PIT-36L składasz za każdy rok, w którym masz wybrany podatek liniowy – także wtedy, gdy firma była zawieszona przez część roku albo przez cały 2026 r. Przepisy nie zwalniają z tego obowiązku przedsiębiorcy, który przez cały rok nie miał przychodów ani kosztów. Składa on wtedy zerowy PIT-36L – tak przyjmują organy podatkowe i sądy administracyjne.
Jeśli w czasie zawieszenia miałeś przychody (np. zapłatę za wcześniejsze usługi albo ze sprzedaży środka trwałego), wpisz je w przychodzie i kosztach firmy, a dodatkowo zaznacz pole o przychodach uzyskanych w okresie zawieszenia i podaj ich kwotę. Za okres zawieszenia nie płacisz zaliczek na podatek.
Jeśli przez cały 2026 r. nie miałeś z firmy liniowej żadnych przychodów, kosztów, odliczeń ani doliczeń, zerowy PIT-36L nie przekreśla wspólnego rozliczenia z małżonkiem pozostałych dochodów (np. z pracy) – potwierdzają to interpretacje dyrektora Krajowej Informacji Skarbowej.
Dlaczego na tym etapie rozliczenia trzeba podać wartość zapłaconych składek na ubezpieczenie zdrowotne?
Bo przy podatku liniowym składki zdrowotne obniżają dochód, a przez to podatek. Składki zapłacone w 2026 r. z tytułu firmy liniowej (także za osoby współpracujące) możesz zaliczyć do kosztów albo odliczyć od dochodu – łącznie najwyżej 14 100 zł (za 2025 r. limit wynosił 12 900 zł). Dlatego kreator pyta też, czy składki zdrowotne ująłeś w kosztach. Tej samej składki nie rozliczysz dwa razy, a limit obejmuje razem składki w kosztach i składki odliczone od dochodu.
Wpisz składki faktycznie zapłacone w 2026 r. – także np. składkę za grudzień 2025 r. zapłaconą w styczniu 2026 r. Minimalna miesięczna składka zdrowotna liniowca wynosiła 314,96 zł w styczniu 2026 r., a od lutego 2026 r. – 432,54 zł (9% od 4 806 zł, czyli od pełnego minimalnego wynagrodzenia).
Nie wpisuj tu dobrowolnych składek do NFZ ani składek zdrowotnych z innych tytułów, np. z umowy o pracę.
Kto może w 2026 r. stosować metodę kasową?
Przedsiębiorca, który nie prowadzi ksiąg rachunkowych, a jego przychody z firmy prowadzonej samodzielnie w 2025 r. nie przekroczyły 2 000 000 zł (wcześniej limit wynosił 1 000 000 zł). Trzeba było złożyć w urzędzie skarbowym pisemne oświadczenie o wyborze tej metody do 20 lutego 2026 r. Przy rozpoczęciu działalności w trakcie roku – do 20. dnia miesiąca po miesiącu, w którym ją rozpocząłeś.
Przy metodzie kasowej przychód powstaje w dniu zapłaty należności, ale nie później niż po upływie 2 lat od dnia wystawienia faktury. W polu „Przychód” wpisujesz wtedy kwoty ustalone według tej metody – tak jak w Twojej księdze.
Jakie limity wartości samochodu osobowego obowiązują w kosztach za 2026 r.?
Od 2026 r. limit dla amortyzacji i rat leasingu (najmu) samochodu osobowego zależy od emisji CO2:
- 225 000 zł – samochód elektryczny lub napędzany wodorem,
- 150 000 zł – emisja CO2 poniżej 50 g/km,
- 100 000 zł – emisja CO2 co najmniej 50 g/km.
Do samochodów wprowadzonych do ewidencji środków trwałych przed 1 stycznia 2026 r. stosuje się dotychczasowe limity. Nowe limity dotyczą natomiast opłat poniesionych w 2026 r. także z umów leasingu zawartych wcześniej – tak uznał dyrektor Krajowej Informacji Skarbowej. Limit 150 000 zł dla składek na ubezpieczenie samochodu się nie zmienił.
Czy zaliczałeś składki na ubezpieczenia społeczne do kosztów – co zaznaczyć?
Zaznacz „Tak”, jeśli składki społeczne zapłacone w 2026 r. – emerytalną, rentową, chorobową i wypadkową, za siebie i za osoby współpracujące – ująłeś w księdze jako koszt. Wpisz wtedy ich kwotę w polu „Składki na ubezpieczenia społeczne zaliczane do kosztów uzyskania przychodu”. Te składki są już częścią kosztów wpisanych wyżej.
Zaznacz „Nie”, jeśli składek nie ujmowałeś w kosztach. Odliczysz je wtedy od dochodu na dalszym ekranie odliczeń. Tej samej składki nie możesz rozliczyć dwa razy – i w kosztach, i w odliczeniu.
Co wpisać w polach przychodów i kosztów z okresu zawieszenia?
W czasie zawieszenia możesz np. odbierać zapłatę za wcześniej wykonane usługi, sprzedawać środki trwałe albo osiągać przychody finansowe. Takie kwoty wpisz najpierw w ogólnym „Przychód” i „Koszty uzyskania przychodu”. Potem zaznacz „Uzyskałem część powyższych przychodów w okresie zawieszenia wykonywania działalności gospodarczej” i podaj, jaka ich część przypada na okres zawieszenia – w polach „Przychody w okresie zawieszenia” i „Koszty uzyskania przychodów w okresie zawieszenia”.
Te kwoty nie wchodzą do podstawy składki zdrowotnej. Wyjątkiem są m.in. przychody rozliczane w tym czasie metodą kasową. Za okres zawieszenia nie płacisz zaliczek na podatek.
Co zaznaczyć przy pytaniu o składki zdrowotne w kosztach?
Wybierz odpowiedź zgodną z Twoją księgą:
- „Nie” – żadnej składki zdrowotnej nie ująłeś w kosztach,
- „Tak, w całości” – wszystkie składki zdrowotne zapłacone w 2026 r. są już w kosztach wpisanych wyżej,
- „Tak, w części” – w kosztach jest tylko część składek.
Składki zdrowotne z firmy liniowej możesz zaliczyć do kosztów albo odliczyć od dochodu, ale łącznie najwyżej 14 100 zł za rok. Tej samej składki nie rozliczysz dwa razy. Dlatego kreator musi wiedzieć, ile składek jest już w kosztach.
Co jeszcze zmieniło się w kosztach firmy w 2026 r.?
Najważniejsze zmiany dla liniowców:
- Darowizny na pomoc Ukrainie – koszt wytworzenia lub cena nabycia rzeczy przekazanych w 2026 r. określonym organizacjom (np. organizacjom pożytku publicznego, samorządom) na przeciwdziałanie skutkom wojny w Ukrainie nadal są kosztem.
- Indywidualna stawka amortyzacji – mikro-, mały lub średni przedsiębiorca może ją ustalić dla budynków niemieszkalnych i budowli, gdy stopa bezrobocia w powiecie wynosi co najmniej 120% średniej krajowej. Drugi warunek, dotyczący zamożności gminy, zniesiono.
- Podatek od nadzwyczajnych zysków ze sprzedaży paliw ciekłych – od 1 listopada 2026 r. nie jest kosztem. Dotyczy to tylko firm, które ten podatek płacą, czyli produkujących paliwa lub handlujących nimi z zagranicą na podstawie koncesji.
9. Przychody z działalności gosp. opodatkowanej liniowo – składki i okres zawieszenia
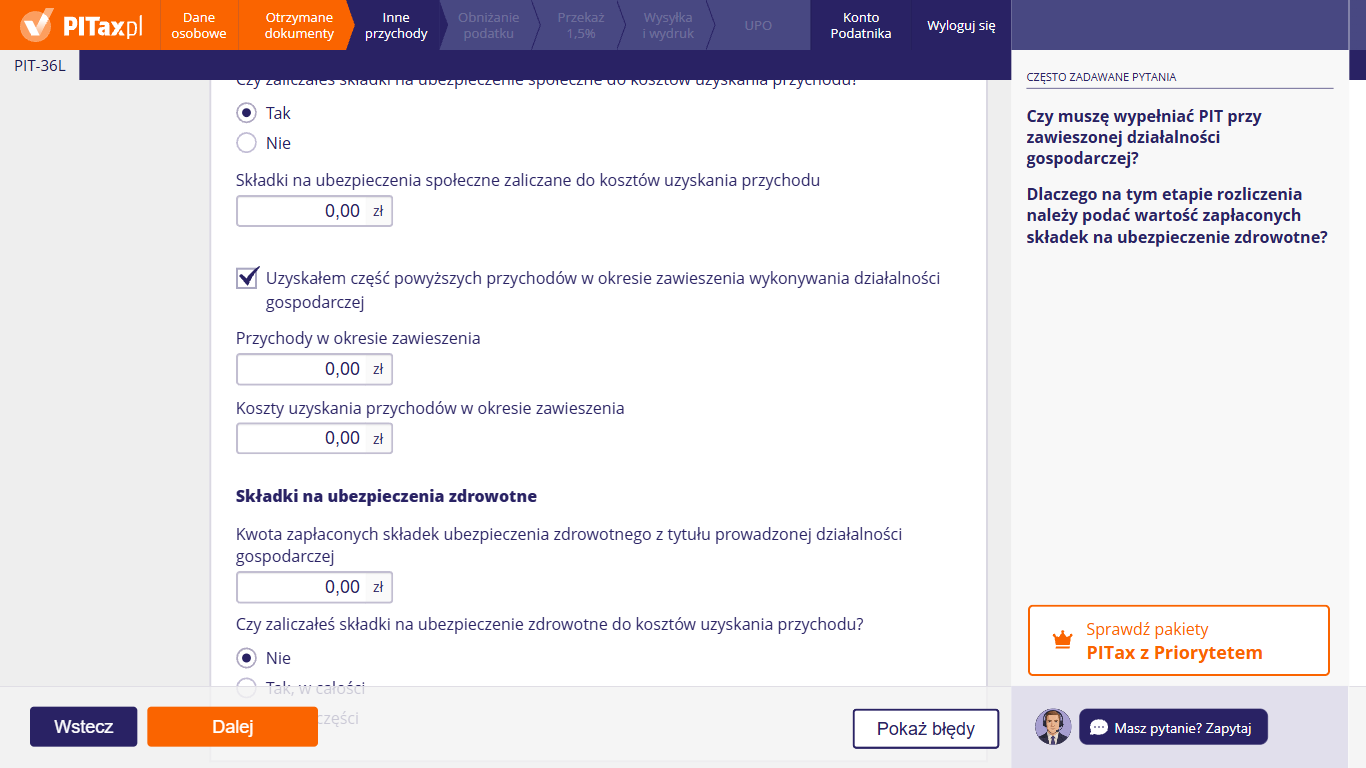
Tak wygląda dalsza część formularza firmy po zaznaczeniu „Tak” przy pytaniu „Czy zaliczałeś składki na ubezpieczenie społeczne do kosztów uzyskania przychodu?”. Pojawia się pole „Składki na ubezpieczenia społeczne zaliczane do kosztów uzyskania przychodu”. Po zaznaczeniu „Uzyskałem część powyższych przychodów w okresie zawieszenia wykonywania działalności gospodarczej” wpisujesz „Przychody w okresie zawieszenia” i „Koszty uzyskania przychodów w okresie zawieszenia”. Niżej podajesz kwotę zapłaconych składek zdrowotnych i odpowiadasz na pytanie „Czy zaliczałeś składki na ubezpieczenie zdrowotne do kosztów uzyskania przychodu?” – do wyboru „Nie”, „Tak, w całości” albo „Tak, w części”.
10. Przychody zwolnione od podatku w Polskim Ładzie
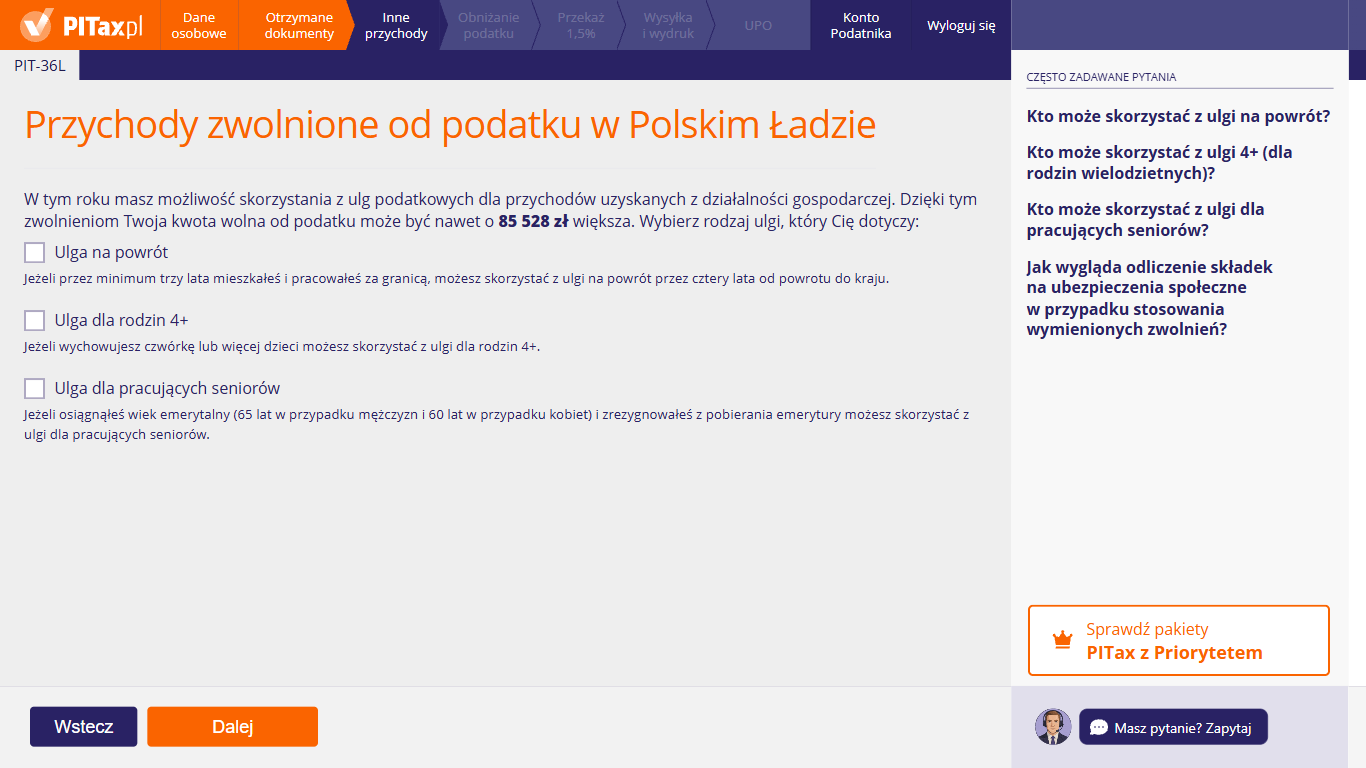
Na tym ekranie zaznaczasz zwolnienia, z których korzystasz w firmie liniowej: „Ulga na powrót”, „Ulga dla rodzin 4+” albo „Ulga dla pracujących seniorów”. Pod każdą nazwą jest krótki opis ulgi – pełne warunki znajdziesz w odpowiedziach poniżej. Te ulgi zwalniają z podatku przychód (nie dochód) do 85 528 zł rocznie – łącznie ze wszystkich tych ulg i ze wszystkich Twoich zeznań. To nie jest kwota wolna od podatku: w PIT-36L kwoty wolnej nie ma. Jeśli żadna ulga Cię nie dotyczy, niczego nie zaznaczaj i kliknij „Dalej”.
Kto może skorzystać z ulgi 4+ (dla rodzin wielodzietnych)?
Rodzic, który w 2026 r. wykonywał władzę rodzicielską wobec co najmniej czwórki dzieci, był ich opiekunem prawnym (gdy dziecko z nim mieszkało) albo rodziną zastępczą. Liczą się dzieci:
- małoletnie,
- pełnoletnie, które otrzymywały zasiłek (dodatek) pielęgnacyjny lub rentę socjalną,
- pełnoletnie uczące się do 25 lat, wobec których wykonywałeś obowiązek alimentacyjny – jeśli ich dochody nie przekroczyły 23 741,88 zł.
Nie liczysz dziecka umieszczonego na podstawie orzeczenia sądu w instytucji, która zapewnia mu całodobowe utrzymanie. Ulga przysługuje każdemu z rodziców, do 85 528 zł przychodu rocznie.
Kto może skorzystać z ulgi na powrót?
Osoba, która przeniosła miejsce zamieszkania do Polski i stała się polskim rezydentem podatkowym, jeśli:
- nie mieszkała w Polsce przez 3 pełne lata kalendarzowe przed rokiem przeprowadzki, a także od początku roku przeprowadzki do dnia powrotu,
- ma obywatelstwo polskie, Kartę Polaka albo obywatelstwo innego państwa UE, Europejskiego Obszaru Gospodarczego (EOG) lub Szwajcarii (albo spełnia ustawowe warunki dotyczące wcześniejszego zamieszkania w Polsce),
- ma certyfikat rezydencji lub inny dowód, że mieszkała za granicą,
- nie korzystała wcześniej z tej ulgi.
Ulga działa przez 4 kolejne lata – od roku przeprowadzki albo od roku następnego – do 85 528 zł przychodu rocznie. Praca za granicą nie jest warunkiem. Liczy się miejsce zamieszkania.
Kto może skorzystać z ulgi dla pracujących seniorów?
Kobieta, która ukończyła 60 lat, i mężczyzna, który ukończył 65 lat, jeśli:
- mimo nabycia prawa do emerytury jej nie pobierają – dotyczy to emerytury z ZUS, KRUS, służb mundurowych i innych wymienionych w ustawie; nie mogą też pobierać renty rodzinnej,
- z tytułu działalności podlegają ubezpieczeniom społecznym, czyli płacą składki do ZUS.
Zwolnione są przychody z firmy uzyskane od dnia ukończenia wymaganego wieku, do 85 528 zł rocznie. Zwolnienie nie obejmuje przychodów z okresu, w którym pobierasz emeryturę.
Jak wygląda odliczenie składek na ubezpieczenia społeczne gdy korzystam z tych zwolnień?
W firmie nic nie musisz dzielić. Koszty działalności pozostają w całości kosztem, także gdy część przychodów jest zwolniona. Składki społeczne opłacone od przychodów z działalności objętych ulgą możesz zaliczyć do kosztów firmy. Według wyjaśnień Ministerstwa Finansów do Polskiego Ładu składek zapłaconych od przychodów objętych ulgą nie odliczasz natomiast od dochodu – dlatego w takiej sytuacji ujmij je w kosztach.
Ulga nie obniża składki zdrowotnej – liczy się ją także od przychodów objętych zwolnieniem.
Ile wynosi limit zwolnienia i co, jeśli korzystam z ulgi także w innym PIT?
Łączny limit to 85 528 zł przychodu w 2026 r. Jest wspólny dla ulgi na powrót, ulgi dla rodzin 4+, ulgi dla pracujących seniorów i ulgi dla młodych – ze wszystkich źródeł i ze wszystkich zeznań. To nie jest kwota wolna od podatku, tylko kwota przychodu, od której nie płacisz podatku.
Jeśli korzystasz ze zwolnienia także np. przy pensji (w PIT-37 lub PIT-36) albo w innej firmie, zaznacz „Tak” przy pytaniu „Czy rozliczasz swoje przychody również w innych formularzach PIT?” i wpisz kwotę przychodu zwolnionego, którą tam wykazujesz. Kreator zastosuje w PIT-36L tylko pozostałą część limitu.
Czy mogę zaznaczyć kilka ulg naraz?
Tak, jeśli spełniasz warunki każdej z nich – np. jesteś seniorem, który wychowuje czwórkę dzieci. Limit się jednak nie sumuje: wszystkie te ulgi razem zwalniają najwyżej 85 528 zł przychodu w roku. Do tego samego limitu wlicza się też ulga dla młodych, jeśli korzystasz z niej w innym zeznaniu.
Dlaczego kreator prosi o numery PESEL dzieci?
Przy uldze dla rodzin 4+ numery PESEL dzieci podajesz w zeznaniu – stąd pola na tym ekranie. Wpisz PESEL czwórki dzieci, które dają Ci prawo do ulgi. Liczą się dzieci małoletnie, pełnoletnie otrzymujące zasiłek (dodatek) pielęgnacyjny lub rentę socjalną oraz uczące się do 25 lat, wobec których wykonywałeś obowiązek alimentacyjny, jeśli ich dochody nie przekroczyły 23 741,88 zł. Pól PESEL nie wypełniasz, jeśli korzystasz tylko z ulgi na powrót albo ulgi dla pracujących seniorów.
11. Przychody zwolnione od podatku w Polskim Ładzie – PESEL dzieci i inne zeznania
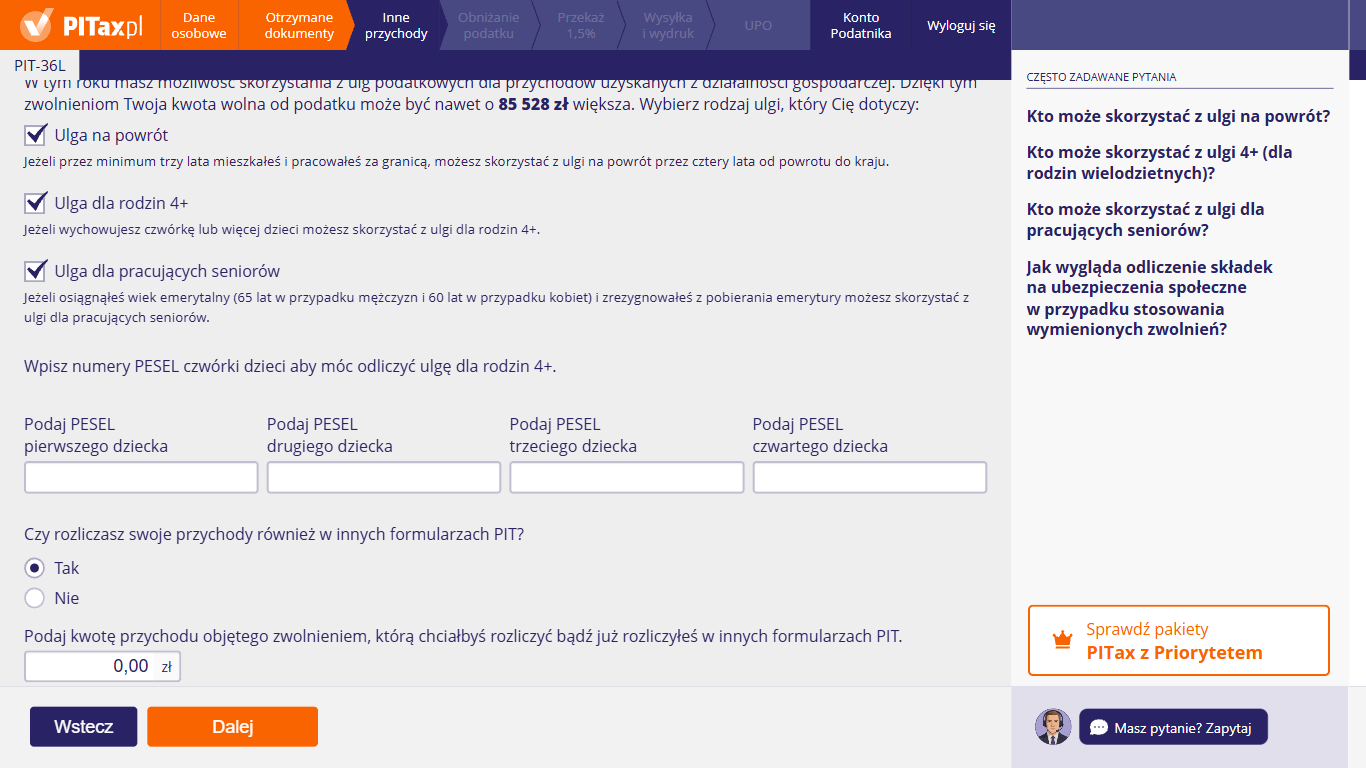
Tak wygląda ekran po zaznaczeniu ulg. Gdy wybierzesz „Ulga dla rodzin 4+”, pojawiają się pola „Podaj PESEL pierwszego dziecka”, „Podaj PESEL drugiego dziecka”, „Podaj PESEL trzeciego dziecka” i „Podaj PESEL czwartego dziecka”. Pod nimi odpowiadasz na pytanie „Czy rozliczasz swoje przychody również w innych formularzach PIT?”. Po wyborze „Tak” wpisujesz kwotę w polu „Podaj kwotę przychodu objętego zwolnieniem, którą chciałbyś rozliczyć bądź już rozliczyłeś w innych formularzach PIT.”
12. Działalność gospodarcza prowadzona za granicą
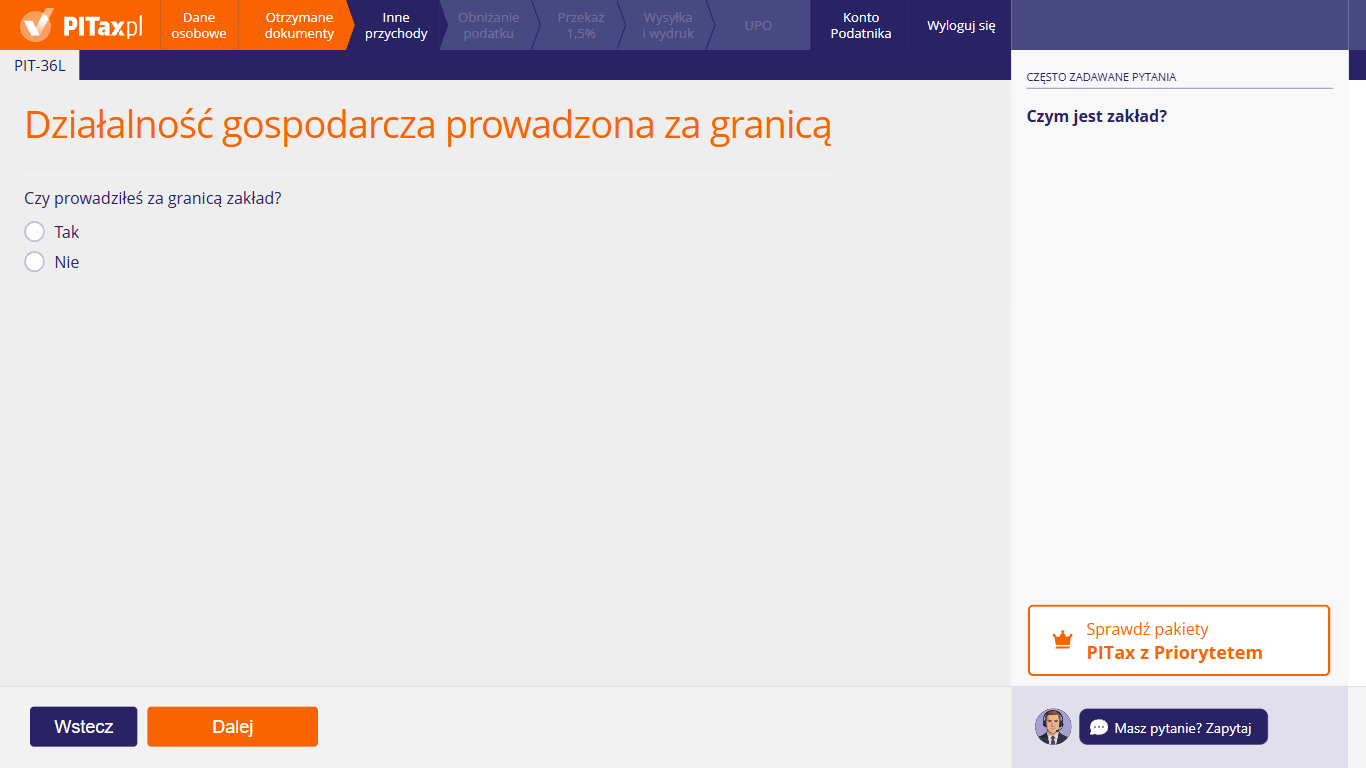
Ten ekran widzisz, gdy na ekranie „Forma prowadzenia działalności” zaznaczyłeś kafelek „Dochody z zagranicy”. Odpowiedz na pytanie „Czy prowadziłeś za granicą zakład?”. Wybierz „Tak”, jeśli działalność za granicą prowadziłeś przez stałą placówkę (zakład) – wtedy wskażesz państwo, w którym działał. Wybierz „Nie”, jeśli zakładu za granicą nie miałeś. Kliknij „Dalej”, żeby przejść do kolejnego ekranu.
Czym jest zakład?
Zakład to stała placówka za granicą, przez którą prowadzisz całą działalność albo jej część, np. oddział, przedstawicielstwo, biuro, fabryka, warsztat albo miejsce wydobywania bogactw naturalnych. Zakładem jest też plac budowy, budowa, montaż lub instalacja, a także osoba, która za granicą zawiera umowy w Twoim imieniu na podstawie pełnomocnictwa.
Umowa o unikaniu podwójnego opodatkowania z danym państwem może określać zakład inaczej – np. budowa staje się zakładem dopiero po czasie wskazanym w umowie. Wtedy decydują postanowienia umowy.
Pracowałem dla zagranicznych klientów bez zakładu – co zaznaczyć?
Zaznacz „Nie”. Zyski Twojej firmy podlegają wtedy opodatkowaniu tylko w Polsce – tak przewidują umowy o unikaniu podwójnego opodatkowania (np. z Niemcami). Przychody od zagranicznych klientów wpisz razem z pozostałymi przychodami firmy. Kwoty w walutach obcych przelicz na złote po kursie średnim NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu albo poniesienia kosztu.
Czy reguła 183 dni dotyczy mojej firmy?
Nie. Reguła 183 dni z umów o unikaniu podwójnego opodatkowania dotyczy pracy najemnej, czyli pracowników, a nie działalności gospodarczej. Sam pobyt za granicą – krótszy czy dłuższy – nie daje innemu państwu prawa do opodatkowania zysków Twojej firmy. Takie prawo ma ono tylko wtedy, gdy prowadzisz tam działalność przez zakład. Jako polski rezydent i tak rozliczasz w Polsce wszystkie swoje dochody, także zagraniczne.
Jak rozliczyć dochód z zakładu za granicą?
Rozlicz go metodą, którą przewiduje umowa o unikaniu podwójnego opodatkowania z państwem, w którym masz zakład:
- metoda wyłączenia – dochód z zakładu jest w Polsce zwolniony, więc nie płacisz od niego podatku w PIT-36L,
- metoda proporcjonalnego odliczenia albo brak umowy – dochód z zakładu łączysz z dochodem z Polski, a od podatku odliczasz podatek zapłacony za granicą. Odliczenie nie może przekroczyć tej części polskiego podatku, która przypada na dochód zagraniczny.
Dlaczego muszę wybrać państwo z listy?
Bo Polska ma z różnymi państwami różne umowy o unikaniu podwójnego opodatkowania. To umowa z danym państwem mówi, czy dochód z zakładu jest w Polsce zwolniony (metoda wyłączenia), czy łączysz go z dochodem z Polski i odliczasz podatek zapłacony za granicą (metoda proporcjonalnego odliczenia). Z państwem, z którym Polska nie ma umowy, stosuje się zasady z polskiej ustawy – czyli odliczenie podatku zapłaconego za granicą do limitu.
Jak przeliczyć dochód i podatek z zagranicy na złote?
Przychody i koszty zakładu w walucie obcej przelicz na złote po kursie średnim NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu albo poniesienia kosztu. Podatek zapłacony za granicą przelicz po kursie średnim NBP z ostatniego dnia roboczego przed dniem jego zapłaty. Zachowaj dokumenty z zagranicy, np. zeznanie lub potwierdzenie zapłaty podatku.
13. Działalność gospodarcza prowadzona za granicą – wybór państwa
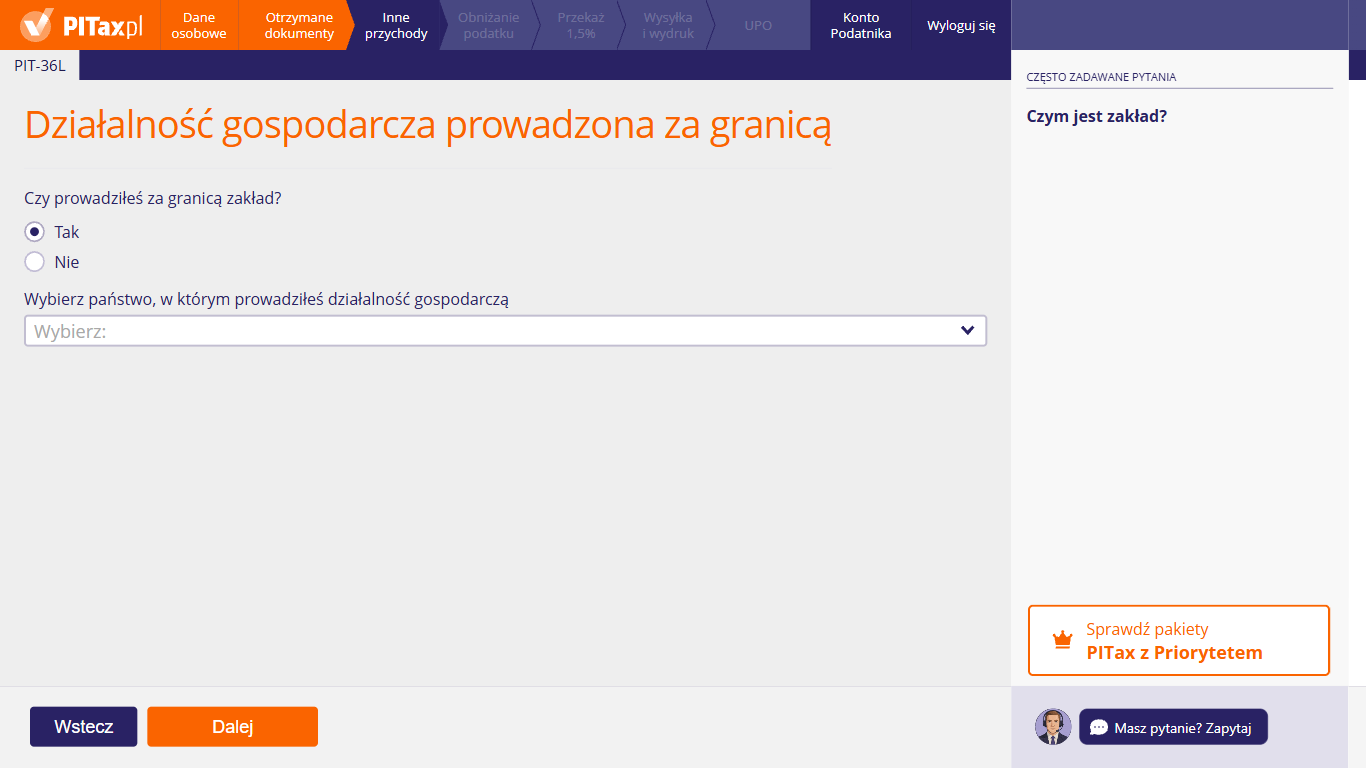
Tak wygląda ekran po zaznaczeniu „Tak” przy pytaniu „Czy prowadziłeś za granicą zakład?”. Pod pytaniem pojawia się lista „Wybierz państwo, w którym prowadziłeś działalność gospodarczą” – rozwiń ją i wskaż państwo, w którym działał Twój zakład. Od tego państwa i od umowy o unikaniu podwójnego opodatkowania zależy, czy dochód z zagranicznego zakładu wykażesz w PIT-36L i jak rozliczysz podatek zapłacony za granicą.
14. Należne i zapłacone zaliczki
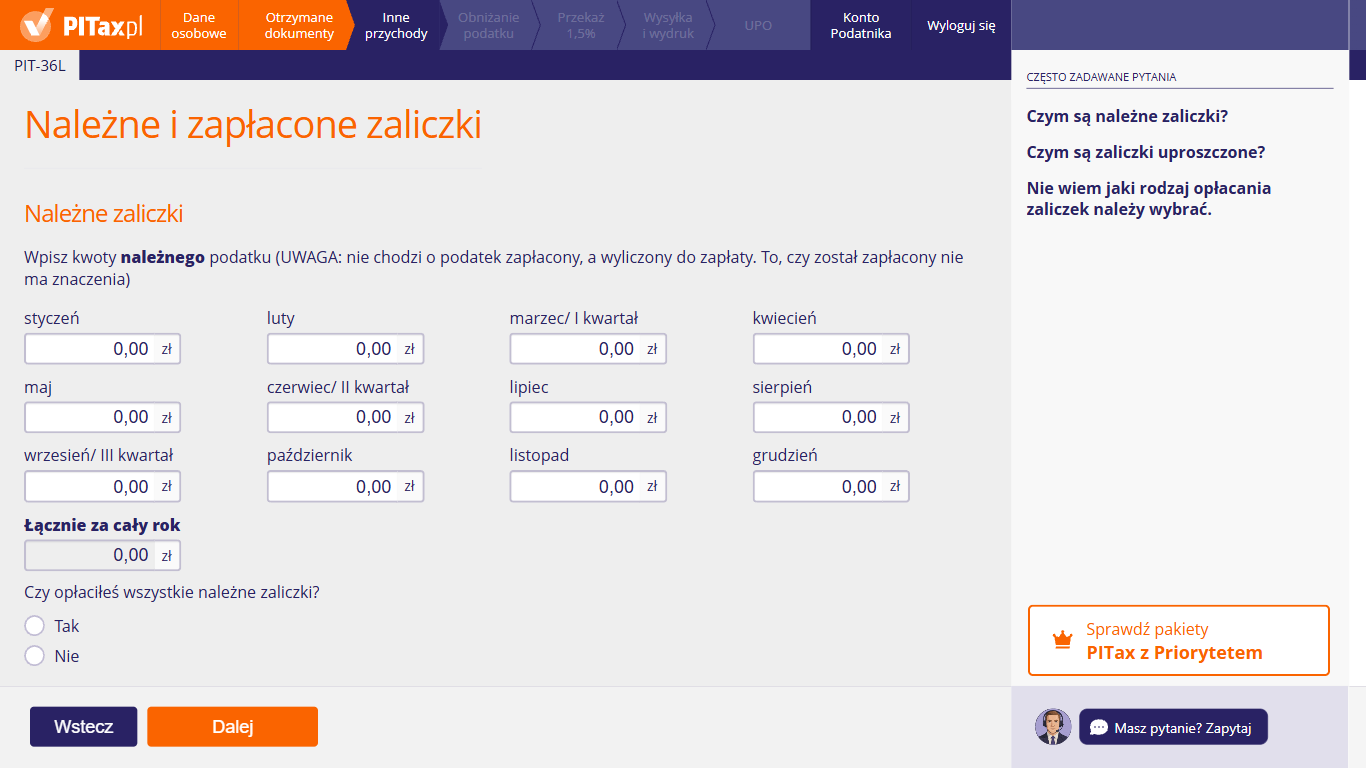
Na tym ekranie wpisujesz zaliczki na podatek za 2026 r. W części „Należne zaliczki” podaj kwoty należnego podatku za każdy miesiąc – czyli wyliczonego do zapłaty, bez względu na to, czy go zapłaciłeś. Pola „marzec/ I kwartał”, „czerwiec/ II kwartał” i „wrzesień/ III kwartał” służą też do wpisania zaliczek kwartalnych. Kreator sam zsumuje kwoty w polu „Łącznie za cały rok”. Następnie odpowiedz na pytanie „Czy opłaciłeś wszystkie należne zaliczki?” – niżej pojawi się część na zaliczki faktycznie wpłacone.
Czym są należne zaliczki?
To zaliczki, które powinieneś był zapłacić za poszczególne miesiące 2026 r. Przy podatku liniowym zaliczka należna za dany miesiąc to 19% dochodu od początku roku (po odliczeniach) minus suma zaliczek należnych za poprzednie miesiące. Wpisz je tak, jak wynikają z Twojej księgi – za okres od stycznia do grudnia albo od miesiąca, w którym rozpocząłeś działalność.
Zaliczki należne mogą się różnić od wpłaconych, np. gdy nie zapłaciłeś zaliczki albo zapłaciłeś za mało. Mogą się też różnić zgodnie z prawem: zaliczki nie musisz wpłacać, dopóki podatek od dochodu od początku roku, pomniejszony o wpłacone już zaliczki, nie przekracza 1 000 zł.
Czym są zaliczki uproszczone?
To stałe miesięczne zaliczki równe 1/12 podatku obliczonego stawką 19% od dochodu z działalności wykazanego w zeznaniu (PIT-36L lub PIT-36) złożonym w 2025 r., czyli za 2024 r. Jeśli w tym zeznaniu nie było dochodu albo wyniósł on nie więcej niż 30 000 zł, bierzesz zeznanie złożone w 2024 r., czyli za 2023 r. Gdy i tam nie było takiego dochodu, z formy uproszczonej nie skorzystasz.
Formę uproszczoną stosuje się przez cały rok. Nie mogą jej wybrać osoby, które po raz pierwszy rozpoczęły działalność w 2026 r. albo w 2025 r. Jeśli tak płaciłeś zaliczki, zaznacz „Rozliczam zaliczki w formie uproszczonej” – informację o tym podajesz w zeznaniu.
Nie wiem, jaki rodzaj opłacania zaliczek wybrać. Co zaznaczyć?
Zaznacz ten sposób, w jaki faktycznie płaciłeś zaliczki w 2026 r.:
- zaliczki miesięczne – nie zaznaczaj żadnego pola; to sposób podstawowy,
- zaliczki kwartalne – zaznacz „Wybrałem kwartalny sposób wpłacania zaliczek”. Mogą je płacić mali podatnicy (przychód ze sprzedaży razem z VAT w 2025 r. do równowartości 2 000 000 euro) i osoby, które rozpoczynają działalność,
- zaliczki uproszczone – zaznacz „Rozliczam zaliczki w formie uproszczonej”. To stałe zaliczki miesięczne równe 1/12 podatku od dochodu z działalności wykazanego w zeznaniu złożonym w 2025 r. (a gdy nie było w nim dochodu albo wyniósł on nie więcej niż 30 000 zł – w zeznaniu złożonym w 2024 r.).
Pola wyboru znajdziesz pod częścią z zaliczkami wpłaconymi.
Co, jeśli nie zapłaciłem wszystkich należnych zaliczek?
Zaznacz „Nie” przy pytaniu „Czy opłaciłeś wszystkie należne zaliczki?” i w części „Zaliczki wpłacone” wpisz kwoty, które naprawdę wpłaciłeś. Zaliczka niezapłacona w terminie jest zaległością podatkową. Od zaliczek wpłaconych po terminie należą się odsetki za zwłokę – liczone do dnia zapłaty, a po końcu roku najdłużej do dnia złożenia zeznania.
Zaliczkę za grudzień (lub za IV kwartał) 2026 r. trzeba było zapłacić do 20 stycznia 2027 r. Różnicę między podatkiem z PIT-36L a zapłaconymi zaliczkami wpłać do 30 kwietnia 2027 r.
Przy którym miesiącu wpisać wpłaconą zaliczkę?
Przy miesiącu, za który zaliczka była należna – nie przy miesiącu, w którym ją przelałeś. Zaliczkę płacisz do 20. dnia następnego miesiąca, więc np. zaliczkę za marzec zapłaconą w kwietniu wpisujesz w polu „marzec/ I kwartał”. Tak samo zaliczkę za grudzień zapłaconą w styczniu 2027 r. wpisujesz w polu „grudzień”. Jeśli zapłaciłeś zaliczkę po terminie, też wpisz ją przy miesiącu, którego dotyczy.
Jak wpisać zaliczki kwartalne? Czy mogę zaznaczyć oba pola naraz?
Przy zaliczkach kwartalnych wpisuj kwoty w polach „marzec/ I kwartał”, „czerwiec/ II kwartał”, „wrzesień/ III kwartał” i „grudzień” (za IV kwartał), a pozostałe pola zostaw z zerem. Zaznacz też „Wybrałem kwartalny sposób wpłacania zaliczek”.
Nie zaznaczaj jednocześnie „Rozliczam zaliczki w formie uproszczonej”. Zaliczki uproszczone płaci się wyłącznie co miesiąc, więc nie da się ich połączyć z zaliczkami kwartalnymi. Zaznacz tylko to pole, które odpowiada temu, jak naprawdę płaciłeś zaliczki w 2026 r.
15. Należne i zapłacone zaliczki – zaliczki wpłacone
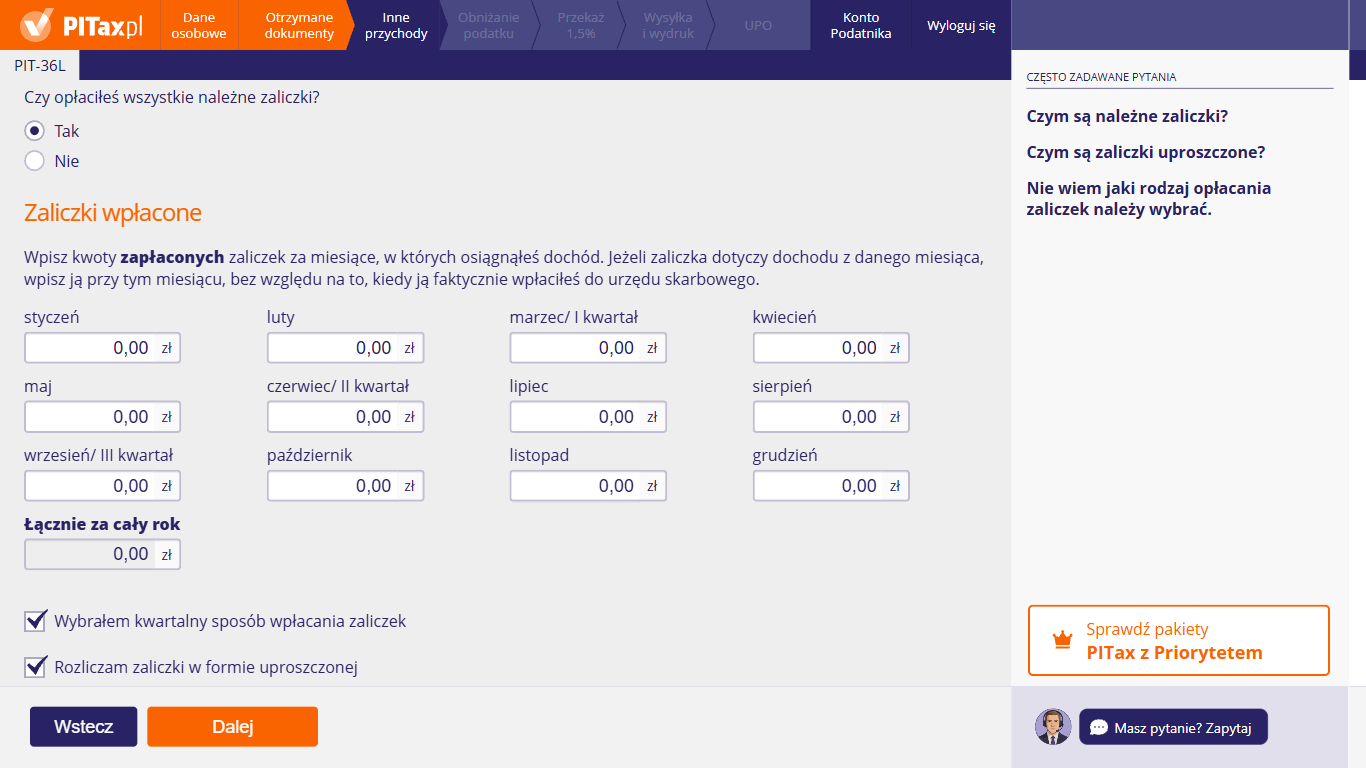
Tak wygląda dalsza część ekranu po odpowiedzi na pytanie „Czy opłaciłeś wszystkie należne zaliczki?”. W części „Zaliczki wpłacone” wpisz kwoty zaliczek, które naprawdę zapłaciłeś – każdą przy miesiącu, którego dotyczy, a nie przy miesiącu wpłaty. Kreator zsumuje je w polu „Łącznie za cały rok”. Na dole zaznacz, jeśli Cię to dotyczy, „Wybrałem kwartalny sposób wpłacania zaliczek” albo „Rozliczam zaliczki w formie uproszczonej”.
16. Dokumentacja działalności gospodarczej
Na tym ekranie informujesz, jaką ewidencję prowadzisz w firmie. Zaznacz „W ramach mojej działalności gospodarczej prowadzę księgi rachunkowe (tzw. pełną księgowość), zamiast Podatkowej Księgi Przychodów i Rozchodów (KPiR)”, jeśli w 2026 r. prowadziłeś księgi rachunkowe – wtedy kreator pokaże kolejne pola. Jeśli prowadzisz KPiR, niczego nie zaznaczaj i kliknij „Dalej”.
W jakich sytuacjach dochodzi do powstania różnic kursowych?
Gdy rozliczasz się w walucie obcej, a kurs z dnia zapłaty różni się od kursu, po którym ująłeś przychód lub koszt. Przychód i koszt przeliczasz po kursie średnim NBP z ostatniego dnia roboczego przed dniem ich powstania, a zapłatę – po kursie faktycznie zastosowanym (np. kursie banku).
- Jeśli za fakturę sprzedaży dostaniesz w złotych więcej, niż wykazałeś w przychodzie, powstaje dodatnia różnica kursowa – czyli dodatkowy przychód.
- Jeśli dostaniesz mniej – powstaje ujemna różnica kursowa, czyli koszt.
Różnice kursowe powstają też przy kredytach, pożyczkach i środkach na rachunkach walutowych.
Jaka jest różnica między pełną a uproszczoną księgowością?
Uproszczona księgowość to podatkowa księga przychodów i rozchodów (KPiR) – prosta ewidencja przychodów i kosztów. Pełna księgowość to księgi rachunkowe prowadzone według ustawy o rachunkowości, z bilansem i sprawozdaniem finansowym.
Księgi rachunkowe musisz prowadzić, jeśli przychody firmy za poprzedni rok wyniosły co najmniej równowartość kwoty w euro określonej w ustawie o rachunkowości. Przy niższych przychodach możesz je prowadzić dobrowolnie – wtedy informujesz o tym w zeznaniu. Zaznacz pole na tym ekranie, jeśli w 2026 r. prowadziłeś księgi rachunkowe.
Czy za 2026 r. muszę wysłać KPiR, księgi albo ewidencję środków trwałych w JPK?
Tak, jeśli w 2026 r. składałeś pliki JPK_V7M (miesięczne rozliczenie VAT). Od 2026 r. tacy przedsiębiorcy prowadzą księgi i ewidencję środków trwałych w programie komputerowym, a po zakończeniu roku wysyłają je do urzędu skarbowego w formie jednolitego pliku kontrolnego (JPK):
- KPiR i ewidencję środków trwałych – do 30 kwietnia 2027 r., czyli w terminie złożenia PIT-36L,
- księgi rachunkowe – do 31 lipca 2027 r.
Pozostali przedsiębiorcy (np. rozliczający VAT kwartalnie albo zwolnieni z VAT) wyślą pierwsze pliki za 2027 r. Pliki JPK może podpisać pełnomocnik z pełnomocnictwem UPL-1. Wysyłka JPK to odrębna sprawa niż PIT-36L – PITax.pl jej nie wykonuje.
Kiedy zaznaczyć pole o zaliczkach pobranych na poczet przyszłych dostaw?
Gdy w 2026 r. brałeś od klientów wpłaty (przedpłaty, zaliczki) za towary lub usługi, które wykonasz później, i przy sprzedaży rejestrowanej na kasie fiskalnej przyjąłeś, że przychód powstaje w dniu otrzymania wpłaty. Taki sposób stosujesz przez cały rok i informujesz o nim w zeznaniu.
Jeśli tego sposobu nie wybrałeś, zasada jest odwrotna: wpłata na poczet dostawy, która zostanie wykonana w następnych okresach sprawozdawczych, nie jest jeszcze przychodem. Przychód powstanie w dniu wydania towaru lub wykonania usługi, ale nie później niż w dniu wystawienia faktury albo otrzymania zapłaty.
Kiedy zaznaczyć pola o różnicach kursowych według przepisów o rachunkowości?
Przedsiębiorca, który prowadzi księgi rachunkowe, może ustalać różnice kursowe według przepisów o rachunkowości zamiast według ustawy o PIT – pod warunkiem, że jego sprawozdania finansowe bada firma audytorska. Tę metodę stosuje się co najmniej 3 lata.
- Zaznacz „…zdecydowałem się rozliczać różnice kursowe zgodnie z przepisami o rachunkowości”, jeśli 2026 r. jest pierwszym rokiem stosowania tej metody.
- Zaznacz „…zrezygnowałem z rozliczania różnic kursowych według przepisów o rachunkowości”, jeśli 2026 r. jest ostatnim rokiem jej stosowania.
W pozostałych latach stosowania metody i gdy jej w ogóle nie stosujesz, żadnego z tych pól nie zaznaczasz. Nie zaznaczaj obu pól naraz. Zrezygnować z metody możesz dopiero po 3 latach jej stosowania, więc ten sam rok nie może być jednocześnie pierwszym i ostatnim.
Czy PITax.pl prześle za mnie sprawozdanie finansowe?
Nie. Kreator przygotowuje i wysyła tylko zeznanie PIT-36L. Sprawozdanie finansowe z ksiąg rachunkowych przekazujesz osobno, poza PITax.pl – tak przypomina komunikat „Ważne” na tym ekranie. Jeśli musisz je sporządzić, wysyłasz je elektronicznie do Szefa Krajowej Administracji Skarbowej przed upływem terminu złożenia zeznania, czyli najpóźniej do 30 kwietnia 2027 r. Osobno wysyłasz też księgi rachunkowe w formie JPK, jeśli dotyczy Cię ten obowiązek.
17. Dokumentacja działalności gospodarczej – pełna księgowość
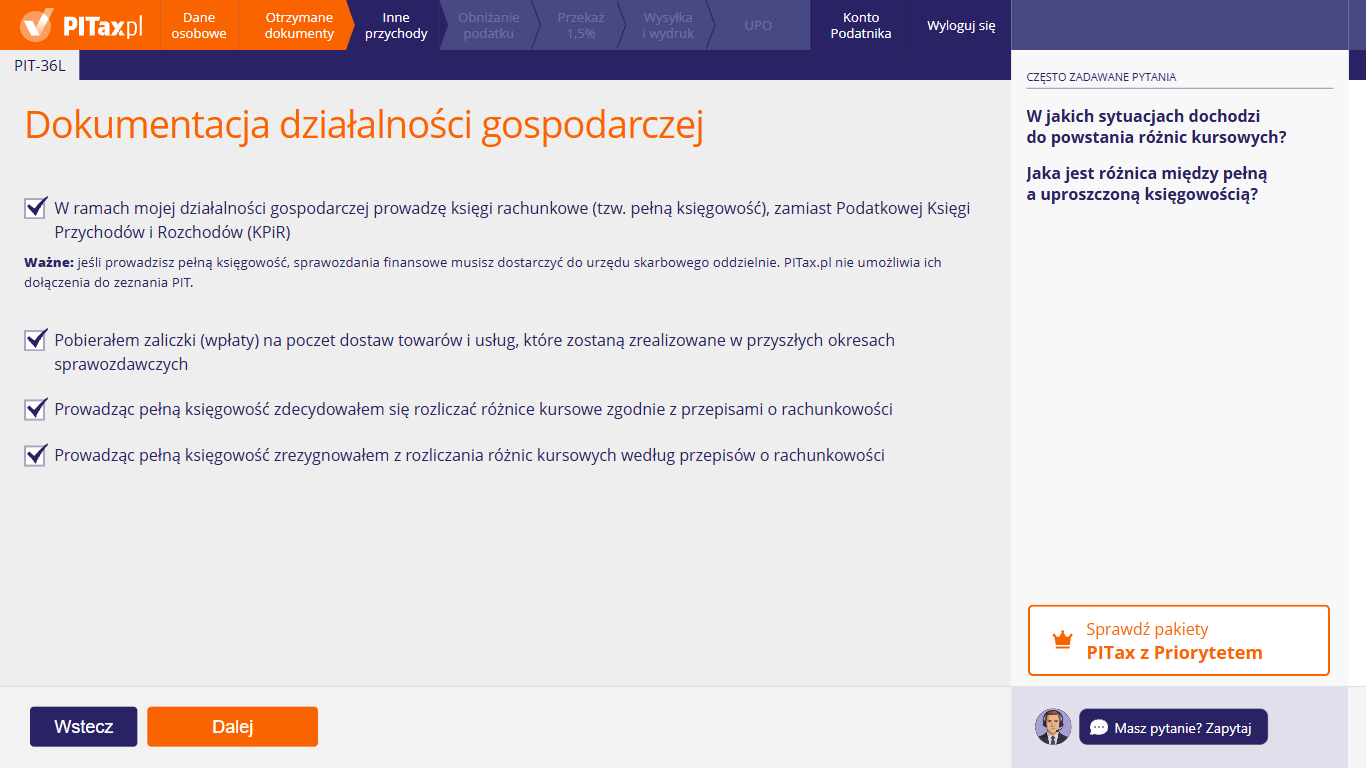
Tak wygląda ekran po zaznaczeniu pola o prowadzeniu ksiąg rachunkowych. Pod nim pojawia się komunikat „Ważne”: sprawozdania finansowe musisz przekazać do urzędu oddzielnie, bo PITax.pl nie dołącza ich do zeznania. Niżej są trzy pola – zaznacz te, które Cię dotyczą: „Pobierałem zaliczki (wpłaty) na poczet dostaw towarów i usług, które zostaną zrealizowane w przyszłych okresach sprawozdawczych”, „Prowadząc pełną księgowość zdecydowałem się rozliczać różnice kursowe zgodnie z przepisami o rachunkowości” oraz „Prowadząc pełną księgowość zrezygnowałem z rozliczania różnic kursowych według przepisów o rachunkowości”.
18. Pozostałe przychody rozliczane w PIT-36L
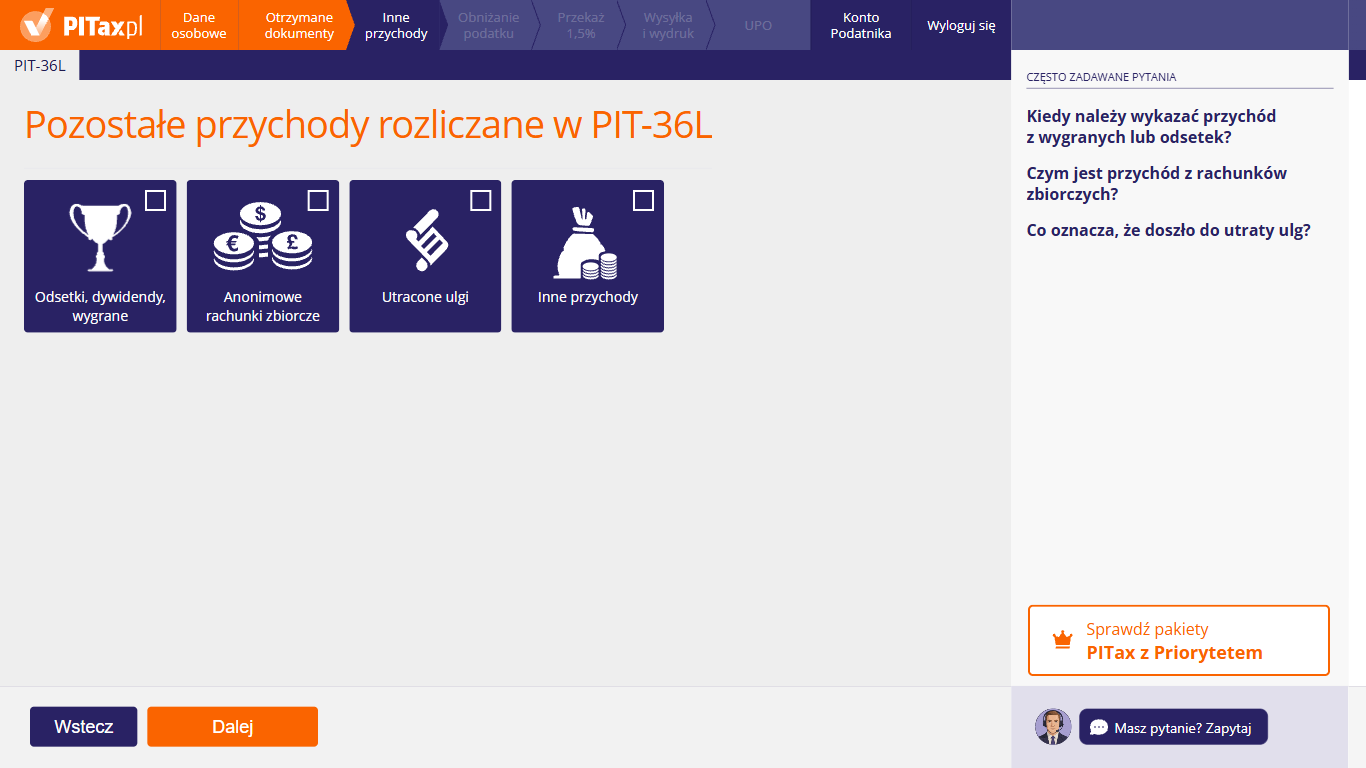
Na tym ekranie wskazujesz rzadsze przychody, które oprócz działalności wykazuje się w PIT-36L. Do wyboru są kafelki „Odsetki, dywidendy, wygrane”, „Anonimowe rachunki zbiorcze”, „Utracone ulgi” i „Inne przychody”. Możesz zaznaczyć kilka – dla każdego kreator wyświetli osobny ekran. Jeśli żaden Cię nie dotyczy, niczego nie zaznaczaj i kliknij „Dalej”.
Kiedy trzeba wykazać przychód z wygranych lub odsetek?
Tylko wtedy, gdy podatku nie pobrał płatnik. Zwykle robi to bank, dom maklerski, spółka wypłacająca dywidendę albo organizator konkursu – wtedy niczego tu nie wpisujesz. Podatek wykażesz sam np. od odsetek od pożyczki udzielonej osobie prywatnej albo od nagrody, od której organizator nie pobrał podatku.
Odsetki i dywidendy z zagranicy wykazujesz w zeznaniu zawsze – razem z podatkiem zapłaconym za granicą. Podatek zagraniczny odliczysz najwyżej do kwoty 19% od tych przychodów.
Czym jest przychód z rachunków zbiorczych?
To przychód z papierów wartościowych zapisanych na rachunku zbiorczym, jeśli instytucja, która wypłaca pieniądze, nie zna Twoich danych. Podatek od takich odsetek, dywidend i wypłat z funduszy pobrano już zbiorczo. Ty wykazujesz te przychody w zeznaniu informacyjnie – nie dopłacasz od nich podatku.
Co oznacza, że doszło do utraty ulg?
To sytuacja, w której wcześniej skorzystałeś z ulgi albo zwolnienia, a później straciłeś do niego prawo lub odzyskałeś odliczone wydatki. Jeśli dostałeś zwrot kwot odliczonych wcześniej od dochodu lub podatku, doliczasz je w zeznaniu za rok, w którym dostałeś zwrot – czyli w zeznaniu za 2026 r., jeśli zwrot przyszedł w 2026 r. Nie korygujesz zeznania za rok, w którym odliczyłeś ulgę.
Gdzie rozliczyć przychody, których nie ma na tym ekranie?
W innym zeznaniu. PIT-36L obejmuje dochód z firmy opodatkowanej liniowo i nieliczne przychody opodatkowane ryczałtem, które pokazuje ten ekran. Dochodu z podatku liniowego nie łączysz z innymi dochodami. Pensję, zlecenia czy emeryturę rozliczasz w zeznaniu według skali (PIT-37 albo PIT-36), sprzedaż akcji i innych papierów wartościowych – w PIT-38, a sprzedaż nieruchomości – w PIT-39. Każde z tych zeznań możesz przygotować w PITax.pl osobno.
19. Odsetki, dywidendy, wygrane
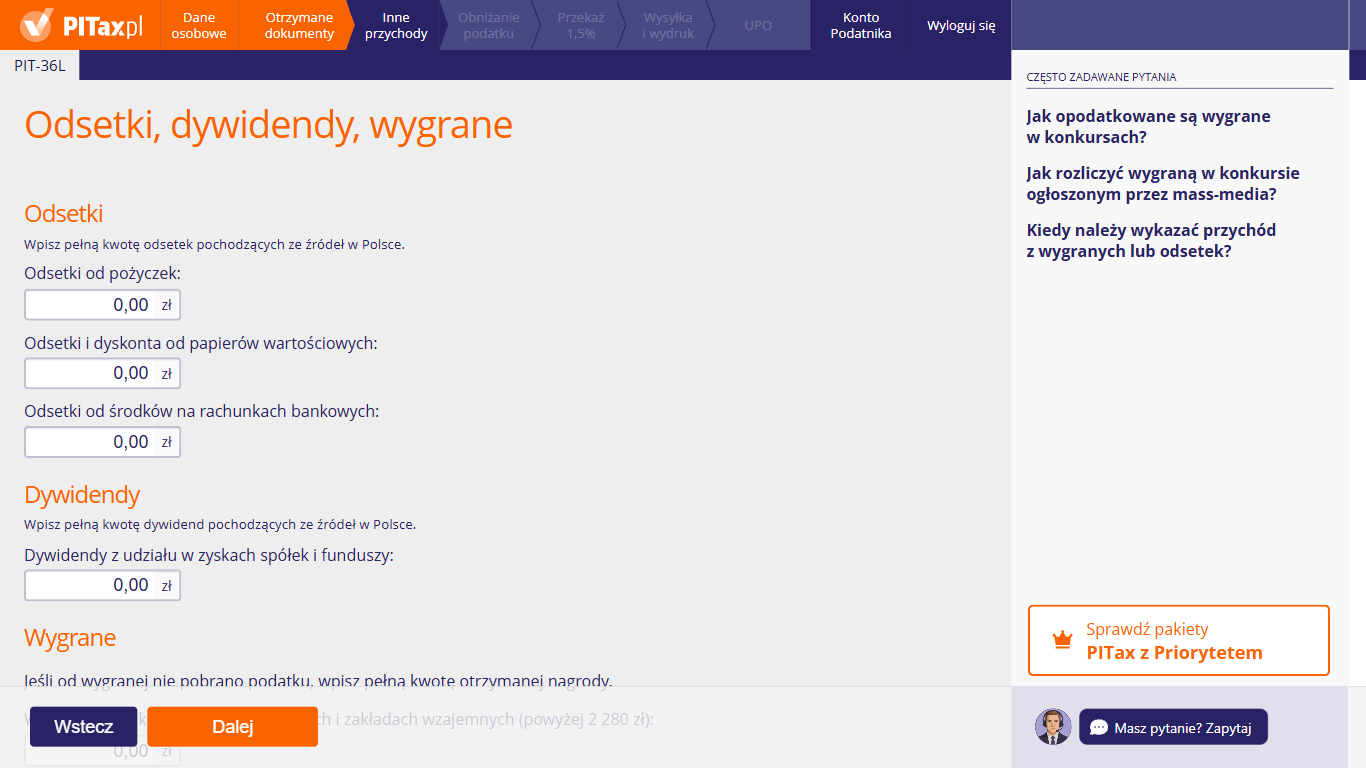
Na tym ekranie wpisujesz przychody, od których płatnik nie pobrał podatku. W części „Odsetki” podaj pełną kwotę odsetek ze źródeł w Polsce: „Odsetki od pożyczek”, „Odsetki i dyskonta od papierów wartościowych” oraz „Odsetki od środków na rachunkach bankowych”. W części „Dywidendy” wpisz „Dywidendy z udziału w zyskach spółek i funduszy”. W części „Wygrane” wpisujesz pełną kwotę nagrody, jeśli nie pobrano od niej podatku. Niżej (po przewinięciu) są pola na wygrane i pytanie o przychody z zagranicy.
Jak opodatkowane są wygrane w konkursach?
Zryczałtowanym podatkiem 10% wartości wygranej lub nagrody. Pobiera go organizator jako płatnik – kwotę wpisujesz tylko wtedy, gdy podatku nie pobrano. Nie wpisujesz wygranych zwolnionych z podatku, m.in.:
- w grach liczbowych, loteriach pieniężnych, telebingo i zakładach wzajemnych – gdy jednorazowa wygrana nie przekracza 2 280 zł,
- w grach na automatach, w karty, w kości, grach cylindrycznych i bingo urządzanych legalnie w Polsce lub w innym państwie UE albo Europejskiego Obszaru Gospodarczego (EOG) – bez względu na kwotę (stąd dopisek „Nie dotyczy wygranych w kasynach”),
- w konkursach ogłaszanych w mediach – gdy jednorazowa wygrana nie przekracza 2 000 zł,
- nagród od Polskiego Komitetu Olimpijskiego, Polskiego Komitetu Paralimpijskiego, Polskiego Związku Sportu Niesłyszących i Stowarzyszenia Olimpiady Specjalne Polska za wyniki na igrzyskach – od 2026 r. są zwolnione.
Limit 2 280 zł nie dotyczy zwykłych konkursów (np. w sklepie czy w internecie poza mediami). Nagrody z takich konkursów są opodatkowane od pierwszej złotówki.
Jak rozliczyć wygraną w konkursie ogłoszonym przez mass media?
Jeśli jednorazowa wartość wygranej nie przekracza 2 000 zł, jest zwolniona z podatku i jej nie wpisujesz. To samo dotyczy konkursów z dziedziny nauki, kultury, sztuki, dziennikarstwa i sportu oraz nagród w sprzedaży premiowej. Zwolnienie nie obejmuje nagród ze sprzedaży premiowej otrzymanych w związku z Twoją firmą – są one przychodem firmy.
Gdy wygrana przekracza 2 000 zł, podatek 10% należy się od całej kwoty. Pobiera go organizator. Jeśli tego nie zrobił, wpisz pełną kwotę nagrody w polu „Wygrane w konkursach ogłaszanych przez mass-media (powyżej 2 000 zł)”.
Kiedy trzeba wykazać przychód z wygranych lub odsetek?
Gdy płatnik nie pobrał od nich podatku. Bank, dom maklerski czy spółka pobierają 19% podatku od odsetek i dywidend, więc zwykle niczego tu nie wpisujesz. Typowy przypadek to odsetki od pożyczki udzielonej osobie prywatnej – nie jest ona płatnikiem, więc 19% podatku wykazujesz sam. Wpisz pełną kwotę otrzymanych odsetek, bez pomniejszania o koszty.
Jeśli udzielanie pożyczek jest przedmiotem Twojej działalności, odsetki są przychodem firmy, a nie przychodem z tego ekranu. Odsetki uzyskane za granicą wpisujesz po zaznaczeniu „Tak” przy pytaniu „Czy uzyskałeś powyższe przychody za granicą?” – razem z podatkiem zapłaconym za granicą.
Jak rozliczyć odsetki i dywidendy z zagranicy?
Zaznacz „Tak” przy pytaniu „Czy uzyskałeś powyższe przychody za granicą?” i wpisz kwoty odsetek, dyskont i dywidend uzyskanych za granicą oraz podatek zapłacony za granicą. Od tych przychodów należy się w Polsce 19% podatku, a podatek zagraniczny odliczasz – najwyżej do kwoty 19% od tych przychodów. Takie przychody wykazujesz w zeznaniu zawsze, nawet jeśli za granicą pobrano już podatek.
Jak przeliczyć przychody i podatek z zagranicy na złote?
Przychód w walucie obcej przelicz na złote po kursie średnim NBP z ostatniego dnia roboczego przed dniem jego uzyskania. Podatek zapłacony za granicą przelicz po kursie średnim NBP z ostatniego dnia roboczego przed dniem jego zapłaty. Kwoty podatku z różnych państw i wypłat zsumuj i wpisz łącznie w polu „Wpisz podatek zapłacony za granicą od powyższych przychodów”.
Mam dywidendy z rachunku zbiorczego – wpisać je tutaj?
Jeśli Twoje papiery są na rachunku zbiorczym, a podatek 19% pobrano zbiorczo, bo Twoje dane nie zostały ujawnione – wpisz przychód na osobnym ekranie „Przychody z anonimowych rachunków zbiorczych” (kafelek „Anonimowe rachunki zbiorcze”). Jeśli dostałeś dywidendę lub odsetki z zagranicy na zwykły rachunek i polski płatnik nie pobrał podatku – wpisz je tutaj, w polach na przychody z zagranicy. Tu też odliczysz podatek zapłacony za granicą.
20. Odsetki, dywidendy, wygrane – przychody z zagranicy
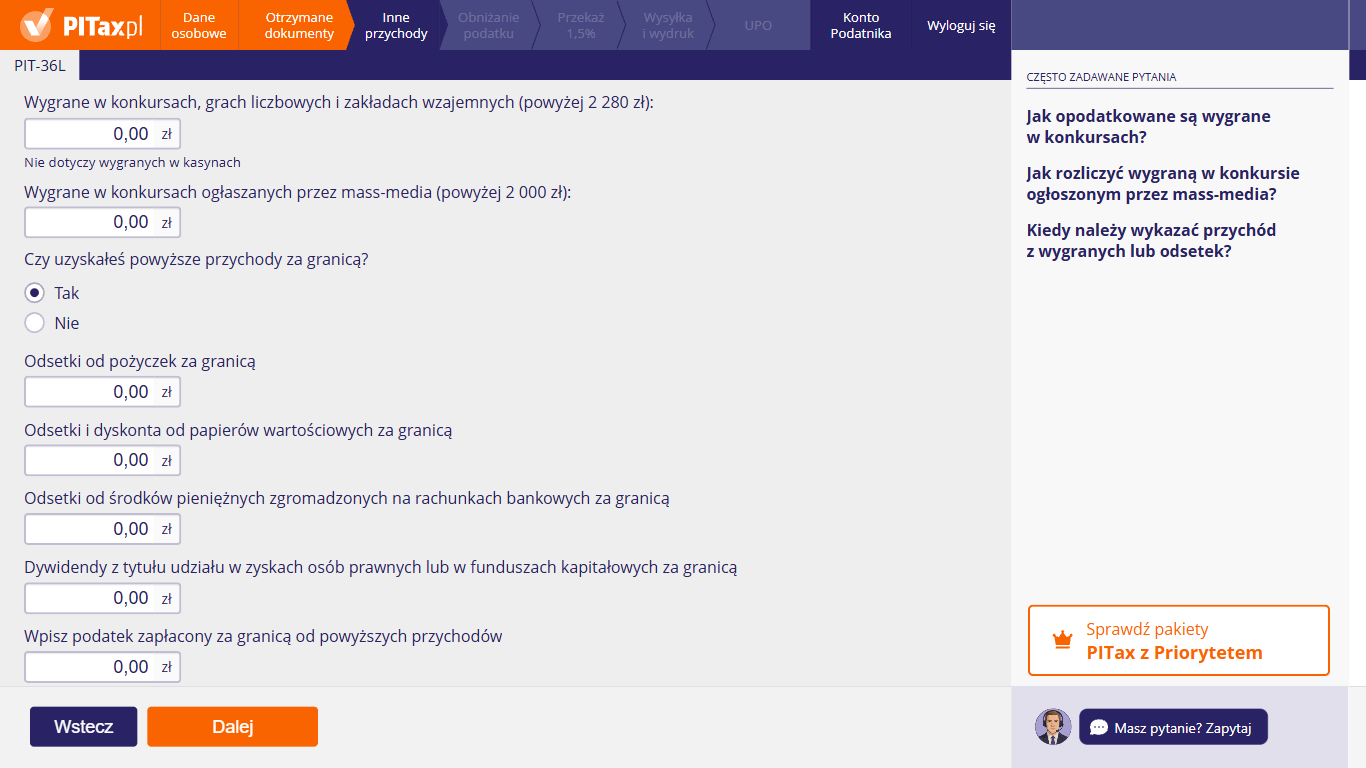
Tak wygląda dolna część ekranu. Są tu pola „Wygrane w konkursach, grach liczbowych i zakładach wzajemnych (powyżej 2 280 zł)” (z dopiskiem „Nie dotyczy wygranych w kasynach”) oraz „Wygrane w konkursach ogłaszanych przez mass-media (powyżej 2 000 zł)”. Po zaznaczeniu „Tak” przy pytaniu „Czy uzyskałeś powyższe przychody za granicą?” pojawiają się pola na odsetki od pożyczek, odsetki i dyskonta od papierów wartościowych, odsetki od rachunków bankowych i dywidendy uzyskane za granicą. W ostatnim polu – „Wpisz podatek zapłacony za granicą od powyższych przychodów” – podajesz podatek pobrany od nich za granicą.
21. Przychody z anonimowych rachunków zbiorczych
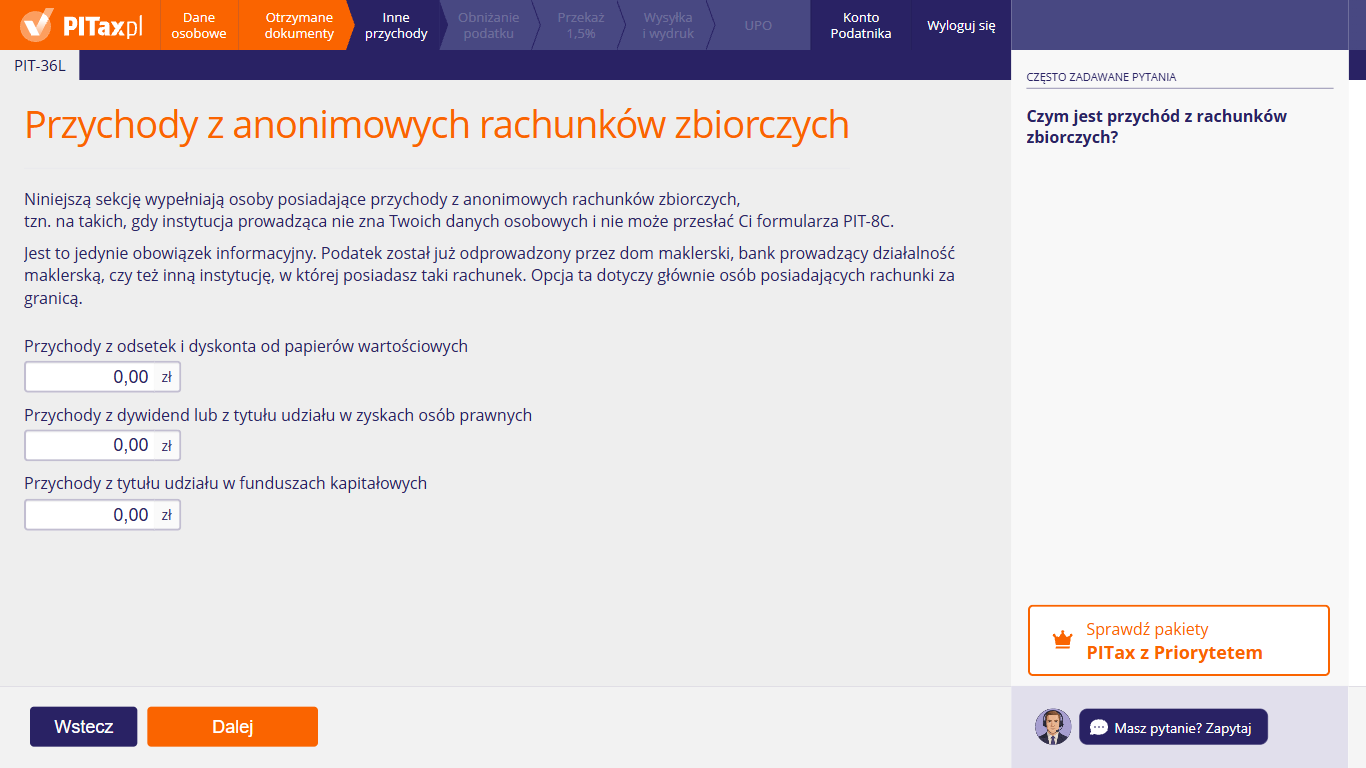
Ten ekran wypełniasz, jeśli masz papiery wartościowe na rachunku zbiorczym, a instytucja, która wypłaca przychody, nie zna Twoich danych i nie może przesłać Ci informacji PIT-8C. Zwykle dotyczy to rachunków za granicą. Wpisz kwoty w polach „Przychody z odsetek i dyskonta od papierów wartościowych”, „Przychody z dywidend lub z tytułu udziału w zyskach osób prawnych” oraz „Przychody z tytułu udziału w funduszach kapitałowych”. To tylko obowiązek informacyjny – podatek został już pobrany.
Czym jest przychód z rachunków zbiorczych?
To odsetki, dyskonto, dywidendy i inne wypłaty z papierów wartościowych zapisanych na rachunku zbiorczym, gdy Twoja tożsamość nie została ujawniona płatnikowi. Rachunek zbiorczy prowadzi instytucja (najczęściej zagraniczna) dla wielu klientów naraz. Płatnik pobiera wtedy 19% podatku łącznie od wszystkich takich wypłat, a Ty jako polski rezydent musisz wykazać te przychody w zeznaniu. Nie dopłacasz już podatku.
Skąd wziąć kwoty do wpisania?
Z dokumentów od instytucji, która prowadzi Twój rachunek, np. z wyciągów lub zestawień wypłat za 2026 r. Wpisz kwoty przychodów przed potrąceniem podatku, osobno w każdym z trzech pól. Kwoty w walutach obcych przelicz na złote po kursie średnim NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu.
Mam dywidendy zagraniczne – wpisać je tutaj czy na ekranie „Odsetki, dywidendy, wygrane”?
Jeśli Twoje papiery są na rachunku zbiorczym, a podatek 19% pobrano zbiorczo, bo Twoje dane nie zostały ujawnione – wpisz przychód tutaj. Jeśli dostałeś dywidendę lub odsetki z zagranicy na zwykły rachunek i polski płatnik nie pobrał podatku – rozlicz je na ekranie „Odsetki, dywidendy, wygrane”. Tam odliczysz podatek zapłacony za granicą.
22. Przychody z utraconych ulg
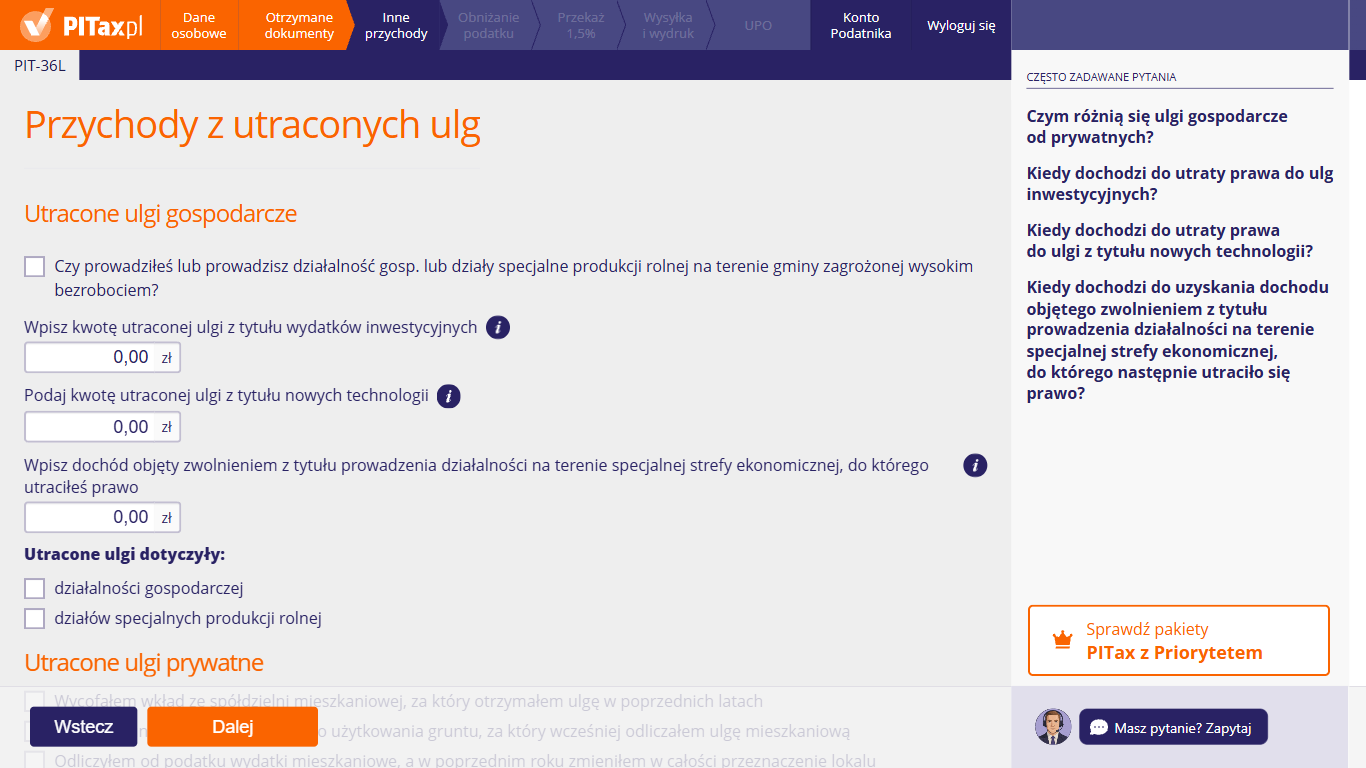
Na tym ekranie wykazujesz ulgi, do których straciłeś prawo. W części „Utracone ulgi gospodarcze” zaznacz, czy działalność była prowadzona na terenie gminy zagrożonej wysokim bezrobociem, i wpisz kwotę: „Wpisz kwotę utraconej ulgi z tytułu wydatków inwestycyjnych”, „Podaj kwotę utraconej ulgi z tytułu nowych technologii” albo „Wpisz dochód objęty zwolnieniem z tytułu prowadzenia działalności na terenie specjalnej strefy ekonomicznej, do którego utraciłeś prawo”. Przy polach są ikony „i” z podpowiedziami. Pod nagłówkiem „Utracone ulgi dotyczyły:” zaznacz „działalności gospodarczej” albo „działów specjalnych produkcji rolnej”. Niżej, w części „Utracone ulgi prywatne”, zaznaczasz zdarzenia, przez które straciłeś ulgi mieszkaniowe lub inne odliczenia, i wpisujesz ich kwotę.
Czym różnią się ulgi gospodarcze od prywatnych?
Ulgi gospodarcze są związane z firmą albo z działami specjalnymi produkcji rolnej – to np. dawne ulgi inwestycyjne, ulga na nowe technologie czy zwolnienie dochodu w specjalnej strefie ekonomicznej. Ulgi prywatne to odliczenia niezwiązane z firmą, głównie dawne ulgi mieszkaniowe (np. ulga budowlana, kasa mieszkaniowa) oraz inne odliczenia od dochodu lub podatku.
Wspólna zasada: jeśli dostałeś zwrot kwot, które wcześniej odliczyłeś, doliczasz je w zeznaniu za rok, w którym dostałeś zwrot. Pozostałe przyczyny utraty ulgi określają przepisy, na podstawie których ją odliczałeś.
Kiedy dochodzi do utraty prawa do ulg inwestycyjnych?
Gdy nie zostaną dotrzymane warunki, od których zależało odliczenie wydatków inwestycyjnych, albo gdy dostaniesz zwrot odliczonych wydatków. Ulgi inwestycyjne to dawne odliczenia dla firm, m.in. prowadzących działalność w gminach zagrożonych wysokim bezrobociem. Warunki utraty i kwotę do doliczenia określają przepisy z okresu, w którym odliczałeś ulgę.
Jeśli w 2026 r. doszło do takiego zdarzenia, wpisz kwotę utraconej ulgi w polu „Wpisz kwotę utraconej ulgi z tytułu wydatków inwestycyjnych”. Zaznacz też pole o gminie zagrożonej wysokim bezrobociem, jeśli ulga jej dotyczyła. W razie wątpliwości sprawdź dokumenty z okresu odliczenia albo skonsultuj się z doradcą podatkowym.
Kiedy dochodzi do utraty prawa do ulgi z tytułu nowych technologii?
Ulgę na nowe technologie zlikwidowano i dziś nie można jej odliczyć. Pole wypełniasz tylko wtedy, gdy kiedyś skorzystałeś z tej ulgi, a w 2026 r. wystąpiło zdarzenie, które według przepisów obowiązujących przy odliczeniu oznacza jej utratę – np. dostałeś zwrot odliczonych wydatków na nabycie nowej technologii. Kwotę wpisz w polu „Podaj kwotę utraconej ulgi z tytułu nowych technologii”.
Kiedy dochodzi do uzyskania dochodu objętego zwolnieniem z tytułu prowadzenia działalności na terenie specjalnej strefy ekonomicznej, do którego następnie utraciło się prawo?
Gdy firma korzystała ze zwolnienia dochodu z działalności w specjalnej strefie ekonomicznej (na podstawie zezwolenia) albo z nowej inwestycji objętej decyzją o wsparciu, a zezwolenie cofnięto lub decyzję uchylono. Prawo do zwolnienia tracisz też, jeśli dochód osiągnięto dzięki sztucznym czynnościom podjętym przede wszystkim po to, by uzyskać zwolnienie, albo czynnościom, których głównym celem było uniknięcie podatku.
Po utracie prawa musisz zapłacić podatek od dochodu, który był zwolniony na podstawie cofniętego zezwolenia (uchylonej decyzji). Płacisz go w terminie zaliczki za pierwszy okres po miesiącu, w którym to nastąpiło. Gdy utrata prawa nastąpiła w grudniu – rozliczasz go w zeznaniu rocznym.
Otrzymałem zwrot wydatków, które wcześniej odliczyłem – co zrobić?
Dolicz odliczoną wcześniej kwotę w zeznaniu za rok, w którym dostałeś zwrot. Jeśli zwrot przyszedł w 2026 r., zaznacz w części „Utracone ulgi prywatne” odpowiednie zdarzenie – np. „Otrzymałem zwrot odliczonych wydatków mieszkaniowych, które wcześniej odliczyłem od podatku” albo „Utraciłem inne ulgi od podatku” – i wpisz kwotę w polu „Kwota utraconych ulg (przychód)”.
Nie składasz korekty zeznania za rok, w którym odliczyłeś ulgę – korekta nie jest tu rozwiązaniem. Przepis mówi tylko o zeznaniu za rok otrzymania zwrotu. Jeśli zwrot dotyczy ulgi odliczonej w zeznaniu według skali, a za 2026 r. składasz kilka zeznań, warto zapytać w urzędzie skarbowym lub w Krajowej Informacji Skarbowej, w którym z nich go doliczyć.
Doliczasz tylko tę część zwrotu, która wcześniej zmniejszyła Twój podatek lub dochód. Jeśli wydatków nie odliczyłeś, ich zwrot niczego nie zmienia.
23. Inne przychody
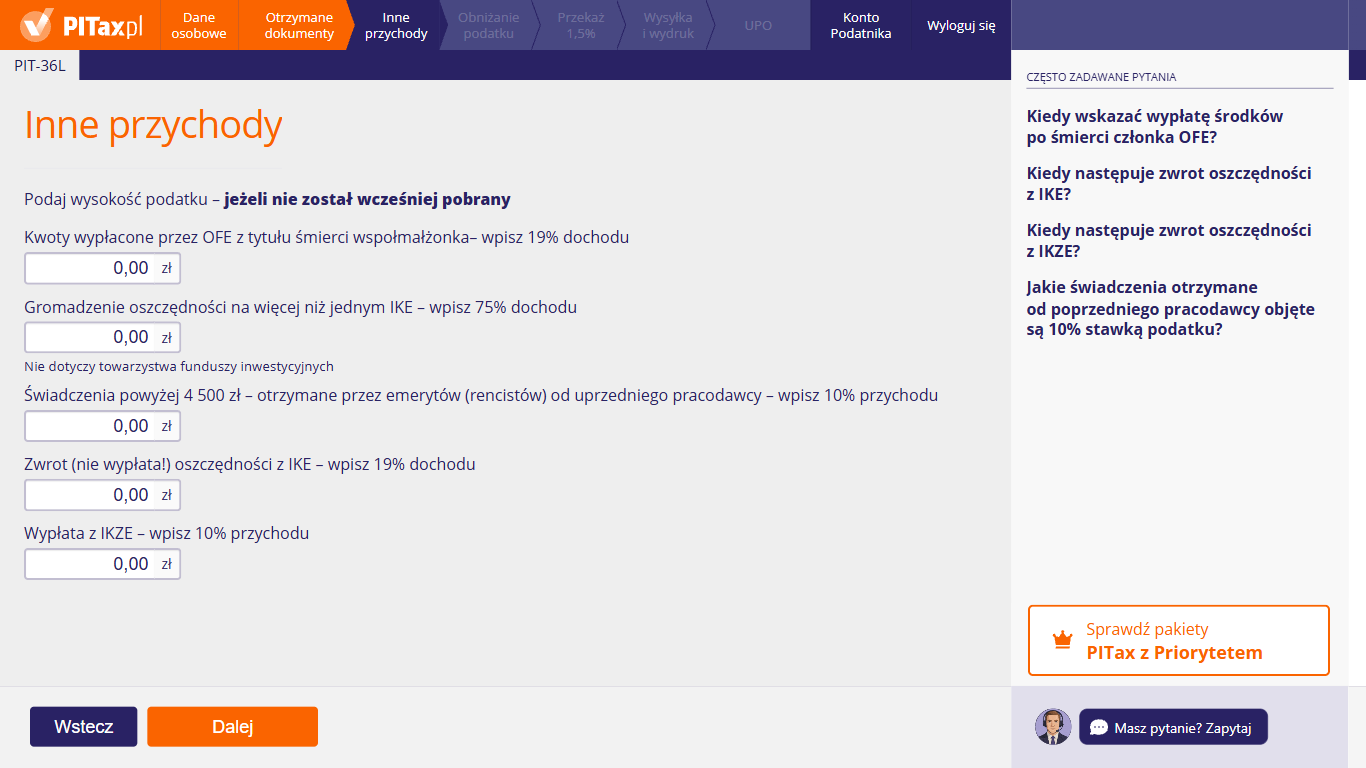
Na tym ekranie wpisujesz kwotę podatku, a nie przychodu – i tylko wtedy, gdy podatku nie pobrał wcześniej płatnik (polecenie na ekranie: „Podaj wysokość podatku – jeżeli nie został wcześniej pobrany”). Przy każdym polu jest podpowiedź, jak obliczyć podatek. Pola dotyczą kwot wypłaconych przez otwarty fundusz emerytalny (OFE) po śmierci współmałżonka, „Gromadzenie oszczędności na więcej niż jednym IKE – wpisz 75% dochodu” (z dopiskiem „Nie dotyczy towarzystwa funduszy inwestycyjnych”), „Świadczenia powyżej 4 500 zł – otrzymane przez emerytów (rencistów) od uprzedniego pracodawcy – wpisz 10% przychodu”, „Zwrot (nie wypłata!) oszczędności z IKE – wpisz 19% dochodu” oraz „Wypłata z IKZE – wpisz 10% przychodu”. Jeśli podatek pobrała instytucja, która wypłaciła pieniądze, zostaw pola puste.
Jakie świadczenia otrzymane od poprzedniego pracodawcy objęte są 10% stawką podatku?
Świadczenia, które emeryt lub rencista (także osoba na nauczycielskim świadczeniu kompensacyjnym) dostaje od byłego pracodawcy albo związku zawodowego w związku z dawną pracą. Do 4 500 zł w roku są one zwolnione z podatku. Od nadwyżki ponad tę kwotę należy się 10% podatku.
Podatek pobiera były pracodawca jako płatnik. Wpisz tu 10% nadwyżki ponad 4 500 zł tylko wtedy, gdy podatek nie został pobrany.
Kiedy wskazać wypłatę środków po śmierci członka OFE?
Gdy dostałeś z otwartego funduszu emerytalnego (OFE) wypłatę po śmierci małżonka albo innej osoby, która wskazała Cię jako uprawnionego, a fundusz nie pobrał podatku. Od jednorazowej wypłaty z rachunku w OFE otwartego w związku ze śmiercią współmałżonka oraz od kwot wypłaconych po śmierci członka OFE wskazanej osobie lub spadkobiercy należy się 19% zryczałtowanego podatku.
Podatek zwykle pobiera fundusz jako płatnik – wtedy niczego tu nie wpisujesz. Jeśli go nie pobrano, wpisz kwotę podatku: 19% wypłaconej kwoty.
Kiedy następuje zwrot oszczędności z IKE?
Gdy Ty albo instytucja finansowa wypowie umowę o prowadzenie indywidualnego konta emerytalnego (IKE), a nie ma podstaw do wypłaty ani wypłaty transferowej. Na równi ze zwrotem traktuje się pozostawienie środków na rachunku po wygaśnięciu umowy. Możliwy jest też częściowy zwrot.
Od zwrotu należy się 19% podatku od dochodu, czyli od nadwyżki wartości środków nad sumą Twoich wpłat. Zwrot to co innego niż wypłata – wypłata przysługuje po ukończeniu 60 lat (albo 55 lat przy nabyciu uprawnień emerytalnych) i po spełnieniu warunków dotyczących wpłat. Podatek od zwrotu zwykle pobiera instytucja – wpisujesz go tylko wtedy, gdy go nie pobrano.
Kiedy następuje zwrot oszczędności z IKZE?
Zwrot z indywidualnego konta zabezpieczenia emerytalnego (IKZE) następuje po wypowiedzeniu umowy, gdy nie ma podstaw do wypłaty ani wypłaty transferowej. Wypłata z IKZE przysługuje natomiast tylko:
- na Twój wniosek po ukończeniu 65 lat, jeśli wpłacałeś na IKZE co najmniej w 5 latach kalendarzowych,
- po Twojej śmierci – osobie uprawnionej.
Każda wypłata z IKZE – jednorazowa i w ratach – jest opodatkowana 10% ryczałtem, który pobiera instytucja. W polu „Wypłata z IKZE – wpisz 10% przychodu” wpisujesz podatek tylko wtedy, gdy go nie pobrano – inaczej zapłaciłbyś go dwa razy. Zwrot z IKZE to przychód z innych źródeł opodatkowany według skali. Nie wpisujesz go w PIT-36L, tylko w zeznaniu według skali (PIT-37 lub PIT-36).
Kiedy wpisać 75% podatku od IKE?
Gdy w 2026 r. gromadziłeś oszczędności na więcej niż jednym indywidualnym koncie emerytalnym (IKE). Ustawa przewiduje wtedy sankcyjny podatek 75% dochodu uzyskanego na każdym IKE. Tego podatku nie pobiera płatnik – wpisujesz go sam w zeznaniu. Jeśli masz jednocześnie IKE i indywidualne konto zabezpieczenia emerytalnego (IKZE), to nie jest naruszenie – sankcja dotyczy dwóch lub więcej kont IKE.
24. Odliczenia od przychodów
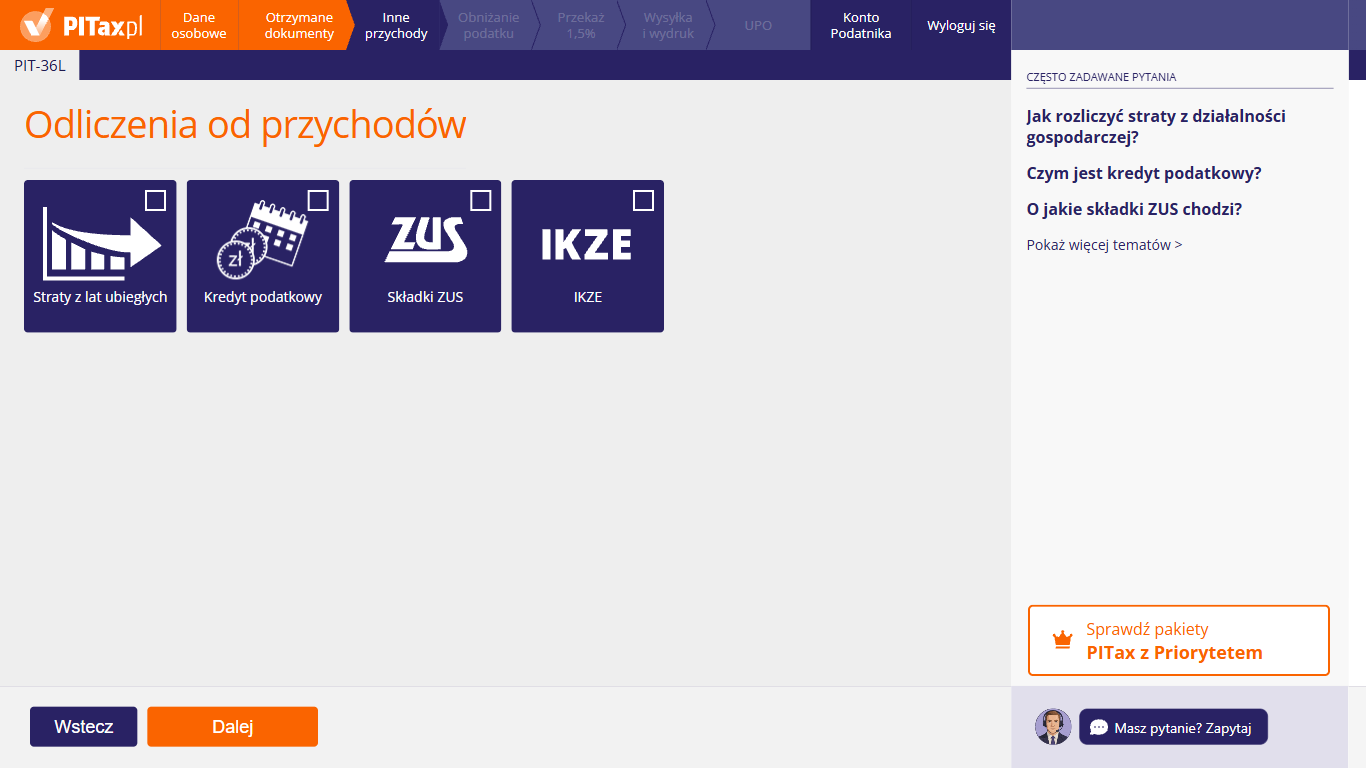
Na tym ekranie wybierasz odliczenia, które chcesz uwzględnić w PIT-36L. Do wyboru są kafelki „Straty z lat ubiegłych”, „Kredyt podatkowy”, „Składki ZUS” i „IKZE”. Zaznacz wszystkie, które Cię dotyczą (możesz kilka naraz), i kliknij „Dalej” – dla każdego zaznaczonego kafelka kreator otworzy osobny ekran do wpisania kwot. Jeśli nic Cię nie dotyczy, nie zaznaczaj żadnego kafelka i przejdź „Dalej”. Mimo nazwy ekranu w PIT-36L te kwoty rozlicza się od dochodu, a kredyt podatkowy dochód zwiększa.
Jak rozliczyć straty z działalności gospodarczej?
Stratę z działalności możesz odliczyć od dochodu z tego samego źródła w 5 kolejnych latach po roku, w którym ją poniosłeś. W zeznaniu za 2026 r. odliczasz więc straty z lat 2021–2025. Możesz:
- odliczać stratę w częściach – w każdym roku najwyżej 50% kwoty tej straty,
- albo jednorazowo odliczyć w jednym z tych 5 lat do 5 000 000 zł, a resztę straty w pozostałych latach (rocznie do 50%).
Odliczenie nie może przekroczyć dochodu z działalności za 2026 r. Zaznacz kafelek „Straty z lat ubiegłych” – kwotę wpiszesz na kolejnym ekranie.
Czym jest kredyt podatkowy?
To potoczna nazwa jednorazowego zwolnienia z płacenia zaliczek dla osób, które po raz pierwszy założyły firmę. Zwolnienie nie jest darowane na zawsze – dochód z roku zwolnienia „spłacasz” w kolejnych 5 latach, doliczając co roku 20% tego dochodu do dochodu z działalności.
Dlatego w PIT-36L kafelek „Kredyt podatkowy” nie zmniejsza podatku, tylko go zwiększa. Zaznacz go, jeśli korzystałeś ze zwolnienia w latach 2021–2025 – wtedy w zeznaniu za 2026 r. przypada jedna z pięciu rat. Na kolejnym ekranie wskażesz rok, w którym korzystałeś ze zwolnienia, i wpiszesz 20% dochodu z działalności z zeznania za ten rok.
O jakie składki ZUS chodzi?
O składki na ubezpieczenia społeczne – emerytalne, rentowe, chorobowe i wypadkowe – które w 2026 r. zapłaciłeś sam za siebie i za osoby z Tobą współpracujące (np. za małżonka, który pomaga w firmie). Możesz je odliczyć od dochodu, jeśli nie zaliczyłeś ich do kosztów.
Składek zdrowotnych tu nie wpisujesz – podajesz je na ekranie przychodów z działalności. Odliczysz też obowiązkowe składki na ubezpieczenia społeczne zapłacone w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii – chyba że odliczyłeś je już w tamtym państwie albo dotyczą dochodu, który umowa o unikaniu podwójnego opodatkowania zwalnia z podatku w Polsce.
Czy te odliczenia zmniejszają przychód, dochód czy podatek?
Mimo nazwy ekranu w PIT-36L straty, składki ZUS i wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE) odliczasz od dochodu, czyli od przychodu pomniejszonego o koszty. Podatek liniowy wynosi 19% dochodu, więc każde 1 000 zł odliczenia obniża podatek o 190 zł. Kredyt podatkowy działa odwrotnie – zwiększa dochód.
Czy mogę odliczyć te same składki lub wpłaty i w PIT-37, i w PIT-36L?
Nie. Jeśli oprócz firmy masz np. umowę o pracę i składasz też PIT-37, ten sam wydatek odliczysz tylko raz – albo od dochodu opodatkowanego według skali, albo od dochodu z podatku liniowego. Odliczenia nie ma też, gdy wydatek ująłeś w kosztach albo gdy go zwrócono. Składki potrącone przez pracodawcę z Twojej pensji odliczasz w PIT-37, a nie w PIT-36L.
25. Straty z lat ubiegłych
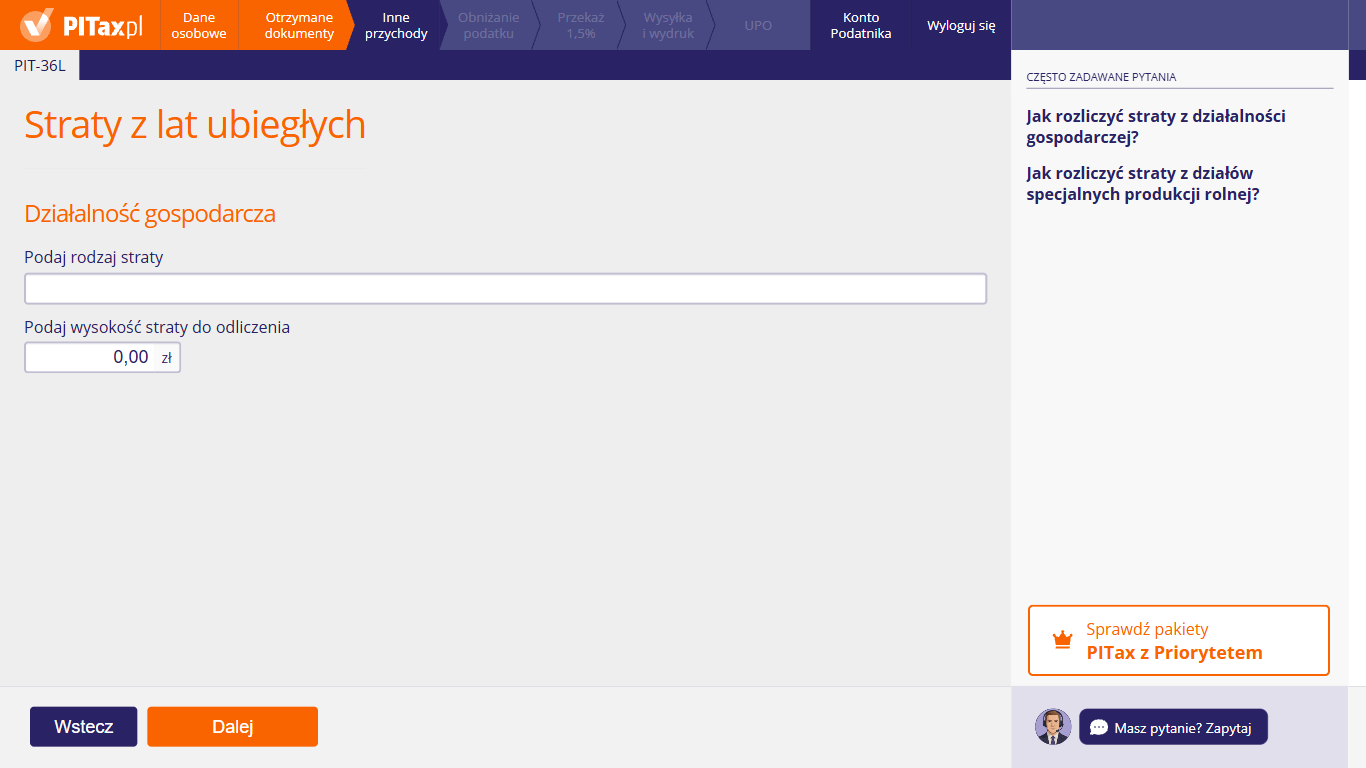
Ten ekran widzisz, jeśli w kroku „Odliczenia od przychodów” zaznaczyłeś kafelek „Straty z lat ubiegłych”. W części „Działalność gospodarcza” w polu „Podaj rodzaj straty” krótko opisz, której straty dotyczy odliczenie. W polu „Podaj wysokość straty do odliczenia” wpisz kwotę, o którą chcesz obniżyć dochód w zeznaniu za 2026 r. Po kliknięciu „Dalej” przejdziesz do kolejnego wybranego odliczenia.
Jak rozliczyć straty z działów specjalnych produkcji rolnej?
Działy specjalne produkcji rolnej to w przepisach o PIT osobne źródło przychodów. Stratę z działów specjalnych odliczysz więc tylko od dochodu z działów specjalnych – nie od dochodu z działalności gospodarczej. Obowiązują te same zasady: 5 kolejnych lat, rocznie do 50% straty albo jednorazowo do 5 000 000 zł. Kreator PITax nie rozlicza dochodów z działów specjalnych – jeśli je masz, wypełnij zeznanie PIT-36L poza systemem.
Jak rozliczyć straty z działalności gospodarczej?
Stratę z działalności możesz odliczyć od dochodu z tego samego źródła w 5 kolejnych latach po roku, w którym ją poniosłeś. W zeznaniu za 2026 r. odliczasz więc straty z lat 2021–2025. Masz dwie możliwości:
- odliczać stratę w częściach – w każdym roku najwyżej 50% kwoty tej straty,
- jednorazowo odliczyć w jednym z tych 5 lat do 5 000 000 zł, a resztę straty w pozostałych latach (rocznie do 50%).
Odliczenie nie może przekroczyć dochodu z działalności za 2026 r. Jeśli w 2026 r. znów masz stratę, w tym roku nic nie odliczysz. Możesz to zrobić w kolejnych latach, dopóki nie minie 5-letni okres.
Skąd wziąć kwotę straty do odliczenia?
Stratę znajdziesz w zeznaniu za rok, w którym ją poniosłeś – w PIT-36L, a jeśli wtedy rozliczałeś firmę według skali, w PIT-36. Od tej kwoty odejmij to, co już odliczyłeś w poprzednich latach. Wpisz kwotę, którą odliczasz w zeznaniu za 2026 r. – w granicach 50% straty na rok albo jednorazowego odliczenia do 5 000 000 zł.
Co wpisać w polu „Podaj rodzaj straty”?
Krótki opis, który pozwoli rozpoznać stratę, np. „strata z działalności gospodarczej za 2024 r.”. Jeśli odliczasz straty z kilku lat, wymień te lata, a w polu „Podaj wysokość straty do odliczenia” podaj łączną kwotę odliczenia w zeznaniu za 2026 r.
Czy strata z najmu, giełdy albo sprzedaży rzeczy pomniejszy dochód z firmy?
Nie. Stratę odliczasz tylko od dochodu z tego samego źródła, z którego ją poniosłeś. Strat z innych źródeł (np. z akcji rozliczanych w PIT-38) nie przeniesiesz do PIT-36L. Straty ze sprzedaży prywatnych rzeczy w ogóle nie podlegają odliczeniu.
26. Czy korzystałeś ze zwolnienia podatkowego?
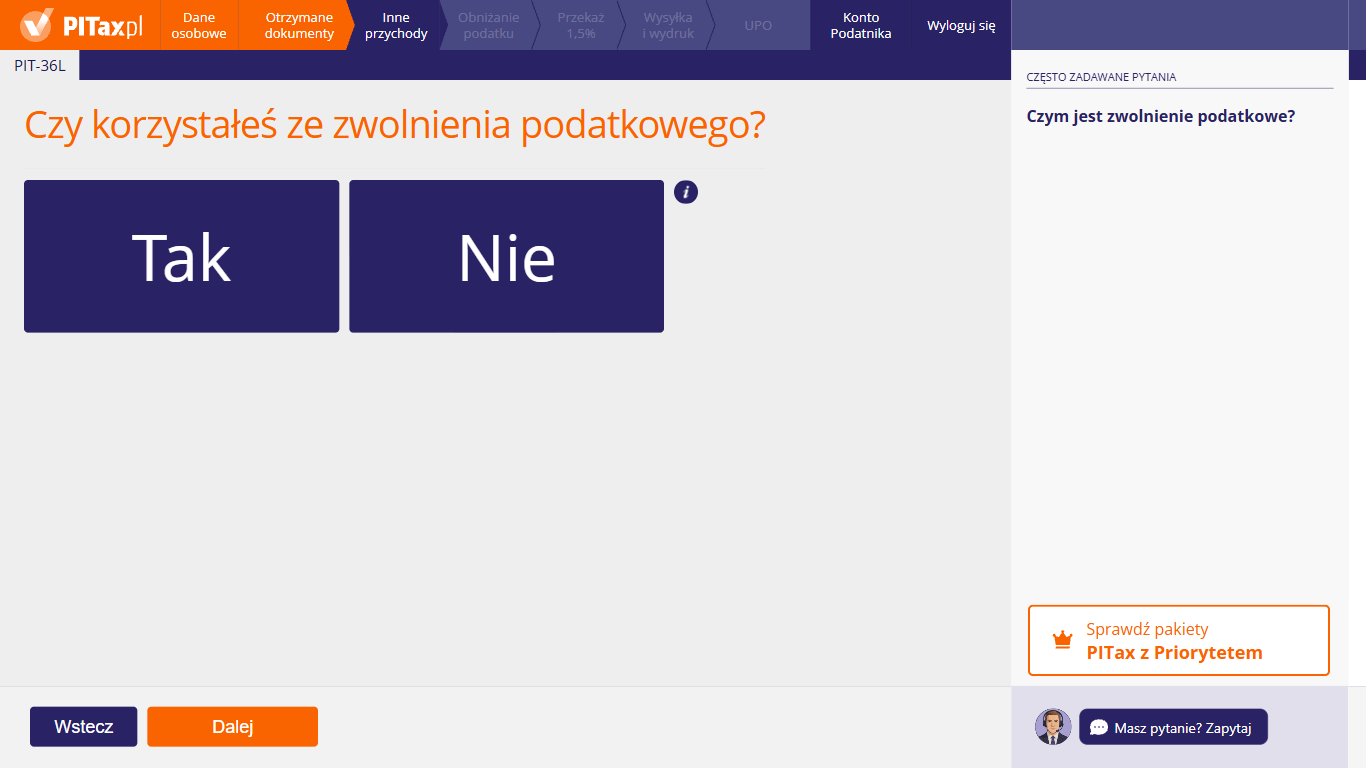
Ten ekran widzisz, jeśli w kroku „Odliczenia od przychodów” zaznaczyłeś kafelek „Kredyt podatkowy”. Odpowiadasz tu, czy korzystałeś ze zwolnienia podatkowego, czyli tzw. kredytu podatkowego. Kliknij „Tak”, jeśli w zeznaniu za 2026 r. musisz doliczyć jedną z pięciu rat dochodu z roku zwolnienia – pojawią się pola na rok zwolnienia i kwotę. Kliknij „Nie”, jeśli ze zwolnienia nie korzystałeś albo spłaciłeś już wszystkie raty. Ikona „i” obok kafelków zawiera podpowiedź.
Czym jest zwolnienie podatkowe?
To jednorazowe zwolnienie z płacenia zaliczek od dochodu z działalności w drugim albo trzecim roku jej prowadzenia:
- w roku następującym po roku założenia firmy – jeśli w roku założenia prowadziłeś ją co najmniej przez 10 pełnych miesięcy,
- dwa lata po roku założenia – jeśli ten warunek nie był spełniony.
Kto mógł skorzystać? Tylko osoba, która po raz pierwszy rozpoczęła działalność i spełniała łącznie m.in. te warunki:
- miała średnio co najmniej równowartość 1 000 euro przychodu miesięcznie,
- była małym przedsiębiorcą i zatrudniała co miesiąc co najmniej 5 osób na umowę o pracę (w przeliczeniu na pełne etaty),
- złożyła oświadczenie do 31 stycznia roku zwolnienia,
- w roku zwolnienia rozliczała się według skali, a nie podatkiem liniowym.
Zwolniony dochód doliczasz w zeznaniach za 5 kolejnych lat – po 20% w każdym roku.
Kogo dotyczy ten ekran w PIT-36L?
Osób, które korzystały ze zwolnienia w latach 2021–2025, a teraz rozliczają firmę podatkiem liniowym. Obowiązek doliczania 20% dochodu nie znika po przejściu na podatek liniowy. Jeśli zwolnienie dotyczyło 2020 r. lub wcześniejszego, ostatnią ratę doliczyłeś najpóźniej w zeznaniu za 2025 r. – wybierz „Nie”.
Co, jeśli przestałem spełniać warunki zwolnienia?
Prawo do zwolnienia tracisz m.in. wtedy, gdy w roku zwolnienia albo w 5 kolejnych latach:
- zlikwidujesz firmę,
- Twój przychód spadnie średnio poniżej równowartości 1 000 euro miesięcznie,
- zmniejszysz zatrudnienie o więcej niż 10%,
- będziesz mieć zaległości podatkowe lub składkowe.
Wtedy musisz skorygować zeznanie za rok zwolnienia i zapłacić podatek z odsetkami za zwłokę, a także skorygować zeznania, w których doliczyłeś już 20% dochodu. W takiej sytuacji nie doliczaj kolejnych rat na tym ekranie – utratę zwolnienia rozliczasz korektami.
Jaką kwotę wpisać?
Wpisz 20% dochodu z działalności wykazanego w zeznaniu za rok, w którym korzystałeś ze zwolnienia. W roku zwolnienia obowiązywała skala podatkowa, więc był to PIT-36 – nie PIT-36L, choć tak sugeruje opis pola. Przykład: w roku zwolnienia dochód z firmy wyniósł 150 000 zł – w każdym z 5 kolejnych lat doliczasz 30 000 zł.
Który rok wybrać z listy?
Rok, w którym korzystałeś ze zwolnienia, czyli nie płaciłeś zaliczek – a nie rok założenia firmy ani rok, za który składasz zeznanie. Doliczenie trwa 5 lat po roku zwolnienia, więc w zeznaniu za 2026 r. wybierasz rok z okresu 2021–2025. Przykład: jeśli zwolnienie dotyczyło 2023 r., w zeznaniu za 2026 r. doliczasz trzecią z pięciu rat.
O ile wzrośnie mój podatek?
Doliczona kwota zwiększa dochód z działalności w PIT-36L, więc podatek rośnie o 19% tej kwoty. Przy doliczeniu 30 000 zł podatek wzrośnie o 5 700 zł. To nie jest kara – w ten sposób dochód z roku zwolnienia zostaje opodatkowany po częściach w 5 kolejnych latach.
27. Czy korzystałeś ze zwolnienia podatkowego? – rok i kwota
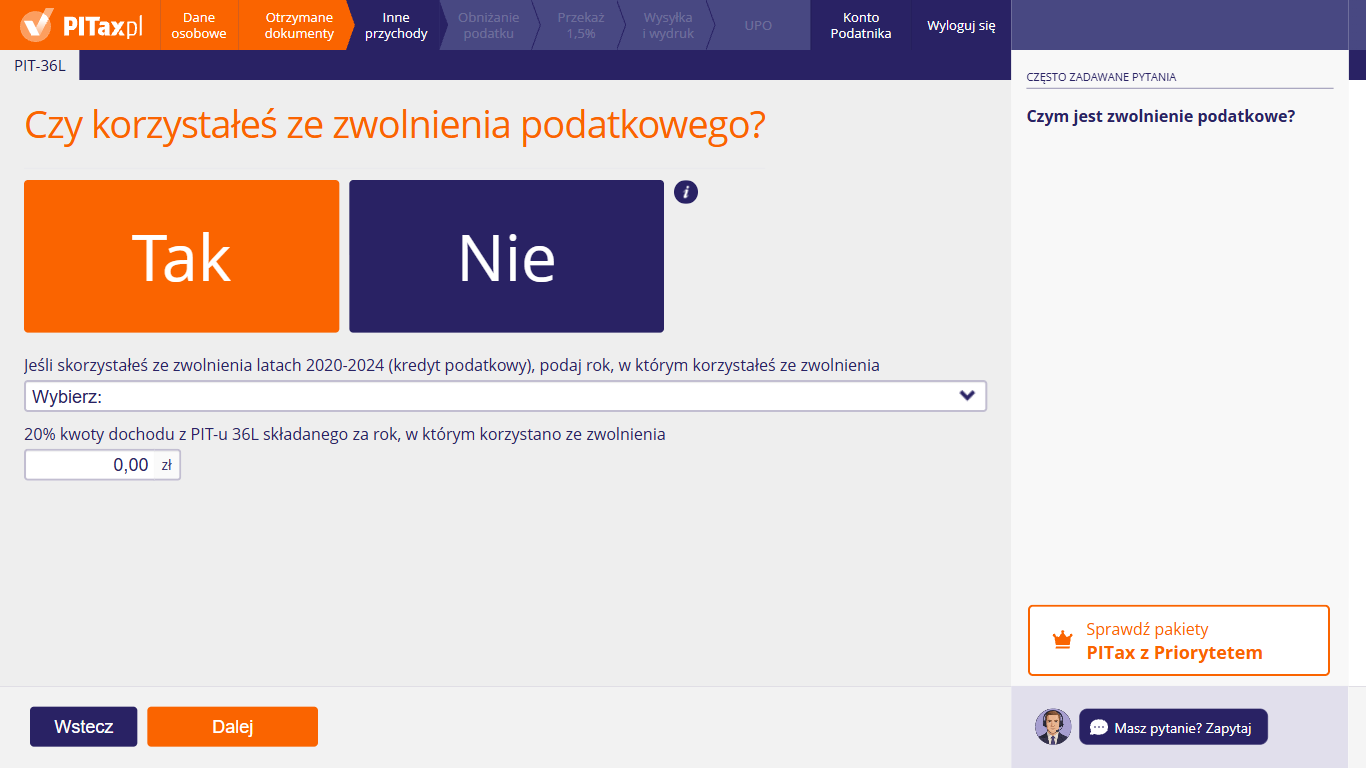
Tak wygląda ekran po kliknięciu „Tak”. Z listy „Wybierz:” wskaż rok, w którym korzystałeś ze zwolnienia (kredytu podatkowego) – w zeznaniu za 2026 r. może to być rok z okresu 2021–2025. W polu poniżej wpisz 20% dochodu z działalności z zeznania za rok zwolnienia. Kreator doliczy tę kwotę do dochodu w PIT-36L.
28. Składki na ubezpieczenia społeczne
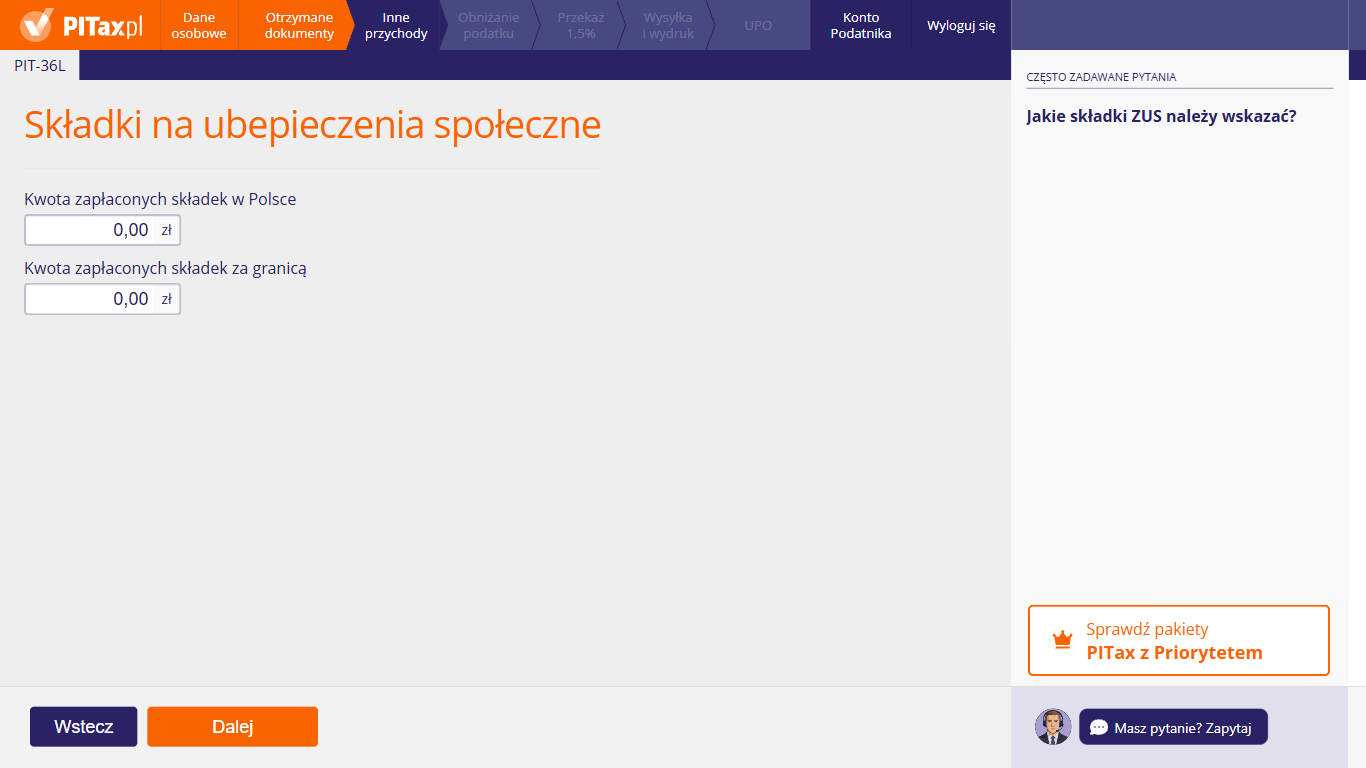
Ten ekran widzisz, jeśli w kroku „Odliczenia od przychodów” zaznaczyłeś kafelek „Składki ZUS”. Wpisujesz tu składki na ubezpieczenia społeczne, które chcesz odliczyć od dochodu. W polu „Kwota zapłaconych składek w Polsce” podaj składki zapłacone do ZUS, a w polu „Kwota zapłaconych składek za granicą” – obowiązkowe składki społeczne zapłacone w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii. Kwoty wpisz łącznie za cały 2026 r., w złotych.
Jakie składki ZUS należy wskazać?
Wpisz składki na ubezpieczenia emerytalne, rentowe, chorobowe i wypadkowe, które w 2026 r. zapłaciłeś bezpośrednio za siebie i za osoby z Tobą współpracujące. Liczy się data zapłaty – składka za grudzień 2025 r. zapłacona w styczniu 2026 r. trafia do rozliczenia za 2026 r.
Nie wpisuj tu składek, które:
- zaliczyłeś do kosztów uzyskania przychodów (np. w księdze przychodów i rozchodów),
- odliczyłeś już w innym zeznaniu, np. w PIT-37,
- zostały Ci zwrócone,
- nie są składkami na ubezpieczenia społeczne – np. składki zdrowotne oraz składki na Fundusz Pracy i Fundusz Solidarnościowy.
Gdzie wpisać składki zdrowotne?
Nie na tym ekranie. Składki zdrowotne z działalności opodatkowanej liniowo wpisujesz na ekranie „Przychody z działalności gosp. opodatkowanej liniowo”, w polu „Kwota zapłaconych składek ubezpieczenia zdrowotnego z tytułu prowadzonej działalności gospodarczej”. Tam też zaznaczasz, czy zaliczyłeś je do kosztów.
Składki zdrowotne zapłacone w 2026 r. możesz zaliczyć do kosztów albo odliczyć od dochodu – łącznie najwyżej 14 100 zł. Dotyczy to składek z działalności opodatkowanej liniowo i składek za osoby współpracujące. Dobrowolnej składki zdrowotnej do NFZ (np. za siebie jako osobę nieubezpieczoną) przy podatku liniowym nie odliczysz.
Co wpisać w polu „Kwota zapłaconych składek za granicą”?
Obowiązkowe składki na ubezpieczenia społeczne zapłacone w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii – za siebie albo za osoby współpracujące. Nie odliczysz składek:
- od dochodu, który umowa o unikaniu podwójnego opodatkowania zwalnia z podatku w Polsce,
- które odliczyłeś już w tamtym państwie.
Kwoty w walucie obcej przelicz na złote po kursie średnim NBP z ostatniego dnia roboczego przed dniem zapłaty składki.
Czy odliczę składki KRUS albo składki z prywatnej polisy?
Nie. W PIT-36L odliczasz tylko składki z ustawy o systemie ubezpieczeń społecznych (ZUS) i obowiązkowe składki społeczne z państw UE, Europejskiego Obszaru Gospodarczego (EOG) i Szwajcarii. Składek do KRUS ani składek z prywatnych polis (np. na życie lub na dodatkowe ubezpieczenie emerytalne) nie odliczysz.
29. IKZE
Ten ekran widzisz, jeśli w kroku „Odliczenia od przychodów” zaznaczyłeś kafelek „IKZE”. Odliczasz tu wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE). W polu „Podaj kwotę wpłaconych środków na Indywidualne Konto Zabezpieczenia Emerytalnego” wpisz sumę wpłat z 2026 r. Kwotę sprawdzisz w potwierdzeniach wpłat albo w zestawieniu od instytucji, która prowadzi Twoje IKZE (bank, dom maklerski, towarzystwo funduszy inwestycyjnych, ubezpieczyciel). Wpłaty pomniejszą dochód w PIT-36L.
Jaki jest limit odliczenia w ramach ulgi IKZE?
Odliczysz wpłaty do wysokości rocznego limitu wpłat na indywidualne konto zabezpieczenia emerytalnego (IKZE). W 2026 r. limit wynosi:
- 16 956 zł – dla osób prowadzących pozarolniczą działalność (w rozumieniu przepisów o ubezpieczeniach społecznych), czyli zwykle dla przedsiębiorców rozliczających PIT-36L,
- 11 304 zł – dla pozostałych oszczędzających.
Odliczenie przysługuje, jeśli oszczędzasz tylko na jednym IKZE. Nadwyżkę wpłat ponad limit instytucja zwraca zgodnie z umową – zwróconej kwoty nie odliczasz.
Czym różni się IKZE od IKE?
Oba konta – indywidualne konto zabezpieczenia emerytalnego (IKZE) i indywidualne konto emerytalne (IKE) – służą do oszczędzania na emeryturę, ale dają inne korzyści podatkowe:
- IKZE – wpłaty odliczasz od dochodu w zeznaniu za rok wpłaty, a wypłata po spełnieniu warunków jest opodatkowana zryczałtowanym podatkiem 10%.
- IKE – wpłat nie odliczasz, ale wypłata po spełnieniu warunków jest zwolniona z podatku od zysków.
Na tym ekranie wpisujesz wyłącznie wpłaty na IKZE.
Czy mogę odliczyć IKZE w PIT-37, jeśli mam też etat?
Tak. Wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE) możesz odliczyć od dochodu opodatkowanego według skali (PIT-37 lub PIT-36) zamiast od dochodu z podatku liniowego (PIT-36L). Możesz tak zrobić także wtedy, gdy jako przedsiębiorca wpłaciłeś więcej niż 11 304 zł, w ramach limitu 16 956 zł. Tej samej kwoty nie odliczysz jednak dwa razy: co odliczysz w PIT-37, tego nie wpisujesz w PIT-36L. Limit wpłat jest jeden na cały rok.
Czy wypłatę z IKZE wpisuję w PIT-36L?
Zwykle nie. Od wypłaty z indywidualnego konta zabezpieczenia emerytalnego (IKZE) instytucja pobiera zryczałtowany podatek 10% i na tym kończy się rozliczenie. Wypłatę wykazujesz w zeznaniu tylko wtedy, gdy podatku nie pobrano. Inaczej jest ze zwrotem środków z IKZE, czyli wycofaniem oszczędności bez spełnienia warunków wypłaty. To przychód z innych źródeł opodatkowany według skali – wykazujesz go w PIT-37 lub PIT-36, a nie w PIT-36L.
30. Więcej możliwości odliczeń od przychodów i podatku
Na tym ekranie wybierasz kolejne ulgi dostępne w PIT-36L: „Termomodernizacja”, „Darowizna na oświatę”, „Ulga na terminal płatniczy”, „Ulga na zabytki” oraz „Inne odliczenia od przychodu/podatku”. Zaznacz kafelki, które Cię dotyczą, i kliknij „Dalej” – każda zaznaczona ulga ma osobny ekran. Jeśli nie korzystasz z żadnej z nich, przejdź „Dalej” bez zaznaczania. Mimo nazwy ekranu te ulgi w PIT-36L odliczasz od dochodu.
Dlaczego mogę uwzględnić darowiznę przeznaczoną wyłącznie na oświatę?
Bo przy podatku liniowym ustawa pozwala odliczyć od dochodu tylko jeden rodzaj darowizny – na cele kształcenia zawodowego. Obdarowanym musi być publiczna szkoła prowadząca kształcenie zawodowe albo publiczna placówka lub centrum kształcenia zawodowego. Odliczysz tylko darowiznę rzeczową (materiały dydaktyczne lub środki trwałe), najwyżej do 6% dochodu. Darowizn na organizacje pożytku publicznego, na cele kultu religijnego ani za oddaną krew w PIT-36L nie odliczysz.
Jakie są warunki skorzystania z ulgi na terminal płatniczy?
Ulga przysługuje osobie, która ma przychody z działalności gospodarczej. Odliczysz wydatki na zakup terminala oraz opłaty za obsługę płatności kartą i najem terminala – w roku, w którym zacząłeś przyjmować płatności terminalem, i w roku następnym. Ulga nie przysługuje, jeśli przyjmowałeś płatności terminalem w ciągu 12 miesięcy przed tym, jak znów zacząłeś to robić. Limit wynosi 2 500 zł rocznie, gdy jesteś zwolniony z kasy fiskalnej, albo 1 000 zł, gdy kasa jest obowiązkowa.
Czym jest termomodernizacja?
To przedsięwzięcie, które zmniejsza zapotrzebowanie budynku na energię do ogrzewania i podgrzewania wody albo zastępuje dotychczasowe źródła energii odnawialnymi. Przykłady: docieplenie ścian i dachu, wymiana okien, montaż pompy ciepła, fotowoltaiki czy rekuperacji. Ulga termomodernizacyjna pozwala odliczyć wydatki na takie prace w budynku mieszkalnym jednorodzinnym, którego jesteś właścicielem lub współwłaścicielem – także przy podatku liniowym. Limit to 53 000 zł na podatnika.
Co obejmuje ulga na zabytki?
Ulga pozwala odliczyć od dochodu 50% udokumentowanych wydatków na:
- wpłaty na fundusz remontowy wspólnoty lub spółdzielni mieszkaniowej utworzony dla zabytku nieruchomego wpisanego do rejestru zabytków albo znajdującego się w ewidencji zabytków,
- prace konserwatorskie, restauratorskie lub roboty budowlane przy zabytku nieruchomym wpisanym do rejestru zabytków.
Musisz być właścicielem lub współwłaścicielem zabytku w chwili poniesienia wydatku. Zakupu zabytku od 2023 r. nie odliczysz.
Nie mogę znaleźć przysługującego mi odliczenia, a wiem, że obowiązuje w tegorocznym rozliczeniu PIT. Co zrobić?
Wybierz kafelek „Inne odliczenia od przychodu/podatku” – na kolejnym ekranie opiszesz ulgę i wpiszesz jej kwotę. Najpierw sprawdź jednak, czy ulga przysługuje przy podatku liniowym. Wiele popularnych ulg z PIT-37 – np. ulga na dzieci, ulga internetowa czy rehabilitacyjna – nie obowiązuje w PIT-36L. Jeśli masz też dochody opodatkowane według skali (np. z umowy o pracę), te ulgi rozliczysz w PIT-37 lub PIT-36. Składki ZUS, wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE) i straty wybierasz na wcześniejszym ekranie „Odliczenia od przychodów”.
31. Ulga za darowiznę
Na tym ekranie odliczasz darowiznę na kształcenie zawodowe – to jedyna darowizna, którą możesz odliczyć w PIT-36L. W zakładce „Darowizna 1” wpisz „Nazwa obdarowanej szkoły lub jednostki” oraz „Kwota przekazanej darowizny na oświatę”. Jeśli przekazałeś darowizny kilku szkołom, kliknij „+ dodaj darowiznę”. Pole z nazwą jest obowiązkowe – dopóki jest puste, pod nim widać komunikat „Wartość niepoprawna lub pusta”, a po kliknięciu „Pokaż błędy” pojawia się ramka „Twój formularz zawiera następujące błędy” z listą pól do poprawy.
Czy potrzebuję dowodów przekazania darowizny?
Tak. Przy darowiźnie rzeczowej potrzebujesz:
- dokumentu, z którego wynikają Twoje dane i wartość przekazanej darowizny,
- oświadczenia szkoły lub placówki o przyjęciu darowizny.
Dokumenty przechowuj na wypadek kontroli. W zeznaniu podajesz też dane obdarowanego – dlatego kreator prosi o nazwę szkoły lub jednostki.
Czy darowizna musi być w formie pieniężnej?
Nie – darowizna pieniężna nie daje prawa do tej ulgi. Odliczysz tylko darowiznę rzeczową: materiały dydaktyczne lub środki trwałe. Przekazane rzeczy muszą być kompletne i zdatne do użytku, nie mogą też być starsze niż 12 lat.
Jeśli rzecz była opodatkowana VAT, wartością darowizny jest jej wartość z VAT, pomniejszona o VAT, który możesz odliczyć w związku z tą darowizną.
Dlaczego mogę uwzględnić darowiznę przeznaczoną wyłącznie na oświatę?
Bo przy podatku liniowym ustawa pozwala odliczyć od dochodu tylko jeden rodzaj darowizny – na cele kształcenia zawodowego. Obdarowanym musi być publiczna szkoła prowadząca kształcenie zawodowe albo publiczna placówka lub centrum kształcenia zawodowego wskazane w Prawie oświatowym. Darowizn na organizacje pożytku publicznego, na cele kultu religijnego ani za oddaną krew w PIT-36L nie odliczysz.
Ulga przysługuje tylko osobom, które mają przychody z działalności gospodarczej.
Ile mogę odliczyć?
Wartość darowizny, ale nie więcej niż 6% dochodu z PIT-36L. Darowizny nie odliczysz, jeśli jej wartość zaliczyłeś do kosztów, odliczyłeś ją w innym zeznaniu albo została Ci zwrócona. Nadwyżki ponad limit nie przeniesiesz na kolejne lata.
32. Ulga termomodernizacyjna
Na tym ekranie w polu „Wpisz sumę wydatków na realizację przedsięwzięcia termomodernizacyjnego” podajesz wydatki z 2026 r. na termomodernizację domu jednorodzinnego. Pod polem kreator przypomina, że odliczenie obejmuje materiały budowlane, urządzenia i usługi związane z przedsięwzięciem, które zostanie zakończone w ciągu 3 kolejnych lat od końca roku, w którym poniesiono pierwszy wydatek. Kwota pomniejszy dochód w PIT-36L.
Kto może skorzystać z ulgi termomodernizacyjnej?
Właściciel lub współwłaściciel budynku mieszkalnego jednorodzinnego – wolno stojącego, bliźniaka albo szeregowca. Ulga nie obejmuje mieszkań w blokach. Warunki:
- wydatki są udokumentowane fakturami od czynnych podatników VAT, którzy nie korzystają ze zwolnienia z VAT,
- odliczysz tylko tę część wydatków, której nie sfinansowano ze środków Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej ani wojewódzkich funduszy ochrony środowiska i której nie zwrócono Ci w inny sposób,
- wydatków nie zaliczyłeś do kosztów firmy ani nie odliczyłeś w ramach innej ulgi.
Limit odliczenia to 53 000 zł na podatnika – łącznie na wszystkie przedsięwzięcia we wszystkich Twoich budynkach.
Jak długo może trwać termomodernizacja objęta ulgą?
Przedsięwzięcie musisz zakończyć w ciągu 3 lat od końca roku, w którym poniosłeś pierwszy wydatek. Jeśli pierwszą fakturę wystawiono w 2026 r., masz czas do 31 grudnia 2029 r. Wydatki odliczasz w zeznaniu za rok, w którym je poniosłeś – liczy się data faktury.
Jeśli nie zdążysz, w zeznaniu za rok, w którym minął termin, doliczysz odliczone kwoty do dochodu. Tak samo zrobisz, gdy po odliczeniu dostaniesz zwrot wydatków (np. dotację).
Jakie usługi budowlane kwalifikują się do ulgi termomodernizacyjnej?
Wykaz usług określa rozporządzenie. Należą do nich m.in.:
- audyt energetyczny budynku wykonany przed termomodernizacją i analiza termograficzna,
- dokumentacja projektowa prac termomodernizacyjnych oraz ekspertyza ornitologiczna i chiropterologiczna (dotycząca ptaków i nietoperzy),
- docieplenie przegród budowlanych (np. ścian), płyt balkonowych, dachu lub fundamentów,
- montaż węzła cieplnego,
- montaż i wymiana okien, drzwi zewnętrznych, drzwi balkonowych i bram garażowych,
- wymiana elementów instalacji grzewczej lub instalacji ciepłej wody albo wykonanie nowej.
Jaki rodzaj prac termomodernizacyjnych można odliczyć od podstawy opodatkowania?
Oprócz usług odliczysz zakup materiałów i urządzeń z wykazu, m.in.:
- materiałów do docieplenia oraz okien i drzwi z systemami montażowymi,
- pompy ciepła, kolektora słonecznego, ogniw fotowoltaicznych, magazynu energii lub ciepła – razem z infrastrukturą potrzebną do ich działania,
- materiałów do instalacji grzewczej, instalacji ciepłej wody i ogrzewania elektrycznego,
- wentylacji mechanicznej z odzyskiem ciepła (rekuperacji),
- węzła cieplnego i kotła wyłącznie na biomasę, który spełnia wymagania ekoprojektu.
Wydatek, którego nie ma w wykazie, nie daje prawa do ulgi. Od 1 stycznia 2025 r. wykaz nie obejmuje już kotła gazowego kondensacyjnego ani jego montażu – takich wydatków z 2026 r. nie odliczysz.
Czym jest termomodernizacja?
To przedsięwzięcie, które zmniejsza zapotrzebowanie budynku na energię do ogrzewania i podgrzewania wody albo zastępuje dotychczasowe źródła energii odnawialnymi. Przykłady: docieplenie ścian i dachu, wymiana okien, montaż pompy ciepła, fotowoltaiki czy rekuperacji. Ulga termomodernizacyjna pozwala odliczyć wydatki na takie prace w domu jednorodzinnym od dochodu – także przy podatku liniowym.
33. Ulga na terminal płatniczy
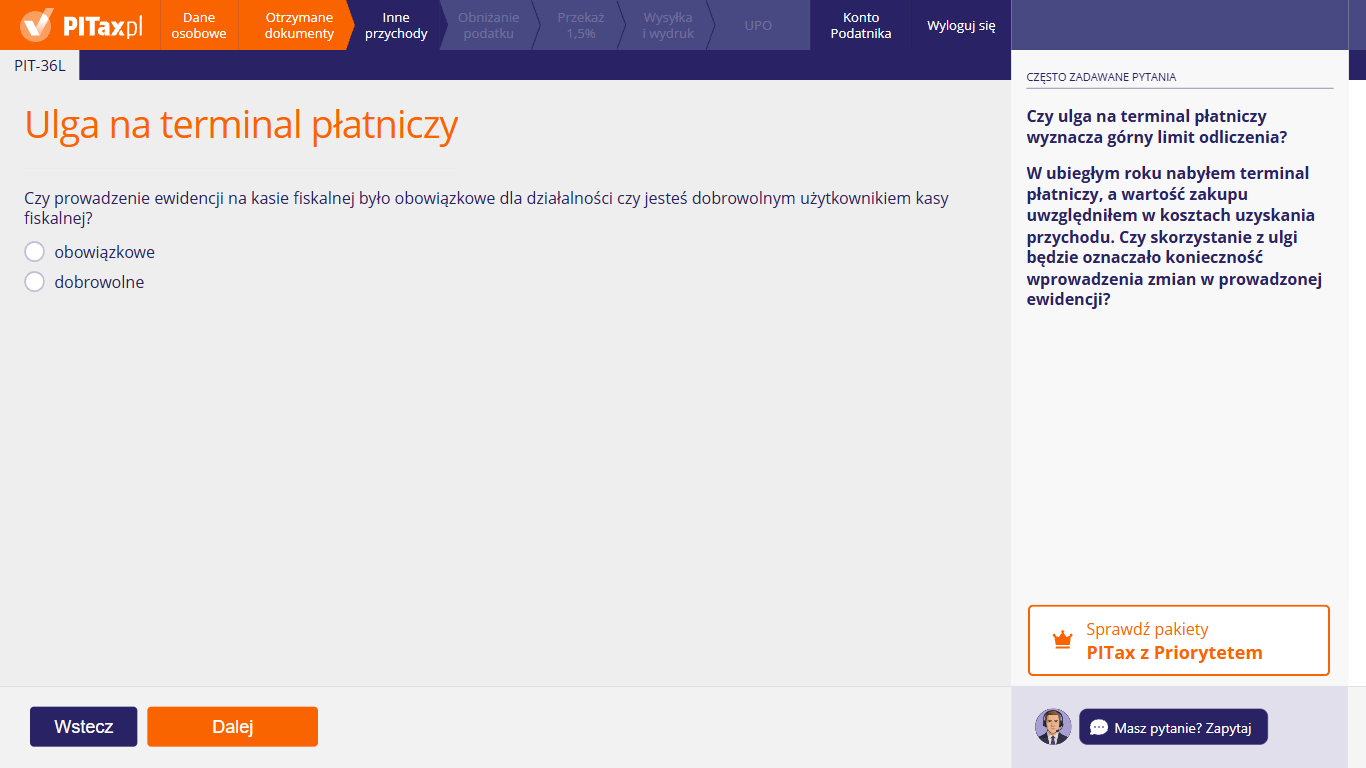
Na tym ekranie rozliczasz ulgę dla przedsiębiorców, którzy zaczęli przyjmować płatności kartą przez terminal. Najpierw odpowiedz na pytanie „Czy prowadzenie ewidencji na kasie fiskalnej było obowiązkowe dla działalności czy jesteś dobrowolnym użytkownikiem kasy fiskalnej?” – zaznacz „obowiązkowe” albo „dobrowolne”. Od tej odpowiedzi zależy limit ulgi. Potem wpiszesz kwotę wydatków na terminal z 2026 r.
Czy ulga na terminal płatniczy wyznacza górny limit odliczenia?
Tak. W każdym z dwóch lat ulgi odliczysz najwyżej:
- 2 500 zł – jeśli jesteś zwolniony z obowiązku ewidencji sprzedaży na kasie fiskalnej,
- 1 000 zł – jeśli musisz prowadzić ewidencję na kasie.
Mały podatnik, któremu w 2026 r. co najmniej przez 7 miesięcy (lub 2 kwartały) przysługiwało prawo do szybszego zwrotu VAT na zasadach z ustawy o VAT, może odliczyć 200% wydatków, najwyżej 2 000 zł rocznie – i to w każdym roku, w którym je poniósł.
Odliczenie nie może przekroczyć dochodu z działalności. Nieodliczoną część odliczysz w kolejnych 6 latach.
W ubiegłym roku nabyłem terminal płatniczy, a wartość zakupu uwzględniłem w kosztach uzyskania przychodu. Czy skorzystanie z ulgi będzie oznaczało konieczność wprowadzenia zmian w prowadzonej ewidencji?
Nie. Ulga na terminal nie wyklucza ujęcia tego samego wydatku w kosztach – nie musisz niczego zmieniać w księdze. Pamiętaj jednak, że wydatki odliczasz w zeznaniu za rok, w którym je poniosłeś. Zakup terminala z 2025 r. trzeba było odliczyć w zeznaniu za 2025 r. – jeśli tego nie zrobiłeś, możesz złożyć korektę za tamten rok. W zeznaniu za 2026 r. wpisujesz tylko wydatki z 2026 r., np. opłaty za transakcje, jeśli 2026 r. jest drugim rokiem ulgi.
Jakie są warunki skorzystania z ulgi na terminal płatniczy?
Ulga przysługuje osobie, która ma przychody z działalności gospodarczej. Odliczysz:
- wydatki na zakup terminala płatniczego,
- opłaty za obsługę transakcji kartą (opłatę interchange, opłatę akceptanta, opłatę systemową) oraz opłaty za najem lub dzierżawę terminala.
Ważne warunki:
- odliczasz wydatki z roku, w którym zacząłeś przyjmować płatności terminalem, i z roku następnego,
- ulga nie przysługuje, jeśli przyjmowałeś płatności terminalem w ciągu 12 miesięcy przed miesiącem, w którym znów zacząłeś to robić,
- jeśli terminal był finansowany z programu, który zwraca koszty (np. programu bezpłatnego terminala), ulgę liczysz od roku, w którym przestałeś korzystać z programu, i za rok następny,
- nie odliczysz wydatków zwróconych w jakiejkolwiek formie.
Jeśli nie odliczyłeś VAT od tych wydatków, wpisz kwoty brutto.
Co wybrać: „obowiązkowe” czy „dobrowolne”?
Wybierz „obowiązkowe”, jeśli w 2026 r. musiałeś prowadzić ewidencję sprzedaży na kasie fiskalnej – wtedy limit ulgi wynosi 1 000 zł. Wybierz „dobrowolne”, jeśli byłeś zwolniony z tego obowiązku (np. ze względu na niską sprzedaż dla osób prywatnych – do 20 000 zł w poprzednim roku). Nie ma znaczenia, czy kasy używałeś z własnej woli, czy wcale – wtedy limit wynosi 2 500 zł.
34. Ulga na zabytki
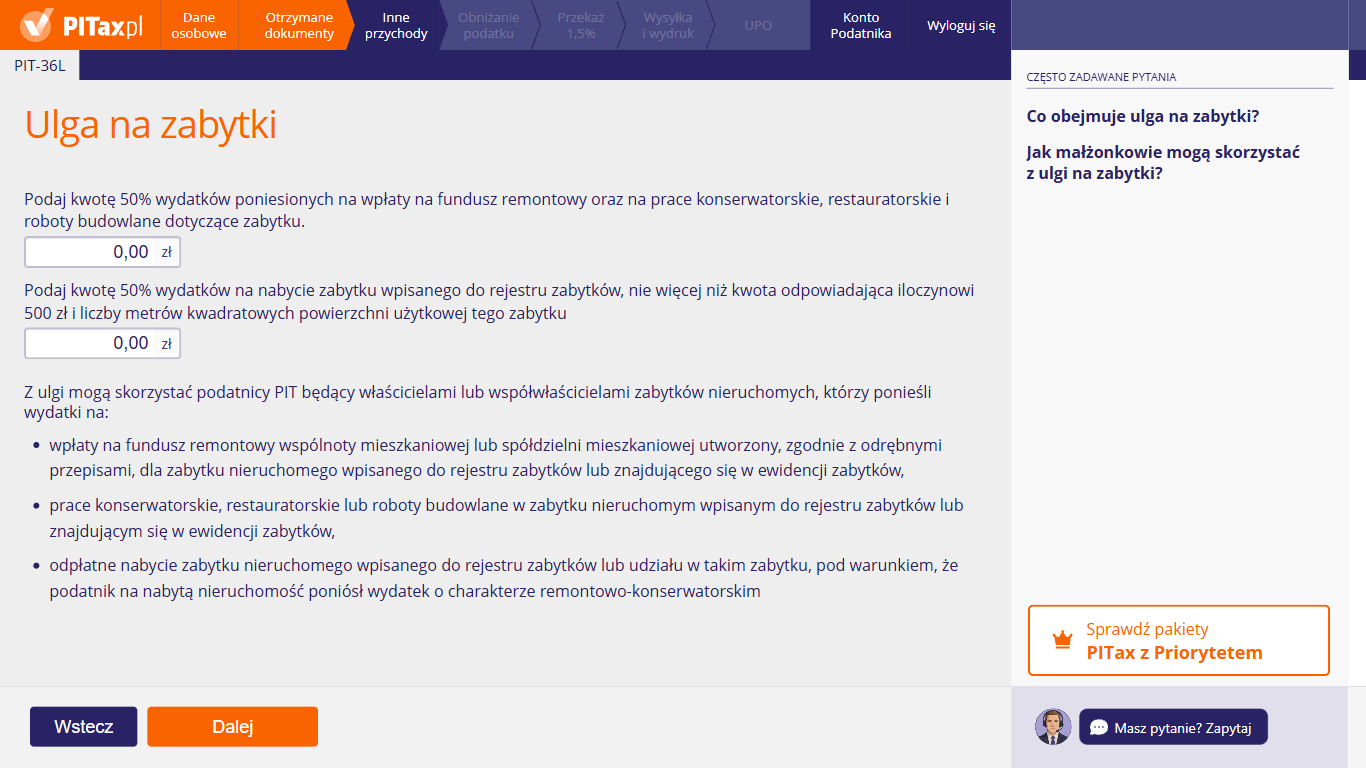
Na tym ekranie odliczasz wydatki na zabytek nieruchomy, którego jesteś właścicielem lub współwłaścicielem. W pierwszym polu wpisz kwotę 50% wydatków na wpłaty na fundusz remontowy oraz na prace konserwatorskie, restauratorskie i roboty budowlane przy zabytku. Drugie pole dotyczy wydatków na nabycie zabytku wpisanego do rejestru zabytków – wypełniasz je tylko przy zakupie w 2022 r., bo ulga na zakup zabytku obowiązywała tylko w tym roku. Pod polami kreator wymienia rodzaje wydatków. Ta lista opisuje częściowo dawne zasady – aktualne warunki znajdziesz w odpowiedziach poniżej.
Co obejmuje ulga na zabytki?
Ulga pozwala odliczyć od dochodu 50% udokumentowanych wydatków na:
- wpłaty na fundusz remontowy wspólnoty lub spółdzielni mieszkaniowej utworzony dla zabytku nieruchomego wpisanego do rejestru zabytków albo znajdującego się w ewidencji zabytków,
- prace konserwatorskie, restauratorskie lub roboty budowlane przy zabytku nieruchomym wpisanym do rejestru zabytków – zabytek, który jest tylko w ewidencji, nie wystarcza.
Musisz być właścicielem lub współwłaścicielem zabytku w chwili poniesienia wydatku. Nie odliczysz wydatków sfinansowanych z dotacji lub zwróconych w inny sposób ani wykraczających poza pozwolenie konserwatora. Nieodliczoną część możesz odliczać przez kolejne 6 lat.
Jak małżonkowie mogą skorzystać z ulgi na zabytki?
Małżonkowie, którzy mają wspólność majątkową, mogą podzielić odliczenie wydatków po połowie albo w dowolnej proporcji, którą sami ustalą. Nie ma znaczenia, czy faktura lub dowód wpłaty jest wystawiony na oboje, czy na jedno z nich. Każde z małżonków wpisuje w swoim zeznaniu tylko swoją część – nie odliczajcie tej samej kwoty dwa razy.
Jakie dokumenty są potrzebne i kiedy odliczyć prace przy zabytku?
- Fundusz remontowy – dowód wpłaty albo zaświadczenie wspólnoty lub spółdzielni o wpłatach w 2026 r. Wydatki odliczasz w zeznaniu za rok wpłaty.
- Prace konserwatorskie, restauratorskie i roboty budowlane – faktury od czynnych podatników VAT, pisemne pozwolenie wojewódzkiego konserwatora zabytków na prace oraz zaświadczenie konserwatora potwierdzające ich wykonanie. Wydatki odliczasz w zeznaniu składanym po otrzymaniu tego zaświadczenia.
Czy odliczę wydatki na zakup zabytku?
Tylko jeśli kupiłeś zabytek wpisany do rejestru zabytków w 2022 r. Odliczenie wydatków na nabycie zabytku obowiązywało tylko w tym roku, a od 1 stycznia 2023 r. je zniesiono. Do zakupu z 2022 r. stosuje się dawne zasady: odliczasz najwyżej 500 zł za każdy metr kwadratowy powierzchni użytkowej, łącznie nie więcej niż 500 000 zł – a nie 100% ceny. Warunkiem jest poniesienie wydatków na prace konserwatorskie, restauratorskie lub roboty budowlane przy tym zabytku. Zakup odlicza się w zeznaniu za rok, w którym po raz pierwszy poniesiono takie wydatki. Dyrektor Krajowej Informacji Skarbowej w interpretacjach indywidualnych uznaje, że prace także musiały przypaść na 2022 r. Jeśli pierwsze prace przy zabytku wykonano w 2023 r. lub później, zakupu nie odliczysz.
Zakup odliczony w PIT za 2022 r., który nie zmieścił się wtedy w dochodzie, odliczasz w kolejnych latach – najdłużej przez 6 lat od końca 2022 r.
Jeśli kupiłeś zabytek w 2023 r. lub później, zostaw drugie pole puste.
35. Inne odliczenia od przychodu / podatku
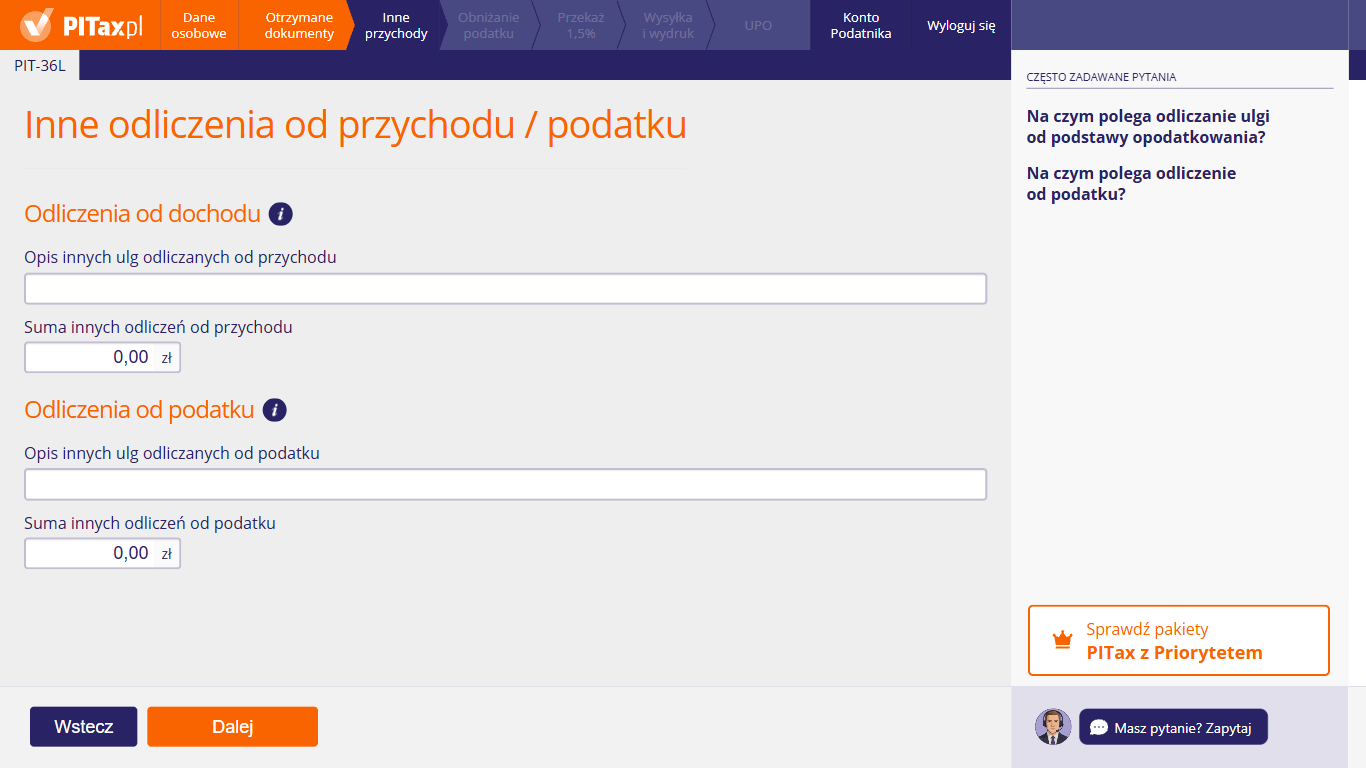
Na tym ekranie wpisujesz odliczenia, których nie ma na wcześniejszych ekranach. Ekran ma dwie części, każdą z ikoną „i”. W części „Odliczenia od dochodu” wpisz „Opis innych ulg odliczanych od przychodu” oraz „Suma innych odliczeń od przychodu” – mimo słowa „przychód” w nazwach pól te ulgi w PIT-36L zmniejszają dochód. W części „Odliczenia od podatku” wpisz „Opis innych ulg odliczanych od podatku” oraz „Suma innych odliczeń od podatku”. Wypełnij tylko tę część, której dotyczy Twoja ulga.
Na czym polega odliczanie ulgi od podstawy opodatkowania?
Ulgę odliczaną od podstawy opodatkowania odejmujesz od dochodu (przychód minus koszty), zanim kreator obliczy podatek. W PIT-36L podatek wynosi 19%, więc 1 000 zł takiej ulgi daje 190 zł mniej podatku. W tej części wpisz ulgi, które przepisy każą odliczać od podstawy obliczenia podatku liniowego.
Na czym polega odliczenie od podatku?
Odliczenie od podatku zmniejsza już obliczony podatek – złotówka za złotówkę. 1 000 zł takiego odliczenia daje 1 000 zł mniej podatku do zapłaty. Wpisz tu tylko kwoty, które przepisy pozwalają odjąć bezpośrednio od podatku liniowego. Podatku zapłaconego za granicą tu nie wpisujesz – rozliczasz go przy dochodach zagranicznych.
Jakie odliczenia mogę tu wpisać?
Przykładowe ulgi dla przedsiębiorców, które odliczasz od dochodu także przy podatku liniowym:
- ulga sponsoringowa – 50% kosztów finansowania działalności sportowej, kulturalnej oraz wspierającej szkolnictwo wyższe i naukę,
- ulga na ekspansję – koszty zwiększenia sprzedaży produktów, do 1 000 000 zł rocznie,
- ulga na prototyp – 30% kosztów próbnej produkcji i wprowadzenia na rynek nowego produktu, do 10% dochodu z działalności,
- ulga badawczo-rozwojowa – koszty kwalifikowane działalności badawczo-rozwojowej (B+R).
Każda z tych ulg ma własne warunki i limity – zwykle odliczenie nie może przekroczyć dochodu z działalności. Nie wpisuj tu ulg, które nie przysługują przy podatku liniowym, np. ulgi na dzieci, ulgi internetowej czy ulgi rehabilitacyjnej.
Co wpisać w polu opisu?
Podaj nazwę ulgi i przepis, na podstawie którego ją odliczasz (numer artykułu ustawy), np. „ulga na ekspansję” z numerem jej artykułu. Jeśli odliczasz kilka ulg, wymień je wszystkie, a w polu sumy wpisz łączną kwotę. Zachowaj dokumenty, które potwierdzają prawo do ulgi i wysokość wydatków – urząd może o nie poprosić.
36. Czy masz miejsce zamieszkania w Polsce?
Na tym ekranie odpowiadasz „Tak” albo „Nie” na pytanie, czy masz miejsce zamieszkania w Polsce dla celów podatkowych. Od odpowiedzi zależy, czy rozliczasz w Polsce wszystkie swoje dochody, czy tylko te osiągnięte w Polsce. Większość osób rozliczających PIT-36L wybiera „Tak”. Kliknij odpowiedni kafelek, a potem „Dalej”.
Dlaczego miejsce zamieszkania jest istotne dla rozliczenia PIT?
Bo decyduje o tym, co rozliczasz w Polsce:
- masz miejsce zamieszkania w Polsce (nieograniczony obowiązek podatkowy) – rozliczasz w Polsce wszystkie dochody, także zagraniczne,
- nie masz miejsca zamieszkania w Polsce (ograniczony obowiązek podatkowy) – rozliczasz w Polsce tylko dochody osiągnięte w Polsce, np. z działalności prowadzonej w Polsce.
Miejsce zamieszkania w Polsce masz, jeśli jest tu Twój ośrodek interesów życiowych (centrum interesów osobistych lub gospodarczych) albo jeśli przebywałeś w Polsce dłużej niż 183 dni w 2026 r. Te zasady stosuje się z uwzględnieniem umów o unikaniu podwójnego opodatkowania.
Skąd mam wiedzieć, czy muszę sam wpłacać zryczałtowany podatek jako osoba mieszkająca za granicą?
Ten obowiązek dotyczy tylko osób, które nie mają miejsca zamieszkania w Polsce i otrzymały z Polski, bez pośrednictwa płatnika, przychody objęte zryczałtowanym podatkiem, np.:
- z praw autorskich, licencji, know-how, odsetek,
- za usługi doradcze, księgowe, prawne, reklamowe, przetwarzania danych, zarządzania,
- z działalności widowiskowej, rozrywkowej lub sportowej.
Taka osoba sama wpłaca zryczałtowany podatek (zwykle 20% przychodu) do 20. dnia następnego miesiąca, a za grudzień – przed terminem złożenia zeznania. Jeśli masz miejsce zamieszkania w Polsce, ten obowiązek Cię nie dotyczy.
Jestem obywatelem Ukrainy – jak ustalić miejsce zamieszkania za 2026 r.?
Jeśli przyjechałeś do Polski w związku z wojną w Ukrainie, za 2026 r. możesz potwierdzić, że Twój ośrodek interesów życiowych jest w Polsce, pisemnym oświadczeniem. Dotyczy to osób objętych specustawą o pomocy obywatelom Ukrainy w brzmieniu sprzed 5 marca 2026 r. – wygaszenie specustawy nie odbiera tej możliwości za cały 2026 r. Po złożeniu oświadczenia wybierz „Tak”.
Co, jeśli według obu państw mam w nich miejsce zamieszkania?
Wtedy decyduje umowa o unikaniu podwójnego opodatkowania między Polską a drugim państwem. Zwykle za miejsce zamieszkania uznaje się państwo, w którym masz stałe miejsce zamieszkania, a jeśli masz je w obu – państwo, z którym masz ściślejsze powiązania osobiste i gospodarcze. Jeśli według umowy jesteś rezydentem Polski, wybierz „Tak”. Swoją rezydencję w drugim państwie potwierdzisz certyfikatem rezydencji – zaświadczeniem wydanym przez administrację podatkową tego państwa.
37. Odsetki od składników majątku nieujętych w ewidencji
Na tym ekranie, zatytułowanym „Czy urząd skarbowy naliczył Ci odsetki karne?”, wykazujesz odsetki od składników majątku błędnie nieujętych w ewidencji środków trwałych. Mimo tytułu tych odsetek nie nalicza urząd – naliczasz je i wpłacasz sam. Kliknij „Tak”, jeśli w 2026 r. naliczyłeś i wpłaciłeś takie odsetki – pojawią się pola na ich kwoty. Jeśli Cię to nie dotyczy, kliknij „Nie”.
Czym są odsetki karne?
To odsetki, które płacisz, gdy składnik majątku o wartości początkowej powyżej 10 000 zł zaliczyłeś od razu do kosztów, zakładając, że będziesz go używać najwyżej rok, a faktycznie używasz go dłużej. W pierwszym miesiącu po upływie roku używania musisz:
- wpisać ten składnik do ewidencji środków trwałych (albo wartości niematerialnych i prawnych),
- zmniejszyć koszty o różnicę między jego ceną a należną dotąd amortyzacją,
- wpłacić odsetki do urzędu skarbowego i wykazać je w zeznaniu rocznym.
Tak samo postępujesz, gdy taki składnik zaliczyłeś do kosztów, a przed upływem roku wpisałeś go do ewidencji środków trwałych.
Kiedy wybrać „Tak”?
Wybierz „Tak”, jeśli w 2026 r. musiałeś przekwalifikować taki składnik majątku na środek trwały i naliczyłeś od niego odsetki. Wbrew tytułowi ekranu odsetek nie nalicza urząd – naliczasz je sam. Jeśli wszystkie składniki o wartości powyżej 10 000 zł od razu ujmowałeś w ewidencji środków trwałych, wybierz „Nie”.
Do kiedy trzeba wpłacić te odsetki?
Do 20. dnia miesiąca, w którym musisz przekwalifikować składnik – czyli pierwszego miesiąca po miesiącu, w którym minął rok jego używania. Odsetki wpłacasz na rachunek urzędu skarbowego, a dodatkowo wykazujesz je w zeznaniu rocznym – właśnie na tym ekranie.
Jak obliczyć kwotę odsetek?
Odsetki naliczasz od różnicy, o którą zmniejszasz koszty – czyli od ceny nabycia lub kosztu wytworzenia pomniejszonych o odpisy amortyzacyjne za okres dotychczasowego używania. Liczysz je od dnia zaliczenia wydatku do kosztów do dnia, w którym okres używania przekroczył rok (albo do dnia wpisania składnika do ewidencji środków trwałych, jeśli zrobiłeś to wcześniej).
Jaką stawkę odsetek zastosować?
Stawkę odsetek za zwłokę od zaległości podatkowych obowiązującą w dniu, w którym zaliczyłeś składnik do środków trwałych (albo do wartości niematerialnych i prawnych). Stawka ta się zmienia, więc sprawdź, ile wynosiła właśnie tego dnia – informację o stawkach podaje Ministerstwo Finansów na stronie podatki.gov.pl.
Co wpisać w polach miesięcy i kwartałów?
Wpisz kwotę naliczonych odsetek przy miesiącu, w którym przekwalifikowałeś składnik i naliczyłeś odsetki. Jeśli płacisz zaliczki kwartalnie, możesz użyć pola z kwartałem („marzec/ I kwartał”, „czerwiec/ II kwartał”, „wrzesień/ III kwartał”, a za IV kwartał – „grudzień”). Pozostałe pola zostaw z wartością 0,00 zł.
38. Odsetki od składników majątku nieujętych w ewidencji – kwoty odsetek
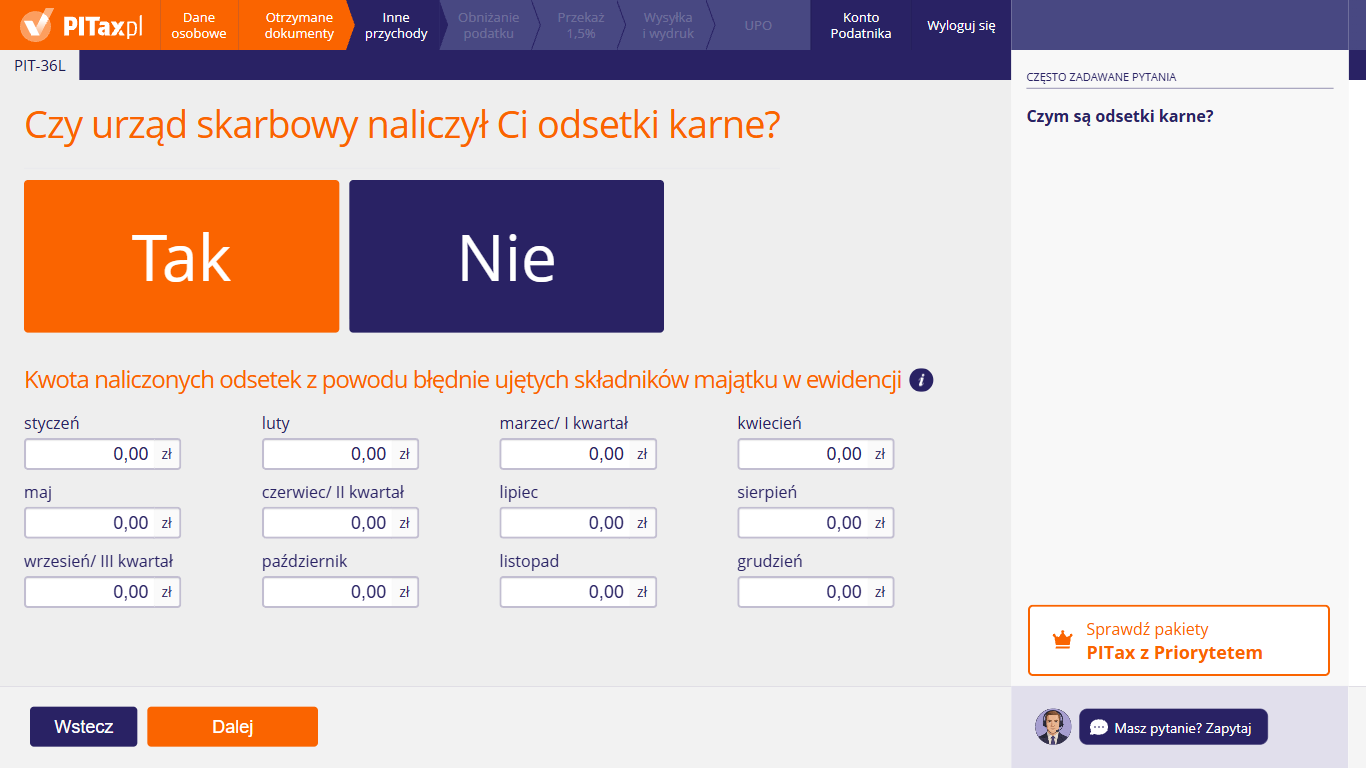
Tak wygląda ekran po kliknięciu „Tak”. Pojawia się sekcja „Kwota naliczonych odsetek z powodu błędnie ujętych składników majątku w ewidencji” z ikoną „i” i polami na każdy miesiąc – pola marca, czerwca i września są opisane także jako I, II i III kwartał. Wpisz kwotę odsetek przy miesiącu, w którym je naliczyłeś i wpłaciłeś. Pozostałe pola zostaw z zerem.
39. Podaj NIP działalności
Kreator pokazuje ten ekran, bo w rozliczeniu wykazałeś przychody z działalności gospodarczej. Komunikat „W rozliczeniu wykazałeś przychody z działalności gospodarczej. Podaj NIP, aby kontynuować rozliczenie.” prosi o Twój numer identyfikacji podatkowej. Wpisz go w polu „NIP” (10 cyfr) i kliknij „Dalej”. Przyciskiem „Wstecz” wrócisz do wcześniejszych kroków kreatora.
Dlaczego kreator prosi o NIP?
Gdy masz przychody z działalności gospodarczej, w zeznaniu posługujesz się numerem NIP – to on jest wtedy Twoim identyfikatorem podatkowym. Kreator wpisze go do PIT-36L w polu „Identyfikator podatkowy NIP podatnika”. Sprawdzisz to w podglądzie zeznania (zakładka „Pokaż PIT-36L”). Dopóki nie podasz NIP, nie przejdziesz dalej.
Gdzie sprawdzę swój NIP?
Swój NIP znajdziesz między innymi:
- we wpisie firmy w Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG),
- na fakturach, które wystawiasz,
- w pismach z urzędu skarbowego i z ZUS,
- w poprzednich zeznaniach PIT-36L albo PIT-36.
W polu wpisz same cyfry – 10 znaków, bez kresek i spacji.
Jestem wspólnikiem spółki – czy podać NIP spółki?
Nie. PIT-36L składasz jako osoba fizyczna, więc w polu „NIP” wpisujesz własny numer identyfikacji podatkowej, a nie NIP spółki. Spółkę i Twój udział w jej przychodach podajesz na wcześniejszych ekranach z przychodami z działalności.
40. Numer konta do zwrotu podatku
Ten ekran widzisz, gdy z rozliczenia wychodzi nadpłata, czyli zwrot podatku. Wybierz, na jakie konto urząd skarbowy ma go przelać. Opcja „Chcę otrzymać zwrot na to samo konto, co poprzednim razem” oznacza, że nie podajesz nowego numeru. Po wybraniu opcji „Chcę podać numer konta do zwrotu podatku” pojawią się pola na numer rachunku. Ramka „i” podpowiada, kiedy podać numer: przy pierwszym zwrocie podatku, po zmianie konta albo gdy nie wiesz, czy urząd zna Twoje aktualne dane.
41. Wsparcie organizacji pozarządowych
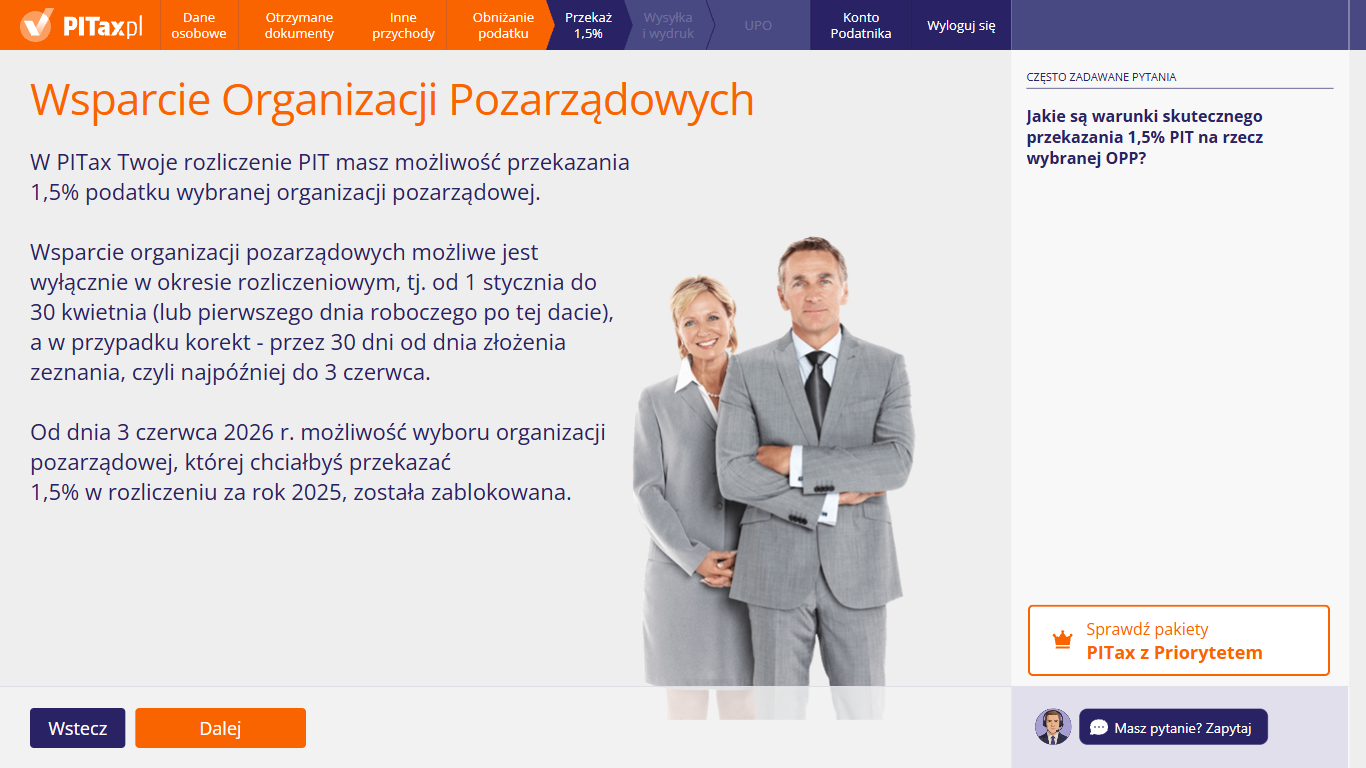
Tym ekranem zaczyna się krok „Przekaż 1,5%”. W zeznaniu możesz wskazać organizację pożytku publicznego (OPP), której urząd skarbowy przekaże 1,5% Twojego podatku. Mimo tytułu ekranu nie może to być dowolna organizacja pozarządowa – tylko taka, która jest w wykazie OPP uprawnionych do 1,5%. Ekran podaje, w jakim okresie można wybrać organizację. Po tym okresie wybór jest zablokowany – taki komunikat widać na zrzucie. W zeznaniu za 2026 r. OPP wskażesz, jeśli złożysz je do 30 kwietnia 2027 r., albo w korekcie takiego zeznania złożonej do 31 maja 2027 r. Kliknij „Dalej”, żeby przejść do kroku „Wysyłka i wydruk”.
42. Sprawdzamy poprawność Twojego PIT-u
Ten ekran otwiera krok „Wysyłka i wydruk”. Napis „Sprawdzamy poprawność Twojego PIT-u” i „Za chwilę Twoja deklaracja będzie gotowa.” oznaczają, że PITax kończy przygotowanie zeznania na podstawie danych z wcześniejszych kroków. Dopóki to trwa, przycisk „Zobacz Twój PIT” jest wyszarzony, a obok niego kręci się wskaźnik ładowania. Ramka przypomina, że w kolejnym kroku przejrzysz PIT, wyślesz go przez system Krajowej Administracji Skarbowej i odbierzesz Urzędowe Poświadczenie Odbioru (UPO). Przyciskiem „Wstecz” wrócisz do wcześniejszych ekranów kreatora.
43. Twój e-PIT jest gotowy do bezpiecznej wysyłki – zwrot podatku
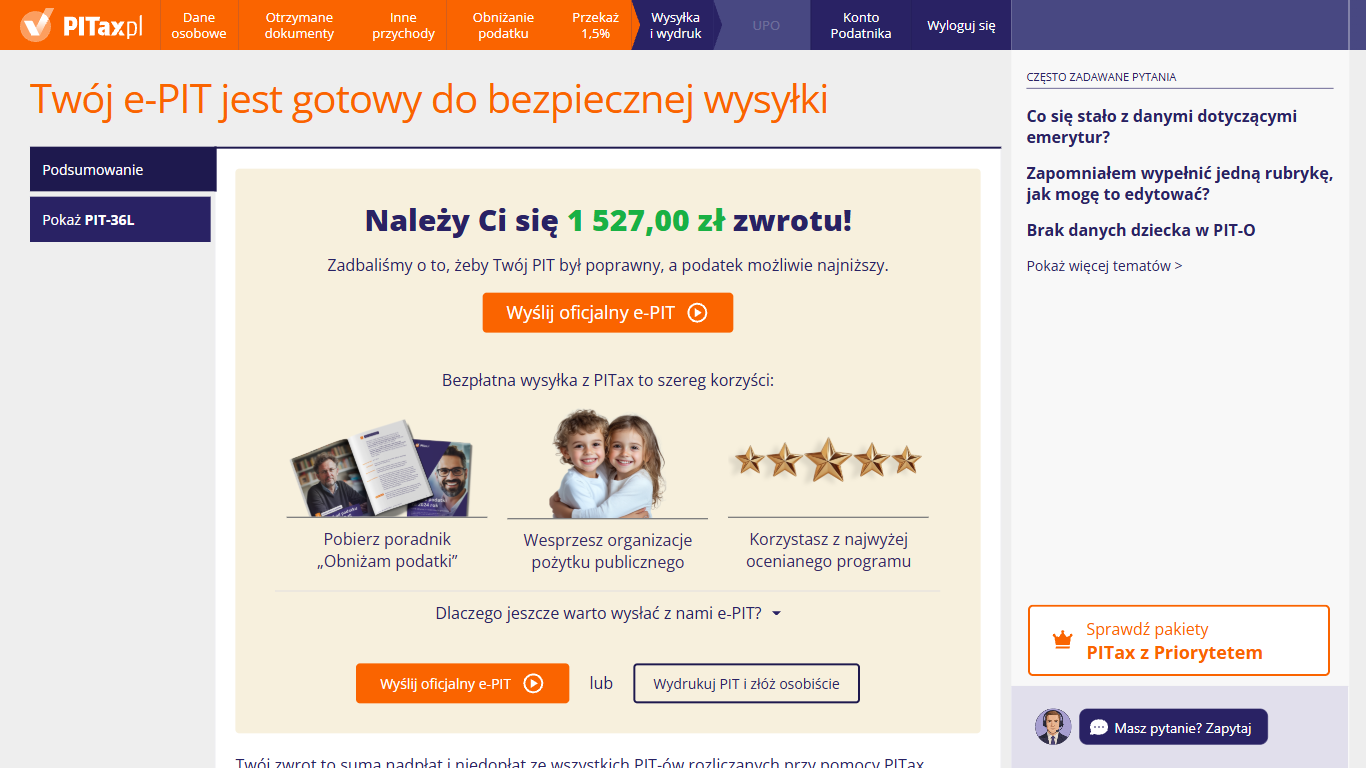
Tak wygląda ekran końcowy kreatora otwarty na zakładce „Podsumowanie”. Na górze widzisz wynik rozliczenia – tu nadpłatę, czyli kwotę zwrotu: „Należy Ci się … zł zwrotu!”. Przycisk „Wyślij oficjalny e-PIT” przenosi Cię do wysyłki zeznania przez internet. Jeśli wolisz złożyć zeznanie na papierze, kliknij na dole „Wydrukuj PIT i złóż osobiście”. Środkowa część wymienia korzyści z bezpłatnej wysyłki przez PITax, a po rozwinięciu „Dlaczego jeszcze warto wysłać z nami e-PIT?” zobaczysz dalsze informacje. Pod ramką kreator wyjaśnia, że kwota w nagłówku to suma nadpłat i niedopłat ze wszystkich PIT-ów, które rozliczasz w PITax. Zakładka „Pokaż PIT-37” (albo „Pokaż PIT-36L”) otwiera podgląd wypełnionego zeznania. Do czasu wysyłki możesz wrócić do kreatora i poprawić dane.
44. Podgląd PIT-36L przed wysyłką
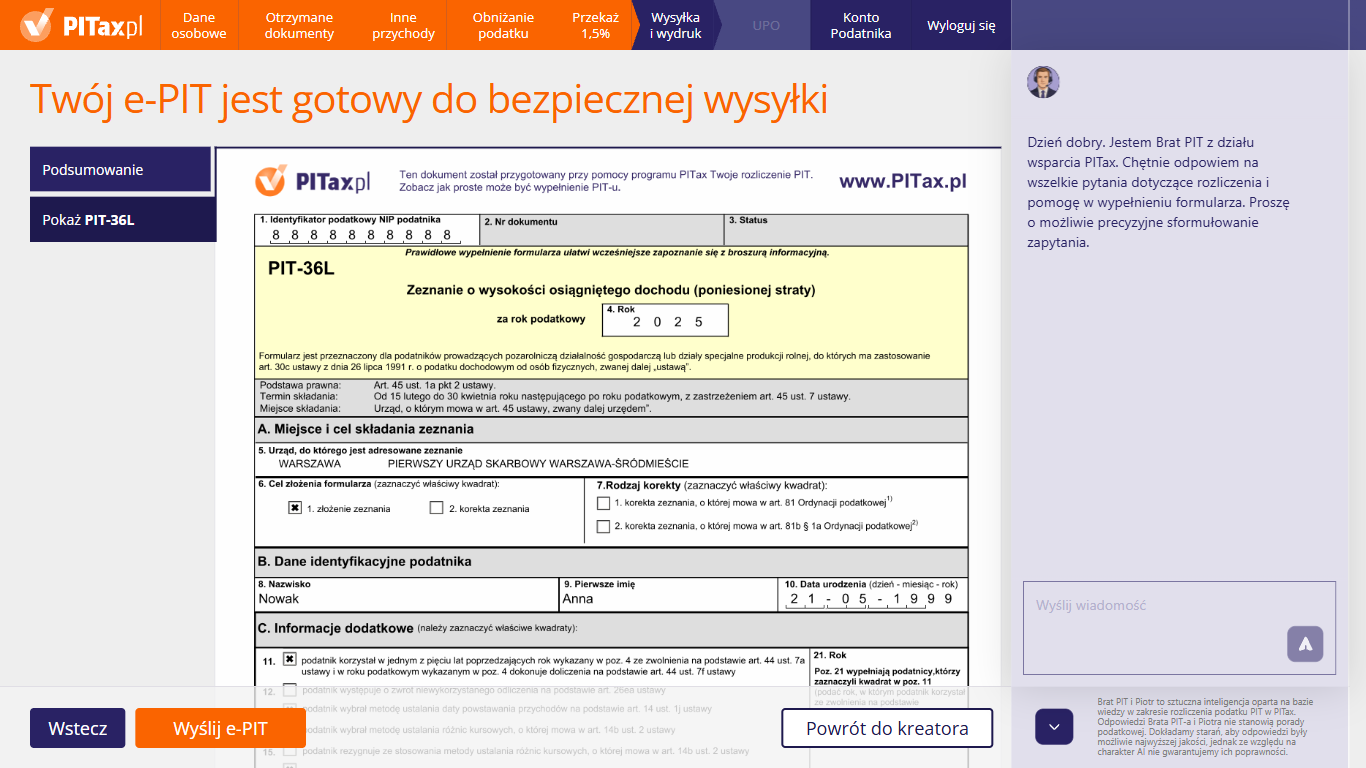
Tak wygląda ekran „Twój e-PIT jest gotowy do bezpiecznej wysyłki” z otwartą zakładką „Pokaż PIT-36L”. Widzisz w niej wypełnione zeznanie PIT-36L dokładnie w takiej postaci, w jakiej zostanie wysłane do urzędu skarbowego. Przewiń formularz i sprawdź wszystkie pozycje: NIP, rok, urząd skarbowy, cel złożenia, dane identyfikacyjne i kwoty. Pól w podglądzie nie edytujesz. Na dole ekranu masz przyciski „Wstecz”, „Wyślij e-PIT” (wysyłka zeznania) oraz „Powrót do kreatora” (poprawki w danych). Do wyniku rozliczenia wrócisz zakładką „Podsumowanie”.
45. Wydrukuj – komplet dokumentów
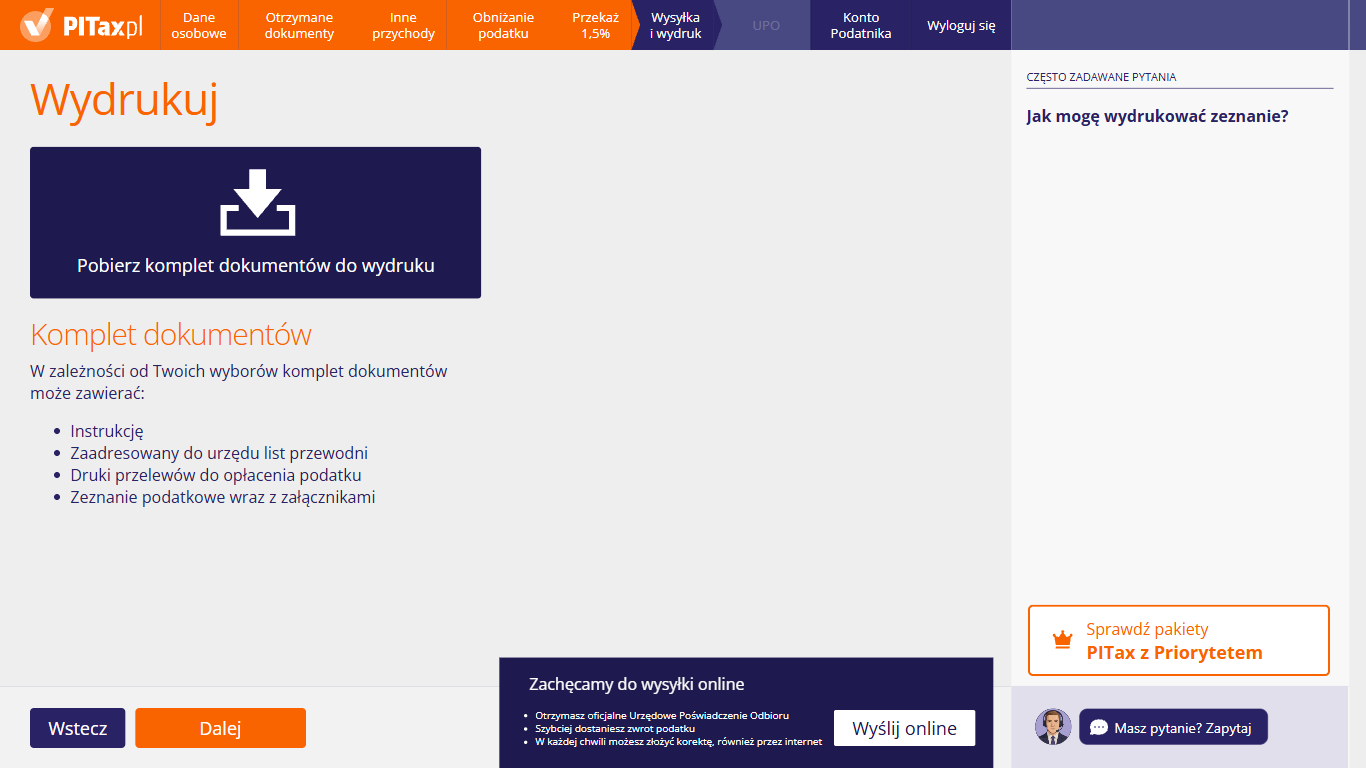
Ten ekran widzisz po kliknięciu „Wydrukuj PIT i złóż osobiście” na ekranie podsumowania. Na tym ekranie pobierasz zeznanie do wydruku, jeśli chcesz złożyć je osobiście w urzędzie skarbowym albo wysłać pocztą. Kliknij kafelek „Pobierz komplet dokumentów do wydruku”. W części „Komplet dokumentów” widzisz, co może zawierać plik – w zależności od Twoich wyborów: instrukcję, zaadresowany do urzędu list przewodni, druki przelewów do opłacenia podatku oraz zeznanie z załącznikami. Ramka „Zachęcamy do wysyłki online” przypomina o korzyściach z wysyłki przez internet – jeśli wolisz złożyć PIT w ten sposób, kliknij „Wyślij online”. Przyciskiem „Dalej” przejdziesz do kolejnego ekranu, a „Wstecz” wraca do poprzedniego.
46. Co z moim zwrotem?
Ten ekran pojawia się po ekranie „Wydrukuj”, gdy z Twojego zeznania wynika nadpłata, czyli zwrot podatku. Tekst przypomina, ile urząd skarbowy ma czasu na zwrot i że zeznanie możesz jeszcze wysłać przez internet – przyciskiem „Wyślij online” w ramce „Zachęcamy do wysyłki online”. Drugi akapit wyjaśnia, co się stanie ze zwrotem, gdy w zeznaniu nie podałeś numeru konta: urząd przeleje pieniądze na konto, które już zna, a jeśli żadnego nie zna – wyśle je przekazem pocztowym na Twój adres. Przyciskiem „Dalej” przejdziesz do kolejnego ekranu, a „Wstecz” wraca do poprzedniego.
47. Koszyk Podatnika
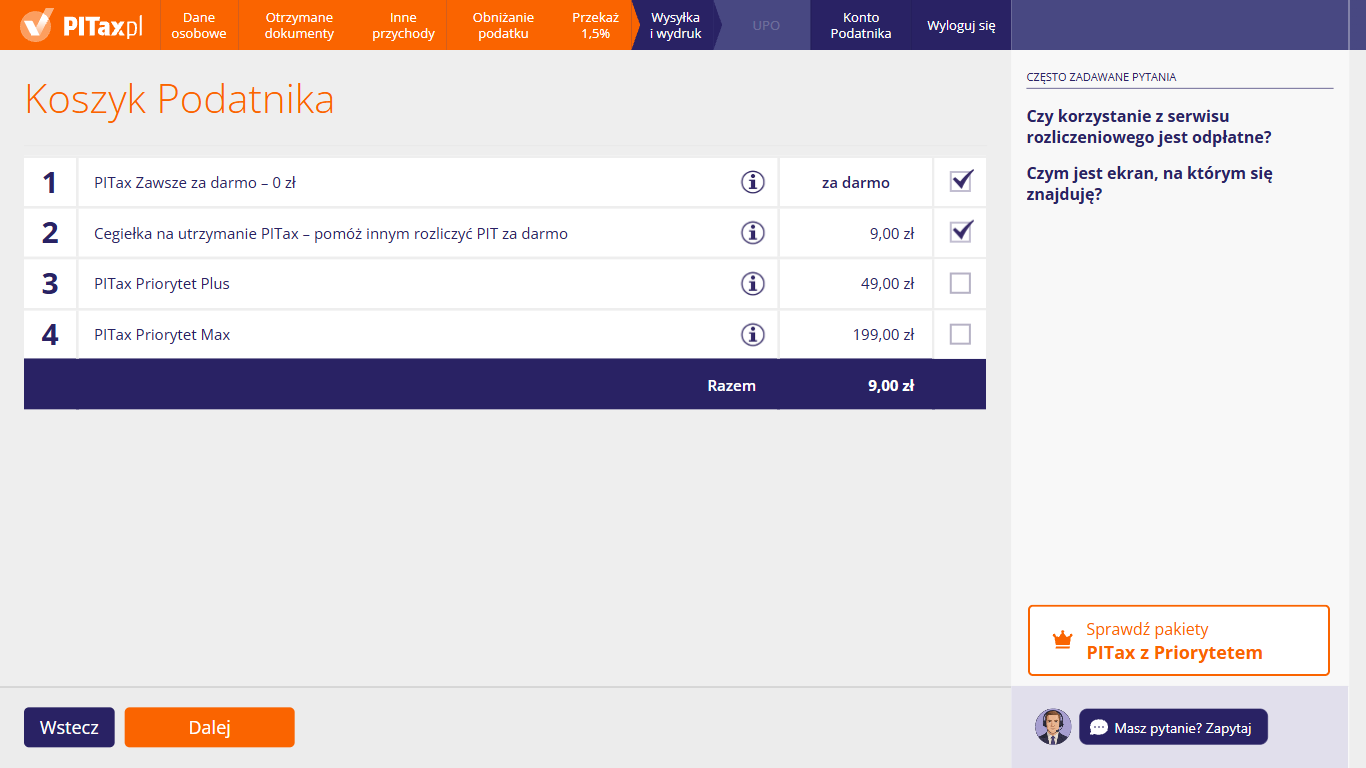
Koszyk Podatnika pojawia się po ekranie z informacją o zwrocie, o zapłaconym podatku albo o niedopłacie. Rozliczenie w PITax jest bezpłatne – pozycja „PITax Zawsze za darmo – 0 zł” jest zaznaczona. Pozostałe pozycje są dobrowolne: „Cegiełka na utrzymanie PITax – pomóż innym rozliczyć PIT za darmo” (na zrzucie jest już zaznaczona – jeśli nie chcesz jej wpłacać, odznacz ją) oraz płatne pakiety „PITax Priorytet Plus” i „PITax Priorytet Max”. Przy każdej pozycji widzisz jej cenę, pole wyboru i ikonę „i” z opisem. Wiersz „Razem” pokazuje łączną kwotę zaznaczonych pozycji. Następnie kliknij „Dalej”.