PIT-28 - Instrukcja krok po kroku
Zapraszamy do zapoznania się z przewodnikiem rozliczenia PIT-28. Znajdą w nim Państwo prezentację programu PITax.pl, informacje o tym jak wypełnić PIT oraz najczęściej zadawane pytania dotyczące rozliczenia PIT-28 z programem PITax.pl.
Spis treści
1. Pozostałe odliczenia w PIT-28 2. Odliczenie pozostałych ulg 3. Odliczenie składki zdrowotnej na ryczałcie 4. Przychody opodatkowane ryczałtowo do rozliczenia 5. Przychody z jednoosobowej działalności gospodarczej 6. Przychody ze spółki 7. Przychody z najmu 8. Pozostałe przychody opodatkowane ryczałtem 9. Przychody z własnej uprawy lub hodowli 10. Inne przychody - doliczenia do ryczałtu (utrata ulg) 11. Odliczenia w PIT-28 12. Rozliczenie strat 13. Zwolnienie/kredyt podatkowy 14. Należny i zapłacony ryczałt 15. Ulgi w PIT-28 16. Ulga internetowa 17. Ulga z tytułu przekazania darowizny 18. Ulga rehabilitacyjna 19. Ulga mieszkaniowa 20. Ulga zagraniczna 21. Składki na ubezpieczenia społeczne1. Pozostałe odliczenia w PIT-28
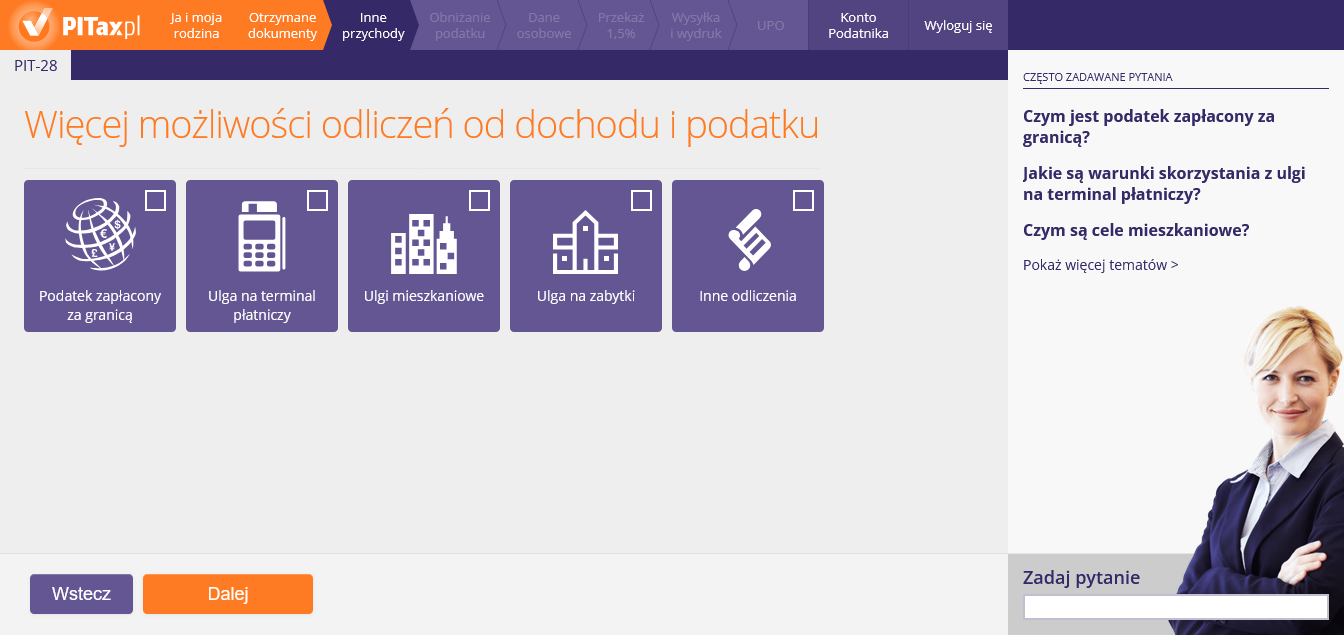
Ten ekran przedstawia rzadsze kategorie ulg do rozliczenia w PIT-28. Do wyboru mamy rozliczenie podatku zapłaconego za granicą, ulga na terminal płatniczy, ulgi mieszkaniowe, ulga na zabytki oraz inne niewymienione wcześniej ulgi. Aby wybrać daną ulgę, należy kliknąć w odpowiedni kafelek oraz przejść "Dalej".
Ulga dotyczy właścicieli i współwłaścicieli zabytków nieruchomych. W 2026 r. odliczysz 50% wydatków:
- na wpłaty na fundusz remontowy wspólnoty lub spółdzielni mieszkaniowej, utworzony dla zabytku wpisanego do rejestru albo do ewidencji zabytków,
- na prace konserwatorskie, restauratorskie lub roboty budowlane przy zabytku wpisanym do rejestru zabytków, za pozwoleniem konserwatora.
To odliczenia, które przysługują Ci na podstawie przepisów, a których nie ma na kafelkach kreatora. Przykładem jest darowizna na cele związane z odbudową Pałacu Saskiego, Pałacu Brühla i kamienic przy ulicy Królewskiej w Warszawie – odliczasz ją od dochodu, w ramach wspólnego limitu 6% dochodu dla darowizn. Na tym ekranie wpisuj tylko ulgi, do których masz prawo i dokumenty. Jeśli nie masz pewności, czy ulga Ci przysługuje, sprawdź przepisy albo zapytaj w urzędzie skarbowym.
Ulga na terminal obejmuje wydatki poniesione w związku z obsługą transakcji płatniczych przy użyciu terminala płatniczego oraz na jego nabycie.
Ulgami mieszkaniowymi uwzględnianymi na tym etapie rozliczenia są odliczenia związane z następującymi wydatkami podatnika:
- nakłady poniesione w związku ze spłatą odsetek od kredytu mieszkaniowego, który został udzielony w okresie od 2002 do 2006 r.;
- nakłady poniesione w związku ze spłatą odsetek od kredytu przyznanego podatnikowi z uwagi na refinansowanie kredytu;
- wydatkami poniesionymi na kontynuację systematycznego gromadzenia oszczędności wyłącznie na jednym rachunku oszczędnościowo-kredytowym i w jednym banku prowadzącym kasę mieszkaniową;
- na spłatę kredytu bankowego lub pożyczki (wraz z odsetkami) z zakładu pracy w latach 1992-1993 na cele mieszkaniowe określone w ustawie z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych w brzmieniu obowiązującym w tym okresie;
- w latach ubiegłych na cele mieszkaniowe (w tym na remont lub modernizację domu/mieszkania), jeżeli wydatki te do tej pory nie znalazły pokrycia odpowiednio w podstawie opodatkowania lub podatku.
2. Odliczenie pozostałych ulg
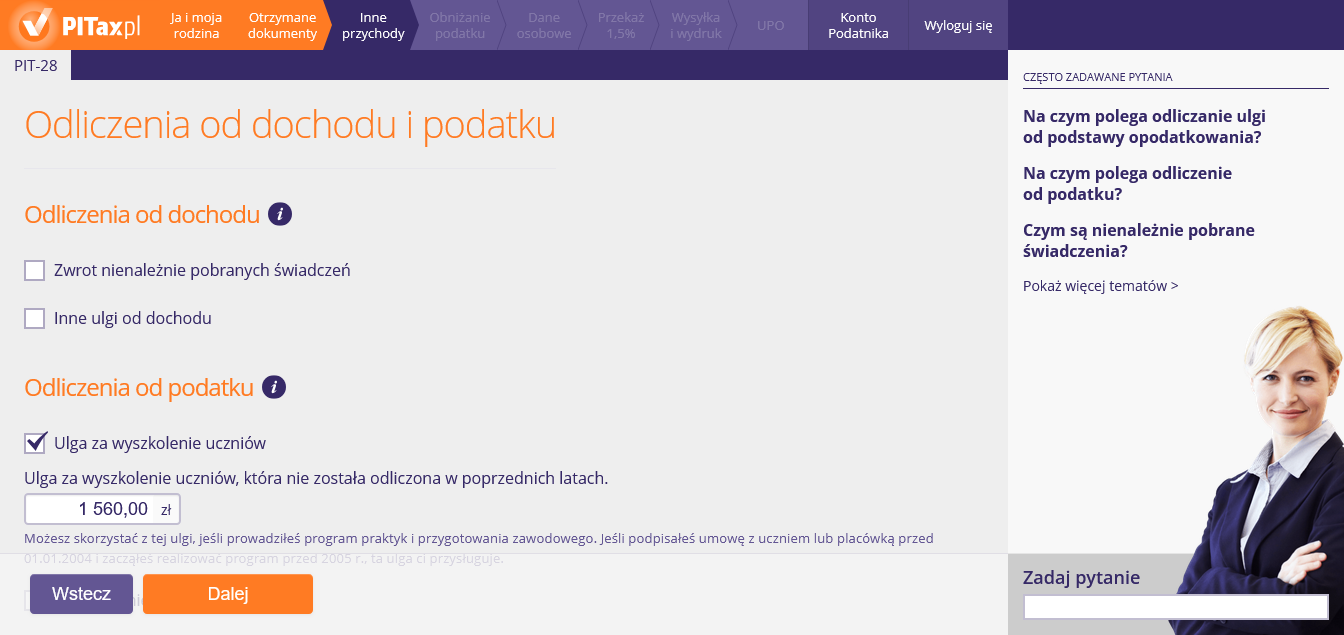
Ten ekran to odliczenie pozostałych ulg — jak np. ulgi z tytułu wyszkolenia uczniów, zwrotu nienależnie pobranych świadczeń, czy z tytułu opłacania składek za zatrudnioną osobę w gospodarstwie domowym do roku 2007.
Ulga na wyszkolenie uczniów (zwana również ulgą uczniowską) stanowiła preferencję podatkową obowiązującą do końca 2003 r. Mimo wyeliminowania odliczenia z obowiązującego systemu podatkowego od 1 stycznia 2004 r. wciąż przysługuje części podatnikom, którzy mogą ją uwzględnić na zasadzie praw nabytych.
Należy tu wpisać wydatki poniesione na ubezpieczenie społeczne osoby zatrudnionej w gospodarstwie domowym.
Odliczenie to przysługuje Tobie, jeżeli jako osoba samodzielnie prowadząca gospodarstwo domowe, zatrudniłeś do pomocy w tym gospodarstwie osobę bezrobotną (która nie jest z Tobą spokrewniona lub spowinowacona do drugiego stopnia), zarejestrowałeś umowę aktywizacyjną w urzędzie pracy oraz poniosłeś wydatki z własnych środków na opłacenie składek na ubezpieczenie społeczne osoby zatrudnionej. Poniesione wydatki powinny być udokumentowane (dokumentów nie dołączamy do zeznania rocznego, należy jednak je przechowywać przez 5 lat od dnia złożenia PIT-u).
Odliczenie to dotyczy wydatków ponoszonych do końca obowiązywania umowy zawartej przed dniem 1 stycznia 2007 r. Nie dotyczy wydatków ponoszonych w związku z przedłużeniem umowy dokonanym po dniu 31 grudnia 2006 r.
Odliczasz kwotę zwrotu wraz z podatkiem, który był pobrany od tego świadczenia (kwotę brutto). Odliczenie nie ma kwotowego limitu.
Jeśli zwrot jest wyższy niż Twój dochód za 2026 r., nadwyżkę odliczysz od dochodu w kolejnych 5 latach podatkowych.
3. Odliczenie składki zdrowotnej na ryczałcie

Tak. Wpisz całą kwotę składek zdrowotnych faktycznie zapłaconych w danym roku. W PIT-28 od przychodu zostanie odliczone 50% tej kwoty.
Tak. Liczy się dzień faktycznej zapłaty, a nie miesiąc, którego składka dotyczy. Na przykład składkę za grudzień zapłaconą w styczniu wykazujesz dopiero w rozliczeniu za rok, w którym nastąpiła zapłata.
Nie. Wpisz tylko tę część składek, która nie została Ci zwrócona. Jeżeli ZUS zwrócił część wpłaconej kwoty, należy ją odjąć.
4. Przychody opodatkowane ryczałtowo do rozliczenia
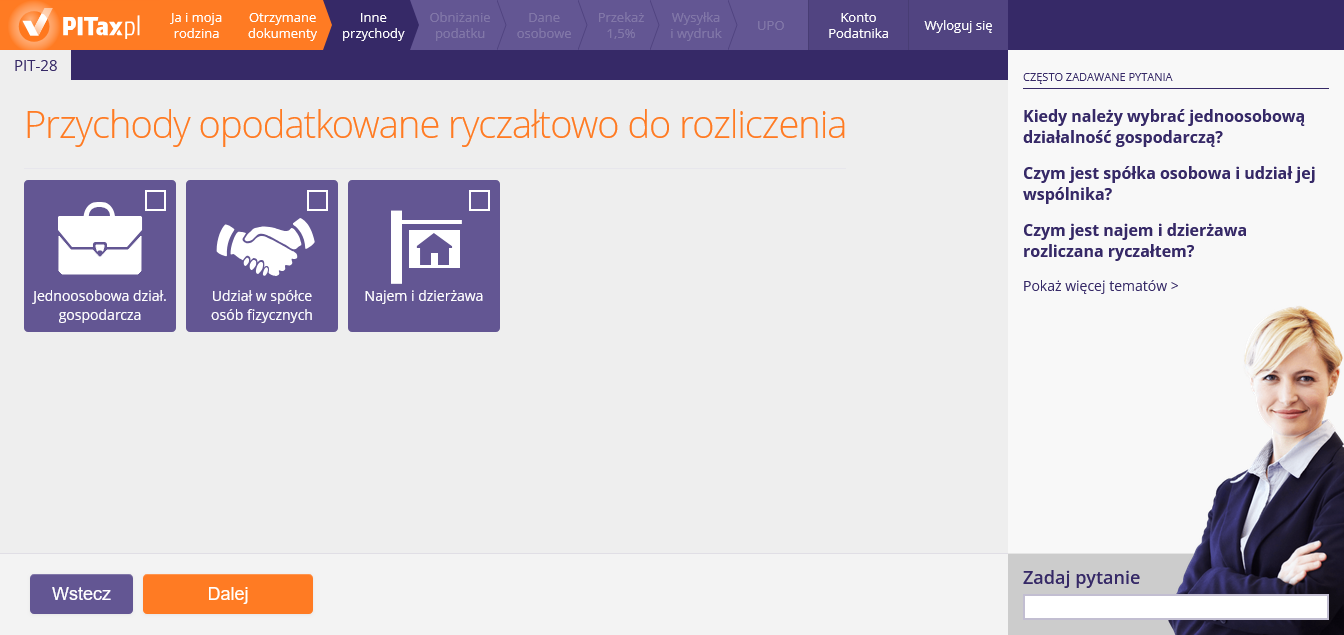
Wskazany etap rozliczenia przedstawia kategorie dochodów jakie można ująć w PIT-28. Na tym ekranie mamy do wyboru jednoosobową działalność gospodarczą (JDG), udział w spółce oraz najem/dzierżawę. Aby przejść do wyboru danej kategorii, należy kliknąć w odpowiedni kafelek oraz wybrać "Dalej".
Zaznacz Najem i dzierżawa w sytuacji, gdy doszło do uzyskania przychodów z najmu lub dzierżawy o charakterze prywatnym (czyli niezwiązanym z działalnością gospodarczą). W aktualnym stanie prawnym najem prywatny może zostać rozliczony wyłącznie w formie ryczałtu od przychodów ewidencjonowanych (za pośrednictwem PIT-28). Przychody z tego źródła opodatkowane są stawkami:
- 8,5% (w stosunku do przychodów do 100 000 zł),
- 12,5% (w odniesieniu do nadwyżki ponad kwotę 100 000 zł).
Spółkami osobowymi są podmioty zarejestrowane w rejestrze przedsiębiorców Krajowego Rejestru Sądowego (KRS), które nie posiadają osobowości prawnej:
- spółka jawna,
- spółka partnerska,
- spółka komandytowa,
- spółka komandytowo-akcyjna.
Jeśli jesteś wspólnikiem jednej z wyżej wymienionych podmiotów masz obowiązek rozliczenia PIT z przychodów uzyskanych z tytułu uczestnictwa w spółce.
W myśl art. 21 ust. 1 pkt 43 ustawy o PIT — wolne od podatku dochodowego są dochody uzyskane z tytułu wynajmu pokoi gościnnych, w budynkach mieszkalnych położonych na terenach wiejskich w gospodarstwie rolnym, osobom przebywającym na wypoczynku oraz dochody uzyskane z tytułu wyżywienia tych osób, jeżeli liczba wynajmowanych pokoi nie przekracza 5.
Zastosowanie zwolnienia określonego w tym przepisie zależne jest więc od spełnienia łącznie kilku warunków:
- najem musi dotyczyć pokoi gościnnych znajdujących się w budynkach mieszkalnych,
- budynki mieszkalne, w których znajdują się wynajmowane pokoje, są położone na terenach wiejskich w gospodarstwie rolnym,
- przedmiotem usług jest najem pokoi gościnnych osobom przebywającym na wypoczynku,
- liczba wynajmowanych pokoi nie przekracza 5.
Działalność gospodarczą należy zaznaczyć w sytuacji, gdy podatnik ma zarejestrowaną firmę, która została wpisana do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEiDG) lub spółkę osobową znajdującą się w rejestrze przedsiębiorców Krajowego Rejestru Sądowego (KRS). Działalnością gospodarczą prowadzoną w ramach CEiDG jest:
- jednoosobowa działalność gospodarcza (JDG),
- uczestnictwo w spółce cywilnej.
W przypadku przedsiębiorców prowadzących działalność za pośrednictwem osobowej spółki prawa handlowego również należy zaznaczyć działalność gospodarczą (dotyczy osób będących wspólnikami spółki: osobowej, partnerskiej, komandytowej lub komandytowo-akcyjnej).
5. Przychody z jednoosobowej działalności gospodarczej
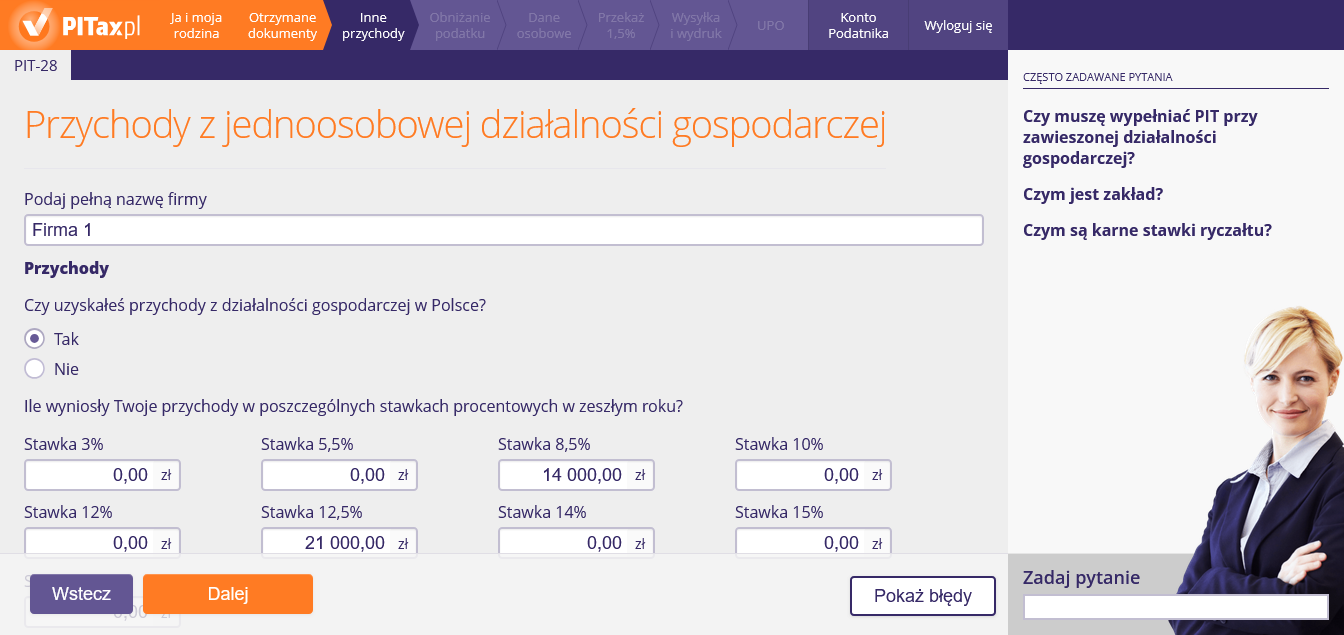
Ten ekran został przeznaczony do podania podstawowych informacji o prowadzonej jednoosobowej działalności gospodarczej oraz powiązanych z nią danych finansowych (przychodów oraz poniesionych wydatków). Na tym etapie powinniśmy również uwzględnić działalność gospodarczą prowadzoną za granicą.
Podatnicy mający zarejestrowaną działalność gospodarczą muszą rozliczyć się z urzędem skarbowym niezależnie od tego, czy zarejestrowana przez nich działalność gospodarcza jest zawieszona (nawet jeśli okres zawieszenia prowadzenia przedsiębiorstwa rozciąga się na cały rok podatkowy). Z obowiązku złożenia deklaracji PIT przez przedsiębiorcę nie zwalnia również okoliczność nieosiągnięcia żadnego przychodu z tego źródła.
Mianem „zakładu” określa się stałą placówkę, w której jest prowadzona (całkowicie lub częściowo) działalność gospodarcza danego przedsiębiorstwa. „Zakład" występuje wtedy, gdy łącznie są spełnione następujące warunki:
- istnieje placówka o stałym charakterze (np. miejsce zarządu, filia, biuro, fabryka, warsztat, kopalnia, źródło ropy naftowej lub gazu, kamieniołom oraz każde inne miejsce wydobywania zasobów naturalnych),
- działalność wykonywana jest za pośrednictwem tej placówki,
- budowa prowadzona za granicą — plac budowy, prace budowlane lub instalacyjne trwają dłużej niż określony w umowie czas — najczęściej 12 miesięcy.
Stawki karne ryczałtu są nakładane przez urząd skarbowy w przypadku nieprowadzenia lub prowadzenia nieprawidłowej ewidencji towarów i usług. W takiej sytuacji mamy do czynienia z nierzetelnością ksiąg podatkowych, co wiąże się z odpowiednią sankcją. Karą jest ustalenie przez organ podatkowy wartości niezaewidencjonowanych towarów i obłożenie ich ryczałtem.
Karny ryczałt stanowi pięciokrotność stawek podstawowych, które byłby zastosowane do przychodu w przypadku jego ewidencjonowania, jednakże określony w ten sposób ryczałt nie może osiągnąć wartości wyższej niż 75% przychodu.
6. Przychody ze spółki
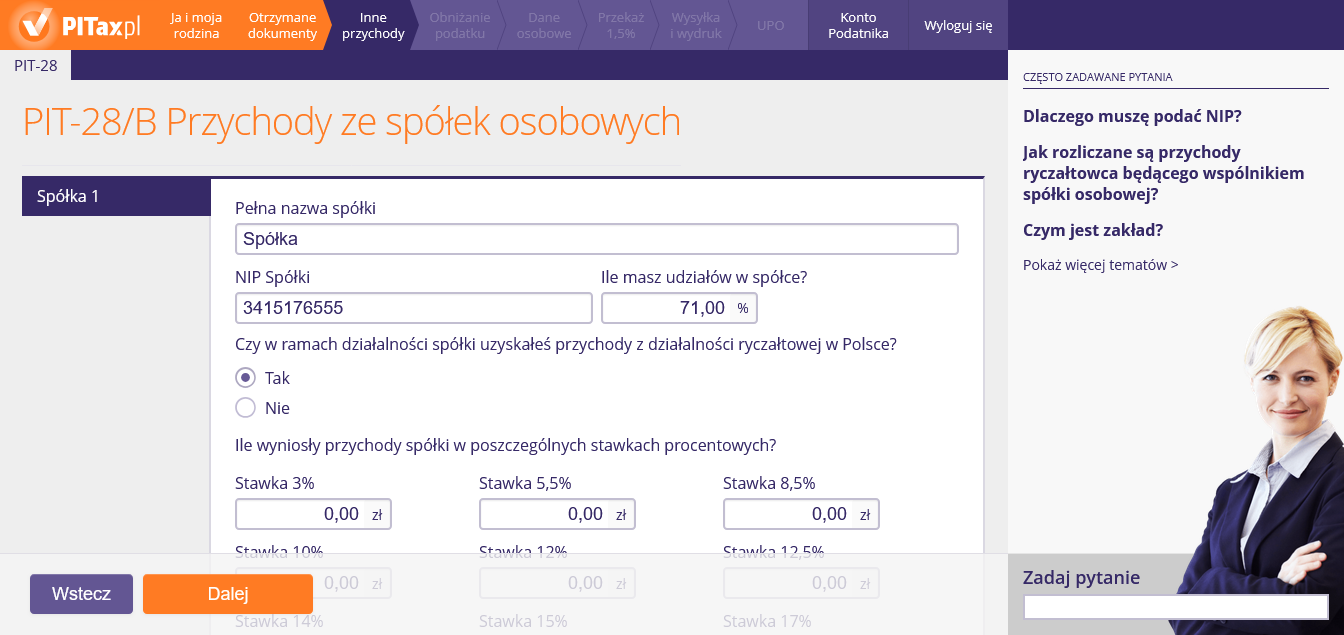
Ten ekran służy do podania podstawowych informacji o spółce (nazwy, NIP-u oraz udziału w spółce) oraz informacji finansowych (przychodów oraz kosztów). Na tym ekranie uwzględniamy również działalność prowadzoną za granicą.
Mianem „zakładu” określa się stałą placówkę, w której jest prowadzona (całkowicie lub częściowo) działalność gospodarcza danego przedsiębiorstwa. „Zakład" występuje wtedy, gdy łącznie są spełnione następujące warunki:
- istnieje placówka o stałym charakterze (np. miejsce zarządu, filia, biuro, fabryka, warsztat, kopalnia, źródło ropy naftowej lub gazu, kamieniołom oraz każde inne miejsce wydobywania zasobów naturalnych),
- działalność wykonywana jest za pośrednictwem tej placówki,
- budowa prowadzona za granicą — plac budowy, prace budowlane lub instalacyjne trwają dłużej niż określony w umowie czas — najczęściej 12 miesięcy.
Stawki karne ryczałtu są nakładane przez urząd skarbowy w przypadku nieprowadzenia lub prowadzenia nieprawidłowej ewidencji towarów i usług. W takiej sytuacji mamy do czynienia z nierzetelnością ksiąg podatkowych, co wiąże się z odpowiednią sankcją. Karą jest ustalenie przez organ podatkowy wartości niezaewidencjonowanych towarów i obłożenie ich ryczałtem.
Karny ryczałt stanowi pięciokrotność stawek podstawowych, które byłby zastosowane do przychodu w przypadku jego ewidencjonowania, jednakże określony w ten sposób ryczałt nie może osiągnąć wartości wyższej niż 75% przychodu.
W przypadku osób rozliczających się z przychodów uzyskanych z tytułu udziału w zysku spółki osobowej wymagany jest NIP.
Spółki osobowe są transparentne podatkowo, co oznacza, że rozliczenie przychodów osiąganych przez spółkę odbywa się na poziomie wspólników w niej partycypujących. Wartość przychodów danego wspólnika ustalana jest proporcjonalnie do jego udziału.
7. Przychody z najmu
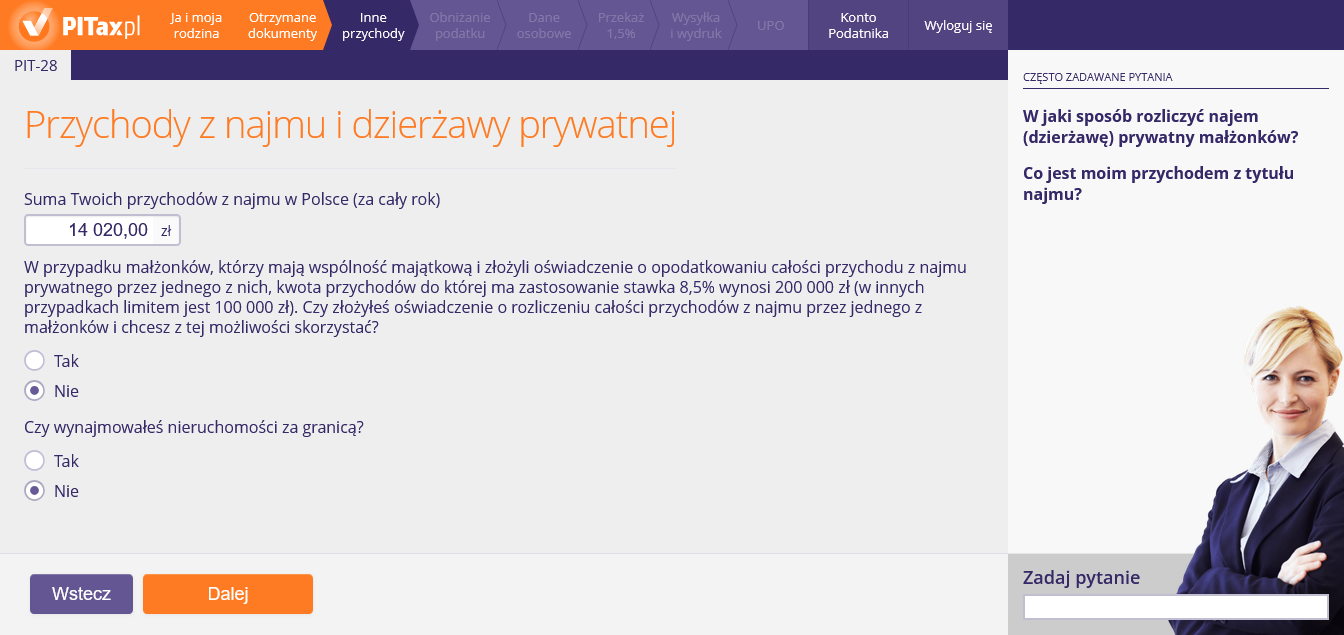
Na tym ekranie podajemy wartość przychodów, kosztów oraz zaliczek, które są związane z naszą aktywnością w zakresie najmu. W tym miejscu uwzględniamy również przychody osiągnięte z najmu nieruchomości, która jest położona za granicą.
Co do zasady, przychodem jest wartość umówionego czynszu, jaki płaci nam najemca (dzierżawca) z tytułu najmu (dzierżawy). Najczęściej jest to wartość wyrażana w formie gotówkowej, ale nie ma przeszkód aby zapłata mogła nastąpić również w naturze. Przychodem z najmu są kwoty faktycznie otrzymane a nie takie, które nam się należą (np. jeśli druga strona zalega z płatnością).
Kiedy przedmiot najmu lub dzierżawy należy do wspólnego majątku małżonków, co do zasady każdy z nich powinien rozliczać przychody z najmu odrębnie - proporcjonalnie do prawa udziału w zysku.
Jeżeli między małżonkami istnieje wspólność majątkowa (współwłasność łączna), to przychody uzyskane z najmu lub dzierżawy rzeczy należących do wspólnego majątku mogą być opodatkowane w całości przez jednego z małżonków.
W takiej sytuacji nie trzeba składać pisemnego oświadczenia naczelnikowi urzędu skarbowego. Wybór opodatkowania całości przychodu przez jednego z małżonków następuje poprzez dokonanie pierwszej wpłaty ryczałtu przez tego małżonka (lub złożenie przez niego zeznania PIT-28, jeśli wpłaty nie były wymagane). Wybór ten obowiązuje przez cały rok podatkowy.
Wybór rozliczenia przez jednego małżonka pozwala na zastosowanie stawki 8,5% do łącznego limitu przychodów wynoszącego 200 000 zł. Wyższa stawka 12,5% ma zastosowanie dopiero do nadwyżki ponad tę kwotę.
Jeżeli w wyniku rozwodu lub separacji nastąpił podział majątku wspólnego i przedmiot umowy najmu/dzierżawy przypadł temu z małżonków, na którym dotąd nie ciążył obowiązek dokonywania wpłat na podatek, to od tego momentu jest on obowiązany do indywidualnego rozliczenia się z zobowiązania podatkowego z tego tytułu.
8. Pozostałe przychody opodatkowane ryczałtem
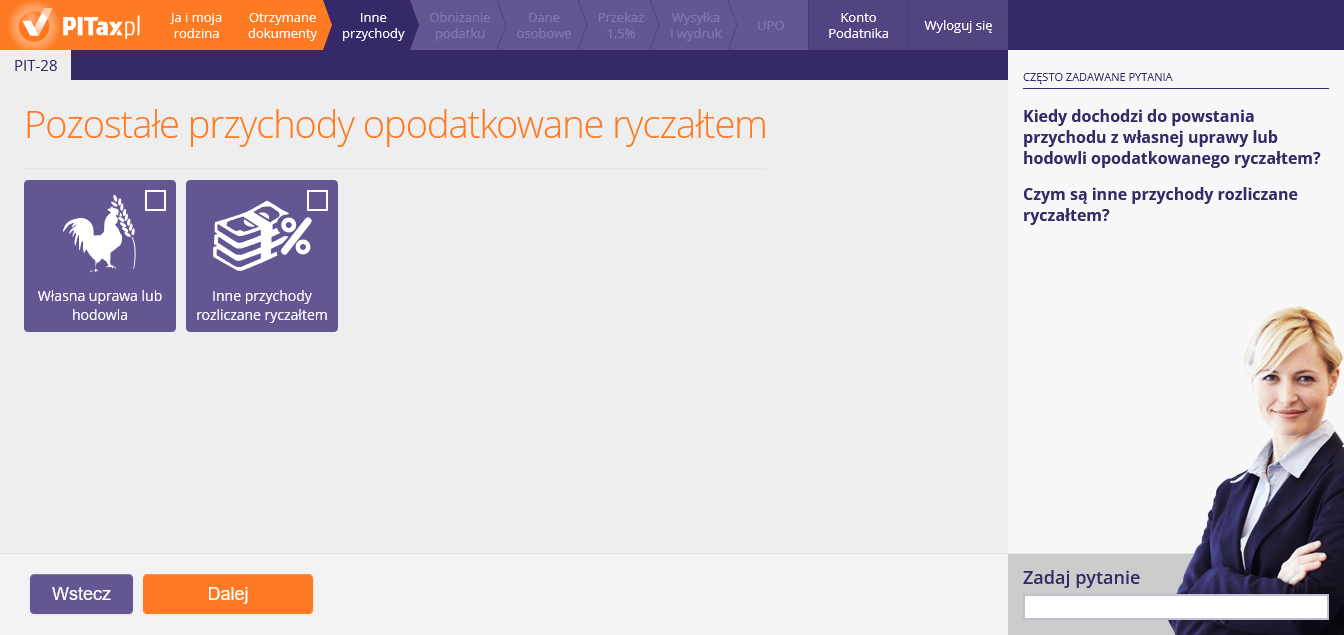
Ten ekran przedstawia dalsze kategorie przychodów z jakich można rozliczyć się w PIT-28. W tym miejscu mamy do wyboru takie pozycje jak: przychód z własnej uprawy lub hodowli oraz inne przychody doliczane do ryczałtu (np. utraty wcześniej rozliczanych ulg). Aby wybrać daną kategorią, należy kliknąć w odpowiedni kafelek oraz przejść "Dalej".
Podatnik, który otrzymał zwrot odliczonych wydatków będących przedmiotem ulg rozliczanym w poprzednich latach jest obowiązany doliczyć odpowiednio kwoty poprzednio odliczone do dochodu za rok podatkowy, w którym nastąpił ten zwrot. Jeśli w Twoim przypadku doszło do przedstawionej sytuacji należy wykazać doliczenie do ryczałtu, za które odpowiada krok Inne przychody rozliczane ryczałtem.
Wskazaną opcję należy zaznaczyć, jeśli doszło do powstania przychodów ze sprzedaży przetworzonych w sposób inny niż przemysłowy produktów roślinnych i zwierzęcych (opodatkowane ryczałtem od przychodów ewidencjonowanych wg stawki 2%). Mowa tutaj o przychodach, które nie zostały uzyskane w ramach prowadzonych przez podatnika działów specjalnych produkcji rolnej. Ponadto wskazany wariant nie dotyczy odpłatnego zbycia produktów, które podlegają opodatkowaniu akcyzą (np. alkohol).
9. Przychody z własnej uprawy lub hodowli
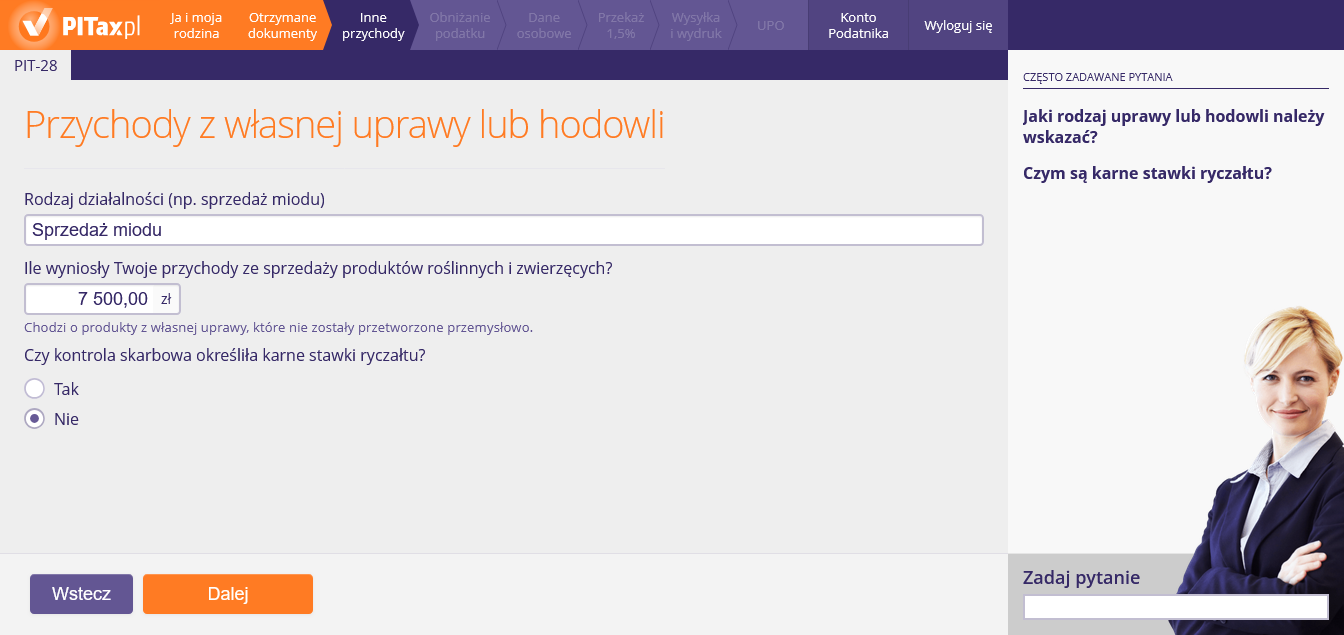
Na tym ekranie należy wpisać rodzaj prowadzonej działalności praz przychód dotyczący sprzedaży produktów roślinnych i zwierzęcych, którą chcemy rozliczyć w PIT-28.
Stawki karne ryczałtu są nakładane przez urząd skarbowy w przypadku nieprowadzenia lub prowadzenia nieprawidłowej ewidencji towarów i usług. W takiej sytuacji mamy do czynienia z nierzetelnością ksiąg podatkowych, co wiąże się z odpowiednią sankcją. Karą jest ustalenie przez organ podatkowy wartości niezaewidencjonowanych towarów i obłożenie ich ryczałtem.
Karny ryczałt stanowi pięciokrotność stawek podstawowych, które byłby zastosowane do przychodu w przypadku jego ewidencjonowania, jednakże określony w ten sposób ryczałt nie może osiągnąć wartości wyższej niż 75% przychodu.
Na tym etapie rozliczenia należy wskazać szczegóły dotyczące przychodów osiągniętych z własnej uprawy lub hodowli opodatkowanej ryczałtem od przychodów ewidencjonowanych. Dokładniej chodzi tutaj o przychody pochodzące z odpłatnego zbycia przetworzonych w sposób inny niż przemysłowy produktów roślinnych i zwierzęcych, jeżeli:
- przetwarzanie produktów roślinnych i zwierzęcych i ich sprzedaż nie odbywa się przy zatrudnieniu osób na podstawie umów o pracę, umów zlecenia, umów o dzieło oraz innych umów o podobnym charakterze, z wyłączeniem uboju zwierząt rzeźnych i obróbki poubojowej tych zwierząt, w tym również rozbioru, podziału i klasyfikacji mięsa, przemiału zbóż, wytłoczenia oleju lub soku oraz sprzedaży podczas wystaw, festynów, targów i kiermaszy;
- ilość produktów roślinnych lub zwierzęcych pochodzących z własnej uprawy, hodowli lub chowu, użytych do produkcji danego produktu stanowi co najmniej 50% tego produktu, z wyłączeniem wody.
Uwaga!
Za produkt roślinny pochodzący z własnej uprawy uważa się również mąkę, kaszę, płatki, otręby, oleje i soki wytworzone z surowców pochodzących z własnej uprawy.
10. Inne przychody - doliczenia do ryczałtu (utrata ulg)
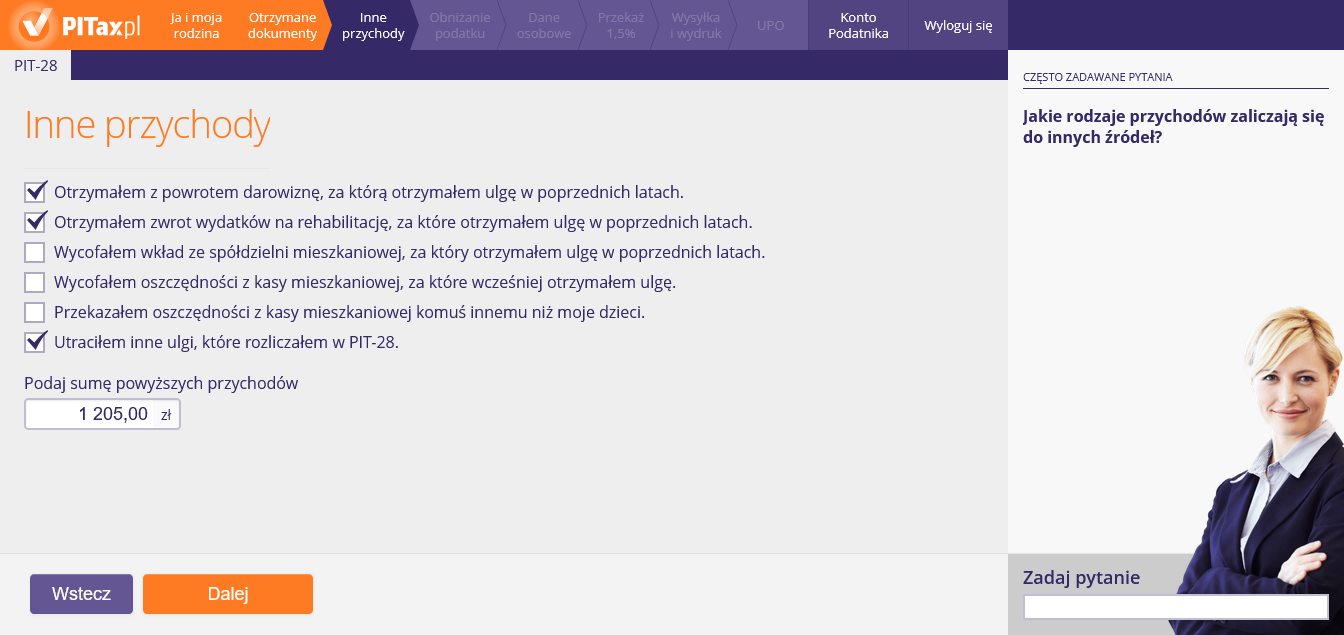
Na tym ekranie należy podać kwoty utraconych ulg — jeśli ulgę rozliczyliśmy w poprzednich latach, a w ubiegłym roku utraciliśmy do niej prawo.
Jeśli rozliczyliśmy w danym roku podatkowym ulgę podatkową i w późniejszym okresie otrzymaliśmy zwrot środków, które podlegały odliczeniu, to wartość zwróconą należy wykazać poprzez doliczenie zwróconych nakładów do podstawy opodatkowania w PIT lub złożenie korekty deklaracji za poprzedni rok rozliczeniowy.
11. Odliczenia w PIT-28
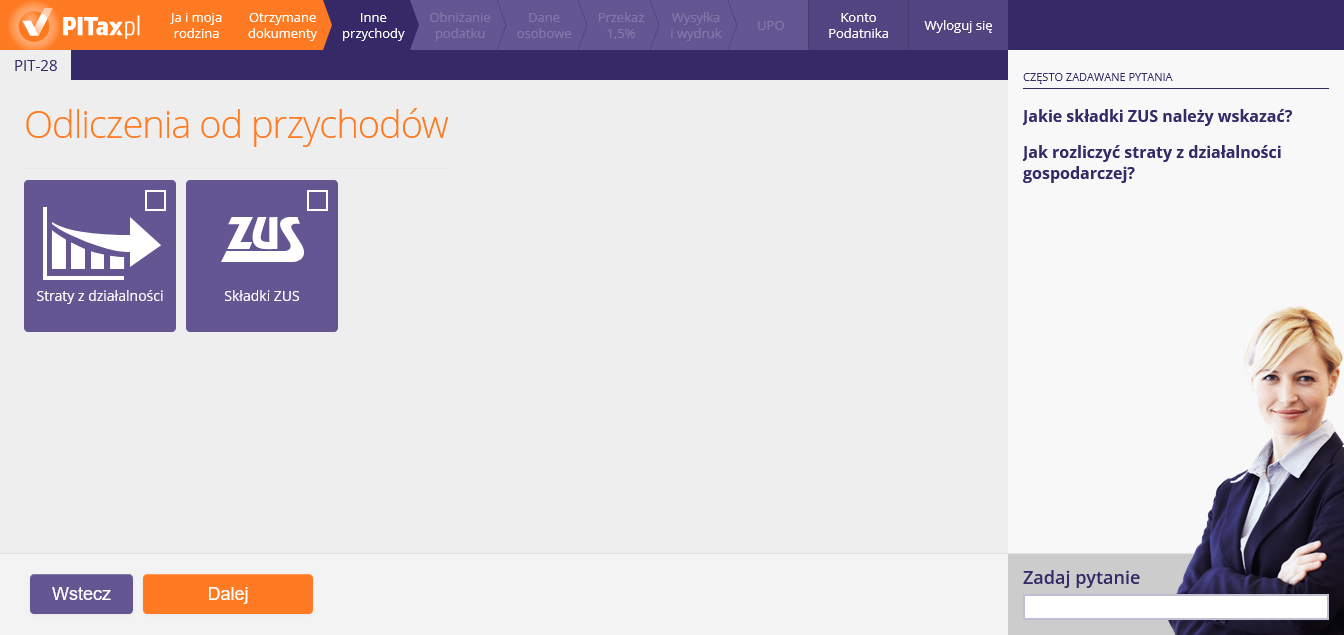
Na tym ekranie możemy wybrać ulgi, które chcemy rozliczyć. Do wyboru mamy rozliczenie strat oraz odliczenie składek na ubezpieczenie społeczne. Aby wybrać daną ulgę, należy kliknąć w odpowiedni kafelek oraz przejść "Dalej".
Osoby, które rozliczają przychody z działalności gospodarczej, mają prawo do odliczenia straty poniesionej we wcześniejszych latach.
Należy pamiętać, że można obniżyć przychód z tego samego źródła, z którego była strata (np. jeżeli w tym roku rozliczamy tylko działalność gospodarczą, a wcześniej ponieśliśmy stratę z działów specjalnych produkcji rolnej, to nie przysługuje prawo do odliczenia straty). Natomiast jeśli w tym roku rozliczamy naszą działalność gospodarczą, a wcześniej ponieśliśmy stratę z tego źródła, to mamy prawo do odliczenia straty. Stratę można rozliczyć jednorazowo (do kwoty 5 mln zł) lub w częściach przez 5 kolejnych lat, z tym że w takim przypadku wysokość odliczenia w jednym roku nie może przekroczyć 50% tej straty.
Możemy odliczyć składki na ubezpieczenie społeczne, które opłacaliśmy w roku podatkowym (z tytułu prowadzenia działalności lub dobrowolnie). Mogą to być składki emerytalne, rentowe, chorobowe oraz wypadkowe, a także opłacone przez nas składki osób z nami współpracujących.
Na aktualnym etapie wskazujemy składki na ubezpieczenia społeczne zapłacone samodzielnie, które pomniejszają przychód w PIT-28.
W tym miejscu wpisujemy składki faktycznie zapłacone w roku poprzednim, a nie te, które powinniśmy zapłacić (należne).
Nie wpisujemy tu składek, które:
- zostały zaliczone do kosztów uzyskania przychodu (np. w ramach innej działalności rozliczanej na zasadach ogólnych),
- zostały nam zwrócone,
- zostały już odliczone w innym państwie,
- których podstawę wymiaru stanowi dochód zwolniony od podatku,
- są składkami na ubezpieczenie zdrowotne (w ryczałcie odliczeniu od przychodu podlega jedynie 50% zapłaconych składek zdrowotnych – wykazuje się je zazwyczaj w odrębnym polu).
12. Rozliczenie strat
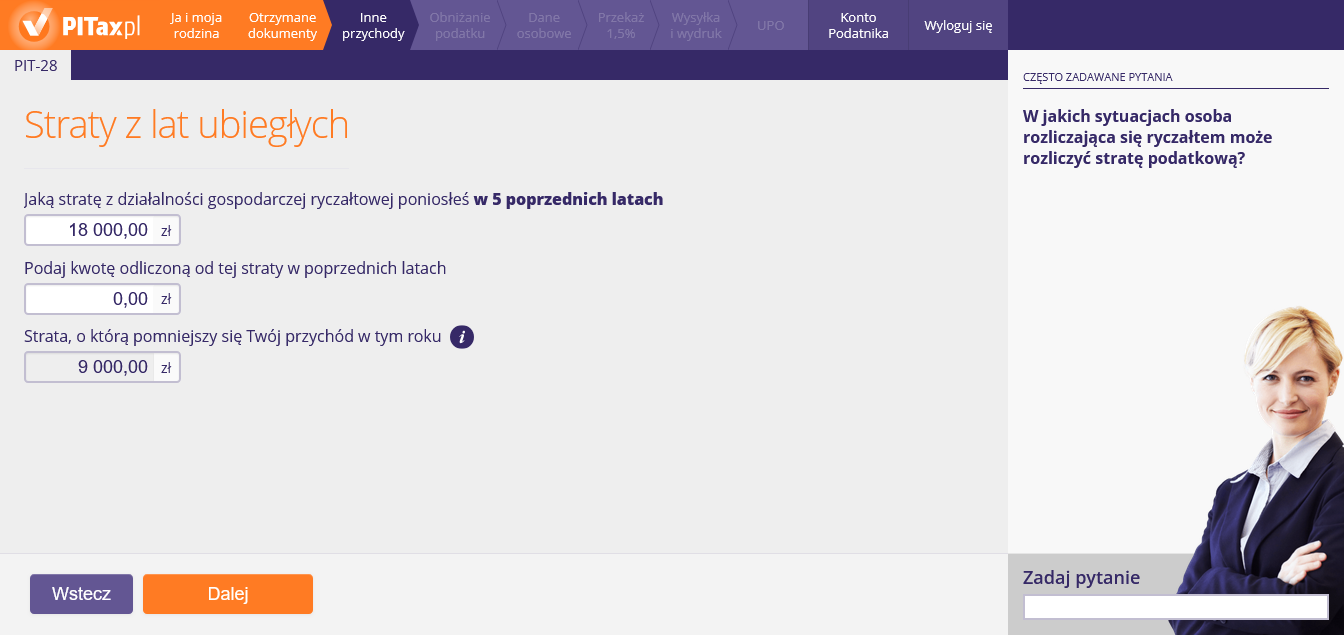
Na tym ekranie należy podać rodzaj oraz wysokość poniesionej straty, a także kwotę straty odliczonej w ubiegłych latach. Kwota odliczonej straty nie może przekroczyć 50% całej poniesionej straty.
Stratą jest sytuacja, w której dochodzi do wystąpienia nadwyżki kosztów nad uzyskanym przychodem. Pomimo faktu, że w ramach rozliczenia ryczałtem od przychodów ewidencjonowanych uwzględnieniu nie podlegają koszty uzyskania przychodu to istnieją dwie sytuację, w ramach których można zastosować rozliczenie straty podatkowej.
Pierwszym przypadkiem, w którym ryczałtowiec może dokonać rozliczenia straty podatkowej jest następstwem zmiany formy opodatkowania. Jeśli podatnik rozliczał się na skali podatkowej (wg zasad ogólnych) i na wskazanym sposobie opodatkowania odnotował stratę, może ją uwzględnić rozliczając się ryczałtem od przychodów ewidencjonowanych (PIT-28).
Drugą sytuacją, w której dopuszczalne jest rozliczenie straty podatkowej w ramach ryczałtu od przychodów ewidencjonowanych stanowi przypadek, w którym podatnik uzyskuje przychody z wielu źródeł opodatkowanych w różnych formach. Jeśli osoba fizyczna uzyskuje przychody na zasadach ogólnych i z tego tytułu odnotowała stratę, przysługuje jej prawo do rozliczenia nadwyżki kosztów w ramach PIT-28.
13. Zwolnienie/kredyt podatkowy
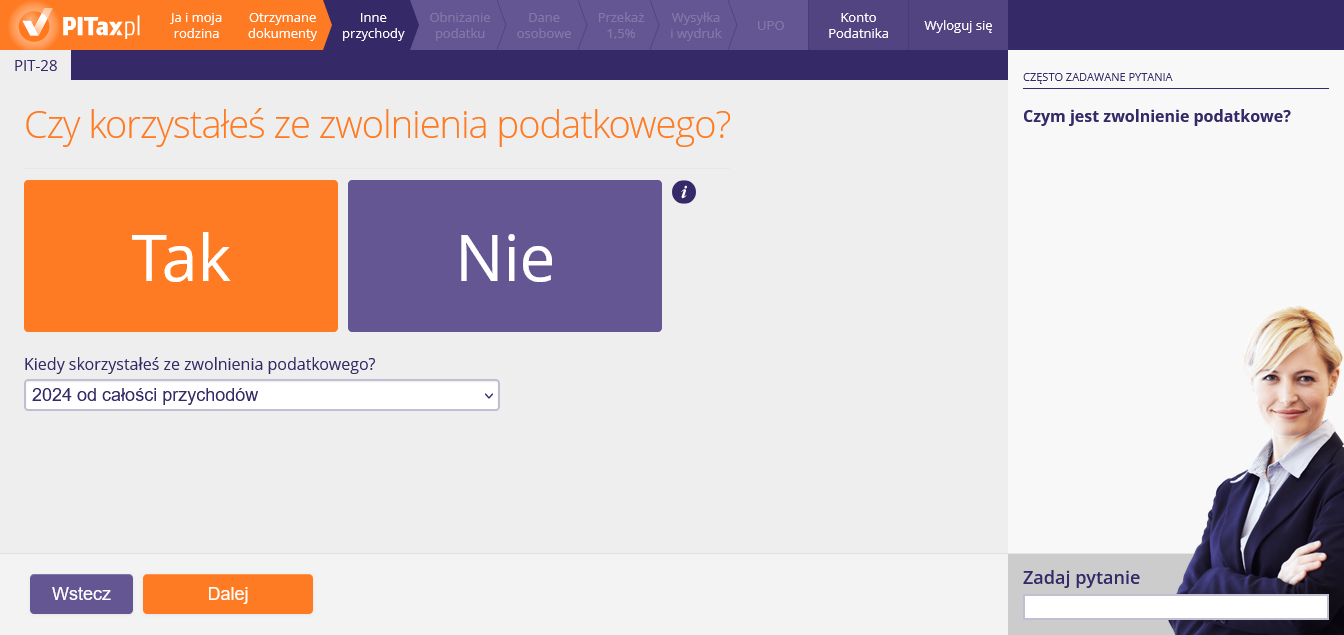
Jeśli w latach 2014-2026 korzystaliśmy ze zwolnienia/kredytu podatkowego, to należy zaznaczyć "Tak", wybrać odpowiedni rok i wpisać odpowiednią kwotę. Kredyt podatkowy, to zwolnienie z płacenia zaliczek w drugim lub trzecim roku prowadzenia działalności.
Zwolnienie podatkowe, to zwolnienie z płacenia zaliczek:
- w drugim roku prowadzenia działalności — jeżeli w roku jej rozpoczęcia działalność ta była prowadzona przez co najmniej 10 pełnych miesięcy lub
- w trzecim roku prowadzenia działalności — gdy powyższy warunek nie został spełniony.
Takie zwolnienie nazywamy kredytem podatkowym, ponieważ spłacenie zaliczek zostaje rozłożone na raty do spłacenia przez 5 kolejnych lat.
Co prawda, jesteśmy zwolnieni z płacenia zaliczek w drugim lub w trzecim roku prowadzenia działalności, jednakże zwolniony dochód wykazujemy w zeznaniach składanych w kolejnych 5-latach następujących bezpośrednio po roku, w którym podatnik korzystał ze zwolnienia (w każdym roku wykazujemy 20% dochodu z roku objętego zwolnieniem).
14. Należny i zapłacony ryczałt
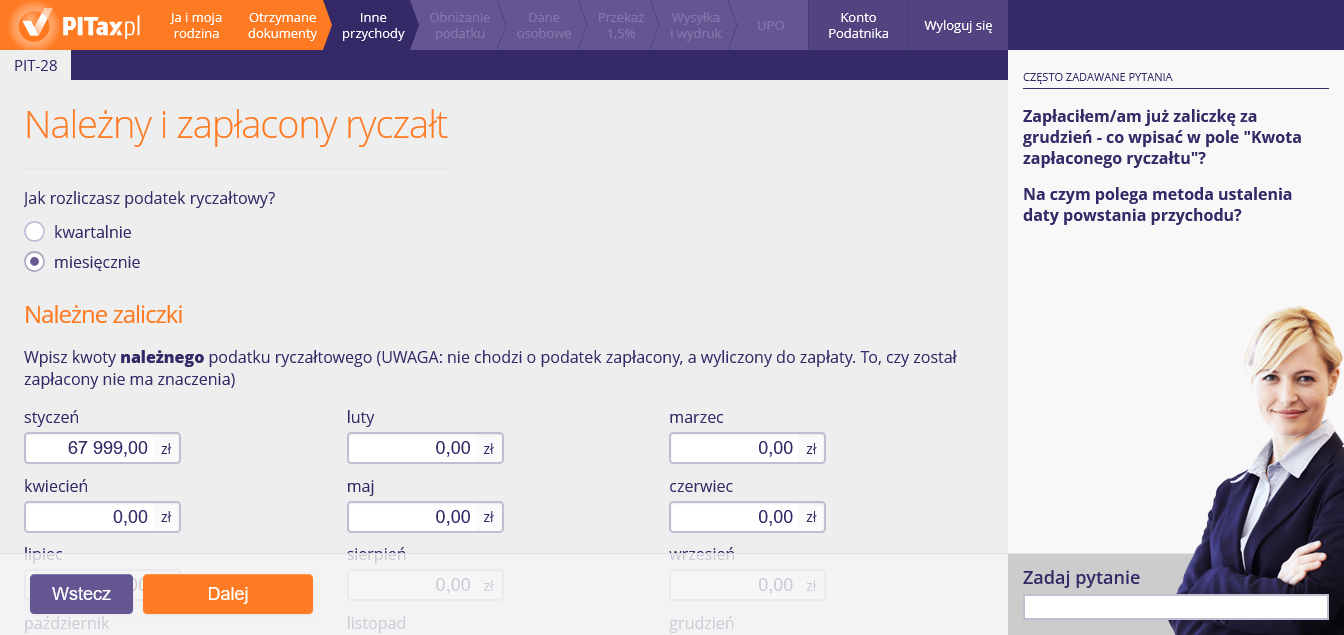
Na tym ekranie należy podać kwotę ryczałtu (podatku) należnego, jak i ryczałtu wpłaconego.
Art. 14 ust. 1c ustawy o PIT za datę powstania przychodu, o którym mowa w ust. 1, uważa się, z zastrzeżeniem ust. 1e, 1h-1j i 1n-1p, dzień wydania rzeczy, zbycia prawa majątkowego lub wykonania usługi, albo częściowego wykonania usługi, nie później niż dzień wystawienia faktury albo regulowania należności.
W związku z tym przedsiębiorca zaliczy do przychodów wszystkie kwoty należne wynikające z faktur VAT lub rachunków, co ważne, nawet te, które nie zostały zapłacone. Oznacza to, że jeżeli po wydaniu towaru lub zrealizowaniu usługi nabywca będzie zwlekał z zapłatą, to przedsiębiorca będący sprzedawcą i tak będzie miał obowiązek zaksięgowania nieotrzymanej należności jako przychodu z działalności.
Proszę wpisać kwotę zapłaconego ryczałtu za miesiące od stycznia do grudnia.
Na opłacenie zaliczki za grudzień mamy czas do 20 stycznia (lub do dnia złożenia zeznania PIT-28). Niezależnie od tego, na deklaracji PIT-28 wykazywane są należne i zapłacone zaliczki za cały rok podatkowy.
15. Ulgi w PIT-28
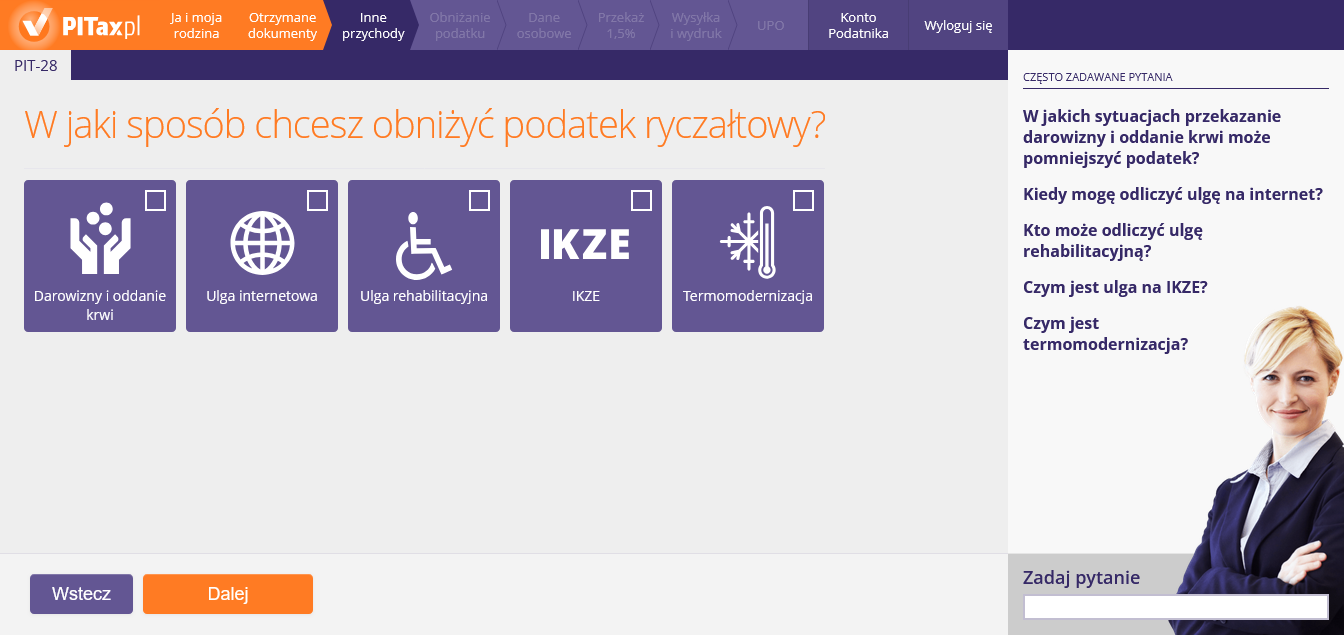
Ten ekran służy do odliczenia kolejnych ulg. Do wyboru mamy ulgę z tytułu przekazania darowizny, ulgę internetową, ulgę rehabilitacyjną, ulgę IKZE oraz ulgę na termomodernizację. Aby wybrać daną ulgę, należy kliknąć w odpowiedni kafelek oraz przejść "Dalej".
To ulga dla właściciela lub współwłaściciela domu jednorodzinnego, który w 2026 r. poniósł wydatki na przedsięwzięcie termomodernizacyjne – np. ocieplenie budynku, wymianę okien czy wymianę źródła ciepła. Wydatki musi potwierdzać faktura, a przedsięwzięcie trzeba zakończyć w ciągu 3 lat od końca roku, w którym poniesiono pierwszy wydatek. Odliczysz łącznie najwyżej 53 000 zł na wszystkie przedsięwzięcia we wszystkich swoich budynkach. Ulga nie obejmuje m.in. wydatków spoza wykazu z rozporządzenia (od 1 stycznia 2025 r. nie ma w nim kotła gazowego kondensacyjnego) ani wydatków sfinansowanych z NFOŚiGW lub wojewódzkiego funduszu ochrony środowiska albo zwróconych Ci w jakiejkolwiek formie.
To odliczenie od dochodu wpłat na indywidualne konto zabezpieczenia emerytalnego (IKZE), dokonanych w 2026 r. Za 2026 r. odliczysz wpłaty najwyżej do 11 304 zł (osoby prowadzące działalność gospodarczą – do 16 956 zł). Odliczenia dokonujesz w zeznaniu rocznym.
Gdy w zeznaniu za 2026 r. odliczasz ją po raz pierwszy albo pierwszy raz odliczyłeś ją za 2025 r. Ponadto w 2026 r. musiałeś sam zapłacić za internet, mieć dokument (np. fakturę) z Twoimi danymi, danymi sprzedawcy, rodzajem usługi i kwotą, a wydatek nie mógł zostać Ci zwrócony w żadnej formie (np. przez pracodawcę).
Ulgę rehabilitacyjną mogą odliczyć:
- osoby niepełnosprawne lub
- osoby mające na utrzymaniu osoby niepełnosprawne (współmałżonka, dzieci własne i przysposobione, dzieci obce przyjęte na wychowanie, teściów, pasierbów, rodziców, rodzeństwo, ojczyma, macochę, zięciów, synowe), gdy dochód osoby niepełnosprawnej w rozliczanym roku nie przekroczył kwoty 23 741,88 zł.
Darowizną jest bezpłatne świadczenie na rzecz drugiej osoby kosztem majątku darczyńcy. W rozliczeniu PIT mamy do czynienia z kilkoma rodzajami darowizn, które możemy odliczyć. Są to:
- darowizna na cele kultu religijnego,
- darowizna na cele pożytku publicznego,
- darowizna na cele charytatywno-opiekuńcze Kościoła.
Z kolei honorowi krwiodawcy oddając krew lub osoczę również są traktowani jako podatnicy przekazujący darowiznę - datek na cele krwiodawstwa realizowanego przez honorowych dawców krwi w wysokości ekwiwalentu pieniężnego za pobraną krew. W ramach ulgi można odliczyć kwoty, które - przy oddawaniu krwi na normalnych zasadach - otrzymaliby tytułem ekwiwalentu za oddaną krew.
16. Ulga internetowa
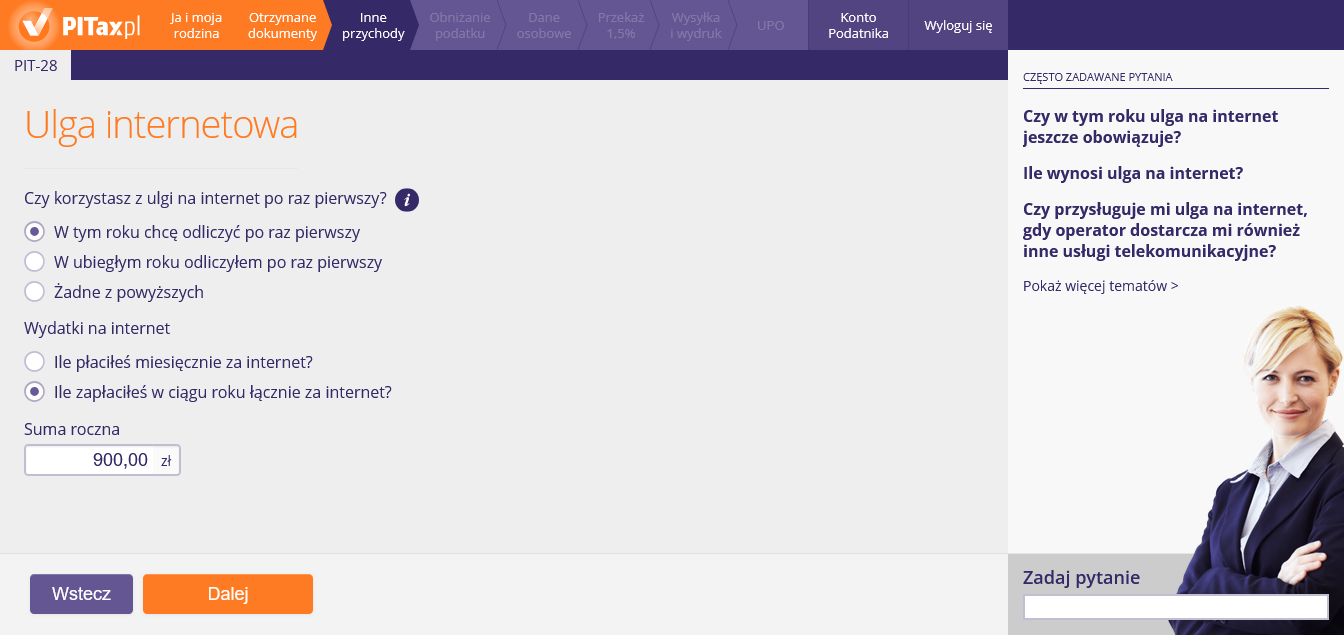
Ten ekran służy do wpisania szczegółowych danych dotyczących odliczenia na Internet. Wpisujemy tu kwoty poniesione na Internet w ujęciu miesięcznym lub rocznym.
Tak. Przepisy nie uzależniają ulgi od miejsca ani sposobu korzystania z internetu – liczy się wydatek „z tytułu użytkowania sieci Internet”. Odliczysz więc np. opłaty za internet mobilny w telefonie czy za dostęp w kafejce internetowej. Warunek jest ten sam co zawsze: musisz mieć dokument z Twoimi danymi, danymi sprzedawcy, rodzajem usługi i kwotą. Paragon bez Twoich danych nie wystarczy.
Tak, ale odliczysz tylko część opłaty za internet. Gdy kupujesz pakiet (np. internet z telewizją albo z abonamentem telefonicznym), z faktury lub umowy musi wynikać, ile płacisz za sam internet. Jeśli dokument podaje tylko łączną cenę pakietu, poproś operatora o rozbicie kwot – bez tego trudno będzie wykazać wysokość wydatku na internet.
Tyle, ile faktycznie zapłaciłeś za internet w 2026 r., ale nie więcej niż 760 zł rocznie na osobę. Ulgę odejmujesz od dochodu, a nie od podatku.
Gdy w zeznaniu za 2026 r. odliczasz ją po raz pierwszy albo pierwszy raz odliczyłeś ją za 2025 r. Ponadto w 2026 r. musiałeś sam zapłacić za internet, mieć dokument (np. fakturę) z Twoimi danymi, danymi sprzedawcy, rodzajem usługi i kwotą, a wydatek nie mógł zostać Ci zwrócony w żadnej formie (np. przez pracodawcę).
Od opłat za korzystanie z internetu – np. abonamentu za internet domowy, pakietu internetu mobilnego czy opłaty za dostęp w kafejce internetowej. Przepis mówi o wydatkach „z tytułu użytkowania sieci Internet”, więc nie obejmuje zakupu sprzętu, np. modemu, routera czy telefonu. Odliczysz tylko kwoty zapłacone w 2026 r., udokumentowane fakturą lub innym dokumentem z Twoimi danymi, i tylko te, których nikt Ci nie zwrócił.
17. Ulga z tytułu przekazania darowizny
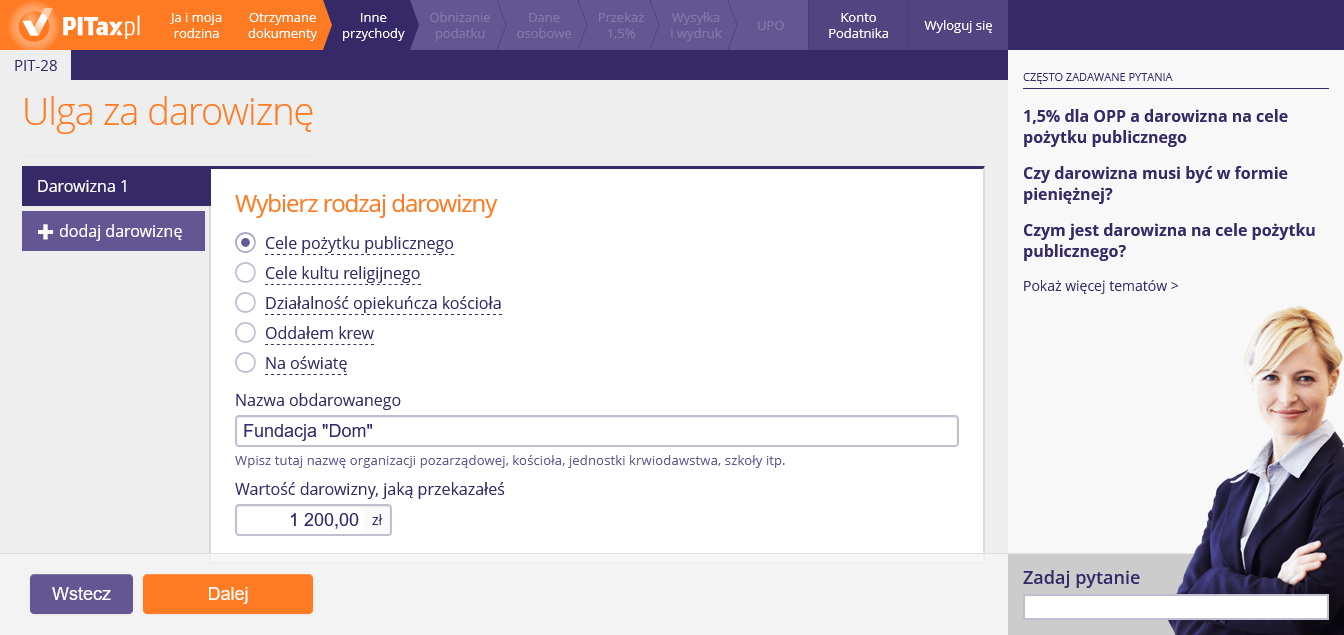
Na tym ekranie wybieramy rodzaj darowizny jakiej dokonaliśmy oraz uzupełniamy dane o kwocie danej darowizny (lub ilość oddanej krwi) i dane obdarowanego. Aby dodać kolejne darowizny, należy wybrać niebieską zakładkę z lewej strony ekranu "dodaj ulgę".
Nazwę jednostki, która pobrała krew lub jej składniki – najczęściej regionalnego centrum krwiodawstwa i krwiolecznictwa (RCKiK) albo jego oddziału terenowego. Przepisz ją z zaświadczenia o oddaniu krwi.
Nie – możesz odliczyć także darowiznę rzeczową. Dokumenty są jednak inne:
- darowizna pieniężna – musi być wpłacona na rachunek obdarowanego (przelewem). Darowizny przekazanej gotówką nie odliczysz, nawet jeśli masz pokwitowanie,
- darowizna rzeczowa – potrzebujesz dokumentu z Twoimi danymi i wartością darowizny oraz oświadczenia obdarowanego o jej przyjęciu.
Jeśli przekazujesz towary, za kwotę darowizny przyjmuje się ich wartość z VAT.
Tak, jeśli organizacja ma siedzibę w innym państwie Unii Europejskiej lub Europejskiego Obszaru Gospodarczego i prowadzi tam działalność pożytku publicznego. Musisz mieć oświadczenie tej organizacji, że w dniu przekazania darowizny była organizacją równoważną polskim podmiotom, które mogą prowadzić działalność pożytku publicznego (np. fundacjom i stowarzyszeniom), realizowała cele pożytku publicznego i prowadziła taką działalność. Dodatkowo Polska musi mieć z tym państwem umowę, która pozwala urzędowi uzyskać informacje podatkowe. W formularzu wybierz wtedy właściwy kraj w polu Kraj.
Możesz, ale tylko wtedy, gdy masz dowód wpłaty na rachunek obdarowanego. Przepisy wymagają, aby darowiznę pieniężną potwierdzał dowód wpłaty na rachunek płatniczy lub bankowy organizacji, którą wspierasz. Sprawdź więc, co masz:
- wpłata bezpośrednio na konto organizacji (np. zwykły przelew z danymi z portalu) – możesz ją odliczyć, jeśli spełnione są pozostałe warunki,
- płatność przez pośrednika płatności (bramka płatnicza, płatność kartą, BLIK) – z potwierdzenia często wynika tylko wpłata do operatora. Według Ministerstwa Finansów taką darowiznę odliczysz, jeśli masz potwierdzenie z serwisu płatności oraz dokument od organizacji, który potwierdza wpływ pieniędzy na jej rachunek bankowy. Bez dokumentu od organizacji licz się z ryzykiem, że urząd zakwestionuje odliczenie – w jednej z interpretacji skarbówka nie uznała wpłaty przez ofiaromat obsługiwany przez operatora płatności.
Pamiętaj też, że cel darowizny musi mieścić się w uldze – np. zbiórka dla osoby prywatnej nie daje prawa do odliczenia, bo nie odliczysz darowizny przekazanej osobie fizycznej.
Więcej informacji w artykule: Odliczenie darowizny od podatku
To zadania ze sfery pożytku publicznego, wymienione w art. 4 ust. 1 ustawy o działalności pożytku publicznego i o wolontariacie. Należą do nich m.in.:
- pomoc społeczna, wspieranie rodziny i systemu pieczy zastępczej, działalność na rzecz rodziny,
- działalność charytatywna,
- ochrona i promocja zdrowia, działalność na rzecz osób niepełnosprawnych i osób w wieku emerytalnym,
- działalność na rzecz dzieci i młodzieży, nauka, edukacja i wychowanie,
- kultura, sztuka, ochrona dóbr kultury, wspieranie kultury fizycznej i sportu, turystyka i krajoznawstwo,
- ekologia i ochrona zwierząt,
- ratownictwo i ochrona ludności, pomoc ofiarom katastrof i konfliktów zbrojnych,
- działalność na rzecz kombatantów i weteranów, pomoc Polonii i Polakom za granicą,
- integracja cudzoziemców, przeciwdziałanie uzależnieniom, promocja wolontariatu.
Pełny wykaz znajdziesz w art. 4 ust. 1 tej ustawy.
To darowizny przeznaczone na zewnętrzne przejawy życia religijnego – praktyki, obrzędy i uroczystości religijne oraz obiekty sakralne i ich infrastrukturę. Przykłady:
- budowa, remont lub utrzymanie kościoła,
- wyposażenie świątyni, zakup przedmiotów liturgicznych,
- organizacja nabożeństw i uroczystości religijnych.
Obdarowanym są zwykle kościoły, związki wyznaniowe i kościelne osoby prawne (np. parafie, zakony). Liczy się jednak cel: nie każda darowizna dla parafii jest darowizną na kult religijny. Darowizny na kult odliczysz w limicie 6% dochodu, łącznie z darowiznami na pożytek publiczny i krwiodawstwo. Jeśli wspierasz działalność charytatywną Kościoła (np. Caritas), wybierz kafelek Działalność opiekuńcza kościoła.
Potrzebujesz trzech dokumentów:
- dowodu wpłaty na rachunek obdarowanego – przy darowiźnie pieniężnej (darowizny przekazanej gotówką nie odliczysz),
- pokwitowania odbioru darowizny wystawionego przez kościelną osobę prawną,
- sprawozdania o przeznaczeniu darowizny na działalność charytatywno-opiekuńczą – obdarowany ma Ci je przekazać w ciągu 2 lat od dnia przekazania darowizny.
Dokumentów nie dołączasz do zeznania, ale zachowaj je na wypadek pytań urzędu. Jeśli nie otrzymasz sprawozdania, prawo do odliczenia bez limitu jest zagrożone.
Odliczasz 130 zł za każdy litr oddanej krwi lub jej składników (w tym osocza). Przykład: jeśli oddałeś 0,450 l krwi, odliczysz 0,450 × 130 zł = 58,50 zł. Kwotę obliczy kreator, gdy podasz ilość w litrach.
Darowiznę krwi odliczasz od dochodu łącznie z darowiznami na cele pożytku publicznego i kultu religijnego – razem najwyżej 6% dochodu.
Zaświadczenie jednostki, która pobrała krew, o ilości bezpłatnie oddanej krwi lub jej składników. Nie dołączasz go do zeznania, ale przechowuj je na wypadek pytań urzędu skarbowego.
18. Ulga rehabilitacyjna
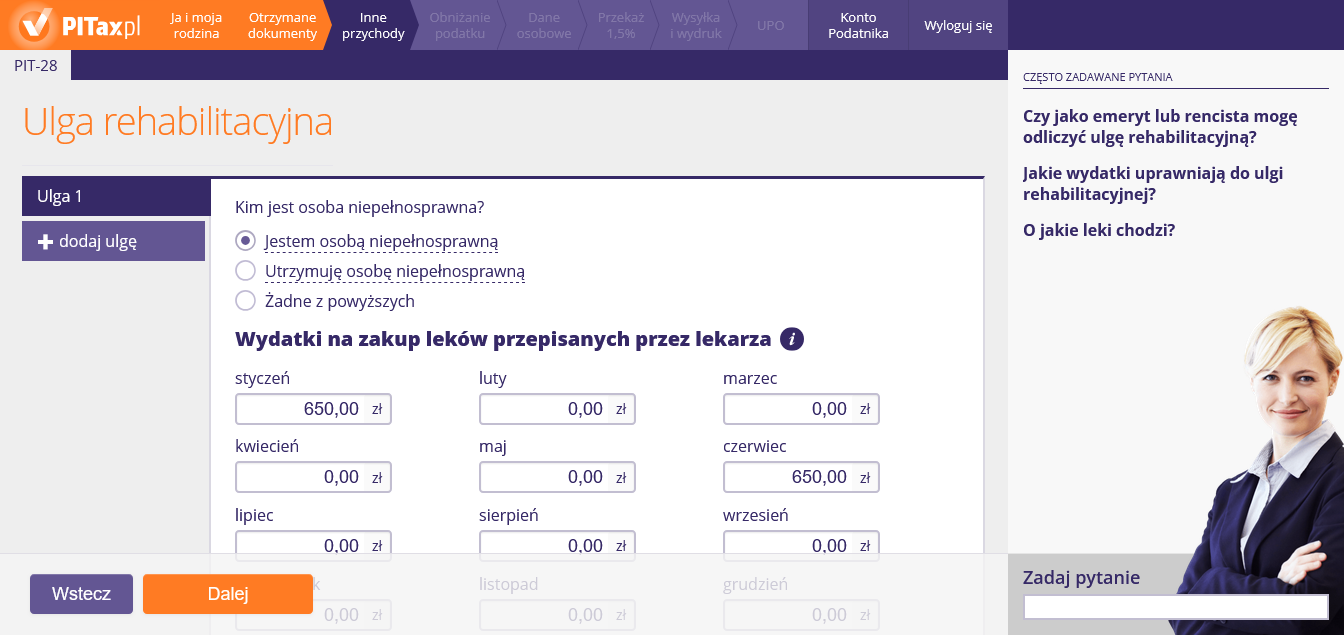
Na tym ekranie należy wybrać, czy osoba rozliczająca PIT jest osobą niepełnosprawną, czy utrzymuje osobę niepełnosprawną, na którą ponosi wydatki związane z jej niepełnosprawnością. Również na tym ekranie należy podać wydatki poniesione w związku z niepełnosprawnością: wydatki na leki, używanie samochodu, opłacenie przewodników osób niepełnosprawnych, utrzymanie psa-przewodnika oraz inne wydatki związane z ułatwieniem wykonywania czynności życiowych.
To wydatki związane z ułatwieniem wykonywania czynności życiowych. Lista wydatków jest zamknięta. Należą do nich:
- wydatki poniesione na adaptację i wyposażenie mieszkań stosownie do potrzeb wynikających z niepełnosprawności,
- wydatki poniesione na przystosowanie pojazdów mechanicznych dla potrzeb niepełnosprawnych,
- wydatki poniesione na zakup i naprawę sprzętu rehabilitacyjnego,
- zakup wydawnictw i materiałów (pomocy) szkoleniowych, stosownie do potrzeb wynikających z niepełnosprawności,
- odpłatny pobyt na turnusie rehabilitacyjnym,
- odpłatny pobyt na leczeniu w zakładzie lecznictwa uzdrowiskowego, pobyt w zakładzie rehabilitacji leczniczej, zakładach opiekuńczo-leczniczych i pielęgnacyjno-opiekuńczych oraz odpłatność za zabiegi rehabilitacyjne,
- opieka pielęgniarska w domu nad osobą niepełnosprawną w okresie przewlekłej choroby uniemożliwiającej poruszanie się oraz usługi opiekuńcze świadczone dla osób niepełnosprawnych zaliczonych do I grupy inwalidztwa,
- opłacenie tłumacza języka migowego,
- kolonie i obozy dla dzieci i młodzieży niepełnosprawnej oraz dzieci osób niepełnosprawnych, które nie ukończyły 25. roku życia,
- odpłatny konieczny przewóz na niezbędne zabiegi leczniczo-rehabilitacyjne:
a) osoby niepełnosprawnej — karetką transportu sanitarnego,
b) osoby niepełnosprawnej zaliczonej do I lub II grupy inwalidztwa oraz dzieci niepełnosprawnych do lat 16. również innymi niż karetka środkami transportu sanitarnego,
- odpłatne przejazdy środkami transportu publicznego związane z pobytem:
a) na turnusie rehabilitacyjnym,
b) w zakładach lecznictwa uzdrowiskowego, zakładach rehabilitacji leczniczej, zakładach opiekuńczo- leczniczych i pielęgnacyjno-opiekuńczych, na koloniach i obozach dla dzieci i młodzieży niepełnosprawnej oraz dzieci osób niepełnosprawnych, które nie ukończyły 25. roku życia.
- używanie samochodu osobowego, stanowiącego własność (współwłasność) osoby niepełnosprawnej lub podatnika mającego na utrzymaniu osobę niepełnosprawną albo dziecko niepełnosprawne, które nie ukończyło 16. roku życia — w wysokości nieprzekraczającej w roku podatkowym kwoty 2280 zł.
To zależy od rodzaju świadczenia. Decyzja o przyznaniu renty z tytułu całkowitej lub częściowej niezdolności do pracy, renty szkoleniowej albo renty socjalnej sama w sobie daje prawo do ulgi – jak orzeczenie o niepełnosprawności. Sama emerytura takiego prawa nie daje, podobnie jak renta rodzinna. Jako emeryt odliczysz ulgę, jeśli masz orzeczenie o stopniu niepełnosprawności, orzeczenie o niepełnosprawności wydane przed ukończeniem 16 lat albo orzeczenie (np. o grupie inwalidzkiej) wydane na podstawie przepisów obowiązujących do 31 sierpnia 1997 r. W każdym przypadku musisz też ponieść wydatki, które ustawa wymienia.
Tak, co do zasady. Wydatek potwierdza dokument (np. faktura), który zawiera dane kupującego i sprzedawcy, rodzaj towaru lub usługi oraz kwotę zapłaty. Wyjątek: przy opłaceniu przewodnika, utrzymaniu psa asystującego i używaniu samochodu (do 2280 zł) nie potrzebujesz dokumentów na wysokość wydatków. Na żądanie urzędu musisz jednak wskazać imię i nazwisko przewodnika albo okazać certyfikat psa asystującego.
Zawsze musisz mieć orzeczenie lub decyzję potwierdzającą niepełnosprawność. Dokumentów nie dołączasz do zeznania – przechowuj je do upływu okresu przedawnienia, dla PIT za 2026 r. co do zasady do końca 2032 r.
Wpisz w każdym miesiącu kwotę, którą faktycznie wydałeś na leki – kreator sam odejmie 100 zł. Odliczysz bowiem tylko nadwyżkę ponad 100 zł w danym miesiącu. Przykład: w marcu wydałeś 260 zł – odliczysz 160 zł; w kwietniu 90 zł – nic nie odliczysz. Warunek: lekarz specjalista stwierdził, że powinieneś stale lub czasowo przyjmować te leki. Zakup potwierdzają faktury z Twoimi danymi.
19. Ulga mieszkaniowa
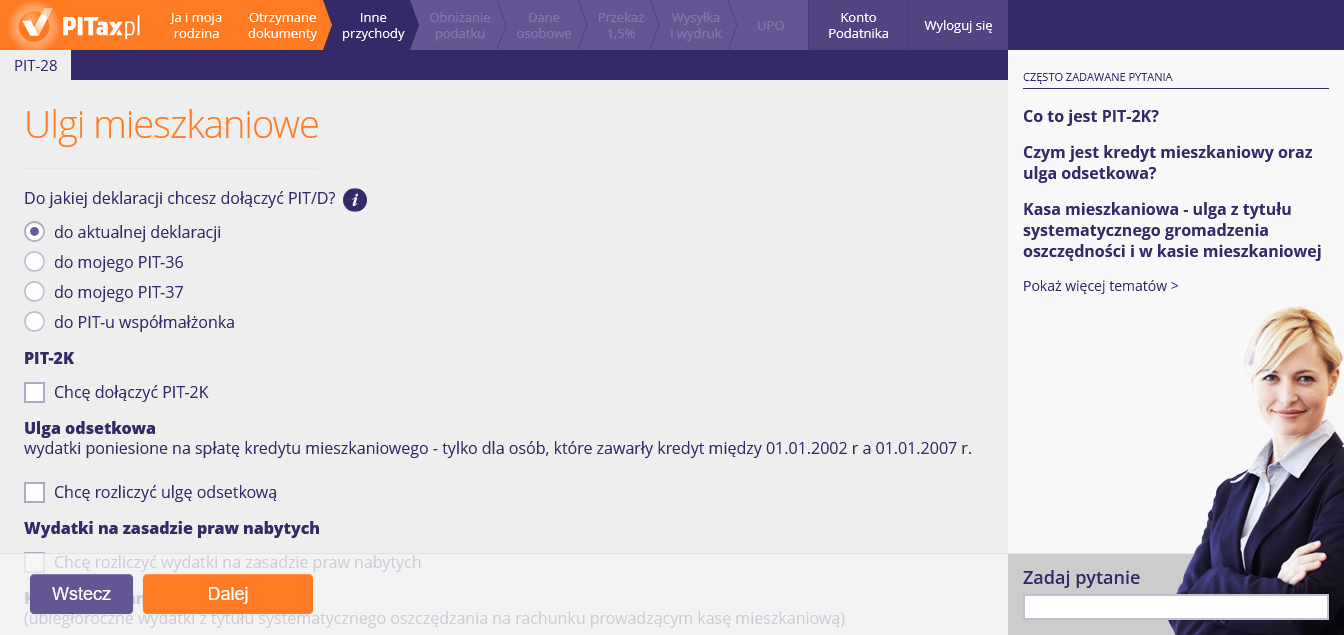
Na tym ekranie należy wpisać szczegóły dotyczące odliczenia wydatków mieszkaniowych. Na górze ekranu należy zaznaczyć do jakiego PIT chcemy dołączyć PIT-D. Natomiast dolna część ekranu, to pola, w które należy wpisać odliczane kwoty ulgi odsetkowej, ulgi mieszkaniowej, wydatków na zasadzie praw nabytych oraz odliczeń, które nie znalazły pokrycia w dochodzie lub w podatku za lata ubiegłe.
PIT-2K to oświadczenie o wydatkach na inwestycję mieszkaniową, którą sfinansował kredyt objęty ulgą odsetkową. Dołączasz je do PIT/D tylko w pierwszym roku odliczania odsetek. Jeśli odliczasz odsetki kolejny rok, nie składasz PIT-2K ponownie.
Wpisz kwoty dawnych ulg mieszkaniowych, których nie udało się odliczyć wcześniej, bo dochód lub podatek był za niski. Przechodzą one na kolejne lata, aż wykorzystasz je w całości. Chodzi o:
- ulgę na budowę budynku wielorodzinnego z mieszkaniami na wynajem (wydatki z lat 1992–2003),
- dużą ulgę budowlaną (wydatki z lat 1992–2004),
- ulgę remontowo-modernizacyjną (wydatki z lat 2002–2005, a w starszej formie z lat 1992–2001).
Pierwsze pole dotyczy kwot odliczanych od dochodu, drugie – od podatku. Kwoty pozostałe do odliczenia ustalisz na podstawie wcześniejszych zeznań z załącznikami PIT/D. Nowych wydatków z 2026 r. tu nie wpisujesz.
Należy tu wpisać dalszą kwotę odliczeń z tytułu ponoszenia wydatków w ramach ulg mieszkaniowych, które rozliczaliśmy we wcześniejszych latach (obowiązywały w latach poprzednich), natomiast w obecnym roku już nie obowiązują (zob. Odliczenia, które nie znalazły pokrycia w dochodzie/przychodzie). Wpisujemy tu nieodliczoną jeszcze część ulgi. Niewykorzystana kwota ulgi w danym roku (ze względu na zbyt niski dochód lub podatek) przechodzi na lata następne, aż do całkowitego jej rozliczenia.
W to pole należy wpisać niewykorzystaną część ulgi na wynajem (zob. Ulga na wynajem), ulgi kredytowo-pożyczkowej (zob. O jaki rodzaj wydatków chodzi w polu "Wydatki na zasadzie praw nabytych") lub dużej ulgi budowlanej z lat 1992-1996 (zob. Duża ulga budowlana).
Należy tu wpisać dalszą kwotę odliczeń z tytułu ponoszenia wydatków w ramach ulg mieszkaniowych, które rozliczaliśmy we wcześniejszych latach (obowiązywały w latach poprzednich), natomiast w obecnym roku już nie obowiązują (zob. Odliczenia, które nie znalazły pokrycia w dochodzie/przychodzie). Wpisujemy tu nieodliczoną jeszcze część ulgi. Niewykorzystana kwota ulgi w danym roku (ze względu na zbyt niski dochód lub podatek) przechodzi na lata następne, aż do całkowitego jej rozliczenia.
W to pole należy wpisać niewykorzystaną część dużej ulgi budowlanej z lat 1992-1996 (zob. Duża ulga budowlana) lub ulgi remontowo-modernizacyjnej (zob. Ulga remontowo-modernizacyjna).
Ulga odsetkowa pozwala odliczyć od dochodu odsetki od kredytu (pożyczki) mieszkaniowego zaciągniętego w latach 2002–2006. To ulga na zasadzie praw nabytych – nowe kredyty jej nie dają.
Kiedy możesz z niej skorzystać?
- kredyt sfinansował Twoje własne cele mieszkaniowe: budowę budynku mieszkalnego, wkład do spółdzielni na nowo budowane mieszkanie, zakup nowego domu lub mieszkania od gminy albo od firmy, która je wybudowała, albo nadbudowę, rozbudowę lub przebudowę na cele mieszkalne,
- odliczasz także odsetki od kredytu zaciągniętego na spłatę takiego kredytu,
- budowa została zakończona nie wcześniej niż w 2002 r.,
- odsetki zostały naliczone za okres od 1 stycznia 2002 r. i faktycznie zapłacone w 2026 r.
Odsetki odliczasz do końca okresu spłaty z umowy zawartej przed 1 stycznia 2007 r., najdłużej do 31 grudnia 2027 r.
Więcej informacji w artykule: Ulga odsetkowa
Małżonkowie składają jeden PIT/D, nawet gdy rozliczają się osobno. Dlatego kreator pyta, do którego zeznania go dołączyć:
- do aktualnej deklaracji – gdy odliczenia wykazujesz w tym PIT-37,
- do mojego PIT-28 albo do PIT-28 małżonka – gdy PIT/D ma trafić do zeznania PIT-28 Twojego albo małżonka.
Nie wpisuj tych samych kwot w dwóch zeznaniach.
Odliczasz odsetki tylko od tej części kredytu, która mieści się w limicie. Limit ustala się według roku zakończenia inwestycji, a nie roku, w którym składasz PIT – np. dla inwestycji zakończonej w 2010 r. 264 810 zł, a dla zakończonej w 2026 r. 540 400 zł (M.P. 2025 poz. 1275).
Wzór: limit × odsetki zapłacone w 2026 r. ÷ kwota zaciągniętego kredytu.
Przykład: kredyt 760 000 zł, budowa zakończona w 2010 r. Odliczasz 264 810 / 760 000, czyli ok. 34,84% zapłaconych odsetek. Bierzesz całą kwotę zaciągniętego kredytu, a nie kwotę, która została do spłaty.
Pole wypełniasz tylko wtedy, gdy kontynuujesz dawne odliczenia mieszkaniowe inne niż ulga odsetkowa. Chodzi przede wszystkim o spłatę kredytu bankowego lub pożyczki z zakładu pracy, zaciągniętych w latach 1992–1993 na cele mieszkaniowe. Wpisz kwotę spłaconą w 2026 r., ale nie więcej niż limit, który Ci jeszcze pozostał.
Jeśli przed 1 stycznia 2002 r. nabyłeś prawo do odliczania wpłat do kasy mieszkaniowej, odliczasz dalsze wpłaty na ten sam rachunek w tym samym banku. Możesz to robić do końca okresu systematycznego oszczędzania z umowy o kredyt kontraktowy, a nie do terminu spłaty kredytu.
20. Ulga zagraniczna
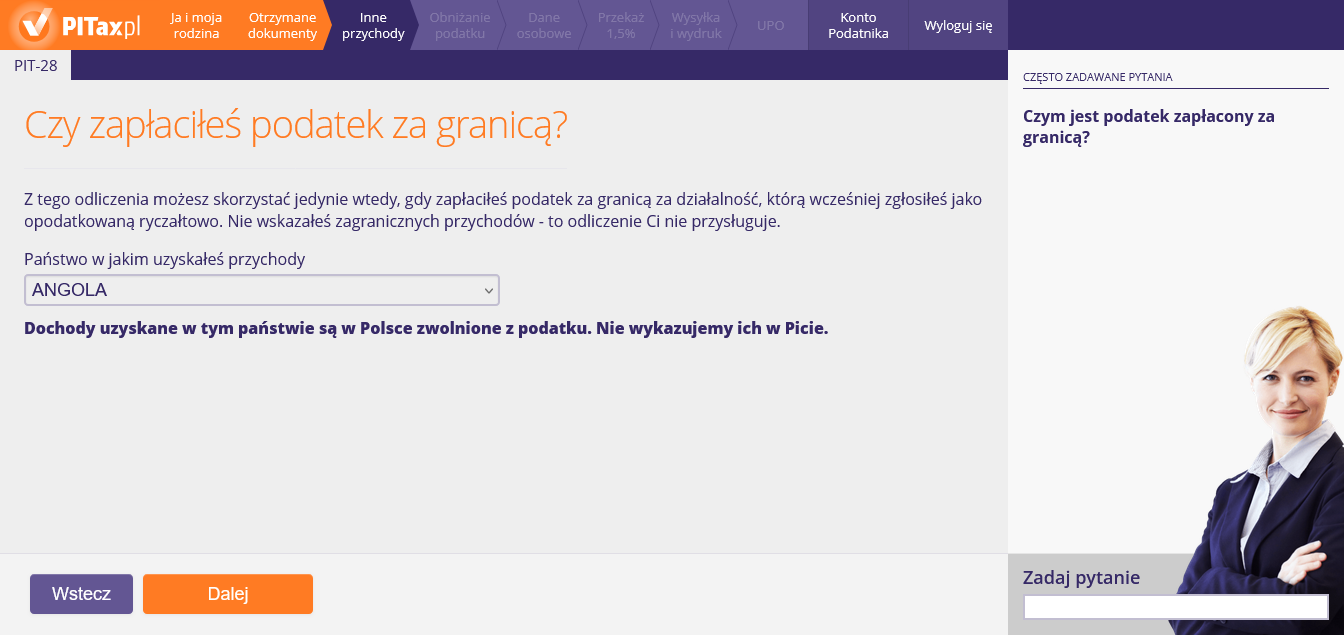
Na tym ekranie należy podać kwotę podatku zapłaconego za granicą — w celu obliczenia tzw. ulgi zagranicznej (abolicyjnej), należnej osobom, które prowadziły działalność w krajach uprawniających do odliczenia ulgi zagranicznej.
Osiągnięty za granicą przychód należy pomniejszyć o 30% należnej diety. Na początku należy odliczyć dietę, a dopiero potem dochody przeliczamy na złotówki.
Czym jest dieta?
Przychody z pracy osób przebywających czasowo za granicą i uzyskujących przychody ze stosunku pracy, pomniejszamy za każdy dzień pobytu za granicą, w którym podatnik pozostawał w stosunku służbowym, o 30% diety, określonej w przepisach w sprawie wysokości oraz warunków ustalania należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej poza granicami kraju. Aby odliczyć dietę nie trzeba pracować w sferze budżetowej.
Jak obliczyć przychód z uwzględnieniem diety?
- Odpowiednią dietę (przysługującą za dzień pobytu za granicą) należy pomnożyć przez 30% (dieta * 0,3).
- Następnie ustalamy przysługującą dietę za miesiąc pracy (wynik z pkt. 1 mnożymy przez 30 lub przez 31).
- Powyższą czynność wykonujemy dla każdego miesiąca, w którym pozostawaliśmy w stosunku pracy (wliczamy urlopy pracownicze oraz weekendy).
- Teraz ustalamy miesięczne przychody z uwzględnieniem diet: w tym celu od miesięcznego przychodu odejmujemy wyliczoną dietę wg pkt. 2 i 3.
- W kolejnym kroku poszczególne przychody z pkt. 4 przeliczamy na złotówki — stosujemy kurs średni walut, ogłaszany przez NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu.
- Następnie dodajemy miesięczne przychodu z pkt 5. do siebie — i jest to kwota, którą należy wpisać do pola "dochód uzyskany za granicą".
21. Składki na ubezpieczenia społeczne
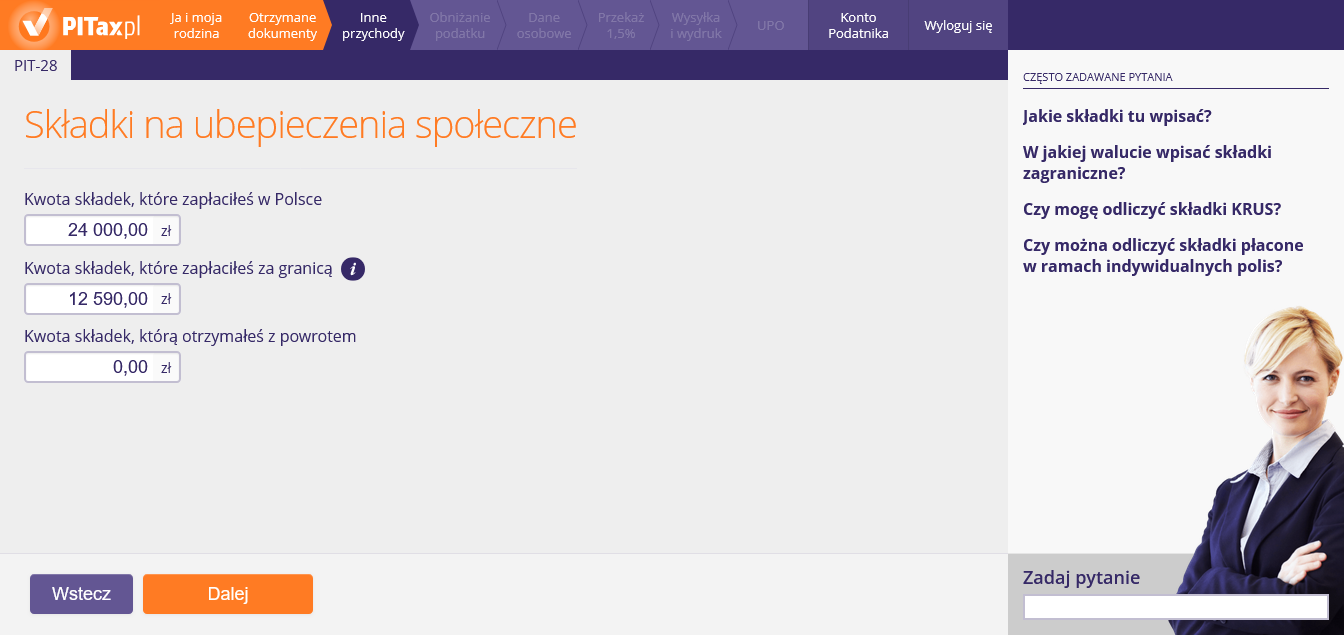
Na tym ekranie należy podać kwoty zapłaconych składek na ubezpieczenia społeczne.
Nie – w PIT-37 odliczasz tylko składki na ubezpieczenia społeczne z ustawy o systemie ubezpieczeń społecznych, czyli składki do ZUS. Składek na ubezpieczenie społeczne rolników (KRUS) nie wpisujesz na tym ekranie.
Nie – przy rozliczeniu według skali składki zdrowotnej nie odliczasz ani od dochodu, ani od podatku.
W PIT-37 kwoty z części Składki na ubezpieczenia zdrowotne mają znaczenie przede wszystkim przy uldze na dzieci, gdy podatek jest za niski, by odliczyć ją w całości. Kwotę niewykorzystanej ulgi możesz wtedy dostać jako zwrot, ale nie wyższy niż suma Twoich składek społecznych i zdrowotnych. Jeśli nie korzystasz z ulgi na dzieci, część zdrowotna zwykle nie wpływa na Twój podatek.
W części Składki na ubezpieczenia społeczne wpisz składki emerytalne, rentowe, chorobowe i wypadkowe do ZUS zapłacone w 2026 r., których nie ma w PIT-11. Mogą to być:
- składki opłacone dobrowolnie bezpośrednio do ZUS,
- składki za osobę z Tobą współpracującą, jeśli to Ty je zapłaciłeś,
- obowiązkowe składki na ubezpieczenie społeczne zapłacone w innym państwie UE, EOG lub w Szwajcarii (pole za granicą).
Nie wpisuj składek:
- potrąconych przez pracodawcę – są już w PIT-11,
- które zaliczyłeś do kosztów albo odliczyłeś w innym zeznaniu,
- od przychodów zwolnionych z podatku,
- odliczonych już za granicą.
Wpisz je w złotych. Kwotę w walucie obcej przelicz po kursie średnim NBP z ostatniego dnia roboczego przed dniem zapłaty składki. Jeśli płaciłeś składki co miesiąc, przelicz każdą wpłatę osobno i zsumuj wyniki.