


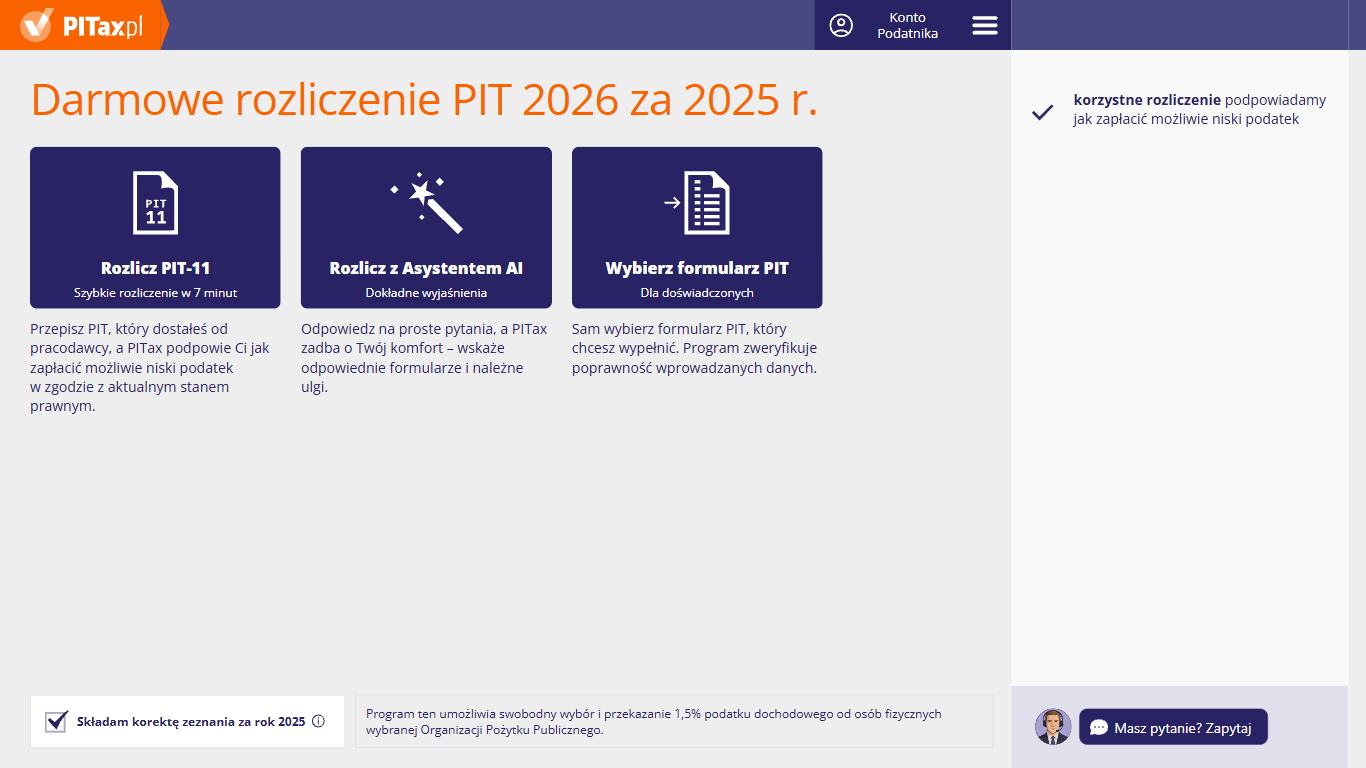
Na pierwszym ekranie kreatora możesz wybrać, jak chcesz się rozliczyć: „Rozlicz PIT-11” (szybkie przepisanie PIT-11 od pracodawcy), „Rozlicz z Asystentem AI” (odpowiedzi na proste pytania, a PITax wskazuje formularze i ulgi) albo „Wybierz formularz PIT” (samodzielny wybór druku z listy). Na dole ekranu jest pole „Składam korektę zeznania za rok 2026” – zaznacz je tylko wtedy, gdy poprawiasz zeznanie, które już złożyłeś. Jeśli składasz PIT pierwszy raz, zostaw je puste.
PIT-28 - Instrukcja krok po kroku
Zapraszamy do zapoznania się z przewodnikiem rozliczenia PIT-28. Znajdą w nim Państwo prezentację programu PITax.pl, informacje o tym jak wypełnić PIT oraz najczęściej zadawane pytania dotyczące rozliczenia PIT-28 z programem PITax.pl.
Spis treści
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
3. Dla kogo rozliczasz PIT? – zeznanie indywidualne
4. Twoje dane
5. Twój adres zamieszkania
6. Przychody opodatkowane ryczałtowo do rozliczenia
7. Przychody z najmu i dzierżawy prywatnej
8. Przychody z najmu i dzierżawy prywatnej – najem za granicą
9. Przychody z jednoosobowej działalności gospodarczej
10. Przychody z jednoosobowej działalności gospodarczej – przychody według stawek
11. Odliczenie składki zdrowotnej
12. Przychody z własnej uprawy lub hodowli
13. Inne przychody
14. Przychody zwolnione od podatku
15. Przychody zwolnione od podatku – dane do ulgi
16. Odliczenia od przychodów
17. Straty z lat ubiegłych
18. Składki na ubezpieczenie społeczne
19. Czy korzystałeś z kredytu podatkowego?
20. W jaki sposób chcesz obniżyć podatek ryczałtowy?
21. Ulga za darowiznę
22. Ulga za darowiznę – dane darowizny
23. Ulga internetowa
24. Ulga internetowa – kwoty wydatków
25. Ulga rehabilitacyjna
26. Ulga rehabilitacyjna – wydatki
27. Ulga IKZE
28. Termomodernizacja
29. Więcej możliwości odliczeń od dochodu i podatku
30. Czy zapłaciłeś podatek za granicą?
31. Ulga na terminal płatniczy
32. Ulgi mieszkaniowe
33. Ulgi mieszkaniowe – PIT-2K i ulga odsetkowa
34. PIT-2K
35. PIT-2K – wydatki i kredyt
36. Ulga na zabytki
37. Odliczenia od dochodu i podatku
38. Odliczenia od dochodu i podatku – kwoty
39. Sprawdzamy poprawność Twojego PIT-u
40. Twój e-PIT jest gotowy do bezpiecznej wysyłki – PIT-28 bez zwrotu
41. Podgląd PIT-28 przed wysyłką
42. Wydrukuj – komplet dokumentów
43. Twój podatek został zapłacony w całości
44. Koszyk Podatnika
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Rozliczenie PIT – lista formularzy
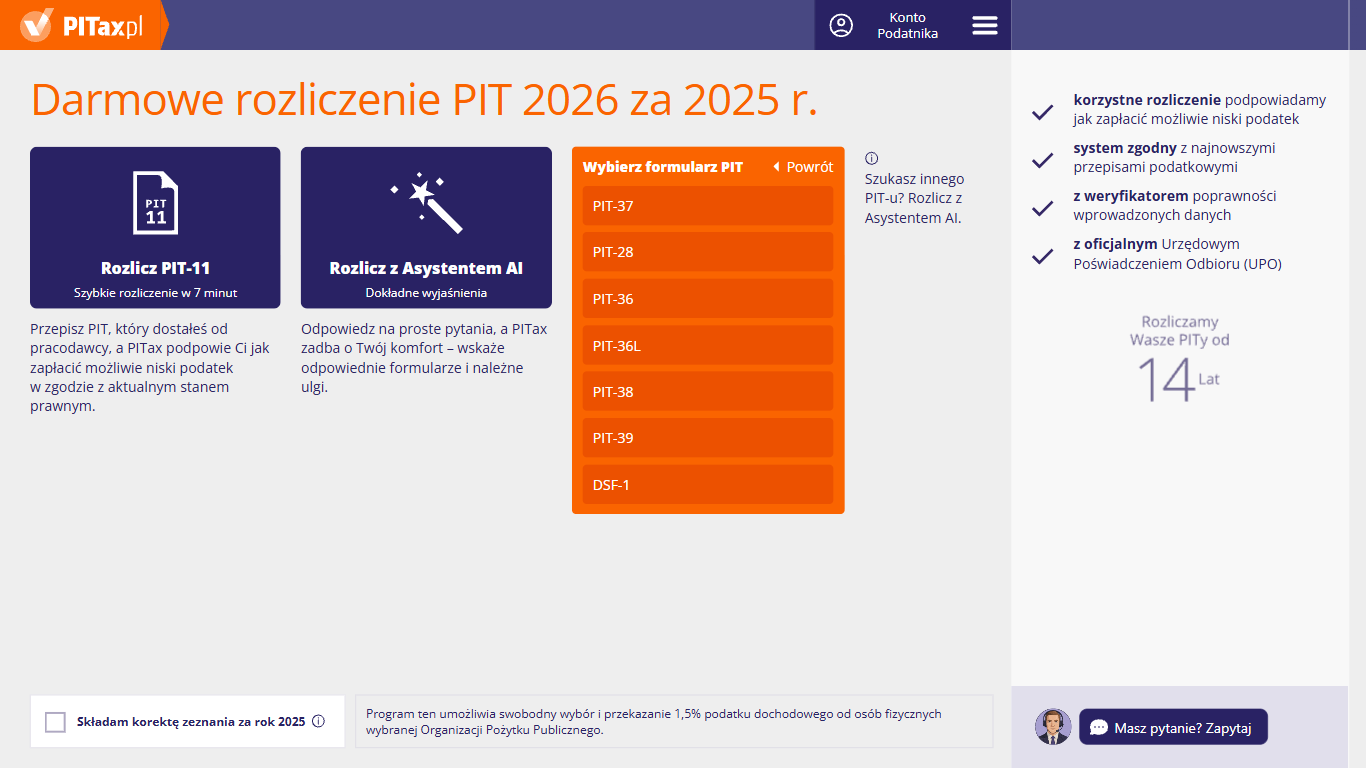
Po kliknięciu „Wybierz formularz PIT” kafelek zamienia się w listę druków. Możesz tu wybrać formularz, który chcesz wypełnić – kreator poprowadzi Cię przez pytania właściwe dla tego druku. Przyciskiem „Powrót” możesz zwinąć listę i wrócić do wyboru sposobu rozliczenia. Jeśli nie wiesz, który formularz Cię dotyczy, skorzystaj z podpowiedzi „Szukasz innego PIT-u? Rozlicz z Asystentem AI.” Pole „Składam korektę zeznania za rok 2026” zaznacz tylko wtedy, gdy poprawiasz złożone już zeznanie.
3. Dla kogo rozliczasz PIT? – zeznanie indywidualne
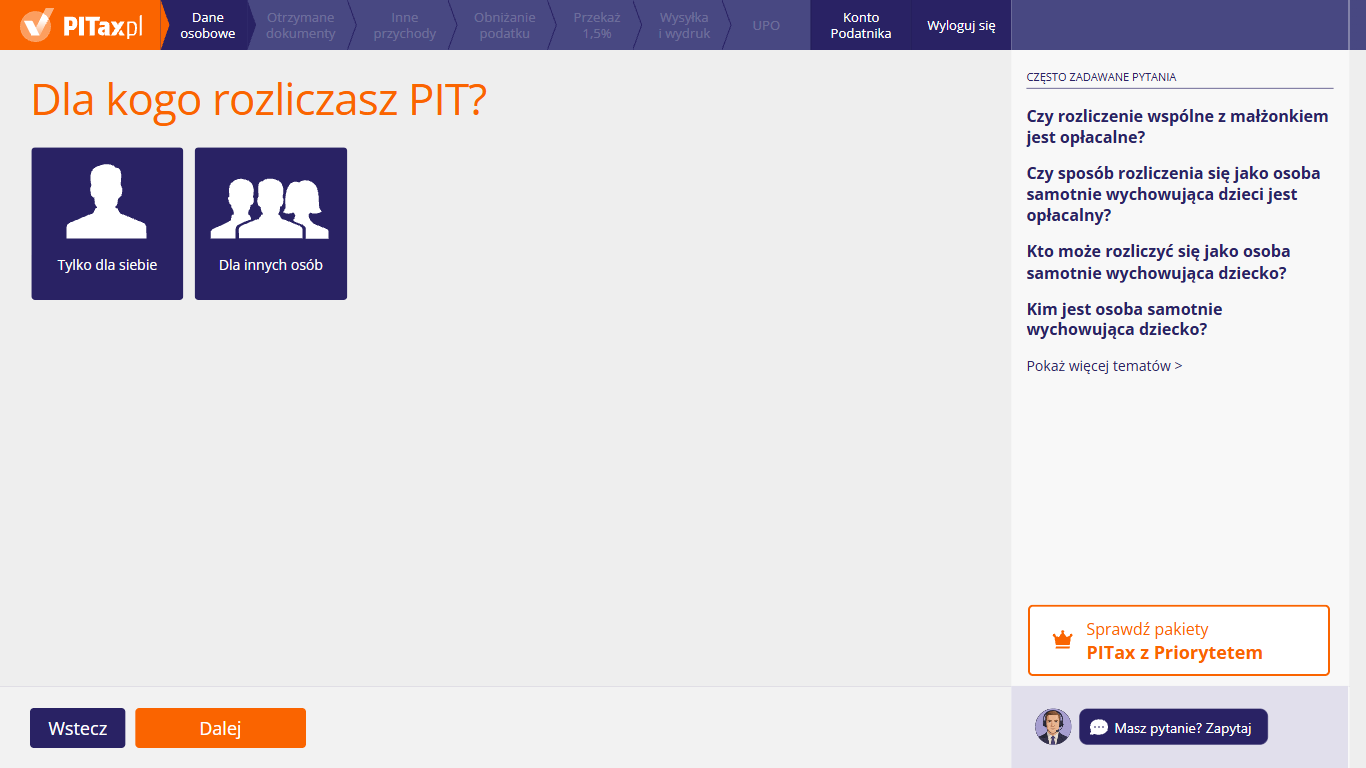
Na tym ekranie możesz wybrać, czyje zeznanie wypełniasz. Kliknij „Tylko dla siebie”, jeśli rozliczasz własne dochody, albo „Dla innych osób”, jeśli przygotowujesz zeznanie np. członka rodziny. Potem kliknij „Dalej”. PIT-36L, PIT-28, PIT-38 i PIT-39 składa zawsze jedna osoba, dlatego nie ma tu kafelków rozliczenia z małżonkiem ani rozliczenia samotnego rodzica. Z tych sposobów możesz skorzystać w PIT-37 albo PIT-36 – jeśli spełniasz warunki.
4. Twoje dane
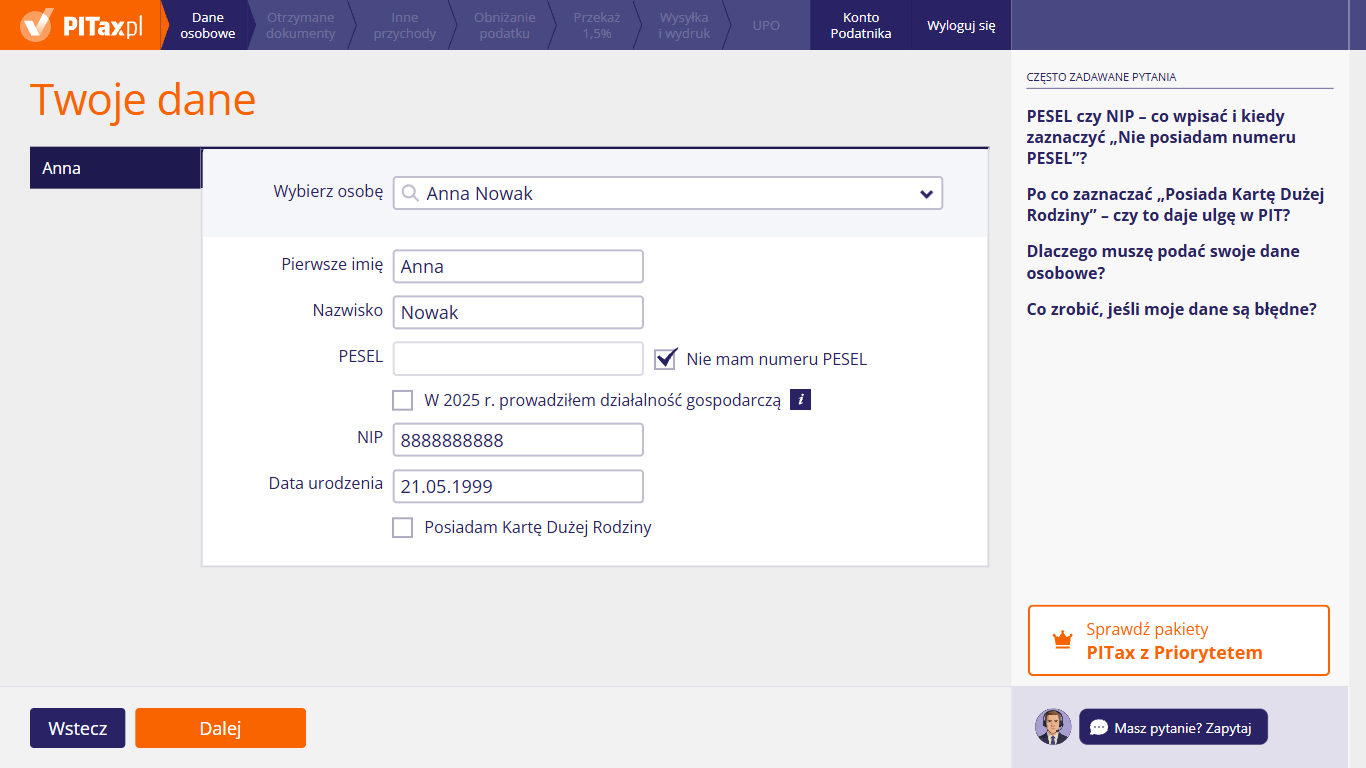
Na tym ekranie możesz podać swoje dane do zeznania. Jeśli są zapisane na koncie, wybierz siebie z listy „Wybierz osobę” – kreator uzupełni pola. Gdy nie masz numeru PESEL, zaznacz „Nie mam numeru PESEL”, a pojawią się pola na NIP i datę urodzenia. Możesz tu też zaznaczyć, czy w 2026 r. prowadziłeś działalność gospodarczą i czy masz ważną Kartę Dużej Rodziny. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są dwie zakładki z imionami – Twoją i małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko jedna.
5. Twój adres zamieszkania
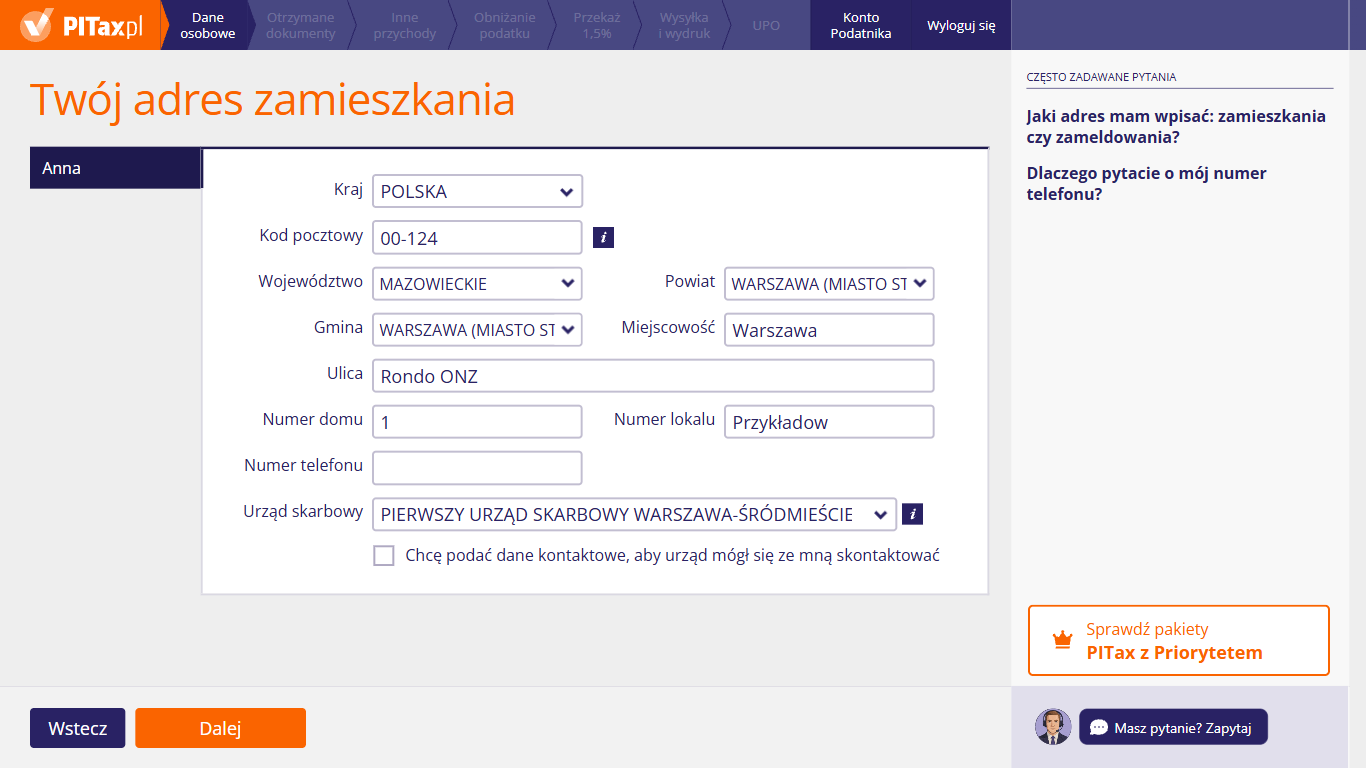
Na tym ekranie możesz wpisać adres, pod którym faktycznie mieszkasz, i wybrać urząd skarbowy, do którego trafi zeznanie – ikona „i” przy polu „Urząd skarbowy” podpowiada, jak go wybrać. Pole „Numer telefonu” możesz zostawić puste. Zaznacz „Chcę podać dane kontaktowe, aby urząd mógł się ze mną skontaktować”, jeśli chcesz podać urzędowi e-mail i telefon. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są zakładki z Twoim imieniem i imieniem małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko Twoja.
6. Przychody opodatkowane ryczałtowo do rozliczenia
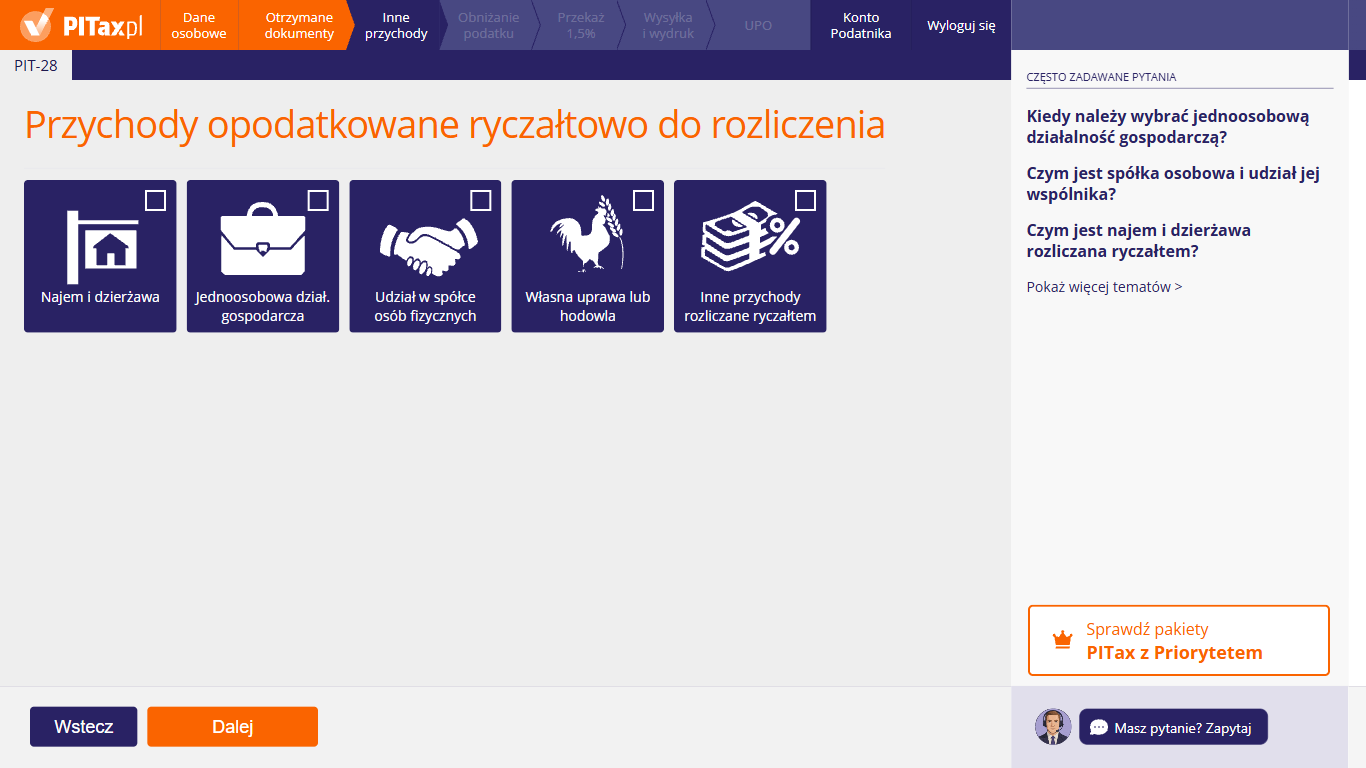
Na tym ekranie możesz zaznaczyć, jakie przychody opodatkowane ryczałtem uzyskałeś w 2026 r., np. z najmu albo jednoosobowej działalności gospodarczej – można zaznaczyć kilka kafelków naraz. Po kliknięciu „Dalej” kreator pokaże osobny ekran dla każdego zaznaczonego rodzaju przychodu. Ten sam ekran pojawia się w Asystencie AI, gdy do innych przychodów dodasz PIT-28.
Kiedy trzeba wybrać jednoosobową działalność gospodarczą?
Gdy w 2026 r. prowadziłeś firmę wpisaną do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG) i płaciłeś od niej ryczałt od przychodów ewidencjonowanych. Ryczałt wybiera się pisemnym oświadczeniem (np. we wniosku do CEIDG) do 20. dnia miesiąca po miesiącu, w którym uzyskałeś pierwszy przychód w roku. Wybór obowiązuje także w kolejnych latach, dopóki z niego nie zrezygnujesz.
Ryczałt w 2026 r. mógł stosować przedsiębiorca, którego przychody w 2025 r. nie przekroczyły 2 000 000 euro, a także ten, kto zaczął działalność w 2026 r.
Kafelek zaznacz także wtedy, gdy firma była zawieszona albo nie miałeś żadnych przychodów. Jeśli działasz w spółce cywilnej lub jawnej, wybierz „Udział w spółce osób fizycznych”.
Czym jest spółka osobowa i udział jej wspólnika?
W PIT-28 rozliczysz udział tylko w spółce cywilnej osób fizycznych (także z udziałem przedsiębiorstwa w spadku) albo w spółce jawnej osób fizycznych. Taka spółka sama nie płaci podatku – przychód rozlicza każdy wspólnik w części, która odpowiada jego prawu do udziału w zysku.
Ryczałtem nie rozliczysz udziału w:
- spółce komandytowej i komandytowo-akcyjnej – płacą CIT, a wypłacony Ci zysk to dywidenda, od której podatek pobiera spółka,
- spółce partnerskiej – nie można jej opodatkować ryczałtem,
- spółce jawnej, która płaci CIT.
Czym jest najem i dzierżawa rozliczana ryczałtem?
To najem prywatny, czyli wynajem mieszkania, domu, garażu czy działki poza działalnością gospodarczą. Najem prywatny rozliczasz wyłącznie ryczałtem w PIT-28. Stawki:
- 8,5% od przychodów do 100 000 zł,
- 12,5% od nadwyżki ponad 100 000 zł.
Ryczałt liczysz od przychodu – kosztów (remontu, odsetek, amortyzacji) nie odliczasz. Limit 100 000 zł dla najmu prywatnego liczy się osobno od limitu dla przychodów z firmy. Jeśli wynajmujesz w ramach działalności gospodarczej, wybierz kafelek „Jednoosobowa dział. gospodarcza”.
Czy działalność nierejestrowaną rozliczam w PIT-28?
Nie. Działalność nierejestrowana nie jest działalnością gospodarczą i nie rozliczasz jej ryczałtem. Przychody z niej wykaż w PIT-36 jako „inne źródła”, według skali podatkowej i bez zaliczek w ciągu roku.
Limit na 2026 r.: przychód należny nie może przekroczyć w żadnym kwartale 10 813,50 zł (225% minimalnego wynagrodzenia 4 806 zł). Warunkiem jest też to, że w ostatnich 60 miesiącach nie prowadziłeś działalności gospodarczej.
Jeśli przekroczysz limit, zgodnie z przepisami musisz w ciągu 7 dni złożyć wniosek o wpis do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG). Przychody od dnia złożenia wniosku (a gdy go nie złożysz w terminie – od dnia po upływie 7 dni) są już przychodami z działalności gospodarczej. Rozliczysz je w wybranej formie, np. ryczałtem w PIT-28. Przychody od dnia przekroczenia limitu do tego dnia nadal wykaż w PIT-36.
Więcej informacji w artykule: Działalność nierejestrowana
Kiedy zaznaczyć „Własna uprawa lub hodowla” i „Inne przychody rozliczane ryczałtem”?
„Własna uprawa lub hodowla” – gdy sprzedawałeś produkty roślinne lub zwierzęce z własnej uprawy, hodowli lub chowu, przetworzone w sposób inny niż przemysłowy (np. przetwory owocowe, sery). Taki przychód jest zwolniony z podatku do 100 000 zł rocznie. Ryczałt 2% płacisz tylko od nadwyżki, jeśli go wybrałeś. Nie dotyczy to działów specjalnych produkcji rolnej ani wyrobów objętych akcyzą.
„Inne przychody rozliczane ryczałtem” – gdy musisz coś doliczyć w PIT-28, np. otrzymałeś zwrot wydatków, które wcześniej odliczyłeś od przychodu lub ryczałtu. Zgodnie z przepisami musisz doliczyć taki zwrot w zeznaniu za rok, w którym go otrzymałeś.
7. Przychody z najmu i dzierżawy prywatnej
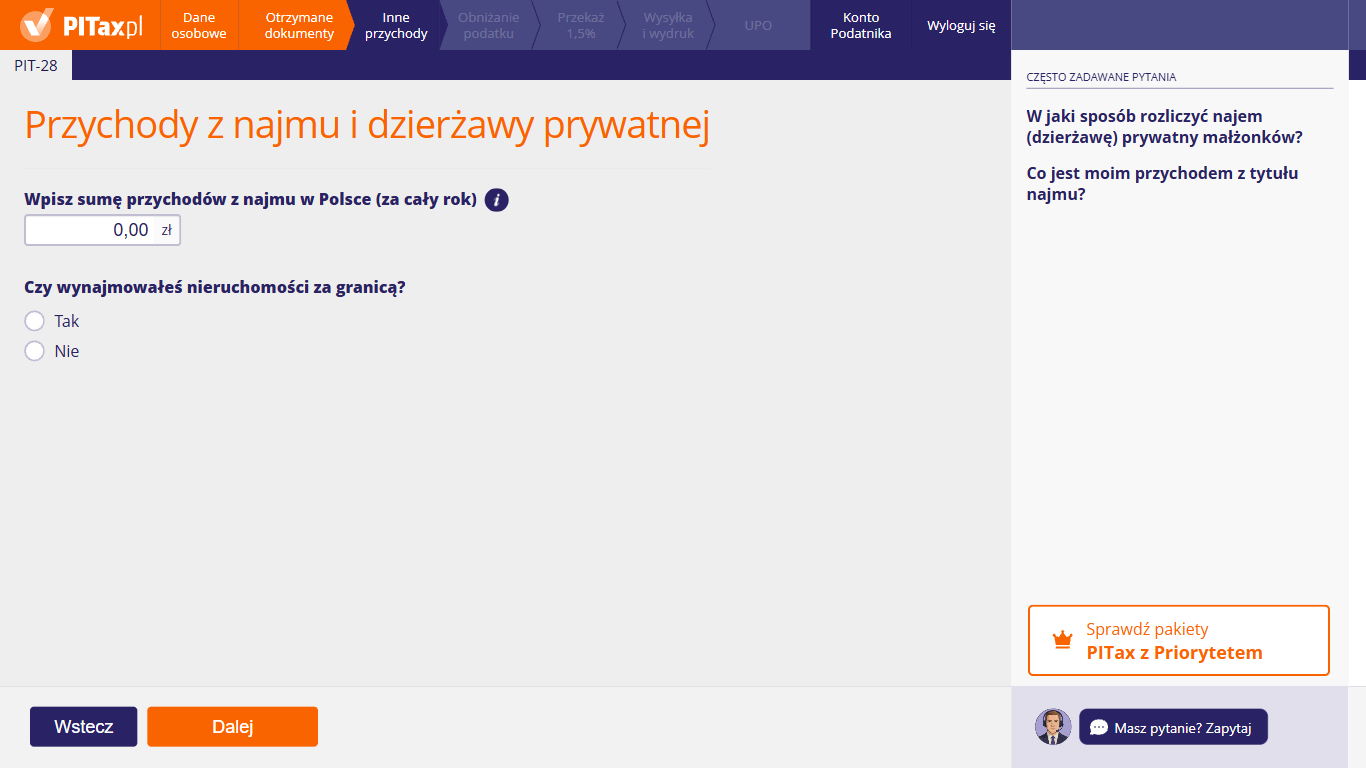
Na tym ekranie możesz wpisać przychody z najmu prywatnego za 2026 r. W polu „Wpisz sumę przychodów z najmu w Polsce (za cały rok)” podaj łączną kwotę czynszu otrzymanego za wszystkie nieruchomości wynajmowane w Polsce. Ikona „i” przy polu zawiera podpowiedź. Niżej zaznacz, czy wynajmowałeś też nieruchomość położoną za granicą. Ryczałt program policzy sam – wpisz tylko przychód.
W jaki sposób rozliczyć najem (dzierżawę) prywatny małżonków?
Jeśli wynajmujecie nieruchomość ze wspólnego majątku, każde z Was rozlicza swoją część przychodu – zwykle połowę – we własnym PIT-28. Każde z Was ma wtedy własny limit 100 000 zł dla stawki 8,5%.
Całość przychodu może rozliczyć jeden małżonek, ale tylko po złożeniu oświadczenia. Warunki:
- macie wspólność majątkową,
- złożyliście naczelnikowi urzędu skarbowego pisemne oświadczenie, że całość przychodu opodatkuje jedno z Was – do 20. dnia miesiąca po miesiącu, w którym otrzymaliście pierwszy w roku przychód z najmu (gdy pierwszy przychód był w grudniu – do końca roku). Oświadczenie może podpisać jeden małżonek.
Samo wpłacanie ryczałtu przez jedno z Was nie zastępuje oświadczenia. Po jego złożeniu stawka 8,5% obejmuje przychody do 200 000 zł, a drugi małżonek nie wykazuje tego najmu. Oświadczenie obowiązuje też w kolejnych latach, chyba że w tym samym terminie zawiadomicie urząd o rezygnacji. Jeśli po wpisaniu kwoty kreator zapyta „Czy chcesz rozliczyć całość przychodów z najmu na jednego z małżonków?”, odpowiedz „Tak” tylko wtedy, gdy złożyliście takie oświadczenie.
Co jest moim przychodem z tytułu najmu?
Przychodem są pieniądze faktycznie otrzymane albo postawione do Twojej dyspozycji w 2026 r., a także wartość świadczeń w naturze (np. gdy najemca zamiast czynszu wykonał dla Ciebie usługę). Liczy się dzień zapłaty, a nie okres, którego czynsz dotyczy:
- czynsz za grudzień 2025 r. zapłacony w styczniu 2026 r. – wpisz w PIT-28 za 2026 r.,
- czynsz, którego najemca nie zapłacił – nie jest przychodem, dopóki go nie otrzymasz.
Wpisz łączną kwotę za cały rok ze wszystkich nieruchomości wynajmowanych w Polsce.
Jak liczy się ryczałt od najmu przy przychodach ponad 100 000 zł?
Od przychodów do 100 000 zł płacisz 8,5%, a od nadwyżki ponad tę kwotę – 12,5%. Przykład: przy przychodzie 120 000 zł ryczałt wynosi 8 500 zł (8,5% × 100 000 zł) plus 2 500 zł (12,5% × 20 000 zł), czyli razem 11 000 zł.
Jeśli małżonkowie złożyli oświadczenie, że całość rozlicza jedno z nich, próg wynosi 200 000 zł. Kreator sam podzieli przychód między stawki – wpisz tylko łączną kwotę.
Czy mogę odliczyć koszty najmu?
Nie. Ryczałt płacisz od przychodu, bez pomniejszania go o koszty. Nie odliczysz remontu, wyposażenia, odsetek od kredytu, opłat do wspólnoty ani amortyzacji. Od przychodu z najmu możesz natomiast odliczyć m.in. składki na ubezpieczenia społeczne i wybrane ulgi (np. darowizny, wpłaty na indywidualne konto zabezpieczenia emerytalnego, ulgę rehabilitacyjną) – kreator zapyta o nie na kolejnych ekranach. Składki zdrowotnej przy najmie prywatnym nie odliczysz.
Czy najem nieruchomości za granicą rozliczam w PIT-28?
Tak, jeśli w 2026 r. miałeś miejsce zamieszkania w Polsce (jesteś polskim rezydentem podatkowym). Najem prywatny – także nieruchomości położonej za granicą – rozliczasz w Polsce wyłącznie ryczałtem. To, czy i jak przychód zagraniczny wpłynie na Twój PIT-28, zależy od umowy o unikaniu podwójnego opodatkowania z państwem, w którym leży nieruchomość:
- metoda wyłączenia – przychód jest w Polsce zwolniony; nie płacisz od niego ryczałtu i nie odliczasz podatku zapłaconego za granicą, a z najmu rozliczasz się według przepisów państwa położenia nieruchomości,
- metoda odliczenia – przychód wykaż w PIT-28, a podatek zapłacony za granicą odlicz od ryczałtu.
Jeśli Polska nie ma umowy z danym państwem, stosuje się metodę odliczenia. Zachowaj umowy najmu, potwierdzenia wpłat czynszu i dokumenty rozliczenia podatku za granicą – przydadzą się, jeśli urząd zapyta o ten przychód.
Czy zwolniony przychód z zagranicy może zmienić stawkę ryczałtu od najmu w Polsce?
Tylko wtedy, gdy łączny przychód z najmu w Polsce i za granicą przekracza 100 000 zł (albo 200 000 zł, gdy małżonkowie złożyli oświadczenie o rozliczaniu całości przez jedno z nich). Poniżej tej kwoty cały polski przychód i tak jest opodatkowany stawką 8,5%.
Gdy łączny przychód przekracza ten próg, przychód zwolniony bierze się pod uwagę przy ustalaniu stawki ryczałtu od polskiego najmu („wyłączenie z progresją”) i wykazuje się go w PIT-28. Tak uznaje Dyrektor Krajowej Informacji Skarbowej w interpretacjach z lat 2023–2026. Takie przeliczenie wykonuje się poza kreatorem – zanim wyślesz zeznanie, skorzystaj z przycisku „Masz pytanie? Zapytaj”.
Jak przeliczyć na złote przychód z najmu za granicą?
Każdą wpłatę czynszu w walucie obcej przelicz na złote po kursie średnim NBP z ostatniego dnia roboczego przed dniem jej otrzymania. Potem zsumuj przeliczone kwoty za cały rok. Wpisz cały otrzymany czynsz – bez pomniejszania go o podatek zapłacony za granicą, o koszty czy o diety (pomniejszenie o diety dotyczy tylko pracowników czasowo pracujących za granicą). Podatek zagraniczny uwzględnisz osobno, jako odliczenie od ryczałtu.
Jak odliczyć podatek zapłacony za granicą?
Odliczenie przysługuje tylko przy metodzie odliczenia. Przychód z najmu za granicą łączysz wtedy z przychodem z najmu w Polsce i od całości liczysz ryczałt (8,5% do 100 000 zł, 12,5% od nadwyżki). Od tak obliczonego ryczałtu odejmujesz podatek dochodowy zapłacony za granicą – ale nie więcej niż tę część ryczałtu, która przypada na przychód zagraniczny. Program wyliczy ten limit sam.
W kreatorze zrobisz to na dalszych ekranach: na ekranie „Więcej możliwości odliczeń od dochodu i podatku” zaznacz kafelek „Podatek zapłacony za granicą”, a kwotę podatku wpisz na ekranie „Czy zapłaciłeś podatek za granicą?” – w złotych, po kursie średnim NBP z ostatniego dnia roboczego przed dniem zapłaty podatku. Zachowaj dokument potwierdzający zapłatę podatku za granicą (np. decyzję lub zaświadczenie zagranicznego urzędu).
8. Przychody z najmu i dzierżawy prywatnej – najem za granicą
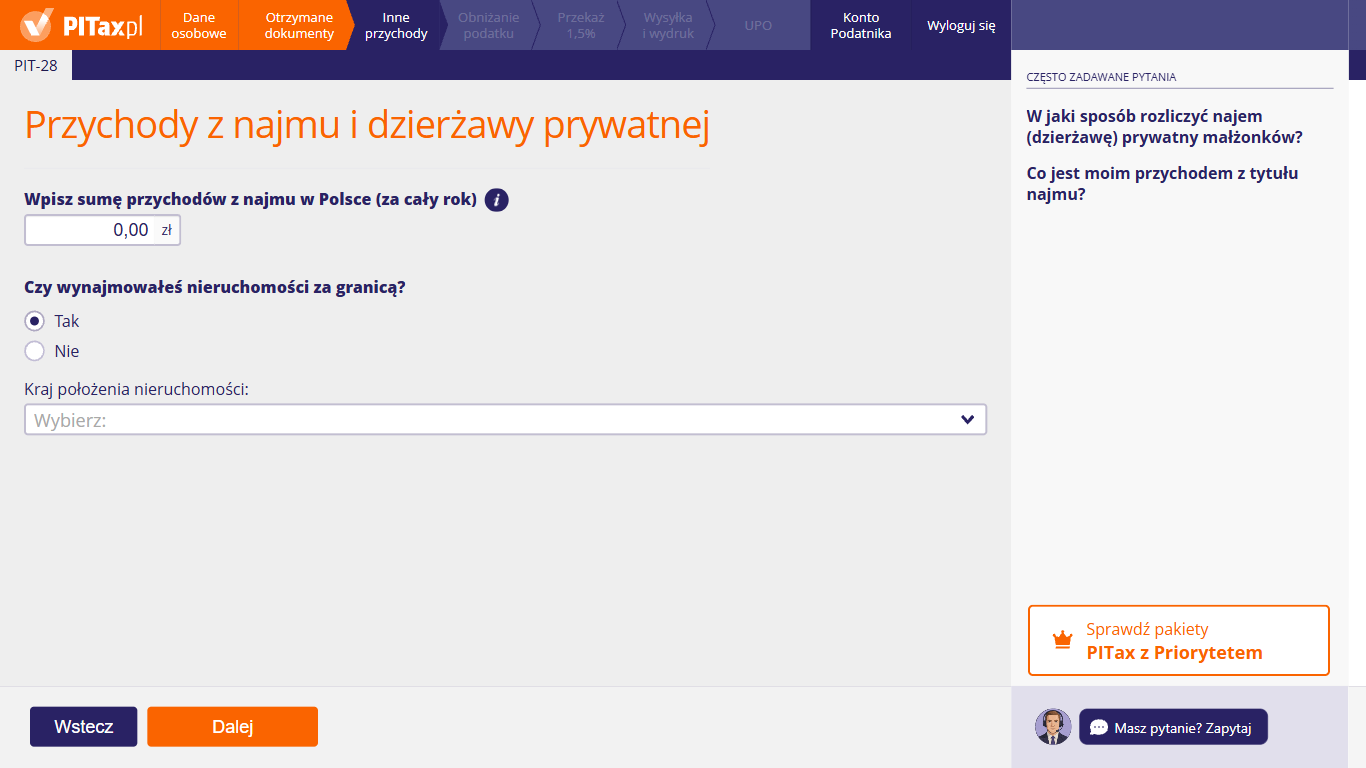
Ten widok pojawia się, gdy przy pytaniu „Czy wynajmowałeś nieruchomości za granicą?” zaznaczysz „Tak”. Z listy „Kraj położenia nieruchomości” możesz wybrać państwo, w którym leży wynajmowana nieruchomość. Od kraju zależy, co pokaże kreator: przy państwie, z którym umowa o unikaniu podwójnego opodatkowania przewiduje metodę wyłączenia, wyświetli komunikat o zwolnieniu przychodu w Polsce, a przy metodzie odliczenia – pole na przychód z najmu za granicą. Przychód z najmu w Polsce możesz nadal wpisać w polu „Wpisz sumę przychodów z najmu w Polsce (za cały rok)”.
9. Przychody z jednoosobowej działalności gospodarczej
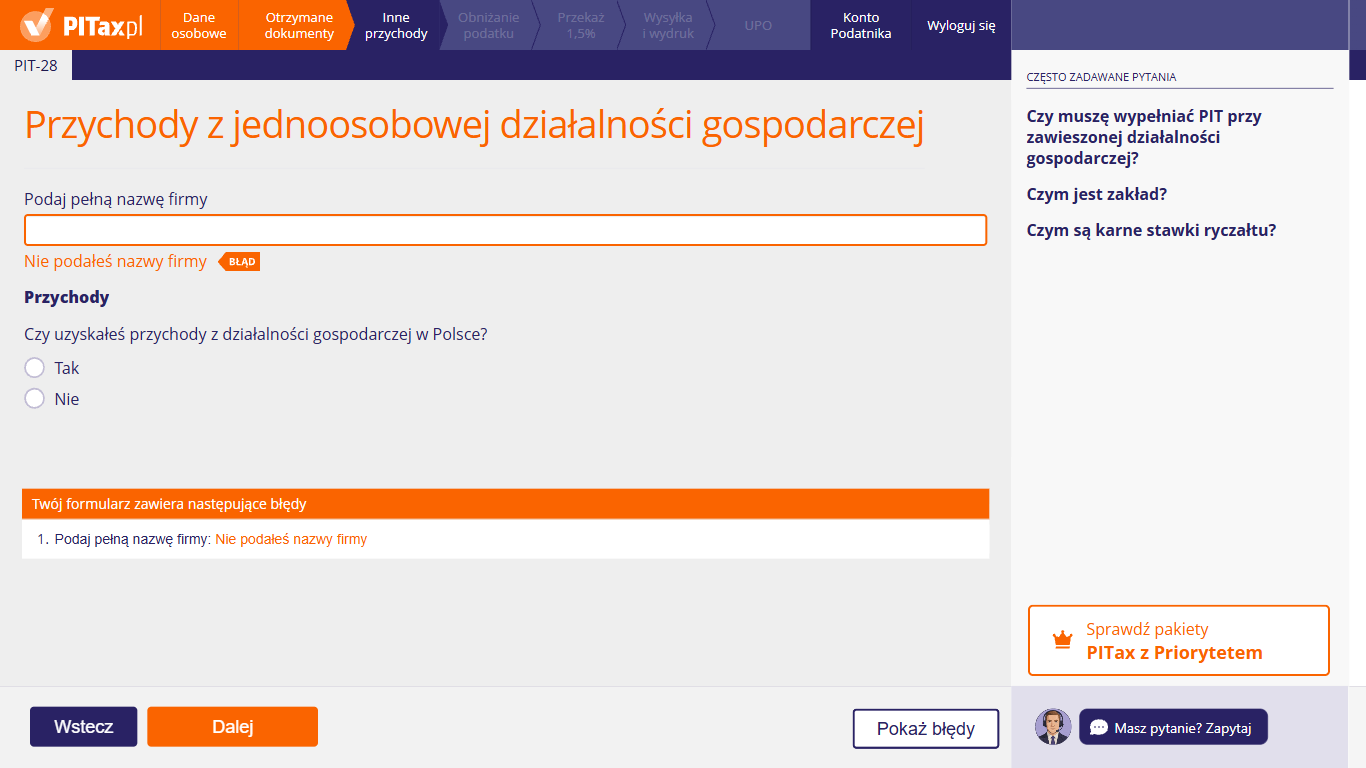
Na tym ekranie możesz podać dane firmy i jej przychody za 2026 r. W polu „Podaj pełną nazwę firmy” wpisz nazwę z Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG) – to pole jest obowiązkowe, a przycisk „Pokaż błędy” przeniesie Cię do pól wymagających poprawy. Potem odpowiedz na pytanie „Czy uzyskałeś przychody z działalności gospodarczej w Polsce?”, a po zaznaczeniu „Tak” wpisz przychody według stawek ryczałtu. Niżej kreator zapyta też o przychody z działalności za granicą i o karne stawki ryczałtu.
Czym są karne stawki ryczałtu?
To sankcja, którą urząd skarbowy stosuje do przychodu, którego nie zaewidencjonowałeś. Urząd ustala (także szacunkowo) wartość tego przychodu, gdy:
- nie prowadziłeś ewidencji przychodów albo prowadziłeś ją niezgodnie z przepisami,
- stwierdzi powiązania z innymi podmiotami w rozumieniu przepisów o cenach transferowych.
Ryczałt od takiego przychodu to pięciokrotność stawki, która by go obowiązywała, ale nie więcej niż 75% przychodu. Przykład: przy stawce 8,5% stawka karna wynosi 42,5%. Karne stawki zaznacz w kreatorze tylko wtedy, gdy określił je urząd (np. w decyzji po kontroli) – sam ich nie stosuj.
Czy muszę wypełniać PIT przy zawieszonej działalności gospodarczej?
Tak. Zawieszenie zwalnia Cię tylko z wpłat ryczałtu w trakcie roku za okres zawieszenia – nie z obowiązku złożenia PIT-28. Zgodnie z przepisami musisz złożyć zeznanie za każdy rok, w którym firma była wpisana do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG), także gdy była zawieszona przez cały rok albo nie miałeś żadnych przychodów („zerowy” PIT-28). Za 2026 r. złożysz je od 15 lutego 2027 r. do 30 kwietnia 2027 r.
W czasie zawieszenia możesz też uzyskać przychód, np. zapłatę za usługę wykonaną przed zawieszeniem. Wtedy po zaznaczeniu „Tak” zaznacz pole „Uzyskałem część powyższych przychodów w okresie zawieszenia wykonywania działalności gospodarczej” i wpisz kwotę tych przychodów.
Czym jest zakład?
Zakład (zagraniczny zakład) to stała placówka za granicą, przez którą prowadzisz całą działalność lub jej część, np. oddział, przedstawicielstwo, biuro, fabryka, warsztat albo miejsce wydobywania surowców. Zakładem może być też:
- plac budowy, budowa, montaż lub instalacja prowadzone w innym państwie,
- osoba, która ma pełnomocnictwo do zawierania tam umów w Twoim imieniu i faktycznie z niego korzysta.
Umowa o unikaniu podwójnego opodatkowania z danym państwem może określać zakład inaczej – np. ustalać, po ilu miesiącach budowa staje się zakładem. Sama sprzedaż czy usługi dla zagranicznych klientów, bez stałej placówki za granicą, nie tworzą zakładu.
Czy za 2026 r. muszę wysłać ewidencję przychodów i wykaz środków trwałych w JPK?
Tak, jeśli w 2026 r. składałeś JPK_V7M. Zgodnie z przepisami musisz wtedy od 2026 r. prowadzić ewidencję przychodów oraz wykaz środków trwałych i wartości niematerialnych i prawnych w programie komputerowym, a po zakończeniu roku przesłać je do urzędu skarbowego jako jednolity plik kontrolny (JPK). Termin to termin złożenia zeznania – za 2026 r. do 30 kwietnia 2027 r. Pozostali ryczałtowcy zrobią to po raz pierwszy za 2027 r. Przed wysyłką sprawdź aktualne komunikaty Ministerstwa Finansów na stronie Struktury JPK w podatkach dochodowych.
Ewidencję za 2026 r. wszyscy przedsiębiorcy na ryczałcie prowadzą według nowego wzoru – m.in. z numerem faktury w Krajowym Systemie e-Faktur (KSeF) i identyfikatorem podatkowym kontrahenta. Jeśli masz pełnomocnika z UPL-1, może on podpisać przesyłaną ewidencję i wykaz. Sam PIT-28 wysłany z PITax.pl nie zastępuje pliku JPK.
Jaką kwotę przychodów wpisać?
Wpisz roczną sumę przychodów z ewidencji przychodów za 2026 r. – osobno dla każdej stawki. Nie pomniejszaj ich o koszty: ryczałt płaci się od przychodu, a odliczenia (np. 50% składek zdrowotnych, składki społeczne, stratę z lat ubiegłych, wybrane ulgi) wpiszesz na kolejnych ekranach.
Przychodem są kwoty należne, nawet jeśli klient jeszcze nie zapłacił. Przychód powstaje w dniu wydania towaru lub wykonania usługi, najpóźniej w dniu wystawienia faktury albo otrzymania zapłaty. Jeśli jesteś czynnym podatnikiem VAT, wpisz przychód bez należnego VAT.
Wyjątek – metoda kasowa. Jeśli stosowałeś ją w 2026 r., przychód z faktur wystawionych innym przedsiębiorcom wpisz według dnia zapłaty (najpóźniej po 2 latach od wystawienia faktury). Metodę kasową mógł w 2026 r. stosować przedsiębiorca bez ksiąg rachunkowych, którego przychody z działalności prowadzonej samodzielnie w 2025 r. nie przekroczyły 2 000 000 zł. Musiał też złożyć oświadczenie do 20 lutego 2026 r. (przy rozpoczęciu działalności w trakcie roku – do 20. dnia następnego miesiąca) i prowadzić ewidencję faktur.
Jak przypisać przychody do stawek ryczałtu?
Stawka zależy od rodzaju działalności, a nie od tego, co wybierzesz w kreatorze. Przykłady:
- 3% – handel, gastronomia (bez sprzedaży alkoholu powyżej 1,5%),
- 5,5% – działalność wytwórcza, roboty budowlane,
- 8,5% – usługi, dla których nie ma innej stawki; najem w firmie do 100 000 zł,
- 12,5% – najem w firmie od nadwyżki ponad 100 000 zł,
- 10% – kupno i sprzedaż nieruchomości na własny rachunek,
- 12% – m.in. usługi IT (np. oprogramowanie, doradztwo komputerowe),
- 14% – m.in. opieka zdrowotna, usługi architektoniczne i inżynierskie.
Jeśli Twoja ewidencja nie pozwala ustalić, jaki przychód pochodzi z której działalności, wszystkie przychody opodatkowuje się stawką 8,5%, a gdy masz też przychody objęte stawką wyższą (10%, 12%, 12,5%, 14%, 15% lub 17%) – najwyższą z tych stawek.
Jakie przychody mogłem uzyskać w okresie zawieszenia?
W czasie zawieszenia nie wolno prowadzić działalności, ale możesz m.in.:
- przyjmować zapłatę za towary i usługi sprzed zawieszenia,
- sprzedawać własne środki trwałe i wyposażenie,
- osiągać przychody finansowe, także z działalności sprzed zawieszenia.
Takie przychody wpisz według stawek ryczałtu w polach powyżej, a ich część uzyskaną w czasie zawieszenia podaj dodatkowo w polu „Kwota przychodów uzyskanych w okresie zawieszenia wykonywania działalności gospodarczej”. To pole nie zwiększa przychodu – pokazuje tylko, jaka część wpisanych kwot przypada na okres zawieszenia.
Czy w czasie zawieszenia musiałem płacić ryczałt?
Nie na bieżąco. Za okres zawieszenia nie wpłacasz ryczałtu co miesiąc ani co kwartał. Jeśli w tym czasie uzyskałeś przychód, zgodnie z przepisami musisz wpłacić od niego ryczałt po wznowieniu działalności – do 20. dnia miesiąca po miesiącu (lub kwartale), w którym ją wznowiłeś. Jeśli nie wznowiłeś działalności w tym samym roku, ryczałt za okres zawieszenia musisz wpłacić do 20 stycznia następnego roku.
Kiedy zaznaczyć „Tak” przy przychodach z działalności za granicą?
Gdy część przychodów firmy pochodziła z działalności wykonywanej za granicą, np. z usług świadczonych na terenie innego państwa. Kreator zapyta wtedy, czy prowadziłeś tam zakład, czyli stałą placówkę (np. biuro, warsztat, budowę):
- bez zakładu – zyski Twojej firmy co do zasady opodatkowuje tylko Polska, więc płacisz od nich ryczałt jak od przychodów krajowych; wpisz je według stawek,
- z zakładem – przychody zakładu rozlicza się według umowy z tym państwem: przy metodzie wyłączenia są w Polsce zwolnione, a przy metodzie odliczenia wpisz je według stawek ryczałtu i odlicz od ryczałtu podatek zapłacony za granicą. Jeśli Polska nie ma umowy z tym państwem, stosuje się metodę odliczenia.
Samo wykonywanie zleceń dla zagranicznych klientów z Polski nie oznacza zakładu za granicą.
10. Przychody z jednoosobowej działalności gospodarczej – przychody według stawek
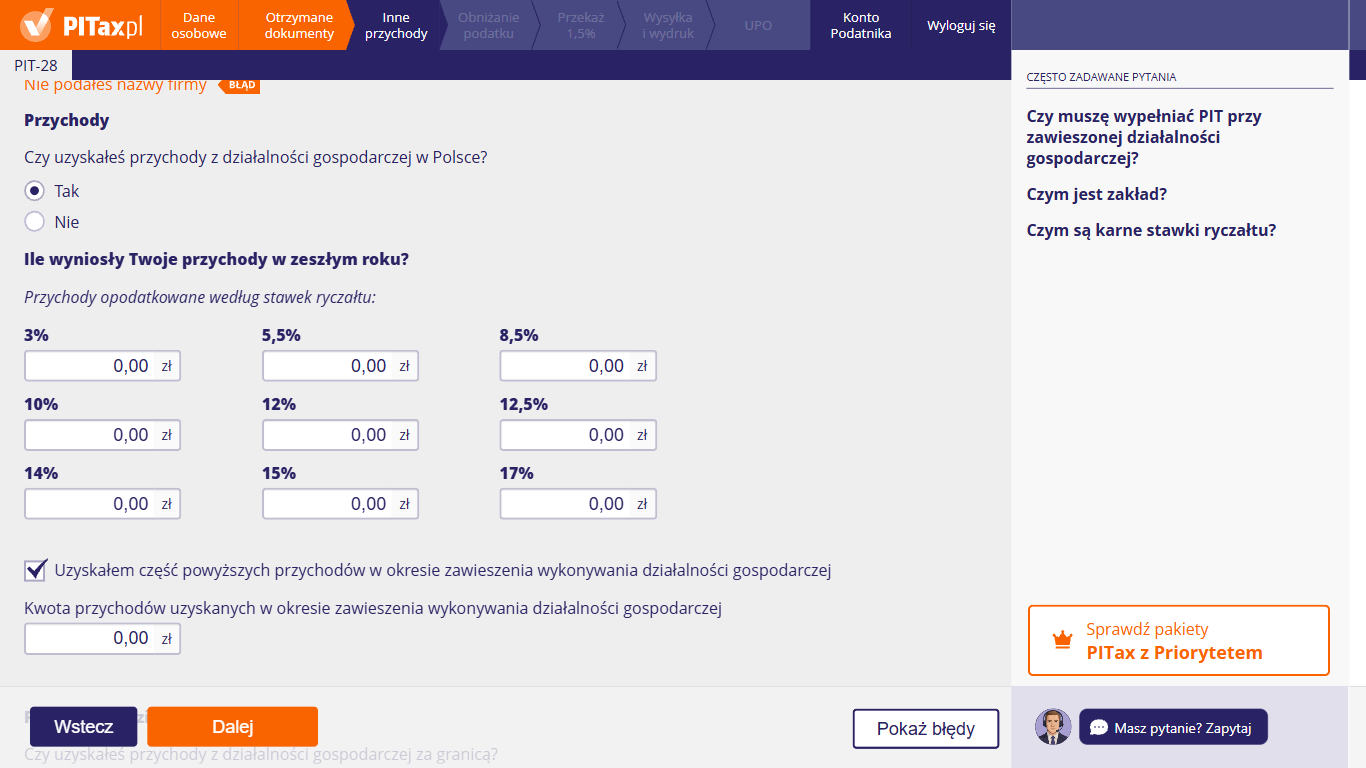
Ten widok pojawia się po zaznaczeniu „Tak” przy pytaniu „Czy uzyskałeś przychody z działalności gospodarczej w Polsce?”. Pod nagłówkiem „Ile wyniosły Twoje przychody w zeszłym roku?” (chodzi o 2026 r.) możesz wpisać przychody osobno dla każdej stawki ryczałtu, tak jak w ewidencji przychodów. Jeśli część przychodów uzyskałeś w czasie zawieszenia firmy, zaznacz to i podaj ich kwotę. Niżej odpowiedz na pytanie „Czy uzyskałeś przychody z działalności gospodarczej za granicą?”.
11. Odliczenie składki zdrowotnej
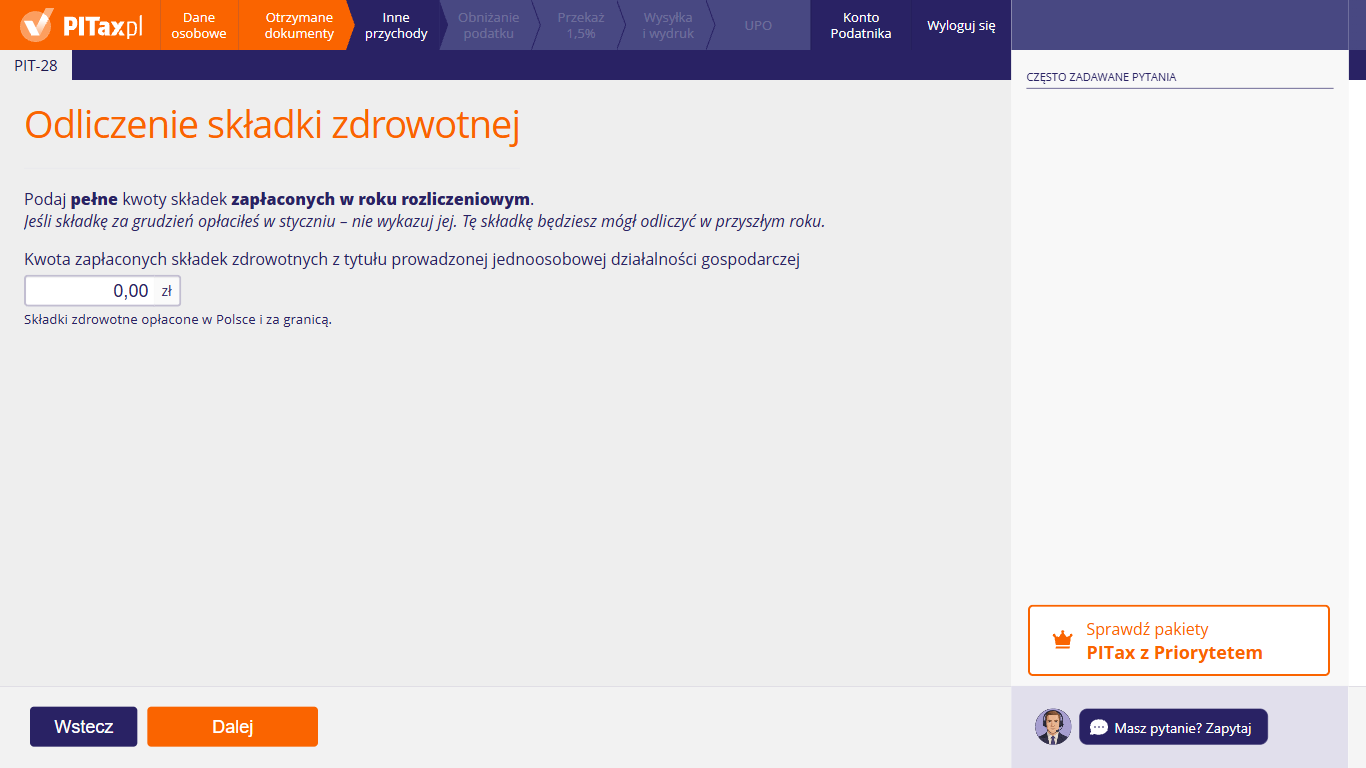
Na tym ekranie możesz wpisać składki zdrowotne zapłacone w 2026 r. z tytułu działalności gospodarczej opodatkowanej ryczałtem – w polu „Kwota zapłaconych składek zdrowotnych z tytułu prowadzonej jednoosobowej działalności gospodarczej”. Zgodnie z poleceniem na ekranie podaj pełne kwoty składek zapłaconych w roku rozliczeniowym – program sam odliczy od przychodu 50% tej sumy. Liczy się dzień zapłaty: składkę za grudzień 2025 r. opłaconą w styczniu 2026 r. wlicz, a składki za grudzień 2026 r. opłaconej w styczniu 2027 r. nie wykazuj – możesz ją odliczyć w zeznaniu za 2027 r. Po wpisaniu kwoty kliknij „Dalej”.
Czy mam wpisać pełną kwotę zapłaconych składek, skoro odliczeniu podlega tylko ich część?
Tak. Wpisz całą kwotę składek zdrowotnych, które faktycznie zapłaciłeś w 2026 r. z tytułu działalności opodatkowanej ryczałtem. Program sam obliczy połowę tej kwoty i odejmie ją od przychodu w PIT-28.
Do kwoty możesz doliczyć składki zdrowotne zapłacone za osoby z Tobą współpracujące (np. małżonka lub członka rodziny pomagającego w firmie), jeśli to Ty je opłacasz w ramach działalności na ryczałcie.
Czy mogę uwzględnić składkę zapłaconą po terminie?
Tak – liczy się dzień faktycznej zapłaty, a nie miesiąc, którego składka dotyczy. W PIT-28 za 2026 r. wpisz wszystkie składki zapłacone od 1 stycznia do 31 grudnia 2026 r., w tym np. składkę za grudzień 2025 r. zapłaconą w styczniu 2026 r. albo zaległą składkę zapłaconą w 2026 r.
Nie wpisuj natomiast składki za grudzień 2026 r., jeśli zapłaciłeś ją dopiero w styczniu 2027 r. Odliczysz ją w zeznaniu za 2027 r.
Czy mogę wpisać składki zdrowotne, które ZUS mi zwrócił?
Nie. Odliczasz tylko składki, których nie zwrócono Ci w żadnej formie. Jeśli ZUS oddał Ci część wpłaconych składek (np. nadpłatę), odejmij zwróconą kwotę i wpisz tylko to, co ostatecznie zapłaciłeś.
Czy odliczę składkę zdrowotną od przychodów z najmu?
Nie. Połowę składki zdrowotnej odliczasz tylko od przychodów z działalności gospodarczej opodatkowanej ryczałtem (także prowadzonej w spółce). Prywatny najem rozliczany w PIT-28 nie jest działalnością gospodarczą, więc tego odliczenia do niego nie zastosujesz.
Czy wpisać tu składki zdrowotne zapłacone za granicą?
Co do zasady nie. W PIT-28 odliczasz połowę składek zdrowotnych zapłaconych na podstawie polskiej ustawy o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych, czyli składek wpłacanych do ZUS. Składek zdrowotnych zapłaconych w innym państwie ten przepis nie obejmuje – inaczej niż składki społeczne, które odliczysz także wtedy, gdy były obowiązkowe i zapłacone w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii.
Jeżeli płaciłeś składkę zdrowotną za granicą i chcesz ją odliczyć, najpierw upewnij się, że masz do tego prawo – możesz zapytać w urzędzie skarbowym albo złożyć wniosek o interpretację indywidualną.
12. Przychody z własnej uprawy lub hodowli
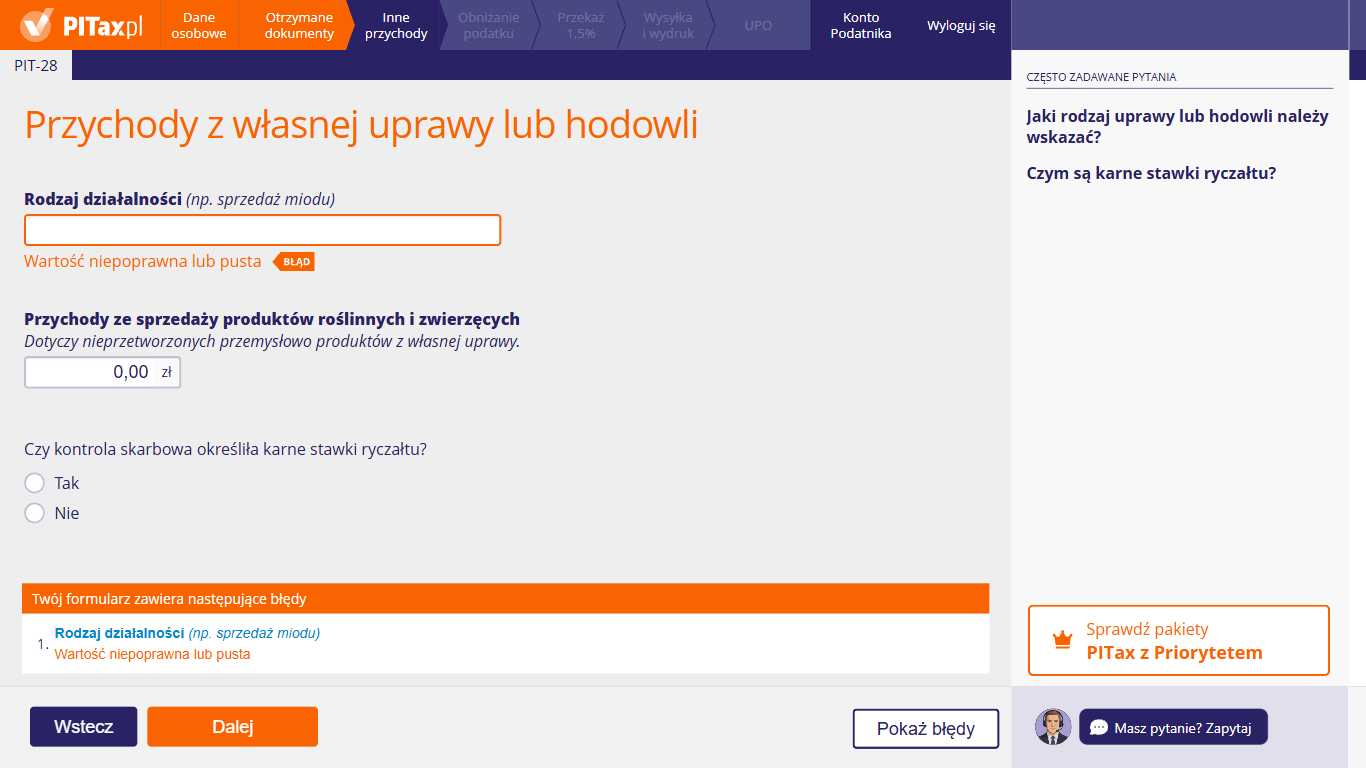
Wypełnij ten ekran, jeśli sprzedajesz produkty roślinne i zwierzęce z własnej uprawy, hodowli lub chowu, przetworzone w sposób inny niż przemysłowy (tzw. rolniczy handel detaliczny), i nadwyżkę przychodu ponad zwolnienie opodatkowujesz ryczałtem 2%. W polu „Rodzaj działalności” krótko opisz, co sprzedajesz (np. sprzedaż miodu) – to pole jest obowiązkowe. W polu „Przychody ze sprzedaży produktów roślinnych i zwierzęcych” wpisz przychód. Na pytanie „Czy kontrola skarbowa określiła karne stawki ryczałtu?” odpowiedz „Tak” tylko wtedy, gdy urząd ustalił Ci stawkę karną.
Jaki rodzaj uprawy lub hodowli wskazać?
Wpisz krótki opis tego, co sprzedajesz, np. „sprzedaż miodu”, „przetwory owocowe”, „wędliny z własnego chowu”. Ryczałt 2% dotyczy sprzedaży produktów przetworzonych w sposób inny niż przemysłowy, jeżeli:
- co najmniej 50% produktów roślinnych lub zwierzęcych użytych do wyrobu (bez wody) pochodzi z Twojej własnej uprawy, hodowli lub chowu,
- przetwarzania i sprzedaży nie wykonują osoby zatrudnione na umowę o pracę, zlecenia, o dzieło lub podobną – wyjątkiem są m.in. ubój i rozbiór mięsa, przemiał zbóż, tłoczenie oleju lub soku oraz sprzedaż na wystawach, festynach, targach i kiermaszach,
- prowadzisz ewidencję sprzedaży.
Za produkt z własnej uprawy uważa się też mąkę, kaszę, płatki, otręby, oleje i soki wytworzone z Twoich surowców. Ryczałtu 2% nie stosujesz do produktów objętych akcyzą (np. alkoholu) ani do produktów z działów specjalnych produkcji rolnej.
Czy cały przychód ze sprzedaży podlega ryczałtowi?
Nie. Przychody z rolniczego handlu detalicznego są zwolnione z podatku do 100 000 zł rocznie. Ryczałtem 2% możesz opodatkować tylko przychód ponad ten limit. Jeśli w 2026 r. nie przekroczyłeś 100 000 zł, nie masz czego rozliczać na tym ekranie.
Wybór ryczałtu zgłoś w urzędzie skarbowym pisemnym oświadczeniem – do 20. dnia miesiąca po miesiącu, w którym przekroczyłeś limit (przy przekroczeniu w grudniu – do końca roku). Bez tego oświadczenia nadwyżkę rozliczasz według skali w PIT-36.
Sprzedaż produktów nieprzetworzonych (np. świeżych warzyw, owoców, jaj czy żywych zwierząt z własnego gospodarstwa) jest działalnością rolniczą i w ogóle nie podlega PIT – nie wpisuj jej tutaj.
Czy muszę prowadzić jakąś ewidencję?
Tak – zgodnie z przepisami musisz prowadzić ewidencję sprzedaży produktów roślinnych i zwierzęcych, osobno za każdy rok. Wpisuj w niej co najmniej numer kolejnego wpisu, datę i kwotę przychodu, przychód narastająco od początku roku oraz ilość i rodzaj przetworzonych produktów. Przychody z danego dnia wpisuj w dniu sprzedaży, a ewidencję musisz mieć w miejscu sprzedaży. Nie prowadzisz natomiast ewidencji przychodów wymaganej od firm na ryczałcie.
Czym są karne stawki ryczałtu?
To sankcja za brak ewidencji albo prowadzenie jej tak, że nie może być dowodem w postępowaniu podatkowym. Urząd skarbowy ustala wtedy (także szacunkowo) wartość niezaewidencjonowanego przychodu i nalicza od niego pięciokrotność zwykłej stawki. Przy sprzedaży produktów z własnej uprawy lub hodowli jest to pięciokrotność stawki 2%, czyli 10% przychodu.
Zaznacz „Tak” tylko wtedy, gdy urząd w decyzji określił Ci stawkę karną za 2026 r. – kreator poprosi wtedy o przychód, którego dotyczy ta decyzja. Jeżeli nie było kontroli ani decyzji, zaznacz „Nie”.
13. Inne przychody
Na tym ekranie możesz wykazać kwoty, które zgodnie z przepisami musisz doliczyć w PIT-28, bo w 2026 r. zwrócono Ci wydatki odliczone w poprzednich latach albo utraciłeś prawo do wcześniej rozliczonej ulgi. Zaznacz pozycje, które Cię dotyczą, np. „Zwrot odliczonej wcześniej darowizny” albo „Wycofanie oszczędności z kasy mieszkaniowej” – kreator poprosi wtedy o kwotę do doliczenia. Jeśli żadna sytuacja Cię nie dotyczy, niczego nie zaznaczaj i kliknij „Dalej”.
Jakie kwoty zaliczają się do innych przychodów?
To kwoty ulg odliczonych w latach ubiegłych, które zgodnie z przepisami musisz „oddać” w 2026 r. Dzieje się tak, gdy:
- otrzymałeś zwrot wydatków, które wcześniej odliczyłeś (np. zwrot darowizny, zwrot kosztów rehabilitacji, zwrot wydatków na termomodernizację),
- utraciłeś prawo do ulgi, np. nie zakończyłeś przedsięwzięcia termomodernizacyjnego w ciągu 3 lat od końca roku, w którym poniosłeś pierwszy wydatek,
- wycofałeś środki, od których odliczałeś ulgę mieszkaniową na zasadzie praw nabytych (wkład w spółdzielni, oszczędności w kasie mieszkaniowej).
Dolicz je w zeznaniu za rok, w którym otrzymałeś zwrot albo utraciłeś prawo do ulgi – czyli w PIT-28 za 2026 r., jeśli stało się to w 2026 r.
Czy zamiast doliczenia mogę skorygować zeznanie z roku, w którym odliczyłem ulgę?
Nie. Jeśli wydatek zwrócono Ci po roku, w którym go odliczyłeś, nie poprawiaj zeznania za tamten rok. Odliczoną wcześniej kwotę dolicz w zeznaniu za rok, w którym otrzymałeś zwrot. W PIT-28 doliczenie zwiększa przychód (gdy ulgę odliczałeś od przychodu) albo ryczałt (gdy odliczałeś ją od ryczałtu).
Jaką kwotę wpisać przy zwrocie darowizny lub wydatków na rehabilitację?
Wpisz kwotę, która wcześniej obniżyła Twój przychód i którą teraz Ci zwrócono – nie więcej niż kwotę faktycznie odliczoną. Przykład: w PIT-28 za 2025 r. odliczyłeś 2 000 zł wydatków na rehabilitację, a w 2026 r. otrzymałeś zwrot 800 zł – dolicz 800 zł.
Jeśli zaznaczasz kilka pozycji, wpisz łączną kwotę ze wszystkich zaznaczonych sytuacji.
Co oznaczają pozycje dotyczące spółdzielni i kasy mieszkaniowej?
Dotyczą osób, które na zasadzie praw nabytych odliczały ulgę za wkład do spółdzielni mieszkaniowej albo za systematyczne oszczędzanie w kasie mieszkaniowej. Jeśli w 2026 r. wycofałeś ten wkład lub oszczędności albo przekazałeś oszczędności z kasy komuś innemu niż własne dzieci, zaznacz odpowiednią pozycję. Wpisz kwotę wcześniej odliczonych ulg, które w związku z tym tracisz. Ustalisz ją na podstawie swoich wcześniejszych zeznań oraz dokumentów z banku lub spółdzielni.
14. Przychody zwolnione od podatku
Na tym ekranie możesz zaznaczyć, czy Twoje przychody z działalności gospodarczej na ryczałcie są zwolnione z podatku dzięki jednej z ulg: „Ulga na powrót”, „Ulga dla rodzin 4+” albo „Ulga dla pracujących seniorów”. Pod każdą ulgą jest krótki opis warunków. Przy uldze na powrót praca za granicą nie jest warunkiem. Na ryczałcie nie ma kwoty wolnej od podatku: 85 528 zł to roczny limit przychodów, które mogą być zwolnione dzięki tym ulgom – łączny dla wszystkich tych ulg i ulgi dla młodych, we wszystkich Twoich zeznaniach. Zaznacz ulgę, która Cię dotyczy – kreator pokaże wtedy dodatkowe pola. Jeśli żadna Cię nie dotyczy, kliknij „Dalej”.
Kto może skorzystać z ulgi na powrót?
Osoba, która przeniosła miejsce zamieszkania do Polski i od tego momentu rozlicza się w Polsce z całości dochodów. Warunki:
- przez 3 pełne lata kalendarzowe przed rokiem przeprowadzki oraz od początku roku przeprowadzki do dnia przeprowadzki nie miałeś miejsca zamieszkania w Polsce,
- masz obywatelstwo polskie, Kartę Polaka albo obywatelstwo państwa UE, Europejskiego Obszaru Gospodarczego (EOG) lub Szwajcarii – a jeśli nie, w tym okresie mieszkałeś w UE, EOG, Szwajcarii lub jednym z kilku innych państw (m.in. USA, Kanada, Wielka Brytania, Australia) albo wcześniej mieszkałeś w Polsce nieprzerwanie co najmniej 5 lat,
- masz certyfikat rezydencji lub inny dokument potwierdzający miejsce zamieszkania za granicą,
- nie korzystałeś wcześniej z tej ulgi.
Ulga działa przez 4 kolejne lata – licząc od roku przeprowadzki albo od roku następnego (wybierasz). Przepisy nie wymagają, żebyś za granicą pracował – liczy się miejsce zamieszkania.
Kto może skorzystać z ulgi 4+ (dla rodzin wielodzietnych)?
Rodzic, który w 2026 r. miał co najmniej czwórkę dzieci spełniających warunki ulgi. Wobec dziecka małoletniego musisz wykonywać władzę rodzicielską, być jego opiekunem prawnym (gdy dziecko z Tobą mieszka) albo rodziną zastępczą. Wobec pełnoletniego dziecka, które się uczy, wystarczy, że je utrzymujesz w ramach obowiązku alimentacyjnego albo jesteś jego rodziną zastępczą. Liczą się dzieci:
- małoletnie,
- pełnoletnie, które otrzymywały zasiłek (dodatek) pielęgnacyjny lub rentę socjalną – bez względu na wiek,
- pełnoletnie do 25 lat uczące się w szkole lub na studiach. Dochody dziecka (bez renty rodzinnej) razem z jego przychodami zwolnionymi w ramach ulgi dla młodych i ulgi na powrót nie mogą przekroczyć dwunastokrotności renty socjalnej z grudnia 2026 r. – przy obecnej kwocie renty 23 741,88 zł.
Nie licz dziecka umieszczonego przez sąd w instytucji zapewniającej całodobowe utrzymanie.
Kto może skorzystać z ulgi dla pracujących seniorów?
Osoba, która ukończyła 60 lat (kobieta) lub 65 lat (mężczyzna), nadal pracuje lub prowadzi działalność i mimo nabycia prawa do emerytury jej nie pobiera. Warunkiem jest podleganie ubezpieczeniom społecznym z tytułu przychodów, które mają być zwolnione – przedsiębiorca musi więc opłacać składki ZUS z działalności.
Ulga nie przysługuje, jeśli otrzymujesz emeryturę lub rentę rodzinną (m.in. z ZUS, KRUS albo z systemów mundurowych). Zwolnione są tylko przychody otrzymane po ukończeniu wymaganego wieku.
Jak wygląda odliczenie składek na ubezpieczenia społeczne gdy korzystam z tych zwolnień?
Według Dyrektora Krajowej Informacji Skarbowej (KIS) przy działalności na ryczałcie odliczasz od przychodu wszystkie składki społeczne zapłacone w 2026 r., także wtedy, gdy część przychodu jest zwolniona dzięki uldze. Tak uznał w interpretacji z 17 października 2025 r. (0113-KDIPT2-1.4011.645.2025.1.DJD) wydanej dla przedsiębiorcy z ulgą dla rodzin 4+ – i tak samo ocenił odliczenie 50% zapłaconych składek zdrowotnych. Uzasadnienie (podstawą składek przedsiębiorcy jest zadeklarowana kwota, a nie przychód zwolniony z podatku) można odnieść także do ulgi na powrót i ulgi dla pracujących seniorów, ale interpretacja tych ulg nie dotyczy. Jeśli masz wątpliwości, możesz wystąpić o własną interpretację. Odliczenia nie mogą jednak przekroczyć przychodu, od którego płacisz ryczałt.
Czy ulgi obejmują także przychody z najmu prywatnego?
Nie. Ulga na powrót, ulga dla rodzin 4+ i ulga dla pracujących seniorów obejmują w PIT-28 tylko przychody z pozarolniczej działalności gospodarczej opodatkowanej ryczałtem. Przychody z prywatnego najmu rozliczasz bez zwolnienia, według zwykłych stawek ryczałtu.
Jak działa limit 85 528 zł, gdy rozliczam kilka zeznań?
Limit 85 528 zł dotyczy łącznie wszystkich przychodów zwolnionych w ramach ulgi dla młodych, ulgi na powrót, ulgi dla rodzin 4+ i ulgi dla pracujących seniorów – bez względu na to, ile ulg masz i w ilu zeznaniach je rozliczasz. Jeśli np. pracodawca zastosował ulgę do Twojej pensji (PIT-11) albo rozliczasz zwolnione przychody w PIT-37 lub PIT-36, zaznacz „Tak” przy pytaniu „Czy rozliczasz swoje przychody również w innych formularzach PIT?” i wpisz kwotę zwolnionego tam przychodu. Program pomniejszy o nią limit dostępny w PIT-28.
Czy mogę zaznaczyć kilka ulg naraz?
Tak, jeśli spełniasz warunki każdej z nich – np. jesteś rodzicem czwórki dzieci i jednocześnie pracującym seniorem. Nie zwiększa to jednak limitu: wszystkie te ulgi razem (oraz ulga dla młodych) zwalniają przychody najwyżej do 85 528 zł w roku. Przychód ponad limit rozliczasz według zwykłych stawek ryczałtu.
Dlaczego kreator prosi o numery PESEL dzieci?
Bo przepisy wymagają, żeby przedsiębiorca korzystający z ulgi dla rodzin 4+ podał w zeznaniu za ten rok liczbę dzieci i ich numery PESEL. Gdy dziecko nie ma numeru PESEL, podaj jego imię, nazwisko i datę urodzenia. Wpisz dane dzieci, które spełniały warunki ulgi w 2026 r.: małoletnich, pełnoletnich z zasiłkiem (dodatkiem) pielęgnacyjnym lub rentą socjalną albo uczących się do 25 lat, których dochody nie przekroczyły 23 741,88 zł.
15. Przychody zwolnione od podatku – dane do ulgi
Ten widok pojawia się po zaznaczeniu ulgi. Przy „Ulga dla rodzin 4+” możesz wpisać numery PESEL czwórki dzieci. Pod listą ulg jest pytanie „Czy rozliczasz swoje przychody również w innych formularzach PIT?”. Jeśli zaznaczysz „Tak”, wpisz przychód zwolniony w innych zeznaniach – o tę kwotę zmniejszy się limit 85 528 zł dostępny w PIT-28.
16. Odliczenia od przychodów
Na tym ekranie możesz wybrać odliczenia, które w PIT-28 pomniejszają przychód opodatkowany ryczałtem: „Straty z działalności” (straty z lat ubiegłych) oraz „Składki ZUS” (składki na ubezpieczenia społeczne). Kliknij kafelek, który Cię dotyczy – także oba – i przejdź „Dalej”. Kreator pokaże wtedy ekrany do wpisania kwot. Jeśli nie masz strat ani składek do odliczenia, kliknij „Dalej” bez zaznaczania kafelków.
Jakie składki ZUS wskazać?
Zaznacz kafelek „Składki ZUS”, jeśli w 2026 r. zapłaciłeś składki na własne ubezpieczenia emerytalne, rentowe, chorobowe lub wypadkowe albo na ubezpieczenia osób z Tobą współpracujących. Liczą się składki faktycznie zapłacone w 2026 r., także dobrowolna składka chorobowa.
Składki zdrowotnej tu nie wpisuj – połowę zapłaconej składki zdrowotnej z działalności odliczysz na osobnym ekranie. Składki zapłacone za granicą odliczysz tylko wtedy, gdy były obowiązkowe i zapłacone w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii.
Jak rozliczyć straty z działalności gospodarczej?
Na ryczałcie strata nie powstaje, bo podatek płacisz od przychodu, bez kosztów. Od przychodu z działalności na ryczałcie możesz jednak odliczyć stratę z działalności poniesioną w latach 2021–2025, gdy rozliczałeś firmę według skali albo podatkiem liniowym. Stratę odliczasz tylko od przychodu z tego samego źródła – stratę z działalności od przychodu z działalności, a nie np. od najmu.
W jednym roku odliczysz najwyżej 50% danej straty albo jednorazowo do 5 000 000 zł.
Jak podzielić odliczenia, gdy mam przychody opodatkowane różnymi stawkami?
Nie wybierasz, od której stawki odliczysz składki czy stratę. Jeśli masz przychody opodatkowane różnymi stawkami ryczałtu (albo z kilku źródeł, np. z działalności i najmu), odliczenia dzieli się w takiej proporcji, w jakiej poszczególne przychody pozostają w łącznej kwocie Twoich przychodów.
Przykład: masz 100 000 zł przychodu, w tym 80 000 zł opodatkowane stawką 12% i 20 000 zł stawką 8,5%. Jeśli odliczasz 10 000 zł składek, 8 000 zł obniża przychód ze stawką 12%, a 2 000 zł – przychód ze stawką 8,5%.
Gdzie odliczę IKZE, ulgę internetową czy darowizny?
Na dalszych ekranach. Ulgi, które w PIT-28 również pomniejszają przychód – darowizny, ulgę internetową, ulgę rehabilitacyjną, wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE) i ulgę termomodernizacyjną – wybierzesz na ekranie „W jaki sposób chcesz obniżyć podatek ryczałtowy?”. Pozostałe odliczenia, np. podatek zapłacony za granicą, ulgę na terminal płatniczy czy ulgi mieszkaniowe, wybierzesz na ekranie „Więcej możliwości odliczeń od dochodu i podatku”.
17. Straty z lat ubiegłych
Ten ekran pojawia się, gdy na ekranie „Odliczenia od przychodów” zaznaczysz kafelek „Straty z działalności”. W polu „Podaj wysokość straty do odliczenia” możesz wpisać kwotę straty z lat ubiegłych, o którą chcesz obniżyć przychód w PIT-28 za 2026 r. Jeśli rozliczasz stratę w częściach, wpisz tylko część odliczaną w tym roku, a nie całą stratę.
W jakich sytuacjach osoba rozliczająca się ryczałtem może rozliczyć stratę podatkową?
Na ryczałcie strata nie powstaje, bo podatek płacisz od przychodu, bez kosztów. Od przychodu na ryczałcie odliczysz jednak stratę poniesioną z tego samego źródła w ciągu 5 poprzednich lat (dla PIT-28 za 2026 r. – w latach 2021–2025), gdy to źródło było opodatkowane według skali lub podatkiem liniowym. Przykłady:
- do 2025 r. rozliczałeś firmę liniowo i miałeś stratę, a w 2026 r. przeszedłeś na ryczałt – stratę odliczysz od przychodu z działalności,
- stratę z prywatnego najmu z lat, gdy rozliczałeś go według skali, odliczysz od przychodu z najmu.
Nie odliczysz natomiast straty z innego źródła ani bieżącej straty z działalności rozliczanej w tym samym roku według skali czy liniowo.
Ile straty mogę odliczyć w zeznaniu za 2026 r.?
Stratę z danego roku rozliczasz przez 5 kolejnych lat na jeden z dwóch sposobów:
- w każdym roku najwyżej 50% kwoty tej straty albo
- jednorazowo, w jednym z tych 5 lat, do 5 000 000 zł – a ewentualną resztę w pozostałych latach, nadal najwyżej po 50% straty rocznie.
Stratę poniesioną w 2020 r. można było odliczać ostatni raz w zeznaniu za 2025 r. – w PIT-28 za 2026 r. już jej nie odliczysz.
Jaką kwotę wpisać w polu „Podaj wysokość straty do odliczenia”?
Wpisz kwotę, którą odliczasz w tym zeznaniu. Najpierw sprawdź w zeznaniach za lata 2021–2025, jaką stratę wykazałeś i ile z niej już odliczyłeś.
Przykład: w 2024 r. miałeś 40 000 zł straty z działalności, a w zeznaniu za 2025 r. odliczyłeś 20 000 zł. W PIT-28 za 2026 r. możesz odliczyć pozostałe 20 000 zł – to mieści się w limicie 50% straty (20 000 zł). Odliczenie nie może przekroczyć przychodu z tego samego źródła.
Czy stratę z działalności odliczę od przychodów z najmu?
Nie. Pozarolnicza działalność gospodarcza i prywatny najem to dwa różne źródła przychodów. Stratę z działalności (także prowadzonej w spółce) odliczasz tylko od przychodów z działalności, a stratę z najmu prywatnego – tylko od przychodów z najmu prywatnego.
18. Składki na ubezpieczenie społeczne
Na tym ekranie możesz wpisać składki na ubezpieczenia społeczne zapłacone w 2026 r., które odliczasz od przychodu w PIT-28. W polu „Zapłacone w Polsce” podaj składki wpłacone do ZUS, a w polu „Zapłacone za granicą” (z podpowiedzią pod ikoną „i”) – obowiązkowe składki zapłacone w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii, w złotych. Jeśli w 2026 r. ZUS zwrócił Ci składki odliczone w latach ubiegłych, wpisz je w polu „Kwota składek, którą otrzymałeś z powrotem” – kreator zapyta wtedy, do którego przychodu (stawki ryczałtu) je doliczyć.
Jakie składki tu wpisać?
Wpisz składki emerytalne, rentowe, chorobowe i wypadkowe zapłacone w 2026 r. – na własne ubezpieczenia oraz na ubezpieczenia osób z Tobą współpracujących. Liczy się dzień zapłaty, a nie miesiąc, za który składka jest należna.
Nie wpisuj tu składek:
- na ubezpieczenie zdrowotne – połowę składki zdrowotnej z działalności na ryczałcie odliczysz na osobnym ekranie,
- odliczonych już w innym zeznaniu (np. PIT-36, PIT-36L lub PIT-37) albo zaliczonych tam do kosztów,
- zwróconych Ci w 2026 r. – wpisz kwotę po odjęciu zwrotu,
- zagranicznych, które odliczyłeś w innym państwie albo których podstawą był dochód zwolniony w Polsce na podstawie umowy o unikaniu podwójnego opodatkowania.
Zagraniczne składki odliczysz tylko wtedy, gdy były obowiązkowe i zapłacone w państwie UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii, z którym Polska ma podstawę prawną do wymiany informacji podatkowych.
W jakiej walucie wpisać składki zagraniczne?
W złotych. Składki zapłacone w walucie obcej przelicz na złote po kursie średnim NBP z ostatniego dnia roboczego przed dniem zapłaty składki. Przeliczaj osobno każdą wpłatę, a w polu „Zapłacone za granicą” wpisz sumę w złotych.
Czy mogę odliczyć składki KRUS?
Nie. Od przychodu odliczysz tylko składki określone w ustawie o systemie ubezpieczeń społecznych (płacone do ZUS) oraz obowiązkowe składki zapłacone w państwach UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii. Składki na ubezpieczenie społeczne rolników (KRUS) wynikają z innej ustawy, dlatego nie wpisuj ich na tym ekranie.
Czy można odliczyć składki płacone w ramach indywidualnych polis?
Nie. Składki na prywatne ubezpieczenia – np. na życie, emerytalne czy od następstw nieszczęśliwych wypadków – nie są składkami na ubezpieczenia społeczne z ustawy o systemie ubezpieczeń społecznych, więc nie pomniejszają przychodu. Odliczysz tylko składki do ZUS (oraz obowiązkowe składki zapłacone w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii).
Co wpisać w polu „Kwota składek, którą otrzymałeś z powrotem”?
Kwotę składek zwróconych Ci w 2026 r., które odliczyłeś w PIT-28 za wcześniejsze lata – np. gdy ZUS oddał nadpłacone składki z 2025 r. Taki zwrot dolicz do przychodu w zeznaniu za rok, w którym go otrzymałeś. Gdy kreator zapyta, do jakich przychodów doliczyć zwrócone składki, wybierz przychód (stawkę ryczałtu), od którego wcześniej je odliczałeś.
Jeśli zwrot dotyczy składek zapłaconych w 2026 r., nie wpisuj go tutaj – w polach „Zapłacone w Polsce” lub „Zapłacone za granicą” podaj po prostu kwotę po odjęciu zwrotu.
19. Czy korzystałeś z kredytu podatkowego?
Na tym ekranie możesz odpowiedzieć, czy w latach 2021–2025 korzystałeś ze zwolnienia z wpłat ryczałtu dla osób, które po raz pierwszy rozpoczęły działalność – potocznie nazywanego kredytem podatkowym. Jeśli tak, kliknij „Tak” – kreator poprosi o wybór roku, w którym korzystałeś ze zwolnienia, i jego zakresu. W PIT-28 za 2026 r. wykazuje się bowiem ratę ryczałtu z roku zwolnienia. Jeśli nie korzystałeś ze zwolnienia, kliknij „Nie”. Podpowiedź znajdziesz pod ikoną „i”.
Czym jest zwolnienie podatkowe?
To zwolnienie z obowiązku wpłacania ryczałtu w trakcie roku dla osób, które po raz pierwszy rozpoczęły działalność gospodarczą. Dotyczy roku:
- następującego bezpośrednio po roku rozpoczęcia działalności – jeśli w roku rozpoczęcia działalność trwała co najmniej pełnych 10 miesięcy,
- drugiego po roku rozpoczęcia działalności – jeśli ten warunek nie był spełniony.
To nie jest umorzenie. Za rok zwolnienia składasz PIT-28, a należny ryczałt spłacasz w 5 ratach po 20% w kolejnych pięciu latach – każdą do terminu złożenia zeznania za dany rok. Na podstawie przepisów masz obowiązek wpłacić ratę za 2026 r. do 30 kwietnia 2027 r.
Kto mógł skorzystać ze zwolnienia?
Osoba, która w roku rozpoczęcia działalności i przez 3 lata przed nim nie prowadziła działalności – ani sama, ani jako wspólnik spółki niemającej osobowości prawnej. Działalności nie mógł też prowadzić jej małżonek, jeśli mieli wspólność majątkową. Dodatkowo trzeba było łącznie:
- w okresie przed rokiem zwolnienia osiągać przychód z działalności średnio co najmniej równowartość 1 000 euro miesięcznie,
- od rozpoczęcia działalności do 1 stycznia roku zwolnienia być małym przedsiębiorcą, a w okresie przed rokiem zwolnienia zatrudniać na umowę o pracę w każdym miesiącu co najmniej 5 osób w przeliczeniu na pełne etaty,
- nie używać w firmie majątku o znacznej wartości (co najmniej 10 000 euro) udostępnionego za darmo przez osoby z I lub II grupy podatkowej, który wcześniej służył ich działalności,
- złożyć w urzędzie skarbowym oświadczenie o korzystaniu ze zwolnienia do 31 stycznia roku zwolnienia.
Kiedy traci się prawo do zwolnienia?
Prawo do zwolnienia tracisz, jeśli w roku zwolnienia lub w 5 kolejnych latach:
- zlikwidujesz działalność albo ogłoszona zostanie Twoja upadłość lub upadłość spółki, w której jesteś wspólnikiem,
- Twój przychód z działalności spadnie średnio poniżej równowartości 1 000 euro miesięcznie,
- w którymkolwiek miesiącu zmniejszysz przeciętne zatrudnienie o więcej niż 10% w porównaniu z najwyższym przeciętnym miesięcznym zatrudnieniem w roku poprzedzającym,
- będziesz mieć zaległości podatkowe, celne lub w składkach na ubezpieczenia społeczne i zdrowotne (zaległość określona decyzją nie odbiera prawa, jeśli spłacisz ją z odsetkami w ciągu 14 dni od doręczenia decyzji ostatecznej).
Który rok wybrać z listy?
Rok, w którym korzystałeś ze zwolnienia. Ratę 20% płacisz w pięciu latach następujących bezpośrednio po roku zwolnienia, więc w PIT-28 za 2026 r. wykaż ratę za zwolnienie z lat 2021–2025. Zwolnienie z 2020 r. spłaciłeś już w całości – ostatnia rata przypadała w zeznaniu za 2025 r.
20. W jaki sposób chcesz obniżyć podatek ryczałtowy?
Na tym ekranie możesz wybrać ulgi, które w PIT-28 pomniejszają przychód opodatkowany ryczałtem, np. za darowizny, na internet czy na rehabilitację. Kliknij kafelki ulg, z których chcesz skorzystać (także kilka), i przejdź „Dalej”, a na kolejnych ekranach wpisz kwoty. Te ulgi możesz odliczyć od przychodu, a nie od samego ryczałtu, więc obniżają podatek o odliczoną kwotę pomnożoną przez Twoją stawkę ryczałtu. Ten sam wydatek możesz odliczyć tylko raz – kwot odliczonych już w innym zeznaniu (np. PIT-37 lub PIT-36) tu nie wpisuj. Jeśli żadna ulga Cię nie dotyczy, kliknij „Dalej” bez zaznaczania.
W jakich sytuacjach przekazanie darowizny i oddanie krwi może pomniejszyć podatek?
Od przychodu odliczysz darowizny przekazane w 2026 r. m.in.:
- na cele pożytku publicznego – organizacjom pozarządowym i innym podmiotom działającym w sferze pożytku publicznego (nie tylko organizacjom pożytku publicznego),
- na cele kultu religijnego,
- na krwiodawstwo – jako honorowy dawca krwi odliczasz 130 zł za każdy litr oddanej krwi lub jej składników.
Łączna kwota tych darowizn nie może przekroczyć 6% przychodu opodatkowanego ryczałtem. Bez tego limitu odliczysz darowizny na kościelną działalność charytatywno-opiekuńczą. Darowiznę pieniężną musisz udokumentować dowodem wpłaty na rachunek obdarowanego. Darowizn na rzecz osób fizycznych nie odliczysz.
Kiedy mogę odliczyć ulgę na internet?
Ulga przysługuje tylko w dwóch kolejnych latach, jeśli wcześniej z niej nie korzystałeś. W PIT-28 za 2026 r. odliczysz ją więc, jeśli korzystasz z niej po raz pierwszy albo jeśli po raz pierwszy odliczyłeś ją w zeznaniu za 2025 r.
Odliczasz wydatki faktycznie poniesione na korzystanie z internetu, najwyżej 760 zł w roku. Zachowaj faktury lub inne dokumenty potwierdzające, że to Ty poniosłeś wydatek – przy pakietach usług cena za internet powinna być z nich widoczna osobno.
Kto może odliczyć ulgę rehabilitacyjną?
Ulgę rehabilitacyjną odliczysz, jeśli:
- jesteś osobą z niepełnosprawnością – masz orzeczenie o stopniu niepełnosprawności, decyzję o rencie z tytułu niezdolności do pracy, rentę szkoleniową lub socjalną albo orzeczenie o niepełnosprawności dziecka do 16 lat, lub
- masz na utrzymaniu osobę z niepełnosprawnością z I grupy podatkowej wobec Ciebie lub Twojego małżonka (np. dziecko, wnuka, rodzica, dziadka, rodzeństwo, teściów) albo dziecko obce przyjęte na wychowanie – jeśli dochody tej osoby w 2026 r. nie przekroczyły 23 741,88 zł.
Odliczasz wydatki z 2026 r. na cele rehabilitacyjne i ułatwienie czynności życiowych, które nie zostały Ci zwrócone.
Czym jest ulga na IKZE?
IKZE to indywidualne konto zabezpieczenia emerytalnego, czyli dobrowolne oszczędzanie na emeryturę. Wpłaty na IKZE z 2026 r. odliczysz w PIT-28 od przychodu, najwyżej do limitu wpłat na 2026 r.:
- 11 304 zł – ogólny limit,
- 16 956 zł – jeśli prowadzisz pozarolniczą działalność gospodarczą.
Ulgę rozliczasz tylko w zeznaniu rocznym. Nie myl IKZE z indywidualnym kontem emerytalnym (IKE) – wpłat na IKE nie odliczysz.
Czym jest termomodernizacja?
Ulga termomodernizacyjna przysługuje właścicielowi lub współwłaścicielowi budynku mieszkalnego jednorodzinnego. Odliczysz wydatki na materiały budowlane, urządzenia i usługi związane z przedsięwzięciem termomodernizacyjnym, np. docieplenie ścian i dachu, wymianę okien lub drzwi zewnętrznych, montaż pompy ciepła czy instalacji fotowoltaicznej. Zamknięta lista wydatków wynika z rozporządzenia.
Przedsięwzięcie musisz zakończyć w ciągu 3 lat od końca roku, w którym poniosłeś pierwszy wydatek. Łączny limit odliczenia to 53 000 zł na podatnika – na wszystkie jego budynki.
21. Ulga za darowiznę
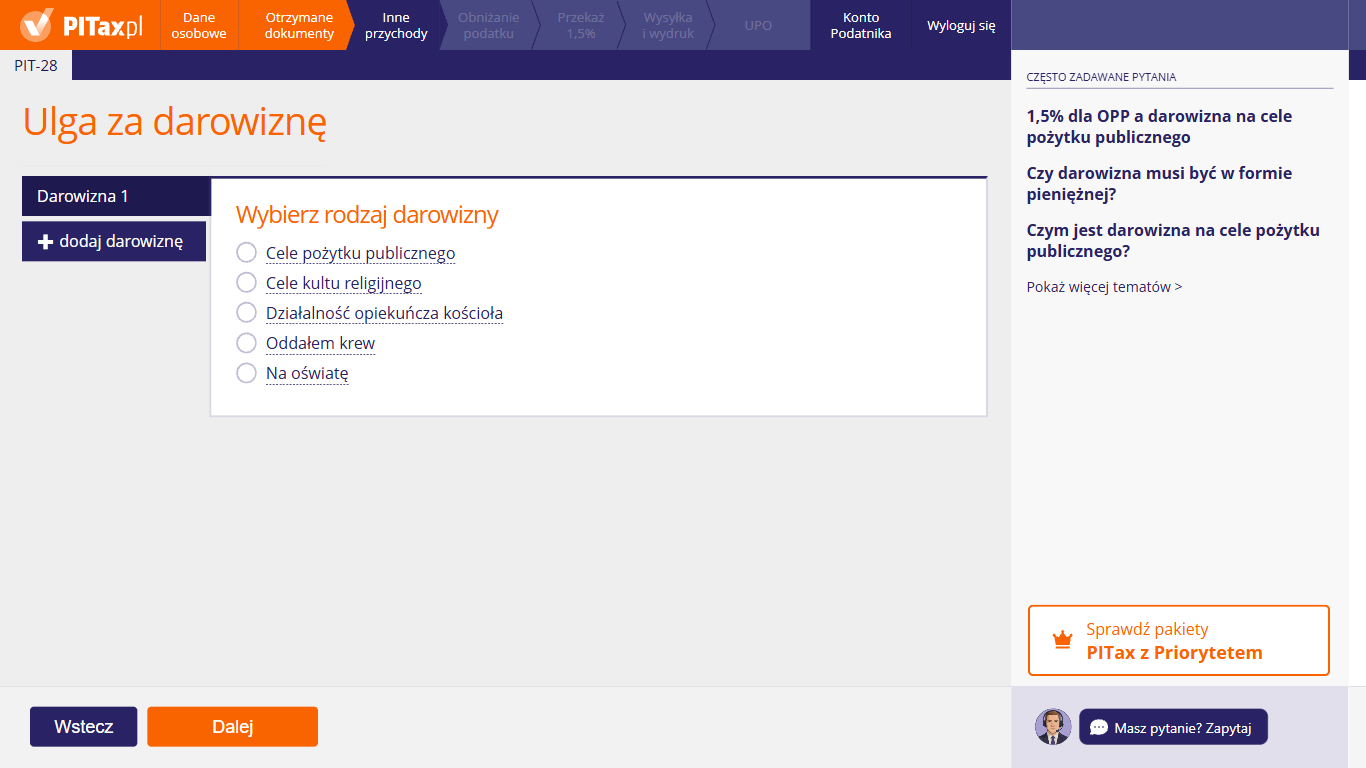
Na tym ekranie możesz wpisać darowizny przekazane w 2026 r., które chcesz odliczyć w PIT-28. Dla każdej darowizny wybierz jej rodzaj, np. „Cele pożytku publicznego” albo „Oddałem krew” – pojawią się wtedy pola na dane obdarowanego i wartość darowizny. Kolejną darowiznę dodaj przyciskiem „dodaj darowiznę” – każda trafi do osobnej zakładki. W PIT-28 darowizny odlicza się od przychodu, a dane obdarowanych trafiają do załącznika PIT/O.
Czym różni się 1,5% dla OPP od darowizny na cele pożytku publicznego?
To dwie różne formy pomocy i możesz skorzystać z obu.
1,5% podatku – w PIT-28 możesz wskazać jedną organizację pożytku publicznego (OPP) z wykazu, podając jej numer w Krajowym Rejestrze Sądowym (KRS). Urząd przekaże jej do 1,5% Twojego należnego ryczałtu, jeśli złożysz zeznanie w terminie i zapłacisz ryczałt w pełnej wysokości najpóźniej 2 miesiące po terminie złożenia zeznania. Nic Cię to nie kosztuje – Twój podatek się nie zmienia.
Darowizna – przekazujesz własne pieniądze lub rzeczy, a potem możesz odliczyć je od przychodu (w limicie 6% przychodu). Obdarowany nie musi być OPP – wystarczy, że realizuje cele pożytku publicznego.
Więcej o przekazaniu 1,5%: Jak mogę przekazać 1,5% na wybraną przez siebie OPP?
Czy darowizna musi być w formie pieniężnej?
Nie – możesz odliczyć także darowiznę rzeczową. Ważne są dokumenty:
- darowizna pieniężna – potrzebujesz dowodu wpłaty na rachunek obdarowanego (np. potwierdzenia przelewu). Pieniędzy przekazanych gotówką „do ręki” nie odliczysz;
- darowizna rzeczowa – potrzebujesz dokumentu z Twoimi danymi i wartością darowizny oraz oświadczenia obdarowanego, że ją przyjął;
- oddanie krwi – potrzebujesz zaświadczenia z punktu poboru krwi o ilości oddanej krwi lub jej składników.
Darowizny na kształcenie zawodowe (opcja „Na oświatę”) mogą mieć wyłącznie postać rzeczową – materiałów dydaktycznych lub środków trwałych przekazanych publicznej szkole lub placówce kształcenia zawodowego. Dokumentów nie dołączaj do PIT-28, ale przechowuj je na wypadek pytań urzędu.
Czym jest darowizna na cele pożytku publicznego?
To darowizna na cele wymienione w ustawie o działalności pożytku publicznego i o wolontariacie, przekazana organizacji pozarządowej (np. fundacji lub stowarzyszeniu) albo innemu podmiotowi, który działa w tej sferze i nie działa dla zysku. Obdarowany nie musi mieć statusu organizacji pożytku publicznego (OPP).
Cele pożytku publicznego to m.in.: pomoc społeczna i wspieranie rodziny (także piecza zastępcza), działalność charytatywna, ochrona zdrowia, działania na rzecz osób z niepełnosprawnościami i osób w wieku emerytalnym, nauka i edukacja, kultura, sport, ekologia i ochrona zwierząt, ratownictwo i ochrona ludności, kombatanci i weterani, Polonia, integracja cudzoziemców, przeciwdziałanie uzależnieniom. Pełny wykaz jest w tej ustawie.
Nie odliczysz darowizny przekazanej osobie fizycznej ani firmie produkującej lub sprzedającej m.in. wyroby tytoniowe, alkoholowe (powyżej 1,5% alkoholu), paliwowe, elektroniczne lub z metali szlachetnych.
Ile mogę odliczyć z tytułu darowizn w PIT-28?
Darowizny na cele pożytku publicznego, kultu religijnego, krwiodawstwa i kształcenia zawodowego odliczysz łącznie do 6% przychodu opodatkowanego ryczałtem – w PIT-28 limit liczy się od przychodu, a nie od dochodu.
Bez tego limitu odliczysz darowiznę na działalność charytatywno-opiekuńczą kościelnej osoby prawnej (opcja „Działalność opiekuńcza kościoła”) – jeśli przewiduje to ustawa o stosunku państwa do kościoła, do którego należy obdarowany (np. Katolickiego lub Polskiego Autokefalicznego Kościoła Prawosławnego).
Odliczasz tylko darowizny przekazane w 2026 r. i tylko wtedy, gdy nie zostały Ci zwrócone ani odliczone w innym zeznaniu. Jeśli masz przychody opodatkowane różnymi stawkami ryczałtu, odliczenie dzieli się proporcjonalnie między te przychody – program zrobi to za Ciebie.
Którą darowiznę kościelną wybrać i czy jest limit?
- „Cele kultu religijnego” – darowizna np. na budowę, remont lub wyposażenie świątyni. Mieści się w łącznym limicie 6% przychodu.
- „Działalność opiekuńcza kościoła” – darowizna na działalność charytatywno-opiekuńczą kościelnej osoby prawnej. Odliczysz ją bez limitu, ale tylko jeśli obdarowany należy do jednego z 11 Kościołów, dla których przewidują to ustawy: Katolickiego, Polskiego Autokefalicznego Kościoła Prawosławnego, Ewangelicko-Augsburskiego, Ewangelicko-Reformowanego, Ewangelicko-Metodystycznego, Chrześcijan Baptystów, Adwentystów Dnia Siódmego, Polskokatolickiego, Katolickiego Mariawitów, Starokatolickiego Mariawitów i Zielonoświątkowego. Potrzebujesz pokwitowania odbioru, a w ciągu 2 lat od przekazania – sprawozdania, na co obdarowany przeznaczył darowiznę.
Darowizny dla innych kościołów i związków wyznaniowych odliczysz tylko w limicie 6%, np. jako darowiznę na cele kultu religijnego.
Co wpisać w polach „Nazwa obdarowanego” i „Wartość darowizny, jaką przekazałeś”?
- „Nazwa obdarowanego” – pełną nazwę organizacji, parafii lub innej jednostki, której przekazałeś darowiznę (np. z potwierdzenia przelewu). Zgodnie z przepisami musisz wykazać w zeznaniu kwotę darowizny i dane pozwalające zidentyfikować obdarowanego – trafią one do załącznika PIT/O.
- „Wartość darowizny, jaką przekazałeś” – przy darowiźnie pieniężnej kwotę z dowodu wpłaty na rachunek obdarowanego, a przy darowiźnie rzeczowej – wartość z dokumentu, który potwierdza darowiznę.
Każdą darowiznę wpisz w osobnej zakładce. Nie wpisuj darowizn, które zostały Ci zwrócone albo które odliczasz w innym zeznaniu.
Co wpisać, gdy oddałem krew?
Wybierz „Oddałem krew”. W polu „Nazwa obdarowanego” wpisz nazwę jednostki, w której oddałeś krew (np. regionalnego centrum krwiodawstwa i krwiolecznictwa).
Wartość darowizny to liczba litrów oddanej krwi lub jej składników pomnożona przez 130 zł – np. za 0,45 l odliczysz 58,50 zł. Ilość potwierdza zaświadczenie z punktu poboru krwi. Kwota ta mieści się w łącznym limicie 6% przychodu.
Kiedy mogę wybrać opcję „Na oświatę”?
Tylko gdy przekazałeś darowiznę na kształcenie zawodowe publicznej szkole prowadzącej kształcenie zawodowe albo publicznej placówce lub centrum kształcenia zawodowego. Muszą być spełnione dwa warunki:
- darowizną są materiały dydaktyczne lub środki trwałe – kompletne, zdatne do użytku i nie starsze niż 12 lat (darowizny pieniężnej tu nie odliczysz),
- uzyskujesz przychody z działalności gospodarczej – samym najmem prywatnym tego prawa nie nabywasz.
Wpłata pieniędzy na szkołę lub przedszkole nie jest darowizną „na oświatę” w rozumieniu tej ulgi. Może to być natomiast darowizna na cele pożytku publicznego (nauka, edukacja), jeśli obdarowany to organizacja pozarządowa (np. fundacja lub stowarzyszenie) albo inny podmiot działający w sferze pożytku publicznego, który nie działa dla zysku.
22. Ulga za darowiznę – dane darowizny
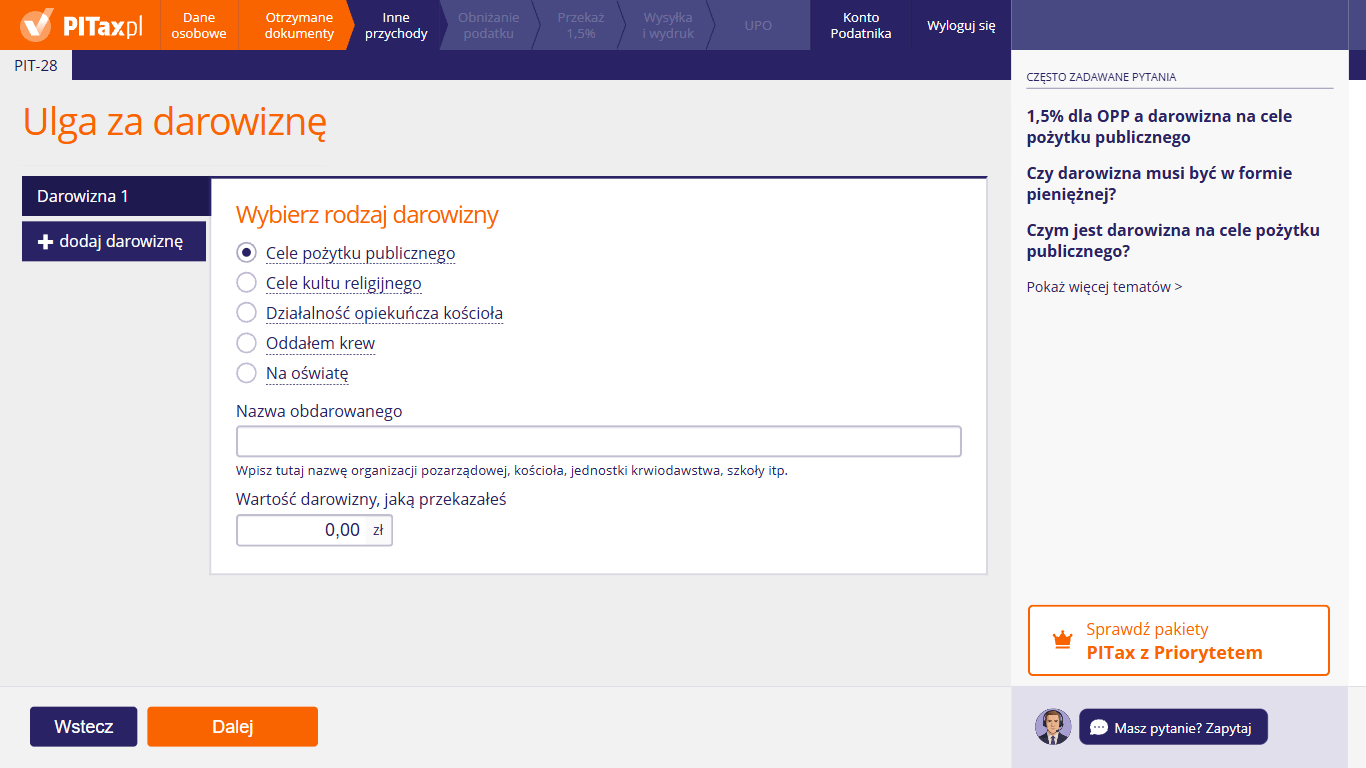
Ten widok pojawia się po wybraniu rodzaju darowizny. W polu „Nazwa obdarowanego” możesz wpisać nazwę organizacji, kościoła, jednostki krwiodawstwa czy szkoły – podpowiada to tekst pod polem. W polu „Wartość darowizny, jaką przekazałeś” wpisz kwotę darowizny. Jeśli przekazałeś kilka darowizn, kliknij „dodaj darowiznę” i wpisz każdą w osobnej zakładce.
23. Ulga internetowa
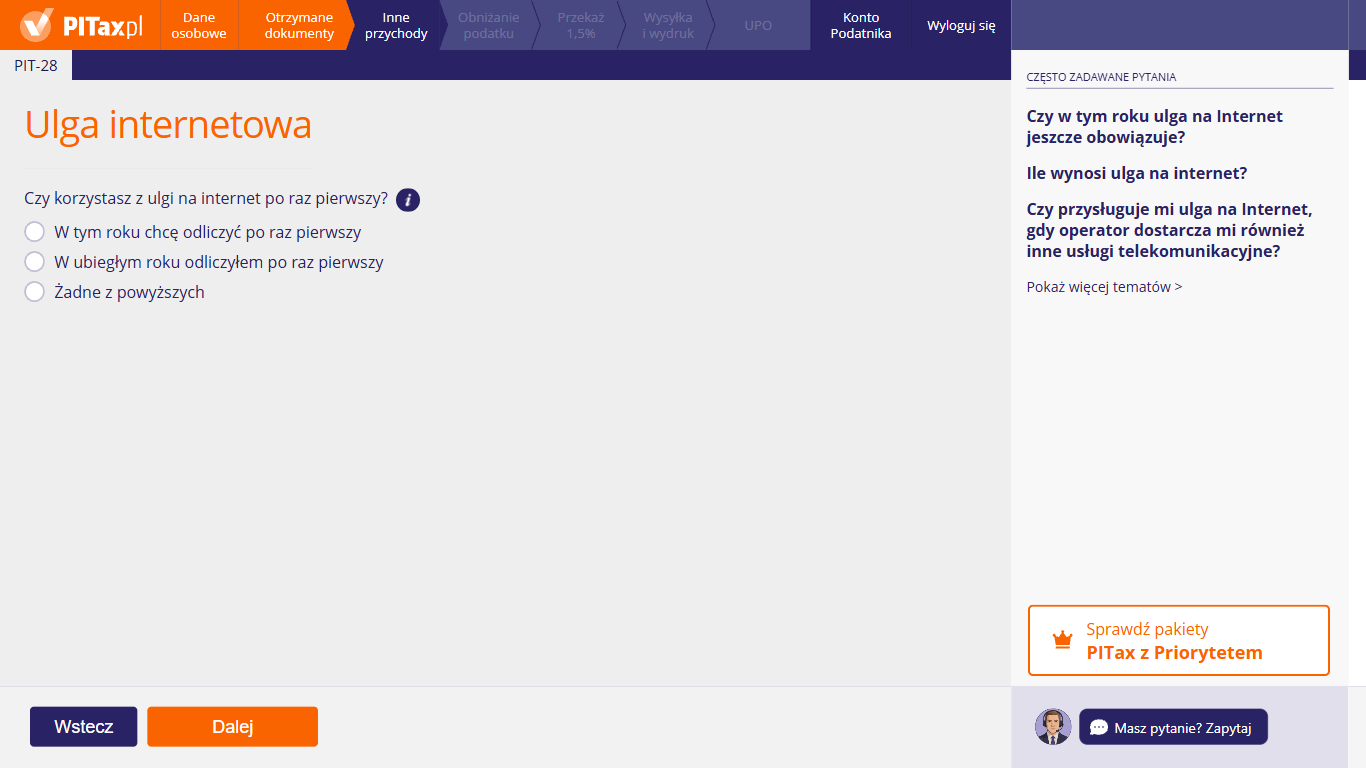
Na tym ekranie możesz rozliczyć ulgę na internet. Najpierw wskaż, czy odliczasz ją w tym roku po raz pierwszy, czy po raz pierwszy odliczyłeś ją w ubiegłym roku, a jeśli żadna z tych sytuacji Cię nie dotyczy, wybierz „Żadne z powyższych” (podpowiedź jest pod ikoną „i”). Jeśli ulga Ci przysługuje, kreator pokaże pola na wydatki za internet. W PIT-28 ulgę możesz odliczyć od przychodu.
Czy w tym roku ulga na internet jeszcze obowiązuje?
Tak – w PIT-28 za 2026 r. nadal możesz odliczyć wydatki na internet, ale nie każdy. Ulga przysługuje tylko w dwóch kolejnych latach i tylko temu, kto wcześniej z niej nie korzystał.
Za 2026 r. odliczysz ją więc, jeśli:
- odliczasz ją po raz pierwszy (wtedy możesz ją odliczyć jeszcze raz za 2027 r.) – wybierz „W tym roku chcę odliczyć po raz pierwszy”, albo
- pierwszy raz odliczyłeś ją za 2025 r. – wybierz „W ubiegłym roku odliczyłem po raz pierwszy”.
Jeśli odliczałeś ją wcześniej (np. za 2023 i 2024 r.) albo tylko za rok starszy niż 2025 r., wybierz „Żadne z powyższych” – ulga Ci już nie przysługuje.
Ile wynosi ulga na internet?
Odliczysz wydatki faktycznie poniesione w 2026 r., ale nie więcej niż 760 zł w roku. Kwota ta pomniejsza przychód, od którego liczony jest ryczałt, więc jej wpływ na wysokość ryczałtu zależy od stawki. Nie wpisuj wydatków, które zostały Ci zwrócone albo które odliczyłeś w innym zeznaniu (np. w PIT-37).
Czy przysługuje mi ulga na internet, gdy operator dostarcza mi również inne usługi telekomunikacyjne?
Tak, ale odliczysz tylko opłatę za internet. Ulga dotyczy wydatków na użytkowanie sieci Internet, a dokument musi wskazywać rodzaj usługi i kwotę zapłaty. Jeśli kupujesz pakiet (np. internet z telewizją i telefonem), z faktury lub umowy powinno wynikać, ile płacisz za sam internet.
Ulga nie zależy od sposobu dostępu – możesz odliczyć internet stacjonarny, mobilny czy w telefonie, jeśli masz dokument z Twoimi danymi, danymi sprzedawcy, rodzajem usługi i kwotą. Przechowuj faktury lub rachunki – nie dołączaj ich do PIT-28.
Więcej informacji: Kiedy mogę odliczyć ulgę na internet?
Czy mogę odliczyć internet, z którego korzystam w działalności na ryczałcie?
Tak – na ryczałcie nie ma kosztów uzyskania przychodu, więc ulga internetowa to jedyny sposób, by wydatki na internet obniżyły Twój ryczałt. Warunek: ten sam wydatek nie mógł już obniżyć Twojego podatku w inny sposób, np. jako koszt w innej działalności rozliczanej według skali lub podatkiem liniowym albo jako ulga w innym zeznaniu. Każdy wydatek odliczasz tylko raz.
Czy wpisać kwoty za każdy miesiąc, czy sumę za cały rok?
Jak Ci wygodniej – wynik będzie taki sam. Opcja „Ile płaciłeś miesięcznie za internet?” przydaje się, gdy przepisujesz kwoty z kolejnych faktur. Opcja „Ile zapłaciłeś w ciągu roku łącznie za internet?” – gdy znasz już roczną sumę. Liczy się data zapłaty: wpisz tylko kwoty faktycznie zapłacone w 2026 r.
Wpisz pełne kwoty z faktur lub rachunków, nawet jeśli łącznie przekraczają 760 zł – program uwzględni limit.
Od jakich wydatków można odliczyć ulgę na internet?
Od opłat za korzystanie z internetu – np. abonamentu za internet domowy, pakietu internetu mobilnego czy opłaty za dostęp w kafejce internetowej. Ulga dotyczy wydatków „z tytułu użytkowania sieci Internet”, więc nie obejmuje zakupu sprzętu, np. modemu, routera czy telefonu. Odliczysz tylko kwoty zapłacone w 2026 r., udokumentowane fakturą lub innym dokumentem z Twoimi danymi, i tylko te, których nikt Ci nie zwrócił.
Czy faktura za internet musi być wystawiona na mnie?
Wydatek potwierdza dokument, który zawiera dane kupującego, dane sprzedawcy, rodzaj usługi i kwotę zapłaty. Ulgę odlicza więc osoba, której dane widnieją na fakturze. Według Ministerstwa Finansów nie przeszkadza zapłata z konta małżonka, jeśli macie wspólność majątkową. Gdy faktura jest wystawiona na Was oboje, możecie podzielić wydatek w dowolnej proporcji. Jeśli umowę z dostawcą ma Twój małżonek, ulgę za ten internet może odliczyć on.
24. Ulga internetowa – kwoty wydatków
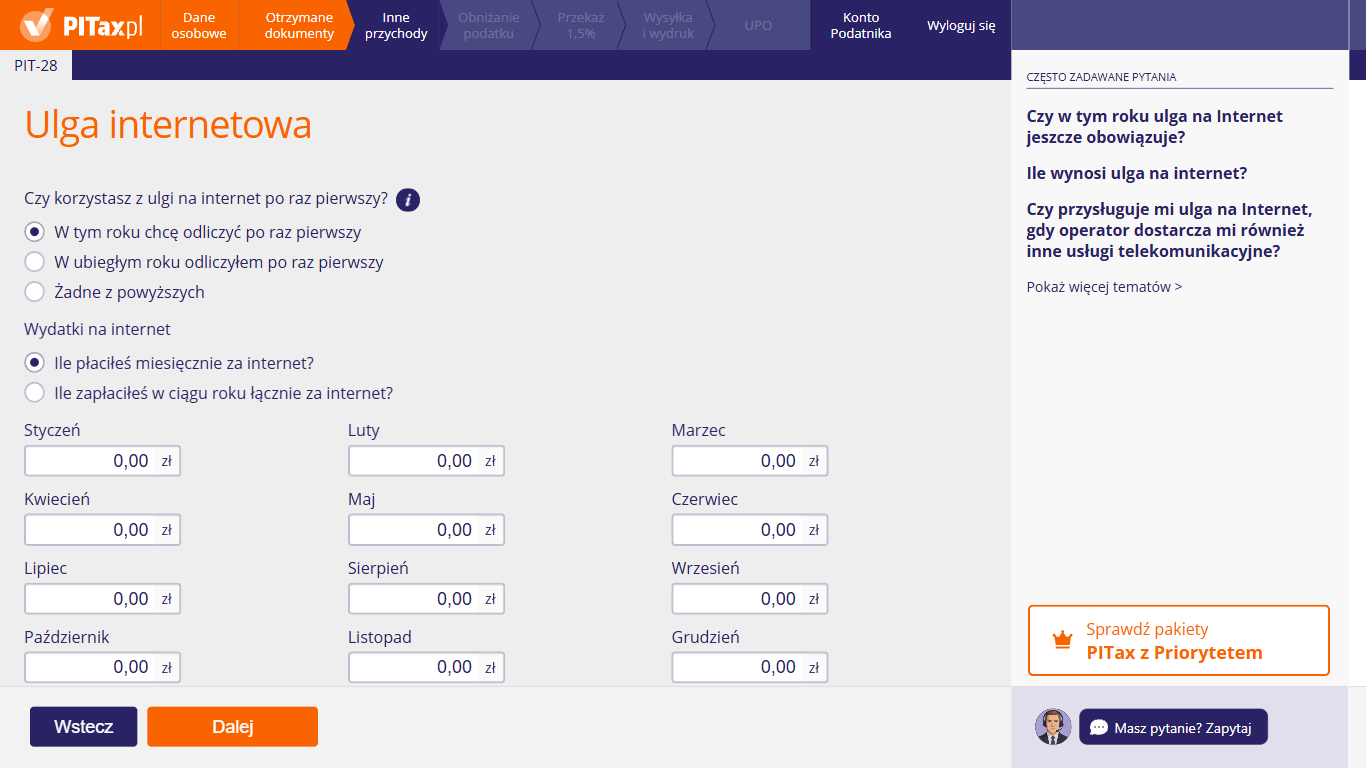
Ten widok pojawia się, gdy ulga Ci przysługuje. W części „Wydatki na internet” możesz wybrać, jak podasz kwoty: osobno za każdy miesiąc albo jedną sumą za cały 2026 r. Wpisz wydatki zapłacone w 2026 r. i kliknij „Dalej”.
25. Ulga rehabilitacyjna
Na tym ekranie możesz rozliczyć wydatki związane z niepełnosprawnością. Wskaż, czy jesteś osobą z niepełnosprawnością, czy utrzymujesz taką osobę – po wyborze pojawią się pola na wydatki. Jeśli wydatki dotyczą kilku osób (np. Ciebie i dziecka), dodaj kolejną zakładkę przyciskiem „dodaj ulgę”. W PIT-28 ulgę możesz odliczyć od przychodu.
Czy jako emeryt lub rencista mogę odliczyć ulgę rehabilitacyjną?
Sam status emeryta nie wystarczy. Ulga przysługuje, gdy osoba, której dotyczą wydatki, ma jeden z dokumentów:
- orzeczenie o stopniu niepełnosprawności (lekkim, umiarkowanym lub znacznym),
- decyzję o przyznaniu renty z tytułu całkowitej lub częściowej niezdolności do pracy, renty szkoleniowej albo renty socjalnej,
- orzeczenie o niepełnosprawności dziecka do 16 lat.
Rencista z rentą z tytułu niezdolności do pracy ma więc prawo do ulgi. Emeryt – tylko jeśli ma orzeczenie o niepełnosprawności (także wydane przed 1 września 1997 r.). W obu przypadkach musisz ponieść wydatki z listy ulgi.
Jakie wydatki uprawniają do ulgi rehabilitacyjnej?
Lista wydatków jest zamknięta. Dzielą się na trzy grupy.
Bez limitu (wpisz je w polu „Inne wydatki”), m.in.:
- adaptacja i wyposażenie mieszkania lub domu oraz przystosowanie pojazdu do potrzeb wynikających z niepełnosprawności,
- zakup, naprawa lub najem wyrobów medycznych oraz sprzętu rehabilitacyjnego (bez sprzętu gospodarstwa domowego),
- turnus rehabilitacyjny, pobyt w sanatorium, zakładzie rehabilitacji leczniczej, opiekuńczo-leczniczym lub pielęgnacyjno-opiekuńczym, zabiegi rehabilitacyjne,
- opieka pielęgniarska w domu, usługi opiekuńcze dla osób z I grupą, tłumacz języka migowego,
- kolonie i obozy dla dzieci i młodzieży z niepełnosprawnością do 25 lat,
- odpłatny przewóz karetką, a osoby z I lub II grupą i dziecka do 16 lat – także innym transportem; przejazdy komunikacją publiczną na turnus, do sanatorium lub na kolonie.
Do 2280 zł rocznie każdy: używanie samochodu (pole „Używanie samochodu”), przewodnik osoby niewidomej z I lub II grupą albo osoby z niepełnosprawnością narządu ruchu z I grupą (pole „Opłacenie przewodników dla osób niepełnosprawnych”), utrzymanie psa asystującego (pole „Utrzymanie psa przewodnika”) oraz pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady.
Leki – w każdym miesiącu nadwyżka wydatków ponad 100 zł, jeśli lekarz specjalista stwierdził, że osoba z niepełnosprawnością powinna je stosować stale lub czasowo.
O jakie leki chodzi?
O leki, które według lekarza specjalisty osoba z niepełnosprawnością powinna stosować stale lub czasowo. W ramach ulgi odliczasz w każdym miesiącu nadwyżkę wydatków na leki ponad 100 zł.
W polach od „styczeń” do „grudzień” wpisz pełne kwoty wydane w poszczególnych miesiącach – program sam odejmie 100 zł za każdy miesiąc. Potrzebujesz faktur lub rachunków z danymi kupującego i sprzedawcy, rodzajem towaru i kwotą oraz potwierdzenia lekarza specjalisty, że leki trzeba stosować. Nie dołączaj ich do PIT-28, ale przechowuj je.
Kto może odliczyć wydatki na osobę z niepełnosprawnością, którą utrzymuje?
Wybierz „Utrzymuję osobę z niepełnosprawnością”, jeśli w 2026 r. miałeś na utrzymaniu:
- osobę z I grupy podatkowej wobec Ciebie lub Twojego małżonka – np. małżonka, dzieci, wnuki, rodziców, dziadków, rodzeństwo, pasierba, ojczyma, macochę, teściów, zięcia, synową,
- albo dziecko obce przyjęte na wychowanie przez Ciebie lub małżonka.
Warunek: dochody tej osoby w 2026 r. nie przekroczyły 23 741,88 zł (dwunastokrotność renty socjalnej z grudnia 2026 r.). Do tej kwoty nie wlicza się m.in. zasiłku pielęgnacyjnego, alimentów na dzieci i dodatkowych rocznych świadczeń dla emerytów i rencistów („trzynastki” i „czternastki”).
Czy odliczę używanie samochodu, jeśli nie wożę nikogo na zabiegi?
Tak. Odliczenie do 2280 zł rocznie przysługuje za używanie samochodu osobowego, który jest własnością (współwłasnością) osoby z niepełnosprawnością albo Twoją, jeśli ją utrzymujesz (lub dziecko z niepełnosprawnością do 16 lat). Przepis nie wymaga już, by były to dojazdy na zabiegi.
Jakie dokumenty muszę mieć?
- Większość wydatków (np. sprzęt, turnus, leki, pieluchomajtki) – fakturę lub inny dokument z danymi kupującego i sprzedawcy, rodzajem towaru lub usługi i kwotą zapłaty; przy lekach także potwierdzenie lekarza specjalisty, że trzeba je stosować.
- Używanie samochodu, przewodnik i pies asystujący – rachunków mieć nie musisz. Zgodnie z przepisami na żądanie urzędu musisz jednak podać imię i nazwisko przewodnika albo pokazać certyfikat psa asystującego.
- Zawsze – dokument potwierdzający niepełnosprawność (orzeczenie lub decyzję o rencie).
Dokumentów nie dołączaj do PIT-28, ale przechowuj je na wypadek pytań urzędu.
Czy mogę wpisać wydatki dofinansowane z PFRON lub NFZ?
Tylko tę część, którą zapłaciłeś z własnych pieniędzy. Nie odliczysz wydatków sfinansowanych z Państwowego Funduszu Rehabilitacji Osób Niepełnosprawnych (PFRON), NFZ, zakładowego funduszu rehabilitacji osób niepełnosprawnych, zakładowego funduszu aktywności, zakładowego funduszu świadczeń socjalnych ani zwróconych Ci w jakiejkolwiek formie. Gdy dofinansowanie było częściowe, wpisz różnicę między wydatkiem a kwotą dofinansowania lub zwrotu.
Przykład: turnus kosztował 3 000 zł, a PFRON dopłacił 1 200 zł – w polu „Inne wydatki” wpisz 1 800 zł.
Jak rozliczyć wydatki na kilka osób?
Każdą osobę rozlicz w osobnej zakładce. Kliknij „dodaj ulgę” – pojawi się kolejna zakładka. Znów wybierz w niej sytuację (np. „Utrzymuję osobę z niepełnosprawnością”) i wpisz wydatki tej osoby. Nie wpisuj tego samego wydatku w dwóch zakładkach.
26. Ulga rehabilitacyjna – wydatki
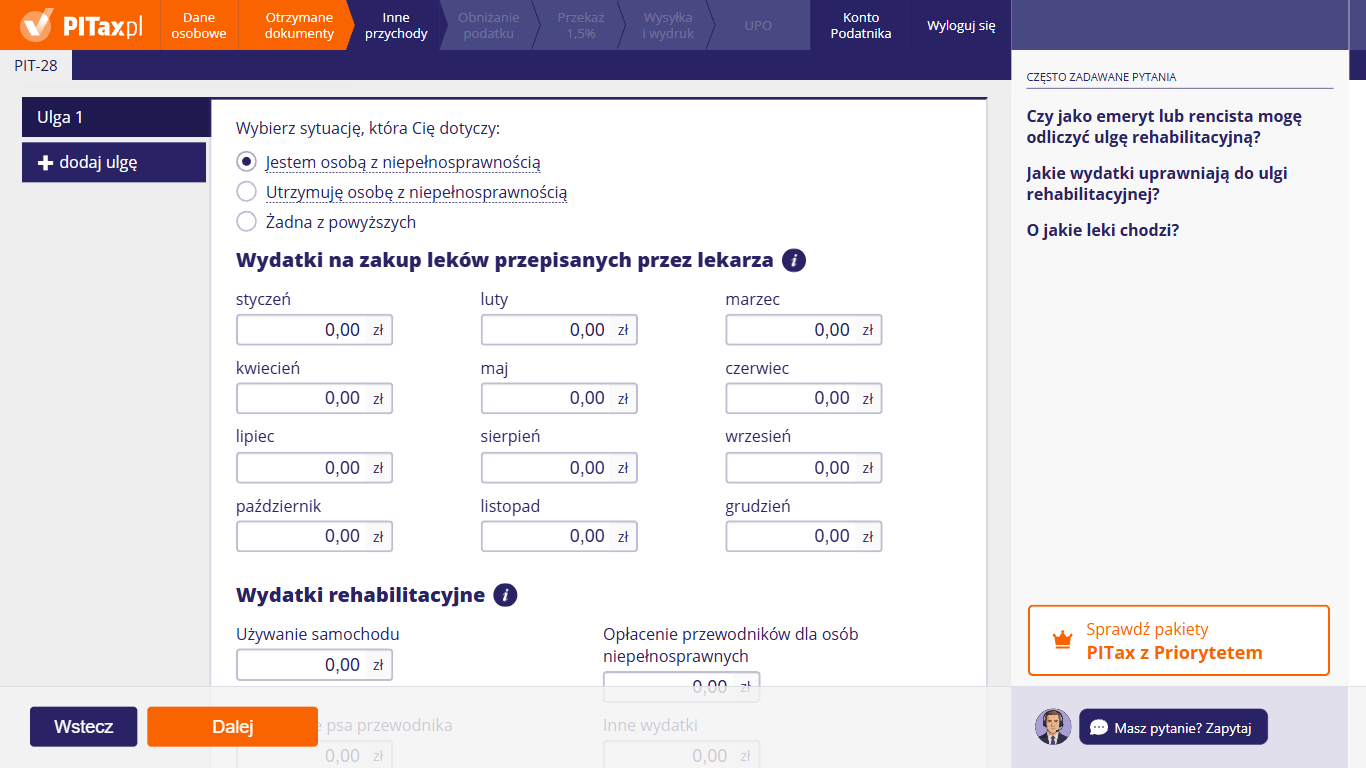
Ten widok pojawia się po wybraniu sytuacji. Możesz tu wpisać wydatki na leki przepisane przez lekarza, osobno za każdy miesiąc, oraz wydatki rehabilitacyjne, np. na używanie samochodu czy utrzymanie psa przewodnika. Przy obu częściach są podpowiedzi pod ikoną „i”. Wpisz tylko kwoty, które sam zapłaciłeś i których nikt Ci nie zwrócił.
27. Ulga IKZE
Na tym ekranie w polu „Podaj kwotę wpłaconych środków na Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE)” możesz wpisać kwotę, którą wpłaciłeś na IKZE w 2026 r. Znajdziesz ją w informacji od instytucji, która prowadzi Twoje IKZE. Wpłaty możesz odliczyć od przychodu w PIT-28 – tylko w zeznaniu rocznym, a nie w ryczałcie wpłacanym w ciągu roku.
Jaki jest limit odliczenia w ramach ulgi IKZE?
Możesz odliczyć wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE) z 2026 r., ale nie więcej niż roczny limit wpłat na 2026 r.:
- 11 304 zł – podstawowy limit,
- 16 956 zł – jeśli prowadzisz pozarolniczą działalność w rozumieniu przepisów o ubezpieczeniach społecznych (np. masz własną firmę).
O wyższym limicie decyduje to, czy prowadzisz taką działalność, a nie to, w którym zeznaniu ją rozliczasz. Sam najem prywatny nie daje prawa do wyższego limitu. Nie wpisuj wpłat, które odliczasz w innym zeznaniu (np. w PIT-37) – każdą wpłatę odliczasz tylko raz.
Czym różni się IKZE od IKE?
Oba konta – indywidualne konto zabezpieczenia emerytalnego (IKZE) i indywidualne konto emerytalne (IKE) – służą oszczędzaniu na emeryturę, ale korzyść podatkowa przychodzi w innym momencie:
- IKZE – wpłaty odliczasz w zeznaniu rocznym (w PIT-28 od przychodu). Przy wypłacie zapłacisz zryczałtowany podatek 10% od wypłacanej kwoty.
- IKE – wpłat nie odliczysz, ale wypłata spełniająca warunki ustawy (np. po ukończeniu 60 lat) jest zwolniona z podatku, także od zysków.
Na tym ekranie wpisz więc tylko wpłaty na IKZE. Wpłat na IKE nie wykazuj w PIT-28.
Kiedy odliczam wpłaty na IKZE?
Tylko w zeznaniu rocznym – w PIT-28 za 2026 r. odliczasz wpłaty z okresu od 1 stycznia do 31 grudnia 2026 r. Nie pomniejszaj o nie miesięcznego (kwartalnego) ryczałtu w trakcie roku. Wpłata zaksięgowana w 2027 r. obniży dopiero zeznanie za 2027 r.
28. Termomodernizacja
Na tym ekranie możesz wpisać w polu „Wpisz sumę wydatków na realizację przedsięwzięcia termomodernizacyjnego” łączną kwotę wydatków z 2026 r. Opis pod polem przypomina, że chodzi o materiały budowlane, urządzenia i usługi związane z termomodernizacją, a przedsięwzięcie musi zostać zakończone w ciągu 3 lat, licząc od końca roku, w którym poniosłeś pierwszy wydatek. Ulga dotyczy domu jednorodzinnego. W PIT-28 możesz ją odliczyć od przychodu.
Kto może skorzystać z ulgi termomodernizacyjnej?
Ulga przysługuje osobie, która jest właścicielem lub współwłaścicielem budynku mieszkalnego jednorodzinnego i ponosi wydatki na termomodernizację tego budynku. Ulgę odliczysz w PIT-28 tak samo jak w PIT-36, PIT-36L i PIT-37 – w PIT-28 od przychodu.
Ulga nie obejmuje mieszkań w blokach ani budynków, których nie jesteś właścicielem. Chodzi o termomodernizację istniejącego budynku, a nie o budowę nowego domu.
Ile mogę odliczyć?
Najwyżej 53 000 zł – to łączny limit na wszystkie przedsięwzięcia termomodernizacyjne we wszystkich budynkach, których jesteś właścicielem lub współwłaścicielem. Limit przysługuje każdemu podatnikowi osobno, więc małżonkowie będący współwłaścicielami domu mają po 53 000 zł.
Warunki:
- wydatki potwierdzają faktury od podatnika VAT niekorzystającego ze zwolnienia (paragon nie wystarczy),
- wydatki nie zostały sfinansowane ze środków Narodowego lub wojewódzkiego funduszu ochrony środowiska i gospodarki wodnej (np. z dotacji) ani zwrócone w inny sposób – odliczasz tylko część zapłaconą z własnych pieniędzy,
- odliczasz je w zeznaniu za rok, w którym poniosłeś wydatek (data faktury).
Jeśli przychód jest za niski, nieodliczoną kwotę odliczysz w kolejnych latach – najdłużej przez 6 lat od końca roku, w którym poniosłeś pierwszy wydatek.
Jak długo może trwać termomodernizacja objęta ulgą?
Przedsięwzięcie musisz zakończyć w ciągu 3 kolejnych lat, licząc od końca roku, w którym poniosłeś pierwszy wydatek. Jeśli pierwszy wydatek poniosłeś w 2026 r., zakończ prace do 31 grudnia 2029 r.
Jeśli nie zdążysz, w zeznaniu za rok, w którym minął ten termin, dolicz kwoty wcześniej odliczone. Tak samo zrób, gdy po odliczeniu otrzymasz zwrot wydatków (np. dotację).
Jakie usługi budowlane kwalifikują się do ulgi termomodernizacyjnej?
Tylko usługi z wykazu w rozporządzeniu do ulgi. Są to m.in.:
- audyt energetyczny przed termomodernizacją, analiza termograficzna, dokumentacja projektowa, ekspertyza ornitologiczna i chiropterologiczna,
- docieplenie przegród budowlanych, płyt balkonowych lub fundamentów,
- wymiana stolarki zewnętrznej (okna, okna połaciowe, drzwi balkonowe i zewnętrzne, bramy garażowe),
- wymiana elementów instalacji grzewczej lub ciepłej wody albo wykonanie nowej instalacji,
- montaż pompy ciepła, kolektora słonecznego, instalacji fotowoltaicznej, wentylacji mechanicznej z odzyskiem ciepła,
- uruchomienie i regulacja źródła ciepła, regulacja i równoważenie instalacji,
- demontaż źródła ciepła na paliwo stałe.
Ten sam wykaz określa materiały i urządzenia objęte ulgą. Liczy się wykaz obowiązujący w dniu poniesienia wydatku. Od 1 stycznia 2025 r. wykaz nie obejmuje już kotła gazowego kondensacyjnego ani jego montażu – takich wydatków z 2026 r. nie odliczysz. Wydatki spoza wykazu (np. zwykły remont, malowanie) też nie dają prawa do ulgi.
29. Więcej możliwości odliczeń od dochodu i podatku
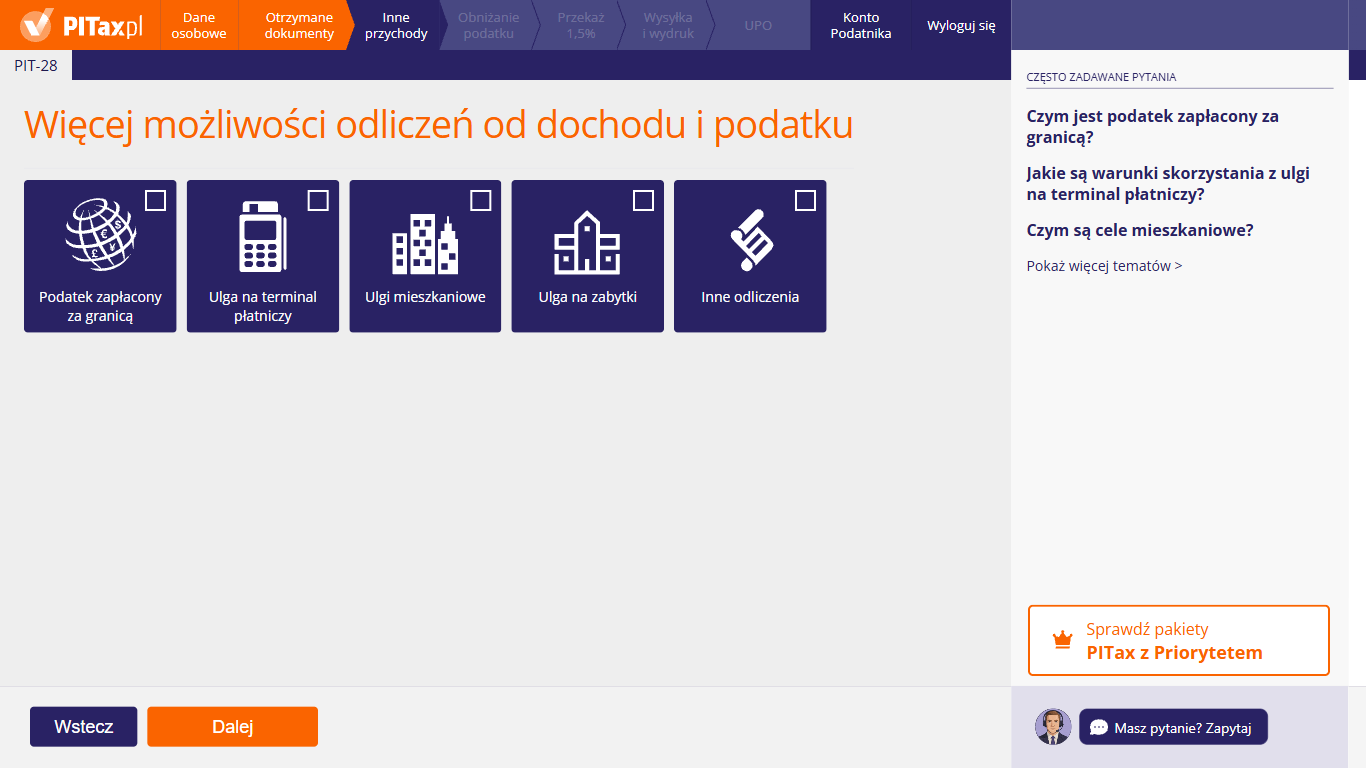
Na tym ekranie możesz wybrać rzadziej stosowane odliczenia w PIT-28, np. podatek zapłacony za granicą, ulgi mieszkaniowe czy ulgę na zabytki. W PIT-28 część tych odliczeń obniża przychód, a część – sam ryczałt (np. podatek zapłacony za granicą). Kliknij kafelki odliczeń, które Cię dotyczą, i przejdź „Dalej”, a na kolejnych ekranach wpisz kwoty. Jeśli żadne odliczenie Cię nie dotyczy, kliknij „Dalej” bez zaznaczania.
Czym jest podatek zapłacony za granicą?
To podatek dochodowy, który zapłaciłeś w innym państwie od przychodu opodatkowanego w Polsce ryczałtem, np. od przychodu firmy uzyskanego za granicą albo od najmu nieruchomości za granicą. Jeśli umowa o unikaniu podwójnego opodatkowania przewiduje metodę proporcjonalnego odliczenia (albo z danym państwem nie ma umowy), od polskiego ryczałtu odliczysz podatek zapłacony za granicą. Odliczenie nie może przekroczyć części ryczałtu, która przypada na przychód zagraniczny.
Przychód zagraniczny przelicz na złote po kursie średnim NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu. Nie pomniejszaj go o diety – to zasada wyłącznie dla pracowników.
Jakie są warunki skorzystania z ulgi na terminal płatniczy?
Ulga dotyczy przedsiębiorców, którzy rozpoczęli przyjmowanie płatności terminalem. Odliczysz wydatki na zakup terminala i na obsługę transakcji (opłaty za transakcje, najem lub dzierżawę terminala) poniesione w roku rozpoczęcia i w roku następnym:
- do 2 500 zł rocznie – jeśli jesteś zwolniony z ewidencjonowania sprzedaży na kasie rejestrującej,
- do 1 000 zł rocznie – w pozostałych przypadkach.
Ulga nie przysługuje, jeśli przyjmowałeś płatności terminalem w ciągu 12 miesięcy przed ponownym rozpoczęciem.
Mały podatnik VAT, który przez co najmniej 7 miesięcy (lub 2 kwartały) w roku miał prawo do zwrotu VAT w przyspieszonym terminie na szczególnych zasadach, może zamiast tego odliczyć 200% wydatków, do 2 000 zł rocznie. Może to zrobić w każdym roku, w którym je ponosi, także po przerwie w przyjmowaniu płatności. W PIT-28 ulgę odliczasz tylko od przychodu z działalności.
Czym są cele mieszkaniowe?
W PIT-28 za 2026 r. odliczysz wydatki mieszkaniowe tylko na zasadzie praw nabytych – jeśli kontynuujesz ulgę rozpoczętą wiele lat temu. Wydatki na zakup lub remont mieszkania z 2026 r. nie dają prawa do ulgi mieszkaniowej. Chodzi przede wszystkim o:
- ulgę odsetkową – odsetki od kredytu mieszkaniowego udzielonego w latach 2002–2006, odliczane najdłużej do 31 grudnia 2027 r.,
- odliczenie wpłat do kasy mieszkaniowej – jeśli prawo do niego nabyłeś przed 2002 r. (umowa o kredyt kontraktowy); możesz odliczać wpłaty na ten sam rachunek, do końca terminu systematycznego oszczędzania z umowy,
- odliczenia z lat ubiegłych, które nie znalazły jeszcze pokrycia w przychodzie lub podatku (np. dawna duża ulga budowlana czy ulga remontowa).
Więcej informacji w artykule: Ulga odsetkowa
Co obejmuje ulga na zabytki?
Jeśli jesteś właścicielem lub współwłaścicielem zabytku nieruchomego, odliczysz od przychodu 50% wydatków poniesionych na:
- wpłaty na fundusz remontowy wspólnoty mieszkaniowej lub spółdzielni mieszkaniowej, utworzony dla zabytku nieruchomego wpisanego do rejestru zabytków lub znajdującego się w ewidencji zabytków,
- prace konserwatorskie, restauratorskie lub roboty budowlane przy zabytku nieruchomym wpisanym do rejestru zabytków.
Prace i roboty budowlane odliczysz tylko przy zabytku wpisanym do rejestru, na podstawie pozwolenia wojewódzkiego konserwatora zabytków i jego zaświadczenia o wykonaniu prac; wydatki muszą być udokumentowane fakturami. Nie odliczysz wydatków sfinansowanych lub zwróconych (np. z dotacji) ani wydatków na zakup zabytku w 2026 r.
Czym są inne ulgi?
Kafelek „Inne odliczenia” obejmuje rzadkie odliczenia, których nie ma na wcześniejszych ekranach. Od przychodu odliczysz tu np.:
- zwrot nienależnie pobranych świadczeń (np. zasiłku), które wcześniej zwiększyły Twój opodatkowany przychód – jeśli zwrotu nie uwzględnił płatnik,
- składki członkowskie na związki zawodowe – do 840 zł w roku.
Od ryczałtu odliczysz tu np. dawne ulgi przysługujące na zasadzie praw nabytych: nieodliczoną ulgę za wyszkolenie uczniów i ulgę za zatrudnienie pomocy domowej (tylko przy umowie aktywizacyjnej z osobą bezrobotną zawartej przed 2007 r.).
Wybierz ten kafelek tylko wtedy, gdy masz prawo do takiego odliczenia.
30. Czy zapłaciłeś podatek za granicą?
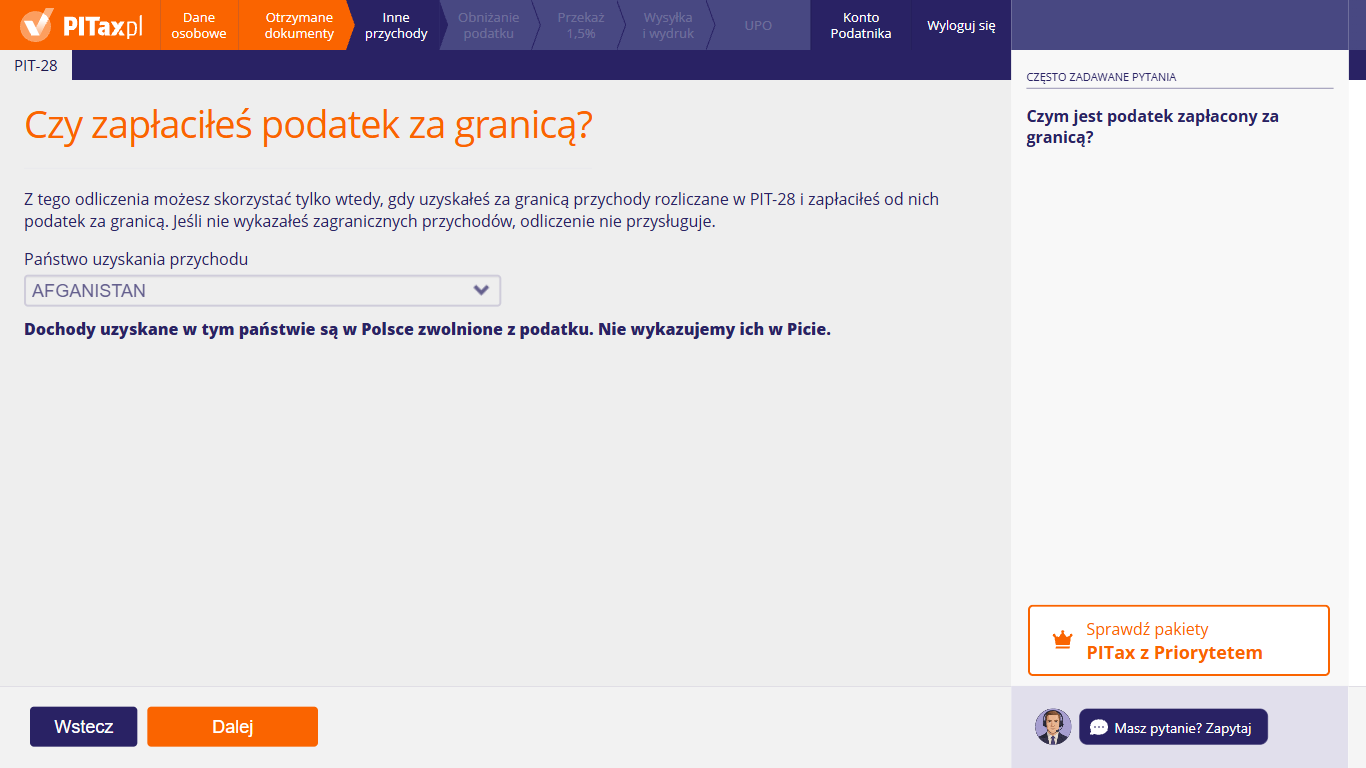
Ten ekran pojawia się po zaznaczeniu kafelka „Podatek zapłacony za granicą”. Z odliczenia możesz skorzystać tylko wtedy, gdy uzyskałeś za granicą przychody rozliczane w PIT-28 i zapłaciłeś od nich podatek za granicą – bez wykazanych przychodów zagranicznych odliczenie nie przysługuje. Z listy „Państwo uzyskania przychodu” możesz wybrać kraj, z którego pochodzi przychód. Gdy pod listą pojawi się komunikat „Dochody uzyskane w tym państwie są w Polsce zwolnione z podatku. Nie wykazujemy ich w Picie.”, pola na kwoty się nie pokazują. Gdy dla państwa stosuje się metodę odliczenia, wpisz kwotę podatku zapłaconego za granicą, a resztę wyliczeń program robi sam.
Czym jest podatek zapłacony za granicą?
To podatek dochodowy, który zapłaciłeś w innym państwie od przychodów rozliczanych w PIT-28, np. od najmu mieszkania za granicą. Odliczysz go od polskiego ryczałtu, gdy umowa o unikaniu podwójnego opodatkowania z tym państwem przewiduje metodę proporcjonalnego odliczenia albo gdy Polska nie ma z nim takiej umowy.
Liczy się tylko podatek faktycznie zapłacony. Sama decyzja lub wezwanie do zapłaty podatku za granicą nie wystarczą. Jeśli umowa przewiduje metodę wyłączenia z progresją, podatku zagranicznego nie odliczasz – przychód zagraniczny jest wtedy w Polsce zwolniony z ryczałtu (przy najmie prywatnym może jednak wpłynąć na stawkę ryczałtu od przychodów krajowych).
Co oznacza komunikat, że dochody z tego państwa są w Polsce zwolnione?
Że według kreatora umowa o unikaniu podwójnego opodatkowania z wybranym państwem przewiduje metodę wyłączenia. Przychód z tego państwa nie jest wtedy w Polsce opodatkowany ryczałtem, więc nie ma od czego odliczać podatku zagranicznego.
Metoda wyłączenia może wynikać tylko z umowy. Jeśli Polska nie ma umowy z danym państwem, stosuje się metodę odliczenia: przychód wykaż w PIT-28, a podatek zapłacony za granicą odlicz. W razie wątpliwości przed wysyłką zeznania skorzystaj z przycisku „Masz pytanie? Zapytaj”.
Ile podatku zapłaconego za granicą odliczę?
Od ryczałtu możesz odjąć podatek zapłacony za granicą, ale nie więcej niż tę część polskiego ryczałtu, która proporcjonalnie przypada na przychód zagraniczny. Program wylicza ten limit na podstawie przychodów zagranicznych i krajowych oraz ryczałtu od nich. Jeśli podatek zapłacony za granicą jest wyższy niż limit, nadwyżki nie odliczysz. Jeśli jest niższy, odliczysz cały zapłacony podatek.
Przy przychodach z działalności gospodarczej rozliczanych tą metodą możesz mieć też prawo do ulgi abolicyjnej – co do zasady do 1360 zł. Ulga ta nie dotyczy przychodów z najmu.
Jak przeliczyć przychody i podatek z waluty obcej na złote?
- Przychód – po kursie średnim NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu.
- Podatek zapłacony za granicą – po kursie średnim NBP z ostatniego dnia roboczego przed dniem zapłaty podatku.
Przychodów rozliczanych ryczałtem nie pomniejszaj o diety za pobyt za granicą – ta zasada dotyczy tylko wynagrodzeń z pracy najemnej.
31. Ulga na terminal płatniczy
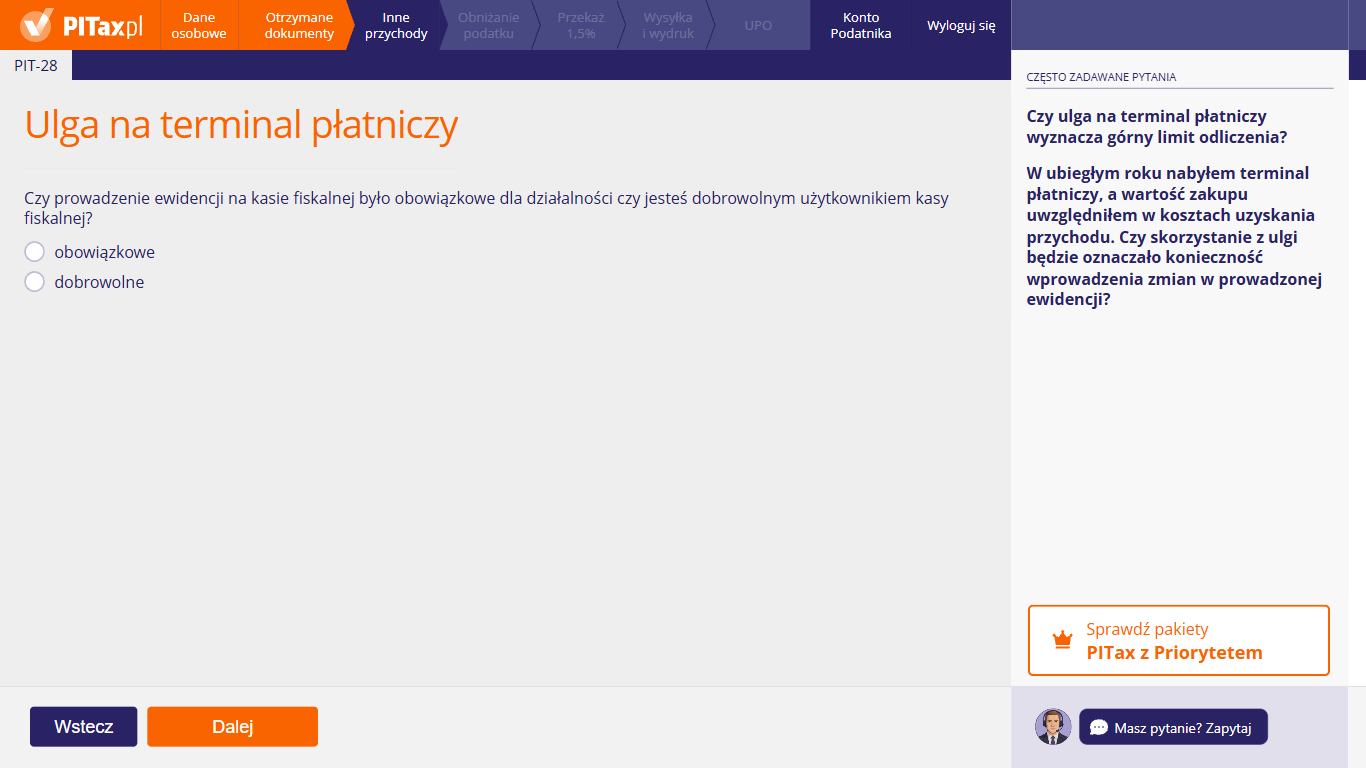
Na tym ekranie możesz rozliczyć ulgę na terminal płatniczy – dla osób z działalnością gospodarczą, które zaczęły przyjmować płatności kartą. Odpowiedz na pytanie „Czy prowadzenie ewidencji na kasie fiskalnej było obowiązkowe dla działalności czy jesteś dobrowolnym użytkownikiem kasy fiskalnej?”, wybierając „obowiązkowe” albo „dobrowolne” – od tego zależy limit ulgi. Opcja „dobrowolne” dotyczy każdego, kto nie musiał prowadzić ewidencji na kasie, także gdy kasy w ogóle nie ma. Po wyborze kreator poprosi o kwotę wydatków na terminal i obsługę płatności. W PIT-28 ulgę możesz odliczyć od przychodu z działalności.
Jakie są warunki skorzystania z ulgi na terminal płatniczy?
Ulga przysługuje, jeśli:
- uzyskujesz przychody z działalności gospodarczej (przy samym najmie prywatnym ulgi nie ma),
- w 2026 r. zacząłeś przyjmować płatności terminalem albo zacząłeś w 2025 r. – ulga obejmuje rok rozpoczęcia i rok następny,
- w ciągu 12 miesięcy przed miesiącem rozpoczęcia nie przyjmowałeś płatności terminalem.
Odliczysz wydatki na zakup terminala oraz opłaty za obsługę transakcji: opłaty interchange, opłaty akceptanta, opłaty systemowe i opłaty za najem lub dzierżawę terminala. Jeśli korzystałeś z programu, który zwracał te koszty, ulga obejmuje rok zakończenia korzystania z programu i rok następny.
Nie odliczysz wydatków zwróconych Ci w jakiejkolwiek formie ani już odliczonych w innym zeznaniu.
Czy ulga na terminal płatniczy wyznacza górny limit odliczenia?
Tak. W roku podatkowym odliczysz najwyżej:
- 2 500 zł – jeśli nie masz obowiązku prowadzenia ewidencji na kasie fiskalnej (wybierz „dobrowolne”),
- 1 000 zł – jeśli masz taki obowiązek (wybierz „obowiązkowe”).
Mały podatnik VAT, który w 2026 r. miał prawo do zwrotu VAT w przyspieszonym terminie przez co najmniej 7 miesięcy (lub 2 kwartały), może odliczyć 200% wydatków, ale nie więcej niż 2 000 zł – i to w każdym roku, w którym je ponosi.
Odliczenie nie może przekroczyć przychodu z działalności. Nieodliczoną kwotę możesz odliczyć w kolejnych 6 latach.
W ubiegłym roku nabyłem terminal płatniczy, a wartość zakupu uwzględniłem w kosztach uzyskania przychodu. Czy skorzystanie z ulgi będzie oznaczało konieczność wprowadzenia zmian w prowadzonej ewidencji?
Nie – nie musisz niczego zmieniać w ewidencji. Na ryczałcie nie rozliczasz kosztów, więc ulgę wykazujesz tylko w PIT-28.
Ulgę odlicz jednak w zeznaniu za rok, w którym poniosłeś wydatek. W PIT-28 za 2026 r. wpisz więc tylko wydatki z 2026 r. Zakup terminala z 2025 r. można było odliczyć w zeznaniu za 2025 r. Jeśli rozliczałeś się wtedy według skali lub podatkiem liniowym, zaliczenie wydatku do kosztów nie wykluczało ulgi – pominięte odliczenie możesz nadrobić korektą zeznania za 2025 r.
32. Ulgi mieszkaniowe
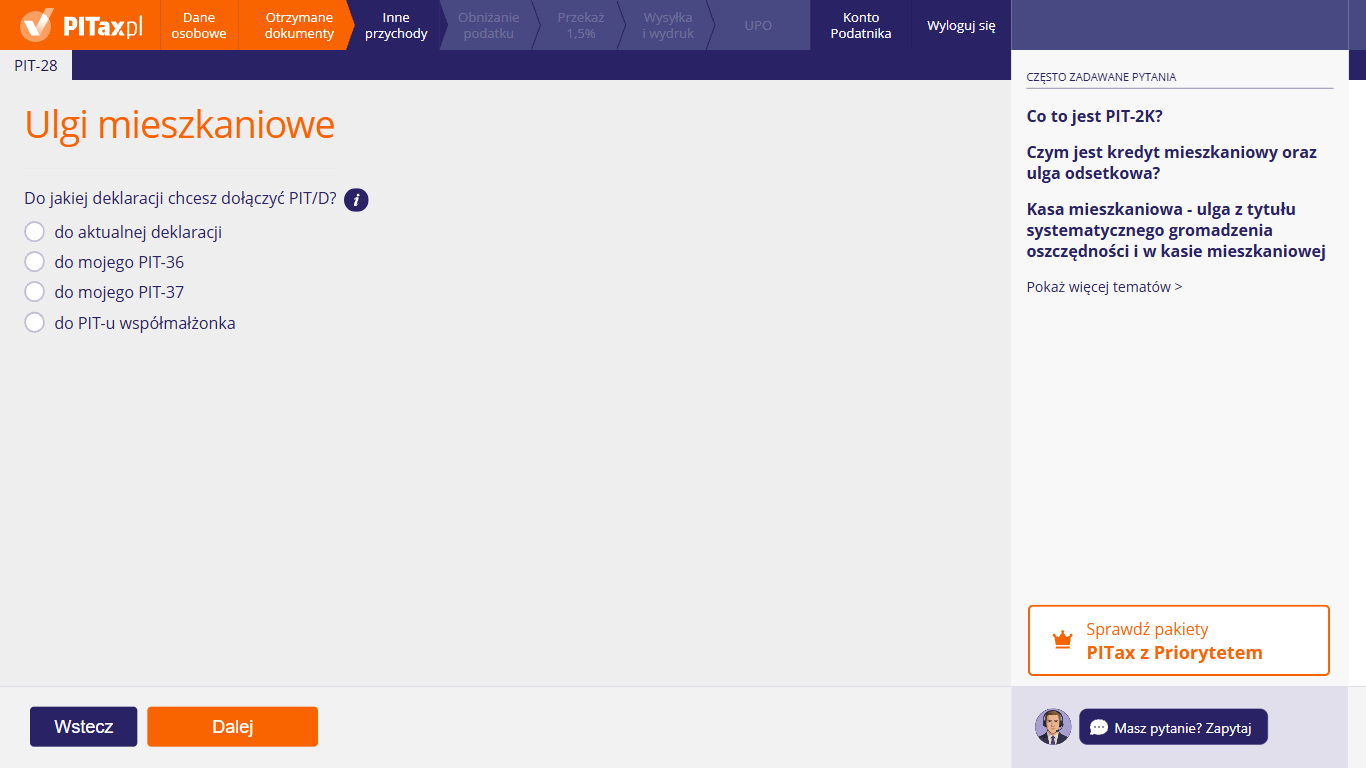
Na tym ekranie możesz rozliczyć ulgi mieszkaniowe na zasadzie praw nabytych – ich dane trafiają do załącznika PIT/D. Najpierw odpowiedz na pytanie „Do jakiej deklaracji chcesz dołączyć PIT/D?” (podpowiedź pod ikoną „i”), wskazując aktualną deklarację, swój PIT-36 lub PIT-37 albo PIT współmałżonka. Po wyborze pojawią się pola na PIT-2K, ulgę odsetkową i pozostałe ulgi mieszkaniowe. Wydatki na zakup lub remont mieszkania z 2026 r. nie dają prawa do tych ulg.
Do jakiej deklaracji dołączyć PIT/D?
PIT/D dołącz do tego zeznania, w którym odliczasz ulgę:
- „do aktualnej deklaracji” – gdy ulgę odliczasz w tym PIT-28,
- „do mojego PIT-36” lub „do mojego PIT-37” – gdy składasz też takie zeznanie i tam dołączasz PIT/D,
- „do PIT-u współmałżonka” – gdy PIT/D dołącza Twój małżonek.
Małżonkowie bez orzeczonej separacji mają w ulgach mieszkaniowych wspólny limit i składają jeden PIT/D, nawet gdy rozliczają się osobno. Jeśli część ulgi odliczasz w PIT-28, a część w innym zeznaniu (swoim lub małżonka), łączne kwoty nie mogą przekroczyć przysługującej ulgi.
Co to jest PIT-2K?
To oświadczenie o wysokości wydatków na inwestycję mieszkaniową, na którą zaciągnąłeś kredyt objęty ulgą odsetkową. Dołącz je do PIT/D tylko w pierwszym roku odliczania ulgi odsetkowej. Jeśli zaznaczysz opcję dołączenia PIT-2K, kreator poprosi o dane małżonka, a dane inwestycji podasz na następnym ekranie. Jeśli odliczałeś ulgę odsetkową w poprzednich latach, PIT-2K już złożyłeś – nie dołączaj go ponownie.
Czym jest kredyt mieszkaniowy oraz ulga odsetkowa?
Ulga odsetkowa to odliczenie od przychodu odsetek od kredytu mieszkaniowego udzielonego w latach 2002–2006 (umowa zawarta przed 1 stycznia 2007 r.) oraz od kredytu zaciągniętego na jego spłatę.
Warunki:
- odsetki zostały naliczone za okres od 1 stycznia 2002 r. i faktycznie zapłacone – potwierdza to bank lub spółdzielcza kasa oszczędnościowo-kredytowa (SKOK),
- budowa budynku lub lokalu zakończyła się nie wcześniej niż w 2002 r.
Limit: ulga obejmuje odsetki od tej części kredytu, która nie przekracza limitu z roku zakończenia inwestycji, a nie roku, w którym składasz PIT – np. dla inwestycji zakończonej w 2010 r. to 264 810 zł, a dla zakończonej w 2026 r. – 540 400 zł. Wzór: limit × zapłacone odsetki ÷ kwota kredytu. Limit jest wspólny dla małżonków.
Ulgę odliczysz do końca okresu spłaty z umowy zawartej przed 2007 r., ale najdłużej do 31 grudnia 2027 r.
Więcej informacji w artykule: Ulga odsetkowa
Kiedy mogę odliczyć wpłaty na kasę mieszkaniową?
Tylko na zasadzie praw nabytych, jeśli przed 1 stycznia 2002 r. zawarłeś z bankiem prowadzącym kasę mieszkaniową umowę o kredyt kontraktowy i nabyłeś prawo do odliczania wpłat.
Możesz odliczać dalsze wpłaty na ten sam rachunek w tym samym banku – do upływu terminu systematycznego gromadzenia oszczędności określonego w umowie zawartej przed 2002 r. (a nie do terminu spłaty kredytu). Ta ulga obniża ryczałt, a nie przychód.
Czy wybrać „Oblicz ulgę za mnie”, czy „Sam podam kwotę ulgi odsetkowej”?
„Oblicz ulgę za mnie” – gdy chcesz, żeby kreator policzył ulgę z kwoty kredytu i zapłaconych odsetek. Jeśli kredyt przekracza limit, odliczysz tylko część odsetek według wzoru: limit × zapłacone odsetki ÷ kwota kredytu. Limit zależy od roku zakończenia inwestycji – np. dla inwestycji zakończonej w 2010 r. to 264 810 zł, a dla zakończonej w 2026 r. – 540 400 zł.
„Sam podam kwotę ulgi odsetkowej” – gdy znasz już kwotę odliczenia, np. masz ją wyliczoną tak samo jak w poprzednich latach w PIT/D.
Odsetki muszą być faktycznie zapłacone w 2026 r. – kwotę potwierdzi bank. Ulgę możesz odliczyć najpóźniej za 2027 r.
Co wpisać w polach „Wydatki na zasadzie praw nabytych”?
Ta część dotyczy tzw. ulgi kredytowo-pożyczkowej. Wypełnij ją, jeśli w latach 1992–1993 otrzymałeś kredyt bankowy lub pożyczkę z zakładu pracy na cele mieszkaniowe (np. budowę domu, wkład do spółdzielni, remont) i nadal je spłacasz.
- „Rodzaj wydatków” – cel, na który wziąłeś kredyt lub pożyczkę,
- „Kwota” – spłata kredytu lub pożyczki wraz z odsetkami w 2026 r.,
- „Przysługujący limit” – limit pozostały do wykorzystania (limit z ustawy pomniejszony o kwoty odliczone w poprzednich latach),
- „Odliczenia, które nie znalazły pokrycia w dochodzie” – kwoty z poprzednich lat, których nie zdołałeś odliczyć, bo przychód był za niski.
Czym są odliczenia, które nie znalazły pokrycia w dochodzie lub w podatku za lata ubiegłe?
To kwoty dawnych ulg mieszkaniowych, które przysługiwały Ci w latach ich obowiązywania, ale nie zmieściły się w Twoim dochodzie (przychodzie) lub podatku. Taką niewykorzystaną część możesz odliczać w kolejnych latach aż do wyczerpania. Nie odliczysz bieżących wydatków z 2026 r.
Dotyczy to m.in.:
- ulgi na budowę budynku wielorodzinnego z lokalami na wynajem (wydatki z lat 1992–2003),
- dużej ulgi budowlanej (wydatki z lat 1992–2004, przy prawie nabytym do końca 2001 r.),
- ulgi remontowo-modernizacyjnej (wydatki z lat 2002–2005, w starszej formie także z lat 1992–2001),
- niewykorzystanej części ulgi z kasy mieszkaniowej (pole „Odliczenie, które nie znalazły pokrycia w PODATKU za lata ubiegłe”).
Jak podzielić ulgę między PIT-28 a inne zeznania?
Jeśli część ulgi odliczasz w PIT-28, a część w innym zeznaniu – swoim (np. PIT-36 lub PIT-37) albo małżonka – wpisz, jaka kwota przypada na każde z nich. Małżonkowie bez orzeczonej separacji mają w ulgach mieszkaniowych wspólny limit i składają jeden PIT/D, więc suma kwot we wszystkich zeznaniach nie może przekroczyć przysługującej ulgi. Tej samej kwoty nie odliczysz dwa razy.
33. Ulgi mieszkaniowe – PIT-2K i ulga odsetkowa
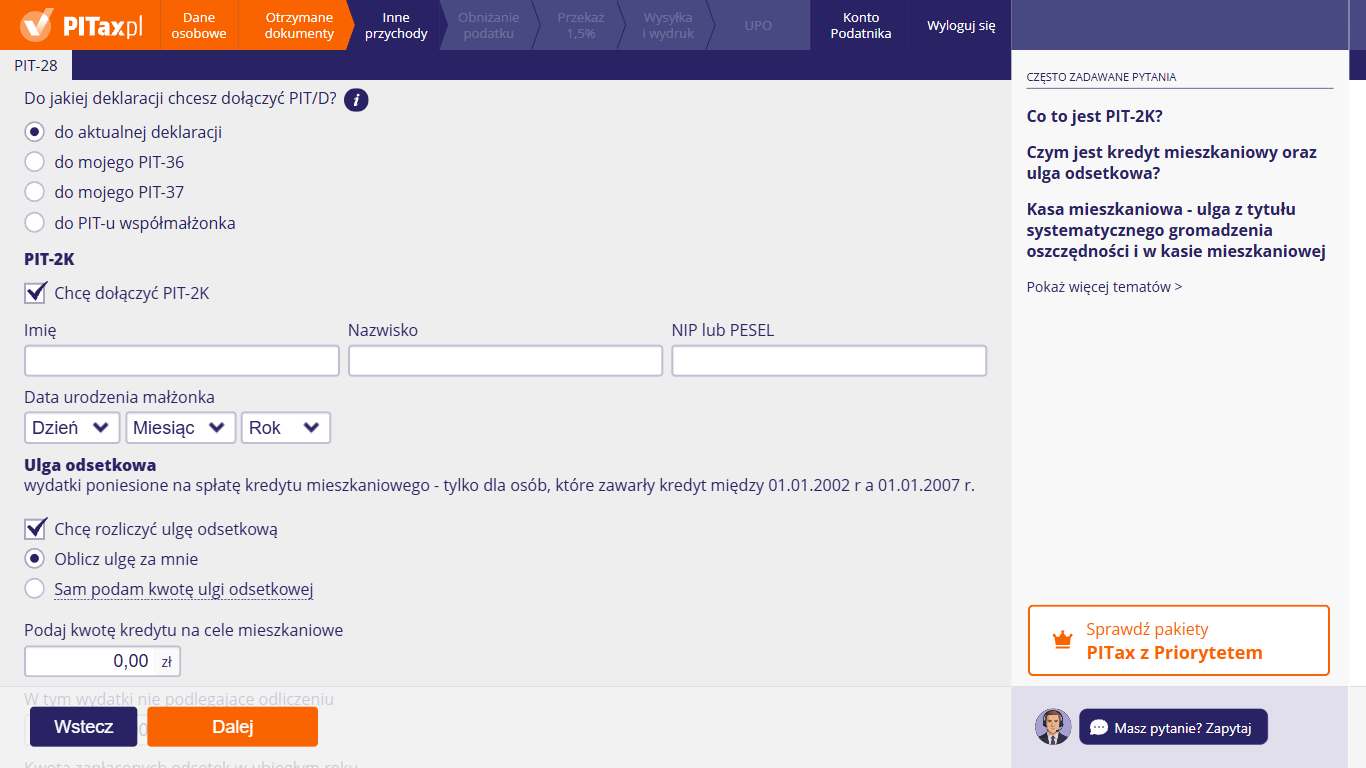
Ten widok pojawia się po wybraniu deklaracji. Po zaznaczeniu „Chcę dołączyć PIT-2K” możesz podać imię, nazwisko, NIP lub PESEL oraz datę urodzenia małżonka. Część „Ulga odsetkowa” dotyczy spłaty kredytu mieszkaniowego zawartego między 1 stycznia 2002 r. a 1 stycznia 2007 r., czyli udzielonego w latach 2002–2006. Po zaznaczeniu „Chcę rozliczyć ulgę odsetkową” wybierz, czy kreator ma obliczyć ulgę, czy sam podasz jej kwotę, a przy obliczeniu wpisz m.in. kwotę kredytu na cele mieszkaniowe, wydatki nieobjęte ulgą i odsetki zapłacone w 2026 r. Niżej na ekranie są też pola na pozostałe ulgi mieszkaniowe na zasadzie praw nabytych.
34. PIT-2K
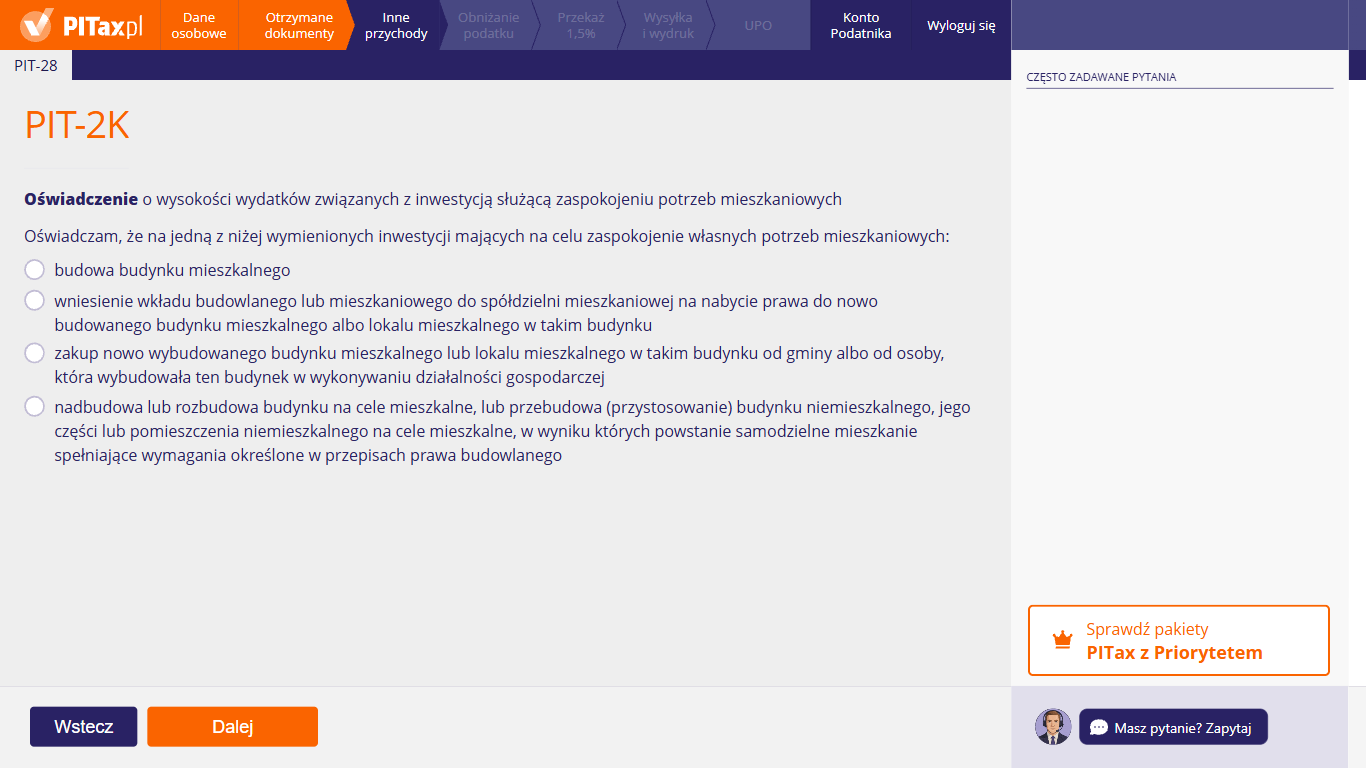
Ten ekran pojawia się, gdy na ekranie „Ulgi mieszkaniowe” zaznaczysz „Chcę dołączyć PIT-2K”. Tu możesz wypełnić „Oświadczenie o wysokości wydatków związanych z inwestycją służącą zaspokojeniu potrzeb mieszkaniowych”. Zaznacz, na którą inwestycję przeznaczyłeś kredyt objęty ulgą odsetkową, np. budowę budynku mieszkalnego albo wkład budowlany lub mieszkaniowy do spółdzielni mieszkaniowej. Po wyborze pojawią się pola na kwoty wydatków, lata inwestycji i dane kredytu.
Kiedy muszę złożyć PIT-2K?
Tylko w pierwszym roku, w którym odliczasz ulgę odsetkową. PIT-2K dołącz wtedy do PIT/D. W kolejnych latach odliczasz ulgę już bez PIT-2K.
Jeśli odliczałeś ulgę odsetkową za wcześniejsze lata, PIT-2K już złożyłeś – na ekranie „Ulgi mieszkaniowe” nie zaznaczaj opcji „Chcę dołączyć PIT-2K”. Wtedy ten ekran się nie pojawi.
Którą inwestycję zaznaczyć?
Tę, na którą wydałeś pieniądze z kredytu mieszkaniowego objętego ulgą odsetkową – zgodnie z umową kredytu. Zaznacz jedną inwestycję:
- „budowa budynku mieszkalnego” – gdy budowałeś dom,
- „wniesienie wkładu budowlanego lub mieszkaniowego do spółdzielni mieszkaniowej…” – gdy kredyt sfinansował wkład w spółdzielni na nowo budowany budynek lub lokal,
- „zakup nowo wybudowanego budynku mieszkalnego lub lokalu mieszkalnego…” – gdy kupiłeś nowe mieszkanie lub dom od gminy albo od firmy, która je wybudowała (np. od dewelopera),
- „nadbudowa lub rozbudowa budynku…” – gdy w wyniku prac powstało nowe, samodzielne mieszkanie.
Czy małżonkowie składają osobne PIT-2K?
Zwykle nie. Według broszury Ministerstwa Finansów małżonkowie bez orzeczonej separacji składają tylko jeden PIT/D – do wspólnego zeznania albo do jednego z indywidualnych zeznań – a limit ulgi odsetkowej jest dla nich wspólny. PIT-2K dołącza się razem z PIT/D, więc w praktyce wystarczy jedno oświadczenie, dołączone do tego samego zeznania. Na ekranie „Ulgi mieszkaniowe” wskaż, do czyjego zeznania dołączasz PIT/D („do aktualnej deklaracji” albo „do PIT-u współmałżonka”).
Co wpisać w polach o wydatkach?
- „Poniosłem łącznie wydatki w wysokości” – wszystkie wydatki na wybraną inwestycję, np. na budowę, zakup lub wkład,
- „W tym udokumentowane fakturami…” – tę część wydatków, na którą masz faktury od czynnych podatników VAT, którzy nie korzystali ze zwolnienia.
Kwoty weź z dokumentów inwestycji – aktu notarialnego, umowy z deweloperem lub spółdzielnią i faktur.
Jakie lata i kwotę kredytu wpisać?
- „…której budowa została rozpoczęta w roku” i „a zakończona w roku” – lata rozpoczęcia i zakończenia budowy, np. z dziennika budowy, zawiadomienia o zakończeniu budowy albo umowy z deweloperem,
- „udzielono mi kredytu mieszkaniowego w roku” – rok udzielenia kredytu z umowy kredytowej; ulga odsetkowa dotyczy kredytów udzielonych w latach 2002–2006,
- „w kwocie” – kwotę kredytu z umowy.
Dlaczego rok zakończenia inwestycji jest ważny?
Bo od niego zależy limit, do którego odliczasz odsetki. Ulga obejmuje odsetki od części kredytu, która nie przekracza limitu ogłoszonego dla roku zakończenia inwestycji – np. dla inwestycji zakończonej w 2010 r. to 264 810 zł, a dla zakończonej w 2026 r. – 540 400 zł. Gdy kredyt jest wyższy, odliczysz odpowiednią część zapłaconych odsetek według wzoru: limit × zapłacone odsetki ÷ kwota kredytu. Inwestycja nie mogła się zakończyć wcześniej niż w 2002 r.
35. PIT-2K – wydatki i kredyt
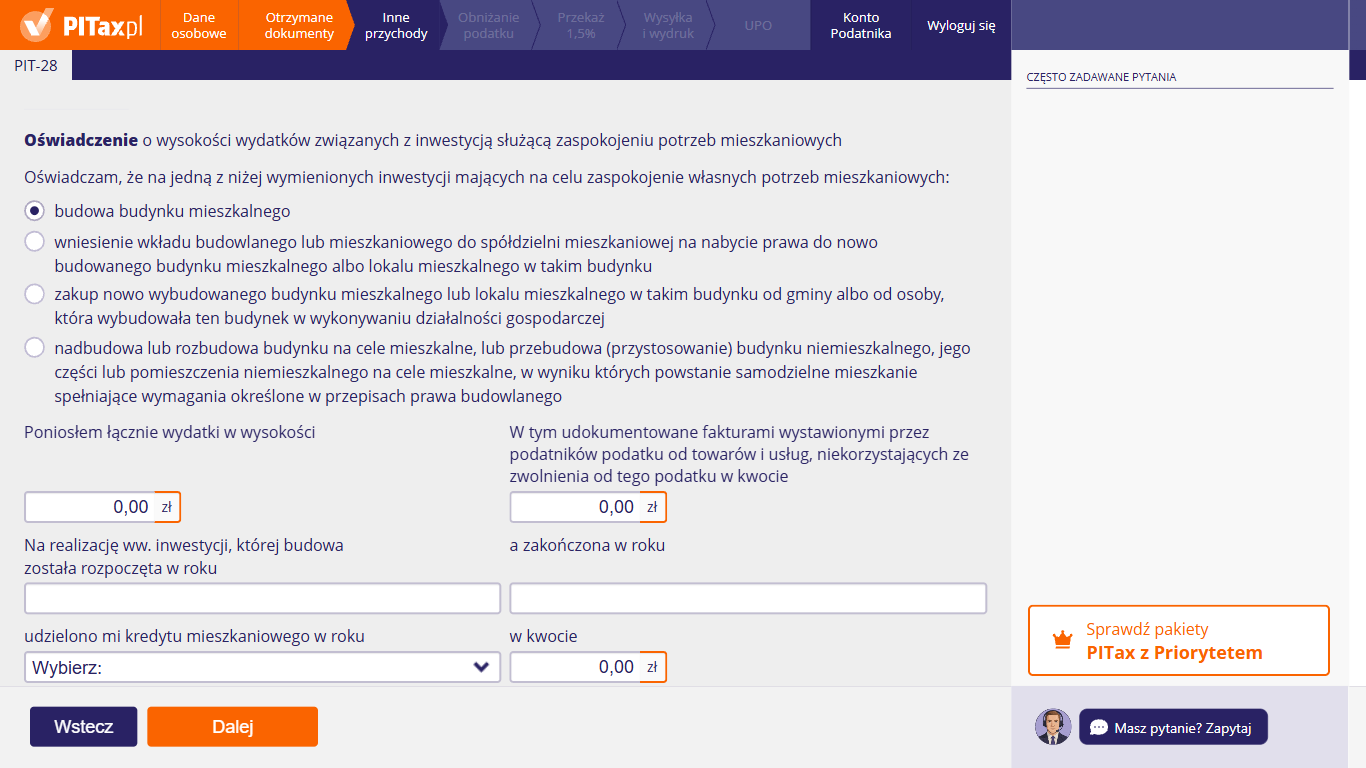
Ten widok pojawia się po zaznaczeniu inwestycji. Możesz tu wpisać łączne wydatki oraz kwotę udokumentowaną fakturami wystawionymi przez podatników podatku od towarów i usług, niekorzystających ze zwolnienia od tego podatku. Potem podaj rok rozpoczęcia i zakończenia inwestycji, a na końcu rok udzielenia kredytu mieszkaniowego i jego kwotę. Dane znajdziesz w umowie kredytu i dokumentach inwestycji.
36. Ulga na zabytki
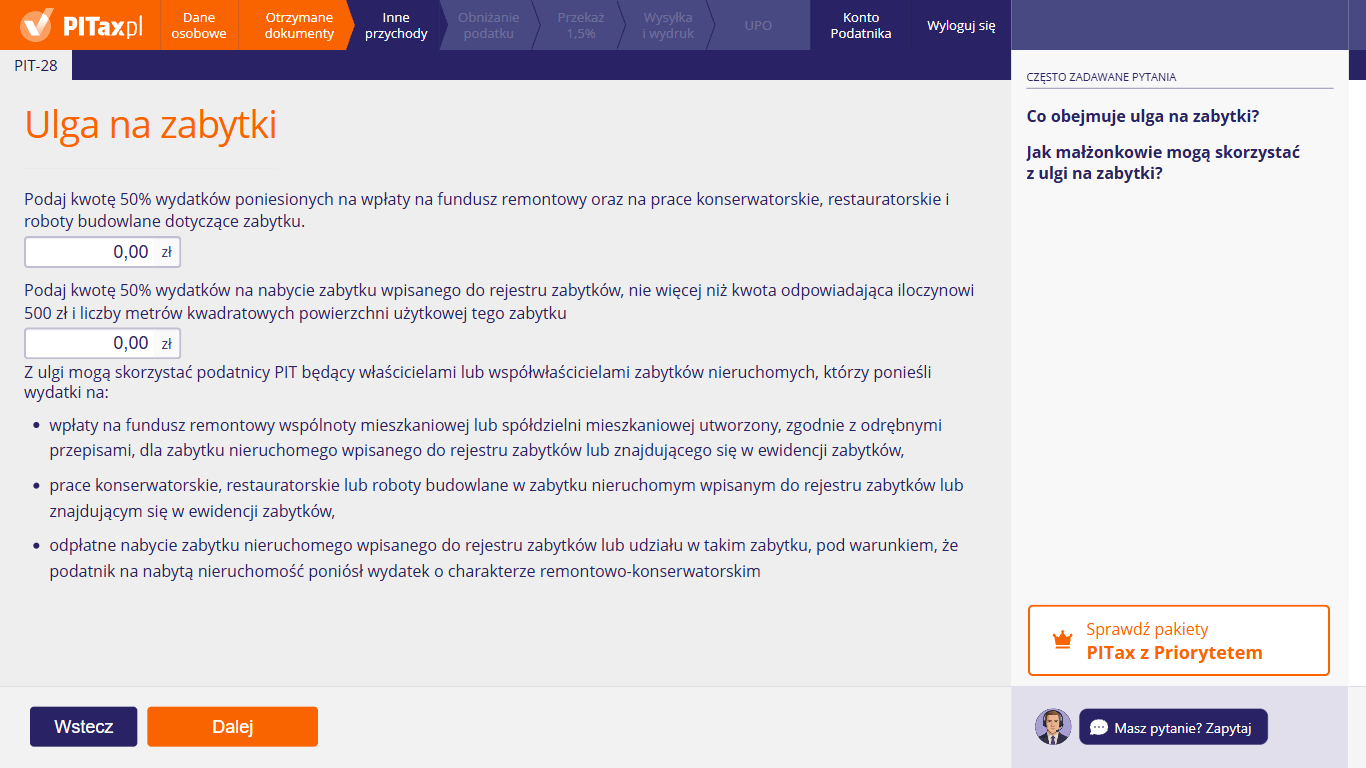
Na tym ekranie możesz rozliczyć ulgę na zabytki. W pierwszym polu wpisz 50% wydatków na wpłaty na fundusz remontowy wspólnoty lub spółdzielni oraz na prace konserwatorskie, restauratorskie i roboty budowlane przy zabytku. Drugie pole dotyczy nabycia zabytku – takich wydatków z 2026 r. już się nie odlicza. Prace i roboty budowlane możesz odliczyć tylko przy zabytku wpisanym do rejestru zabytków – zabytek tylko z ewidencji wystarcza wyłącznie przy wpłatach na fundusz remontowy. W PIT-28 ulgę możesz odliczyć od przychodu.
Co obejmuje ulga na zabytki?
Jeśli jesteś właścicielem lub współwłaścicielem zabytku nieruchomego, możesz odliczyć 50% wydatków na:
- wpłaty na fundusz remontowy wspólnoty lub spółdzielni mieszkaniowej utworzony dla zabytku wpisanego do rejestru zabytków lub znajdującego się w ewidencji zabytków – musisz być właścicielem w chwili wpłaty; potwierdzeniem jest dowód wpłaty lub zaświadczenie wspólnoty albo spółdzielni,
- prace konserwatorskie, restauratorskie lub roboty budowlane przy zabytku wpisanym do rejestru zabytków (zabytek tylko z ewidencji nie wystarczy). Potrzebujesz pisemnego pozwolenia wojewódzkiego konserwatora zabytków, a po pracach – jego zaświadczenia, że je wykonano. Wydatki muszą być udokumentowane fakturami od podatnika VAT niekorzystającego ze zwolnienia.
Nie odliczysz wydatków sfinansowanych lub zwróconych (np. z dotacji) ani prac wykraczających poza pozwolenie konserwatora.
Jak małżonkowie mogą skorzystać z ulgi na zabytki?
Małżonkowie, którzy mają wspólność majątkową, mogą podzielić wydatki po połowie lub w dowolnej proporcji, niezależnie od tego, na kogo wystawiono fakturę lub dowód wpłaty. Ten sam wydatek można jednak odliczyć tylko raz – suma odliczeń obojga małżonków nie może przekroczyć 50% wydatków.
Czy odliczę wydatki na zakup zabytku?
Tylko jeśli kupiłeś zabytek wpisany do rejestru zabytków w 2022 r. Odliczenie wydatków na nabycie zabytku obowiązywało tylko w tym roku, a od 1 stycznia 2023 r. je zniesiono. Do zakupu z 2022 r. stosuje się dawne zasady: możesz odliczyć najwyżej 500 zł za każdy metr kwadratowy powierzchni użytkowej, łącznie nie więcej niż 500 000 zł – a nie 100% ceny. Warunkiem jest poniesienie wydatków na prace konserwatorskie, restauratorskie lub roboty budowlane przy tym zabytku. Zakup odlicza się w zeznaniu za rok, w którym po raz pierwszy poniesiono takie wydatki. Dyrektor Krajowej Informacji Skarbowej w interpretacjach indywidualnych uznaje, że prace także musiały przypaść na 2022 r. Jeśli pierwsze prace przy zabytku wykonano w 2023 r. lub później, zakupu nie odliczysz.
Zakup odliczony w PIT za 2022 r., który nie zmieścił się wtedy w dochodzie, możesz odliczać w kolejnych latach – najdłużej przez 6 lat od końca 2022 r.
Jeśli kupiłeś zabytek w 2023 r. lub później, zostaw drugie pole puste.
Kiedy odliczam wydatki na zabytek?
- Wpłaty na fundusz remontowy – w zeznaniu za rok, w którym je zapłaciłeś.
- Prace i roboty budowlane – w zeznaniu składanym po otrzymaniu zaświadczenia konserwatora o wykonaniu prac. Jeśli zaświadczenie dostałeś w 2026 r., odliczysz te wydatki w PIT-28 za 2026 r.
Jeśli Twój przychód jest za niski, nieodliczoną kwotę przeniesiesz na kolejne lata – najdłużej przez 6 lat od końca roku, w którym odliczyłeś wydatki.
37. Odliczenia od dochodu i podatku
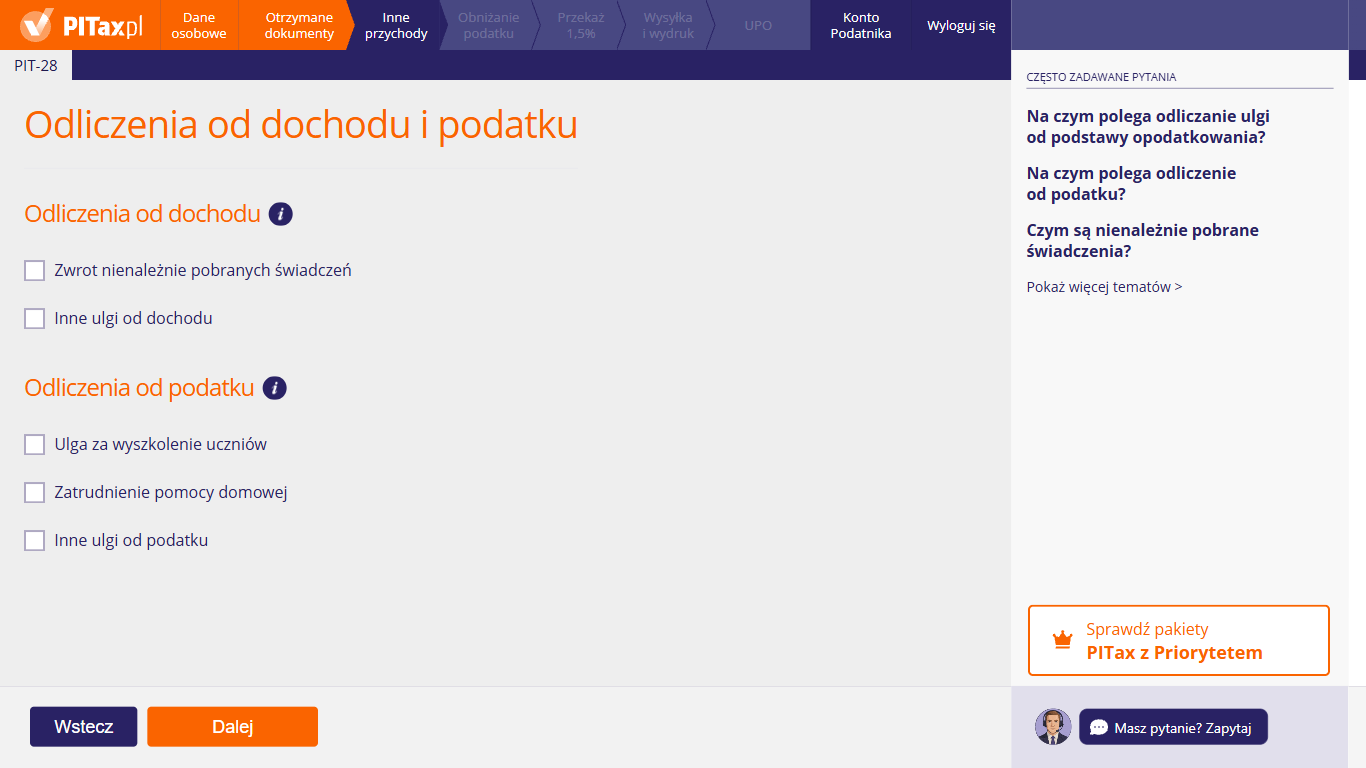
Na tym ekranie możesz wpisać rzadziej spotykane odliczenia. W części „Odliczenia od dochodu” (w PIT-28 chodzi o odliczenia od przychodu) znajdziesz np. „Zwrot nienależnie pobranych świadczeń”, a w części „Odliczenia od podatku” (w PIT-28 – od ryczałtu) np. „Ulga za wyszkolenie uczniów”. Przy obu częściach są podpowiedzi pod ikoną. Po zaznaczeniu pola pojawią się miejsca na kwotę, a przy niektórych pozycjach także na opis. Kwoty trafią do załącznika PIT/O.
Czym jest ulga za wyszkolenie uczniów?
To dawna ulga dla przedsiębiorców, którzy szkolili uczniów w ramach przygotowania zawodowego. Zlikwidowano ją z końcem 2003 r. Dziś możesz rozliczyć tylko nieodliczoną jeszcze kwotę ulgi przyznanej na zasadzie praw nabytych. Prawo to mają osoby, które przed 1 stycznia 2004 r. zawarły umowę z uczniem lub szkołą i rozpoczęły naukę zawodu najpóźniej w roku szkolnym 2003/2004. Tej samej kwoty nie odliczysz drugi raz w innym zeznaniu (np. w PIT-36). Jeśli nie masz takiej ulgi, zostaw pole puste.
Na czym polega odliczanie ulgi od podstawy opodatkowania?
W PIT-28 podstawą opodatkowania jest przychód, bo ryczałt płaci się bez odejmowania kosztów. Ulgi odliczane od podstawy (np. ulga internetowa, rehabilitacyjna, IKZE, darowizny, zwrot nienależnie pobranych świadczeń) pomniejszają przychód. Dopiero od pomniejszonego przychodu liczy się ryczałt według Twojej stawki.
Ryczałt obniża się więc o odliczoną kwotę pomnożoną przez stawkę ryczałtu – np. 1 000 zł odliczenia przy stawce 8,5% obniża ryczałt o 85 zł. Gdy masz przychody opodatkowane różnymi stawkami, odliczenie dzieli się między nie proporcjonalnie do udziału każdego przychodu.
Na czym polega odliczenie od podatku?
Odliczenie od podatku zmniejsza bezpośrednio kwotę ryczałtu o tyle, ile wynosi ulga. W PIT-28 tak odlicza się m.in. podatek zapłacony za granicą, część ulg mieszkaniowych (kasa mieszkaniowa) i ulgi z części „Odliczenia od podatku” na tym ekranie.
Większość takich ulg przysługuje dziś tylko na zasadzie praw nabytych, czyli osobom, które zyskały do nich prawo wiele lat temu.
Czym są nienależnie pobrane świadczenia?
To świadczenia, które otrzymałeś bez podstawy (np. zasiłek lub świadczenie z ZUS), wykazałeś jako przychód i opodatkowałeś, a w 2026 r. musiałeś je oddać. Po zaznaczeniu „Zwrot nienależnie pobranych świadczeń” wpisz kwotę zwrotu z 2026 r. – razem z podatkiem, który wtedy od niej pobrano.
Odliczenie przysługuje, gdy zwrotu nie uwzględnił już płatnik (np. ZUS w PIT-11 lub PIT-40A). Gdy zwrócona kwota jest wyższa od Twojego przychodu, nadwyżkę możesz odliczyć w kolejnych 5 latach.
Komu przysługuje ulga za zatrudnienie pomocy domowej?
Tylko na zasadzie praw nabytych. Dotyczy osoby, która przed 1 stycznia 2007 r. zawarła z osobą bezrobotną umowę aktywizacyjną o pracę w gospodarstwie domowym, zarejestrowaną w powiatowym urzędzie pracy. Umowa nie mogła być przedłużona po 2006 r. i musi nadal trwać. Możesz odliczyć składki na ubezpieczenia społeczne tej osoby, zapłacone z własnych pieniędzy – od podatku, a nie od dochodu. W PIT-28 kwota ta pomniejsza ryczałt. Odliczenie od ryczałtu miało jednak w ustawie o ryczałcie własną, dziś uchyloną podstawę. Dlatego w razie wątpliwości, czy Twoje prawo nabyte obejmuje ryczałt, możesz to potwierdzić w urzędzie skarbowym.
Jeśli dziś zatrudniasz nianię lub pomoc domową, ta ulga Ci nie przysługuje.
Co wpisać w polach „Inne ulgi od dochodu” i „Inne ulgi od podatku”?
Tylko odliczenia, które przewidują przepisy, a których nie ma na wcześniejszych ekranach – i tylko gdy wiesz, na jakiej podstawie Ci przysługują. Przykładem odliczenia od przychodu w PIT-28 są składki członkowskie na związki zawodowe, do 840 zł rocznie, jeśli nie wpisałeś ich gdzie indziej. W polu z opisem wpisz nazwę ulgi, a w polu z kwotą – kwotę odliczenia.
Nie wpisuj tu ulg, które w PIT-28 nie przysługują, np. ulgi na dzieci. Nie wpisuj też kwot, które odliczyłeś już na innych ekranach.
38. Odliczenia od dochodu i podatku – kwoty
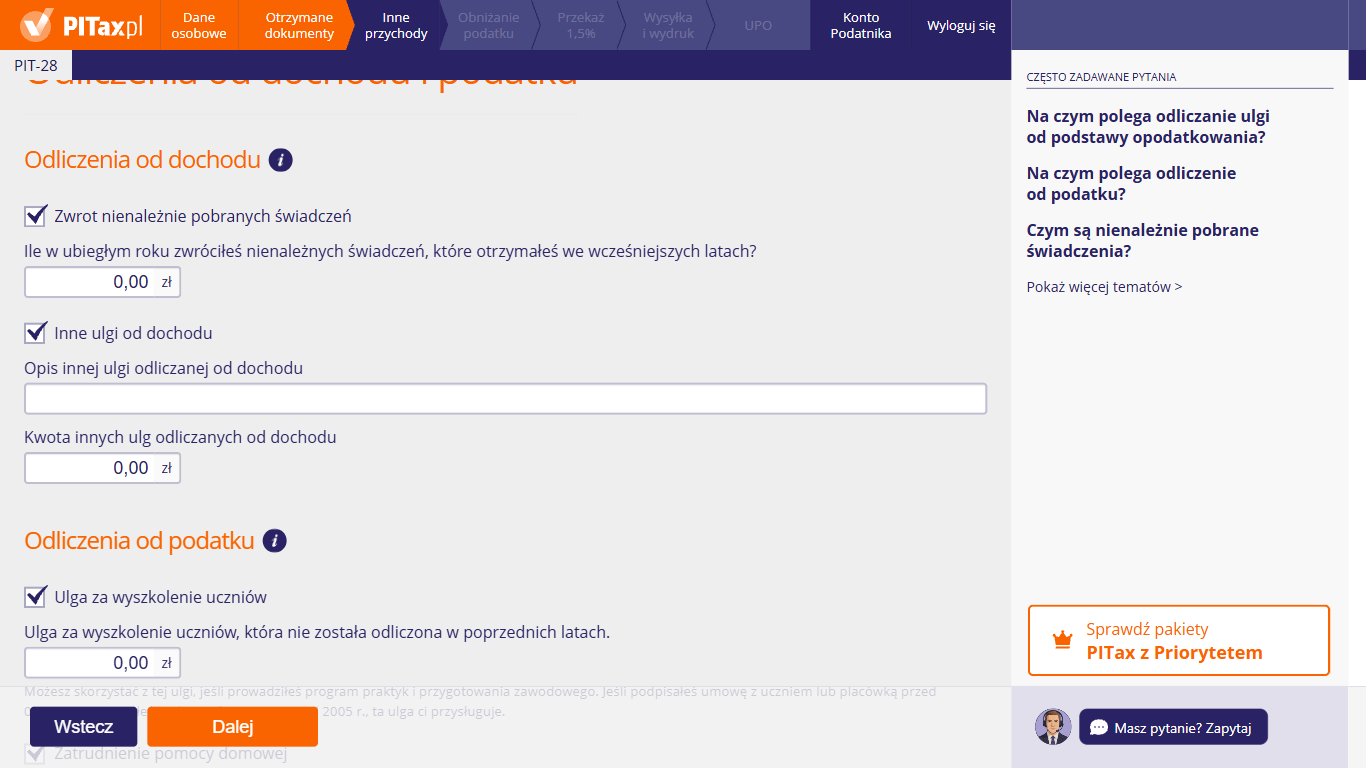
Ten widok pojawia się po zaznaczeniu pozycji. Pod każdą z nich możesz uzupełnić pola, które się pokażą, np. przy „Inne ulgi od dochodu” opis i kwotę ulgi. Przy zwrocie nienależnie pobranych świadczeń chodzi o kwotę zwróconą w 2026 r. za świadczenia otrzymane we wcześniejszych latach, a przy uldze za wyszkolenie uczniów – o ulgę, która nie została odliczona w poprzednich latach.
39. Sprawdzamy poprawność Twojego PIT-u
Ten ekran otwiera krok „Wysyłka i wydruk”. PITax kończy tu przygotowanie zeznania na podstawie danych z wcześniejszych kroków. Dopóki to trwa, przycisk „Zobacz Twój PIT” jest wyszarzony, a obok niego kręci się wskaźnik ładowania. Ramka przypomina, że w kolejnym kroku możesz przejrzeć PIT, wysłać go przez system Krajowej Administracji Skarbowej i odebrać Urzędowe Poświadczenie Odbioru (UPO). Przyciskiem „Wstecz” możesz wrócić do wcześniejszych ekranów kreatora.
40. Twój e-PIT jest gotowy do bezpiecznej wysyłki – PIT-28 bez zwrotu
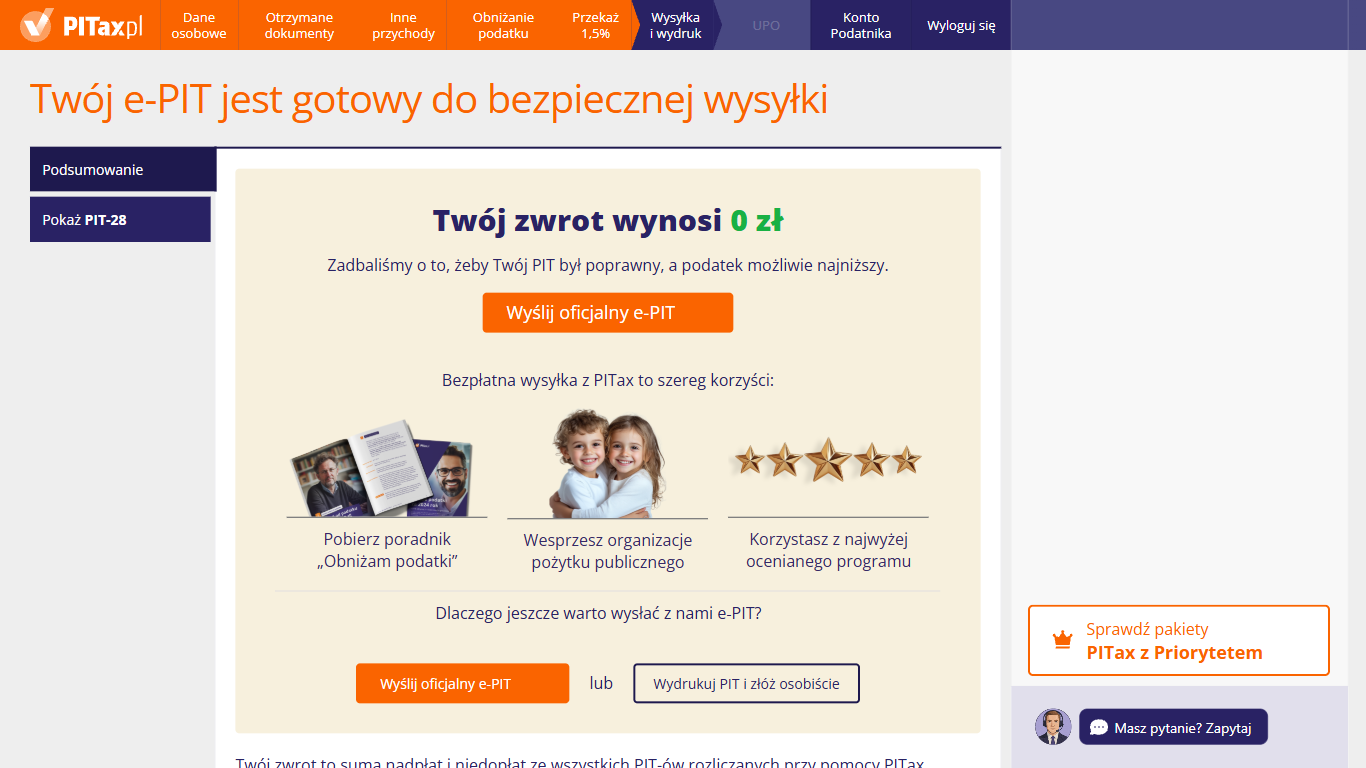
Na tym ekranie końcowym rozliczenia PIT-28 możesz sprawdzić wynik i wybrać sposób złożenia zeznania. Na górze zobaczysz wynik: „Twój zwrot wynosi 0 zł”, czyli z zeznania nie wynika zwrot. Przycisk „Wyślij oficjalny e-PIT” przenosi Cię do wysyłki zeznania przez internet. Jeśli wolisz złożyć zeznanie na papierze, kliknij na dole „Wydrukuj PIT i złóż osobiście”. Zakładka „Pokaż PIT-28” otwiera podgląd wypełnionego zeznania z załącznikami. PIT-28 za 2026 r. składa się od 15 lutego 2027 r. do 30 kwietnia 2027 r.
41. Podgląd PIT-28 przed wysyłką
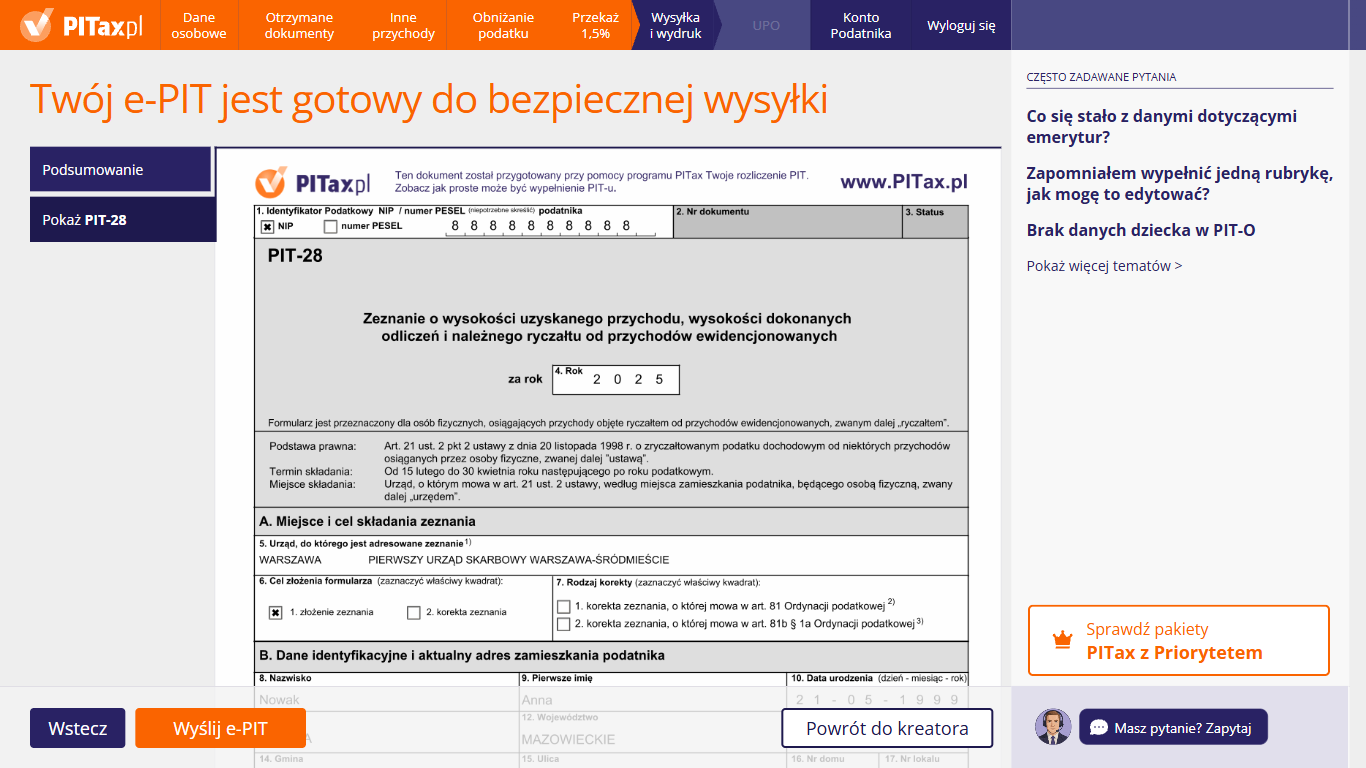
W zakładce „Pokaż PIT-28” możesz sprawdzić podgląd zeznania PIT-28 z załącznikami – w takiej postaci zostanie wysłane do urzędu skarbowego. Sprawdź zwłaszcza identyfikator i dane osobowe, rok, urząd skarbowy, przychody, odliczenia i kwotę ryczałtu. Pól w podglądzie nie można edytować. Jeśli wszystko się zgadza, kliknij „Wyślij e-PIT”, a jeśli chcesz coś zmienić – „Powrót do kreatora”.
42. Wydrukuj – komplet dokumentów
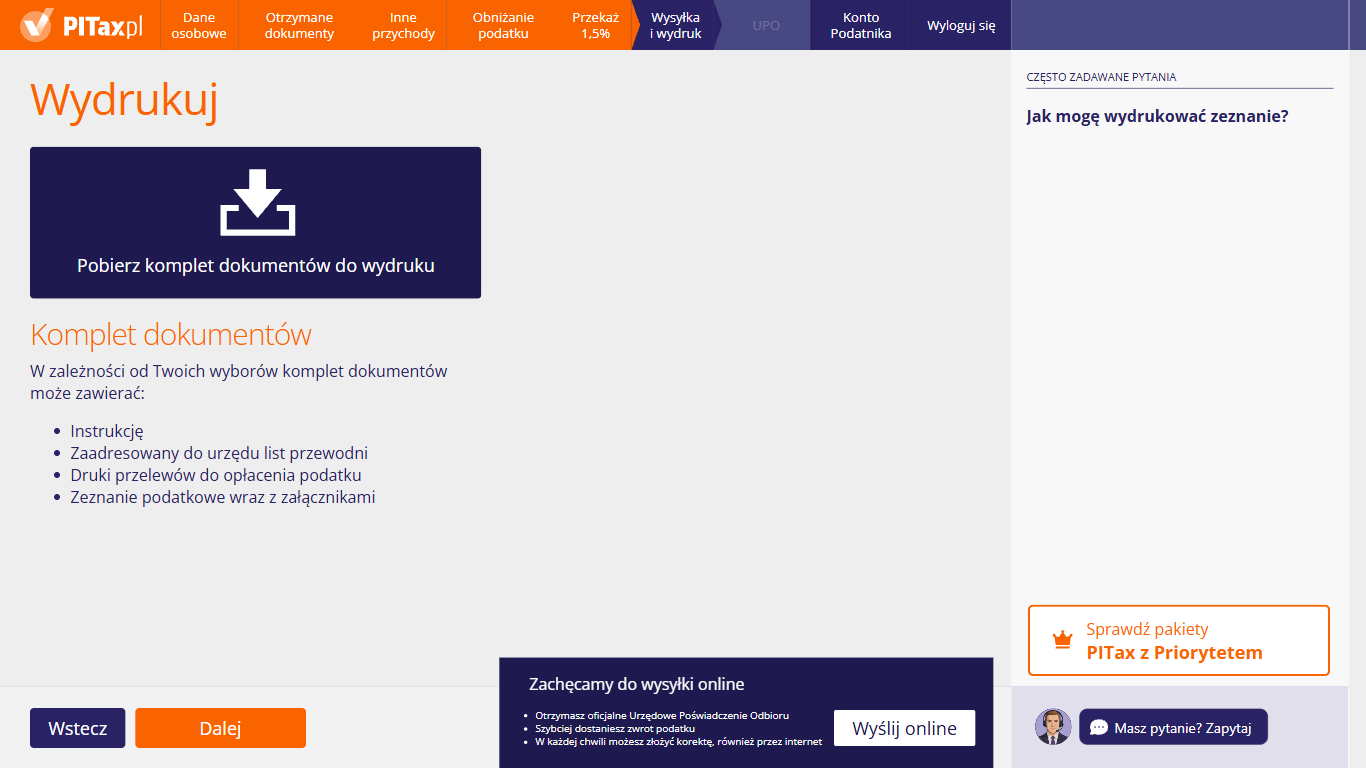
Ten ekran pojawia się po kliknięciu „Wydrukuj PIT i złóż osobiście” na ekranie podsumowania. Możesz tu pobrać zeznanie do wydruku, jeśli chcesz złożyć je osobiście w urzędzie skarbowym albo wysłać pocztą – służy do tego kafelek „Pobierz komplet dokumentów do wydruku”. W zależności od Twoich wyborów plik może zawierać instrukcję, zaadresowany do urzędu list przewodni, druki przelewów do opłacenia podatku oraz zeznanie z załącznikami. Jeśli wolisz złożyć PIT przez internet, kliknij „Wyślij online”. Przyciskiem „Dalej” przejdziesz do kolejnego ekranu.
43. Twój podatek został zapłacony w całości
Ten ekran pojawia się po ekranie „Wydrukuj”, gdy z Twojego zeznania nie wynika ani nadpłata, ani podatek do zapłaty. Komunikat „Twój podatek został zapłacony w całości – nie musisz nic dopłacać, nie otrzymasz też zwrotu podatku.” oznacza, że ryczałt wpłacony w ciągu 2026 r. jest równy ryczałtowi należnemu z zeznania. Zgodnie z przepisami musisz złożyć zeznanie w terminie także w takiej sytuacji. Kliknij „Dalej”, aby przejść do kolejnego ekranu.
Co oznacza, że mój podatek został zapłacony w całości?
Że wpłaty ryczałtu za poszczególne miesiące albo kwartały 2026 r. pokryły cały ryczałt należny z zeznania. Nie masz nic do dopłaty i nie przysługuje Ci zwrot.
Wynik zależy od kwot wpisanych w kreatorze – zwłaszcza od kwoty zapłaconego ryczałtu. Wpisz tam tylko to, co faktycznie wpłaciłeś, łącznie z ryczałtem za grudzień albo IV kwartał, jeśli zapłaciłeś go w styczniu 2027 r. Jeśli kwota się nie zgadza, wróć przyciskiem „Wstecz” do kreatora i ją popraw.
Czy muszę złożyć PIT-28, skoro nie mam nic do zapłaty?
Tak. Zgodnie z przepisami musisz złożyć PIT-28 zawsze, gdy w 2026 r. miałeś przychody opodatkowane ryczałtem od przychodów ewidencjonowanych – także wtedy, gdy nie masz zwrotu ani dopłaty. Zeznanie za 2026 r. złożysz od 15 lutego 2027 r. do 30 kwietnia 2027 r.
Jak złożyć wydrukowany PIT-28?
Podpisz zeznanie odręcznie i złóż je w urzędzie skarbowym właściwym według Twojego miejsca zamieszkania:
- osobiście – liczy się dzień złożenia,
- pocztą – listem poleconym; termin jest zachowany, jeśli przed jego upływem nadasz list w polskiej placówce pocztowej operatora wyznaczonego (lub w placówce operatora pocztowego w innym państwie UE). Zachowaj potwierdzenie nadania.
Możesz też zrezygnować z papieru i wysłać PIT-28 przez internet – wtedy dostaniesz Urzędowe Poświadczenie Odbioru (UPO).
Czy mogę przekazać 1,5% podatku, jeśli nic nie dopłacam?
Tak. 1,5% liczy się od ryczałtu należnego z zeznania, a nie od kwoty do dopłaty. Jeśli wskazałeś w PIT-28 organizację pożytku publicznego, a ryczałt jest zapłacony w całości, warunek zapłaty jest spełniony. Zeznanie musisz złożyć w terminie – do 30 kwietnia 2027 r. Gdy ryczałt należny wynosi 0 zł, nie ma z czego przekazać 1,5%.
44. Koszyk Podatnika
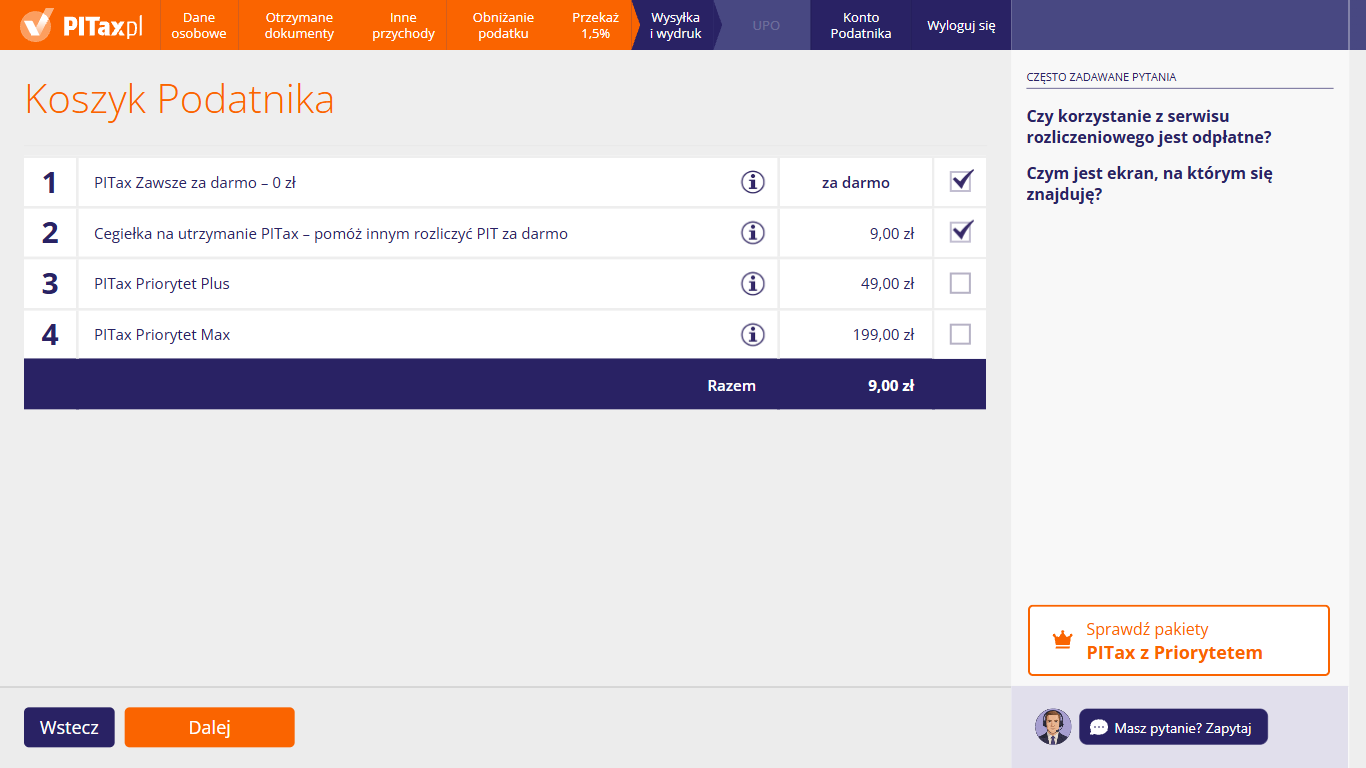
Koszyk Podatnika pojawia się po ekranie z informacją o zwrocie, o zapłaconym podatku albo o niedopłacie. Rozliczenie w PITax jest bezpłatne – pozycja „PITax Zawsze za darmo – 0 zł” jest zaznaczona. Pozostałe pozycje są dobrowolne, a opis każdej z nich możesz zobaczyć pod ikoną „i”; jeśli któraś jest zaznaczona, a nie chcesz z niej skorzystać, odznacz ją. Wiersz „Razem” pokazuje łączną kwotę zaznaczonych pozycji. Następnie kliknij „Dalej”.