


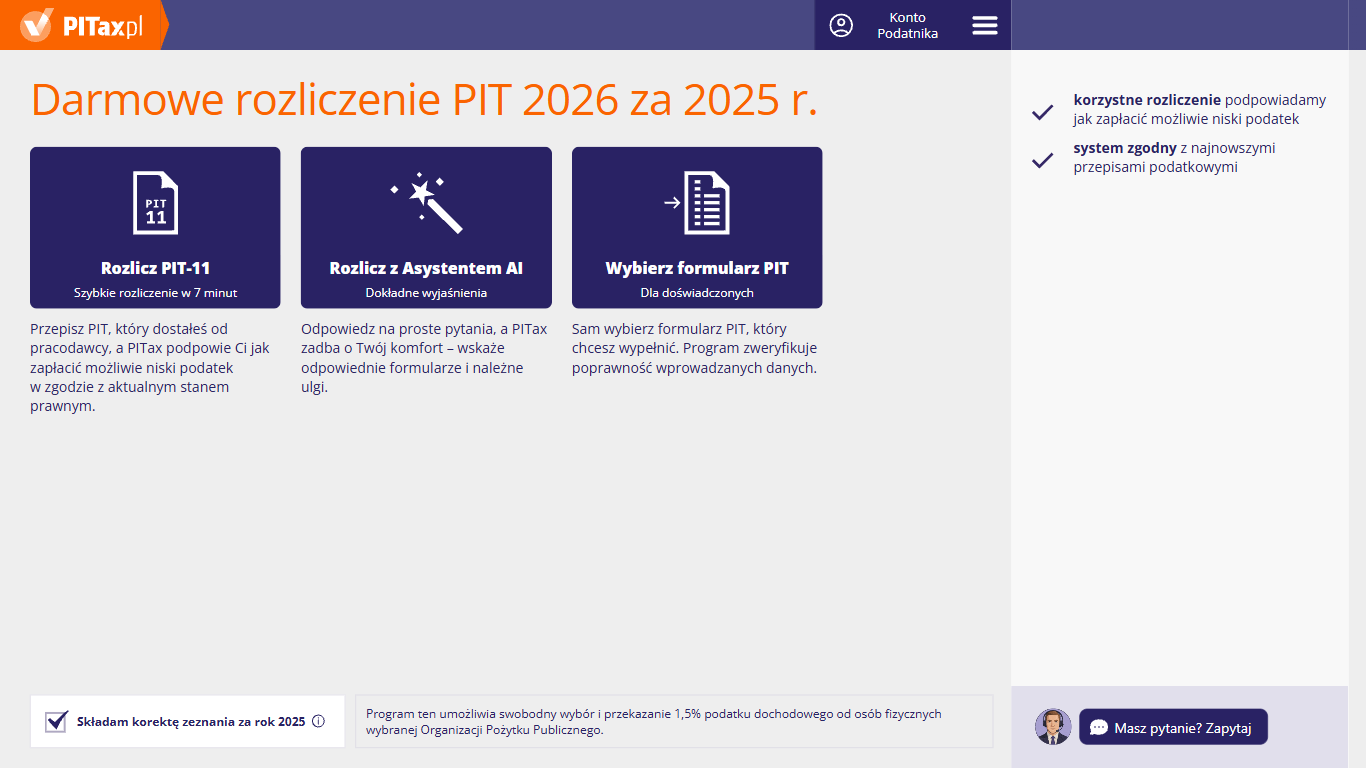
Na pierwszym ekranie kreatora możesz wybrać, jak chcesz się rozliczyć: „Rozlicz PIT-11” (szybkie przepisanie PIT-11 od pracodawcy), „Rozlicz z Asystentem AI” (odpowiedzi na proste pytania, a PITax wskazuje formularze i ulgi) albo „Wybierz formularz PIT” (samodzielny wybór druku z listy). Na dole ekranu jest pole „Składam korektę zeznania za rok 2026” – zaznacz je tylko wtedy, gdy poprawiasz zeznanie, które już złożyłeś. Jeśli składasz PIT pierwszy raz, zostaw je puste.
Rozlicz PIT-11
W tej instrukcji przeprowadzimy Cię krok po kroku przez szybkie rozliczenie PIT-11 w programie PITax Rozliczenie PIT – od przepisania PIT-11 od pracodawcy, przez ulgi, po wysyłkę zeznania. Przy każdym ekranie wyjaśniamy, co możesz na nim zrobić, i odpowiadamy na najczęstsze pytania.
Spis treści
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Dla kogo rozliczasz PIT?
3. Twoje dane
4. Twój adres zamieszkania
5. Ile formularzy PIT-11 otrzymaliście?
6. Przepisz PIT-11 od pracodawcy
7. Przepisz PIT-11 od pracodawcy – sprawdzenie kwot
8. Czy otrzymaliście inne formularze PIT?
9. Otrzymane PIT-y
10. Otrzymane PIT-y – podsumowanie
11. Czy mieliście inne przychody?
12. Inne przychody
13. Ulgi dla rodzin
14. Ulga na dzieci
15. Ulga na dzieci – lista dzieci
16. Ulga internetowa
17. Ulga internetowa – czy odliczasz po raz pierwszy?
18. Ulga internetowa – kwoty wydatków
19. Przekazane darowizny
20. Darowizna na kult religijny
21. Darowizna na działalność opiekuńczą kościoła
22. Darowizna – oddanie krwi
23. Darowizna na cele pożytku publicznego
24. Przekazane darowizny – lista
25. Popularne ulgi
26. Inne ulgi
27. Ulga rehabilitacyjna
28. Ulga rehabilitacyjna – moje wydatki
29. Ulga rehabilitacyjna – lista osób
30. Wydatki mieszkaniowe
31. IKZE
32. Termomodernizacja
33. Składki na związki zawodowe
34. Koszty uzyskania przychodu: praca
35. Inne sposoby obniżenia podatku
36. Składki na ubezpieczenia
37. Nienależnie pobrane świadczenia
38. Ulga na zabytki
39. Numer konta do zwrotu podatku
40. Sprawdzamy poprawność Twojego PIT-u
41. Twój e-PIT jest gotowy do bezpiecznej wysyłki – zwrot podatku
42. Podgląd PIT-37 przed wysyłką
43. Wydrukuj – komplet dokumentów
44. Co z moim zwrotem?
45. Koszyk Podatnika
1. Rozliczenie PIT – wybór sposobu rozliczenia
2. Dla kogo rozliczasz PIT?
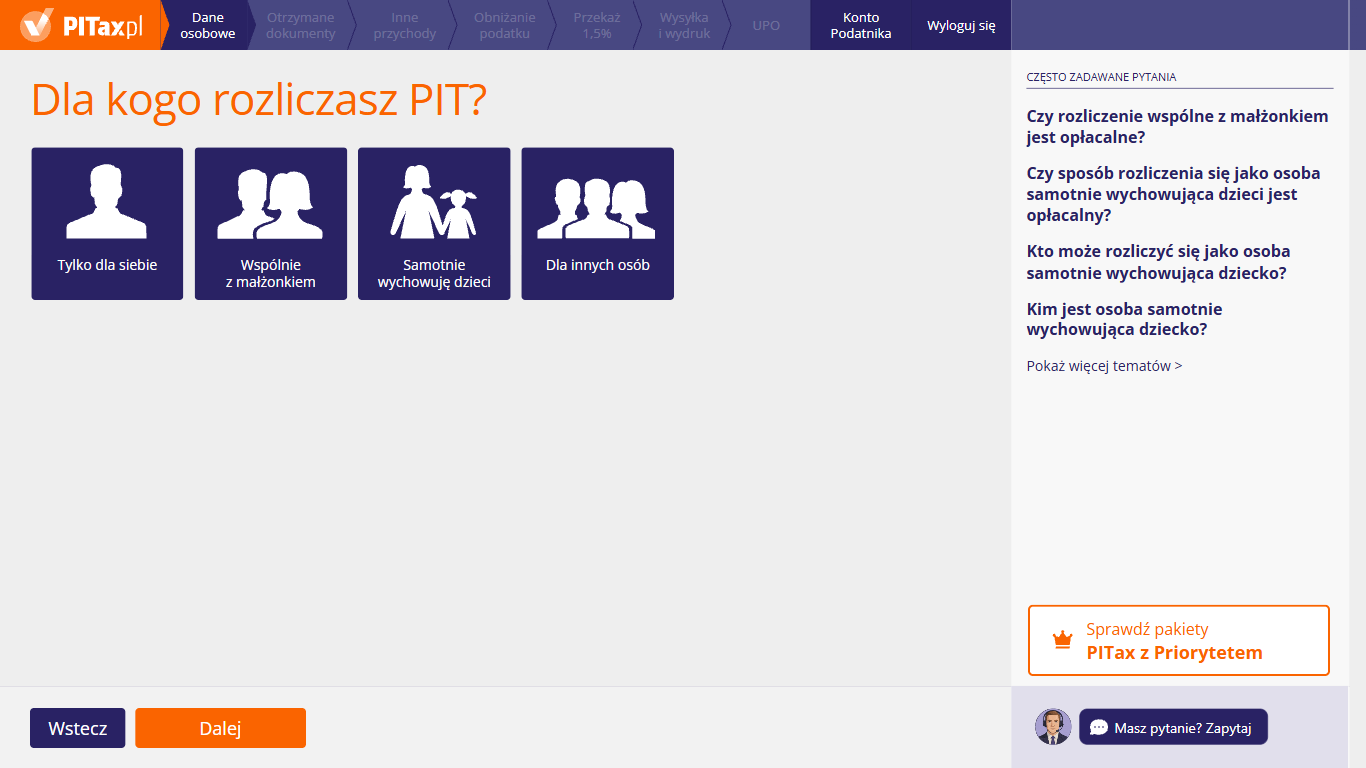
Na tym ekranie możesz wskazać, dla kogo przygotowujesz PIT: tylko dla siebie, wspólnie z małżonkiem w jednym zeznaniu, jako samotny rodzic (wystarczy jedno dziecko) albo dla innej osoby, np. rodzica. Od tego wyboru zależy, czyje dane i PIT-y wpiszesz na kolejnych ekranach. Wybór możesz zmienić, wracając przyciskiem „Wstecz”.
Jak działa rozliczenie wspólne z małżonkiem?
Przy wspólnym rozliczeniu Wasze łączne dochody dzieli się na pół, od połowy liczy się podatek według skali i mnoży go przez dwa. Dzięki temu kwotę zmniejszającą podatek (3600 zł) uwzględnia się dla każdego z Was – podatek zmniejsza się łącznie o 2 × 3600 zł, także wtedy, gdy jedno z Was nie ma dochodów. Stawka 32% obejmuje dopiero tę część Waszych łącznych dochodów, która przekracza 2 × 120 000 zł.
Przykład: mąż ma 100 000 zł dochodu, żona nie ma dochodów. Podatek męża przy rozliczeniu indywidualnym wynosi 8 400 zł, a podatek obojga przy rozliczeniu wspólnym – 4 800 zł.
Wspólnie rozlicza się tylko dochody opodatkowane skalą – w PIT-37 albo PIT-36 (kafelek „Wspólnie z małżonkiem”). PIT-36L, PIT-28, PIT-38 i PIT-39 każde z małżonków składa osobno, ze swoimi przychodami, dlatego przy tych formularzach na ekranie są tylko kafelki „Tylko dla siebie” i „Dla innych osób”.
Kiedy możecie rozliczyć się wspólnie?
- przez cały 2026 r. byliście małżeństwem i mieliście wspólność majątkową, a jeśli ślub był w trakcie roku – od dnia ślubu do 31 grudnia 2026 r.,
- w 2026 r. oboje mieliście miejsce zamieszkania w Polsce dla celów podatkowych (wyjątek: małżonkowie mieszkający w innym kraju UE, Europejskiego Obszaru Gospodarczego lub w Szwajcarii, jeśli co najmniej 75% Waszych łącznych przychodów pochodzi z Polski i macie certyfikat rezydencji),
- żadne z Was nie rozliczało w 2026 r. działalności podatkiem liniowym (PIT-36L), ryczałtem (także ryczałtem od sprzedaży przetworów z własnej uprawy lub hodowli) ani kartą podatkową. Najem prywatny na ryczałcie (PIT-28), sprzedaż akcji (PIT-38) i sprzedaż nieruchomości (PIT-39) wspólnego rozliczenia nie wykluczają. Nie wyklucza go też firma rozliczana według skali w PIT-36.
Wyjątek to zeznanie „zerowe”, np. gdy firma była zawieszona. Jeśli działalność na podatku liniowym albo na ryczałcie przez cały 2026 r. nie przyniosła żadnych przychodów, a w zeznaniu nie ma kosztów, odliczeń ani doliczeń, wspólne rozliczenie pozostałych dochodów jest możliwe. Tak wskazują interpretacje dyrektora Krajowej Informacji Skarbowej.
Wspólnie rozliczycie się także wtedy, gdy małżonek nie miał żadnych dochodów. Wniosek o wspólne rozliczenie może złożyć jedno z Was. Separacja wyklucza wspólne rozliczenie.
Małżonek zmarł? Możesz złożyć wspólne zeznanie, jeśli małżonek zmarł w 2026 r. albo w 2027 r. przed złożeniem zeznania, a do dnia śmierci łączyła Was wspólność majątkowa. Wtedy w tym zeznaniu nie rozliczysz się jako osoba samotnie wychowująca dziecko.
Więcej informacji w artykule: Rozliczenie z małżonkiem
Jak działa rozliczenie jako osoba samotnie wychowująca dzieci?
Podatek liczy się od połowy Twoich dochodów i mnoży przez dwa. W praktyce kwotę zmniejszającą podatek (3600 zł) uwzględnia się dwa razy – podatek zmniejsza się łącznie o 2 × 3600 zł. Stawka 32% obejmuje dopiero tę część dochodu, która przekracza 2 × 120 000 zł, a nie 120 000 zł jak przy rozliczeniu indywidualnym.
Przykład: samotna mama ma 80 000 zł dochodu. Jej podatek przy rozliczeniu indywidualnym wynosi 6 000 zł, a przy rozliczeniu jako osoba samotnie wychowująca dziecko – 2 400 zł. Przy dochodzie do 30 000 zł podatek wynosi 0 zł przy obu sposobach rozliczenia.
To rozliczenie możesz wybrać tylko w PIT-37 albo PIT-36, bo dotyczy wyłącznie dochodów opodatkowanych skalą. Nie dzieli się na pół dochodów z PIT-38 i PIT-39 (19%), z PIT-36L (19%) ani przychodów z PIT-28. Nie wlicza się też dochodów opodatkowanych ryczałtem na podstawie ustawy o podatku dochodowym od osób fizycznych, np. odsetek od lokat.
Nie skorzystasz z tego rozliczenia, gdy wychowujesz dziecko wspólnie z drugim rodzicem albo gdy Ty lub dziecko rozliczacie działalność podatkiem liniowym, ryczałtem (także ryczałtem od sprzedaży przetworów z własnej uprawy lub hodowli) lub kartą podatkową. Nie wykluczają go najem prywatny na ryczałcie ani dochody z PIT-38 czy PIT-39. Według interpretacji dyrektora Krajowej Informacji Skarbowej nie wyklucza go też zeznanie „zerowe” – gdy firma przez cały rok nie miała przychodów, a w zeznaniu nie ma kosztów, odliczeń ani doliczeń.
Więcej informacji w artykule: Rozliczenie z dzieckiem jako osoba samotnie wychowująca
Kto może rozliczyć się jako osoba samotnie wychowująca dziecko?
Możesz, jeśli w 2026 r. samotnie wychowywałeś – choćby przez część roku – co najmniej jedno dziecko:
- małoletnie – bez względu na jego dochody,
- pełnoletnie, które otrzymywało zasiłek (dodatek) pielęgnacyjny lub rentę socjalną – bez względu na wiek,
- pełnoletnie do ukończenia 25 lat, które uczy się lub studiuje (w Polsce albo za granicą) – jeśli jego dochody opodatkowane skalą lub rozliczane w PIT-38, np. ze sprzedaży akcji (bez renty rodzinnej), razem z przychodami zwolnionymi z ulgi dla młodych i ulgi na powrót nie przekroczyły 23 741,88 zł.
Nie rozliczysz się w ten sposób, gdy:
- wychowujesz dziecko wspólnie z drugim rodzicem – także w opiece naprzemiennej, gdy w związku z nią oboje rodzice mają ustalone świadczenie wychowawcze (800+),
- Ty lub dziecko rozliczacie działalność podatkiem liniowym, ryczałtem lub kartą podatkową (najem prywatny na ryczałcie tego nie wyklucza).
To rozliczenie możesz wybrać w PIT-37 albo PIT-36 – w PIT-36L, PIT-28, PIT-38 i PIT-39 go nie ma.
Kim jest osoba samotnie wychowująca dziecko?
To rodzic lub opiekun prawny, który faktycznie sam zajmuje się dzieckiem i jest:
- panną lub kawalerem,
- wdową lub wdowcem,
- rozwódką lub rozwodnikiem,
- osobą, wobec której sąd orzekł separację,
- osobą w związku małżeńskim, której małżonek został pozbawiony praw rodzicielskich albo odbywa karę pozbawienia wolności.
Liczy się sytuacja faktyczna, nie tylko stan cywilny. Jeśli rodzice nie mają ślubu, ale mieszkają razem i wspólnie wychowują dziecko, żadne z nich nie jest osobą samotnie wychowującą dziecko. Ten status ma znaczenie w PIT-37 i PIT-36, a nie w PIT-36L, PIT-28, PIT-38 czy PIT-39.
Kara pozbawienia wolności albo pozbawienie małżonka praw rodzicielskich pozwalają rozliczyć się jako samotny rodzic, ale nie wykluczają wspólnego rozliczenia z małżonkiem, jeśli przez cały rok mieliście wspólność majątkową. Separacja wyklucza wspólne rozliczenie, bo powoduje rozdzielność majątkową.
Kiedy wybrać opcję „Dla innych osób”?
Gdy ze swojego konta w PITax przygotowujesz zeznanie, które nie jest Twoim zeznaniem ani Waszym wspólnym zeznaniem małżonków – np. dla rodzica, dorosłego dziecka albo znajomego. Ta opcja przyda się też wtedy, gdy Twój małżonek rozlicza się osobno, a Ty wypełniasz jego PIT na swoim koncie. W PIT-36L, PIT-28, PIT-38 i PIT-39 każde z małżonków zawsze składa własne zeznanie. Na następnym ekranie wybierzesz tę osobę z listy albo wpiszesz jej dane.
To zeznanie tej osoby. Musi ona wiedzieć o rozliczeniu i przekazać Ci swoje dane oraz dokumenty. Zeznanie wysyłane przez internet podpisz jej danymi, m.in. kwotą przychodu z jej zeznania za 2025 r. Jeśli chcesz rozliczyć się wspólnie z małżonkiem (w PIT-37 albo PIT-36), wybierz „Wspólnie z małżonkiem”, a nie „Dla innych osób”. Więcej informacji w FAQ: Jak wypełnić PIT dla osoby trzeciej?
Dlaczego przy DSF-1 nie mogę wybrać rozliczenia z małżonkiem?
Daninę solidarnościową rozlicza każda osoba osobno – od swoich dochodów, we własnej deklaracji DSF-1. Dlatego przy DSF-1 masz do wyboru tylko „Tylko dla siebie” albo „Dla innych osób”. Jeśli daninę ma zapłacić także Twój małżonek, złoży on osobną deklarację DSF-1. Do wypełnienia DSF-1 potrzebne jest Konto Podatnika – po kliknięciu „Dalej” kreator poprosi o zalogowanie się albo założenie konta.
3. Twoje dane
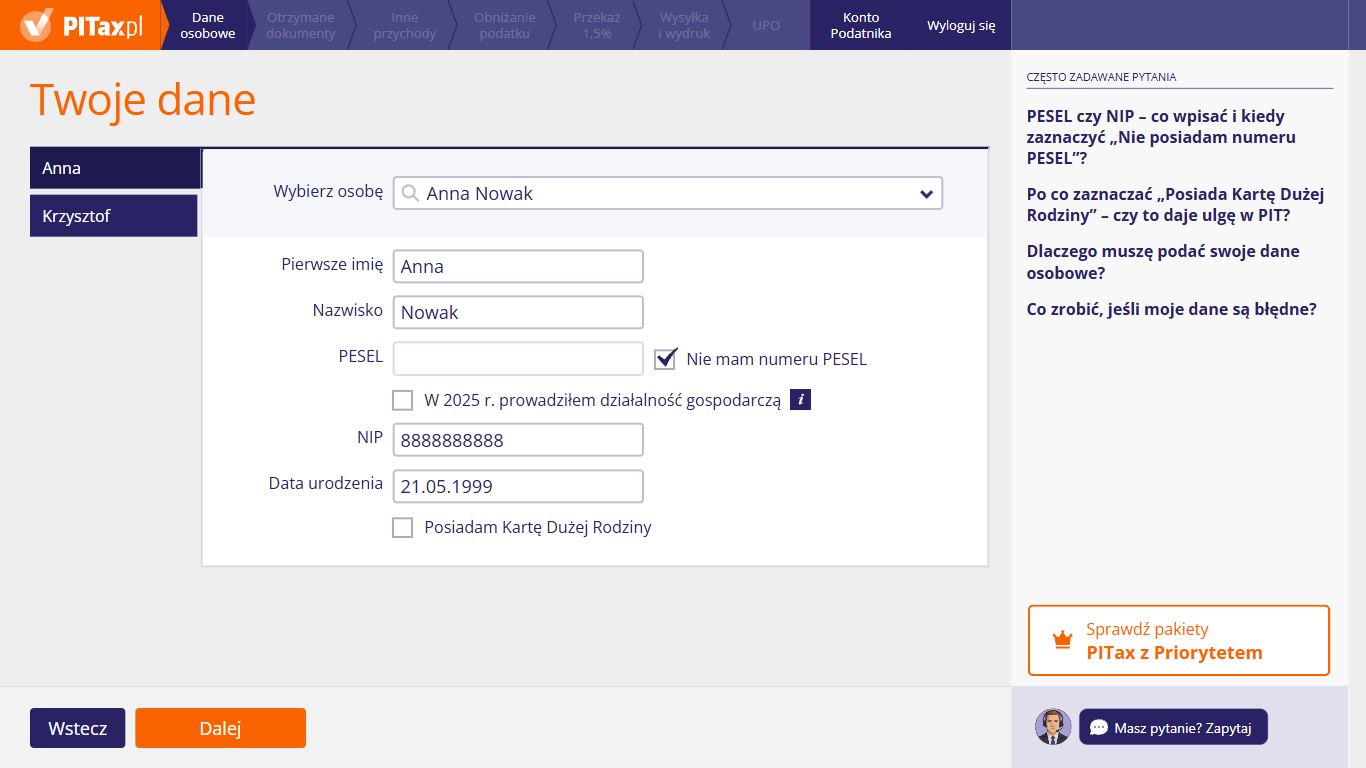
Na tym ekranie możesz podać swoje dane do zeznania. Jeśli są zapisane na koncie, wybierz siebie z listy „Wybierz osobę” – kreator uzupełni pola. Gdy nie masz numeru PESEL, zaznacz „Nie mam numeru PESEL”, a pojawią się pola na NIP i datę urodzenia. Możesz tu też zaznaczyć, czy w 2026 r. prowadziłeś działalność gospodarczą i czy masz ważną Kartę Dużej Rodziny. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są dwie zakładki z imionami – Twoją i małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko jedna.
PESEL czy NIP – co wpisać i kiedy zaznaczyć „Nie mam numeru PESEL”?
W większości przypadków wpisz PESEL. Jest on Twoim identyfikatorem podatkowym, jeśli w 2026 r. nie prowadziłeś działalności gospodarczej, nie byłeś zarejestrowanym podatnikiem VAT i nie byłeś płatnikiem składek ani podatku (np. jako pracodawca).
NIP podaj, gdy (wystarczy jeden z tych przypadków):
- prowadziłeś działalność gospodarczą wpisaną do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG) – zaznacz wtedy „W 2026 r. prowadziłem działalność gospodarczą”,
- byłeś zarejestrowanym podatnikiem VAT albo płatnikiem składek lub podatku,
- nie masz numeru PESEL, np. jesteś cudzoziemcem – zaznacz „Nie mam numeru PESEL” i wpisz NIP oraz datę urodzenia.
Przy działalności nierejestrowanej zostajesz przy PESEL-u – chyba że jesteś zarejestrowanym podatnikiem VAT albo prowadzisz sprzedaż na kasie rejestrującej. Wtedy Twoim identyfikatorem jest NIP. Najem prywatny bez rejestracji do VAT nie zmienia identyfikatora – zostaje PESEL.
Wpisz numer starannie. Przy wysyłce przez internet urząd porównuje identyfikator, imię i nazwisko ze swoją bazą – literówka oznacza odrzucenie zeznania.
Po co zaznaczać „Posiadam Kartę Dużej Rodziny” – czy to daje ulgę w PIT?
Nie. Karta Dużej Rodziny nie daje żadnej ulgi ani odliczenia i nie zmienia wysokości podatku. Ulgę na dzieci wpiszesz dalej w kreatorze (w PIT-37 i PIT-36), niezależnie od tego, czy masz Kartę.
Zaznaczenie pola informuje urząd skarbowy, że masz ważną Kartę. Ministerstwo Finansów deklaruje, że posiadacze Karty, którzy wykażą ją w zeznaniu, dostaną zwrot nadpłaty szybciej – w ciągu 30 dni od złożenia zeznania. To deklaracja Ministerstwa, a nie termin z ustawy: według przepisów urząd ma na zwrot 45 dni przy zeznaniu złożonym przez internet i 3 miesiące przy papierowym. Ma to znaczenie tylko wtedy, gdy z Twojego zeznania wyjdzie nadpłata. Jeśli nie masz ważnej Karty, nie zaznaczaj pola.
Dlaczego muszę podać swoje dane osobowe?
Bo bez nich nie ma zeznania. Każdy PIT składa się na urzędowym wzorze, który wymaga Twojego identyfikatora podatkowego (PESEL albo NIP), imienia, nazwiska i adresu zamieszkania. Na tej podstawie urząd przypisuje zeznanie do Ciebie.
Dane są potrzebne także do wysyłki przez internet. System Ministerstwa Finansów sprawdza, czy imię, nazwisko i identyfikator zgadzają się z bazą urzędu. Jeśli się różnią, zeznanie zostanie odrzucone. Przy rozliczeniu wspólnym potrzebne są dane obojga małżonków.
Jak PITax chroni Twoje dane, przeczytasz w dokumencie: Zasady przetwarzania danych osobowych
Co zrobić, jeśli moje dane są błędne?
Popraw je od razu na tym ekranie – kliknij w pole i wpisz właściwą wartość. Jeśli wybrałeś osobę z listy „Wybierz osobę”, sprawdź, czy kreator nie podstawił danych, które się zmieniły (np. nazwiska po ślubie). Przy rozliczeniu wspólnym sprawdź też zakładkę małżonka.
Dane muszą być takie same jak w rejestrze PESEL i w urzędzie skarbowym. Jeśli różnią się choćby literą, urząd odrzuci zeznanie wysłane przez internet. Jeśli zeznanie z błędnymi danymi zostało już przyjęte, złóż korektę: na pierwszym ekranie kreatora zaznacz „Składam korektę zeznania za rok 2026” i wypełnij całe zeznanie od nowa, z poprawnymi danymi.
Nie ma mnie na liście „Wybierz osobę” – co zrobić?
Wpisz dane ręcznie w polach poniżej: „Pierwsze imię”, „Nazwisko” i „PESEL”. Na liście „Wybierz osobę” są tylko osoby, których dane wcześniej zapisałeś na swoim koncie w PITax – przy pierwszym rozliczeniu lista może być pusta.
Jeśli wiesz, że Twoje dane są zapisane, sprawdź, czy dobrze wpisujesz imię, nazwisko albo numer. Lista podpowiada osoby w trakcie pisania. Po wybraniu osoby sprawdź uzupełnione pola – mogły się zmienić np. nazwisko po ślubie albo działalność gospodarcza.
Prowadziłem działalność gospodarczą – co zmienia zaznaczenie tego pola na ekranie danych?
Zaznaczenie „W 2026 r. prowadziłem działalność gospodarczą” dodaje pole „NIP”, bo przedsiębiorca z firmą w Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG) posługuje się w zeznaniu numerem NIP. Wpisz go dokładnie tak, jak w CEIDG.
Działalność ma też skutki dla sposobu rozliczenia:
- firmę na zasadach ogólnych (skala) rozliczysz w PIT-36, a nie w PIT-37 – wspólnego rozliczenia to nie wyklucza,
- jeśli Ty albo małżonek rozliczaliście firmę podatkiem liniowym (PIT-36L), ryczałtem lub kartą podatkową, nie rozliczycie się wspólnie. Najem prywatny na ryczałcie nie jest działalnością gospodarczą i wspólnego rozliczenia nie wyklucza.
Co wpisać w zakładce „Małżonek”?
Wpisz dane drugiego małżonka: imię, nazwisko i PESEL (albo NIP, jeśli małżonek prowadził firmę w Centralnej Ewidencji i Informacji o Działalności Gospodarczej lub nie ma numeru PESEL). Wspólne zeznanie składacie razem, więc wzór PIT ma osobną część na dane małżonka. Dane muszą zgadzać się z rejestrem PESEL i bazą urzędu – to warunek przyjęcia zeznania wysłanego przez internet.
Wniosek o wspólne rozliczenie możesz złożyć sam. Oświadczasz wtedy, pod rygorem odpowiedzialności karnej, że małżonek Cię do tego upoważnił. Dlatego upewnij się, że małżonek zgadza się na wspólne rozliczenie.
Jeśli małżonek rozliczał firmę podatkiem liniowym albo ryczałtem lub kartą podatkową (poza najmem prywatnym na ryczałcie), wspólne rozliczenie nie jest możliwe – wróć wtedy do ekranu „Dla kogo rozliczasz PIT?” i wybierz „Tylko dla siebie”.
4. Twój adres zamieszkania
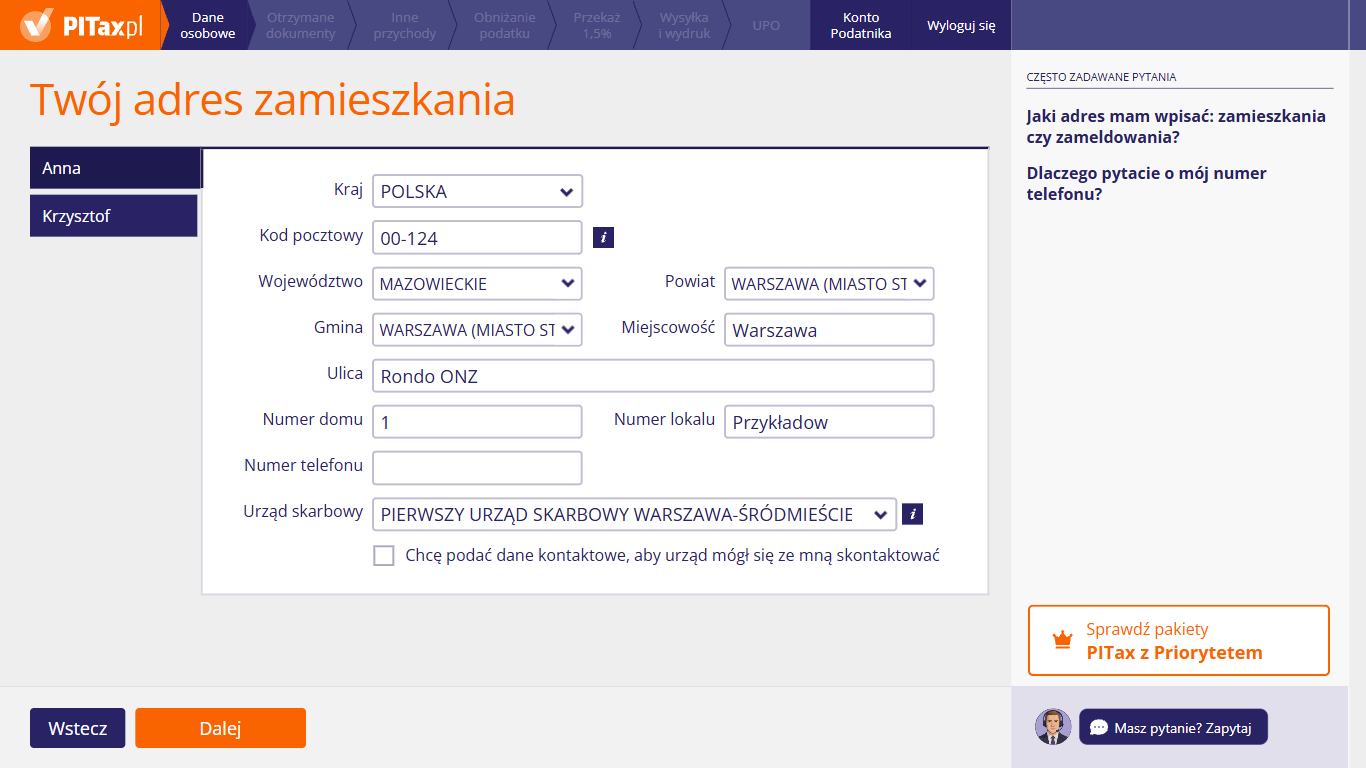
Na tym ekranie możesz wpisać adres, pod którym faktycznie mieszkasz, i wybrać urząd skarbowy, do którego trafi zeznanie – ikona „i” przy polu „Urząd skarbowy” podpowiada, jak go wybrać. Pole „Numer telefonu” możesz zostawić puste. Zaznacz „Chcę podać dane kontaktowe, aby urząd mógł się ze mną skontaktować”, jeśli chcesz podać urzędowi e-mail i telefon. Przy rozliczeniu wspólnym (w PIT-37 i PIT-36) po lewej są zakładki z Twoim imieniem i imieniem małżonka; w PIT-36L, PIT-28, PIT-38 i PIT-39 jest tylko Twoja.
Jaki adres mam wpisać: zamieszkania czy zameldowania?
Adres zamieszkania – tam, gdzie faktycznie mieszkasz z zamiarem stałego pobytu. Zameldowanie nie ma tu znaczenia. Jeśli masz meldunek u rodziców, a od lat mieszkasz w innym mieście, wpisz adres, pod którym mieszkasz.
Podaj adres aktualny w dniu składania zeznania. Jeśli przeprowadziłeś się w 2026 r. albo na początku 2027 r., wpisz nowy adres.
Dlaczego pytacie o mój numer telefonu?
Numer telefonu nie jest potrzebny, żeby złożyć PIT – możesz zostawić pole puste. Ułatwia jednak kontakt, gdy trzeba coś wyjaśnić w Twoim rozliczeniu.
Jeśli chcesz, żeby urząd skarbowy mógł się z Tobą szybko skontaktować (np. gdy zauważy błąd w zeznaniu), zaznacz „Chcę podać dane kontaktowe, aby urząd mógł się ze mną skontaktować” i wpisz e-mail oraz telefon. Podanie tych danych jest dobrowolne – zeznanie możesz złożyć także bez nich.
Który urząd skarbowy wybrać?
Urząd właściwy dla Twojego miejsca zamieszkania w dniu składania zeznania. Jeśli przeprowadziłeś się przed wysłaniem PIT-u, wybierz urząd dla nowego adresu – nawet jeśli przez cały 2026 r. mieszkałeś gdzie indziej.
Jeśli przed złożeniem zeznania wyprowadziłeś się z Polski, a za 2026 r. rozliczasz się jako polski rezydent, wybierz urząd według ostatniego adresu w Polsce. Osoby, które w 2026 r. nie miały w Polsce miejsca zamieszkania dla celów podatkowych, składają zeznanie w urzędzie skarbowym właściwym w sprawach opodatkowania osób zagranicznych.
Sprawdź urząd w polu „Urząd skarbowy”, zwłaszcza w dużych miastach, w których działa kilka urzędów skarbowych.
Przeprowadziłem się – czy muszę osobno zgłaszać nowy adres w urzędzie?
Nie musisz, jeśli nie prowadzisz działalności gospodarczej. Gdy wpiszesz w zeznaniu aktualny adres zamieszkania, urząd uzna to za aktualizację Twoich danych.
Adres możesz też zaktualizować wcześniej formularzem ZAP-3. Złożysz go w urzędzie skarbowym na papierze albo przez internet – w e-Urzędzie Skarbowym lub z kwalifikowanym podpisem elektronicznym. Więcej: Co to jest ZAP-3?
Jeśli prowadzisz firmę wpisaną do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG), zmianę adresu zgłoś wnioskiem w CEIDG.
5. Ile formularzy PIT-11 otrzymaliście?
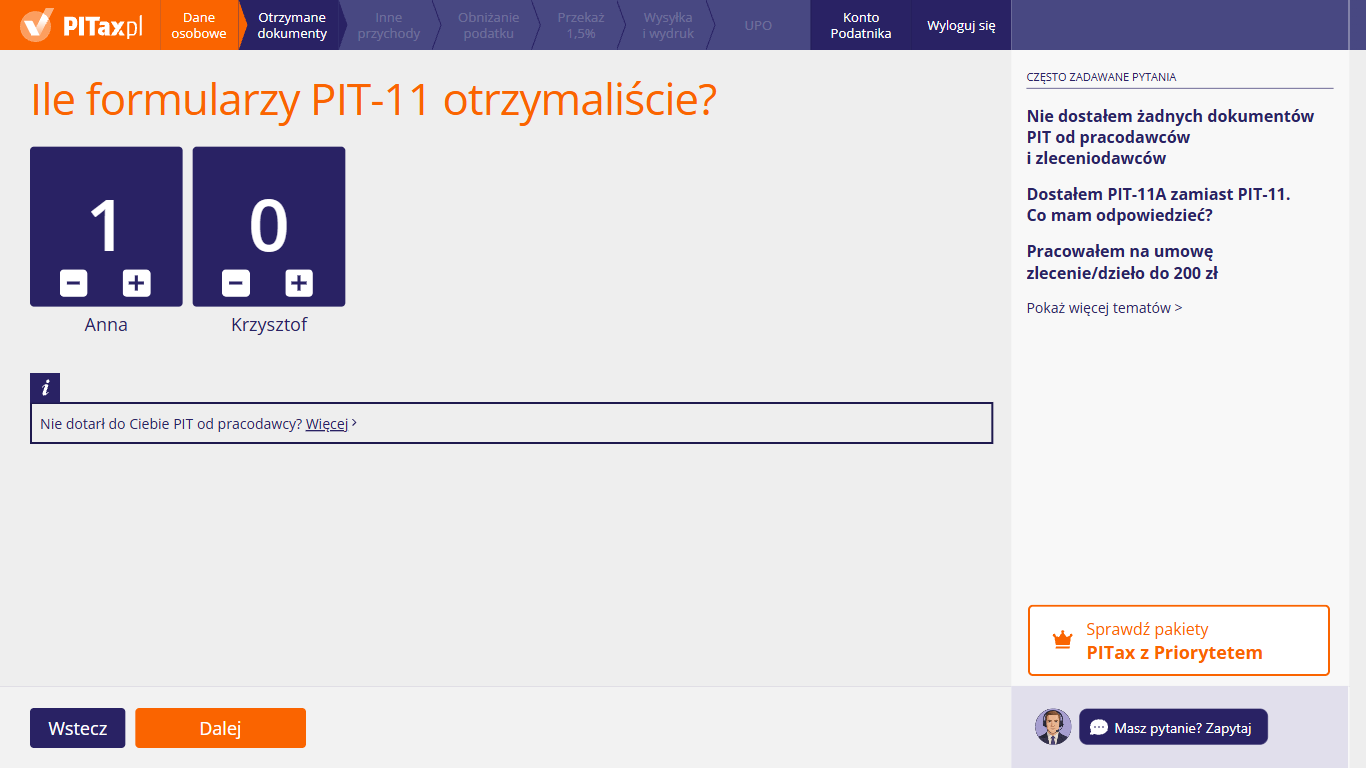
Ten ekran otwiera krok „Otrzymane dokumenty”. Możesz tu ustawić, ile formularzy PIT-11 za 2026 r. dostałeś od pracodawców i zleceniodawców, a przy rozliczeniu wspólnym – osobno dla siebie i dla małżonka. Liczą się tu tylko PIT-11: PIT-40A, PIT-11A, PIT-8C i PIT-R możesz dodać dalej, po odpowiedzi na pytanie „Czy otrzymaliście inne formularze PIT?”. Jeśli PIT od pracodawcy do Ciebie nie dotarł, wskazówki znajdziesz pod linkiem „Więcej” w ramce na tym ekranie. Kliknij „Dalej”, aby przepisać kolejne formularze.
Nie dostałem żadnych dokumentów PIT od pracodawców i zleceniodawców. Co zrobić?
Płatnik – pracodawca, zleceniodawca, ZUS, dom maklerski – musi przekazać Ci PIT-11, PIT-40A, PIT-11A albo PIT-8C za 2026 r. do końca lutego 2027 r. Jeśli formularza nie masz:
- poproś o niego płatnika – sprawdź też skrzynkę e-mail i portal pracowniczy,
- jeśli formularz nie dotrze przed terminem, wypełnij zeznanie na podstawie dokumentów, które masz, np. umów i pasków płacowych,
- gdy później dostaniesz PIT od płatnika z innymi kwotami, złóż korektę zeznania.
Jeśli w 2026 r. nie miałeś przychodów z pracy ani ze zleceń, ustaw na kafelku 0.
Dostałem PIT-11A zamiast PIT-11. Co mam odpowiedzieć?
Ustaw tyle, ile masz formularzy PIT-11 – jeśli żadnego, zostaw 0. PIT-11A i PIT-40A wystawia organ rentowy (np. ZUS) emerytom i rencistom. To inne formularze niż PIT-11 od pracodawcy. Dodasz je za chwilę: na ekranie „Czy otrzymaliście inne formularze PIT?” kliknij „Tak”, a potem wybierz „PIT-40A/11A”.
Pracowałem na umowę zlecenie/dzieło do 200 zł. Czy liczę ją tutaj?
Nie, jeśli umowę zawarłeś z firmą, w której nie jesteś pracownikiem, a wynagrodzenie z tej umowy nie przekroczyło 200 zł. Płatnik pobrał wtedy od niego zryczałtowany podatek 12%. Takiego przychodu nie wykazujesz w zeznaniu i nie dostajesz za niego PIT-11.
Limit 200 zł dotyczy kwoty z jednej umowy, a nie sumy umów w roku. Umowę zlecenia lub o dzieło zawartą z własnym pracodawcą rozlicza się na zasadach ogólnych – nawet przy kwocie do 200 zł dostaniesz PIT-11 i wykażesz ją w zeznaniu.
Więcej informacji w artykule: Umowa zlecenie/dzieło
Nie zgadza się liczba PIT-11. Co zrobić?
Kliknij „+”, aby dodać formularz, albo „–”, aby go odjąć. Każdy PIT-11 licz osobno, nawet gdy dwa formularze wystawiła ta sama firma (np. jeden za umowę o pracę, drugi za umowę zlecenia). Po kliknięciu „Dalej” każdy PIT-11 przepiszesz w osobnej zakładce. Brakujący formularz możesz też dodać później, na liście otrzymanych PIT-ów, przyciskiem „Dodaj”.
Czy PIT-11 małżonka wpisuję na swoim kafelku?
Nie. Przy rozliczeniu wspólnym PIT-11 małżonka licz na jego kafelku, z jego imieniem. Dzięki temu kreator przypisze przychody i zaliczki właściwej osobie. Jeśli małżonek nie dostał żadnego PIT-11 (np. nie pracował), zostaw na jego kafelku 0 – możecie rozliczyć się wspólnie także wtedy, gdy jedno z Was nie miało dochodów.
6. Przepisz PIT-11 od pracodawcy
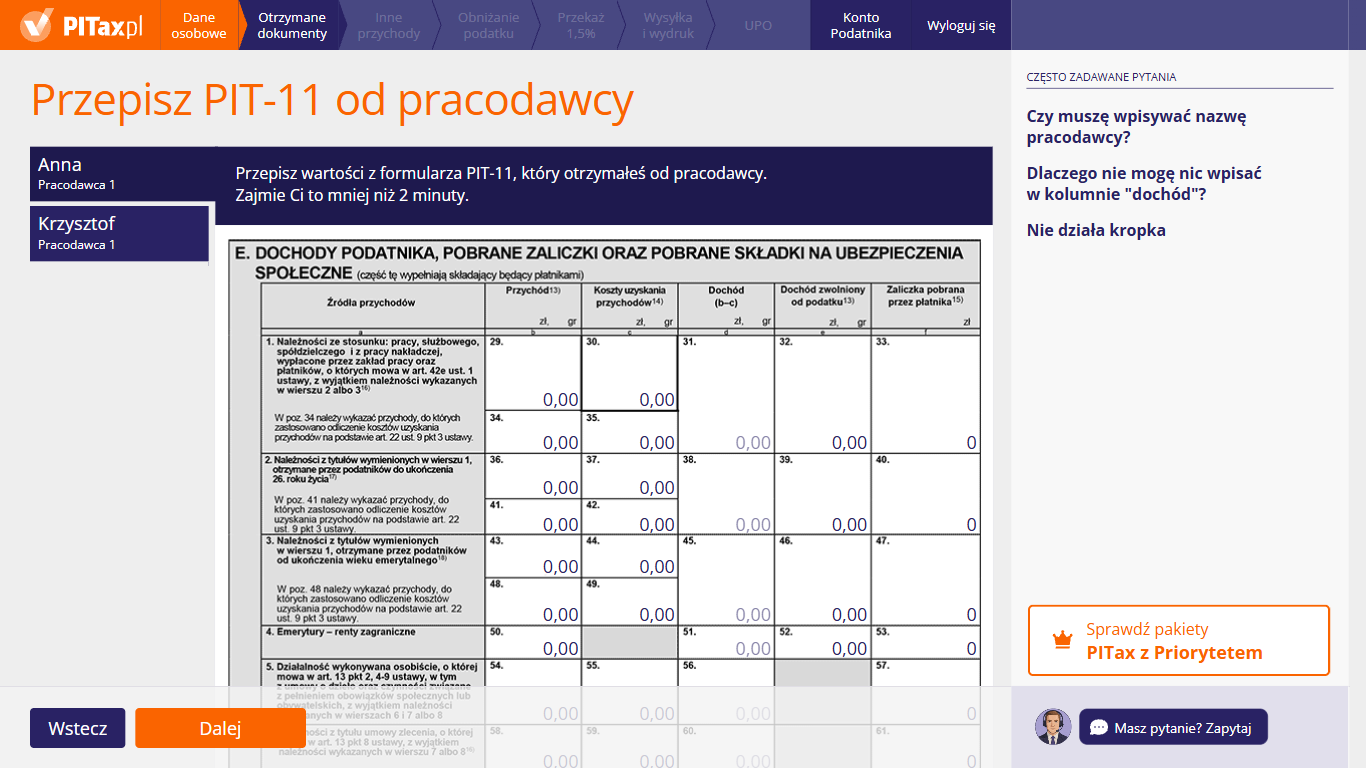
Na tym ekranie możesz przepisać kwoty z PIT-11, który dostałeś od pracodawcy lub zleceniodawcy. Formularz wygląda jak część E PIT-11, więc wpisz kwoty do pól o tych samych numerach co w Twoim PIT-11. Pozostałe części formularza są niżej, po przewinięciu ekranu. Po lewej masz zakładkę dla każdego PIT-11, a przy kilku PIT-11 nad formularzem widać też pole „Nazwa pracodawcy (opcjonalnie)”. Gdy przepiszesz wszystkie formularze, kliknij „Dalej”.
Czy muszę wpisywać nazwę pracodawcy?
Nie – pole „Nazwa pracodawcy (opcjonalnie)” nie jest obowiązkowe i nie zmienia wyniku rozliczenia. Jeśli je wypełnisz, nazwa pojawi się w zakładce po lewej i na kafelku na liście otrzymanych PIT-ów. Przy kilku PIT-11 łatwiej odróżnisz wtedy formularze.
Dlaczego nie mogę nic wpisać w kolumnie „Dochód”?
Bo kreator liczy dochód sam: to przychód (kolumna b) minus koszty uzyskania przychodów (kolumna c). Wpisz przychód i koszty, a dochód pojawi się automatycznie. Jeśli różni się od kwoty w Twoim PIT-11, sprawdź, czy dobrze przepisałeś te dwie kolumny.
Nie działa kropka – jak wpisać kwotę z groszami?
Grosze oddzielaj przecinkiem, a tysięcy nie oddzielaj niczym:
- jeśli w PIT-11 kropka oddziela tysiące (np. 52.400,00), pomiń ją i wpisz 52400,00,
- jeśli kropka oddziela złote od groszy (np. 52400.50), zamień ją na przecinek i wpisz 52400,50.
Kolumnę „Zaliczka pobrana przez płatnika” wpisuj w pełnych złotych, bez groszy – tak jak w PIT-11.
Który wiersz PIT-11 mam wypełnić?
Ten sam, w którym kwoty są w Twoim PIT-11. Formularz rozróżnia m.in.:
- wiersz 1 – należności ze stosunku pracy (bez tych z wierszy 2 i 3),
- wiersz 2 – należności otrzymane do ukończenia 26. roku życia,
- wiersz 3 – należności otrzymane po osiągnięciu wieku emerytalnego.
Pod każdym z tych wierszy jest osobna linia na przychody, do których pracodawca zastosował 50% koszty z tytułu praw autorskich (np. programista, dziennikarz, architekt). Jeśli Twój PIT-11 ma kwoty w tej linii, przepisz je właśnie tam, a nie razem z resztą wynagrodzenia. Takie koszty łącznie nie mogą w roku przekroczyć 120 000 zł.
Kwoty z kolumny „Dochód zwolniony od podatku” (np. z ulgi dla młodych) też przepisz. Zwolnienie z kilku ulg ma łącznie roczny limit 85 528 zł – kreator go uwzględni.
Jak przejść do kolejnego PIT-11?
Kliknij kolejną zakładkę po lewej stronie (np. „Pracodawca 2” albo zakładkę z imieniem małżonka) albo kliknij „Dalej” – kreator przeprowadzi Cię przez wszystkie formularze po kolei. Każdy PIT-11 przepisz w jego własnej zakładce, także gdy dwa formularze wystawiła ta sama firma. Nie sumuj kwot z kilku PIT-11 w jednej zakładce – kreator zsumuje je sam w zeznaniu.
Co oznacza komunikat z pytaniem, czy poprawnie przepisałem kwoty?
To ostrzeżenie, a nie błąd. Kreator zauważył nietypowe wypełnienie formularza – np. puste pola składek społecznych – i prosi, żebyś jeszcze raz porównał ekran z dokumentem.
Weź do ręki PIT-11 i sprawdź pola wskazane w komunikacie. Jeśli znalazłeś pomyłkę, popraw ją. Jeśli w Twoim PIT-11 jest dokładnie tak, jak wpisałeś, kliknij „Potwierdzam, idę dalej”.
Nie wypełniłem pól dotyczących składek społecznych – czy to błąd?
Nie zawsze. Przy umowie o pracę i większości umów zlecenia płatnik potrąca składki na ubezpieczenia społeczne i wykazuje je w PIT-11 – wtedy je przepisz, bo zmniejszają Twój podatek.
Składek może jednak nie być, np. gdy:
- pracowałeś na umowę o dzieło zawartą z firmą, która nie jest Twoim pracodawcą,
- byłeś uczniem szkoły ponadpodstawowej lub studentem przed 26. urodzinami i pracowałeś na umowę zlecenia.
Jeśli w Twoim PIT-11 pola składek są puste, kliknij „Potwierdzam, idę dalej”.
Czy składki z PIT-11 zmniejszą mój podatek?
Tak, ale tylko składki na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe) potrącone z Twojego wynagrodzenia. Kreator odliczy je od dochodu w zeznaniu. Nie odliczysz składek, których podstawą był przychód zwolniony z podatku, np. w ramach ulgi dla młodych.
Składki zdrowotnej przy rozliczeniu według skali (PIT-37, PIT-36) nie odliczasz ani od dochodu, ani od podatku. Mimo to przepisz wszystkie kwoty, które są w Twoim PIT-11.
Jak poprawić kwotę, jeśli się pomyliłem?
Kliknij w pole z błędną kwotą, wpisz właściwą i ponownie kliknij „Dalej”. Jeśli pomyłkę zauważysz później, na liście otrzymanych PIT-ów kliknij „Edytuj” pod kafelkiem tego PIT-11 i popraw dane.
7. Przepisz PIT-11 od pracodawcy – sprawdzenie kwot
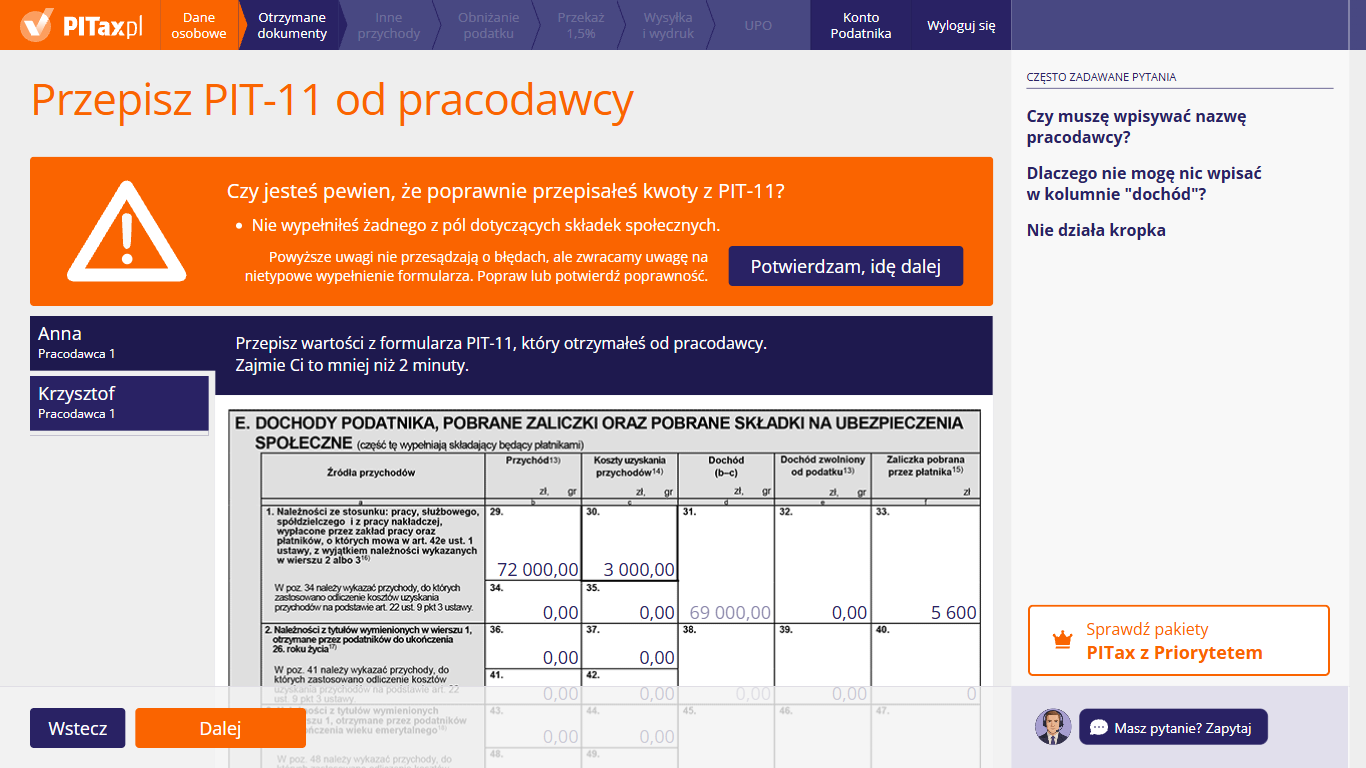
Gdy po kliknięciu „Dalej” kreator zauważy w przepisanym PIT-11 coś nietypowego, na pomarańczowym polu „Czy jesteś pewien, że poprawnie przepisałeś kwoty z PIT-11?” pokaże listę uwag. Uwagi nie przesądzają o błędzie. Możesz tu porównać formularz poniżej ze swoim PIT-11. Potem popraw kwoty i kliknij „Dalej” jeszcze raz albo – jeśli wszystko zgadza się z dokumentem – kliknij „Potwierdzam, idę dalej”.
8. Czy otrzymaliście inne formularze PIT?
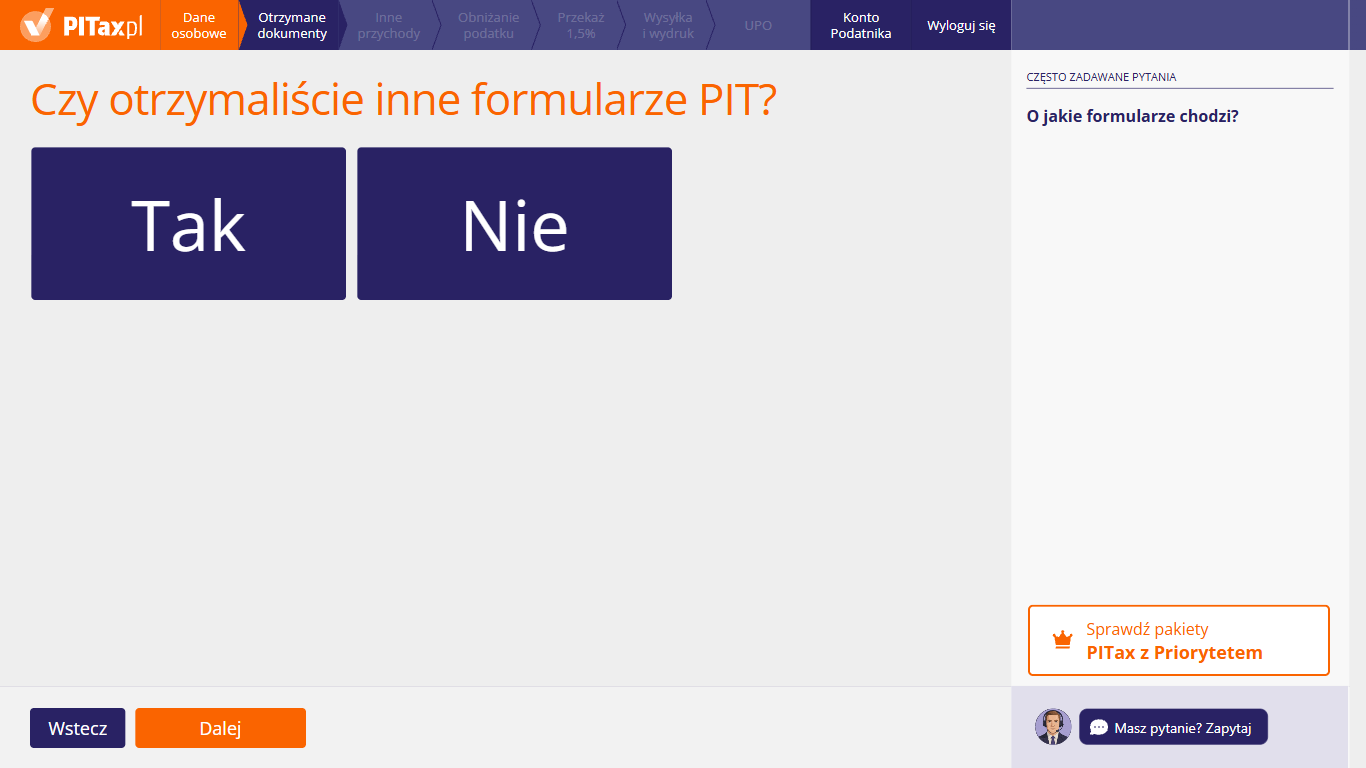
Na tym ekranie możesz odpowiedzieć, czy poza PIT-11 Ty albo Twój małżonek (przy rozliczeniu wspólnym) dostaliście za 2026 r. inne formularze od płatników. Kliknij „Tak”, jeśli masz np. PIT-40A, PIT-11A, PIT-8C lub PIT-R, a potem dodaj je na liście otrzymanych PIT-ów. Jeśli macie tylko PIT-11, kliknij „Nie”. Potem kliknij „Dalej”. Przyciskiem „Wstecz” możesz wrócić do przepisanych PIT-11.
O jakie formularze chodzi?
- PIT-40A – roczne obliczenie podatku od emerytury lub renty, przygotowane przez organ rentowy (np. ZUS, KRUS),
- PIT-11A – informacja o dochodach z emerytury lub renty, gdy organ rentowy nie robi rocznego obliczenia,
- PIT-8C – informacja o przychodach z kapitałów (np. ze sprzedaży akcji) albo z innych źródeł,
- PIT-R – informacja o kwotach wypłaconych za pełnienie obowiązków społecznych i obywatelskich (np. diety radnych i sołtysów).
Nie chodzi tu o zeznania, takie jak PIT-28, PIT-36L, PIT-38 czy PIT-39 – te dodasz w dalszych krokach kreatora.
Dostałem PIT-8C. Gdzie go rozliczę?
Zależnie od tego, co wykazał w nim płatnik – w PIT-38 albo w PIT-36:
- zyski kapitałowe, np. ze sprzedaży akcji czy umorzenia jednostek funduszy, rozliczasz w odrębnym zeznaniu PIT-38,
- przychody z innych źródeł, od których płatnik nie pobierał zaliczek, wykazujesz w PIT-36 – PIT-37 obejmuje tylko przychody z PIT-11, PIT-11A, PIT-40A, PIT-R lub IFT-1R.
Jeśli masz PIT-8C, kliknij „Tak” i dodaj go na liście formularzy, żeby PITax uwzględnił go w rozliczeniu.
Mam tylko PIT-40A z ZUS. Czy muszę składać zeznanie?
Zwykle nie. Jeśli poza emeryturą lub rentą nie miałeś innych dochodów opodatkowanych według skali, nie odliczasz ulg i nie rozliczasz się wspólnie z małżonkiem ani jako samotny rodzic, podatek z PIT-40A jest Twoim ostatecznym podatkiem za 2026 r.
Zeznanie złożysz, jeśli chcesz np. odliczyć ulgę rehabilitacyjną lub ulgę na dzieci, rozliczyć się z małżonkiem albo masz też inne dochody, np. z PIT-11. Wtedy zeznanie zastępuje rozliczenie z PIT-40A – kliknij „Tak” i dodaj PIT-40A.
Mam emeryturę i PIT-11 z dodatkowej pracy. Co zaznaczyć?
Kliknij „Tak”. PIT-11 przepisałeś już na poprzednich ekranach, a PIT-40A albo PIT-11A od organu rentowego dodasz na liście otrzymanych PIT-ów – wybierz wtedy „PIT-40A/11A”, a nie „PIT-11”. W zeznaniu połączysz dochody z obu formularzy.
Jeśli zarówno ZUS, jak i pracodawca zmniejszali Ci zaliczki o kwotę zmniejszającą podatek, może wyjść dopłata. Kwota zmniejszająca podatek wynosi 3600 zł rocznie i przysługuje tylko raz.
9. Otrzymane PIT-y
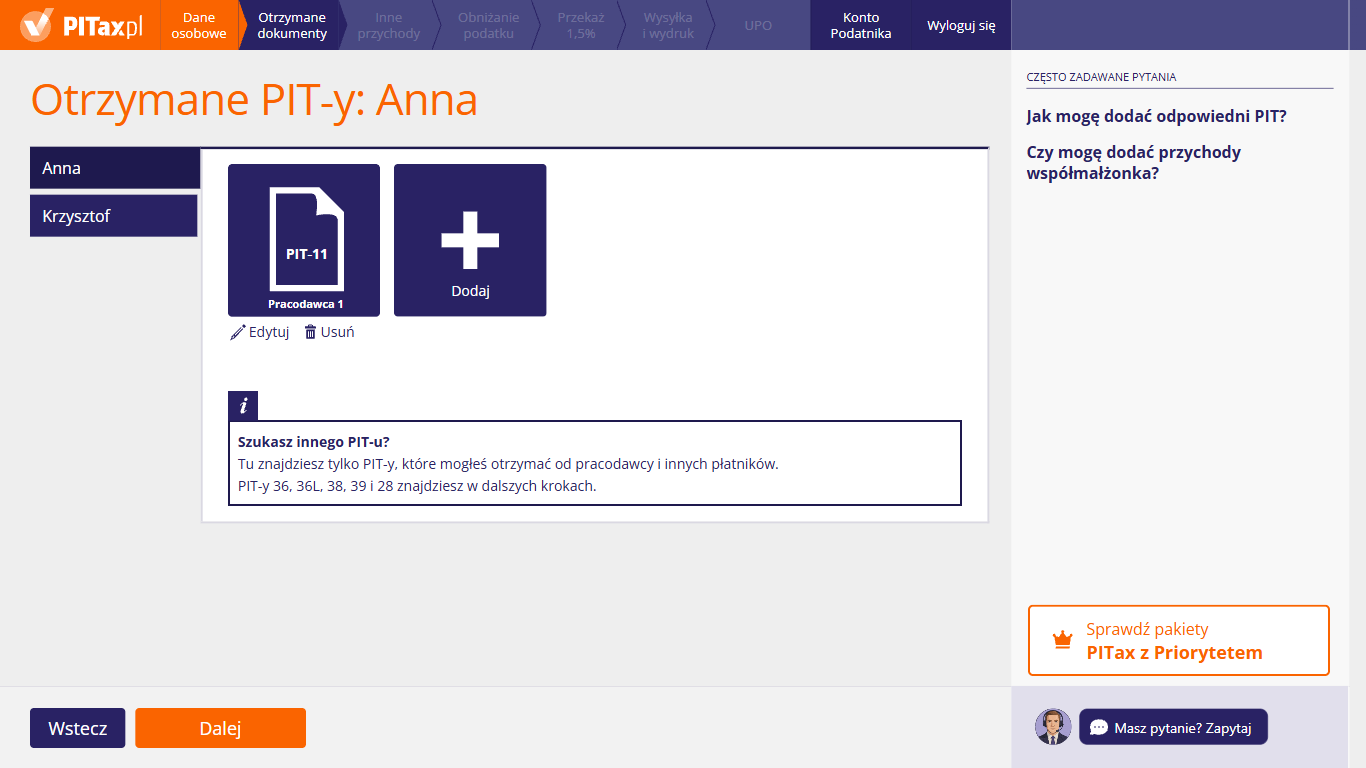
Na tym ekranie możesz zobaczyć formularze od płatników, które już dodałeś, i je poprawić, usunąć albo dodać kolejny – kafelek „Dodaj” otwiera okno wyboru rodzaju formularza. Przy rozliczeniu wspólnym zakładki po lewej przełączają między Tobą a małżonkiem, a tytuł ekranu pokazuje, czyje PIT-y oglądasz. Są tu tylko formularze od pracodawców i innych płatników, a zeznania PIT-36, PIT-36L, PIT-38, PIT-39 i PIT-28 możesz dodać w dalszych krokach. Gdy lista jest kompletna, kliknij „Dalej”.
Jak mogę dodać odpowiedni PIT?
- Kliknij kafelek „Dodaj”.
- W oknie „Wybierz rodzaj PIT-u” kliknij symbol, który jest wydrukowany na Twoim dokumencie. Przy rozliczeniu dochodów z pracy, emerytur i rent do wyboru są „PIT-11”, „PIT-40A/11A”, „PIT-8C” i „PIT-R”, a w rozliczeniu PIT-38 – tylko „PIT-8C”.
- Przepisz kwoty do pól o tych samych numerach co na dokumencie i kliknij „Zapisz”. W PIT-8C najpierw zaznacz wypełnioną część („D” albo „E”) i wpisz, kto wystawił informację.
Każdy formularz dodaj osobno: dwa PIT-11 od dwóch pracodawców albo dwa PIT-8C od dwóch biur maklerskich to dwa kafelki na liście. Nie sumuj kwot z kilku formularzy w jednym. Dodany formularz poprawisz przyciskiem „Edytuj” albo usuniesz przyciskiem „Usuń” pod jego kafelkiem.
Czy mogę dodać przychody współmałżonka?
Tylko przy wspólnym rozliczeniu w PIT-37 albo PIT-36 – kliknij wtedy zakładkę z imieniem małżonka po lewej i dodaj jego PIT-y tam, a nie na swojej liście. Przy rozliczeniu „Tylko dla siebie” nie dodawaj PIT-ów małżonka – składa on własne zeznanie.
Wspólnie rozliczycie się, gdy przez cały 2026 r. (albo od dnia ślubu) byliście małżeństwem ze wspólnością majątkową i mieliście miejsce zamieszkania w Polsce dla celów podatkowych (są wyjątki dla małżonków mieszkających w innym kraju UE, Europejskiego Obszaru Gospodarczego lub w Szwajcarii). Żadne z Was nie rozliczało też działalności podatkiem liniowym, ryczałtem lub kartą podatkową. Przychody z kapitałów (PIT-38), ze sprzedaży nieruchomości (PIT-39) i z najmu prywatnego na ryczałcie (PIT-28) każde z Was wykazuje w osobnych zeznaniach – nie odbiera Wam to prawa do wspólnego rozliczenia.
W PIT-38 wspólnego rozliczenia nie ma, dlatego po lewej jest tylko Twoja zakładka. Wpisz w nim tylko własne przychody i koszty, a PIT-8C wystawiony na małżonka trafia do jego PIT-38 – możesz go przygotować osobno, wybierając na początku „Dla innych osób”. Jeśli rachunek maklerski i papiery są zapisane tylko na jedno z Was, dochód z ich sprzedaży rozlicza w całości ten małżonek, nawet jeśli akcje kupiliście z majątku wspólnego. Gdy oboje jesteście współposiadaczami rachunku, każde z Was wykazuje w swoim PIT-38 tylko swoją część przychodów i kosztów.
Jak poprawić albo usunąć dodany PIT?
Pod kafelkiem formularza kliknij:
- „Edytuj” – otworzysz formularz z wpisanymi kwotami; popraw je i zapisz,
- „Usuń” – skasujesz formularz, np. gdy dodałeś ten sam PIT dwa razy albo wybrałeś zły rodzaj PIT-u.
Usunięcie kafelka nie ma wpływu na dokument, który dostałeś od płatnika – usuwasz tylko dane wpisane do kreatora.
Pracodawca przysłał mi korektę PIT-11 – co zrobić?
Korekta zastępuje wcześniejszy PIT-11 od tego samego płatnika. Nie dodawaj jej jako kolejnego formularza – kliknij „Edytuj” pod kafelkiem pierwotnego PIT-11 i wpisz kwoty z korekty. Gdybyś dodał oba dokumenty, Twoje dochody i zaliczki policzyłyby się podwójnie.
Jeśli korekta PIT-11 przyszła już po wysłaniu zeznania i zmienia kwoty, złóż korektę zeznania z kwotami z nowego PIT-11.
Do kiedy powinienem dostać PIT od pracodawcy lub ZUS?
Do końca lutego 2027 r. Do tego dnia płatnik – pracodawca, zleceniodawca, ZUS, dom maklerski – musi przesłać Ci PIT-11, PIT-40A, PIT-11A lub PIT-8C za 2026 r. Urząd skarbowy dostaje tę samą informację wcześniej, do końca stycznia 2027 r.
Jeśli w marcu nadal nie masz formularza, upomnij się o niego u płatnika. Zeznanie złóż do 30 kwietnia 2027 r. Jeśli do tego czasu nie dostaniesz formularza, wypełnij zeznanie na podstawie dokumentów, które masz (umowy, paski wynagrodzeń, potwierdzenia przelewów). Gdy PIT od płatnika przyjdzie z innymi kwotami, złóż korektę zeznania.
Który rodzaj PIT-u wybrać?
Wybierz kafelek według symbolu wydrukowanego na dokumencie, który dostałeś:
- PIT-11 – od pracodawcy, zleceniodawcy, zamawiającego dzieło, a także od firm i instytucji wypłacających inne przychody opodatkowane skalą (np. stypendia, nagrody, świadczenia z urzędu pracy),
- PIT-40A/11A – od ZUS lub innego organu rentowego: za emerytury, renty i zasiłki. PIT-40A to roczne obliczenie podatku, PIT-11A to informacja o dochodach,
- PIT-8C – np. od domu maklerskiego, banku, towarzystwa funduszy inwestycyjnych czy ubezpieczyciela – za dochody z kapitałów, które rozliczysz w PIT-38, albo za przychody z innych źródeł, które wykażesz w PIT-36,
- PIT-R – za diety i zwrot kosztów z tytułu obowiązków społecznych i obywatelskich, np. diety radnego.
Mam emeryturę z ZUS – mam wybrać PIT-11?
Nie – wybierz „PIT-40A/11A”, a na formularzu zaznacz, który z tych dwóch dokumentów dostałeś („PIT-11A” albo „PIT-40A”). Emerytur i rent z ZUS nie wykazuje się w PIT-11, więc kwoty wpisane w formularz PIT-11 nie przeniosą się prawidłowo do zeznania. Więcej: Wpisuję dane z emerytur/rent do PIT-11 i nie są przeniesione kwoty. Dlaczego?
Chcę dodać PIT małżonka – czy robię to w oknie wyboru rodzaju PIT-u?
Nie w tym miejscu. Zamknij okno przyciskiem „Zamknij”, kliknij zakładkę z imieniem małżonka po lewej stronie ekranu i dopiero tam kliknij „Dodaj”. Dzięki temu kreator przypisze dochody i zaliczki właściwej osobie. PIT-y małżonka dodaj tylko przy wspólnym rozliczeniu.
Nie widzę w oknie wyboru rodzaju PIT-u formularzy PIT-36, PIT-38 ani PIT-28. Gdzie je znajdę?
W tym oknie są tylko informacje od płatników, czyli dokumenty, które dostajesz od pracodawcy, ZUS, domu maklerskiego czy gminy. PIT-28, PIT-36, PIT-36L, PIT-38 i PIT-39 to zeznania, które wypełniasz sam. Dodaj je w dalszych krokach kreatora, w kroku „Inne przychody”. Zgodnie z przepisami wszystkie zeznania za 2026 r. musisz złożyć do 30 kwietnia 2027 r.
Nie dostałem PIT-8C – co teraz?
Wystawca ma obowiązek przesłać Ci PIT-8C za 2026 r. do końca lutego 2027 r. Sprawdź serwis transakcyjny i pocztę elektroniczną albo skontaktuj się z wystawcą.
Zagraniczni brokerzy zwykle nie wystawiają PIT-8C. Wtedy kliknij „Dalej”, a transakcje wpisz w dalszej części kreatora, na ekranie „Przychody z inwestycji giełdowych bez PIT-8C”. Zgodnie z przepisami brak PIT-8C nie zwalnia Cię z obowiązku złożenia PIT-38 i zapłaty podatku.
Do kiedy muszę złożyć PIT-38 za 2026 r.?
Do 30 kwietnia 2027 r. Zeznanie wysłane wcześniej urząd uzna za złożone 15 lutego 2027 r. Zgodnie z przepisami w tym samym terminie musisz zapłacić podatek wynikający z zeznania.
PIT-38 musisz złożyć także wtedy, gdy z inwestycji wyszła strata – dzięki temu możesz ją odliczać od dochodów z tego źródła przez kolejne 5 lat.
Więcej informacji w artykule: Kto i kiedy powinien złożyć PIT-38?
Dlaczego w PIT-38 na liście jest tylko PIT-8C?
Bo tylko PIT-8C zawiera dane do PIT-38. To informacja o przychodach i kosztach z kapitałów pieniężnych, m.in. ze sprzedaży papierów wartościowych, udziałów (akcji), instrumentów pochodnych i z umorzenia jednostek funduszy.
PIT-11, PIT-40A, PIT-11A i inne informacje od pracodawcy lub ZUS rozliczasz w PIT-37 albo PIT-36, a nie w PIT-38.
Czy w PIT-8C znajdę dywidendy i odsetki?
Nie. Od dywidend i odsetek wypłacanych w Polsce (np. od lokat, obligacji, akcji polskich spółek) płatnik pobiera 19% zryczałtowanego podatku przy wypłacie, więc zwykle nie wykazujesz ich w zeznaniu.
Dywidendy i odsetki z zagranicy rozlicz w PIT-38 w dalszej części kreatora, po zaznaczeniu kafelka „Zagraniczne dywidendy i odsetki”. Gdy polski płatnik nie pobrał podatku, wybierz tam kafelek „Inne przychody”.
Czy PIT-8C muszę dołączyć do zeznania?
Nie. Do PIT-38 nie dołączaj PIT-8C. Wystawca wysyła tę informację zarówno Tobie, jak i Twojemu urzędowi skarbowemu. Zachowaj ją razem z historią transakcji – przyda się, gdyby urząd poprosił o wyjaśnienia.
Mam kilka PIT-8C – co zrobić?
Dodaj każdy osobno: kliknij „Dodaj”, wybierz „PIT-8C”, przepisz dane i kliknij „Zapisz”. Tak samo postąp, gdy jeden wystawca przysłał Ci kilka informacji, np. dla różnych rachunków.
Kreator zsumuje przychody i koszty ze wszystkich PIT-8C. Sumę kosztów zobaczysz w dalszej części kreatora, na ekranie „Dodatkowe koszty związane z PIT-8C”.
Jak poprawić albo usunąć dodany PIT-8C?
Kliknij „Edytuj” pod kafelkiem PIT-8C, popraw dane i zapisz zmiany. Przycisk „Usuń” całkowicie usuwa informację z rozliczenia – użyj go np. wtedy, gdy przez pomyłkę dodałeś ten sam PIT-8C dwa razy.
Dostałem korektę PIT-8C – co zrobić?
Kliknij „Edytuj” pod kafelkiem tego PIT-8C i przepisz kwoty z korekty. Nie dodawaj korekty jako kolejnego formularza – przychody i koszty policzyłyby się podwójnie.
Jeśli PIT-38 już wysłałeś, a korekta PIT-8C zmienia Twój dochód lub stratę, złóż korektę PIT-38. Więcej informacji w FAQ: Jak złożyć korektę PIT?
Czy muszę złożyć PIT-38, jeśli z PIT-8C wynika strata?
Tak. Zgodnie z przepisami musisz złożyć zeznanie o wysokości dochodu albo poniesionej straty. Po złożeniu PIT-38 stratę z 2026 r. możesz odliczać od dochodów z tego źródła przez kolejne 5 lat.
10. Otrzymane PIT-y – podsumowanie
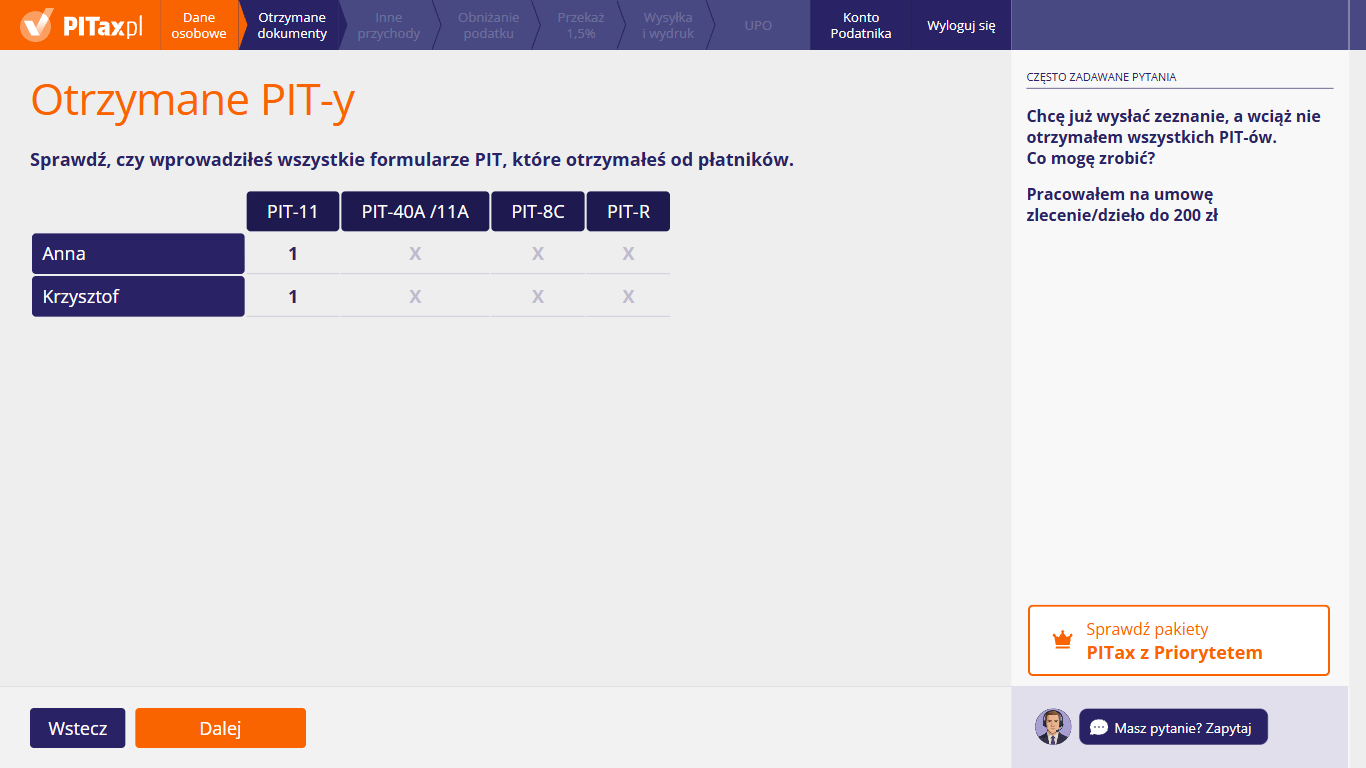
Ten ekran zamyka krok „Otrzymane dokumenty”. W tabeli możesz zobaczyć każdą osobę z rozliczenia i liczbę dodanych formularzy każdego rodzaju, a znak „X” oznacza, że takiego formularza nie dodałeś. Porównaj tabelę z dokumentami od płatników. Jeśli czegoś brakuje, wróć przyciskiem „Wstecz”, a jeśli wszystko się zgadza – kliknij „Dalej”.
Chcę już wysłać zeznanie, a wciąż nie otrzymałem wszystkich PIT-ów. Co mogę zrobić?
Najpierw upomnij się o brakujący formularz u płatnika – pracodawcy, zleceniodawcy, ZUS czy domu maklerskiego. Płatnik musiał wysłać Ci go do końca lutego 2027 r., a do urzędu skarbowego – do końca stycznia. Możesz poprosić o niego w dowolnej formie, np. e-mailem.
Jeśli mimo to nie dostaniesz formularza przed terminem zeznania, który upływa 30 kwietnia 2027 r., wypełnij zeznanie na podstawie dokumentów, które masz (umowy, paski wynagrodzeń, potwierdzenia przelewów). Gdy PIT od płatnika przyjdzie i kwoty będą inne, złóż korektę zeznania, już z kwotami z tego PIT-u.
Pracowałem na umowę zlecenie/dzieło do 200 zł. Dlaczego nie ma jej w tabeli?
Bo taka umowa zwykle nie trafia do zeznania. Jeśli w umowie zlecenia lub o dzieło określono wynagrodzenie do 200 zł brutto, a zleceniodawca nie był Twoim pracodawcą, płatnik pobrał od tej kwoty zryczałtowany podatek 12%. Takiego przychodu nie wykazujesz w zeznaniu rocznym i nie łączysz go z innymi dochodami.
Ryczałt nie dotyczy umowy zawartej z Twoim pracodawcą ani umowy, która nie określa kwoty wynagrodzenia – wtedy przychód jest opodatkowany według skali i trafia do PIT-11. Limit 200 zł dotyczy jednej umowy: kwot z różnych umów się nie sumuje, ale przy umowie zawartej np. na cały rok liczy się łączna kwota z tej umowy. Więcej informacji w artykule: Umowa zlecenie/dzieło
Co oznacza „X” w tabeli?
Że dla tej osoby nie dodałeś żadnego formularza danego rodzaju. To prawidłowe, jeśli go nie dostałeś – np. osoba bez inwestycji giełdowych nie ma PIT-8C. Liczba w kolumnie (np. „2”) oznacza, ile formularzy danego rodzaju wprowadziłeś.
Sprawdź zwłaszcza kolumnę „PIT-11”: jeśli w 2026 r. pracowałeś u dwóch pracodawców albo miałeś umowę o pracę i umowę zlecenia w różnych firmach, zwykle masz dwa PIT-11.
Liczba formularzy w tabeli się nie zgadza. Co zrobić?
Kliknij „Wstecz” i wróć do listy otrzymanych PIT-ów. Tam dodaj brakujący formularz przyciskiem „Dodaj” albo usuń zbędny przyciskiem „Usuń” pod jego kafelkiem. Sprawdź też, czy PIT-y małżonka nie trafiły przez pomyłkę na Twoją listę – przy rozliczeniu wspólnym każda osoba ma własną zakładkę.
Co się stanie, jeśli pominę któryś PIT?
Zeznanie będzie wtedy niepełne. Płatnik przesłał urzędowi skarbowemu kopię każdej informacji PIT, więc urząd może wezwać Cię do skorygowania zeznania i złożenia wyjaśnień. Jeśli pominięty dochód zwiększa podatek, zgodnie z przepisami musisz dopłacić różnicę.
Zanim klikniesz „Dalej”, porównaj tabelę z dokumentami. Jeśli pominięty PIT zauważysz po wysłaniu zeznania, złóż korektę zeznania – wypełnij je od nowa, razem z pominiętym PIT-em.
11. Czy mieliście inne przychody?
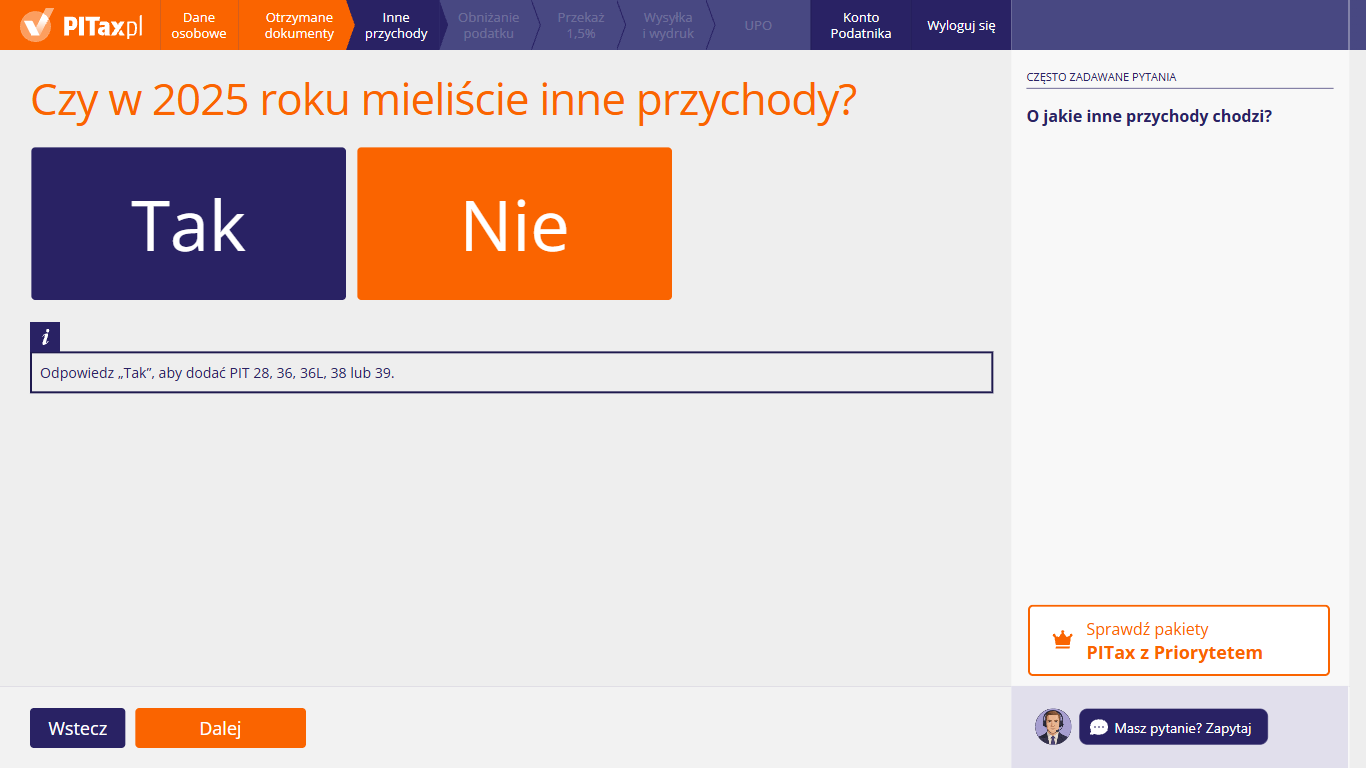
Tym ekranem zaczyna się krok „Inne przychody”. Możesz odpowiedzieć, czy w 2026 r. Ty albo Twój małżonek (przy rozliczeniu wspólnym) mieliście przychody, których nie obejmują formularze od płatników, przepisane w kroku „Otrzymane dokumenty”. Jak podpowiada ramka, kliknij „Tak”, jeśli chcesz dodać PIT-28, PIT-36, PIT-36L, PIT-38 lub PIT-39, a na kolejnym ekranie wybierz formularz. Kliknij „Nie”, jeśli wszystkie Twoje przychody wynikają z PIT-11, PIT-40A/11A i PIT-R.
O jakie inne przychody chodzi?
O przychody, które rozliczasz sam, w innym zeznaniu niż PIT-37, np.:
- PIT-28 – najem prywatny, działalność gospodarcza na ryczałcie,
- PIT-36 – dochody opodatkowane skalą, ale bez płatnika, np. działalność gospodarcza na zasadach ogólnych, sprzedaż rzeczy (np. samochodu) przed upływem pół roku, licząc od końca miesiąca zakupu, działalność nierejestrowana, przychody z zagranicy,
- PIT-36L – działalność gospodarcza na podatku liniowym 19%,
- PIT-38 – zyski z kapitałów, np. ze sprzedaży akcji, jednostek funduszy czy kryptowalut,
- PIT-39 – sprzedaż nieruchomości przed upływem 5 lat, licząc od końca roku jej nabycia lub wybudowania.
Nie chodzi o emerytury, renty, zasiłki ani wynagrodzenia z PIT-11 – te masz już w rozliczeniu.
Czy muszę złożyć kilka zeznań?
Czasem tak. Dochody z kapitałów (PIT-38), z działalności na podatku liniowym (PIT-36L) i ze sprzedaży nieruchomości (PIT-39) rozlicza się w odrębnych zeznaniach, obok PIT-37 lub PIT-36. Osobno składasz też PIT-28, jeśli masz przychody opodatkowane ryczałtem, np. z najmu prywatnego. Przykład: pracujesz na etacie i sprzedałeś akcje – składasz PIT-37 i PIT-38.
Inaczej jest z PIT-36: dochody opodatkowane skalą wykazujesz w jednym zeznaniu. Jeśli oprócz przychodów z PIT-11 masz np. firmę na zasadach ogólnych, składasz PIT-36 – z kwotami z PIT-11 – zamiast PIT-37.
Każde zeznanie ma ten sam termin: do 30 kwietnia 2027 r.
Mój małżonek ma przychody do innego PIT-u. Co zaznaczyć?
Kliknij „Tak” i na kolejnym ekranie przeczytaj, które zeznania możecie złożyć razem. Wspólnie rozliczacie tylko dochody opodatkowane skalą (PIT-37 albo PIT-36). PIT-28, PIT-36L, PIT-38 i PIT-39 każde z Was składa osobno, ze swoimi przychodami.
Jeśli choć jedno z Was rozlicza firmę podatkiem liniowym (PIT-36L) albo ryczałtem (PIT-28), za ten rok nie rozliczycie się wspólnie. Wyjątkiem jest „zerowe” zeznanie, gdy przez cały rok firma nie miała żadnych przychodów, kosztów, odliczeń ani doliczeń. Najem prywatny na ryczałcie, sprzedaż akcji (PIT-38) i sprzedaż nieruchomości (PIT-39) wspólnego rozliczenia nie wykluczają.
Co się stanie, gdy kliknę „Nie”?
Kreator przejdzie do kroku „Obniżanie podatku”, w którym wybierzesz ulgi i odliczenia. Do kroku „Inne przychody” możesz wrócić przyciskiem „Wstecz”, jeśli przypomnisz sobie o przychodach do innego zeznania. Brak dodatkowego zeznania nie zwalnia Cię z obowiązku jego złożenia – np. zgodnie z przepisami musisz rozliczyć sprzedaż akcji w PIT-38 także wtedy, gdy nie wypełnisz go w PITax.
12. Inne przychody
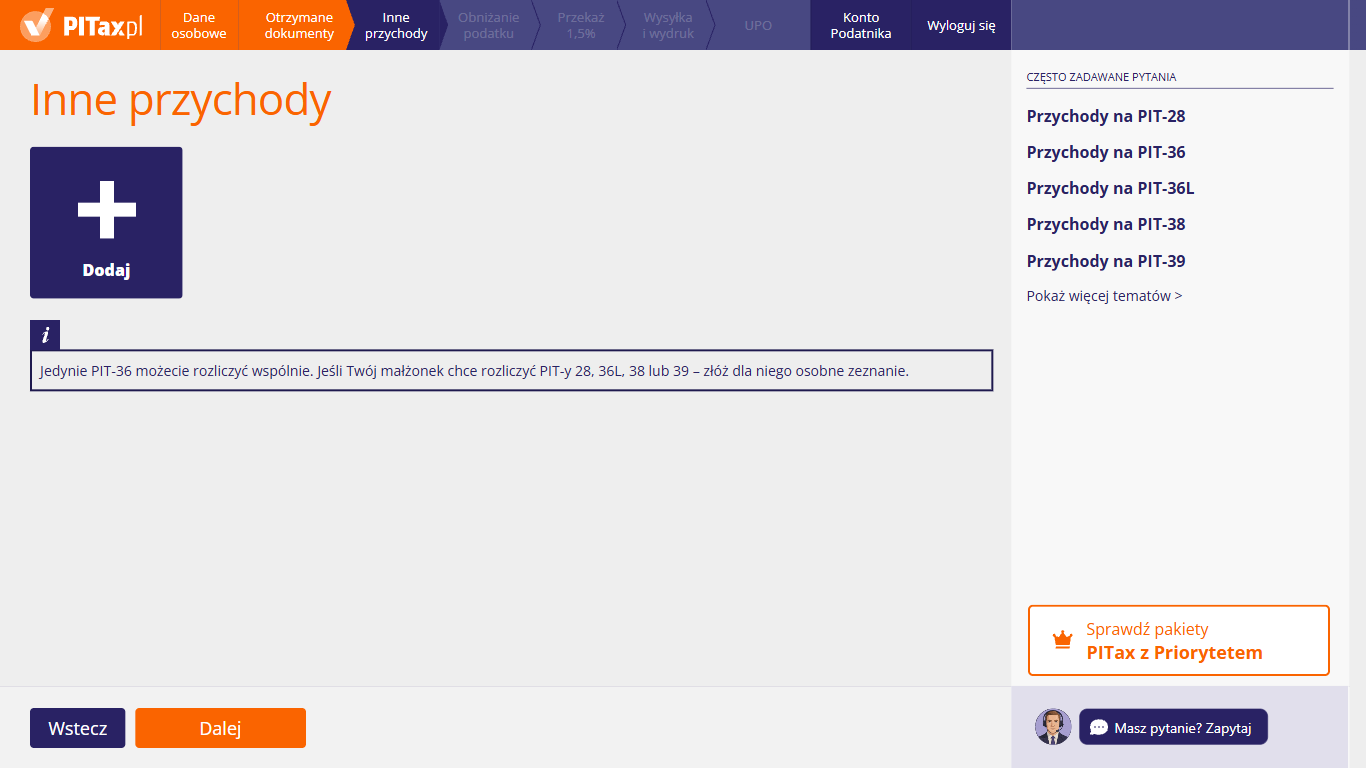
Ten ekran pojawia się po odpowiedzi „Tak” na pytanie o inne przychody. Po kliknięciu kafelka „Dodaj” możesz wybrać zeznanie, w którym rozliczysz pozostałe przychody: PIT-28, PIT-36, PIT-36L, PIT-38 albo PIT-39. Ramka pod kafelkiem przypomina, że spośród tych zeznań wspólnie z małżonkiem możecie rozliczyć tylko PIT-36, a PIT-28, PIT-36L, PIT-38 czy PIT-39 małżonka trzeba złożyć osobno. Firma małżonka na podatku liniowym albo na ryczałcie wyklucza wspólne rozliczenie. Gdy dodasz wszystkie przychody, kliknij „Dalej”.
Jakie przychody rozliczę w PIT-28?
Przychody opodatkowane ryczałtem od przychodów ewidencjonowanych, m.in.:
- najem prywatny – wynajem mieszkania, domu, garażu czy działki poza działalnością gospodarczą. Stawka wynosi 8,5% przychodów do 100 000 zł i 12,5% od nadwyżki. Kosztów nie odliczasz,
- działalność gospodarczą na ryczałcie,
- udział w spółce cywilnej lub jawnej osób fizycznych, która płaci ryczałt.
Najem prywatny nie przeszkadza we wspólnym rozliczeniu z małżonkiem w PIT-37 lub PIT-36. Działalność gospodarcza na ryczałcie – tak, wyklucza je (chyba że przez cały rok nie było z niej przychodów ani żadnych odliczeń i doliczeń).
Jakie przychody rozliczę w PIT-36?
Dochody opodatkowane skalą (12% i 32%), od których nikt nie pobrał za Ciebie podatku jako płatnik, np.:
- działalność gospodarczą na zasadach ogólnych,
- sprzedaż rzeczy (np. samochodu) przed upływem pół roku, licząc od końca miesiąca, w którym ją nabyłeś,
- działalność nierejestrowaną,
- przychody z zagranicy, np. z pracy za granicą,
- przychody z innych źródeł wykazane w PIT-8C.
Dochody ze skali wykazujesz w jednym zeznaniu. Jeśli masz przychody do PIT-36, składasz go zamiast PIT-37 – razem z kwotami z PIT-11 i PIT-40A/11A. PIT-36 możecie rozliczyć wspólnie z małżonkiem.
Jakie przychody rozliczę w PIT-36L?
Dochody z działalności gospodarczej opodatkowanej podatkiem liniowym – płacisz 19% od dochodu (przychód minus koszty), bez względu na jego wysokość. Dochodu z firmy liniowej nie łączysz z innymi dochodami, np. z pracy, i rozliczasz go w osobnym PIT-36L.
PIT-36L jest zawsze zeznaniem indywidualnym. Jeśli Ty albo małżonek rozliczacie firmę liniowo, za ten rok nie rozliczycie się wspólnie także w PIT-37 ani PIT-36. Wyjątkiem jest „zerowy” PIT-36L – gdy przez cały rok firma nie miała przychodów, kosztów, odliczeń ani doliczeń.
Więcej informacji w artykule: PIT-36L
Jakie przychody rozliczę w PIT-38?
Dochody z kapitałów pieniężnych opodatkowane stawką 19%, m.in. ze:
- sprzedaży akcji, obligacji i innych papierów wartościowych,
- sprzedaży instrumentów pochodnych i udziałów w spółkach,
- umorzenia jednostek funduszy inwestycyjnych,
- sprzedaży kryptowalut.
Zwykle dostajesz na nie PIT-8C, ale transakcje u zagranicznego brokera czy kryptowaluty wpisz sam. PIT-38 składasz także ze stratą – możesz ją odliczać przez kolejne 5 lat. Każde z małżonków składa własny PIT-38, a to nie odbiera Wam prawa do wspólnego PIT-37.
Więcej informacji w artykule: Kto i kiedy powinien złożyć PIT-38?
Jakie przychody rozliczę w PIT-39?
Dochód ze sprzedaży nieruchomości (np. mieszkania, domu, działki, udziału w nich) albo spółdzielczego prawa do lokalu lub prawa użytkowania wieczystego, jeśli sprzedaż nastąpiła przed upływem 5 lat, licząc od końca roku kalendarzowego, w którym nieruchomość nabyłeś lub wybudowałeś. Podatek wynosi 19% dochodu.
Przykład: mieszkanie kupione 15 marca 2021 r. i sprzedane w 2026 r. rozliczasz w PIT-39. PIT-39 składasz także wtedy, gdy cały dochód jest zwolniony, bo przeznaczyłeś pieniądze na własne cele mieszkaniowe. Gdy sprzedaliście wspólną nieruchomość, każde z małżonków składa własny PIT-39.
Więcej informacji w artykule: Rozliczenie PIT-39
Nie wiem, który PIT wybrać. Jak to sprawdzić?
Kieruj się rodzajem przychodu:
- najem prywatny albo firma na ryczałcie – „PIT-28”,
- firma na zasadach ogólnych, sprzedaż rzeczy przed upływem pół roku, praca za granicą, działalność nierejestrowana – „PIT-36”,
- firma na podatku liniowym – „PIT-36L”,
- akcje, fundusze, kryptowaluty, zagraniczne dywidendy – „PIT-38”,
- sprzedaż mieszkania, domu lub działki przed upływem 5 lat, licząc od końca roku nabycia – „PIT-39”.
Możesz też kliknąć „Nie wiem, który PIT wybrać” i przeczytać opisy formularzy.
Mam przychody do kilku formularzy. Co zrobić?
Wybierz każdy formularz, którego dotyczą Twoje przychody – np. pracujesz na etacie, wynajmujesz mieszkanie i sprzedałeś akcje: dodaj PIT-28 i PIT-38. Każde z tych zeznań złóż osobno, ale w tym samym terminie – do 30 kwietnia 2027 r.
PIT-28, PIT-36L, PIT-38 i PIT-39 składa się obok zeznania z dochodami z pracy. PIT-36 działa inaczej: składasz go zamiast PIT-37, bo dochody opodatkowane skalą – także te z PIT-11 – wykazujesz w jednym zeznaniu.
Który formularz z okna wyboru rozliczę wspólnie z małżonkiem?
Tylko PIT-36 – tak samo jak PIT-37, bo wspólnie rozlicza się wyłącznie dochody opodatkowane skalą. PIT-28, PIT-36L, PIT-38 i PIT-39 każde z małżonków składa osobno, ze swoimi przychodami. Jeśli małżonek ma przychody do takiego zeznania, przygotuj je dla niego osobno.
Działalność gospodarcza na podatku liniowym (PIT-36L) albo na ryczałcie (PIT-28) – Twoja lub małżonka – wyklucza wspólne rozliczenie za ten rok. Najem prywatny na ryczałcie, PIT-38 i PIT-39 go nie wykluczają.
Więcej informacji w artykule: Rozliczenie z małżonkiem
Czy w PITax rozliczę tu wszystkie rodzaje przychodów?
Nie wszystkie. Kreator nie uwzględnia przychodów z działów specjalnych produkcji rolnej (np. upraw w szklarniach, hodowli drobiu, pasiek) – takie zeznanie wypełnij poza systemem. Pozostałe typowe przychody rozliczysz w wybranym formularzu: na kolejnych ekranach kreator zapyta o ich rodzaj i kwoty.
13. Ulgi dla rodzin
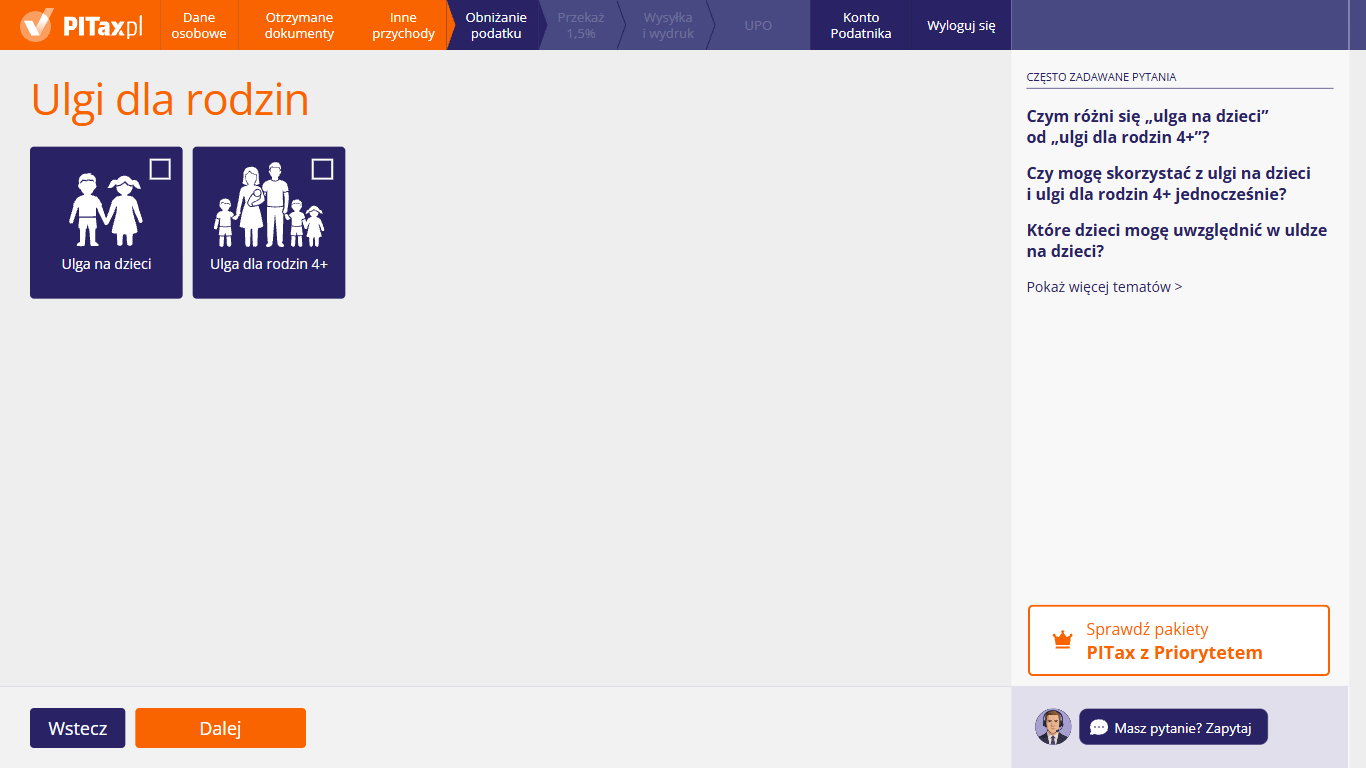
Na tym ekranie w kroku „Obniżanie podatku” możesz wybrać ulgi związane z dziećmi. Zaznacz kafelek „Ulga na dzieci”, jeśli w 2026 r. wychowywałeś dzieci, na które przysługuje odliczenie od podatku. Kafelek „Ulga dla rodzin 4+” zaznacz, jeśli wychowywałeś co najmniej czwórkę dzieci i chcesz, żeby część Twoich przychodów była zwolniona z podatku. Możesz zaznaczyć oba kafelki. Po kliknięciu „Dalej” przejdziesz do ekranu, na którym możesz dodać dzieci. Jeśli żadna z tych ulg Cię nie dotyczy, nie zaznaczaj kafelków i kliknij „Dalej”.
Czym różni się „ulga na dzieci” od „ulgi dla rodzin 4+”?
To dwie różne ulgi. Ulga na dzieci obniża podatek. Ulga dla rodzin 4+ zwalnia z podatku część przychodów.
Ulga na dzieci:
- odliczasz ją od podatku – stałą kwotę za każdy miesiąc i każde dziecko,
- przysługuje już na jedno dziecko (przy jednym dziecku obowiązuje limit dochodów rodziców, chyba że dziecko ma orzeczenie o niepełnosprawności lub decyzję o rencie, np. socjalnej),
- przysługuje łącznie obojgu rodzicom – nie odliczacie jej każde w pełnej wysokości.
Ulga dla rodzin 4+:
- zwalnia z podatku przychody do 85 528 zł rocznie,
- przysługuje tylko rodzicowi lub opiekunowi co najmniej czwórki dzieci,
- obejmuje wyłącznie przychody z pracy na etacie (także ze stosunku służbowego, pracy nakładczej i spółdzielczego stosunku pracy), z umów zlecenia, z zasiłku macierzyńskiego oraz z działalności gospodarczej. Nie obejmuje np. emerytury, umowy o dzieło ani najmu.
Więcej informacji w artykule: Ulga dla rodzin 4+
Czy mogę skorzystać z ulgi na dzieci i ulgi dla rodzin 4+ jednocześnie?
Tak – te ulgi się nie wykluczają. Jeśli masz co najmniej czwórkę dzieci, możesz mieć zwolnione przychody do 85 528 zł i jednocześnie odliczyć od podatku ulgę na dzieci (na czwórkę dzieci łącznie do 6924,12 zł rocznie). Jeśli ulgi na dzieci nie zmieścisz w podatku, urząd może zwrócić Ci różnicę. Do kwoty zwrotu liczą się też składki zapłacone od przychodów zwolnionych w ramach ulgi dla rodzin 4+. Na tym ekranie zaznacz więc oba kafelki.
Które dzieci mogę uwzględnić w uldze na dzieci?
Ulga przysługuje na dzieci:
- małoletnie – jeśli wykonujesz wobec nich władzę rodzicielską, jesteś ich opiekunem prawnym (a dziecko z Tobą mieszka) albo pełnisz funkcję rodziny zastępczej,
- pełnoletnie, bez względu na wiek – jeśli otrzymywały zasiłek (dodatek) pielęgnacyjny lub rentę socjalną,
- pełnoletnie do ukończenia 25 lat, uczące się w szkole lub na uczelni w Polsce albo za granicą – jeśli ich dochody w 2026 r. nie przekroczyły 23 741,88 zł. Do limitu liczą się dochody dziecka opodatkowane według skali podatkowej albo podatkiem 19% (np. ze sprzedaży akcji) – bez renty rodzinnej – oraz przychody zwolnione w ramach ulgi dla młodych i ulgi na powrót.
Na pełnoletnie dziecko odliczysz ulgę, jeśli je utrzymujesz (masz wobec niego obowiązek alimentacyjny) albo jesteś jego rodziną zastępczą.
Ulga nie przysługuje od miesiąca, w którym dziecko zawarło małżeństwo albo zostało na podstawie orzeczenia sądu umieszczone w instytucji zapewniającej całodobowe utrzymanie. Nie przysługuje też na dziecko, które samo rozlicza działalność podatkiem liniowym albo ryczałtem.
Kto może skorzystać z ulgi dla rodzin 4+?
Rodzic, opiekun prawny (jeśli dziecko z nim mieszka) albo rodzina zastępcza, który w 2026 r. wychowywał co najmniej czwórkę dzieci. Liczą się dzieci:
- małoletnie,
- pełnoletnie, które otrzymywały zasiłek (dodatek) pielęgnacyjny lub rentę socjalną,
- pełnoletnie uczące się do ukończenia 25 lat, jeśli ich dochody nie przekroczyły 23 741,88 zł.
Stan cywilny nie ma znaczenia. Ulga przysługuje każdemu z rodziców osobno – każde z Was ma własny limit 85 528 zł. Ten limit jest wspólny z ulgą dla młodych, ulgą na powrót i ulgą dla pracujących seniorów – razem nie zwolnisz więcej niż 85 528 zł.
Czy mogę skorzystać z ulgi dla rodzin 4+, jeśli pracodawca nie stosował jej w trakcie roku?
Tak. Pracodawca może stosować ulgę już w trakcie roku, ale ostatecznie rozliczasz ją w zeznaniu rocznym. Jeśli spełniasz warunki, zaznacz kafelek „Ulga dla rodzin 4+” i dodaj dane co najmniej czwórki dzieci. W zeznaniu podaj liczbę dzieci i ich numery PESEL, a gdy dziecko nie ma numeru PESEL – imię, nazwisko i datę urodzenia.
14. Ulga na dzieci
Ten ekran pojawia się, gdy na ekranie „Ulgi dla rodzin” zaznaczyłeś kafelek z ulgą. Możesz tu dodać dzieci, na które odliczasz ulgę. Kliknij kafelek „Dodaj dziecko” – otworzy się formularz na dane pierwszego dziecka. Każde dziecko dodaj osobno. Po zapisaniu dziecko pojawi się na liście z kwotą odliczenia. Kwotę ulgi kreator oblicza sam – na podstawie liczby dzieci i miesięcy, za które ulga przysługuje. Gdy dodasz wszystkie dzieci, kliknij „Dalej”.
Ile wynosi ulga na dzieci za 2026 r.?
Kwota zależy od liczby dzieci. Za każdy miesiąc 2026 r. odliczasz:
- 92,67 zł na pierwsze i na drugie dziecko (rocznie po 1112,04 zł),
- 166,67 zł na trzecie dziecko (rocznie 2 000,04 zł),
- 225,00 zł na czwarte i każde kolejne dziecko (rocznie po 2 700 zł).
Przy dwójce dzieci ulga wynosi 2224,08 zł rocznie, przy trójce – 4224,12 zł, a przy czwórce – 6924,12 zł. Przy jednym dziecku ulga przysługuje tylko wtedy, gdy nie przekroczysz limitu dochodów – chyba że dziecko ma orzeczenie o niepełnosprawności albo decyzję o rencie (np. socjalnej); wtedy limitu nie ma. To kwota łącznie dla obojga rodziców – nie odliczacie jej każde w pełnej wysokości.
Więcej informacji w artykule: Ulga na dzieci
Kiedy ulga jest objęta limitem dochodów?
Limit dochodów rodziców obowiązuje tylko wtedy, gdy masz jedno dziecko uprawniające do ulgi. Ulga na jedno dziecko przysługuje, jeśli Twoje dochody w 2026 r. nie przekroczyły:
- 112 000 zł – łącznie z dochodami małżonka, jeśli byliście małżeństwem przez cały 2026 r. (bez względu na to, czy rozliczacie się wspólnie),
- 112 000 zł – jeśli samotnie wychowujesz dziecko,
- 56 000 zł – w pozostałych przypadkach, także gdy byłeś w związku małżeńskim tylko przez część roku.
Jeśli orzeczono separację albo Twój małżonek został pozbawiony praw rodzicielskich lub odbywa karę pozbawienia wolności, nie stosujesz limitu dla małżonków. Twój limit to wtedy 56 000 zł, a gdy samotnie wychowujesz dziecko – 112 000 zł.
Do limitu liczą się dochody opodatkowane według skali, podatkiem 19% od zysków z giełdy oraz podatkiem liniowym z działalności – pomniejszone o zapłacone składki na ubezpieczenia społeczne. Limitu nie ma, gdy choćby przez jeden dzień 2026 r. miałeś prawo do ulgi na co najmniej dwójkę dzieci albo gdy jedyne dziecko ma orzeczenie o niepełnosprawności lub decyzję o rencie (np. socjalnej). Nie myl tego limitu z limitem dochodów pełnoletniego dziecka (23 741,88 zł).
Kiedy przysługuje ulga na pełnoletnie dziecko?
W dwóch sytuacjach:
- dziecko otrzymywało zasiłek (dodatek) pielęgnacyjny lub rentę socjalną – bez względu na wiek i dochody dziecka,
- dziecko nie ukończyło 25 lat i uczy się w szkole lub na uczelni (w Polsce albo za granicą) – jeśli nie przekroczyło limitu dochodów.
Na pełnoletnie dziecko odliczysz ulgę, jeśli je utrzymujesz (masz wobec niego obowiązek alimentacyjny) albo jesteś jego rodziną zastępczą – władza rodzicielska nie ma tu znaczenia, bo wygasa z pełnoletnością.
Limit dochodów dziecka za 2026 r. wynosi 23 741,88 zł (12-krotność renty socjalnej z grudnia 2026 r.). Do limitu liczą się:
- dochody dziecka opodatkowane według skali podatkowej albo podatkiem 19% (np. ze sprzedaży akcji) – z wyjątkiem renty rodzinnej; inne renty się liczą,
- przychody dziecka zwolnione w ramach ulgi dla młodych i ulgi na powrót – całe przychody, bez odejmowania kosztów.
Limit dotyczy dochodów z całego roku. Według najnowszych interpretacji podatkowych i przykładu Ministerstwa Finansów, jeśli dziecko go przekroczy, ulga na nie jako na dziecko pełnoletnie nie przysługuje za cały 2026 r. (starsze interpretacje dopuszczały ulgę za miesiące przed przekroczeniem limitu). Za miesiące, w których dziecko było jeszcze małoletnie, ulga przysługuje bez względu na jego dochody.
Ulga nie przysługuje też, jeśli dziecko samo rozlicza działalność gospodarczą podatkiem liniowym albo ryczałtem. Zgodnie z przepisami musisz na żądanie urzędu przedstawić zaświadczenie, że pełnoletnie dziecko uczęszcza do szkoły.
Jak dzieli się ulgę między rodziców/opiekunów?
Ulga przysługuje łącznie obojgu rodzicom (opiekunom prawnym albo rodzicom zastępczym). Jeśli się porozumiecie, możecie ją podzielić w dowolnej proporcji.
Gdy nie ma porozumienia:
- ulgę dzielicie po połowie, jeśli dziecko mieszka z obojgiem rodziców albo jeśli po rozwodzie lub w trakcie separacji sąd ustalił, że oboje wykonujecie władzę rodzicielską (piecza naprzemienna),
- w pozostałych przypadkach całą ulgę odlicza rodzic, u którego dziecko mieszka.
Do ulgi nie ma prawa rodzic pozbawiony władzy rodzicielskiej. Samo płacenie alimentów na małoletnie dziecko też nie daje prawa do ulgi – liczy się wykonywanie władzy rodzicielskiej.
Co, jeśli ulga jest wyższa niż mój podatek?
Wtedy możesz otrzymać zwrot niewykorzystanej części ulgi. Urząd zwraca różnicę między ulgą, która Ci przysługuje, a kwotą odliczoną od podatku – ale najwyżej do sumy:
- składek na ubezpieczenia społeczne zapłaconych w 2026 r., które odliczasz od dochodu,
- składek na ubezpieczenie zdrowotne zapłaconych w 2026 r.,
- składek na ubezpieczenia społeczne zapłaconych od przychodów zwolnionych w ramach ulgi dla młodych, ulgi na powrót, ulgi dla rodzin 4+ i ulgi dla pracujących seniorów.
Dlatego przepisz kwoty składek z PIT-11 dokładnie. Jeśli przez cały rok byliście małżeństwem i oboje odliczacie ulgę, przy ustalaniu limitu zwrotu liczy się łączna kwota Waszych składek.
Kiedy zaznaczyć „Uwzględnij dziecko w uldze dla rodzin 4+”?
Przy każdym dziecku, które liczy się do ulgi dla rodzin 4+, jeśli chcesz z tej ulgi skorzystać. Liczą się dzieci małoletnie, pełnoletnie otrzymujące zasiłek (dodatek) pielęgnacyjny lub rentę socjalną oraz pełnoletnie uczące się do ukończenia 25 lat, których dochody w 2026 r. nie przekroczyły 23 741,88 zł.
Pole „u podatnika” dotyczy Ciebie, a pole „u małżonka” – Twojego małżonka, bo każde z Was korzysta ze zwolnienia osobno. Na tej podstawie w zeznaniu znajdą się liczba dzieci i ich dane, których wymagają przepisy. Ulga zadziała dopiero wtedy, gdy uwzględnisz w niej co najmniej czwórkę dzieci.
Co oznacza „Twoja maksymalna kwota ulgi do odliczenia”?
To suma ulgi na wszystkie dzieci z listy, obliczona według liczby dzieci i zaznaczonych miesięcy. Przy czwórce dzieci odliczanych za cały rok wynosi 6924,12 zł. To kwota łączna dla obojga rodziców – jeśli część ulgi odlicza małżonek lub drugi rodzic, w Twoim zeznaniu znajdzie się tylko Twoja część. Ile faktycznie zmniejszy Twój podatek, zależy od wysokości podatku. Nadwyżkę urząd może zwrócić, najwyżej do wysokości zapłaconych składek na ubezpieczenia społeczne i zdrowotne.
Dlaczego dzieci mają na kafelkach różne kwoty odliczenia?
Bo ulga rośnie z liczbą dzieci. Za cały rok odliczasz:
- po 1112,04 zł na pierwsze i drugie dziecko (92,67 zł miesięcznie),
- 2 000,04 zł na trzecie dziecko (166,67 zł miesięcznie),
- po 2 700 zł na czwarte i każde kolejne dziecko (225,00 zł miesięcznie).
Kwota na kafelku jest niższa, jeśli ulga na dane dziecko przysługuje tylko za część roku. Przy czwórce dzieci limitu dochodów rodziców nie ma – dotyczy on tylko ulgi na jedno dziecko.
Jak poprawić albo usunąć dane dziecka?
Na kafelku dziecka kliknij „Edytuj” – otworzy się formularz z danymi dziecka. Zmienisz w nim np. numer PESEL, miesiące ulgi albo podział ulgi z małżonkiem. Zmiany zatwierdź przyciskiem „Zapisz”. Jeśli dziecko trafiło na listę przez pomyłkę albo nie spełnia warunków ulgi, kliknij „Usuń”. Kwoty pozostałych dzieci kreator przeliczy sam, bo wysokość ulgi zależy od liczby dzieci.
Co, jeśli dziecko skończyło 18 lat w trakcie roku?
Za miesiące, w których dziecko było jeszcze małoletnie, ulga przysługuje bez względu na jego dochody. Za miesiące po osiemnastych urodzinach odliczysz ją tylko wtedy, gdy utrzymujesz dziecko (masz wobec niego obowiązek alimentacyjny) albo jesteś jego rodziną zastępczą, a dziecko:
- otrzymywało zasiłek (dodatek) pielęgnacyjny lub rentę socjalną, albo
- nie ukończyło 25 lat, uczy się i jego dochody w 2026 r. nie przekroczyły 23 741,88 zł. Do limitu liczą się dochody ze skali podatkowej i z podatku 19% (bez renty rodzinnej) oraz przychody zwolnione w ramach ulgi dla młodych i ulgi na powrót.
Jeśli dziecko przekroczyło limit, przyjmuje się, że ulga na nie jako na dziecko pełnoletnie nie przysługuje za cały 2026 r. Wtedy przez „Edytuj” zaznacz tylko miesiące, w których było małoletnie. Dziecko, które nie spełnia warunków za żaden miesiąc, usuń z listy.
Które dzieci liczą się do ulgi dla rodzin 4+?
Liczą się dzieci małoletnie, pełnoletnie otrzymujące zasiłek (dodatek) pielęgnacyjny lub rentę socjalną oraz pełnoletnie uczące się do ukończenia 25 lat, których dochody w 2026 r. nie przekroczyły 23 741,88 zł. Pełnoletniego dziecka, które przekroczyło limit dochodów, nie wliczaj do czwórki dzieci. Nie wliczaj też dziecka umieszczonego na podstawie orzeczenia sądu w instytucji zapewniającej całodobowe utrzymanie ani dziecka, które samo rozlicza działalność podatkiem liniowym albo ryczałtem. Żeby skorzystać z ulgi dla rodzin 4+, przy co najmniej czwórce dzieci zaznacz w ich formularzach pole „Uwzględnij dziecko w uldze dla rodzin 4+”.
Co oznaczają pola „Twoje odliczenie” i „Odliczenie małżonka”?
To kwoty ulgi na to dziecko, które odliczasz Ty i Twój małżonek. Jeśli oboje zaznaczycie „Odliczam cały rok” i „Małżonek odlicza cały rok”, kreator podzieli ulgę po równo – np. przy pierwszym dziecku po 556,02 zł (razem 1112,04 zł). Jeśli ulgę za jakiś okres ma odliczyć tylko jedno z Was, odznacz pole przy drugiej osobie i wskaż miesiące. Łącznie nie możecie odliczyć więcej, niż przysługuje na dziecko.
Co zrobić, gdy ulga nie przysługuje mi za cały rok?
Odznacz pole „Odliczam cały rok”. Pojawi się wtedy siatka miesięcy – zaznacz te miesiące 2026 r., w których dziecko spełniało warunki ulgi i Ty też je spełniałeś. Przy dziecku małoletnim oznacza to, że wykonywałeś władzę rodzicielską, byłeś opiekunem prawnym albo rodziną zastępczą. Przy dziecku pełnoletnim – że utrzymywałeś je w ramach obowiązku alimentacyjnego albo byłeś jego rodziną zastępczą. Przykłady:
- dziecko urodziło się w trakcie roku – zaznacz miesiąc urodzenia i kolejne (także gdy urodziło się w ostatnich dniach miesiąca),
- dziecko wzięło ślub albo zostało na podstawie orzeczenia sądu umieszczone w instytucji zapewniającej całodobowe utrzymanie – nie zaznaczaj miesiąca, w którym to się stało, ani kolejnych,
- dziecko było pod Twoją opieką tylko przez część roku – zaznacz tylko te miesiące.
Kwota w części „Twoje odliczenie” zmieni się odpowiednio do liczby zaznaczonych miesięcy.
Co wpisać, gdy dziecko nie ma numeru PESEL?
Zaznacz pole „Dziecko nie ma numeru PESEL”. Kreator pokaże wtedy pola „Nazwisko” i „Data urodzenia” – wpisz w nich dane dziecka. Tak stanowią przepisy: w zeznaniu musisz podać numer PESEL dziecka, a gdy go nie ma – imię, nazwisko i datę urodzenia.
Czy odliczę ulgę, jeśli płacę alimenty, a dziecko mieszka z drugim rodzicem?
Samo płacenie alimentów na małoletnie dziecko nie daje prawa do ulgi. Liczy się to, czy wykonujesz władzę rodzicielską – samo jej posiadanie nie wystarczy. Jeśli ją wykonujesz, ulga przysługuje Wam łącznie i możecie ją podzielić w dowolnej proporcji, ale tylko wtedy, gdy się porozumiecie.
Bez porozumienia po połowie dzielicie ulgę tylko wtedy, gdy sąd ustalił, że po rozwodzie lub w trakcie separacji oboje wykonujecie władzę rodzicielską (piecza naprzemienna), albo gdy dziecko mieszka z Wami obojgiem. W pozostałych przypadkach całą ulgę odlicza rodzic, u którego dziecko mieszka. Jeśli więc dziecko mieszka z drugim rodzicem, a Ty nie masz z nim porozumienia ani pieczy naprzemiennej, nie odliczasz ulgi na to dziecko.
15. Ulga na dzieci – lista dzieci
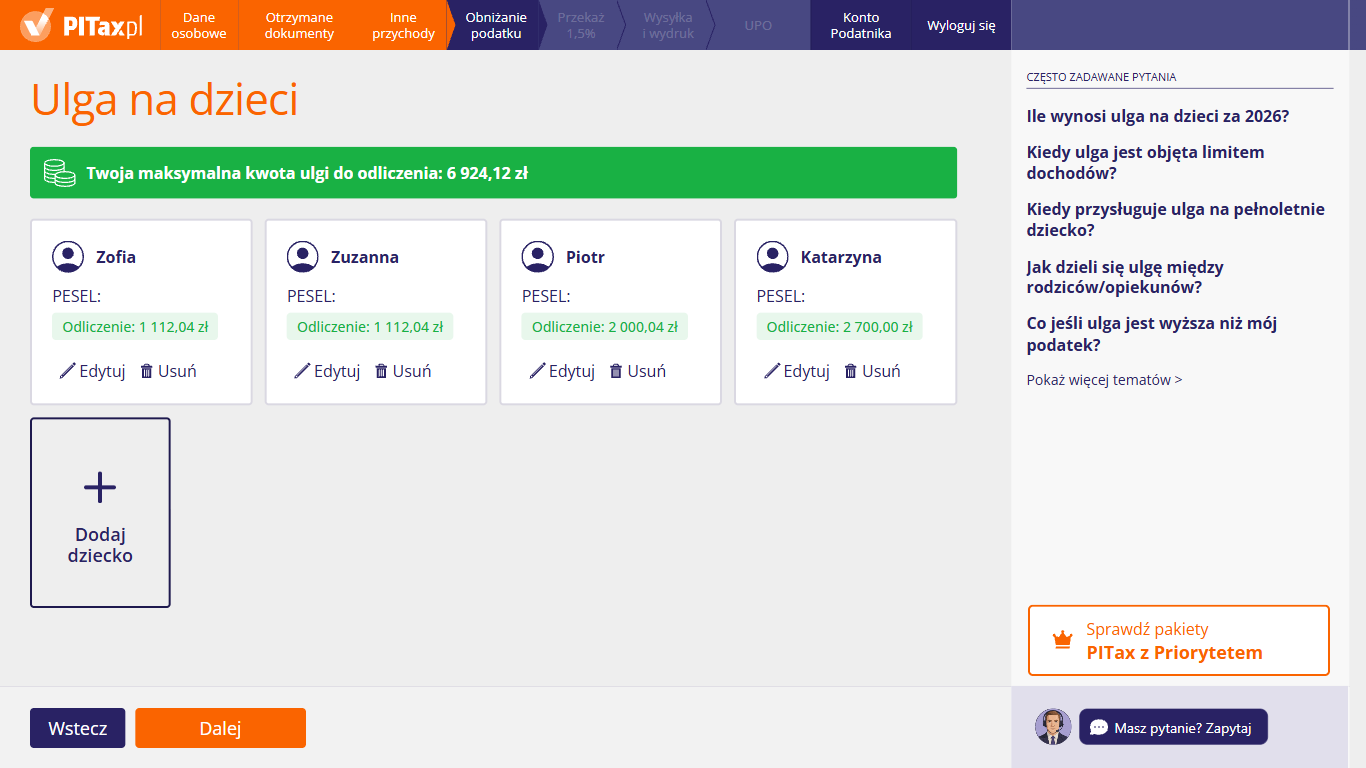
Po dodaniu dzieci na kafelku każdego z nich możesz zobaczyć imię, numer PESEL i kwotę „Odliczenie” wyliczoną przez kreator. Zielony pasek „Twoja maksymalna kwota ulgi do odliczenia” podaje łączną ulgę na wszystkie dzieci – np. przy czwórce dzieci odliczanych za cały rok to 6924,12 zł. Możesz tu poprawić dane dziecka albo miesiące ulgi, usunąć dziecko z listy lub dodać kolejne. Gdy lista jest kompletna, kliknij „Dalej”.
16. Ulga internetowa
Na tym ekranie możesz zdecydować, czy odliczasz wydatki na internet – a przy rozliczeniu wspólnym także, czy odlicza je Twój małżonek. Kliknij „Tak”, jeśli w 2026 r. płaciłeś za internet i masz prawo do ulgi, a na kolejnym ekranie podaj szczegóły. Kliknij „Nie”, jeśli ulga Cię nie dotyczy. Jak podpowiada tekst pod pytaniem „Czy któreś z Was chce skorzystać z ulgi internetowej?”, możesz odliczyć wydatki na internet w domu, w telefonie albo w kafejce internetowej, ale musisz mieć dokumenty, które je potwierdzają.
Czy w tym roku ulga na internet jeszcze obowiązuje?
Tak – w zeznaniu za 2026 r. ulga internetowa nadal obowiązuje. Nie każdy może jednak z niej skorzystać. Przysługuje tylko w dwóch kolejnych latach podatkowych i tylko temu, kto wcześniej z niej nie korzystał. W PIT-37 za 2026 r. odliczysz ją więc wtedy, gdy:
- odliczasz ją po raz pierwszy, albo
- pierwszy raz odliczyłeś ją w zeznaniu za 2025 r.
Jeśli korzystałeś z ulgi wcześniej (np. za 2024 r. albo za 2024 i 2025 r.), w tym roku już jej nie odliczysz.
Więcej informacji w artykule: Ulga na internet
Kiedy mogę odliczyć ulgę na internet?
Gdy spełniasz łącznie wszystkie warunki:
- odliczasz ulgę po raz pierwszy albo pierwszy raz odliczyłeś ją w zeznaniu za 2025 r. (ulga przysługuje tylko w dwóch kolejnych latach),
- w 2026 r. sam zapłaciłeś za korzystanie z internetu,
- masz dokument (np. fakturę), z którego wynikają Twoje dane, dane sprzedawcy, rodzaj usługi i zapłacona kwota,
- wydatek nie został Ci zwrócony w żadnej formie (np. przez pracodawcę).
Ile wynosi ulga na internet?
Odliczasz kwoty faktycznie zapłacone, ale najwyżej 760 zł za rok. Ulgę odejmujesz od dochodu, a nie od podatku. Przy dochodzie do 120 000 zł Twój podatek zmniejszy się więc o 12% odliczonej kwoty – przy pełnym limicie o 91,20 zł. Limit 760 zł przysługuje każdemu z małżonków osobno, jeśli oboje spełniają warunki ulgi.
Czy faktura za internet musi być wystawiona na mnie?
Wydatek potwierdza dokument z danymi kupującego, danymi sprzedawcy, rodzajem usługi i kwotą zapłaty. Ulgę odlicza więc osoba, której dane są na fakturze. Według Ministerstwa Finansów nie przeszkadza zapłata z konta małżonka, jeśli macie wspólność majątkową. Gdy faktura jest wystawiona na Was oboje, możecie podzielić wydatek w dowolnej proporcji. Jeśli umowę z dostawcą internetu ma Twój małżonek, ulgę za ten internet może odliczyć on.
17. Ulga internetowa – czy odliczasz po raz pierwszy?
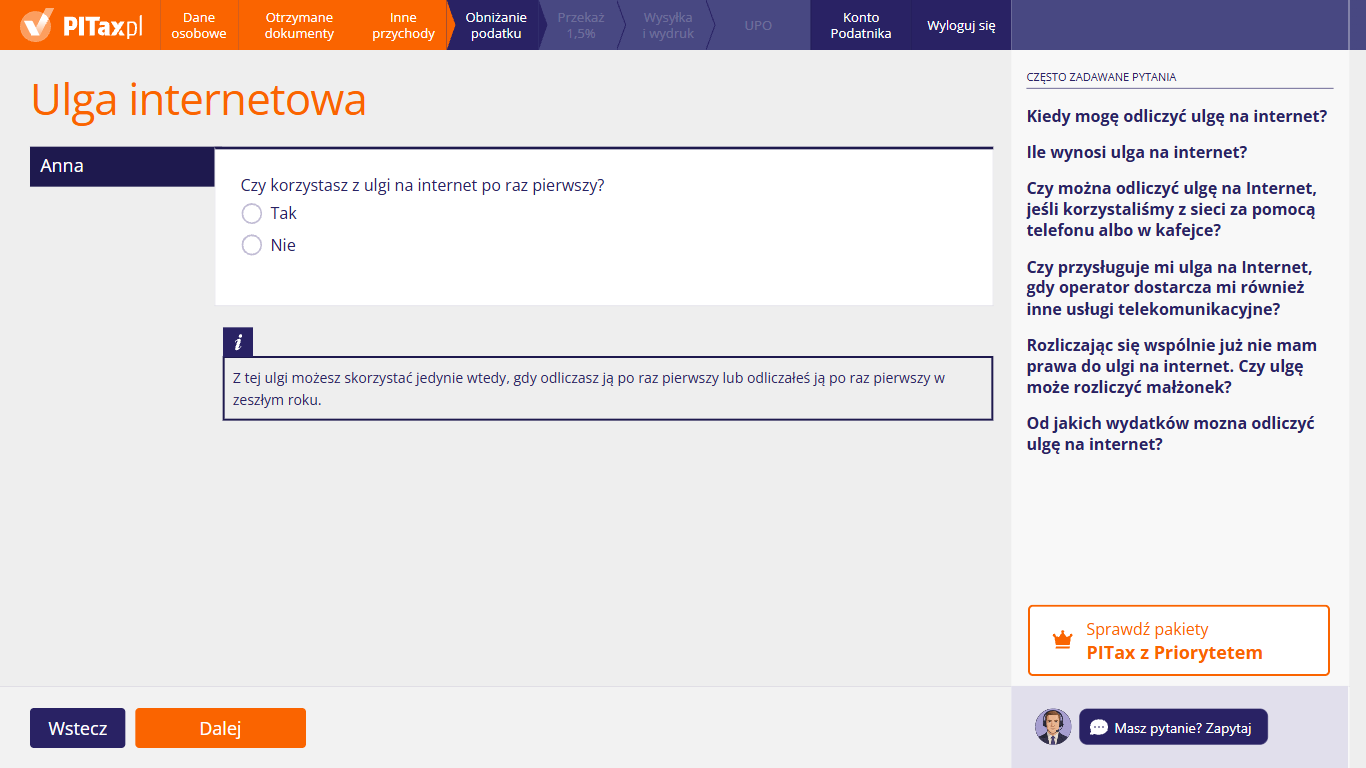
Ten ekran pojawia się, gdy na pytanie o ulgę internetową odpowiesz „Tak”. Możesz tu odpowiedzieć na pytanie „Czy korzystasz z ulgi na internet po raz pierwszy?”, a kreator sprawdzi, czy masz prawo do ulgi. Po lewej stronie jest zakładka z Twoim imieniem, a przy rozliczeniu wspólnym także zakładka małżonka – dane wpisz osobno dla każdej osoby. Jeśli zaznaczysz „Tak”, pojawią się pola na kwoty wydatków. Jeśli zaznaczysz „Nie”, kreator zapyta, czy pierwszy raz odliczałeś ulgę w zeszłym roku. Ramka „i” przypomina, że z ulgi możesz skorzystać tylko wtedy, gdy odliczasz ją po raz pierwszy albo pierwszy raz odliczałeś ją w zeszłym roku.
Czy można odliczyć ulgę na internet, jeśli korzystaliśmy z sieci przez telefon albo w kafejce?
Tak. Przepisy nie uzależniają ulgi od miejsca ani sposobu korzystania z internetu – liczy się wydatek na korzystanie z sieci. Odliczysz więc np. opłaty za internet mobilny w telefonie czy za dostęp w kafejce internetowej. Warunek jest ten sam co zawsze: musisz mieć dokument z Twoimi danymi, danymi sprzedawcy, rodzajem usługi i kwotą. Paragon bez Twoich danych nie wystarczy.
Czy przysługuje mi ulga na internet, gdy operator dostarcza mi również inne usługi telekomunikacyjne?
Tak, ale odliczysz tylko część opłaty za internet. Gdy kupujesz pakiet (np. internet z telewizją albo z abonamentem telefonicznym), z faktury lub umowy musi wynikać, ile płacisz za sam internet. Wpisz tylko tę kwotę, a nie całą cenę pakietu. Jeśli dokument podaje wyłącznie łączną cenę pakietu, poproś operatora o rozbicie kwot – bez tego trudno będzie wykazać wydatek na internet.
Rozliczając się wspólnie, nie mam już prawa do ulgi na internet. Czy ulgę może rozliczyć małżonek?
Tak, jeśli małżonek sam spełnia warunki. Prawo do ulgi i limit 760 zł ma każdy z małżonków osobno – także przy wspólnym rozliczeniu. Małżonek odliczy ulgę, jeśli:
- odlicza ją po raz pierwszy albo pierwszy raz odliczył ją za 2025 r.,
- sam poniósł wydatki na internet w 2026 r.,
- ma dokumenty ze swoimi danymi (np. fakturę wystawioną na niego).
Twoje prawo do ulgi nie przechodzi na małżonka. Faktura wystawiona tylko na Ciebie może nie wystarczyć, żeby wydatek odliczył małżonek. Jego odpowiedzi i wydatki wpisz w zakładce z jego imieniem.
Od jakich wydatków można odliczyć ulgę na internet?
Od opłat za korzystanie z internetu – np. abonamentu za internet domowy, pakietu internetu mobilnego czy opłaty za dostęp w kafejce internetowej. Ulga obejmuje wydatki na użytkowanie sieci, więc nie odliczysz zakupu sprzętu, np. modemu, routera czy telefonu. Odliczysz tylko kwoty zapłacone w 2026 r., udokumentowane fakturą lub innym dokumentem z Twoimi danymi, i tylko te, których nikt Ci nie zwrócił.
Kiedy mogę odliczyć ulgę na internet?
Gdy w zeznaniu za 2026 r. odliczasz ją po raz pierwszy albo pierwszy raz odliczyłeś ją za 2025 r. – ulga przysługuje tylko w dwóch kolejnych latach. Dodatkowo:
- w 2026 r. musiałeś sam zapłacić za internet,
- musisz mieć dokument (np. fakturę) z Twoimi danymi, danymi sprzedawcy, rodzajem usługi i kwotą,
- wydatek nie mógł zostać Ci zwrócony w żadnej formie (np. przez pracodawcę).
Jeśli pierwszy raz odliczałeś ulgę za 2024 r. lub wcześniej, już Ci nie przysługuje – nawet jeśli w którymś roku jej nie odliczyłeś.
Ile wynosi ulga na internet?
Tyle, ile faktycznie zapłaciłeś za internet w 2026 r., ale nie więcej niż 760 zł rocznie na osobę. Ulgę odejmujesz od dochodu, a nie od podatku. Przy rozliczeniu wspólnym limit ma osobno każde z Was, jeśli oboje spełniacie warunki ulgi.
Czy wpisać kwoty za każdy miesiąc, czy łączną kwotę za rok?
Wybierz sposób, który jest dla Ciebie wygodniejszy – wynik jest ten sam, bo odliczasz sumę wydatków z całego roku. Kwoty miesięczne przydadzą się, gdy faktury za poszczególne miesiące różnią się kwotą. Łączną kwotę wpisz, gdy masz już zsumowane wydatki z całego 2026 r. Wpisuj kwoty faktycznie zapłacone (z VAT), wynikające z dokumentów wystawionych na Ciebie.
Co, jeśli zapłaciłem za internet więcej niż 760 zł?
Wpisz kwoty, które faktycznie zapłaciłeś. Odliczysz jednak najwyżej 760 zł za rok – nadwyżki nie przenosisz na kolejny rok. Limit dotyczy jednej osoby. Przy rozliczeniu wspólnym małżonek ma własny limit, jeśli sam spełnia warunki ulgi i ma dokumenty ze swoimi danymi.
Czy odliczę ulgę także w kolejnym roku?
Ulga przysługuje w dwóch kolejnych latach, licząc od pierwszego odliczenia. Skoro odliczasz ją po raz pierwszy za 2026 r., możesz ją odliczyć jeszcze w następnym zeznaniu – za 2027 r. – jeśli w tamtym roku nadal będziesz spełniać warunki ulgi. Jeśli w drugim roku z niej nie skorzystasz, prawo do ulgi i tak wygaśnie – później już jej nie odliczysz.
Dlaczego widzę komunikat „Wybierz jedną z opcji”?
Bo nie odpowiedziałeś na pytanie „Czy korzystasz z ulgi na internet po raz pierwszy?”. Od tej odpowiedzi zależy, czy ulga Ci przysługuje, dlatego kreator nie pozwala jej pominąć. Zaznacz „Tak” albo „Nie” i kliknij „Dalej” jeszcze raz.
Co zaznaczyć, jeśli pierwszy raz odliczałem ulgę w zeszłym roku?
Zaznacz „Nie”. Kreator zapyta wtedy, czy po raz pierwszy korzystałeś z ulgi w zeszłym roku – odpowiedz „Tak”, a pojawią się pola na wydatki. Jeśli pierwszy raz odliczyłeś ulgę za 2025 r., za 2026 r. odliczysz ją po raz drugi i ostatni. Jeśli pierwszy raz odliczałeś ją za 2024 r. lub wcześniej, ulga już Ci nie przysługuje – na oba pytania odpowiedz „Nie”.
Co zrobić, jeśli jednak nie chcę korzystać z ulgi?
Kliknij „Wstecz” i na ekranie „Ulga internetowa” wybierz „Nie”. Kreator pominie wtedy pytania o ulgę. Ulga przysługuje tylko w dwóch następujących po sobie latach. Jeśli pierwszy raz odliczyłeś ją za 2025 r., a teraz z niej zrezygnujesz, później już jej nie odliczysz.
18. Ulga internetowa – kwoty wydatków
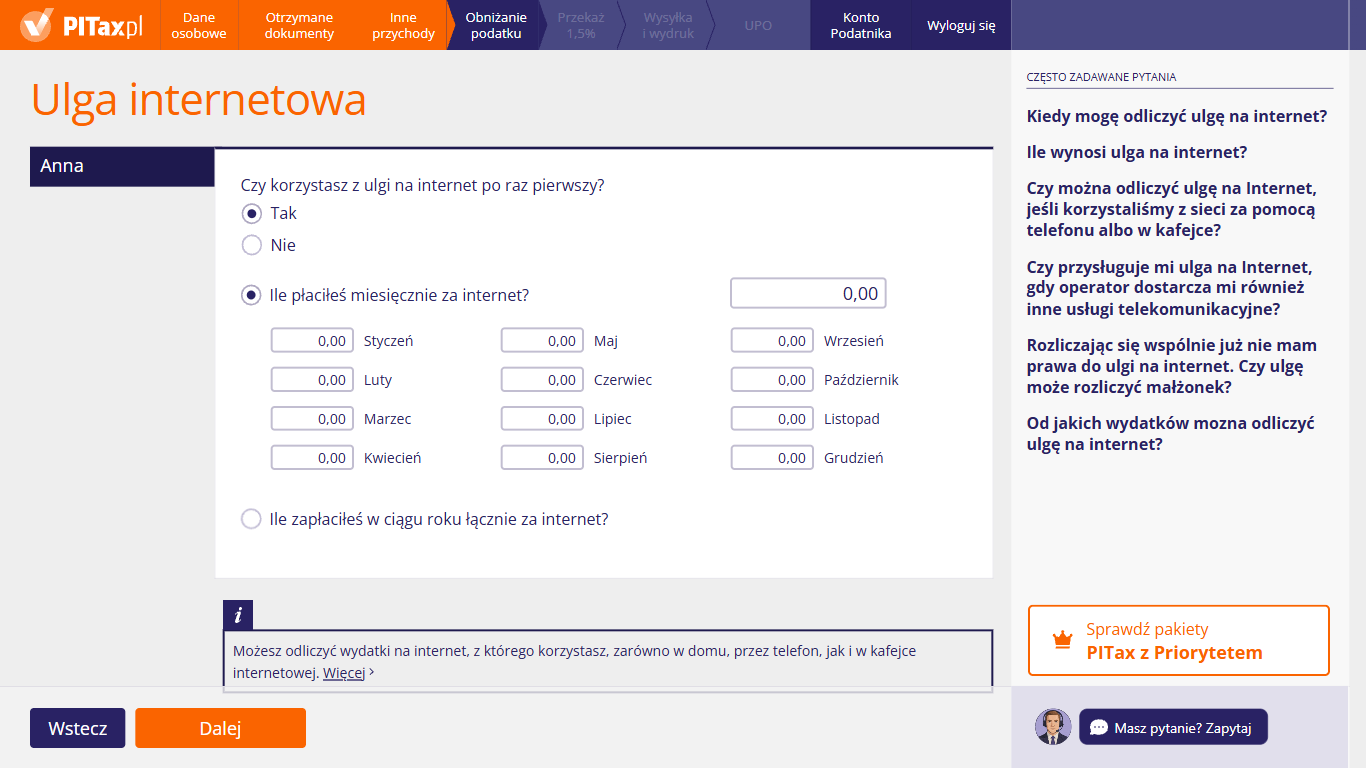
Po zaznaczeniu „Tak” przy pytaniu „Czy korzystasz z ulgi na internet po raz pierwszy?” możesz podać wydatki na internet: miesięcznie (jedną kwotą albo osobno za każdy miesiąc) albo jedną kwotą za cały rok. Wpisz kwoty zgodnie z fakturami – limit 760 zł kreator uwzględni przy odliczeniu. Ramka „i” przypomina, że możesz odliczyć internet w domu, w telefonie i w kafejce internetowej; link „Więcej” prowadzi do szczegółów. Przy rozliczeniu wspólnym wydatki małżonka wpisz w zakładce z jego imieniem.
19. Przekazane darowizny
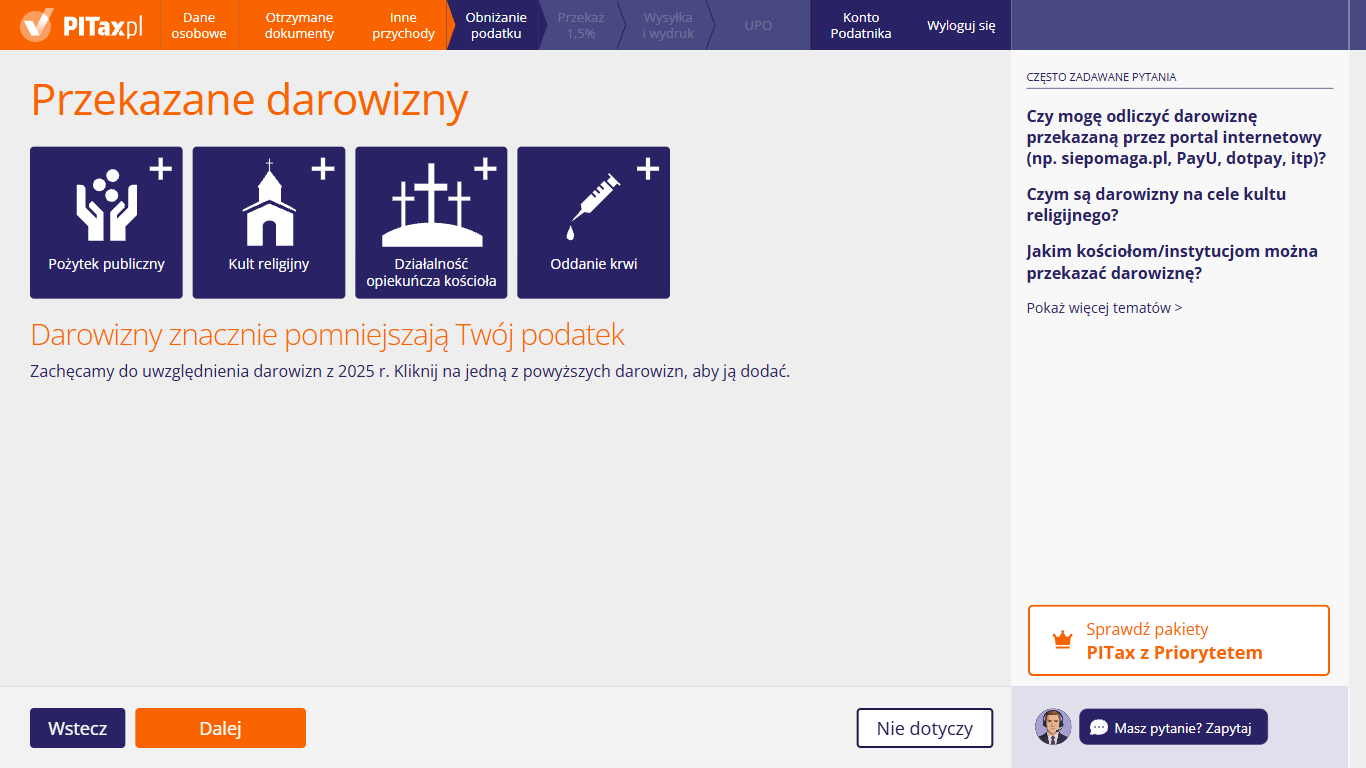
Na tym ekranie możesz dodać darowizny przekazane w 2026 r., które można odliczyć od dochodu. Kliknij kafelek z rodzajem darowizny – otworzy się formularz „Darowizny – szczegóły” na dane obdarowanego i kwotę. Po zapisaniu darowizna pojawi się na liście pod kafelkami. Jeśli w 2026 r. nie przekazałeś żadnej darowizny, którą można odliczyć, kliknij „Nie dotyczy”.
Czy mogę odliczyć darowiznę przekazaną przez portal internetowy lub serwis płatności?
Możesz, ale tylko wtedy, gdy masz dowód wpłaty na rachunek obdarowanego. Przepisy wymagają, żeby darowiznę pieniężną potwierdzał dowód wpłaty na rachunek płatniczy lub bankowy organizacji, którą wspierasz. Sprawdź więc, co masz:
- wpłata bezpośrednio na konto organizacji (np. zwykły przelew z danymi podanymi na portalu) – możesz ją odliczyć, jeśli spełnisz pozostałe warunki,
- płatność przez pośrednika (bramka płatnicza, płatność kartą, BLIK) – z potwierdzenia często wynika tylko wpłata do operatora płatności. Według Ministerstwa Finansów taką darowiznę odliczysz, jeśli masz potwierdzenie z serwisu płatności oraz dokument od organizacji, że pieniądze wpłynęły na jej rachunek bankowy. Bez dokumentu od organizacji samo potwierdzenie z serwisu płatności może nie wystarczyć – w jednej z interpretacji podatkowych nie uznano wpłaty przez ofiaromat obsługiwany przez operatora płatności.
Cel darowizny musi mieścić się w uldze. Zbiórka dla osoby prywatnej nie daje prawa do odliczenia, bo nie odliczysz darowizny przekazanej osobie fizycznej.
Więcej informacji w artykule: Odliczenie darowizny od podatku
Czym są darowizny na cele kultu religijnego?
To darowizny na zewnętrzne przejawy życia religijnego: obrzędy i nabożeństwa, budowę, remont i wyposażenie świątyń czy przedmioty liturgiczne. Obdarowanym są zwykle parafie, zakony i inne kościelne osoby prawne. Odliczysz je w limicie 6% dochodu, łącznie z darowiznami na pożytek publiczny i krwiodawstwo. Darowiznę pieniężną musisz wpłacić na rachunek obdarowanego – ofiary przekazanej gotówką nie odliczysz.
Jakim kościołom i instytucjom można przekazać darowiznę?
Komu możesz przekazać darowiznę, zależy od jej rodzaju:
- cele pożytku publicznego – organizacjom pozarządowym (np. fundacjom, stowarzyszeniom), kościelnym osobom prawnym, jeśli ich cele statutowe obejmują działalność pożytku publicznego, stowarzyszeniom samorządów, spółdzielniom socjalnym, a także spółkom i klubom sportowym, które nie działają dla zysku. Organizacja nie musi mieć statusu organizacji pożytku publicznego (OPP),
- cele kultu religijnego – zwłaszcza kościołom, związkom wyznaniowym i kościelnym osobom prawnym, np. parafiom, zakonom,
- kościelna działalność charytatywno-opiekuńcza (bez limitu) – kościelnym osobom prawnym jednego z 11 Kościołów: Katolickiego, Polskiego Autokefalicznego Kościoła Prawosławnego, Ewangelicko-Augsburskiego, Ewangelicko-Reformowanego, Ewangelicko-Metodystycznego, Chrześcijan Baptystów, Adwentystów Dnia Siódmego, Polskokatolickiego, Katolickiego Mariawitów, Starokatolickiego Mariawitów i Zielonoświątkowego (np. parafiom, Caritas Polska, Caritas diecezji). Darowizny dla innych kościołów i związków wyznaniowych odliczysz tylko w limicie 6% dochodu, np. jako darowiznę na cele kultu religijnego.
Ile mogę odliczyć z tytułu darowizn?
Darowizny na cele pożytku publicznego, kultu religijnego i krwiodawstwa (a także np. na kształcenie zawodowe w publicznych szkołach zawodowych czy na odbudowę Pałacu Saskiego) odliczasz łącznie najwyżej do 6% dochodu. Darowizny na kościelną działalność charytatywno-opiekuńczą odliczasz bez tego limitu. Odliczenie zmniejsza dochód, a nie podatek. Przy rozliczeniu wspólnym limit 6% liczy się osobno dla Ciebie i dla małżonka – dlatego w formularzu podaj kwoty oddzielnie.
Jak poprawić albo usunąć dodaną darowiznę?
Przy darowiźnie na liście kliknij „Edytuj” – otworzy się formularz z jej danymi, w którym zmienisz nazwę obdarowanego, kwoty albo kraj. Zmiany zatwierdź przyciskiem „Zapisz”. Jeśli darowizna znalazła się na liście przez pomyłkę albo nie spełnia warunków ulgi, kliknij „Usuń”.
Jakie dokumenty muszę mieć, żeby odliczyć darowiznę?
Potrzebne dokumenty według rodzaju darowizny:
- darowizna pieniężna – dowód wpłaty na rachunek obdarowanego. Darowizny przekazanej gotówką nie odliczysz, nawet jeśli masz pokwitowanie,
- darowizna rzeczowa – dokument z Twoimi danymi i wartością darowizny oraz oświadczenie obdarowanego o jej przyjęciu,
- darowizna na kościelną działalność charytatywno-opiekuńczą – oprócz dowodu wpłaty także pokwitowanie odbioru od kościelnej osoby prawnej i sprawozdanie o przeznaczeniu darowizny (obdarowany ma Ci je przekazać w ciągu 2 lat),
- oddanie krwi – zaświadczenie jednostki, która pobrała krew, o ilości bezpłatnie oddanej krwi lub jej składników.
Dokumentów nie dołączaj do zeznania, ale zachowaj je na wypadek pytań urzędu skarbowego.
Darowizny z którego roku mogę tu dodać?
Tylko te, które przekazałeś w 2026 r. Darowiznę odliczasz w zeznaniu za rok, w którym ją przekazałeś. Darowiznę z 2027 r. odliczysz dopiero w kolejnym zeznaniu, a darowizny z wcześniejszych lat – tylko korektą zeznania za tamten rok.
Jak liczy się limit darowizn przy rozliczeniu wspólnym?
Każde z Was ma własny limit 6% dochodu na darowizny na pożytek publiczny, kult religijny i krwiodawstwo. Dlatego w formularzu darowizny podaj osobno „Kwota, jaką przekazałeś” i „Kwota, jaką przekazał małżonek”. Kwotę wpisz przy tej osobie, która przekazała darowiznę i ma na to dokumenty. Darowizny na kościelną działalność charytatywno-opiekuńczą odliczacie bez tego limitu.
20. Darowizna na kult religijny
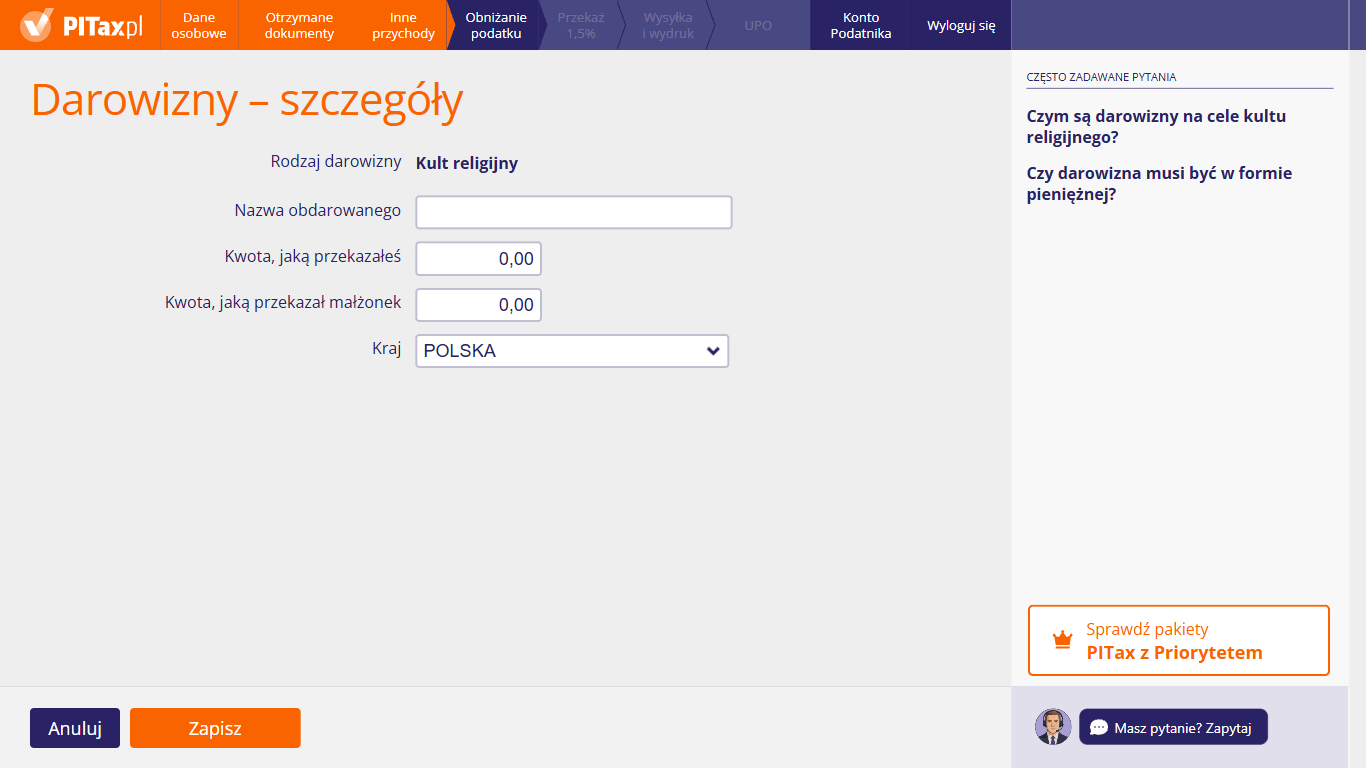
Ten formularz otwiera się po kliknięciu kafelka „Kult religijny”, a rodzaj darowizny jest już wypełniony. Możesz tu wpisać nazwę obdarowanego (np. nazwę parafii) i kwotę, jaką przekazałeś. Kwotę małżonka podaj tylko przy rozliczeniu wspólnym – w innym przypadku zostaje 0,00. W polu „Kraj” zostaw „POLSKA” albo wybierz kraj obdarowanego, a potem kliknij „Zapisz”.
Czy darowizna musi być w formie pieniężnej?
Nie – możesz odliczyć także darowiznę rzeczową. Dokumenty są jednak inne:
- darowizna pieniężna – musi być wpłacona na rachunek obdarowanego (np. przelewem). Darowizny przekazanej gotówką nie odliczysz, nawet jeśli masz pokwitowanie,
- darowizna rzeczowa – potrzebujesz dokumentu z Twoimi danymi i wartością darowizny oraz oświadczenia obdarowanego o jej przyjęciu.
Jeśli przekazujesz towary, za kwotę darowizny przyjmuje się ich wartość z VAT.
Czy mogę odliczyć ofiarę na tacę albo wpłatę przez ofiaromat?
Ofiary na tacę – nie, bo to darowizna gotówkowa bez dowodu wpłaty na rachunek obdarowanego. Przy wpłacie przez ofiaromat albo terminal płatniczy w kościele pieniądze trafiają najpierw do operatora płatności, a w interpretacji podatkowej uznano, że takiej wpłaty nie można odliczyć. Do odliczenia darowizny pieniężnej potrzebny jest dowód wpłaty na rachunek obdarowanego, np. potwierdzenie przelewu na rachunek parafii.
Czym są darowizny na cele kultu religijnego?
To darowizny na zewnętrzne przejawy życia religijnego – praktyki, obrzędy i uroczystości religijne oraz obiekty sakralne i ich infrastrukturę. Przykłady:
- budowa, remont lub utrzymanie kościoła,
- wyposażenie świątyni, zakup przedmiotów liturgicznych,
- organizacja nabożeństw i uroczystości religijnych.
Obdarowanymi są zwykle kościoły, związki wyznaniowe i kościelne osoby prawne (np. parafie, zakony). Liczy się jednak cel: nie każda darowizna dla parafii jest darowizną na kult religijny. Jeśli wspierasz działalność charytatywną Kościoła (np. Caritas), wybierz kafelek „Działalność opiekuńcza kościoła”.
Ile mogę odliczyć z tytułu darowizny na kult religijny?
Darowizny na kult religijny odliczasz od dochodu łącznie z darowiznami na pożytek publiczny i krwiodawstwo – razem najwyżej 6% dochodu. Przy rozliczeniu wspólnym każde z Was ma własny limit, dlatego swoją kwotę i kwotę małżonka podaj osobno. Odliczenie zmniejsza dochód, a nie podatek.
21. Darowizna na działalność opiekuńczą kościoła
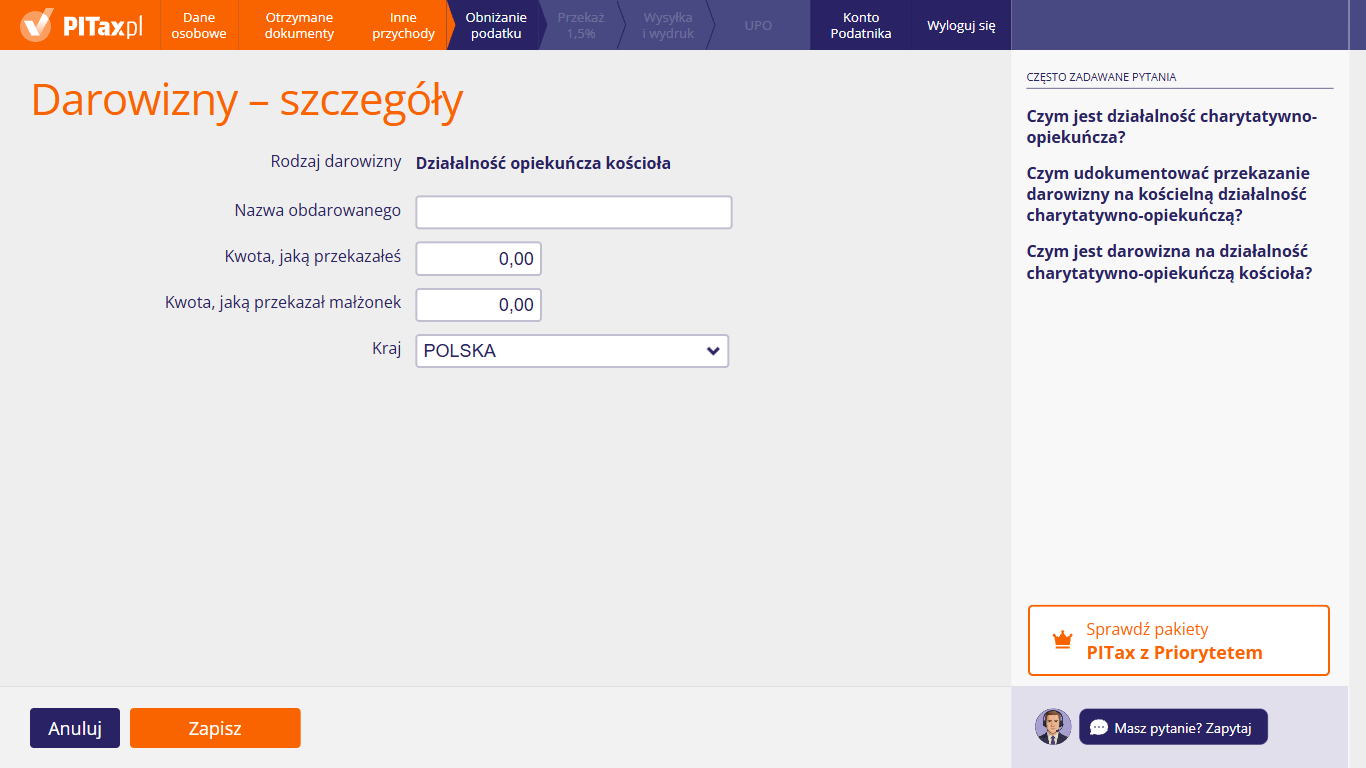
Ten formularz otwiera się po kliknięciu kafelka „Działalność opiekuńcza kościoła”, a rodzaj darowizny jest już wypełniony. Możesz tu wpisać nazwę obdarowanego (np. Caritas diecezji albo nazwę parafii) i kwotę, jaką przekazałeś. Kwotę małżonka podaj tylko przy rozliczeniu wspólnym. W polu „Kraj” zostaw „POLSKA” albo wybierz właściwy kraj, a potem kliknij „Zapisz”. Tę darowiznę możesz odliczyć bez limitu 6% dochodu, jeśli obdarowanym jest kościelna osoba prawna jednego z 11 Kościołów, których ustawy przewidują taką ulgę (m.in. Kościoła Katolickiego). Musisz też mieć dowód wpłaty na jej rachunek, pokwitowanie odbioru i sprawozdanie o przeznaczeniu darowizny na działalność charytatywno-opiekuńczą.
Czym jest darowizna na działalność charytatywno-opiekuńczą kościoła?
To darowizna na działalność charytatywno-opiekuńczą prowadzoną przez kościelne osoby prawne – np. parafie, diecezje, Caritas Polska i Caritas diecezji. Odliczasz ją w całości, bez limitu 6% dochodu, ale tylko wtedy, gdy obdarowany należy do jednego z 11 Kościołów, których ustawy przewidują taką ulgę: Katolickiego, Polskiego Autokefalicznego Kościoła Prawosławnego, Ewangelicko-Augsburskiego, Ewangelicko-Reformowanego, Ewangelicko-Metodystycznego, Chrześcijan Baptystów, Adwentystów Dnia Siódmego, Polskokatolickiego, Katolickiego Mariawitów, Starokatolickiego Mariawitów i Zielonoświątkowego.
Darowizny dla innych kościołów i związków wyznaniowych (np. gmin żydowskich czy Muzułmańskiego Związku Religijnego) odliczysz tylko w limicie 6% dochodu – np. jako darowiznę na cele kultu religijnego.
Czym jest działalność charytatywno-opiekuńcza?
To pomoc potrzebującym prowadzona przez kościelne osoby prawne. Ustawa o stosunku Państwa do Kościoła Katolickiego wymienia m.in.:
- prowadzenie zakładów dla sierot, osób starszych i osób z niepełnosprawnością,
- prowadzenie szpitali, innych zakładów leczniczych i aptek,
- pomoc w ochronie macierzyństwa,
- pomoc sierotom, ofiarom klęsk żywiołowych i epidemii oraz rodzinom i osobom w trudnym położeniu materialnym lub zdrowotnym, w tym pozbawionym wolności,
- prowadzenie żłobków, ochronek, burs i schronisk,
- pomoc w zapewnieniu wypoczynku dzieciom i młodzieży w potrzebie,
- przekazywanie za granicę pomocy ofiarom klęsk i osobom w szczególnej potrzebie.
Czym udokumentować przekazanie darowizny na kościelną działalność charytatywno-opiekuńczą?
Potrzebujesz trzech dokumentów:
- dowodu wpłaty na rachunek obdarowanego – przy darowiźnie pieniężnej (darowizny przekazanej gotówką nie odliczysz),
- pokwitowania odbioru darowizny, wystawionego przez kościelną osobę prawną,
- sprawozdania o przeznaczeniu darowizny na działalność charytatywno-opiekuńczą – obdarowany ma Ci je przekazać w ciągu 2 lat od dnia przekazania darowizny.
Dokumentów nie dołączaj do zeznania, ale zachowaj je na wypadek pytań urzędu. Sprawozdanie jest warunkiem odliczenia darowizny bez limitu.
Jak odróżnić tę darowiznę od darowizny na kult religijny?
Decyduje cel, a nie odbiorca. Darowizna na pomoc ludziom (np. jadłodajnię, dom samotnej matki, pomoc ofiarom powodzi przez Caritas) to działalność charytatywno-opiekuńcza – odliczasz ją bez limitu. Darowizna na budowę lub remont kościoła, jego wyposażenie czy nabożeństwa to cel kultu religijnego – odliczasz ją w limicie 6% dochodu. Według sądów i organów podatkowych wydatki na budowę czy remont kościoła nie są działalnością charytatywno-opiekuńczą, nawet jeśli wpłacasz je parafii. Taką darowiznę dodaj kafelkiem „Kult religijny”.
22. Darowizna – oddanie krwi
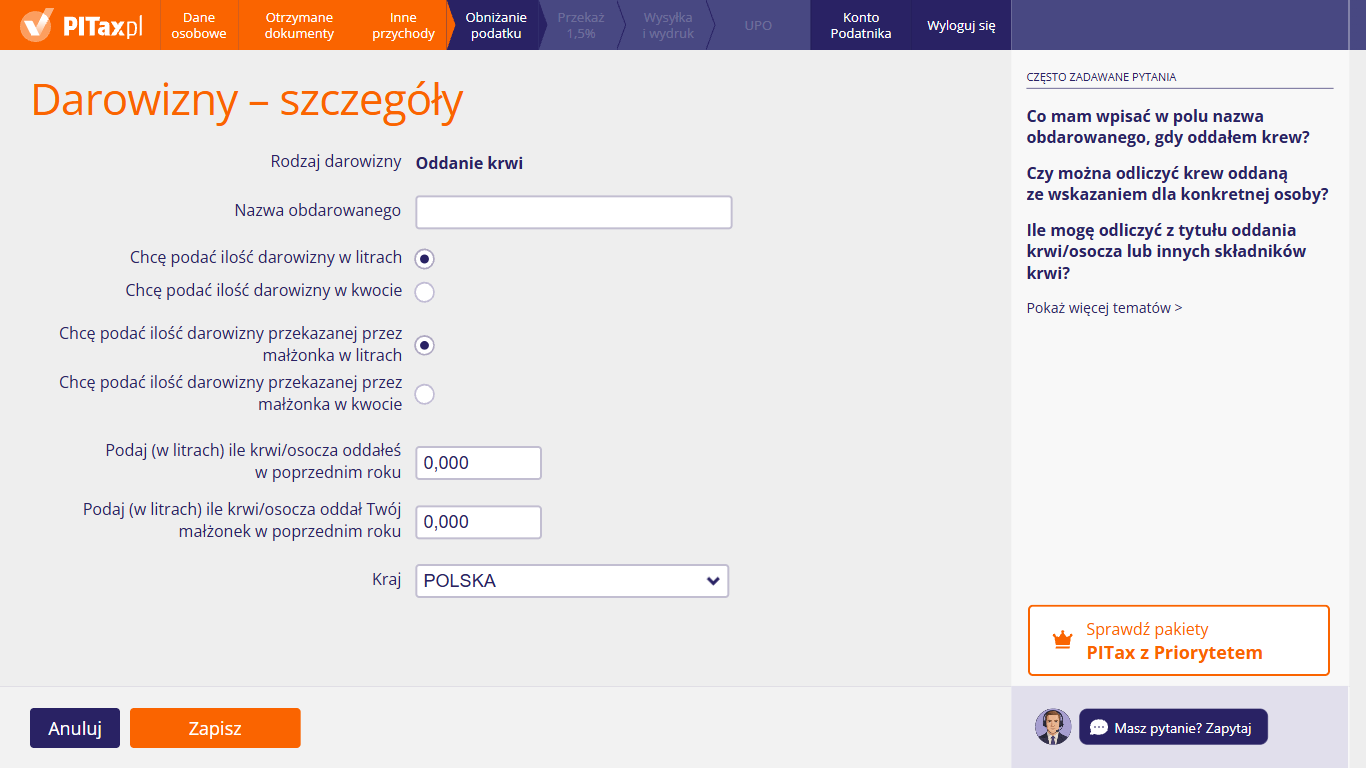
Ten formularz otwiera się po kliknięciu kafelka „Oddanie krwi”. Możesz tu wpisać dane darowizny. Jako obdarowanego podaj nazwę jednostki, w której oddałeś krew, a potem wybierz, czy podajesz darowiznę w litrach, czy w złotych – przy rozliczeniu wspólnym także osobno dla darowizny małżonka. Przy wariancie w litrach wpisz ilości z zaświadczenia za 2026 r., np. 0,450. W polu „Kraj” zostaw „POLSKA” i kliknij „Zapisz”.
Co mam wpisać w polu „Nazwa obdarowanego”, gdy oddałem krew?
Nazwę jednostki, która pobrała krew lub jej składniki – najczęściej regionalnego centrum krwiodawstwa i krwiolecznictwa (RCKiK) albo jego oddziału terenowego. Przepisz ją z zaświadczenia o oddaniu krwi. Pole jest obowiązkowe, bo odliczając darowiznę, podajesz w zeznaniu dane obdarowanego.
Czy można odliczyć krew oddaną ze wskazaniem dla konkretnej osoby?
Tak. Przepisy nie uzależniają ulgi od tego, dla kogo krew została przeznaczona. Liczy się to, że oddałeś krew lub jej składniki bezpłatnie, jako honorowy dawca w publicznej służbie krwi, i masz zaświadczenie o ilości oddanej krwi.
Ile mogę odliczyć z tytułu oddania krwi/osocza lub innych składników krwi?
Odliczasz 130 zł za każdy litr oddanej krwi lub jej składników (w tym osocza). Przykład: jeśli oddałeś 0,450 l krwi, odliczysz 0,450 × 130 zł = 58,50 zł. Gdy podasz ilość w litrach, kwotę obliczy kreator.
Darowiznę krwi odliczasz od dochodu łącznie z darowiznami na cele pożytku publicznego i kultu religijnego – razem najwyżej 6% dochodu.
Jakie dokumenty muszę mieć?
Zaświadczenie jednostki, która pobrała krew, o ilości bezpłatnie oddanej krwi lub jej składników. Nie dołączaj go do zeznania, ale przechowuj je na wypadek pytań urzędu skarbowego.
Czy podać darowiznę w litrach, czy w złotych?
Najprościej w litrach – przepisz ilość z zaświadczenia, a kreator sam przeliczy ją na złote. Jeśli wybierzesz „Chcę podać ilość darowizny w kwocie”, pomnóż liczbę litrów z zaświadczenia przez 130 zł. Przykład: 1,350 l (trzy donacje po 0,450 l) × 130 zł = 175,50 zł. Nie doliczaj do tej kwoty np. kosztów dojazdu.
23. Darowizna na cele pożytku publicznego
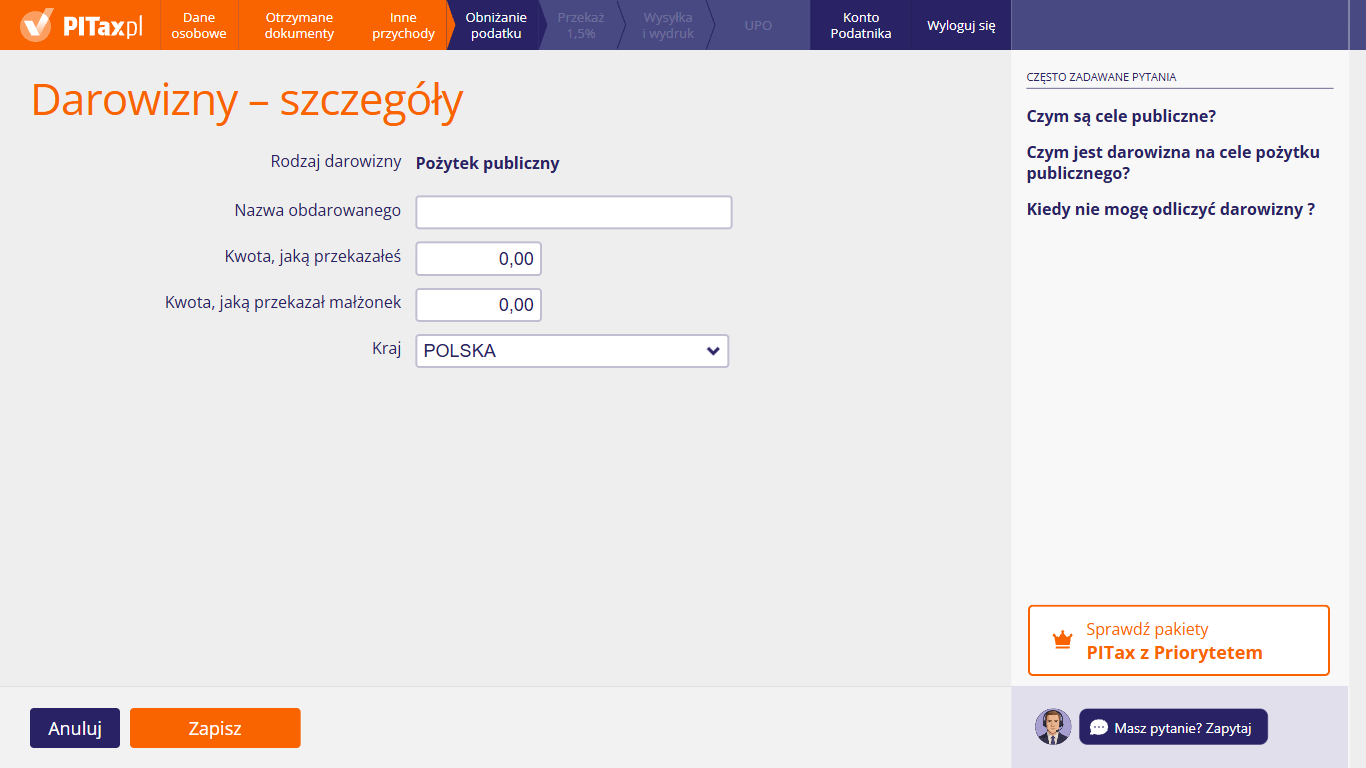
Ten formularz otwiera się po kliknięciu kafelka „Pożytek publiczny”, a rodzaj darowizny jest już wypełniony. Możesz tu wpisać nazwę organizacji, której przekazałeś darowiznę – bez tego darowizny nie możesz zapisać – oraz kwotę, jaką przekazałeś. Kwotę małżonka podaj tylko przy rozliczeniu wspólnym – w innym przypadku zostaje 0,00. W polu „Kraj” zostaw „POLSKA” albo wybierz kraj siedziby organizacji, a na koniec kliknij „Zapisz”.
Czym jest darowizna na cele pożytku publicznego?
To darowizna na cele pożytku publicznego przekazana organizacji, która prowadzi działalność pożytku publicznego. Obdarowanym może być np. fundacja, stowarzyszenie, kościelna osoba prawna (jeśli w jej celach jest działalność pożytku publicznego), spółdzielnia socjalna albo klub sportowy, który nie działa dla zysku. Organizacja nie musi mieć statusu organizacji pożytku publicznego (OPP).
Warunki odliczenia:
- darowizna pieniężna – masz dowód wpłaty na rachunek obdarowanego (darowizny przekazanej gotówką nie odliczysz),
- darowizna rzeczowa – masz dokument z Twoimi danymi i wartością darowizny oraz oświadczenie obdarowanego o jej przyjęciu,
- wydatek nie został Ci zwrócony,
- w zeznaniu podajesz kwotę darowizny i dane obdarowanego (dlatego wypełnij pole „Nazwa obdarowanego”),
- łącznie z darowiznami na kult religijny i krwiodawstwo odliczysz najwyżej 6% dochodu.
Czym są cele publiczne?
To zadania ze sfery pożytku publicznego, wymienione w ustawie o działalności pożytku publicznego i o wolontariacie. Należą do nich m.in.:
- pomoc społeczna, wspieranie rodziny i systemu pieczy zastępczej, działalność na rzecz rodziny,
- działalność charytatywna,
- ochrona i promocja zdrowia, działalność na rzecz osób z niepełnosprawnościami i osób w wieku emerytalnym,
- działalność na rzecz dzieci i młodzieży, nauka, edukacja i wychowanie,
- kultura, sztuka, ochrona dóbr kultury, wspieranie kultury fizycznej i sportu, turystyka i krajoznawstwo,
- ekologia i ochrona zwierząt,
- ratownictwo i ochrona ludności, pomoc ofiarom katastrof i konfliktów zbrojnych,
- działalność na rzecz kombatantów i weteranów, pomoc Polonii i Polakom za granicą,
- integracja cudzoziemców, przeciwdziałanie uzależnieniom, promocja wolontariatu.
To nie jest pełna lista – ustawa wymienia więcej takich zadań.
Czy mogę odliczyć darowiznę dla organizacji z innego kraju?
Tak, jeśli organizacja ma siedzibę w innym państwie Unii Europejskiej lub Europejskiego Obszaru Gospodarczego i prowadzi tam działalność pożytku publicznego. Musisz mieć oświadczenie tej organizacji, że w dniu przekazania darowizny:
- była organizacją równoważną polskim podmiotom, które mogą prowadzić działalność pożytku publicznego (np. fundacjom i stowarzyszeniom),
- realizowała cele pożytku publicznego i prowadziła taką działalność.
Dodatkowo Polska musi mieć z tym państwem umowę, która pozwala urzędowi uzyskać informacje podatkowe. W formularzu wybierz wtedy właściwy kraj w polu „Kraj”.
Kiedy nie mogę odliczyć darowizny?
Nie odliczysz darowizny przekazanej:
- osobie fizycznej (np. na zbiórkę dla konkretnej osoby),
- partii politycznej, europejskiej partii politycznej, fundacji utworzonej przez partię polityczną lub europejskiej fundacji politycznej,
- związkowi zawodowemu, organizacji pracodawców ani samorządowi zawodowemu,
- firmie, która wytwarza lub sprzedaje wyroby przemysłu elektronicznego, paliwowego, tytoniowego, spirytusowego, winiarskiego, piwowarskiego, inne wyroby alkoholowe o zawartości alkoholu powyżej 1,5% albo wyroby z metali szlachetnych.
Nie odliczysz też darowizny pieniężnej bez dowodu wpłaty na rachunek obdarowanego (np. przekazanej gotówką), darowizny, którą Ci zwrócono, ani nadwyżki ponad limit 6% dochodu.
Co wpisać w polu „Kwota, jaką przekazał małżonek”?
Kwotę darowizny, którą przekazał Twój małżonek – ale tylko przy rozliczeniu wspólnym. Każde z Was ma własny limit 6% dochodu, dlatego kwoty podaj osobno. Jeśli rozliczasz się indywidualnie, zostaw w tym polu 0,00 – małżonek odliczy swoją darowiznę we własnym zeznaniu.
24. Przekazane darowizny – lista
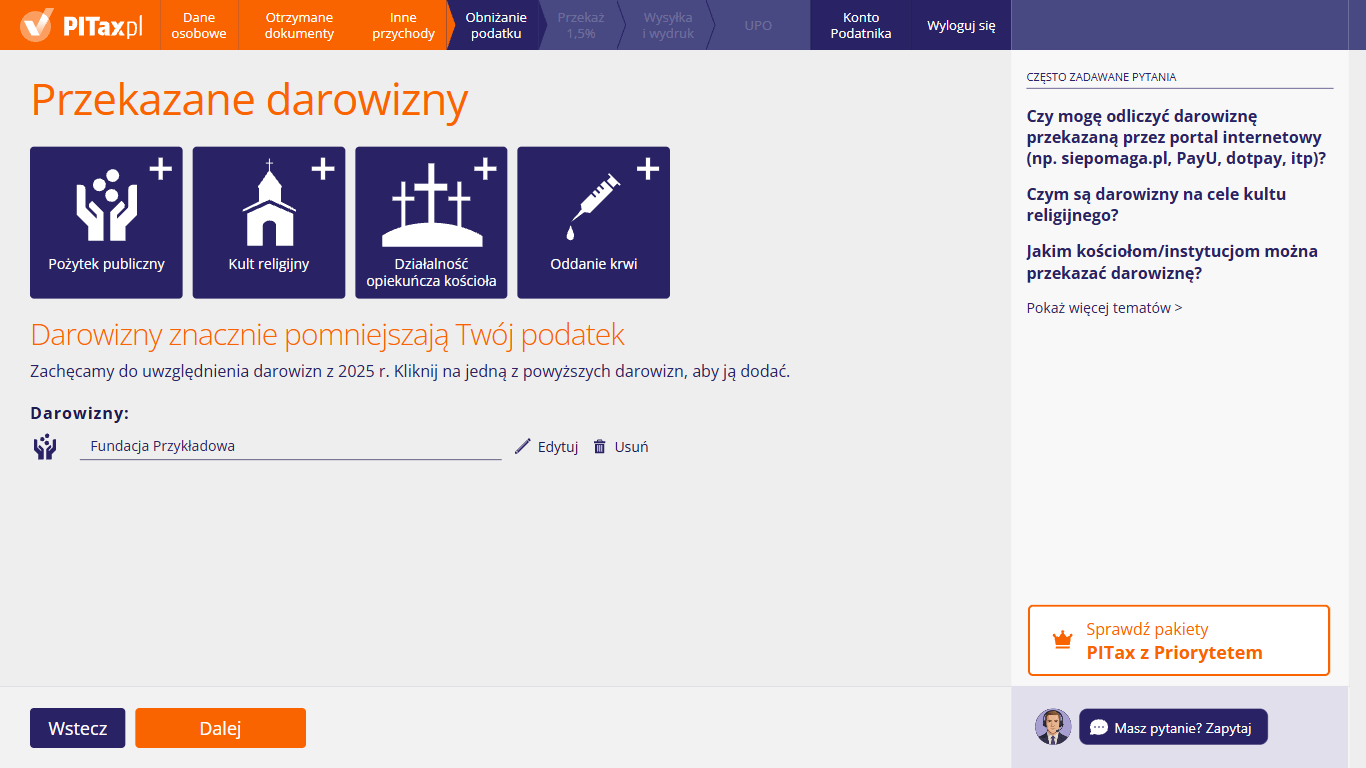
Po zapisaniu darowizn pod kafelkami pojawia się lista „Darowizny:” z ikoną rodzaju darowizny i nazwą obdarowanego przy każdej pozycji. Każdą darowiznę możesz tu poprawić albo usunąć, a kolejną dodać, klikając odpowiedni kafelek u góry ekranu. Gdy lista jest kompletna, kliknij „Dalej”.
25. Popularne ulgi
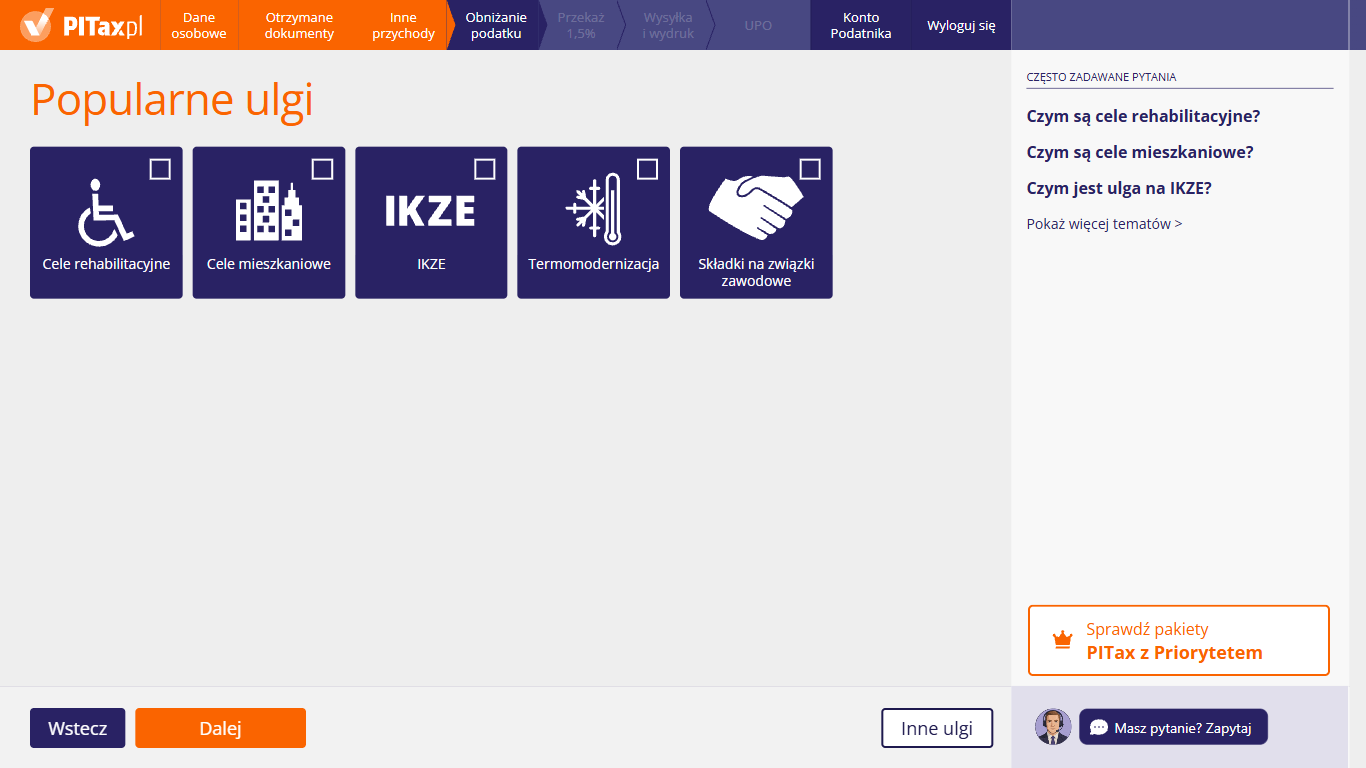
Na tym ekranie możesz wybrać kolejne ulgi, z których chcesz skorzystać – można zaznaczyć kilka kafelków. Dla każdego zaznaczonego kafelka kreator pokaże dalej osobny ekran, na którym możesz wpisać kwoty. Jeśli Twojej ulgi nie ma na kafelkach, kliknij „Inne ulgi”. Jeśli żadna z tych ulg Cię nie dotyczy, niczego nie zaznaczaj i kliknij „Dalej”.
Czym są cele rehabilitacyjne?
To wydatki związane z niepełnosprawnością, które odliczasz od dochodu w ramach ulgi rehabilitacyjnej – np. na leki, sprzęt rehabilitacyjny, turnus rehabilitacyjny czy używanie samochodu. Z ulgi skorzystasz, jeśli:
- jesteś osobą z niepełnosprawnością i sam ponosisz te wydatki, albo
- utrzymujesz osobę z niepełnosprawnością z najbliższej rodziny swojej lub małżonka, a jej dochód w 2026 r. nie przekroczył 23 741,88 zł.
Zaznacz kafelek „Cele rehabilitacyjne”, a szczegóły podasz na kolejnych ekranach.
Więcej informacji w artykule: Ulga rehabilitacyjna
Czym są cele mieszkaniowe?
To już tylko tzw. prawa nabyte, czyli kontynuacja dawnych ulg mieszkaniowych. Zaznacz kafelek, jeśli:
- spłacasz odsetki od kredytu mieszkaniowego udzielonego w latach 2002–2006 (ulga odsetkowa – najdłużej do 31 grudnia 2027 r.),
- przed 1 stycznia 2002 r. zawarłeś umowę o kredyt kontraktowy z bankiem prowadzącym kasę mieszkaniową i nabyłeś prawo do odliczania wpłat, a nadal systematycznie oszczędzasz na tym samym rachunku w tym samym banku (do końca okresu oszczędzania z umowy),
- masz nieodliczone kwoty z dawnych ulg mieszkaniowych z lat ubiegłych.
Zakup ani remont mieszkania w 2026 r. nie dają prawa do tej ulgi.
Czym jest ulga na IKZE?
To odliczenie od dochodu wpłat na indywidualne konto zabezpieczenia emerytalnego (IKZE), które zrobiłeś w 2026 r. Za 2026 r. odliczysz wpłaty najwyżej do 11 304 zł, a jeśli prowadzisz działalność gospodarczą – do 16 956 zł. Odliczenie robisz w zeznaniu rocznym. Wpłat na indywidualne konto emerytalne (IKE) nie odliczysz – to inne konto.
Czym jest termomodernizacja?
To ulga dla właściciela lub współwłaściciela domu jednorodzinnego, który w 2026 r. zapłacił za ulepszenie zmniejszające zużycie energii – np. ocieplenie budynku, wymianę okien czy wymianę źródła ciepła. Najważniejsze zasady:
- wydatki potwierdzasz fakturą,
- przedsięwzięcie musisz zakończyć w ciągu 3 lat od końca roku, w którym poniosłeś pierwszy wydatek,
- odliczysz łącznie najwyżej 53 000 zł – na wszystkie przedsięwzięcia we wszystkich swoich budynkach.
Ulga nie obejmuje wydatków spoza urzędowego wykazu (od 1 stycznia 2025 r. nie ma w nim kotła gazowego kondensacyjnego). Nie odliczysz też wydatków sfinansowanych z Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej (NFOŚiGW) lub wojewódzkiego funduszu ochrony środowiska albo zwróconych Ci w jakiejkolwiek formie.
Nie widzę na liście swojej ulgi. Co zrobić?
Kliknij „Inne ulgi” w prawym dolnym rogu ekranu. Tam wpisz ulgę, której nie ma na kafelkach, i wskaż, czy odliczasz ją od dochodu, czy od podatku. Ulgę na dzieci, ulgę internetową i darowizny rozlicz na wcześniejszych ekranach kroku „Obniżanie podatku”. Dobrowolne składki ZUS, zwrot nienależnie pobranych świadczeń i ulgę na zabytki rozlicz na ekranie „Inne sposoby obniżenia podatku”, który pojawi się dalej.
26. Inne ulgi
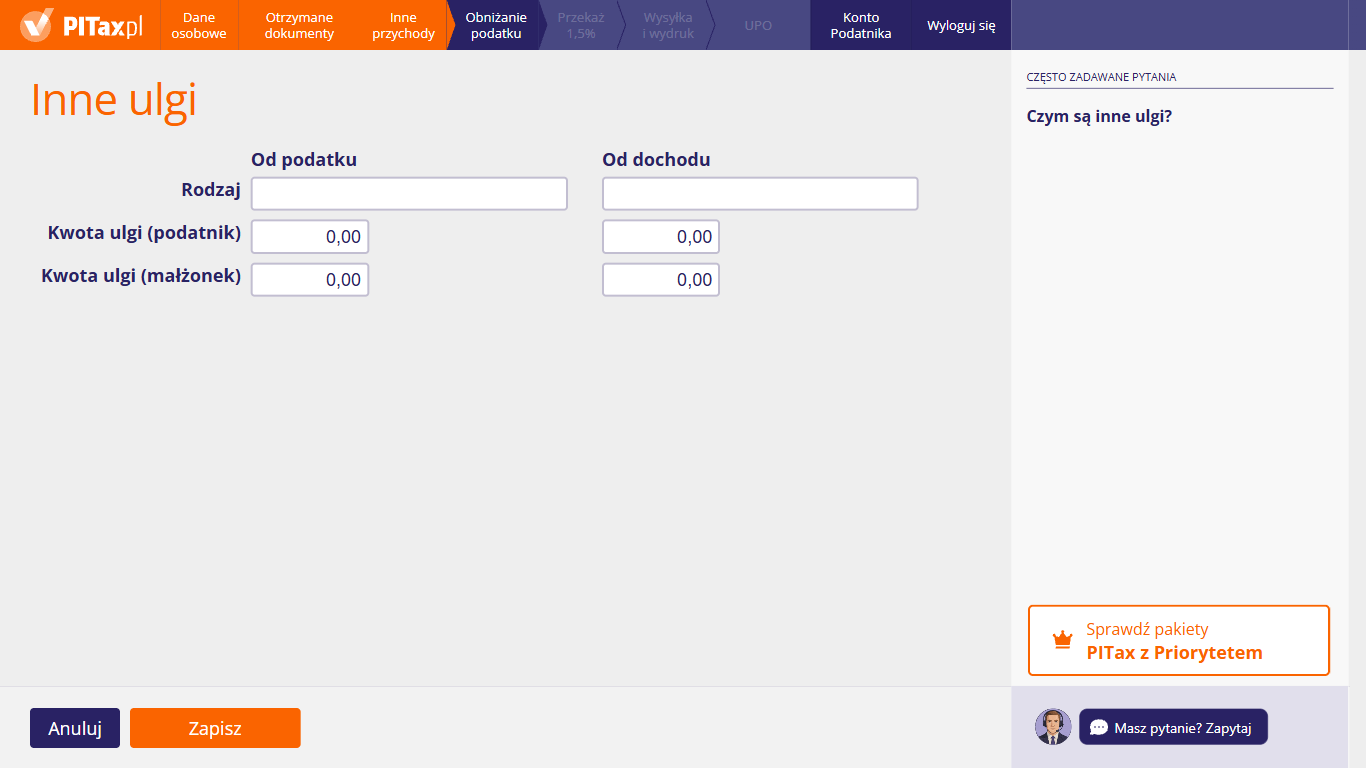
Ten formularz otwiera się po kliknięciu „Inne ulgi” na ekranie „Popularne ulgi”. Możesz tu wpisać ulgę, której nie da się rozliczyć na innych ekranach kreatora: podaj jej nazwę oraz kwoty dla siebie i dla małżonka. Kolumna „Od podatku” służy do ulgi, która zmniejsza sam podatek, a kolumna „Od dochodu” – do ulgi, która zmniejsza dochód.
Czym są inne ulgi?
To odliczenia, które przysługują Ci na podstawie przepisów, ale nie ma ich na kafelkach kreatora. Przykładem jest darowizna na odbudowę Pałacu Saskiego, Pałacu Brühla i kamienic przy ulicy Królewskiej w Warszawie. Odliczasz ją od dochodu, w ramach wspólnego limitu 6% dochodu dla darowizn.
Wpisuj tu tylko ulgi, do których masz prawo i na które masz dokumenty. Jeśli nie masz pewności, czy ulga Ci przysługuje, sprawdź przepisy albo zapytaj w urzędzie skarbowym.
Czym różni się ulga od dochodu od ulgi od podatku?
- Ulga od dochodu zmniejsza kwotę, od której liczy się podatek. Zyskujesz tyle, ile wynosi Twoja stawka – przy dochodzie do 120 000 zł to 12% odliczonej kwoty.
- Ulga od podatku zmniejsza sam podatek – złotówka ulgi to złotówka mniej podatku.
Dlatego ważne jest, w której kolumnie wpiszesz kwotę. Od dochodu odlicza się np. darowizny, ulgę internetową, ulgę rehabilitacyjną i wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE), a od podatku – np. ulgę na dzieci.
Czego nie wpisywać na tym ekranie?
Nie wpisuj ulg, które rozliczasz na innych ekranach kreatora – np. ulgi na dzieci, ulgi internetowej, darowizn, ulgi rehabilitacyjnej, wpłat na indywidualne konto zabezpieczenia emerytalnego (IKZE), termomodernizacji, składek na związki zawodowe, dobrowolnych składek ZUS czy ulgi na zabytki. Każdą ulgę wpisz tylko raz, bo ta sama ulga wpisana dwa razy zaniżyłaby podatek.
Nie wpisuj też składki zdrowotnej. Przy rozliczeniu według skali podatkowej nie odliczasz jej ani od podatku, ani od dochodu.
Czy wypełniam wiersz „Kwota ulgi (małżonek)”, jeśli rozliczam się sam?
Nie. Wiersz „Kwota ulgi (małżonek)” ma znaczenie tylko przy wspólnym rozliczeniu z małżonkiem. Przy rozliczeniu indywidualnym zostaw w nim 0,00. Przy wspólnym rozliczeniu wpisz kwotę ulgi w wierszu tej osoby, której ulga przysługuje – każde z Was odlicza tylko swoje ulgi.
27. Ulga rehabilitacyjna
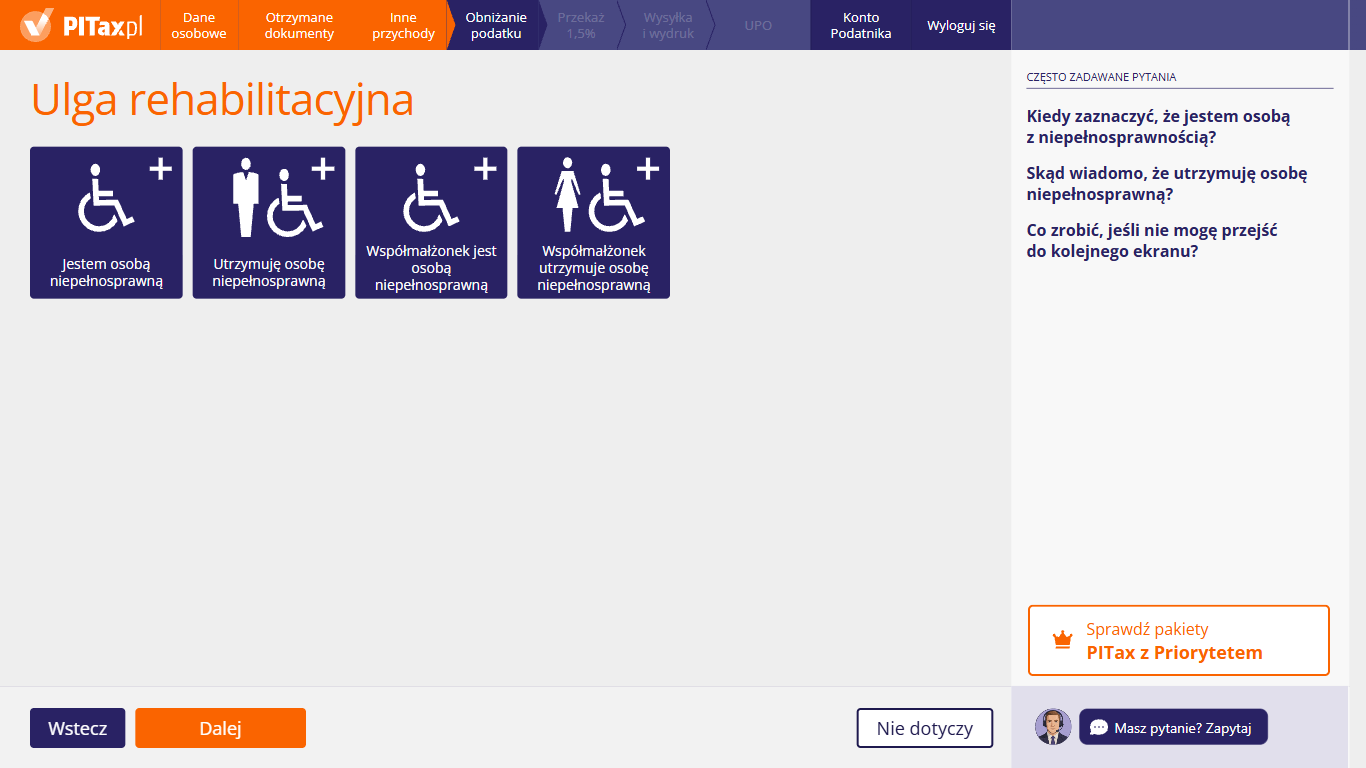
Ten ekran pojawia się, gdy wśród popularnych ulg zaznaczysz „Cele rehabilitacyjne”. Możesz wskazać, kogo dotyczą wydatki i kto je poniósł: kafelki opisują sytuację, gdy Ty jesteś osobą niepełnosprawną albo utrzymujesz taką osobę, a przy rozliczeniu wspólnym – te same sytuacje u małżonka. Każdy kafelek otwiera formularz wydatków dla jednej osoby – możesz dodać kilka osób. Jeśli jednak ulga Cię nie dotyczy, kliknij „Nie dotyczy”.
Kiedy zaznaczyć, że jestem osobą z niepełnosprawnością?
Gdy masz jeden z dokumentów, których wymagają przepisy:
- orzeczenie o stopniu niepełnosprawności (lekkim, umiarkowanym albo znacznym),
- decyzję o przyznaniu renty z tytułu całkowitej lub częściowej niezdolności do pracy, renty szkoleniowej albo renty socjalnej,
- orzeczenie o niepełnosprawności wydane przed ukończeniem 16 lat,
- orzeczenie o niepełnosprawności (np. o grupie inwalidzkiej) wydane na podstawie przepisów obowiązujących do 31 sierpnia 1997 r.
Wtedy kliknij „Jestem osobą niepełnosprawną”. Dokumentów nie dołączaj do zeznania, ale przechowuj je na wypadek pytań urzędu. Twój dochód nie ma tu znaczenia – limit dochodu dotyczy tylko osoby, którą utrzymujesz.
Skąd wiadomo, że utrzymuję osobę niepełnosprawną?
Wydatki na osobę, którą utrzymujesz, odliczysz, jeśli spełnione są trzy warunki:
- To osoba z najbliższej rodziny Twojej albo Twojego małżonka (tzw. I grupa podatkowa): małżonek, dzieci, wnuki, prawnuki, rodzice, dziadkowie, pradziadkowie, rodzeństwo, pasierb, zięć, synowa, ojczym, macocha, teściowie – albo dziecko obce przyjęte na wychowanie przez Ciebie lub małżonka.
- Ta osoba ma jeden z dokumentów potwierdzających niepełnosprawność: orzeczenie o stopniu niepełnosprawności, decyzję o rencie z tytułu całkowitej lub częściowej niezdolności do pracy, rencie szkoleniowej albo socjalnej, orzeczenie o niepełnosprawności wydane przed ukończeniem 16 lat albo orzeczenie (np. o grupie inwalidzkiej) wydane na podstawie przepisów obowiązujących do 31 sierpnia 1997 r.
- Jej dochód w 2026 r. nie przekroczył 23 741,88 zł.
Przepisy nie wymagają wspólnego mieszkania. Ważne, że to Ty płacisz za wydatki związane z niepełnosprawnością tej osoby.
Co zrobić, jeśli nie mogę przejść do kolejnego ekranu?
Sprawdź, czy wszystkie rozpoczęte pozycje są kompletne:
- jeśli dodałeś osobę, ale nie zapisałeś jej wydatków – kliknij przy niej „Edytuj” i uzupełnij dane albo kliknij „Usuń”,
- jeśli w formularzu osoby, którą utrzymujesz, zaznaczyłeś, że jej dochód przekroczył limit – kreator nie pozwoli zapisać wydatków; kliknij „Anuluj”,
- jeśli ulga Cię nie dotyczy – kliknij „Nie dotyczy”.
Który kafelek wybrać przy rozliczeniu z małżonkiem?
Wybierz kafelek według tego, kto płaci i kogo dotyczy wydatek:
- płacisz za wydatki na swoją niepełnosprawność – „Jestem osobą niepełnosprawną”,
- płacisz za wydatki na osobę, którą utrzymujesz (także na niepełnosprawnego małżonka) – „Utrzymuję osobę niepełnosprawną”,
- małżonek płaci za wydatki na swoją niepełnosprawność – „Współmałżonek jest osobą niepełnosprawną”,
- małżonek płaci za wydatki na osobę, którą utrzymuje – „Współmałżonek utrzymuje osobę niepełnosprawną”.
Ten sam wydatek odlicza tylko jedno z Was.
Co oznacza napis „rozlicza” przy osobie na liście?
Pokazuje, w czyjej części zeznania kreator uwzględni wydatki: Twojej czy małżonka. Imię przy napisie „rozlicza” wskazuje, kto odlicza wydatki na osobę z tego wiersza. Sprawdź, czy przypisanie zgadza się z tym, kto faktycznie zapłacił. Jeśli nie – usuń pozycję i dodaj ją ponownie właściwym kafelkiem (np. „Współmałżonek utrzymuje osobę niepełnosprawną”, jeśli zapłacił małżonek).
Czy oboje możemy odliczyć wydatki na tę samą osobę?
Tak, jeśli każde z Was płaciło za inne wydatki. Na przykład jedno z Was kupowało leki dla matki, a drugie zapłaciło za jej turnus rehabilitacyjny. Wtedy wpisz je osobno: swoje wydatki w kafelku „Utrzymuję osobę niepełnosprawną”, a wydatki małżonka – w kafelku „Współmałżonek utrzymuje osobę niepełnosprawną”. Warunki są te same: osoba należy do najbliższej rodziny jednego z Was, a jej dochód w 2026 r. nie przekroczył 23 741,88 zł.
Ten sam wydatek odlicza tylko jedno z Was – nie wpisujcie go dwa razy.
Czy limit dochodu dotyczy też osoby, która odlicza własne wydatki?
Nie. Limit 23 741,88 zł dotyczy tylko osoby, którą utrzymujesz. Jeśli to Ty masz orzeczenie lub decyzję o niepełnosprawności i sam płacisz za leki czy rehabilitację, odliczysz wydatki bez względu na wysokość swojego dochodu. Tak samo jest u małżonka, który odlicza wydatki na własną niepełnosprawność.
Dlaczego nie widzę przycisku „Nie dotyczy”?
Przycisk „Nie dotyczy” znika, gdy na liście jest już co najmniej jedna osoba. Jeśli jednak nie chcesz korzystać z ulgi, usuń wszystkie pozycje przyciskiem „Usuń”. Jeśli nie możesz przejść dalej, kliknij „Edytuj” przy pozycji z niepełnymi danymi i uzupełnij je albo ją usuń.
28. Ulga rehabilitacyjna – moje wydatki
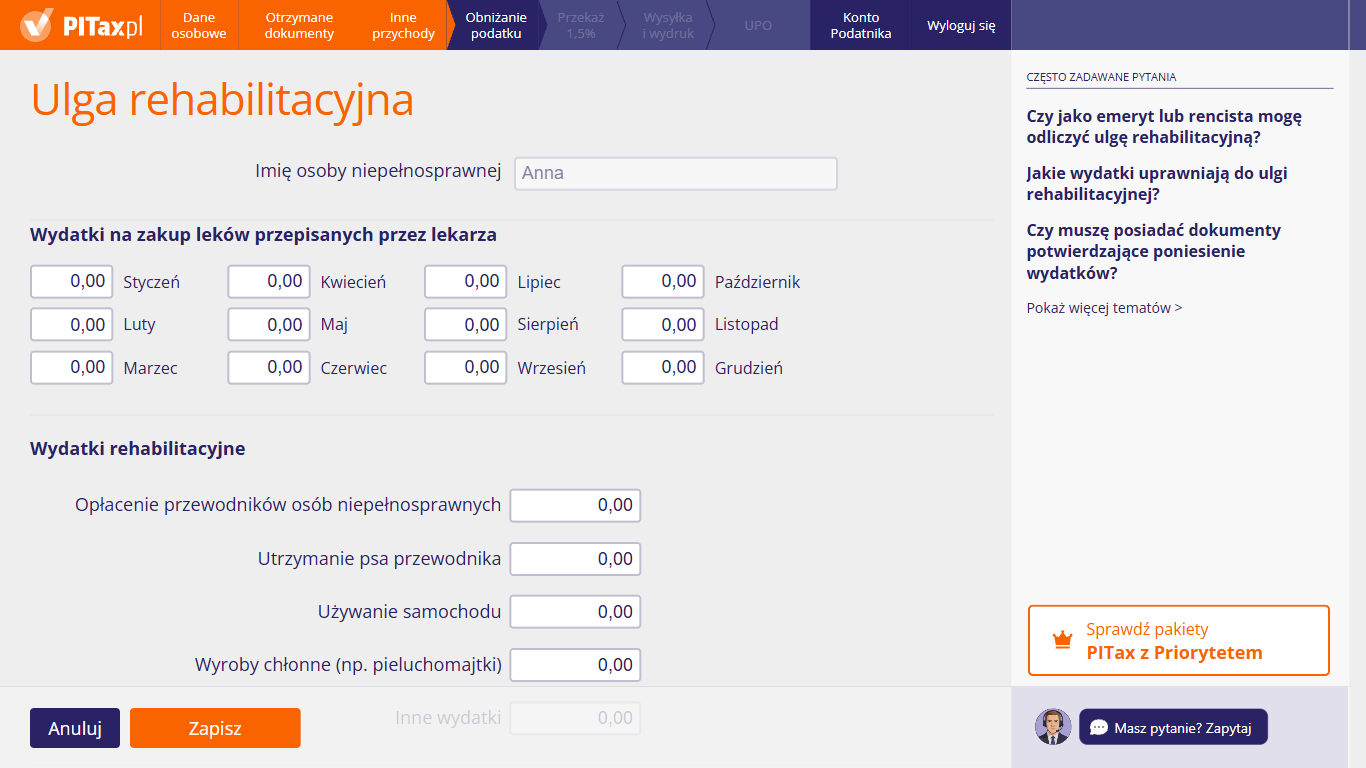
Ten formularz otwiera się po kliknięciu „Jestem osobą niepełnosprawną”, a pole z imieniem kreator wypełnia za Ciebie. Możesz tu wpisać wydatki na leki przepisane przez lekarza, osobno za każdy miesiąc. W części „Wydatki rehabilitacyjne” podaj pozostałe wydatki, np. na utrzymanie psa przewodnika albo używanie samochodu; kolejne pola, w tym „Inne wydatki”, zobaczysz po przewinięciu formularza w dół. Wpisz kwoty i kliknij „Zapisz”.
Jakie wydatki uprawniają do ulgi rehabilitacyjnej?
Tylko wydatki wymienione w ustawie. Dzielą się na trzy grupy.
Wydatki bez limitu – odliczasz całą udokumentowaną kwotę, m.in. na:
- przystosowanie i wyposażenie mieszkania lub budynku oraz przystosowanie pojazdu do potrzeb wynikających z niepełnosprawności,
- zakup, naprawę lub najem wyrobów medycznych oraz sprzętu rehabilitacyjnego i ułatwiającego codzienne czynności (bez sprzętu gospodarstwa domowego),
- turnus rehabilitacyjny, pobyt w sanatorium, zakładzie rehabilitacji leczniczej, opiekuńczo-leczniczym lub pielęgnacyjno-opiekuńczym, zabiegi rehabilitacyjne,
- opiekę pielęgniarską w domu w okresie przewlekłej choroby uniemożliwiającej poruszanie się oraz usługi opiekuńcze dla osób z I grupą,
- tłumacza języka migowego, kolonie i obozy dla dzieci z niepełnosprawnością (lub dzieci osób z niepełnosprawnością) do 25 lat,
- odpłatny przewóz karetką, a osoby z I lub II grupą i dziecka do 16 lat – także innym transportem; przejazdy komunikacją publiczną na turnus, do sanatorium czy na kolonie.
Wydatki do 2280 zł rocznie (każdy osobno):
- przewodnik osoby niewidomej z I lub II grupą albo osoby z niepełnosprawnością narządu ruchu z I grupą,
- utrzymanie psa asystującego,
- używanie samochodu osobowego (własnego lub współwłasnego),
- pieluchomajtki, pieluchy anatomiczne, chłonne majtki, podkłady i wkłady anatomiczne.
Leki – nadwyżka ponad 100 zł w miesiącu, jeśli lekarz specjalista stwierdził, że powinieneś je przyjmować stale lub czasowo.
I grupa to m.in. znaczny stopień niepełnosprawności, a II grupa – umiarkowany stopień albo całkowita niezdolność do pracy.
Więcej informacji w artykule: Ulga rehabilitacyjna
Czy jako emeryt lub rencista mogę odliczyć ulgę rehabilitacyjną?
Decyduje rodzaj świadczenia:
- renta z tytułu całkowitej lub częściowej niezdolności do pracy, renta szkoleniowa albo renta socjalna – decyzja o jej przyznaniu sama daje prawo do ulgi, tak jak orzeczenie o niepełnosprawności,
- sama emerytura albo renta rodzinna – nie dają takiego prawa.
Jako emeryt odliczysz ulgę, jeśli masz orzeczenie o stopniu niepełnosprawności, orzeczenie o niepełnosprawności wydane przed ukończeniem 16 lat albo orzeczenie (np. o grupie inwalidzkiej) wydane na podstawie przepisów obowiązujących do 31 sierpnia 1997 r. W każdym przypadku musisz też ponieść wydatki, które wymienia ustawa.
Czy muszę posiadać dokumenty potwierdzające poniesienie wydatków?
Tak. Wydatek potwierdza dokument (np. faktura) z danymi kupującego i sprzedawcy, rodzajem towaru lub usługi oraz kwotą zapłaty.
Wyjątek: przy opłaceniu przewodnika, utrzymaniu psa asystującego i używaniu samochodu (do 2280 zł) nie potrzebujesz dokumentów na wysokość wydatków. Zgodnie z przepisami musisz jednak na żądanie urzędu podać imię i nazwisko przewodnika albo pokazać certyfikat psa asystującego.
Zawsze musisz mieć orzeczenie lub decyzję potwierdzającą niepełnosprawność. Dokumentów nie dołączaj do zeznania – przechowuj je do przedawnienia podatku, dla PIT za 2026 r. co do zasady do końca 2032 r.
Jak wpisać wydatki na leki?
Wpisz w każdym miesiącu kwotę, którą faktycznie wydałeś na leki – kreator sam odejmie 100 zł. Odliczysz bowiem tylko nadwyżkę ponad 100 zł w danym miesiącu. Przykład: w marcu wydałeś 260 zł – odliczysz 160 zł; w kwietniu 90 zł – nic nie odliczysz. Warunek: lekarz specjalista stwierdził, że powinieneś przyjmować te leki stale lub czasowo. Zakup potwierdzają faktury z Twoimi danymi.
Czy odliczę wydatki dofinansowane z PFRON lub NFZ?
Tylko tę część, którą zapłaciłeś sam. Nie odliczysz wydatków sfinansowanych ze środków Państwowego Funduszu Rehabilitacji Osób Niepełnosprawnych (PFRON), NFZ, zakładowego funduszu rehabilitacji osób niepełnosprawnych, zakładowego funduszu aktywności ani zakładowego funduszu świadczeń socjalnych. Nie odliczysz też wydatków zwróconych Ci w inny sposób. Przy częściowym dofinansowaniu wpisz różnicę między wydatkiem a dofinansowaniem.
29. Ulga rehabilitacyjna – lista osób
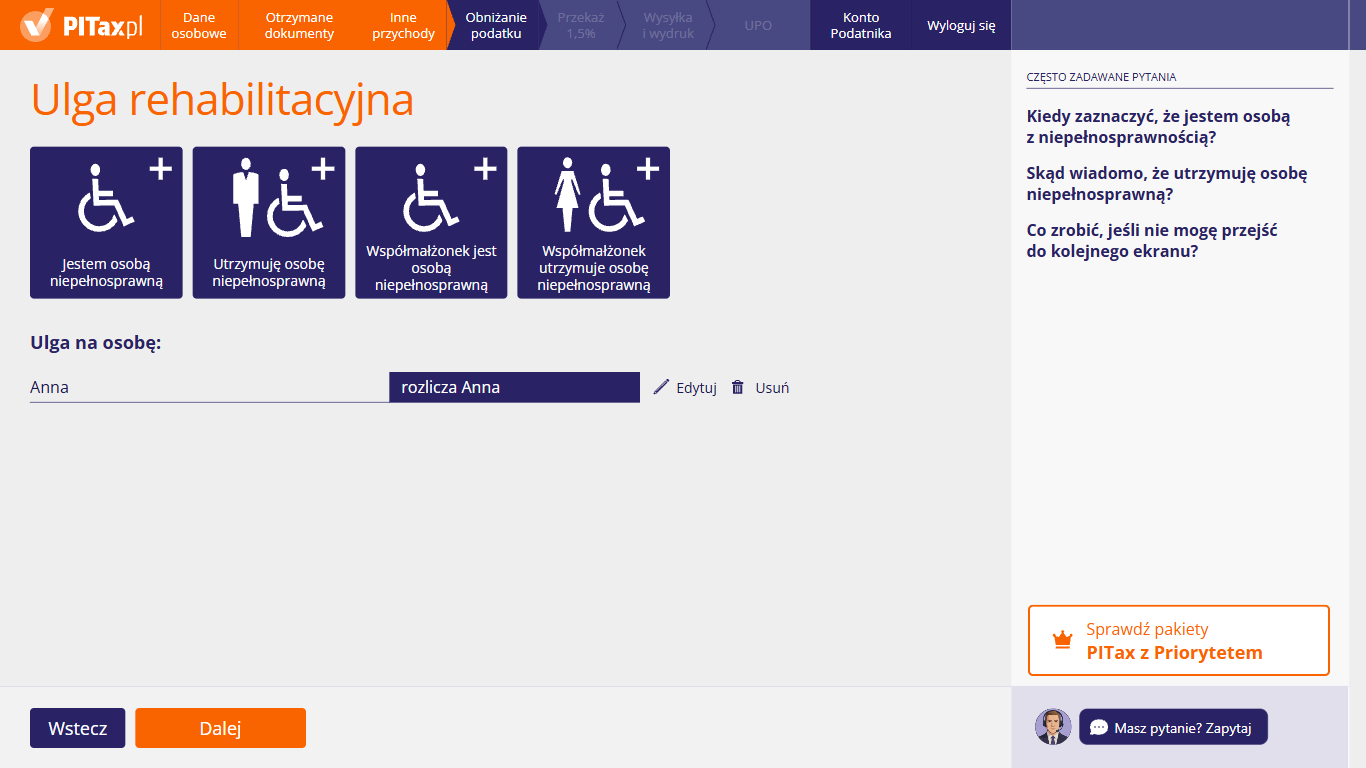
Po zapisaniu wydatków pod kafelkami pojawia się lista „Ulga na osobę:”. W każdym wierszu możesz zobaczyć imię osoby z niepełnosprawnością, a obok napis „rozlicza” z imieniem osoby, która odlicza wydatki (Ty albo małżonek). Ta sama osoba może być na liście dwa razy, jeśli wydatki na nią ponosiliście oboje. Każdą pozycję możesz tu poprawić albo usunąć, a kolejną osobę dodać, klikając odpowiedni kafelek. Gdy lista jest kompletna, kliknij „Dalej”.
30. Wydatki mieszkaniowe
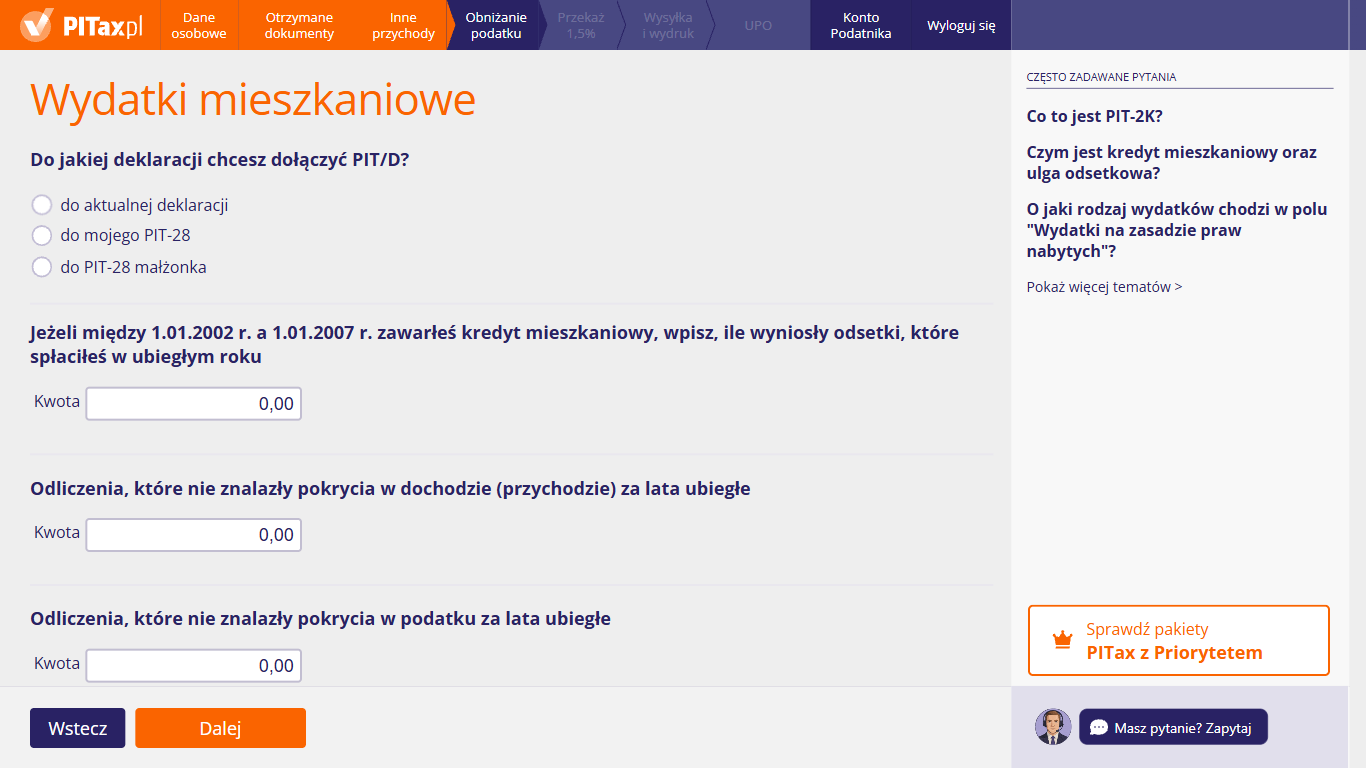
Ten ekran pojawia się, gdy wśród popularnych ulg zaznaczysz „Cele mieszkaniowe”. Możesz tu wpisać odliczenia mieszkaniowe, które przysługują już tylko na zasadzie praw nabytych – trafią one do załącznika PIT/D. Najpierw odpowiedz na pytanie „Do jakiej deklaracji chcesz dołączyć PIT/D?”. Niżej wpisz odsetki zapłacone w 2026 r. od kredytu mieszkaniowego zawartego między 1.01.2002 r. a 1.01.2007 r. oraz odliczenia z lat ubiegłych, które nie znalazły pokrycia w dochodzie (przychodzie) lub podatku, a kolejne pola, w tym „Wydatki na zasadzie praw nabytych”, zobaczysz po przewinięciu ekranu.
Czym jest kredyt mieszkaniowy oraz ulga odsetkowa?
Ulga odsetkowa pozwala odliczyć od dochodu odsetki od kredytu (pożyczki) mieszkaniowego udzielonego w latach 2002–2006. To ulga na zasadzie praw nabytych – nowe kredyty jej nie dają. Skorzystasz z niej, jeśli:
- kredyt sfinansował Twoje własne cele mieszkaniowe: budowę budynku mieszkalnego, wkład do spółdzielni na nowo budowane mieszkanie, zakup nowego domu lub mieszkania od gminy albo od firmy, która je wybudowała, albo nadbudowę, rozbudowę lub przebudowę na cele mieszkalne (odliczysz też odsetki od kredytu zaciągniętego na spłatę takiego kredytu),
- budowę zakończono nie wcześniej niż w 2002 r.,
- odsetki naliczono za okres od 1 stycznia 2002 r. i faktycznie zapłaciłeś je w 2026 r.
Odsetki odliczasz do końca okresu spłaty z umowy zawartej przed 1 stycznia 2007 r., najdłużej do 31 grudnia 2027 r.
Odliczysz odsetki tylko od tej części kredytu, która mieści się w limicie. Limit ustala się według roku zakończenia inwestycji, a nie roku, w którym składasz PIT – np. dla inwestycji zakończonej w 2010 r. to 264 810 zł, a dla zakończonej w 2026 r. – 540 400 zł. Wzór: limit × odsetki zapłacone w 2026 r. ÷ cała kwota zaciągniętego kredytu (a nie kwota, która została do spłaty).
Więcej informacji w artykule: Ulga odsetkowa
Co to jest PIT-2K?
PIT-2K to oświadczenie o wydatkach na inwestycję mieszkaniową, którą sfinansował kredyt objęty ulgą odsetkową. Dołącz je do PIT/D tylko w pierwszym roku odliczania odsetek. Jeśli odliczasz odsetki kolejny rok, nie składaj PIT-2K ponownie.
Do którego zeznania dołączyć PIT/D?
Małżonkowie składają jeden PIT/D, nawet gdy rozliczają się osobno. Dlatego kreator pyta, do którego zeznania go dołączyć:
- „do aktualnej deklaracji” – gdy odliczenia wykazujesz w tym PIT-37,
- „do mojego PIT-28” albo „do PIT-28 małżonka” – gdy PIT/D ma trafić do zeznania PIT-28 Twojego albo małżonka.
Nie wpisuj tych samych kwot w dwóch zeznaniach.
Co wpisać w polach „Odliczenia, które nie znalazły pokrycia… za lata ubiegłe”?
Wpisz kwoty dawnych ulg mieszkaniowych, których nie udało się odliczyć wcześniej, bo dochód lub podatek był za niski. Przechodzą one na kolejne lata, aż wykorzystasz je w całości. Chodzi o:
- ulgę na budowę budynku wielorodzinnego z mieszkaniami na wynajem (wydatki z lat 1992–2003),
- dużą ulgę budowlaną (wydatki z lat 1992–2004),
- ulgę remontowo-modernizacyjną (wydatki z lat 2002–2005, a w starszej formie z lat 1992–2001).
Pierwsze pole dotyczy kwot odliczanych od dochodu, drugie – od podatku. Kwoty pozostałe do odliczenia ustal na podstawie wcześniejszych zeznań z załącznikami PIT/D. Nowych wydatków z 2026 r. tu nie wpisuj.
O jaki rodzaj wydatków chodzi w polu „Wydatki na zasadzie praw nabytych”?
Pole wypełnij tylko wtedy, gdy kontynuujesz dawne odliczenia mieszkaniowe inne niż ulga odsetkowa. Chodzi przede wszystkim o spłatę kredytu bankowego lub pożyczki z zakładu pracy, zaciągniętych w latach 1992–1993 na cele mieszkaniowe. Wpisz kwotę spłaconą w 2026 r., ale nie więcej niż limit, który Ci jeszcze pozostał.
Jeśli przed 1 stycznia 2002 r. nabyłeś prawo do odliczania wpłat do kasy mieszkaniowej, odliczasz dalsze wpłaty na ten sam rachunek w tym samym banku. Możesz to robić do końca okresu systematycznego oszczędzania z umowy o kredyt kontraktowy, a nie do terminu spłaty kredytu.
31. IKZE
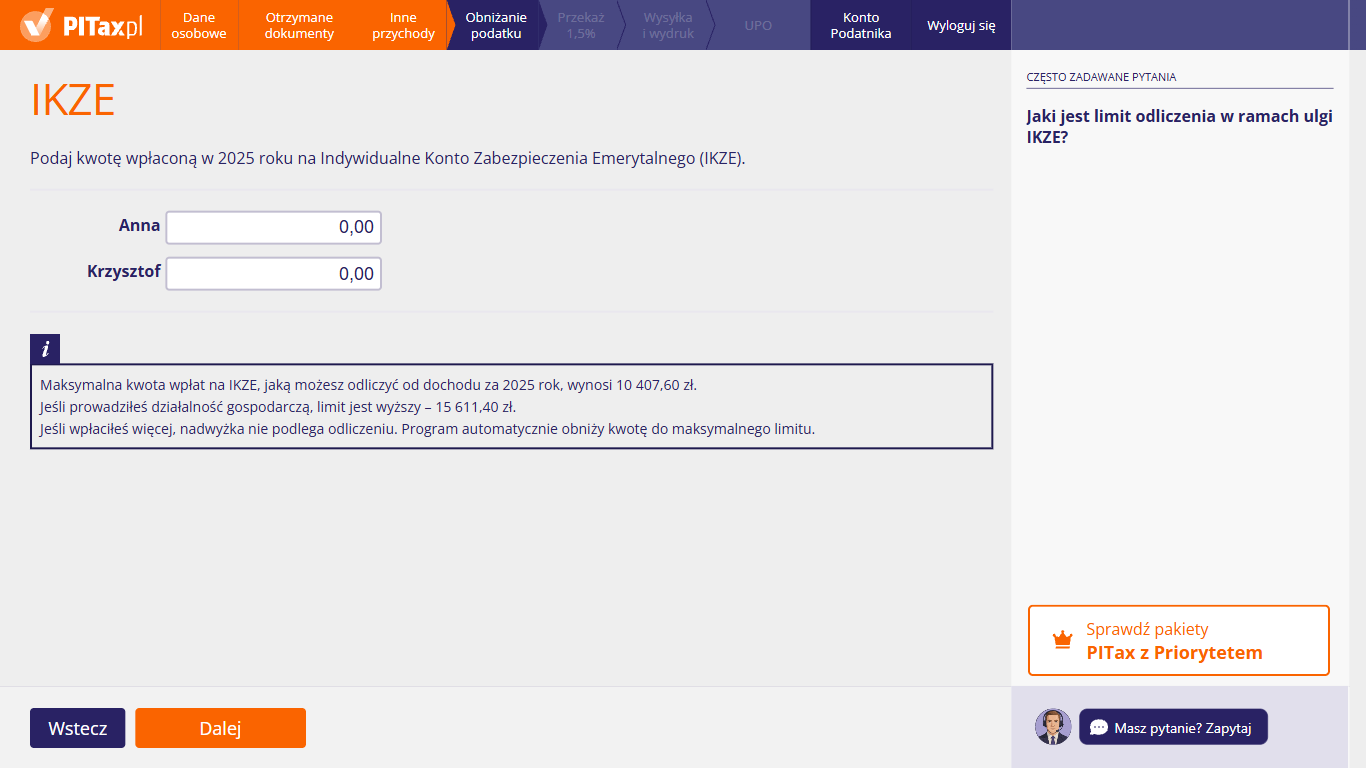
Ten ekran pojawia się, gdy wśród popularnych ulg zaznaczysz „IKZE”. Możesz tu wpisać kwotę wpłaconą w 2026 r. na indywidualne konto zabezpieczenia emerytalnego (IKZE). Przy wspólnym rozliczeniu ekran ma osobne pola dla każdego z małżonków, opisane ich imionami. Ramka „i” przypomina o limicie odliczenia. Jeśli wpiszesz więcej, nadwyżka nie zostanie odliczona – program sam obniży kwotę do limitu.
Jaki jest limit odliczenia w ramach ulgi IKZE?
Od dochodu za 2026 r. odliczysz wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE) najwyżej do kwoty:
- 11 304 zł – limit podstawowy,
- 16 956 zł – jeśli prowadzisz pozarolniczą działalność, np. własną firmę (limit to 1,8-krotność przeciętnego prognozowanego wynagrodzenia miesięcznego zamiast 1,2-krotności).
Limity dotyczą wpłat z całego 2026 r. Wpisz kwotę z zaświadczenia albo z historii rachunku IKZE.
Czy mogę odliczyć wpłaty, jeśli mam więcej niż jedno IKZE?
Nie. Prawo do odliczenia masz tylko wtedy, gdy oszczędzasz na jednym indywidualnym koncie zabezpieczenia emerytalnego (IKZE). Indywidualne konto emerytalne (IKE) to inne konto – wpłat na IKE nie odliczysz od dochodu.
Czy małżonkowie mają jeden wspólny limit?
Nie. Każde z małżonków odlicza wyłącznie wpłaty na swoje indywidualne konto zabezpieczenia emerytalnego (IKZE) i ma własny limit. Dlatego przy wspólnym rozliczeniu ekran ma dwa osobne pola – wpisz w nich wpłaty każdej osoby oddzielnie.
Gdzie w PIT trafi to odliczenie?
Wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE) odlicza się od dochodu w zeznaniu rocznym. Kreator wykaże je w załączniku PIT/O, który dołączy do PIT-37. Odliczenie zmniejsza podstawę opodatkowania, a więc i podatek. Do zeznania niczego nie dołączaj, ale zachowaj potwierdzenie wpłat.
32. Termomodernizacja
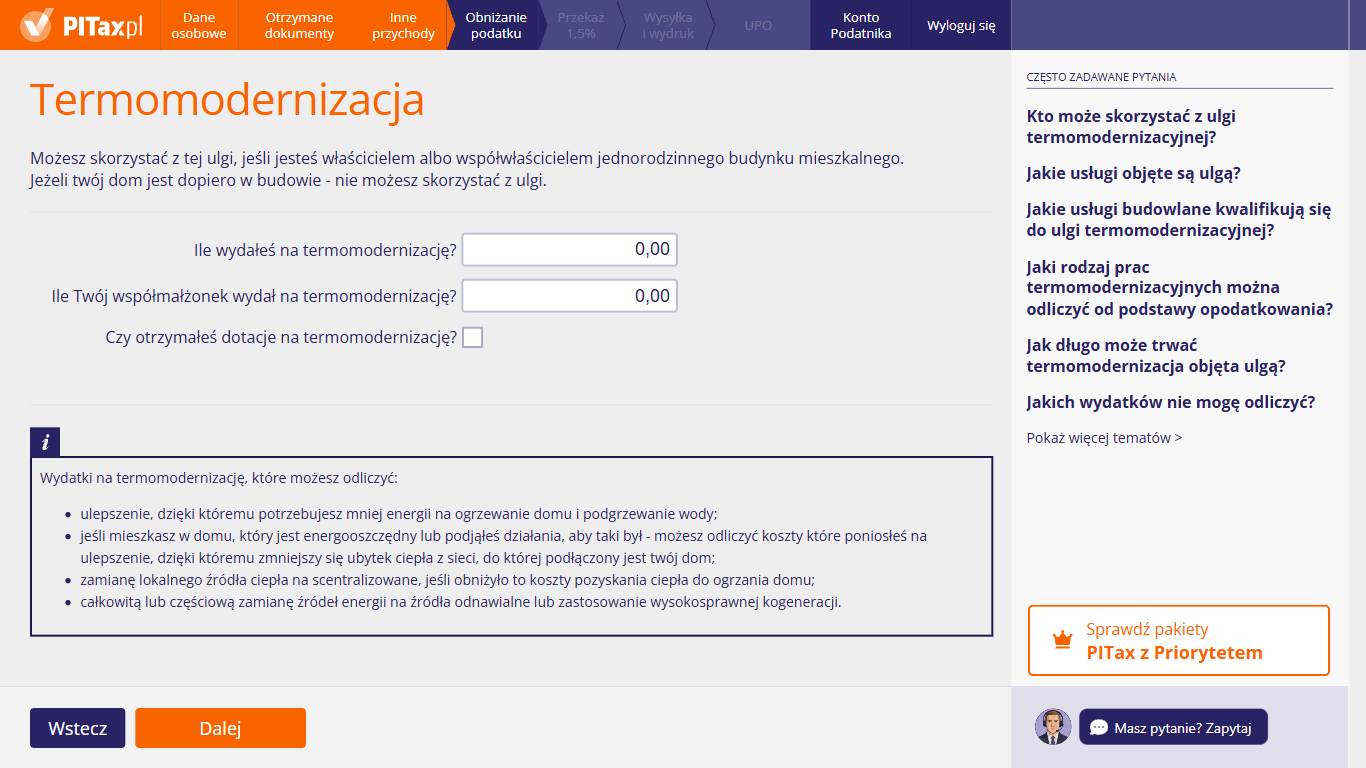
Ten ekran pojawia się, gdy wśród popularnych ulg zaznaczysz „Termomodernizacja”. Możesz tu wpisać wydatki na termomodernizację domu jednorodzinnego z 2026 r., a przy wspólnym rozliczeniu – także wydatki małżonka. Jeśli dostałeś zwrot wydatków odliczonych wcześniej, zaznacz „Czy otrzymałeś dotacje na termomodernizację?” – pojawią się pola na kwoty zwrotu. Ramka „i” wymienia rodzaje ulepszeń, które obejmuje ulga.
Kto może skorzystać z ulgi termomodernizacyjnej?
Ulga przysługuje właścicielowi lub współwłaścicielowi istniejącego budynku mieszkalnego jednorodzinnego. Nie obejmuje mieszkań w blokach.
Według interpretacji podatkowych ulga dotyczy domu, który już istnieje i służy do mieszkania. Wydatki poniesione przy budowie nowego domu (np. pompa ciepła montowana na etapie budowy) są kolejnym etapem budowy, a nie termomodernizacją. Formalne oddanie domu do użytkowania samo o tym nie przesądza – liczy się to, czy budowa faktycznie się skończyła.
Odliczysz najwyżej 53 000 zł – łącznie na wszystkie przedsięwzięcia we wszystkich swoich budynkach, także z lat poprzednich. Każde z małżonków ma własny limit, dlatego wpisz wydatki każdego z Was w jego polu. Jeśli dochód za 2026 r. jest za niski, resztę możesz odliczyć w kolejnych latach, najdłużej przez 6 lat od końca roku, w którym poniosłeś pierwszy wydatek.
Jaki rodzaj prac termomodernizacyjnych można odliczyć od podstawy opodatkowania?
Tylko prace, które są częścią przedsięwzięcia termomodernizacyjnego. Chodzi o ulepszenie, dzięki któremu:
- budynek zużywa mniej energii na ogrzewanie i podgrzewanie wody,
- zmniejszają się straty ciepła w sieci ciepłowniczej, do której podłączony jest budynek,
- lokalne źródło ciepła zastąpiono przyłączem do sieci ciepłowniczej, a koszt ciepła spadł,
- źródło energii zastąpiono całkowicie lub częściowo odnawialnym albo zastosowano wysokosprawną kogenerację.
Przykład: wymiana starego pieca węglowego na pompę ciepła z dociepleniem ścian.
Jak długo może trwać termomodernizacja objęta ulgą?
Przedsięwzięcie musisz zakończyć w ciągu 3 kolejnych lat, licząc od końca roku, w którym poniosłeś pierwszy wydatek. Przy pierwszym wydatku w 2026 r. termin mija 31 grudnia 2029 r.
Jeśli nie zdążysz, kwoty odliczone wcześniej doliczysz do dochodu za rok, w którym minął ten termin.
Jakich wydatków nie mogę odliczyć?
Nie odliczysz wydatków:
- spoza wykazu z rozporządzenia (np. zwykłego remontu bez wpływu na zużycie energii albo kotła gazowego kondensacyjnego, którego wykaz od 1 stycznia 2025 r. nie obejmuje),
- udokumentowanych paragonem albo fakturą od sprzedawcy zwolnionego z VAT – potrzebna jest faktura od czynnego podatnika VAT,
- sfinansowanych z Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej (NFOŚiGW) lub wojewódzkiego funduszu ochrony środowiska albo zwróconych Ci w jakiejkolwiek formie,
- zaliczonych do kosztów firmy, odliczonych w ryczałcie albo rozliczonych w innej uldze.
Za datę wydatku uznaje się dzień wystawienia faktury. Kwotę wydatku przyjmij z VAT, chyba że VAT odliczyłeś.
Jakie usługi i prace budowlane obejmuje ulga?
Odliczysz tylko materiały, urządzenia i usługi wymienione w rozporządzeniu do ulgi termomodernizacyjnej. Prace budowlane to m.in.:
- docieplenie ścian, dachu, stropów, płyt balkonowych lub fundamentów,
- wymiana okien, drzwi zewnętrznych, drzwi balkonowych i bram garażowych,
- wymiana instalacji grzewczej lub instalacji ciepłej wody albo wykonanie nowej,
- montaż pompy ciepła, kolektora słonecznego, instalacji fotowoltaicznej albo wentylacji mechanicznej z odzyskiem ciepła,
- demontaż źródła ciepła na paliwo stałe.
Wykaz obejmuje też m.in. usługi audytu energetycznego przed termomodernizacją, analizy termograficznej budynku i dokumentacji projektowej, ekspertyzy ornitologicznej i chiropterologicznej (dotyczącej ptaków i nietoperzy) oraz uruchomienia i regulacji źródła ciepła, analizy spalin i równoważenia hydraulicznego instalacji.
Od 1 stycznia 2025 r. wykaz nie obejmuje już m.in. kotła gazowego kondensacyjnego ani jego montażu. Takiego wydatku z 2026 r. nie odliczysz, nawet jeśli dawniej był objęty ulgą.
Czy mogę odliczyć wydatki pokryte dotacją?
Nie. Wydatków sfinansowanych z Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej (NFOŚiGW) lub wojewódzkiego funduszu ochrony środowiska albo zwróconych Ci w jakiejkolwiek formie nie odliczysz.
Przykład: wymiana pieca kosztowała 40 000 zł, a dotacja z programu funduszu pokryła 15 000 zł. W polu „Ile wydałeś na termomodernizację?” wpisz 25 000 zł.
Dotacje z NFOŚiGW i wojewódzkich funduszy są wolne od podatku, więc nie wykazuj ich jako przychodu.
Co wpisać w polu o wydatkach odliczonych w poprzednim roku i zwróconych w ramach dotacji?
Wpisz kwotę dotacji otrzymanej w 2026 r. na wydatki, które już odliczyłeś w PIT za wcześniejszy rok. Przykład: w PIT za 2025 r. odliczyłeś 30 000 zł, a w 2026 r. fundusz zwrócił Ci 12 000 zł. Wpisz 12 000 zł.
Taką kwotę doliczasz do dochodu za rok, w którym dostałeś zwrot – kreator zrobi to w PIT za 2026 r. Jeśli dotację dostał małżonek, wpisz ją w polu dla małżonka.
Co, jeśli dotację dostanę dopiero po złożeniu PIT za 2026 r.?
Jeśli w PIT za 2026 r. odliczysz pełne wydatki, a zwrot przyjdzie w 2027 r., nie musisz korygować zeznania. Zwróconą kwotę doliczysz do dochodu w PIT za 2027 r. – w tym samym polu.
Jeśli dotację dostaniesz jeszcze przed złożeniem PIT za 2026 r., od razu odejmij ją od wydatków z 2026 r. Nie wpisuj jej w polu o zwrotach z poprzedniego roku.
33. Składki na związki zawodowe
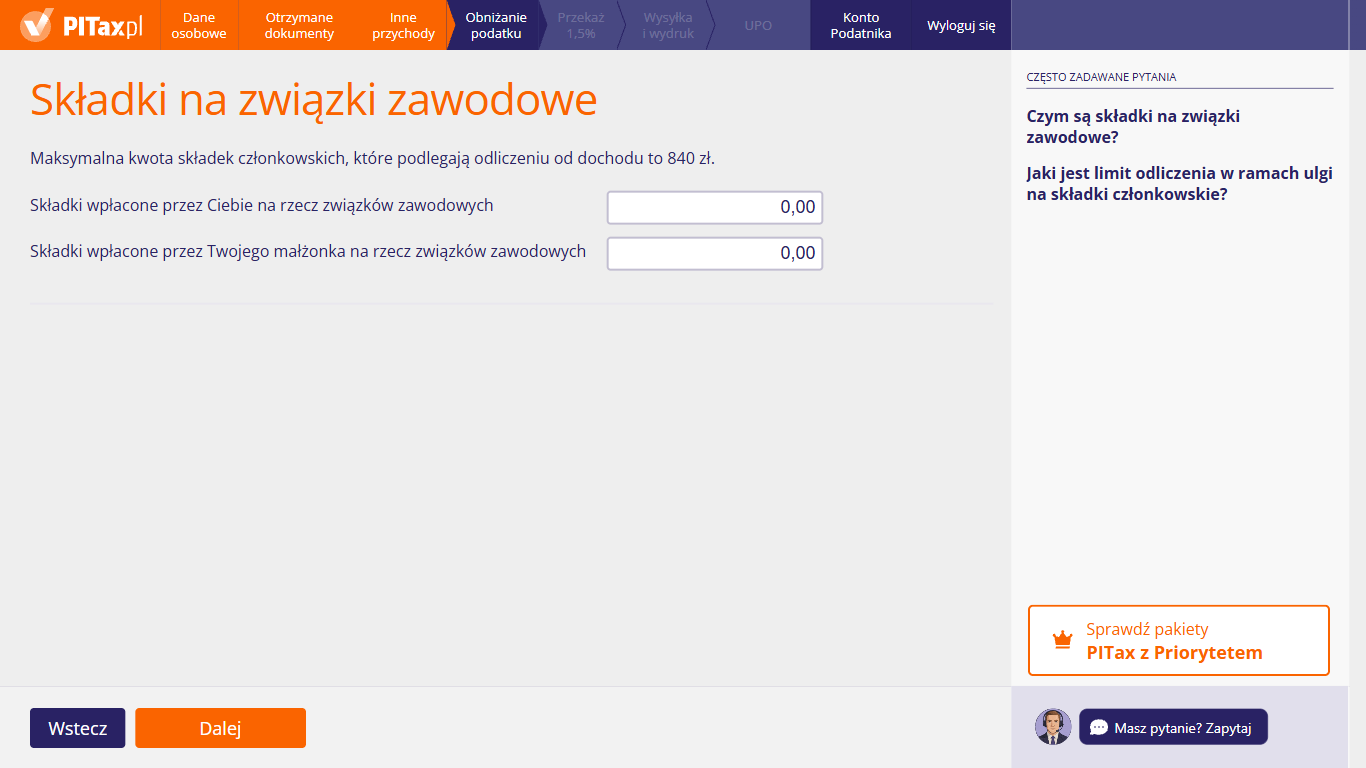
Ten ekran pojawia się, gdy wśród popularnych ulg zaznaczysz „Składki na związki zawodowe”. Możesz tu wpisać składki członkowskie zapłacone w 2026 r. w polu „Składki wpłacone przez Ciebie na rzecz związków zawodowych”, a przy wspólnym rozliczeniu – składki małżonka w polu „Składki wpłacone przez Twojego małżonka na rzecz związków zawodowych”. Tekst nad polami przypomina, że odliczenie od dochodu ma roczny limit – 840 zł na osobę.
Czym są składki na związki zawodowe?
To składki członkowskie, które płacisz jako członek związku zawodowego. Możesz je wpłacać sam albo pracodawca może je potrącać z Twojej pensji. Odliczasz je od dochodu w zeznaniu rocznym.
Wysokość składek musisz udokumentować:
- przy wpłatach własnych – dowodem wpłaty z Twoimi danymi, nazwą organizacji związkowej, tytułem i datą wpłaty oraz kwotą,
- przy składkach potrącanych przez pracodawcę – informacją PIT-11.
Jaki jest limit odliczenia w ramach ulgi na składki członkowskie?
Odliczysz najwyżej 840 zł składek zapłaconych w 2026 r. Limit dotyczy każdego podatnika osobno, więc przy wspólnym rozliczeniu Ty i małżonek macie po 840 zł. Jeśli wpiszesz więcej, odliczenie i tak wyniesie 840 zł.
Czy mogę odliczyć składki, których nie zapłaciłem w 2026 r.?
Nie. Liczą się tylko składki faktycznie zapłacone w 2026 r. Zaległe składki za 2026 r. zapłacone w 2027 r. odliczysz w PIT za 2027 r. Nie odliczysz też składek, które związek Ci zwrócił.
34. Koszty uzyskania przychodu: praca
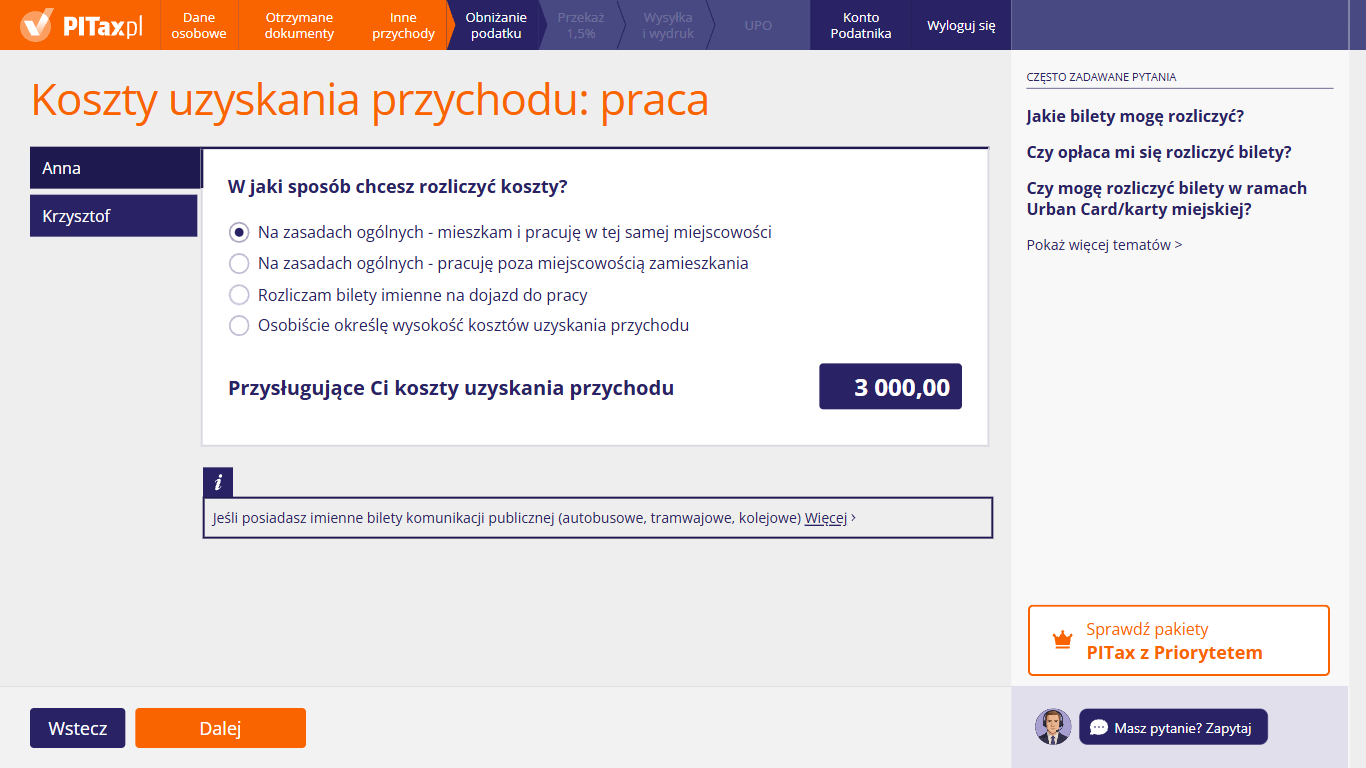
Ten ekran pojawia się, gdy masz przychody z pracy wykazane w PIT-11. Dla każdej osoby (zakładka z imieniem po lewej) możesz wybrać, jak chcesz rozliczyć koszty: na zasadach ogólnych, w wariancie zależnym od tego, gdzie pracujesz i mieszkasz, na podstawie imiennych biletów na dojazd do pracy albo w wysokości określonej przez siebie. W polu „Przysługujące Ci koszty uzyskania przychodu” możesz zobaczyć kwotę, którą kreator przyjmie – np. 3000 zł przy pracy przez cały rok u jednego pracodawcy albo 4500 zł przy dwóch umowach o pracę. Ramka „i” na dole przypomina o możliwości rozliczenia imiennych biletów komunikacji publicznej.
Jakie koszty z pracy przysługują mi w 2026 r.?
Koszty uzyskania przychodu z pracy są ustalone w ustawie:
- jeden etat, praca w miejscowości zamieszkania: 250 zł miesięcznie, maksymalnie 3000 zł rocznie,
- jeden etat, praca poza miejscowością zamieszkania: 300 zł miesięcznie, maksymalnie 3600 zł rocznie,
- kilka umów o pracę jednocześnie: maksymalnie 4500 zł rocznie,
- kilka umów jednocześnie, choć jedno miejsce pracy poza miejscowością zamieszkania: maksymalnie 5400 zł rocznie.
Koszty liczy się za miesiące, w których pracowałeś. Pracodawca uwzględnia je w PIT-11. Koszty odejmuje się od przychodu, więc podatek liczy się od niższego dochodu – przy stawce 12% każde 100 zł kosztów obniża podatek o 12 zł.
Którą opcję wybrać?
Najczęściej pierwszą: „Na zasadach ogólnych - mieszkam i pracuję w tej samej miejscowości”. Pozostałe wybierz, gdy:
- mieszkasz w innej miejscowości niż zakład pracy (przy kilku pracodawcach – gdy choć jeden jest w innej miejscowości) i nie dostajesz dodatku za rozłąkę ani zwrotu kosztów dojazdu – wariant „Na zasadach ogólnych” dla pracy poza miejscowością zamieszkania,
- dojeżdżasz komunikacją na imiennym bilecie okresowym, a bilety kosztowały więcej niż koszty ustawowe – „Rozliczam bilety imienne na dojazd do pracy”,
- kwota wyliczona przez kreator nie pasuje do Twojej sytuacji, np. w PIT-11 są inne koszty niż standardowe – „Osobiście określę wysokość kosztów uzyskania przychodu”.
Przepis mówi o miejscu zamieszkania, a nie o zameldowaniu – liczy się miejscowość, w której faktycznie mieszkasz.
Czy mogę rozliczyć bilety zapisane na karcie miejskiej?
Tak – jeśli karta jest imienna i masz na niej zakodowany bilet okresowy. Wtedy jest to imienny bilet okresowy. Zachowaj dowody zakupu lub doładowań, z których wynikają okres ważności i cena biletu. Doładowania portmonetki na pojedyncze przejazdy się nie liczą.
Jakie bilety mogę rozliczyć?
Tylko imienne bilety okresowe na dojazd do pracy środkami transportu:
- autobusowego,
- kolejowego,
- promowego,
- komunikacji miejskiej (np. tramwajem czy autobusem miejskim).
Bilet imienny okresowy wskazuje osobę uprawnioną i pozwala jeździć przez określony czas (np. tydzień, miesiąc, kwartał). Bilety jednorazowe i na okaziciela się nie liczą. Nie rozliczysz też kosztu dojazdu własnym samochodem, np. paliwa.
Jak działa rozliczenie biletów?
Bilety rozliczysz, jeśli suma wydatków na nie w 2026 r. jest wyższa niż koszty ustawowe, które Ci przysługują. Przy jednym etacie to 3000 zł rocznie przy pracy w miejscowości zamieszkania albo 3600 zł przy pracy poza nią. Wtedy przyjmujesz koszty w wysokości faktycznych wydatków, bez górnego limitu.
Przykład: przez cały 2026 r. pracujesz na jednym etacie w innym mieście, a imienne bilety miesięczne na kolej kosztowały Cię łącznie 4 200 zł. Zamiast 3600 zł rozliczysz 4 200 zł kosztów.
Z biletów nie skorzystasz, jeśli pracodawca zwrócił Ci koszty dojazdu, a zwrot nie był doliczony do Twojego przychodu.
Co oznacza, że koszty z PIT-11 rozlicza się zamiennie z kosztami dojazdu?
Przy pracy na etacie masz do wyboru jedno z dwóch:
- koszty ustawowe – takie, jakie zwykle uwzględnia pracodawca w PIT-11 (przy jednym etacie 3000 zł albo 3600 zł rocznie),
- faktyczne wydatki na imienne bilety okresowe – zamiast kosztów ustawowych, gdy są od nich wyższe.
Kosztów biletów nie dodawaj więc do kosztów z PIT-11. Jeśli bilety kosztowały mniej niż koszty ustawowe, wybierz wariant „Na zasadach ogólnych”.
Co mam zrobić, jeśli nie mam biletów?
Zmień wariant na jeden z wariantów „Na zasadach ogólnych” – w tej samej miejscowości albo poza miejscowością zamieszkania. Wtedy dostaniesz koszty ustawowe. Bilety rozliczysz tylko wtedy, gdy masz imienne bilety okresowe autobusowe, kolejowe, promowe lub komunikacji miejskiej, a ich koszt był wyższy niż koszty ustawowe. Nie zostawiaj opcji „Rozliczam bilety imienne na dojazd do pracy” z kwotą 0,00 – zero w polu biletów oznacza, że nie wykazujesz kosztów z biletów.
Czy rozliczę bilety, jeśli pracodawca zwracał mi koszty dojazdu?
Nie, jeśli pracodawca zwracał Ci koszty dojazdu do pracy, a zwrot nie był doliczony do Twojego przychodu (nie był opodatkowany). Wtedy nie przyjmiesz kosztów w wysokości wydatków na bilety ani podwyższonych kosztów dla dojeżdżających. Jeśli zwrot był opodatkowany jako Twój przychód, możesz rozliczyć bilety na zwykłych zasadach.
Jak udokumentować wydatki na bilety?
Wydatki udokumentuj wyłącznie imiennymi biletami okresowymi. Do zeznania nic nie dołączaj, ale zachowaj bilety (lub ich elektroniczne potwierdzenia) na wypadek pytań urzędu. Przechowuj je do przedawnienia podatku – dla PIT za 2026 r. do 31 grudnia 2032 r.
Kiedy wybrać opcję „Osobiście określę wysokość kosztów”?
Gdy kwota wyliczona przez kreator w wariantach „Na zasadach ogólnych” nie pasuje do Twojej sytuacji. Na przykład:
- w 2026 r. zmieniłeś pracę albo pracowałeś tylko część roku – wtedy koszty to suma kosztów z Twoich PIT-11, policzona za miesiące pracy,
- miałeś kilka umów o pracę jednocześnie, a suma kosztów z PIT-11 jest inna niż kwota na ekranie,
- w PIT-11 są inne koszty niż standardowe.
Jak ustalić koszty przy kilku umowach o pracę?
Zsumuj koszty z kolumny „Koszty uzyskania przychodów” ze wszystkich PIT-11. Przy umowach trwających w tym samym czasie suma nie może przekroczyć 4500 zł, a jeśli choć jedno miejsce pracy jest poza miejscowością zamieszkania (i nie dostajesz dodatku za rozłąkę) – 5400 zł. Jeśli PIT-11 wykazują więcej, wpisz kwotę limitu.
Limity dla kilku umów dotyczą tylko pracy w tym samym czasie. Jeśli zmieniłeś pracę w trakcie roku, każdy pracodawca policzył koszty za swoje miesiące, a łącznie nie przekroczą one limitu dla jednego etatu.
Czy mogę wpisać wyższe koszty, bo dużo wydałem na dojazdy samochodem?
Nie. Przy pracy na etacie koszty są ustalone w ustawie. Wyższe koszty możesz przyjąć tylko z imiennych biletów okresowych komunikacji publicznej – służy do tego opcja „Rozliczam bilety imienne na dojazd do pracy”. Wydatki na paliwo, samochód, odzież czy sprzęt do pracy nie zwiększają kosztów z umowy o pracę.
35. Inne sposoby obniżenia podatku
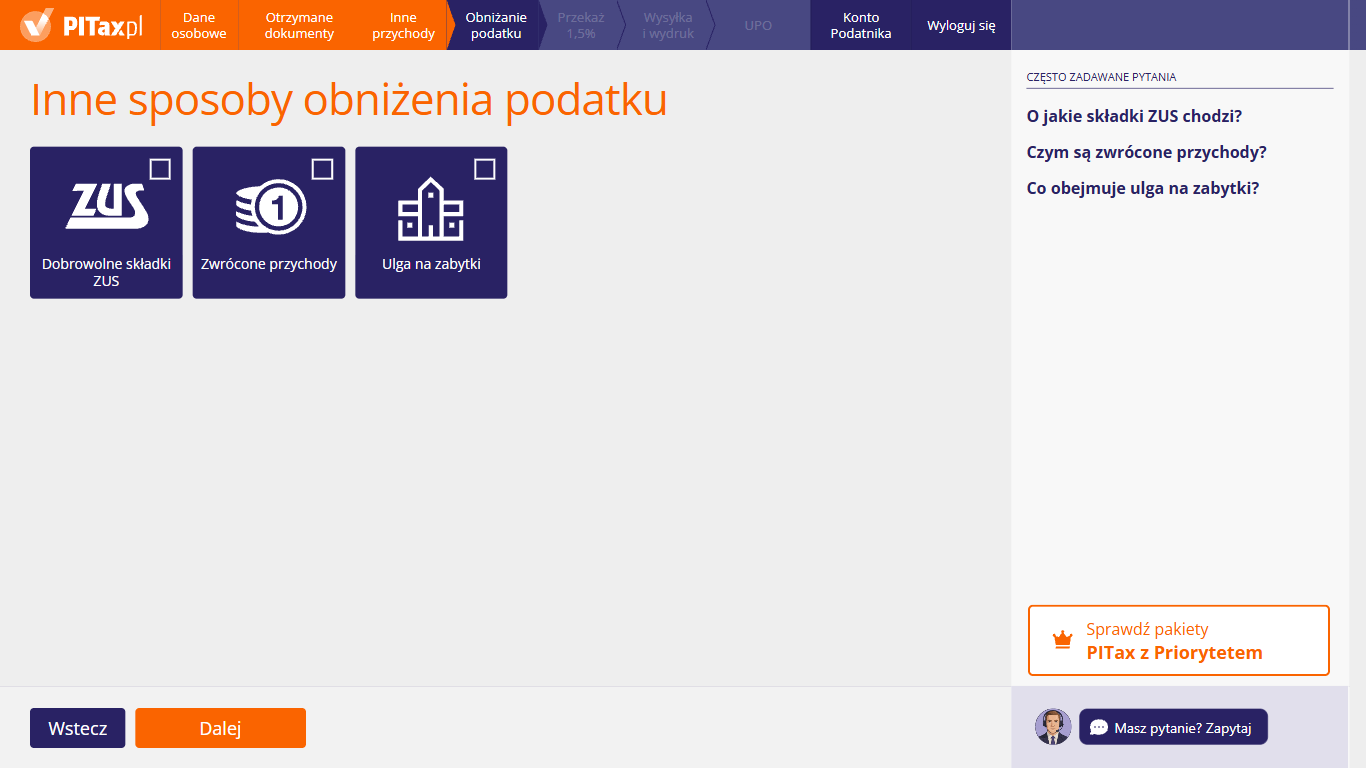
Na tym ekranie możesz zaznaczyć rzadziej stosowane odliczenia: „Dobrowolne składki ZUS”, „Zwrócone przychody” oraz „Ulga na zabytki”. Kliknij kafelek, który Cię dotyczy – można wybrać kilka. Do każdego zaznaczonego kafelka kreator pokaże osobny ekran, na którym możesz wpisać kwoty. Jeśli żaden Cię nie dotyczy, niczego nie zaznaczaj i kliknij „Dalej”.
O jakie składki ZUS chodzi?
O składki na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe, wypadkowe), które zapłaciłeś w 2026 r. sam i których nie ma w PIT-11 ani w PIT-40A/11A. Najczęściej to dobrowolne składki opłacane bezpośrednio do ZUS albo składki za osobę współpracującą. Składek potrąconych przez pracodawcę nie wpisuj drugi raz – są już w PIT-11.
Czym są zwrócone przychody?
To zwroty nienależnie pobranych świadczeń, np. emerytury, renty czy zasiłku z ZUS, które oddałeś w 2026 r., bo Ci nie przysługiwały. Odliczysz je, jeśli wcześniej zwiększyły Twój dochód do opodatkowania, a płatnik nie uwzględnił zwrotu sam.
Co obejmuje ulga na zabytki?
Ulga dotyczy właścicieli i współwłaścicieli zabytków nieruchomych. W 2026 r. odliczysz 50% wydatków:
- na wpłaty na fundusz remontowy wspólnoty lub spółdzielni mieszkaniowej, utworzony dla zabytku wpisanego do rejestru albo do ewidencji zabytków,
- na prace konserwatorskie, restauratorskie lub roboty budowlane przy zabytku wpisanym do rejestru zabytków, za pozwoleniem konserwatora.
Wydatków na zakup zabytku po 2022 r. nie odliczysz – odliczenie zakupu zniesiono od 1 stycznia 2023 r. Na zasadzie praw nabytych rozlicza się tylko zakup zabytku wpisanego do rejestru z 2022 r.
Czy odliczę tu składkę zdrowotną?
Nie. Przy rozliczeniu według skali podatkowej składki zdrowotnej nie odliczasz ani od dochodu, ani od podatku – także wtedy, gdy płacisz ją dobrowolnie do NFZ. Kafelek „Dobrowolne składki ZUS” służy do odliczenia składek na ubezpieczenia społeczne. Na kolejnym ekranie jest też część na składki zdrowotne, ale kwoty z niej mają znaczenie głównie przy zwrocie niewykorzystanej ulgi na dzieci.
36. Składki na ubezpieczenia
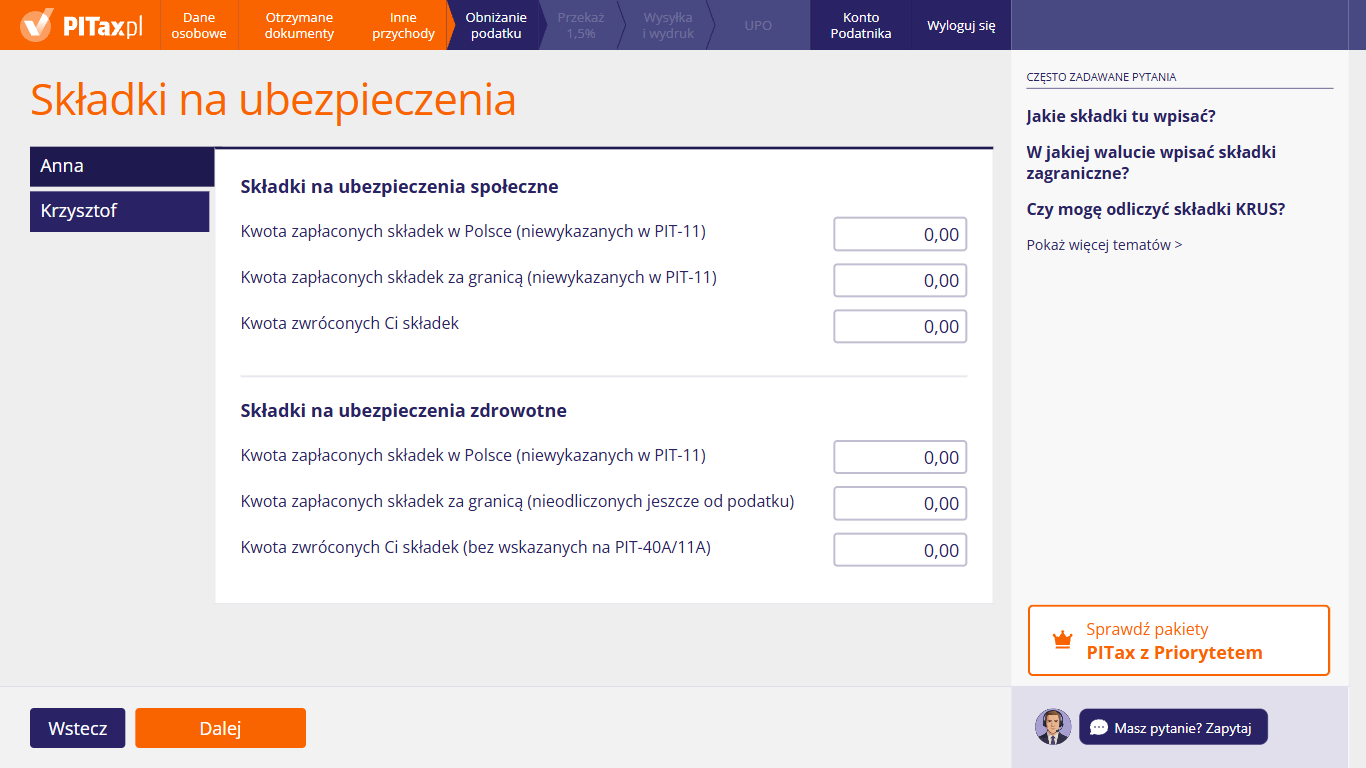
Ten ekran pojawia się po zaznaczeniu kafelka „Dobrowolne składki ZUS”. Dla każdej osoby (przy wspólnym rozliczeniu w zakładkach z imionami po lewej) możesz tu wpisać zapłacone w 2026 r. składki na ubezpieczenia społeczne w Polsce i za granicą, których nie ma w PIT-11, kwotę zwróconych składek oraz podobne dane dla składki zdrowotnej. Każde z małżonków wpisuje tylko składki na własne ubezpieczenia (i za osoby z nim współpracujące) w swojej zakładce. Jeśli nie płaciłeś składek poza tymi z PIT-11 albo PIT-40A/11A, zostaw zera i kliknij „Dalej”.
Jakie składki tu wpisać?
W części „Składki na ubezpieczenia społeczne” wpisz składki emerytalne, rentowe, chorobowe i wypadkowe zapłacone w 2026 r., których nie ma w PIT-11. Mogą to być:
- składki opłacone dobrowolnie bezpośrednio do ZUS,
- składki za osobę z Tobą współpracującą, jeśli to Ty je zapłaciłeś,
- obowiązkowe składki na ubezpieczenie społeczne zapłacone w innym państwie UE, Europejskiego Obszaru Gospodarczego (EOG) lub w Szwajcarii (pole „za granicą”).
Nie wpisuj składek:
- potrąconych przez pracodawcę – są już w PIT-11,
- które zaliczyłeś do kosztów albo odliczyłeś w innym zeznaniu,
- od przychodów zwolnionych z podatku,
- odliczonych już za granicą.
Czy mogę odliczyć składki KRUS?
Nie. W PIT-37 odliczasz tylko składki na ubezpieczenia społeczne z ustawy o systemie ubezpieczeń społecznych, czyli składki do ZUS. Składek na ubezpieczenie społeczne rolników (KRUS) nie wpisuj na tym ekranie.
Czy odliczę od podatku składkę zdrowotną?
Nie. Przy rozliczeniu według skali podatkowej składki zdrowotnej nie odliczasz ani od dochodu, ani od podatku – także wtedy, gdy płacisz ją dobrowolnie do NFZ.
W PIT-37 kwoty z części „Składki na ubezpieczenia zdrowotne” mają znaczenie przede wszystkim przy uldze na dzieci, gdy podatek jest za niski, by odliczyć ją w całości. Niewykorzystaną część ulgi możesz wtedy dostać jako zwrot, ale nie wyższy niż suma Twoich składek społecznych i zdrowotnych. Jeśli nie korzystasz z ulgi na dzieci, ta część zwykle nie wpływa na Twój podatek.
W jakiej walucie wpisać składki zagraniczne?
Wpisz je w złotych. Kwotę w walucie obcej przelicz po kursie średnim NBP z ostatniego dnia roboczego przed dniem zapłaty składki. Jeśli płaciłeś składki co miesiąc, przelicz każdą wpłatę osobno i zsumuj wyniki.
Co wpisać w polu „Kwota zwróconych Ci składek”?
Wpisz składki zwrócone Ci w 2026 r., np. przez ZUS po nadpłacie. Zwróconych wydatków nie można odliczyć, więc kreator pomniejszy o nie odliczenie. W części zdrowotnej nie wpisuj zwrotów, które są już wykazane w PIT-40A/11A – pole ma dopisek „(bez wskazanych na PIT-40A/11A)”.
37. Nienależnie pobrane świadczenia
Ten ekran pojawia się po zaznaczeniu kafelka „Zwrócone przychody”. Możesz tu wpisać „Zwrot nienależnie pobranych świadczeń, które uprzednio zwiększyły dochód podlegający opodatkowaniu (bez wykazanych w PIT-40A/11A)”, czyli kwotę świadczeń oddanych w 2026 r. Przy wspólnym rozliczeniu są osobne pola dla każdego z małżonków, opisane ich imionami – każde wpisuje tylko swoje zwroty.
Czym są nienależnie pobrane świadczenia?
To świadczenia, które dostałeś, choć Ci się nie należały, i które musiałeś oddać. Przykład: ZUS wypłacał Ci rentę albo zasiłek, a później okazało się, że prawo do nich ustało. Zwrot odliczysz tylko wtedy, gdy:
- świadczenie było opodatkowane, czyli wcześniej zwiększyło Twój dochód,
- świadczenie zwróciłeś w 2026 r.,
- płatnik (np. ZUS) nie uwzględnił zwrotu sam.
Świadczeń zwolnionych z podatku nie odliczasz, bo nie zwiększyły Twojego dochodu.
Ile mogę odliczyć z tytułu zwrotu nienależnie pobranych świadczeń?
Odliczasz kwotę zwrotu razem z podatkiem, który pobrano od tego świadczenia (kwotę brutto). Odliczenie nie ma limitu kwotowego.
Jeśli zwrot jest wyższy niż Twój dochód za 2026 r., nadwyżkę możesz odliczyć od dochodu w kolejnych 5 latach podatkowych.
Dlaczego nie wpisuję zwrotów wykazanych w PIT-40A/11A?
Bo ZUS lub inny organ rentowy już je uwzględnił. Jeśli oddałeś nienależnie pobraną emeryturę, rentę lub zasiłek, a organ nadal pobiera od Ciebie zaliczki, odejmuje zwrot od dochodu w zaliczkach i w rocznym rozliczeniu. Taki zwrot jest już w PIT-40A/11A. Gdybyś wpisał go tu ponownie, odliczyłbyś go dwa razy.
38. Ulga na zabytki
Ten ekran pojawia się po zaznaczeniu kafelka „Ulga na zabytki”. Możesz tu wpisać kwotę do odliczenia w polu „Kwota poniesionych wydatków”, a przy wspólnym rozliczeniu część małżonka w polu „Kwota poniesionych wydatków przez współmałżonka”. Wpisz 50% wydatków na wpłaty na fundusz remontowy oraz na prace konserwatorskie, restauratorskie i roboty budowlane przy zabytku – np. przy fakturze na 20 000 zł będzie to 10 000 zł. Zakupu zabytku z 2026 r. nie możesz odliczyć – to odliczenie zniesiono od 1 stycznia 2023 r. Od 2023 r. prace i roboty możesz odliczyć tylko przy zabytku wpisanym do rejestru zabytków.
Kto może skorzystać z ulgi na zabytki?
Właściciel lub współwłaściciel zabytku nieruchomego – w chwili poniesienia wydatku. Odliczysz 50% wydatków na:
- wpłaty na fundusz remontowy wspólnoty lub spółdzielni mieszkaniowej, utworzony dla zabytku wpisanego do rejestru zabytków albo do ewidencji zabytków – na podstawie dowodu wpłaty lub zaświadczenia wspólnoty,
- prace konserwatorskie, restauratorskie lub roboty budowlane przy zabytku wpisanym do rejestru zabytków – na podstawie faktur od czynnego podatnika VAT.
Przy pracach potrzebujesz pisemnego pozwolenia wojewódzkiego konserwatora zabytków, a po ich wykonaniu – jego zaświadczenia o wykonaniu prac. Prac przy zabytku, który jest tylko w ewidencji, nie odliczysz.
Nie odliczysz wydatków sfinansowanych, dofinansowanych lub zwróconych Ci w jakiejkolwiek formie (np. z dotacji konserwatorskiej) ani odliczonych w ryczałcie albo w innej uldze. Nie odliczysz też prac wykraczających poza pozwolenie konserwatora lub wykonanych niezgodnie z nim.
Czy odliczę wydatki na zakup zabytku?
Tylko jeśli kupiłeś zabytek wpisany do rejestru zabytków w 2022 r. Odliczenie wydatków na nabycie zabytku obowiązywało tylko w tym roku, a od 1 stycznia 2023 r. je zniesiono. Do zakupu z 2022 r. stosuje się dawne zasady: odliczasz najwyżej 500 zł za każdy metr kwadratowy powierzchni użytkowej, łącznie nie więcej niż 500 000 zł – a nie 100% ceny. Warunkiem jest poniesienie wydatków na prace konserwatorskie, restauratorskie lub roboty budowlane przy tym zabytku. Zakup odlicza się w zeznaniu za rok, w którym po raz pierwszy poniesiono takie wydatki. Dyrektor Krajowej Informacji Skarbowej w interpretacjach indywidualnych uznaje, że prace także musiały przypaść na 2022 r. Jeśli pierwsze prace przy zabytku wykonano w 2023 r. lub później, zakupu nie odliczysz.
Jeśli odliczyłeś zakup w PIT za 2022 r., ale z powodu zbyt niskiego dochodu nie zmieścił się on w całości, resztę możesz odliczyć w kolejnych latach – najdłużej przez 6 lat od końca 2022 r.
Kiedy odliczyć wydatki na prace przy zabytku?
- Wpłaty na fundusz remontowy – w PIT za rok, w którym je zapłaciłeś.
- Prace konserwatorskie, restauratorskie i roboty budowlane – w zeznaniu składanym po otrzymaniu zaświadczenia konserwatora o wykonaniu prac.
Jeśli prace wykonano w 2026 r., a zaświadczenie dostaniesz dopiero w 2027 r. po złożeniu PIT, odliczysz wydatki w kolejnym zeznaniu.
Jak małżonkowie mogą skorzystać z ulgi na zabytki?
Małżonkowie ze wspólnością majątkową mogą podzielić wydatki po równo albo w dowolnej proporcji. Nie ma znaczenia, na które z nich wystawiono fakturę lub dowód wpłaty. Wpisz część przypadającą na Ciebie w polu „Kwota poniesionych wydatków”, a część małżonka w polu „Kwota poniesionych wydatków przez współmałżonka”. Tego samego wydatku nie odliczajcie dwa razy.
Co mogę zrobić, jeśli wartość mojego dochodu nie pozwala na skorzystanie z ulgi?
Kwotę, której nie odliczysz z powodu zbyt niskiego dochodu, możesz odliczyć w kolejnych latach – najdłużej przez 6 lat od końca roku, w którym odliczyłeś wydatki. Zapisz sobie tę kwotę i pilnuj jej w kolejnych zeznaniach.
39. Numer konta do zwrotu podatku
Ten ekran pojawia się, gdy z rozliczenia wychodzi nadpłata, czyli zwrot podatku. Możesz wybrać, na jakie konto urząd skarbowy ma go przelać. Opcja „Chcę otrzymać zwrot na to samo konto, co poprzednim razem” oznacza, że nie musisz podawać nowego numeru. Po wybraniu opcji „Chcę podać numer konta do zwrotu podatku” pojawią się pola na numer rachunku. Ramka „i” podpowiada, kiedy podać numer: przy pierwszym zwrocie podatku, po zmianie konta albo gdy nie wiesz, czy urząd zna Twoje aktualne dane.
Czy mogę podać konto wspólne albo konto małżonka?
- Konto wspólne – tak, jeśli jesteś jego posiadaczem albo współposiadaczem.
- Konto tylko małżonka – tylko przy wspólnym rozliczeniu z małżonkiem. Przy rozliczeniu indywidualnym podaj wyłącznie konto, którego jesteś posiadaczem lub współposiadaczem. W PIT-36L nie można rozliczyć się wspólnie, więc podaj tylko swoje konto (może być wspólne z małżonkiem).
Konto do zwrotu nie może być kontem firmowym, czyli związanym z działalnością gospodarczą.
Więcej informacji na stronie: Twój e-PIT – rachunek małżonka do zwrotu
Co, jeśli nie mam konta bankowego?
Zostaw pierwszą opcję i nie podawaj numeru. Jeśli urząd nie zna żadnego Twojego konta, wyśle zwrot przekazem pocztowym na adres z zeznania. Kwotę przekazu pomniejsza się o koszty jego wysłania. Możesz też poprosić o wypłatę w kasie urzędu skarbowego.
Mały zwrot – nie wyższy niż dwukrotność kosztów upomnienia (obecnie 32 zł) – urząd wypłaca w kasie, jeśli nie wskazałeś konta.
Jeśli mieszkasz za granicą, urząd zwróci nadpłatę tylko na rachunek bankowy – wtedy podaj numer konta.
Kiedy muszę podać numer konta?
Podaj numer, jeśli:
- to Twój pierwszy zwrot podatku,
- zmieniłeś konto albo nie masz już dostępu do poprzedniego,
- nie wiesz, jaki numer ma urząd skarbowy.
Konto podane w zeznaniu zastępuje to, które urząd miał wcześniej – nie musisz osobno składać formularza ZAP-3. Jeśli urząd zna Twoje aktualne konto, zostaw pierwszą opcję – urząd zwraca wtedy nadpłatę na to konto.
Kiedy dostanę zwrot?
Urząd skarbowy zwraca nadpłatę:
- w ciągu 45 dni od złożenia zeznania przez internet,
- w ciągu 3 miesięcy od złożenia zeznania na papierze.
Zeznanie wysłane przed 15 lutego 2027 r. uznaje się za złożone właśnie 15 lutego 2027 r. – od tego dnia liczy się termin zwrotu. Urząd zwraca nadpłatę na konto podane w zeznaniu, a jeśli go nie podałeś – na konto, które już zna.
Kiedy mogę zaznaczyć „Małżonek”?
Tylko wtedy, gdy rozliczasz się wspólnie z małżonkiem, a konto należy do niego. Przy rozliczeniu indywidualnym zaznacz „Ja” i podaj konto, którego jesteś posiadaczem albo współposiadaczem – może to być konto wspólne z małżonkiem.
Jak wpisać numer rachunku?
Przepisz albo skopiuj pełny numer konta z aplikacji banku lub z umowy i sprawdź, czy wszystkie cyfry się zgadzają. Możesz podać konto w banku albo w spółdzielczej kasie oszczędnościowo-kredytowej (SKOK), jeśli:
- jesteś jego posiadaczem lub współposiadaczem (przy wspólnym rozliczeniu – Ty albo małżonek),
- nie jest to konto firmowe, czyli związane z działalnością gospodarczą.
Mam konto w zagranicznym banku. Co zrobić?
Zaznacz „Rachunek prowadzony jest za granicą” i wpisz numer dokładnie tak, jak podaje go bank. Zasady są takie same jak przy koncie w Polsce: musisz być posiadaczem lub współposiadaczem konta, a przy wspólnym rozliczeniu może to być konto małżonka. Jeśli mieszkasz za granicą, urząd zwróci nadpłatę wyłącznie na konto bankowe, więc podaj numer.
40. Sprawdzamy poprawność Twojego PIT-u
Ten ekran otwiera krok „Wysyłka i wydruk”. PITax kończy tu przygotowanie zeznania na podstawie danych z wcześniejszych kroków. Dopóki to trwa, przycisk „Zobacz Twój PIT” jest wyszarzony, a obok niego kręci się wskaźnik ładowania. Ramka przypomina, że w kolejnym kroku możesz przejrzeć PIT, wysłać go przez system Krajowej Administracji Skarbowej i odebrać Urzędowe Poświadczenie Odbioru (UPO). Przyciskiem „Wstecz” możesz wrócić do wcześniejszych ekranów kreatora.
Co się stanie, jeśli nacisnę „Zobacz Twój PIT”?
Na kolejnym ekranie zobaczysz podsumowanie rozliczenia: kwotę zwrotu albo podatku do zapłaty. W osobnej zakładce obejrzysz wypełniony formularz PIT z załącznikami. Kliknięcie nie wysyła jeszcze zeznania – wysyłasz je dopiero osobnym przyciskiem na ekranie podsumowania. Do tego czasu możesz wrócić do kreatora i poprawić dane.
Dlaczego przycisk „Zobacz Twój PIT” jest nieaktywny?
Bo kreator jeszcze sprawdza i przelicza Twoje zeznanie. Na to wskazuje kręcący się znak obok przycisku i napis „Za chwilę Twoja deklaracja będzie gotowa.” Zwykle trwa to chwilę – poczekaj, aż przycisk się podświetli, i dopiero wtedy go kliknij.
Czy mój PIT został już wysłany do urzędu?
Nie. Na tym etapie zeznanie jest tylko przygotowywane. Do urzędu trafi dopiero po wysyłce i podpisaniu, które zrobisz na następnych ekranach. Dowodem złożenia zeznania jest Urzędowe Poświadczenie Odbioru (UPO), które dostaniesz po wysyłce.
Od kiedy i do kiedy mogę złożyć PIT za 2026 r.?
Zeznanie za 2026 r. – PIT-37, PIT-36, PIT-36L, PIT-28, PIT-38 albo PIT-39 – możesz złożyć od 15 lutego 2027 r. do 30 kwietnia 2027 r. Zeznanie wysłane wcześniej urząd uzna za złożone pierwszego dnia tego terminu, czyli 15 lutego 2027 r.
Jeśli z zeznania wynika podatek do zapłaty, na podstawie przepisów masz obowiązek wpłacić go najpóźniej w tym samym terminie. Wyjątek dotyczy ryczałtu (PIT-28): ryczałt za grudzień albo za IV kwartał musiałeś wpłacić już do 20 stycznia 2027 r.
41. Twój e-PIT jest gotowy do bezpiecznej wysyłki – zwrot podatku
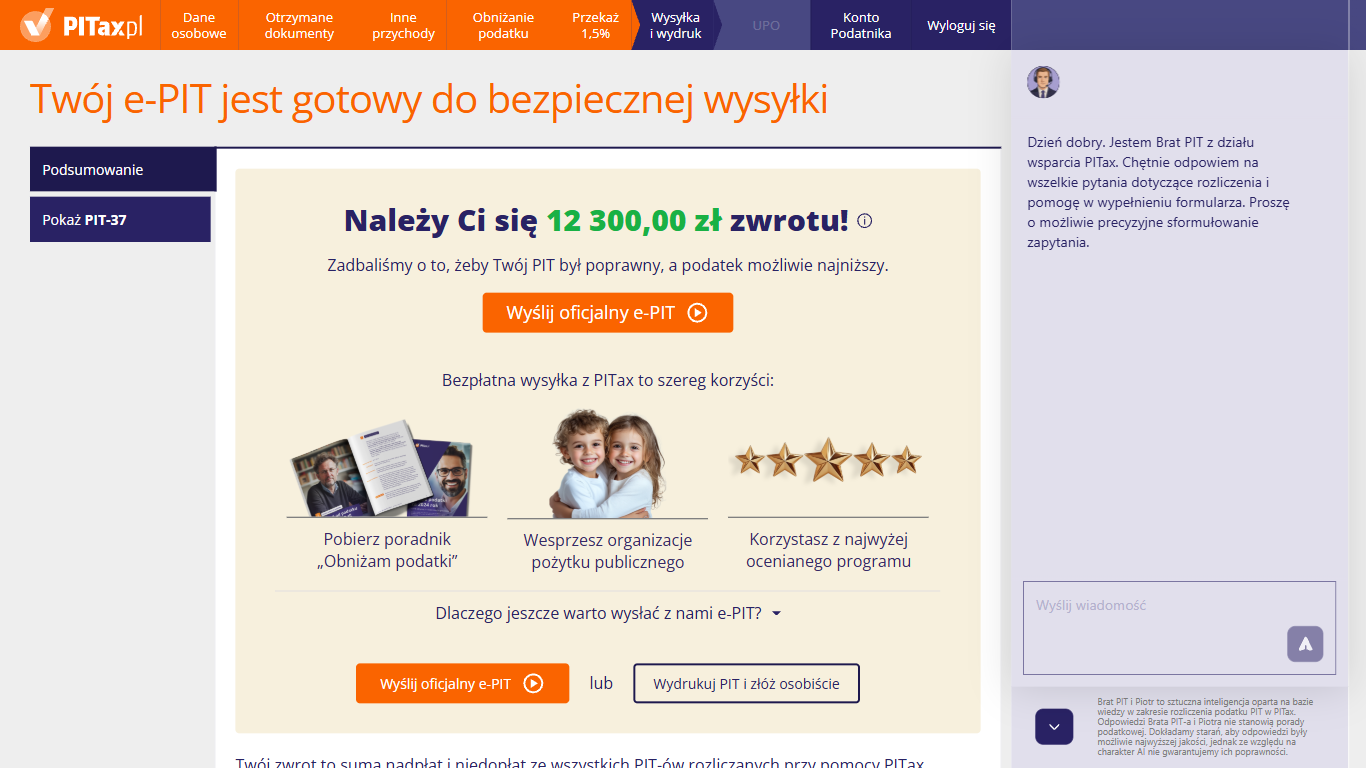
Na ekranie końcowym kreatora, na zakładce „Podsumowanie”, możesz zobaczyć wynik rozliczenia – tu nadpłatę, czyli kwotę zwrotu. Kwota w nagłówku to suma nadpłat i niedopłat ze wszystkich PIT-ów, które rozliczasz w PITax. Zeznanie możesz wysłać przez internet przyciskiem „Wyślij oficjalny e-PIT”, a jeśli wolisz złożyć je na papierze, kliknij na dole „Wydrukuj PIT i złóż osobiście”. Zakładka z nazwą formularza, np. „Pokaż PIT-37”, otwiera podgląd wypełnionego zeznania, a do czasu wysyłki możesz wrócić do kreatora i poprawić dane.
Co się stało z danymi dotyczącymi emerytur?
Emerytury i renty rozliczasz tylko w PIT-37 albo PIT-36.
W PIT-37 i PIT-36 emeryturę lub rentę z ZUS albo KRUS wykazuje formularz PIT-40A lub PIT-11A. Dane z niego wpisz w kroku „Otrzymane dokumenty”: dodaj PIT, wybierz „PIT-40A/11A” i przepisz kwoty dokładnie tak, jak na formularzu. Jeśli w zeznaniu nie widzisz emerytury, wróć do kreatora i sprawdź, czy dodałeś ten formularz – przy wspólnym rozliczeniu także dla małżonka.
W PIT-36L, PIT-28, PIT-38 i PIT-39 emerytur nie ma. PIT-36L służy do rozliczenia dochodu z działalności na podatku liniowym, PIT-28 – przychodów opodatkowanych ryczałtem (np. z firmy na ryczałcie albo z najmu prywatnego), PIT-38 – m.in. sprzedaży akcji, innych papierów wartościowych i kryptowalut, a PIT-39 – głównie sprzedaży nieruchomości. Emeryturę i rentę z PIT-40A/11A rozliczasz według skali w osobnym zeznaniu – PIT-37 albo PIT-36. Przygotuj je w PITax jako oddzielne rozliczenie. Złożenie jednego zeznania nie zastępuje drugiego.
Zapomniałem wypełnić jedną rubrykę. Jak mogę to edytować?
Przed wysłaniem zeznania otwórz zakładkę z podglądem formularza (np. „Pokaż PIT-37” albo „Pokaż PIT-28”) i kliknij „Powrót do kreatora” albo użyj przycisku „Wstecz”. Wrócisz do ekranów kreatora. Popraw dane i ponownie przejdź do podsumowania – zeznanie przeliczy się samo.
Po wysłaniu zeznania zmienisz dane już tylko korektą. Więcej informacji: Jak złożyć korektę PIT?
Dlaczego nie widzę danych dziecka w PIT/O?
W PIT-37 i PIT-36 to prawidłowe. W załączniku PIT/O dziecko wykazuje się numerem PESEL. Imię, nazwisko i datę urodzenia podaje się tylko wtedy, gdy dziecko nie ma numeru PESEL. Jeśli wpisałeś w kreatorze PESEL i pozostałe dane, w formularzu zobaczysz sam PESEL. Sprawdź tylko, czy numer jest poprawny.
W PIT-36L, PIT-28, PIT-38 i PIT-39 nie ma ulgi na dzieci – odlicza się ją tylko od podatku obliczonego według skali, czyli w PIT-37 albo PIT-36. Dane dzieci wpisz w kreatorze tego zeznania. W PIT-36L i PIT-28 dane dzieci pojawiają się tylko wtedy, gdy korzystasz ze zwolnienia dla rodzin wychowujących co najmniej czwórkę dzieci (ulga dla rodzin 4+). Podaj wtedy PESEL dziecka, a gdy dziecko nie ma numeru PESEL – imię, nazwisko i datę urodzenia.
Dlaczego w PIT-39 nie ma numeru konta do zwrotu?
Wzór PIT-39 nie ma części na rachunek do zwrotu nadpłaty – w przeciwieństwie do PIT-37, PIT-36, PIT-36L, PIT-28 i PIT-38. Z PIT-39 zwykle nie wynika zwrot.
Jeśli nadpłata powstanie (np. po korekcie), urząd zwróci ją na rachunek zgłoszony wcześniej w innym zeznaniu lub w formularzu ZAP-3. Rachunek możesz zgłosić lub zmienić, składając ZAP-3. Jeśli nie zgłosiłeś rachunku, a mieszkasz w Polsce, urząd zwróci nadpłatę przekazem pocztowym, pomniejszoną o koszty zwrotu. Osobie mieszkającej za granicą nadpłatę zwraca się wyłącznie na wskazany rachunek bankowy.
Co oznacza kwota zwrotu i kiedy ją dostanę?
To nadpłata: w ciągu 2026 r. zapłacono więcej zaliczek na podatek, niż wynosi podatek z zeznania. W PIT-37 zaliczki pobierali pracodawca i inni płatnicy, w PIT-36L – wpłacałeś je sam. Urząd skarbowy zwraca nadpłatę:
- w ciągu 45 dni od złożenia zeznania przez internet,
- w ciągu 3 miesięcy od złożenia zeznania na papierze.
Zeznanie wysłane przed 15 lutego 2027 r. uznaje się za złożone 15 lutego 2027 r. – od tego dnia liczy się termin zwrotu. Urząd zwraca nadpłatę na konto podane w zeznaniu, a jeśli go nie podałeś – na konto, które już zna. Gdy urząd nie zna żadnego Twojego konta, zwróci nadpłatę przekazem pocztowym, pomniejszonym o koszty przekazu.
Dlaczego nie mogę edytować pól w podglądzie?
Podgląd pokazuje wynik wszystkich wcześniejszych ekranów – to gotowy formularz, a nie miejsce do wpisywania danych. Kwoty liczy kreator. Jeśli chcesz coś zmienić, kliknij „Powrót do kreatora”, popraw dane na właściwym ekranie i przejdź kreator do końca – zeznanie przeliczy się ponownie, a podgląd się zaktualizuje.
Korekta PIT-36L z nadpłatą – co się zmieniło od 1 października 2026 r.?
Dla korekt złożonych od 1 października 2026 r.:
- jeśli z korekty wynika nadpłata powyżej 10 000 zł, zgodnie z przepisami musisz dołączyć pisemne uzasadnienie przyczyn korekty; przy niższej nadpłacie możesz je dołączyć dobrowolnie,
- korekta z nadpłatą złożona po terminie na złożenie zeznania (dla PIT za 2026 r. – po 30 kwietnia 2027 r.) sama wszczyna postępowanie w sprawie nadpłaty – nie składasz osobnego wniosku; jeśli urząd odmówi stwierdzenia nadpłaty, korekta nie wywoła skutków prawnych.
Uzasadnienie przyczyn korekty wypełnisz w kreatorze PITax razem z korektą.
Kiedy zwrot? Przepisy przewidują zwrot z korekty złożonej w terminie na złożenie zeznania – w ciągu 45 dni, jeśli wysłałeś ją przez internet, albo 3 miesięcy (papierowa). Z korekty złożonej po terminie – w ciągu 2 miesięcy od jej złożenia.
Więcej informacji: Jak złożyć korektę PIT?
Co się stanie po kliknięciu „Wyślij oficjalny e-PIT”?
Przejdziesz do wysyłki zeznania przez internet. Podpisz zeznanie – np. danymi autoryzującymi, czyli danymi osobowymi i kwotą przychodu z zeznania za 2025 r., albo innym sposobem dostępnym w kreatorze. Po wysyłce poczekaj na Urzędowe Poświadczenie Odbioru (UPO) – to dowód złożenia zeznania. Szczegóły znajdziesz w FAQ: Jak podpisać i wysłać PIT przez internet?
Wysłanie zeznania nie oznacza zapłaty podatku – niedopłatę wpłać osobno. Zgodnie z przepisami musisz złożyć zeznanie także wtedy, gdy nie masz zwrotu ani podatku do zapłaty (np. PIT-28 z wynikiem 0 zł).
Co sprawdzić w podglądzie przed wysyłką?
Przed kliknięciem „Wyślij e-PIT” sprawdź zwłaszcza:
- identyfikator i dane – PESEL albo NIP (w PIT-36L – NIP), imię, nazwisko i datę urodzenia, a przy wspólnym rozliczeniu w PIT-37 lub PIT-36 także dane małżonka. Muszą zgadzać się z danymi w urzędzie – to warunek przyjęcia zeznania wysłanego przez internet,
- rok podatkowy – w zeznaniu za 2026 r. musi być 2026,
- urząd skarbowy w części „A” – właściwy według Twojego miejsca zamieszkania w dniu składania zeznania,
- cel złożenia – „złożenie zeznania” albo „korekta zeznania”,
- sposób rozliczenia (w PIT-37 i PIT-36) – np. indywidualnie albo wspólnie z małżonkiem,
- kwoty – przychody, koszty, zaliczki i odliczenia: czy zgadzają się z PIT-11, PIT-40A/11A, PIT-8C, Twoją ewidencją i Twoimi obliczeniami,
- załączniki – czy np. w PIT/O i PIT/D są wszystkie ulgi, które wpisałeś,
- wynik – kwota do zapłaty albo nadpłata oraz numer konta do zwrotu, jeśli go podałeś (PIT-39 nie ma części na konto do zwrotu).
Podgląd nie jest jeszcze wysłanym zeznaniem – do urzędu trafi dopiero po kliknięciu „Wyślij e-PIT” i podpisaniu. Jeśli coś się nie zgadza, kliknij „Powrót do kreatora”.
Dlaczego część z numerem konta do zwrotu jest pusta?
Bo na ekranie „Numer konta do zwrotu podatku” wybrałeś zwrot na to samo konto co poprzednio. Ta część zeznania nie jest obowiązkowa. Jeśli jej nie wypełnisz, urząd zwróci nadpłatę na konto, które już zna, a gdy go nie ma – przekazem pocztowym, pomniejszonym o koszty przekazu.
Kwota zwrotu jest inna, niż się spodziewałem. Co sprawdzić?
Porównaj kwoty w podglądzie z PIT-11 i innymi formularzami od płatników. Sprawdź, czy:
- przepisałeś wszystkie PIT-11 i PIT-40A/11A – także małżonka przy wspólnym rozliczeniu,
- wybrałeś właściwy wariant na ekranie kosztów uzyskania przychodu z pracy,
- uwzględniłeś ulgi, z których korzystasz.
Jeśli rozliczasz PIT-11 i PIT-40A, zwrot może być niższy albo może wyjść niedopłata. Kwotę zmniejszającą podatek (3600 zł rocznie) mogli uwzględniać w zaliczkach i pracodawca, i ZUS, a w zeznaniu odlicza się ją tylko raz. Wynika to z zasad odliczania tej kwoty.
Jeśli coś trzeba zmienić, kliknij „Powrót do kreatora”.
Do kiedy i jak zapłacić niedopłatę?
Na podstawie przepisów masz obowiązek wpłacić podatek z zeznania za 2026 r. do 30 kwietnia 2027 r. – w tym samym terminie, w którym składasz zeznanie. Wpłać go na swój indywidualny mikrorachunek podatkowy. Jego numer zobaczysz w PITax na ekranie „Jak mam rozliczyć niedopłatę podatku?”, a możesz go też wygenerować na stronie Mikrorachunek podatkowy albo sprawdzić w e-Urzędzie Skarbowym.
Zeznanie wyślij w terminie, nawet jeśli jeszcze nie zapłaciłeś podatku – to dwa osobne obowiązki. Od podatku zapłaconego po terminie należą się też odsetki za zwłokę. Każde zeznanie rozliczasz osobno: nie zakładaj, że zwrot z innego PIT-u pokryje podatek z tego zeznania.
Co oznaczają pola „Cel złożenia formularza” i „Rodzaj korekty”?
W polu „Cel złożenia formularza” zaznaczone jest „złożenie zeznania”, gdy wysyłasz zeznanie za dany rok po raz pierwszy, albo „korekta zeznania”, gdy poprawiasz zeznanie już złożone. Pole „Rodzaj korekty” ma znaczenie tylko przy korekcie:
- pierwsza opcja – zwykła korekta, którą składasz z własnej inicjatywy (nie złożysz jej skutecznie w zakresie objętym trwającą kontrolą podatkową lub postępowaniem podatkowym),
- druga opcja – szczególna korekta składana tylko w postępowaniu w sprawie unikania opodatkowania, po zawiadomieniu przez urząd. Zwykle jej nie wybierasz.
W PITax korektę wypełnij w całości – ze wszystkimi danymi, a nie tylko z poprawionymi kwotami.
Do którego urzędu skarbowego trafi mój PIT-36?
Do urzędu skarbowego właściwego według Twojego miejsca zamieszkania w dniu składania zeznania – nie według adresu firmy ani miejsca pracy. Jeśli przeprowadziłeś się przed wysłaniem zeznania, wybierz urząd według nowego adresu. Urząd widzisz w podglądzie w części „A. Miejsce i cel składania zeznania”. Jeśli jest błędny, kliknij „Powrót do kreatora” i popraw adres zamieszkania lub wybór urzędu.
Kiedy urząd sam poprawi zeznanie?
Gdy w zeznaniu są błędy rachunkowe lub inne oczywiste omyłki, a poprawka zmienia podatek, nadpłatę lub stratę najwyżej o 10 000 zł (wcześniej próg wynosił 5 000 zł). Urząd przyśle Ci informację o przyczynie i skutkach korekty. Jeśli się z nią nie zgadzasz, w ciągu 14 dni od jej doręczenia możesz wnieść sprzeciw – wtedy korekta urzędu zostaje anulowana. Przy większych zmianach urząd wezwie Cię do samodzielnego skorygowania zeznania i złożenia wyjaśnień.
Co oznacza „Twój zwrot wynosi 0 zł”?
Że z zeznania nie wynika nadpłata. Nadpłata powstaje wtedy, gdy ryczałt wpłacony w ciągu 2026 r. jest wyższy niż ryczałt należny z zeznania – np. dzięki ulgom odliczanym dopiero w zeznaniu rocznym. Jeśli ryczałt wpłacony i należny są równe, nie masz zwrotu ani nic do dopłaty.
Gdy nadpłata wystąpi, przepisy przewidują jej zwrot w ciągu 45 dni od złożenia zeznania przez internet (przy zeznaniu papierowym – w ciągu 3 miesięcy). W PIT-28 możesz wtedy wskazać osobiste konto do zwrotu – inne niż konto związane z działalnością.
Więcej informacji: Kiedy mogę spodziewać się zwrotu podatku?
Jakie załączniki mogą być dołączone do PIT-28?
Zależnie od tego, co wpisałeś w kreatorze, do PIT-28 mogą być dołączone:
- PIT/O – odliczenia, m.in. ulga internetowa, rehabilitacyjna, IKZE, termomodernizacja, zabytki, darowizny,
- PIT/D – ulgi mieszkaniowe na zasadzie praw nabytych (ulga odsetkowa, kasa mieszkaniowa, odliczenia z lat ubiegłych),
- PIT-2K – oświadczenie o wydatkach na inwestycję mieszkaniową (tylko w pierwszym roku ulgi odsetkowej).
Formularz przewiduje też załącznik PIT-28/B – program dołączy go, jeśli dotyczy Twojej sytuacji. Program dołącza właściwe załączniki sam. Jeśli w podglądzie brakuje któregoś z nich, wróć do kreatora i sprawdź odpowiedni ekran.
Do kiedy muszę złożyć PIT-28 za 2026 r.?
Zgodnie z przepisami musisz złożyć zeznanie od 15 lutego 2027 r. do 30 kwietnia 2027 r. Możesz je wysłać wcześniej – zeznanie wysłane przed tym okresem uznaje się za złożone 15 lutego 2027 r. Termin złożenia zeznania nie przesuwa terminu wpłaty ryczałtu za grudzień albo za IV kwartał – ten mijał 20 stycznia 2027 r.
Do którego urzędu skarbowego trafi mój PIT-28?
Do urzędu skarbowego właściwego według Twojego miejsca zamieszkania – nie według adresu firmy. Urząd widzisz w podglądzie w części „A. Miejsce i cel składania zeznania”. Jeśli jest błędny, kliknij „Powrót do kreatora” i popraw adres zamieszkania lub wybór urzędu w danych osobowych.
Do którego urzędu skarbowego trafi mój PIT-38?
Do urzędu skarbowego właściwego według Twojego miejsca zamieszkania w dniu składania zeznania – nie według siedziby biura maklerskiego czy giełdy kryptowalut. Jeśli przeprowadziłeś się przed wysłaniem zeznania, wybierz urząd według nowego adresu. Urząd widzisz w podglądzie w części „A. Miejsce i cel składania zeznania”. Jeśli jest błędny, kliknij „Powrót do kreatora” i popraw adres zamieszkania lub wybór urzędu.
Jak poprawić PIT-38 po wysłaniu?
Złóż korektę zeznania. Korekta to nowy, pełny PIT-38 z poprawionymi danymi. Jako cel złożenia formularza zaznacz „korekta zeznania” i wskaż rodzaj korekty (pola widoczne w części A podglądu). W PITax w zakładce „Zeznania” kliknij „Nowa korekta” i wypełnij kreator od początku, uwzględniając poprawki.
Od 1 października 2026 r. korekta, z której wynika nadpłata powyżej 10 000 zł, wymaga pisemnego uzasadnienia przyczyn korekty. Korekta z nadpłatą złożona po terminie na złożenie zeznania sama wszczyna postępowanie w sprawie nadpłaty. Uzasadnienie przyczyn korekty wypełnij w kreatorze PITax razem z korektą. Szczegóły: Jak złożyć korektę PIT?
Jak ustalić właściwy urząd skarbowy?
PIT-39 złóż w urzędzie skarbowym właściwym według miejsca zamieszkania w dniu złożenia zeznania, a nie według miejsca położenia sprzedanej nieruchomości. Jeśli przeprowadziłeś się w 2027 r. przed wysłaniem PIT-39, wybierz urząd według nowego adresu.
Osoby, które nie mają miejsca zamieszkania w Polsce, składają PIT-39 w urzędzie właściwym w sprawach opodatkowania osób zagranicznych.
Kiedy zaznaczyć „korekta zeznania” i jaki rodzaj korekty wybrać?
Opcję „korekta zeznania” zaznacz tylko wtedy, gdy poprawiasz PIT-39 złożony wcześniej za ten sam rok. Przy pierwszym zeznaniu zaznacz „złożenie zeznania”.
Przy korekcie jako rodzaj wybierz zwykle pierwszą opcję – zwykłą korektę, którą składasz z własnej inicjatywy. Druga opcja dotyczy wyłącznie korekty w toku postępowania w sprawie unikania opodatkowania.
W PITax korektę wypełnij w całości – ze wszystkimi danymi, a nie tylko z poprawionymi kwotami.
42. Podgląd PIT-37 przed wysyłką
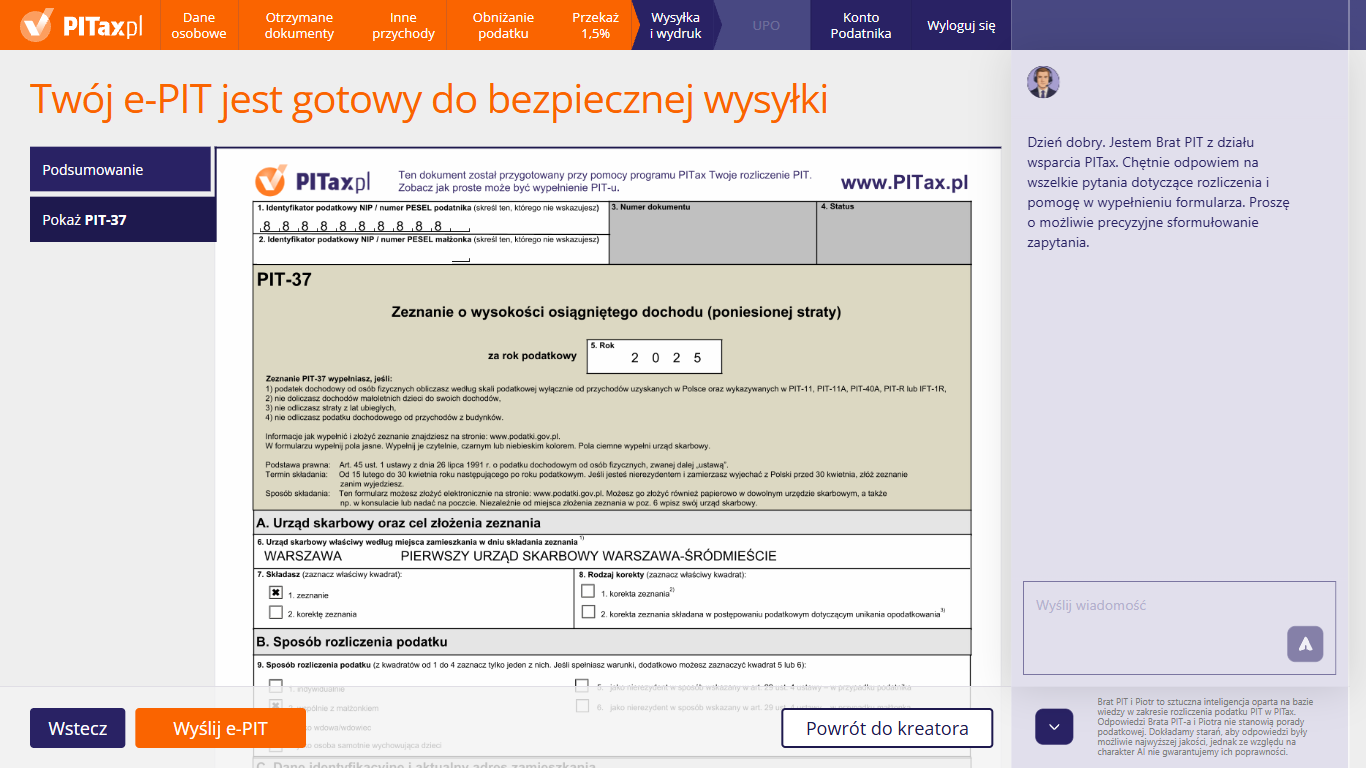
Na zakładce „Pokaż PIT-37” możesz zobaczyć wypełnione zeznanie PIT-37 z załącznikami – w takiej postaci trafi do urzędu skarbowego. Przewiń formularz i sprawdź identyfikatory podatnika i małżonka, rok, urząd skarbowy, sposób rozliczenia i kwoty. Dane możesz poprawić w kreatorze. Jeśli chcesz coś zmienić, kliknij „Powrót do kreatora”, a gdy wszystko się zgadza – „Wyślij e-PIT”. Do wyniku rozliczenia możesz wrócić zakładką „Podsumowanie”.
43. Wydrukuj – komplet dokumentów
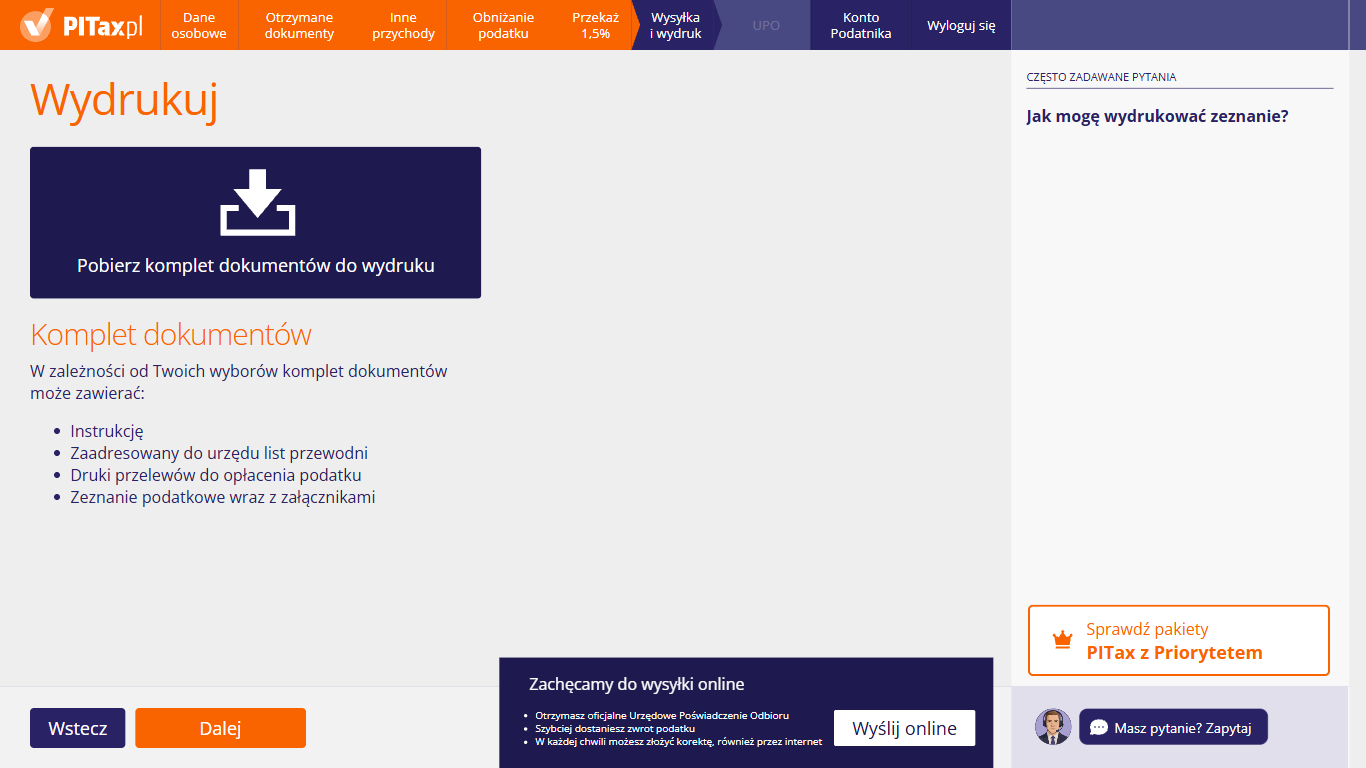
Ten ekran pojawia się po kliknięciu „Wydrukuj PIT i złóż osobiście” na ekranie podsumowania. Możesz tu pobrać zeznanie do wydruku, jeśli chcesz złożyć je osobiście w urzędzie skarbowym albo wysłać pocztą – służy do tego kafelek „Pobierz komplet dokumentów do wydruku”. W zależności od Twoich wyborów plik może zawierać instrukcję, zaadresowany do urzędu list przewodni, druki przelewów do opłacenia podatku oraz zeznanie z załącznikami. Jeśli wolisz złożyć PIT przez internet, kliknij „Wyślij online”. Przyciskiem „Dalej” przejdziesz do kolejnego ekranu.
Jak mogę wydrukować zeznanie?
Kliknij kafelek „Pobierz komplet dokumentów do wydruku” – pobierzesz plik z dokumentami do wydruku. Otwórz go i wydrukuj wszystkie strony zeznania oraz załączników.
Przed złożeniem podpisz zeznanie odręcznie w miejscu przeznaczonym na podpis podatnika. Przy wspólnym rozliczeniu wystarczy podpis jednego z małżonków – podpisując zeznanie sam, oświadczasz pod rygorem odpowiedzialności karnej, że małżonek upoważnił Cię do złożenia wniosku o wspólne rozliczenie.
Wydrukowane zeznanie możesz też pobrać później z Konta Podatnika.
Jak złożyć wydrukowany PIT, żeby zdążyć w terminie?
Masz dwie możliwości:
- osobiście – w urzędzie skarbowym (np. w biurze podawczym); liczy się dzień złożenia,
- pocztą – listem poleconym; termin jest zachowany, jeśli przed jego upływem nadasz list w polskiej placówce pocztowej operatora wyznaczonego (lub w placówce operatora pocztowego w innym państwie UE). Zachowaj potwierdzenie nadania.
Ostatni dzień na złożenie PIT za 2026 r. to 30 kwietnia 2027 r. Zeznanie złóż do urzędu skarbowego właściwego według miejsca zamieszkania w dniu złożenia zeznania.
Czy mogę wydrukować PIT i jednocześnie wysłać go przez internet?
Wydrukować – tak, złożyć dwa razy – nie. Zeznanie złóż jeden raz: albo przez internet, albo na papierze. Jeśli wysyłasz PIT przez internet, wydruk zachowaj tylko dla siebie i nie zanoś go do urzędu.
Jeśli chcesz coś poprawić w złożonym zeznaniu, złóż korektę.
Co daje wysyłka PIT przez internet?
Przy wysyłce przez internet:
- oficjalnym dowodem złożenia zeznania jest Urzędowe Poświadczenie Odbioru (UPO),
- jeśli masz nadpłatę, z zeznania złożonego przez internet urząd zwraca ją w ciągu 45 dni, a z zeznania papierowego w ciągu 3 miesięcy,
- nie musisz iść do urzędu ani na pocztę,
- przez internet wyślesz też ewentualną korektę – także wtedy, gdy samo zeznanie złożyłeś na papierze.
Aby wysłać PIT, kliknij „Wyślij online”.
Jak długo przechowywać zeznanie i dokumenty?
Do upływu przedawnienia, czyli 5 lat od końca roku, w którym upłynął termin płatności podatku. Dla PIT za 2026 r. (termin płatności 30 kwietnia 2027 r.) – do końca 2032 r.
Przechowuj zeznanie, Urzędowe Poświadczenie Odbioru (UPO) albo potwierdzenie złożenia oraz dokumenty, na podstawie których je wypełniłeś – np. PIT-11 i inne informacje od płatników, umowy, faktury i dowody wydatków, które odliczyłeś.
44. Co z moim zwrotem?
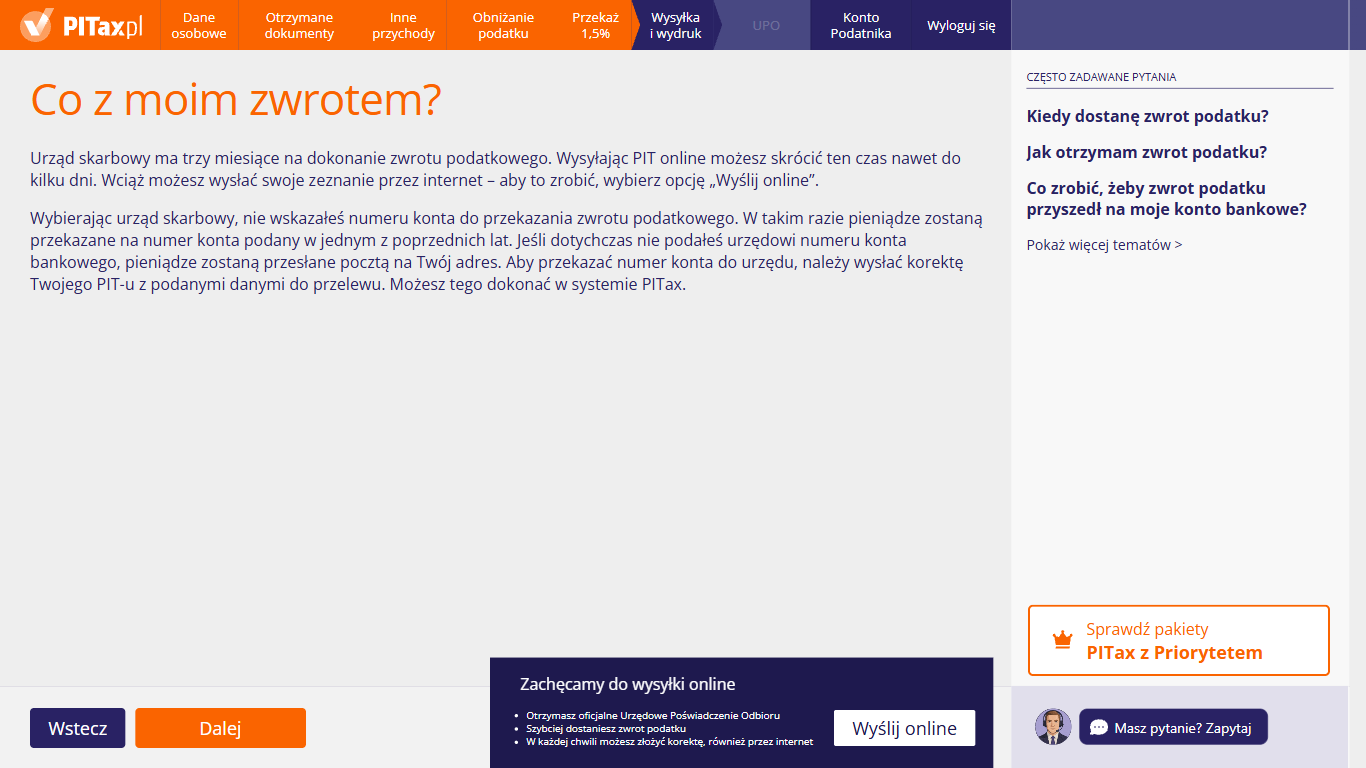
Ten ekran pojawia się po ekranie „Wydrukuj”, gdy z Twojego zeznania wynika nadpłata, czyli zwrot podatku. Możesz tu przeczytać, ile urząd skarbowy ma czasu na zwrot i co się z nim stanie, gdy w zeznaniu nie podałeś numeru konta: urząd przeleje pieniądze na konto, które już zna, a jeśli żadnego nie zna – wyśle je przekazem pocztowym na Twój adres. Zeznanie możesz jeszcze wysłać przez internet przyciskiem „Wyślij online”, a przyciskiem „Dalej” przejdziesz do kolejnego ekranu.
Kiedy dostanę zwrot podatku?
Urząd skarbowy zwraca nadpłatę:
- w ciągu 45 dni od złożenia zeznania przez internet,
- w ciągu 3 miesięcy od złożenia zeznania na papierze.
To terminy maksymalne – urząd może zwrócić pieniądze wcześniej. Zeznanie złożone przed 15 lutego 2027 r. uznaje się za złożone 15 lutego 2027 r. – od tego dnia liczy się termin zwrotu.
Jak otrzymam zwrot podatku?
Urząd zwraca nadpłatę:
- na konto podane w zeznaniu – takie konto zastępuje konto zgłoszone wcześniej,
- jeśli w zeznaniu go nie podałeś – na konto, które urząd już zna (np. z wcześniejszego zeznania albo ze zgłoszenia),
- jeśli urząd nie zna żadnego Twojego konta – przekazem pocztowym na Twój adres. Kwotę przekazu pomniejsza się o koszty jego wysłania. Możesz też zażądać wypłaty w kasie urzędu.
Małą nadpłatę – nie wyższą niż dwukrotność kosztów upomnienia (obecnie 32 zł) – urząd wypłaca w kasie, jeśli nie wskazałeś konta. Jeśli mieszkasz za granicą, urząd zwróci nadpłatę tylko na rachunek bankowy.
Co zrobić, żeby zwrot podatku przyszedł na moje konto bankowe?
Zanim złożysz zeznanie, podaj numer konta w samym zeznaniu. Cofnij się przyciskiem „Wstecz” do ekranu „Numer konta do zwrotu podatku”, wybierz opcję podania numeru konta, wpisz numer i ponownie pobierz dokumenty do wydruku (albo wyślij PIT przez internet). Konto podane w zeznaniu zastępuje to, które urząd miał wcześniej.
Podaj konto, którego jesteś posiadaczem albo współposiadaczem. Nie może to być konto związane z działalnością gospodarczą. Konto, którego posiadaczem jest tylko małżonek, wskażesz tylko przy wspólnym rozliczeniu – w PIT-36L nie można rozliczyć się wspólnie, więc podaj swoje konto.
Jeśli zeznanie zostało już złożone, możesz złożyć jego korektę z numerem konta (także w PITax) albo zgłosić konto w urzędzie skarbowym – jeśli nie prowadzisz działalności gospodarczej, zrobisz to formularzem ZAP-3.
Czy po wydrukowaniu mogę jeszcze wysłać PIT przez internet?
Tak, jeśli nie złożyłeś jeszcze wydruku w urzędzie ani nie nadałeś go na poczcie. Kliknij „Wyślij online” w ramce na dole ekranu. Zeznanie złóż tylko raz – po wysyłce przez internet nie zanoś już wydruku do urzędu. Przy wysyłce przez internet urząd ma na zwrot 45 dni zamiast 3 miesięcy, a Ty dostajesz Urzędowe Poświadczenie Odbioru (UPO).
45. Koszyk Podatnika
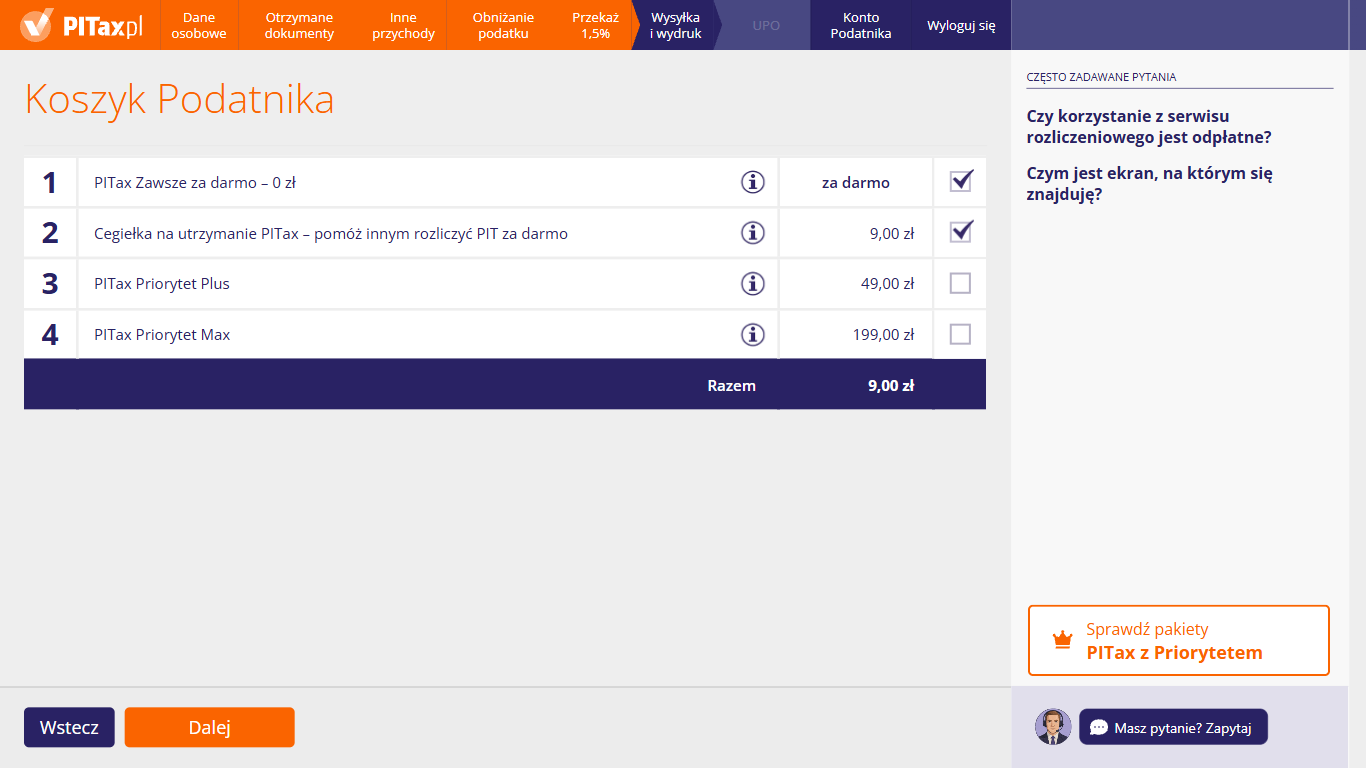
Koszyk Podatnika pojawia się po ekranie z informacją o zwrocie, o zapłaconym podatku albo o niedopłacie. Rozliczenie w PITax jest bezpłatne – pozycja „PITax Zawsze za darmo – 0 zł” jest zaznaczona. Pozostałe pozycje są dobrowolne, a opis każdej z nich możesz zobaczyć pod ikoną „i”; jeśli któraś jest zaznaczona, a nie chcesz z niej skorzystać, odznacz ją. Wiersz „Razem” pokazuje łączną kwotę zaznaczonych pozycji. Następnie kliknij „Dalej”.
Czy korzystanie z serwisu rozliczeniowego jest odpłatne?
Nie – wypełnienie i wysłanie PIT w PITax jest bezpłatne. Pozycja „PITax Zawsze za darmo – 0 zł” oznacza, że rozliczasz się bez żadnych opłat.
Pozostałe pozycje są dobrowolne:
- „Cegiełka na utrzymanie PITax” – jeśli nie chcesz jej wpłacać, odznacz pole przy tej pozycji,
- „PITax Priorytet Plus” i „PITax Priorytet Max” – płatne pakiety dodatkowych usług.
Zanim klikniesz „Dalej”, sprawdź kwotę w wierszu „Razem”. Jeśli odznaczysz wszystkie dobrowolne pozycje, wyniesie ona 0 zł.
Czym jest ekran, na którym się znajduję?
To Koszyk Podatnika – podsumowanie dodatkowych, dobrowolnych opcji na koniec rozliczenia. Możesz w nim zaznaczyć, czy chcesz wesprzeć PITax cegiełką albo skorzystać z płatnego pakietu. Wiersz „Razem” pokazuje łączną kwotę wybranych pozycji.
Wybory w koszyku nie zmieniają Twojego zeznania ani podatku, a zeznanie złożysz także bez żadnej płatnej pozycji.
Co obejmują pakiety PITax Priorytet Plus i Priorytet Max?
Szczegóły każdej pozycji zobaczysz po kliknięciu ikony „i” obok jej nazwy. Tam sprawdzisz, co zawiera pakiet i ile kosztuje. Pakiety są dobrowolne – do rozliczenia i złożenia PIT nie są potrzebne.
Czy cegiełka to to samo co przekazanie 1,5% podatku?
Nie. 1,5% podatku przekazuje organizacji pożytku publicznego urząd skarbowy – z podatku, który i tak płacisz, więc nic Cię to nie kosztuje. Organizację możesz wskazać w zeznaniu, w kroku „Przekaż 1,5%”.
Cegiełka to dobrowolna wpłata z Twoich pieniędzy na utrzymanie serwisu PITax. Nie zmniejsza podatku i nie jest przekazaniem 1,5%.